
Markt für CAR-T-Zelltherapie: Potenzial, Größe und Nachfragebericht
Marktgröße und Prognose für die CAR-T-Zelltherapie (2021–2034), globaler und regionaler Marktanteil, Trend- und Wachstumschancenanalyse. Berichtsabdeckung: Nach Zielantigen (CD19 und BCMA), Indikation (Lymphome, Leukämie und multiples Myelom), Endnutzer (Krankenhäuser und Fachkliniken, ambulante Operationszentren und Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik, übrige Welt).
- Status : Veröffentlicht
- Berichtscode : TIPRE00029935
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 247
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 07, 2026


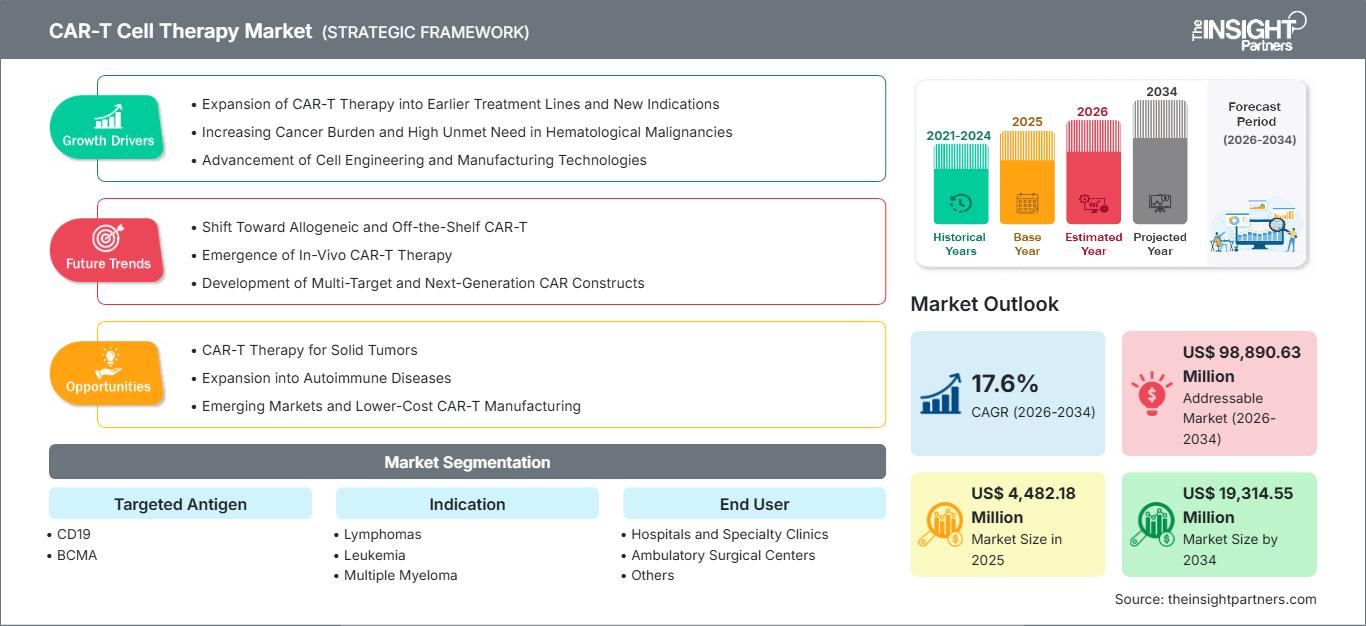
Marktgröße 2025
4.482,18 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
19.314,55 Mio. US$
Prognose bis 2034
CAGR 2026-2034
17,6 %
Wachstumsrate
Adressierbarer Markt
98.890,63 Mio. US$
(2026–2034)
Der Markt für CAR-T-Zelltherapie wurde im Jahr 2025 auf 4.482,18 Millionen US-Dollar geschätzt und soll bis 2034 auf 19.314,55 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,6 % im Zeitraum 2026–2034 entspricht. Die Marktentwicklung wird durch die zunehmende klinische Anwendung, die Erweiterung der Behandlungsoptionen, Fortschritte im Bereich des Zell-Engineerings und steigende Investitionen in die Produktions- und Behandlungsinfrastruktur in den wichtigsten onkologischen Märkten geprägt.
Nordamerika ist ein entscheidender Markt, der durch hochentwickelte Abteilungen für Krebstherapie, eine umfassende medizinische Versorgung, die Zusammenarbeit erfahrener Hämatologen- und Onkologenteams sowie eine breite Auswahl an Medikamenten, darunter bereits zugelassene, gestützt wird. Es wird erwartet, dass Nordamerika im Zeitraum 2026–2034 durchschnittlich um 16,8 % bis 18,2 % wachsen wird, vor allem aufgrund des Einsatzes neuer Therapien und des Ausbaus von Zelltherapiezentren.
Marktanalyse und Einblicke zur CAR-T-Zelltherapie
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Anteil von 44–48 % ausmachen wird und zwischen 2026 und 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,8–18,2 % wachsen wird, unterstützt durch eine etablierte Behandlungsinfrastruktur, Kostenerstattung und die Erweiterung der Indikationen.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 82–86 % des nordamerikanischen Umsatzes ausmachen werden, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,5–18,0 % im Zeitraum 2026–2034, unterstützt durch umfangreiche Behandlungszentrumsnetze und regulatorische Entwicklungen.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Marktanteil von 23–27 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 17,0–18,5 % wachsen wird, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 18–22 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,0–21,0 % am schnellsten wachsen, angeführt von China, Japan, Südkorea und Indien.
- Größtes Segment: Lymphome werden im Jahr 2025 schätzungsweise einen Marktanteil von 47–51 % halten, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,5–18,0 % im Zeitraum 2026–2034, was die Breite der zugelassenen CD19-gerichteten Therapien widerspiegelt.
- Wachstumsstarkes Segment: Der Anteil des Multiplen Myeloms wird im Jahr 2025 auf 28–32 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,5–20,5 % im Zeitraum 2026–2034, unterstützt durch die zunehmende Anwendung von BCMA-gerichteten Therapien.
- Detaillierte Analyse der wichtigsten Unternehmen: Bristol-Myers Squibb Company, Novartis AG, Gilead Sciences, Inc., Johnson & Johnson, JW (Cayman) Therapeutics Co., Ltd., Innovent Biologics, Inc., Autolus Therapeutics plc, Shanghai Fosun Pharmaceutical (Group) Co., Ltd., Immunoadoptive Cell Therapy Private Limited und CARsgen Therapeutics Holdings Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
CAR-T-Zellen stellen eine neue Therapieform dar, die zunächst hauptsächlich bei fortgeschrittenen hämatologischen Malignomen eingesetzt wurde und sich mittlerweile zu einem breiten Spektrum an Therapien mit verschiedenen Antigenen entwickelt hat. Dank verbesserter Produktionsmethoden eröffnen sie zudem die Möglichkeit früherer Therapien. Bei Patienten mit Lymphomen und Blutkrebs stehen CD19-gerichtete CAR-T-Zellen weiterhin im Mittelpunkt, während BCMA-gerichtete Therapien neue Behandlungsoptionen für Patienten mit multiplem Myelom bieten. Auch die Herstellungsprozesse werden stetig verbessert: von kürzeren Transplantationszeiten über standardisierte Abläufe und optimierte Freigabetests bis hin zu deutlich höheren Produktionsvolumina.
Zukünftig werden immer mehr Märkte entstehen, und es wird vermehrt Krebsbehandlungszentren und Zelltherapien geben. China wird als größtes Land für klinische Entwicklung und Produktion – neben Indien – die treibende Kraft hinter diesen Veränderungen sein. Auch andere asiatische Märkte bieten Alternativen und kostengünstigere Optionen für das multiple Myelom. Dies wird durch vereinfachte Zulassungsverfahren und den Aufbau dezentraler Produktionsstätten ermöglicht, die durch notwendige Investitionen in die Behandlung und das Management von Toxizitäten gefördert werden. Regulatorische Vereinfachungen, der Ausbau dezentraler Kapazitäten durch Investitionen und die zunehmende Erfahrung im Umgang mit Toxizitäten werden voraussichtlich zu einer breiten Akzeptanz der Therapie und einem verbesserten Zugang zur Behandlung beitragen.
Berichtsumfang zum Markt für CAR-T-Zelltherapie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4.482,18 Millionen US-Dollar |
| Marktgröße bis 2034 | 19.314,55 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 17,6 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse der CAR-T-Zelltherapie
Die Entwicklung des Marktes für CAR-T-Zelltherapie wird durch die medizinische Notwendigkeit des Patientenwunsches nach anhaltenden Behandlungsergebnissen bei rezidivierenden oder nicht mehr ansprechenden (refraktären) hämatologischen Krebserkrankungen sowie durch zunehmende Wirksamkeitsnachweise in früheren Therapielinien vorangetrieben. Die gesamte Prozesskette umfasst die Patientenidentifizierung, die Leukapherese (Zellgewinnung), den Zelltransport, die genetische Modifizierung, die Zellkulturvermehrung, die Qualitätssicherung, die Prüfung des Endprodukts, die Verabreichung der Konditionierungsmedikamente, die Therapie selbst und die Nachsorge. An jedem einzelnen Punkt bestehen Möglichkeiten zur Einführung neuer Technologien und zur Einbindung spezialisierter Dienstleister.
Die Produktion ist nach wie vor ein Schlüsselfaktor in der Lieferkette, da autologe Therapien auf patienteneigenem Material und streng regulierten Produktionsbedingungen im Markt für CAR-T-Zelltherapien basieren. Daher konzentrieren sich Unternehmen auf die Steigerung der Produktionsautomatisierung, die Optimierung des Warenflusses entlang der Vertriebskette, die Durchführung detaillierter Tests und die Standardisierung der Produktionsprozesse. Eine schnellere Fertigung kann die Verfügbarkeit von Therapien erhöhen und operative Engpässe beseitigen. Darüber hinaus hat die Abschaffung der US-amerikanischen REMS-Anforderungen im Jahr 2025 den Verwaltungsaufwand für zugelassene CD19- und BCMA-gerichtete Therapien reduziert.
Der Markt für CAR-T-Zelltherapie ist ein heterogener Markt mit internationalen Pharmaunternehmen, spezialisierten Zelltherapieanbietern und innovativen Unternehmen, die vorwiegend in China tätig sind. Zu den führenden Pharmaunternehmen mit etablierten und erfolgreichen Produktlinien zählen Bristol-Myers Squibb, Novartis, Gilead Sciences und Johnson & Johnson. Regional konkurrierende Unternehmen wie JW (Cayman) Therapeutics, Innovent Biologics und Shanghai Fosun Pharmaceutical (Group) bieten unterschiedliche Produkte an. Autolus Therapeutics und CARsgen Therapeutics Holdings verfolgen hingegen eine andere Entwicklungspipeline als ihre Wettbewerber.
Die Marktführerschaft hängt maßgeblich von der Entwicklung neuer Indikationen, der Produktionsstärke, dem Netzwerk von Behandlungszentren, der Exzellenz in der klinischen Praxis und der Kostenkontrolle ab. Auch die Investitionen in die Entwicklung verlagern sich hin zu verbesserten T-Zell-Varianten (Next-Generation-Konstrukte) und neuen Zellherstellungsverfahren. CARsgen hat beispielsweise gezeigt, dass T-Zell-Therapien von Blutkrebs auf solide Tumore ausgeweitet werden können und damit ein neues Wettbewerbsfeld für Zelltherapieentwickler eröffnet. Dies gelang durch die Zulassung von Satri-cel im Jahr 2026 zur Behandlung von Gastrin-produzierenden Tumoren des Magens oder des gastroösophagealen Übergangs (CLDN18.2-positiver Typ).
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
CAR-T-Zelltherapie-Markt: Strategische Einblicke
Regionale Einblicke
Markt für CAR-T-Zelltherapie in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 44–48 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,8–18,2 % wachsen. Die USA dominieren die regionale Entwicklung aufgrund ihres flächendeckenden Netzes von Behandlungszentren, etablierter Erstattungsmechanismen, einer umfassenden Infrastruktur für klinische Studien und der Konzentration kommerzieller CAR-T-Zelltherapie-Hersteller. Kanada trägt durch den Ausbau hämatologischer Programme und die Verbesserung des Zugangs zu Zelltherapien dazu bei.
Das regionale Ökosystem profitiert von erfahrenen Onkologiespezialisten, etablierten Leukapherese-Kapazitäten, spezialisierten Produktionsnetzwerken und intensivmedizinischen Kapazitäten zur Behandlung von therapiebedingten Toxizitäten. Die zunehmende Anwendung von Therapien in früheren Behandlungsphasen ist ein weiterer struktureller Wachstumsfaktor, da zugelassene Therapien immer häufiger auch Patienten außerhalb stark vorbehandelter Populationen zugutekommen. Die regulatorischen Erfahrungen mit Zytokin-Freisetzungssyndrom (CRS) und neurologischen Toxizitäten tragen ebenfalls zur operativen Weiterentwicklung bei. Der Ausbau gemeindenaher Behandlungsnetzwerke könnte den geografischen Zugang schrittweise verbessern und gleichzeitig die spezifischen Überwachungsanforderungen im Markt für CAR-T-Zelltherapien aufrechterhalten.
US-Markt für CAR-T-Zelltherapie
Es wird geschätzt, dass die USA im Jahr 2025 82–86 % des nordamerikanischen Umsatzes ausmachen werden, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,5–18,0 % im Zeitraum 2026–2034. Diese führende Position ist auf die umfassende kommerzielle Verfügbarkeit, spezialisierte Behandlungszentren, eine günstige onkologische Infrastruktur und eine starke klinische Entwicklungstätigkeit im Bereich der gegen CD19 und BCMA gerichteten Therapien zurückzuführen.
Große, etablierte Unternehmen sind in den USA stark in verschiedenen Bereichen der Lymphom-, Leukämie- und Myelomtherapie engagiert. Der Einsatz neuer Medikamente ist ein wichtiger Trend, der darauf hindeutet, dass Therapielinien früher als bisher eingesetzt werden und die Kriterien für die Patienteneignung erweitert wurden. Die Abschaffung der REMS-Pflicht für zugelassene autologe CD19- und BCMA-gerichtete Therapeutika im Jahr 2025 würde für die teilnehmenden Krankenhäuser eine Lockerung der Zertifizierungs- und Verfügbarkeitsbeschränkungen bedeuten – von der sofortigen Verfügbarkeit von Cilizumab bis hin zu einer höheren Versorgungsstufe. Dies könnte dazu führen, dass ein breiteres Patientenspektrum von diesen Medikamenten profitiert. Sowohl vom Markt als auch von den Patienten besteht eine steigende Nachfrage nach Medikamenten, die so früh wie möglich verabreicht werden können.
Europäischer Markt für CAR-T-Zelltherapie
Europa wird voraussichtlich 2025 einen Marktanteil von 23–27 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,0–18,5 % wachsen. Deutschland ist aufgrund seiner fortschrittlichen hämatologischen Infrastruktur, spezialisierten Zentren und etablierten Erstattungswege ein führender Markt. Großbritannien hat durch spezialisierte NHS-Zentren eine zentrale Expertise in der Zelltherapie aufgebaut, während Frankreich akademische Onkologiekapazitäten mit nationaler Gesundheitskoordination verbindet.
Italien und Spanien erweitern den Zugang zu Zelltherapien, da qualifizierte Zentren ihre Kapazitäten ausbauen. Europaweit wird die Nachfrage durch regulatorische Harmonisierung, nationale Erstattungsentscheidungen, die Akkreditierung von Behandlungszentren und Investitionen in spezialisierte Produktionslogistik beeinflusst. Die Region verzeichnet zudem eine breitere Anwendung zugelassener Indikationen. Unterschiede in den Erstattungs- und Überweisungsstrukturen wirken sich jedoch weiterhin darauf aus, wie schnell Patienten Zugang zu kommerziellen CAR-T-Zelltherapien erhalten.
Markt für CAR-T-Zelltherapie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 2025 einen Marktanteil von 18–22 % erreichen und im Zeitraum 2026–2034 ein jährliches Wachstum von 19,0–21,0 % verzeichnen. Damit ist er die am schnellsten wachsende große Region. China führt die regionale Entwicklung an, unterstützt durch einheimische Zelltherapieunternehmen, umfangreiche klinische Forschung und eine wachsende Behandlungsinfrastruktur. Japan und Südkorea verfügen über ausgereifte regulatorische und onkologische Rahmenbedingungen, während Indien und Australien ihre Kapazitäten ausbauen.
Chinas regulatorische Fortschritte sind besonders bedeutsam, da Satri-cel im Juni 2026 als erste weltweit zugelassene CAR-T-Zelltherapie für einen soliden Tumor auf den Markt kam. Diese Entwicklung erweitert das Spektrum der anvisierbaren Therapien und fördert weitere Innovationen bei der Antigenauswahl, der Herstellung und der gezielten Behandlung solider Tumore in der gesamten Region.
Rest der Welt CAR-T-Zelltherapie-Markt
Der Rest der Welt wird voraussichtlich ein Entwicklungsmarkt mit einem Anteil von 11,0 % bis 11,6 % bleiben, der jedoch zunehmend an Bedeutung gewinnt. Unterstützt wird dies durch den verbesserten Zugang zu fortschrittlichen onkologischen Behandlungen, den Ausbau der spezialisierten Gesundheitsinfrastruktur und das wachsende Interesse an Zelltherapien. Länder in Lateinamerika und anderen Schwellenländern stärken schrittweise ihre Kapazitäten für die Behandlung komplexer Krebserkrankungen und schaffen so Chancen für CAR-T-Zelltherapien, da die Behandlungszentren die erforderliche klinische Expertise und Patientenüberweisungsnetzwerke aufbauen.
Das Wachstum wird durch hohe Behandlungskosten, die begrenzte Verfügbarkeit spezialisierter Zelltherapiezentren, regulatorische Hürden sowie Herstellungs- und Logistikanforderungen gebremst. Investitionen in die onkologische Infrastruktur der Maximalversorgung, internationale Kooperationen und regionale Überweisungsnetzwerke dürften den Zugang jedoch verbessern. Partnerschaften mit globalen Therapieentwicklern, Verbesserungen bei der Zellgewinnung und dem Zelltransport sowie ein wachsendes klinisches Bewusstsein könnten die Einführung der CAR-T-Zelltherapie in den übrigen Weltmärkten schrittweise fördern.
Segmentierungsanalyse
Zielantigen
CD19 und BCMA stellen die wichtigsten Zielantigenkategorien dar, wobei für dieses Segment ein jährliches Wachstum von 17,0–19,0 % im Zeitraum 2026–2034 erwartet wird. CD19 ist bei B-Zell-Malignomen weiterhin stark etabliert, während BCMA beim multiplen Myelom zunehmend an Bedeutung gewinnt. Zukünftige Wettbewerber werden sich auf Antigenpersistenz, Ansprechdauer, Sicherheit und Möglichkeiten für Kombinations- oder Sequenztherapien konzentrieren.
- CD19: CD19-gerichtete Therapien haben eine starke Marktposition aufgrund ihrer etablierten Anwendung bei B-Zell-Lymphomen und akuter lymphatischer Leukämie, die durch zahlreiche zugelassene Produkte und umfangreiche klinische Erfahrung gestützt wird.
- BCMA: BCMA-gerichtete Therapien sind bei multiplem Myelom von strategischer Bedeutung, da der zunehmende Einsatz in früheren Behandlungsstadien und die kontinuierliche klinische Entwicklung eine anhaltende Nachfrage stützen.
Anzeige
Die Nachfrage nach dieser Indikation wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,0–19,0 % steigen, wobei Lymphome weiterhin die größte Indikationskategorie im Markt für CAR-T-Zelltherapie darstellen. Breitere Zulassungen, zunehmende Vertrautheit der Ärzte mit der Therapie und der Einsatz in früheren Behandlungsstadien fördern die Akzeptanz. Es wird erwartet, dass das multiple Myelom eine starke Dynamik verzeichnen wird, da BCMA-gerichtete Therapien immer häufiger eingesetzt werden.
- Lymphome: Lymphome stellen die führende Indikation dar, da mehrere gegen CD19 gerichtete Produkte für großzellige B-Zell-Lymphome und verwandte Lymphom-Subtypen zugelassen sind, wodurch die breiteste etablierte Behandlungsbasis geschaffen wurde.
- Leukämie: Die Leukämie bleibt von strategischer Bedeutung, da die gegen CD19 gerichtete Therapie bei ausgewählten Patienten mit akuter lymphatischer B-Zell-Leukämie dauerhafte Erfolge gezeigt hat.
- Multiples Myelom: Das multiple Myelom gewinnt zunehmend an Bedeutung, da BCMA-gerichtete Therapien die Behandlungsmöglichkeiten für Patienten mit rezidivierter oder refraktärer Erkrankung erweitern und sich in Richtung früherer Behandlungsphasen bewegen.
Endbenutzer
Die Endnachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,5–18,5 % steigen, wobei Krankenhäuser und spezialisierte Kliniken ihre dominierende Position im Markt für CAR-T-Zelltherapie beibehalten werden. Die Komplexität der Zellgewinnung, -konditionierung, -infusion, Toxizitätsüberwachung und des Notfallmanagements spricht für Einrichtungen mit multidisziplinären onkologischen Kompetenzen und einer fortschrittlichen Infrastruktur für die unterstützende Versorgung.
- Krankenhäuser und Fachkliniken: Diese Einrichtungen stellen den wichtigsten Behandlungsort dar, da sie hämatologische Expertise, Infrastruktur für die Zelltherapie, intensive Überwachung und Zugang zu multidisziplinären Teams bieten, die für die Durchführung komplexer Behandlungen erforderlich sind.
- Ambulante Operationszentren: Ambulante Zentren könnten mit zunehmender Reife der Überwachungsprotokolle an Bedeutung gewinnen, ihre Einführung wird jedoch weiterhin durch die Anforderungen an eine fachärztliche Betreuung und einen schnellen Zugang zu Akutversorgungsleistungen eingeschränkt.
- Andere: Zu den anderen Settings gehören spezialisierte Behandlungsnetzwerke und neu entstehende dezentrale Modelle, die die Nachsorge, die Patientenkoordination oder ausgewählte Komponenten des umfassenderen Behandlungspfads unterstützen können.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser und Fachkliniken |
Hoch |
Fachzentren |
Reifen |
|
Ambulante Operationszentren |
Niedrig |
Ambulante Schicht |
Aufkommen |
|
Andere |
Medium |
Dezentralisierung der Pflege |
Skalierung |
Markt für CAR-T-Zelltherapie: Wachstumstreiber und Wirkungsanalyse
Ausweitung auf frühere Behandlungslinien
Der Einsatz in früheren Therapielinien verändert die kommerziellen Möglichkeiten, indem er den Kreis der infrage kommenden Patienten erweitert und die Positionierung der Zelltherapie innerhalb der Behandlungsalgorithmen im CAR-T-Zelltherapie-Markt beeinflusst. Ein früherer Einsatz kann die Wahrscheinlichkeit erhöhen, dass Patienten die Therapie vor einem fortgeschrittenen Krankheitsverlauf oder einer Verschlechterung des Allgemeinzustands erreichen. Die regulatorische Erweiterung auf weitere Indikationen ist daher strategisch wichtig, da sie die Behandlungszahlen steigern kann, ohne allein auf das Wachstum der zugrunde liegenden Krebspatientenpopulation angewiesen zu sein. Die Ausweitung der CARVYKTI-Therapie von Johnson & Johnson auf Patienten nach mindestens einer Vortherapielinie verdeutlicht, wie ein früherer Eingriff die Anwendungsmöglichkeiten erweitern kann. Für Hersteller erhöht die Anwendung in früheren Therapielinien auch die Bedeutung von Vergleichsdaten, der Therapiesequenzierung, der Überweisungswege, der Erstattungsverhandlungen und der Kapazitätsplanung in autorisierten Behandlungszentren.
Fortschritte in der Zelltechnik und -herstellung
Fortschritte im Zell-Engineering verbessern die Möglichkeiten von Entwicklern, T-Zellen für eine stärkere Antigen-Erkennung, längere Persistenz und kontrollierte Aktivität zu modifizieren. Innovationen in der Produktion sind ebenso wichtig, da autologe Therapien eine individualisierte Herstellung und strenge Qualitätskontrollen erfordern. Verbesserungen in der Prozessautomatisierung, der Verarbeitung in geschlossenen Systemen, der analytischen Testverfahren und der Logistikkoordination können die betriebliche Variabilität reduzieren und den Durchsatz erhöhen. Unternehmen mit skalierbaren Produktionsnetzwerken können daher nicht nur durch klinische Wirksamkeit, sondern auch durch Behandlungsverfügbarkeit und Produktionszuverlässigkeit konkurrieren. Kürzere Zeitspannen zwischen Blutentnahme und Transplantation können insbesondere für Patienten mit schnell fortschreitender Erkrankung von großem Wert sein. Mit der Weiterentwicklung von Produktionsplattformen eröffnen sich Chancen für spezialisierte Anbieter von viralen Vektoren, Reagenzien, analytischen Assays, Kryokonservierungssystemen und Zellverarbeitungsanlagen, sich am breiteren Ökosystem des CAR-T-Zelltherapie-Marktes zu beteiligen.
Zunehmende Krebsbelastung und ungedeckter Bedarf bei rezidivierender Erkrankung
Die weltweit zunehmende Krebsbelastung bietet ein breites klinisches Umfeld für fortschrittliche Zelltherapien. Die Internationale Agentur für Krebsforschung (IARC) schätzte für 2024 weltweit 20,6 Millionen neue Krebsfälle und 9,8 Millionen Todesfälle durch Krebs. Dies unterstreicht den anhaltenden Bedarf an effektiveren Behandlungsstrategien. Bei hämatologischen Malignomen stehen Patienten, die nach mehreren systemischen Therapien einen Rückfall erleiden, oft nur begrenzte dauerhafte Behandlungsoptionen zur Verfügung. Dies eröffnet ein großes Potenzial für Therapien, die tiefgreifende Remissionen erzielen können. Die kontinuierliche Identifizierung geeigneter Patienten, verbesserte Überweisungswege und ein gesteigertes Bewusstsein unter Hämatologen können die Inanspruchnahme von Behandlungen erhöhen. Der kommerzielle Nutzen ist dort am größten, wo sich Diagnose, Kostenerstattung, spezialisierte Expertise und die Kapazität von Behandlungszentren parallel entwickeln.
Markt für CAR-T-Zelltherapie: Zukunftstrends
Erweiterung über hämatologische Malignome hinaus
Die Ausweitung der Therapie auf solide Tumoren dürfte sich zu einer der wichtigsten zukünftigen Entwicklungen entwickeln. Die Zulassung von Satri-cel im Juni 2026 für CLDN18.2-positives, HER2-negatives fortgeschrittenes Magen- oder Ösophaguskarzinom schuf einen neuen kommerziellen Präzedenzfall für die CAR-T-Zelltherapie außerhalb hämatologischer Krebserkrankungen. Die zukünftige Entwicklung wird sich zunehmend auf tumorspezifische Antigene, Zellmigration, Persistenz, Resistenzen im Tumormikromilieu und Strategien zur Begrenzung der Aktivität außerhalb des Tumors konzentrieren. Erfolgreiche Produkte für solide Tumoren könnten die Zielgruppe erheblich erweitern und neue Anforderungen an Produktionsstätten und Behandlungszentren im Markt für CAR-T-Zelltherapie schaffen.
Stärkerer Fokus auf Behandlungskomfort und Fertigungsgeschwindigkeit
Mit zunehmender Verbreitung von Zelltherapien dürfte der Behandlungskomfort ein immer wichtigeres Unterscheidungsmerkmal werden. Entwickler werden voraussichtlich Produktionsplattformen priorisieren, die Durchlaufzeiten verkürzen, die Chargenkonsistenz verbessern und die logistische Komplexität reduzieren. Mehr Automatisierung und digitale Rückverfolgbarkeit könnten die Echtzeit-Identifizierung und -Verwahrung von Proben über die Gewinnung, Produktion und Freigabe bis hin zur Verabreichung unterstützen. Längerfristig könnte auch das Interesse an allogenen oder sofort verfügbaren Therapien steigen, wobei klinische Wirksamkeit, Immunreaktionen und Sicherheit weiterhin wichtige Entwicklungskriterien darstellen. Eine schnellere Produktion und eine besser planbare Logistik könnten den Zugang für Patienten mit schnell fortschreitender Erkrankung verbessern.
Marktchancen für die CAR-T-Zelltherapie
Entwicklung regionaler Produktions- und Behandlungsnetzwerke
Regionale Produktionsnetzwerke bieten Unternehmen, die ihren Zugang über etablierte nordamerikanische und europäische Zentren hinaus erweitern möchten, eine wichtige Chance. Der Aufbau von Produktions- und Logistikkapazitäten in der Nähe der Behandlungszentren kann die Transportkomplexität reduzieren, schnellere Bearbeitungszeiten ermöglichen und die Resilienz patientenspezifischer Lieferketten verbessern. Der asiatisch-pazifische Raum ist besonders attraktiv, da China, Japan, Südkorea und Indien zunehmend hochentwickelte Zelltherapie-Ökosysteme entwickeln. Partnerschaften zwischen Pharmaunternehmen, Krankenhäusern, Auftragsentwicklungs- und -herstellungsunternehmen (CDMOs) und Logistikdienstleistern könnten integrierte regionale Modelle schaffen. Investitionsentscheidungen sollten Standorte mit einer starken onkologischen Infrastruktur, qualifiziertem Personal für die Zellverarbeitung, planbaren regulatorischen Rahmenbedingungen und ausreichendem Patientenaufkommen priorisieren.
Kostenoptimierte CAR-T-Verabreichungsmodelle
Die Kostenoptimierung bietet eine weitere strategische Chance, insbesondere in Schwellenländern, wo die konventionelle autologe Herstellung den Zugang einschränken kann. Entwickler können kostengünstigere Produktionsabläufe, regionale Fertigung, standardisierte klinische Protokolle und Partnerschaften mit öffentlichen Gesundheitssystemen anstreben. Indien und China bieten geeignete Rahmenbedingungen für die Erprobung wirtschaftlich differenzierter Modelle, da beide Märkte über große Patientenpopulationen und wachsende Kapazitäten im Bereich der Zelltherapie verfügen. Unternehmen können zudem modulare Fertigung, gemeinsame Behandlungsinfrastruktur und Technologietransfervereinbarungen in Betracht ziehen, um die Fixkosten zu senken. Eine erfolgreiche Kostenoptimierung erfordert die Aufrechterhaltung der Produktqualität, die Einhaltung regulatorischer Vorgaben, die Rückverfolgbarkeit und die Patientensicherheit bei gleichzeitiger Reduzierung der Gesamtbelastung durch die Behandlung. Dieser Ansatz könnte eine breitere Marktdurchdringung in Märkten mit begrenzten Erstattungsmöglichkeiten ermöglichen.
Aktuelle Entwicklungen
- Juni 2026: CARsgen Therapeutics Holdings Limited gab bekannt, dass die chinesische Arzneimittelbehörde (NMPA) Satricabtagene Autoleucel (Satri-cel) für fortgeschrittenes Magen- oder Ösophaguskarzinom mit CLDN18.2-Positivität und HER2-Negativität nach mindestens zwei Vortherapien zugelassen hat. Diese Zulassung ist die weltweit erste CAR-T-Zelltherapie für einen soliden Tumor und erweitert das strategische Spektrum der Zelltherapieentwicklung erheblich.
- Februar 2026: Gilead Sciences, Inc. gab bekannt, dass die US-amerikanische Arzneimittelbehörde FDA eine Aktualisierung der Verschreibungsinformationen für Yescarta genehmigt hat. Die bisherige Anwendungsbeschränkung für Patienten mit rezidiviertem oder refraktärem primärem ZNS-Lymphom wurde aufgehoben. Diese Entscheidung erweiterte die Patientengruppe, für die die CD19-gerichtete Therapie infrage kommt, und stärkte ihre Position bei aggressivem Lymphom.
- Juni 2025: Bristol-Myers Squibb gab bekannt, dass die US-amerikanische Arzneimittelbehörde FDA Breyanzi für Erwachsene mit rezidiviertem oder refraktärem Marginalzonenlymphom nach mindestens zwei vorangegangenen systemischen Therapielinien zugelassen hat. Die Zulassung erweiterte das Anwendungsgebiet von Breyanzi auf eine fünfte Krebsart und verstärkte den Wettbewerb um breiter anwendbare CD19-gerichtete Therapien.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -