
Descripción general del mercado de la terapia con células CAR-T: ingresos, demanda y tendencias.
Tamaño y pronóstico del mercado de terapia con células CAR-T (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por antígeno objetivo (CD19 y BCMA), indicación (linfomas, leucemia y mieloma múltiple), usuario final (hospitales y clínicas especializadas, centros quirúrgicos ambulatorios y otros) y geografía (América del Norte, Europa, Asia Pacífico, resto del mundo).
- Estado : Publicada
- Código de informe : TIPRE00029935
- Categoría : Ciencias de la vida
- Número de páginas : 247
- Formatos de informe disponibles :


- Fecha de última actualización : October 07, 2026


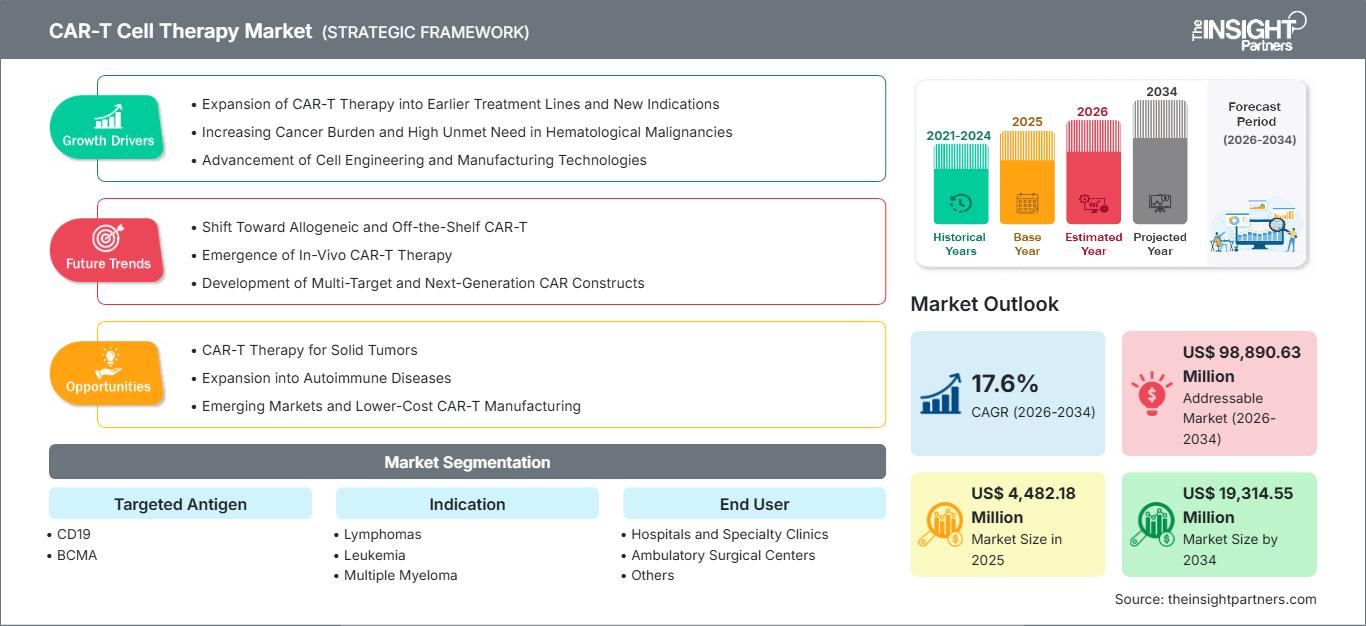
Tamaño del mercado en 2025
4.482,18 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 19.314,55 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
17,6 %
Índice de crecimiento
Mercado potencial
98.890,63 millones de dólares estadounidenses
(2026-2034)
El mercado de la terapia con células CAR-T alcanzó un valor de 4.482,18 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 19.314,55 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 17,6 % durante el período 2026-2034. Este mercado se está configurando gracias a la creciente adopción clínica, la mayor elegibilidad para las líneas de tratamiento, los avances en ingeniería celular y el aumento de la inversión en infraestructura de fabricación y tratamiento en los principales mercados oncológicos.
Norteamérica es un mercado crucial, respaldado por departamentos de terapia oncológica bien desarrollados, una cobertura médica integral, la colaboración de equipos de hematología y oncología altamente experimentados y una amplia gama de fármacos en el campo, algunos de los cuales ya están aprobados. Se prevé que Norteamérica crezca a una tasa promedio de entre el 16,8 % y el 18,2 % entre 2026 y 2034, principalmente debido al uso de terapias iniciales y la expansión de los centros de terapia celular.
Evaluación y perspectivas del mercado de la terapia con células CAR-T
- América del Norte: Se estima que la región representará entre el 44 % y el 48 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 16,8 % al 18,2 % entre 2026 y 2034, gracias a la infraestructura de tratamiento establecida, el reembolso y la ampliación de las indicaciones.
- EE. UU.: Se estima que EE. UU. representará entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 16,5 % al 18,0 % durante el período 2026-2034, respaldada por extensas redes de centros de tratamiento y el desarrollo de la normativa.
- Europa: Se estima que Europa tendrá una cuota de mercado del 23-27% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 17,0-18,5% durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 18 % y el 22 % de la cuota de mercado en 2025 y se prevé que registre la tasa de crecimiento anual compuesta (CAGR) más rápida, entre el 19,0 % y el 21,0 %, durante el período 2026-2034, liderada por China, Japón, Corea del Sur e India.
- Segmento más importante: Se estima que los linfomas representarán una cuota de mercado del 47-51% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 16,5-18,0% durante el período 2026-2034, lo que refleja la amplitud de las terapias aprobadas dirigidas al CD19.
- Segmento de alto crecimiento: Se estima que el mieloma múltiple representará entre el 28 % y el 32 % de los casos en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 18,5 % al 20,5 % durante el período 2026-2034, gracias a la creciente utilización de tratamientos dirigidos a BCMA.
- Empresas clave analizadas en detalle: Bristol-Myers Squibb Company, Novartis AG, Gilead Sciences, Inc., Johnson & Johnson, JW (Cayman) Therapeutics Co., Ltd., Innovent Biologics, Inc., Autolus Therapeutics plc, Shanghai Fosun Pharmaceutical (Group) Co., Ltd., Immunoadoptive Cell Therapy Private Limited y CARsgen Therapeutics Holdings Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las células CAR-T representan una nueva ola de tratamientos que, inicialmente, se utilizaban principalmente para neoplasias hematológicas en etapas avanzadas de la enfermedad y han evolucionado hasta convertirse en un arsenal con diversos antígenos, además de ofrecer la posibilidad de terapias más tempranas en combinación con una producción más eficaz. En pacientes con linfoma y cáncer de sangre, las terapias CAR-T dirigidas a CD19 siguen siendo fundamentales, pero las terapias dirigidas a BCMA han brindado diferentes opciones para el tratamiento de pacientes con mieloma múltiple. La fabricación también está avanzando a pasos agigantados, reduciendo los tiempos de transfusión, estandarizando los procesos, mejorando las pruebas de liberación y aumentando significativamente el volumen de producción.
En el futuro, surgirán cada vez más mercados, además de la creación de centros de tratamiento oncológico y terapias celulares. China, como principal país de desarrollo clínico y con capacidad de producción a gran escala, impulsará los cambios más importantes. Además de India, otros mercados asiáticos también ofrecen alternativas más económicas para el mieloma múltiple mediante la simplificación de los procesos regulatorios y el desarrollo de la fabricación descentralizada a través de las inversiones necesarias, dado que se prevé una mejora en el manejo de la toxicidad. Se espera que la simplificación regulatoria, el desarrollo de capacidades descentralizadas mediante la inversión y la mayor experiencia en el manejo de la toxicidad contribuyan a la adopción generalizada de la terapia y a una mayor accesibilidad al tratamiento.
Alcance del informe de mercado de la terapia con células CAR-T
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 4.482,18 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 19.314,55 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 17,6% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la terapia con células CAR-T
El desarrollo del mercado de la terapia con células CAR-T se ve impulsado por la justificación médica de la demanda de los pacientes por obtener resultados duraderos en el caso de cánceres hematológicos que han reaparecido tras el tratamiento o que ya no responden a él (refractarios), así como por el aumento de las pruebas de eficacia en líneas de tratamiento más tempranas. La cadena completa incluye la identificación del paciente, la leucoaféresis (recolección y transporte de las células), la modificación mediante ingeniería genética, la amplificación del cultivo, el control de calidad, las pruebas del producto final, la administración de los fármacos de acondicionamiento, la administración del tratamiento y el seguimiento posterior al tratamiento. En cada etapa existen posibilidades para la introducción de nuevas tecnologías y la participación de proveedores de servicios especializados.
La producción sigue siendo fundamental para la cadena de suministro, ya que los tratamientos autólogos dependen del material inicial del paciente y de un entorno de producción estrictamente regulado en el mercado de la terapia con células CAR-T. Por ello, las empresas se centran en aumentar la automatización de la producción, organizar el flujo de mercancías a través de la cadena de distribución, realizar pruebas exhaustivas y estandarizar los procesos de producción. Una mayor rapidez en la fabricación puede aumentar la disponibilidad del tratamiento y aliviar los cuellos de botella operativos. Además, la eliminación en 2025 de los requisitos del programa REMS de EE. UU. también ha aliviado algunas cargas administrativas para las terapias dirigidas a CD19 y BCMA aprobadas.
En el mercado de la terapia con células CAR-T, la competencia está conformada por una variada gama de empresas farmacéuticas internacionales, especialistas en terapia celular e innovadores que operan principalmente desde China. Entre las principales compañías farmacéuticas con líneas de productos comerciales consolidadas y de gran éxito se encuentran Bristol-Myers Squibb, Novartis AG, Gilead Sciences, Inc. y The Johnson & Johnson. A nivel regional, destacan empresas como JW (Cayman) Therapeutics Co. Ltd., Innovent Biologics, Inc. y Shanghai Fosun Pharmaceutical (Group) Co. Ltd., que ofrecen diversos productos. Por su parte, Autolus Therapeutics plc y CARsgen Therapeutics Holdings Limited cuentan con una cartera de desarrollo distinta a la de sus competidores.
El liderazgo en el mercado depende en gran medida del desarrollo de nuevas indicaciones, la capacidad de fabricación, la red de centros de tratamiento, la distinción de la práctica clínica y el control de costes. Asimismo, la inversión en desarrollo se está orientando hacia versiones mejoradas de células T (construcciones de nueva generación) y nuevos métodos de fabricación celular. CARsgen, por ejemplo, ha demostrado que las terapias con células T pueden aplicarse a tumores sólidos en lugar de cánceres hematológicos, abriendo así un nuevo campo de batalla para los desarrolladores de terapias celulares, gracias a la aprobación en 2026 de Satri-cel para el tratamiento de tumores productores de gastrina del estómago o la unión gastroesofágica (tipo CLDN18.2 positivo).
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la terapia con células CAR-T: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de terapia celular CAR-T
Se estima que Norteamérica representará entre el 44 % y el 48 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 16,8 % al 18,2 % durante el periodo 2026-2034. Estados Unidos domina la actividad regional debido a su amplia red de centros de tratamiento, sus mecanismos de reembolso establecidos, su extensa infraestructura para ensayos clínicos y la concentración de fabricantes comerciales de terapias CAR-T. Canadá contribuye mediante la expansión de sus programas de hematología y la mejora del acceso a las terapias celulares.
El ecosistema regional se beneficia de especialistas en oncología con amplia experiencia, capacidades consolidadas de leucaféresis, redes de fabricación especializadas y capacidad de cuidados intensivos para el manejo de las toxicidades relacionadas con el tratamiento. La adopción de tratamientos de primera línea es otro factor de crecimiento estructural, ya que las terapias aprobadas se están extendiendo cada vez más a poblaciones que ya han recibido tratamientos intensivos. La experiencia regulatoria con el síndrome de liberación de citoquinas (SLC) y las toxicidades neurológicas también respalda la maduración operativa. La expansión a redes de tratamiento vinculadas a la comunidad podría mejorar gradualmente el acceso geográfico, manteniendo al mismo tiempo los requisitos de monitorización especializada en el mercado de la terapia con células CAR-T.
Mercado estadounidense de terapia celular CAR-T
Se estima que Estados Unidos representará entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 16,5 % al 18,0 % durante el período 2026-2034. Su liderazgo refleja una amplia disponibilidad comercial, centros de tratamiento especializados, una infraestructura oncológica favorable y una sólida actividad de desarrollo clínico en terapias dirigidas a CD19 y BCMA.
Las grandes corporaciones convencionales participan activamente en diversas áreas relacionadas con el linfoma, la leucemia y el mieloma en Estados Unidos. El uso de fármacos ha sido una tendencia importante, lo que indica que las líneas de tratamiento se están adelantando y que los requisitos de elegibilidad de los pacientes se han ampliado ligeramente. La eliminación en 2025 del requisito REMS para las terapias autólogas aprobadas dirigidas a CD19 y BCMA supondría una disminución de las restricciones de certificación y disponibilidad, pasando del nivel de tratamiento inmediato al de cilizumab, para los hospitales participantes, lo que podría resultar en un mayor número de pacientes que se beneficien de estos fármacos. Existe una creciente demanda, tanto del mercado como de los pacientes, de medicamentos que puedan administrarse lo antes posible.
Mercado europeo de terapia celular CAR-T
Se estima que Europa tendrá una cuota de mercado del 23-27% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 17,0-18,5% durante el periodo 2026-2034. Alemania es un mercado líder gracias a su avanzada infraestructura hematológica, sus centros especializados y sus sistemas de reembolso establecidos. El Reino Unido ha desarrollado una experiencia centralizada en terapia celular a través de centros especializados del NHS, mientras que Francia combina capacidades académicas en oncología con la coordinación nacional de la atención sanitaria.
Italia y España están ampliando el acceso a medida que los centros cualificados aumentan sus capacidades en terapia celular. En toda Europa, la demanda se ve influenciada por la armonización regulatoria, las decisiones nacionales de reembolso, la acreditación de los centros de tratamiento y la inversión en logística de fabricación especializada. La región también está experimentando una mayor adopción de las indicaciones aprobadas. Sin embargo, las diferencias en las estructuras de reembolso y derivación siguen afectando al ritmo al que los pacientes pueden acceder a los tratamientos CAR-T comerciales.
Mercado de terapia celular CAR-T en la región Asia-Pacífico
Se estima que la región APAC representará entre el 18 % y el 22 % del mercado en 2025 y se proyecta que registre una tasa de crecimiento anual compuesta (TCAC) del 19 % al 21 % durante el período 2026-2034, lo que la convierte en la principal región de mayor crecimiento. China lidera el desarrollo regional, respaldada por empresas nacionales de terapia celular, una extensa investigación clínica y una infraestructura de tratamiento en expansión. Japón y Corea del Sur ofrecen ecosistemas oncológicos y regulatorios consolidados, mientras que India y Australia están desarrollando capacidades en este campo.
El progreso regulatorio de China es particularmente significativo, ya que Satri-cel se convirtió en la primera terapia CAR-T aprobada a nivel mundial para un tumor sólido en junio de 2026. Este avance amplía el panorama terapéutico potencial y fomenta una mayor innovación en la selección de antígenos, la fabricación y la focalización de tumores sólidos en toda la región.
Mercado de terapia celular CAR-T en el resto del mundo
Se prevé que el resto del mundo siga siendo un mercado en desarrollo, con una participación del 11,0 % al 11,6 %, pero cada vez más importante, gracias al mayor acceso a tratamientos oncológicos avanzados, las mejoras en la infraestructura sanitaria especializada y el creciente interés en las terapias celulares. Los países de América Latina y otros mercados emergentes están fortaleciendo gradualmente sus capacidades para el tratamiento de cánceres complejos, lo que genera oportunidades para las terapias CAR-T a medida que los centros de tratamiento desarrollan la experiencia clínica y las redes de derivación de pacientes necesarias.
El crecimiento se ve limitado por los altos costos del tratamiento, la escasa disponibilidad de centros especializados en terapia celular, las complejidades regulatorias y los requisitos de fabricación y logística. No obstante, se espera que las inversiones en infraestructura oncológica terciaria, las colaboraciones internacionales y las redes regionales de derivación mejoren el acceso. Las alianzas con desarrolladores de terapias globales, las mejoras en la recolección y el transporte de células, y una mayor concienciación clínica podrían impulsar gradualmente la adopción de la terapia CAR-T en el resto del mundo.
Análisis de segmentación
Antígeno objetivo
CD19 y BCMA representan las principales categorías de antígenos diana, y se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 17,0 % al 19,0 % durante el periodo 2026-2034. CD19 se mantiene firmemente establecido en las neoplasias malignas de células B, mientras que BCMA está ganando terreno en el mieloma múltiple. La competencia futura hará hincapié en la persistencia del antígeno, la durabilidad de la respuesta, la seguridad y las oportunidades para tratamientos combinados o secuenciales.
- CD19: Las terapias dirigidas a CD19 gozan de una sólida posición en el mercado debido a su uso consolidado en linfomas de células B y leucemia linfoblástica aguda, respaldado por múltiples productos aprobados y una amplia experiencia clínica.
- BCMA: Las terapias dirigidas a BCMA son estratégicamente importantes en el mieloma múltiple, donde su creciente uso en etapas tempranas del tratamiento y el continuo desarrollo clínico respaldan una demanda sostenida.
Indicación
Se prevé que la demanda de indicaciones aumente a una tasa de crecimiento anual compuesta (TCAC) del 17,0 % al 19,0 % durante el período 2026-2034, siendo los linfomas la principal categoría de indicaciones en el mercado de la terapia con células CAR-T. Las aprobaciones más amplias, la mayor familiaridad de los médicos y el inicio de tratamientos más tempranos están impulsando su adopción. Se espera que el mieloma múltiple experimente un fuerte crecimiento a medida que las terapias dirigidas a BCMA se utilicen con mayor frecuencia.
- Linfomas: Los linfomas representan la principal indicación, ya que existen múltiples productos dirigidos a CD19 aprobados para los subtipos de linfoma de células B grandes y linfomas relacionados, lo que crea la base de tratamiento establecida más amplia.
- Leucemia: La leucemia sigue siendo estratégicamente importante porque la terapia dirigida a CD19 ha demostrado respuestas duraderas en poblaciones seleccionadas de leucemia linfoblástica aguda precursora de células B.
- Mieloma múltiple: El mieloma múltiple está adquiriendo cada vez más importancia a medida que las terapias dirigidas a BCMA amplían las opciones de tratamiento para pacientes con enfermedad recidivante o refractaria y permiten avanzar hacia tratamientos más tempranos.
Usuarios finales
Se prevé que la demanda de los usuarios finales aumente a una tasa de crecimiento anual compuesta (TCAC) del 16,5 % al 18,5 % durante el período 2026-2034, y los hospitales y las clínicas especializadas mantendrán la posición dominante en el mercado de la terapia con células CAR-T. La complejidad de la recolección, el acondicionamiento, la infusión, el monitoreo de la toxicidad y el manejo de emergencias de las células favorece a los centros con capacidades oncológicas multidisciplinarias e infraestructura avanzada de cuidados de apoyo.
- Hospitales y clínicas especializadas: Estos centros representan el principal entorno de tratamiento, ya que proporcionan experiencia en hematología, infraestructura para terapia celular, monitorización intensiva y acceso a equipos multidisciplinarios necesarios para la administración de tratamientos complejos.
- Centros quirúrgicos ambulatorios: Los centros ambulatorios pueden adquirir relevancia selectiva a medida que los protocolos de monitorización maduran, aunque su adopción sigue estando limitada por los requisitos de supervisión especializada y el acceso rápido a los servicios de atención de urgencias.
- Otros entornos incluyen redes de tratamiento especializadas y modelos descentralizados emergentes que pueden brindar apoyo para el seguimiento, la coordinación del paciente o componentes seleccionados del proceso de tratamiento más amplio.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Hospitales y clínicas especializadas |
Alto |
Centros especializados |
Maduro |
|
Centros quirúrgicos ambulatorios |
Bajo |
Turno de pacientes ambulatorios |
Emergente |
|
Otros |
Medio |
Descentralización de la atención |
Escalada |
Factores de crecimiento del mercado de la terapia con células CAR-T y análisis de su impacto
Expansión a líneas de tratamiento anteriores
El avance hacia líneas de tratamiento más tempranas está transformando la oportunidad comercial al aumentar el número de pacientes elegibles y modificar la forma en que los médicos integran la terapia celular en los algoritmos de tratamiento en el mercado de la terapia con células CAR-T. El uso temprano puede mejorar la probabilidad de que los pacientes accedan a la terapia antes de una progresión extensa de la enfermedad o un deterioro en su estado funcional. Por lo tanto, la expansión regulatoria a través de las indicaciones es estratégicamente importante, ya que puede aumentar los volúmenes de tratamiento sin depender únicamente del crecimiento de la población de pacientes con cáncer subyacente. La expansión de CARVYKTI de Johnson & Johnson a pacientes después de al menos una línea de tratamiento previa ilustra cómo la intervención temprana puede ampliar su utilización. Para los fabricantes, la adopción de líneas de tratamiento más tempranas también aumenta la importancia de la evidencia comparativa, la secuenciación del tratamiento, las vías de derivación, las negociaciones de reembolso y la planificación de la capacidad en los centros de tratamiento autorizados.
Avances en la ingeniería y fabricación de células
Los avances en ingeniería celular están mejorando la capacidad de los desarrolladores para modificar las células T y lograr un mayor reconocimiento de antígenos, persistencia y actividad controlada. La innovación en la fabricación es igualmente importante, ya que las terapias autólogas requieren una producción individualizada y controles de calidad rigurosos. Las mejoras en la automatización de procesos, el procesamiento en sistemas cerrados, las pruebas analíticas y la coordinación logística pueden reducir la variabilidad operativa y mejorar el rendimiento. Por lo tanto, las empresas con redes de fabricación escalables pueden competir no solo en términos de eficacia clínica, sino también en cuanto a disponibilidad del tratamiento y fiabilidad de la producción. Los plazos de administración más cortos pueden ser especialmente valiosos para pacientes con enfermedades de rápida progresión. A medida que las plataformas de fabricación maduran, surgen oportunidades para que los proveedores especializados de vectores virales, reactivos, ensayos analíticos, sistemas de criopreservación y equipos de procesamiento celular participen en el ecosistema más amplio del mercado de la terapia con células CAR-T.
Aumento de la carga del cáncer y necesidades no cubiertas en la enfermedad recidivante.
La creciente carga mundial del cáncer proporciona un amplio contexto clínico para las terapias celulares avanzadas. La Agencia Internacional para la Investigación del Cáncer estimó 20,6 millones de nuevos casos de cáncer en todo el mundo en 2024, mientras que 9,8 millones de personas fallecieron a causa de esta enfermedad, lo que subraya la continua demanda de estrategias de tratamiento más eficaces. En el caso de las neoplasias hematológicas, los pacientes que recaen tras múltiples terapias sistémicas pueden tener opciones de tratamiento duraderas limitadas, lo que crea una valiosa oportunidad para terapias capaces de producir respuestas profundas. La identificación continua de pacientes elegibles, la mejora de los canales de derivación y una mayor concienciación entre los hematólogos pueden aumentar la utilización del tratamiento. El impacto comercial es mayor cuando el diagnóstico, el reembolso, la experiencia de los especialistas y la capacidad de los centros de tratamiento se desarrollan simultáneamente.
Tendencias futuras del mercado de la terapia con células CAR-T
Expansión más allá de las neoplasias hematológicas
La expansión hacia los tumores sólidos probablemente se convierta en una de las direcciones futuras más importantes. La aprobación en junio de 2026 de satri-cel para el adenocarcinoma gástrico o de la unión gastroesofágica avanzado, positivo para CLDN18.2 y negativo para HER2, estableció un nuevo precedente comercial para la terapia CAR-T fuera de los cánceres hematológicos. El desarrollo futuro se centrará cada vez más en los antígenos específicos del tumor, su migración, persistencia, resistencia del microambiente tumoral y estrategias que limiten la actividad fuera del tumor. Los productos exitosos para tumores sólidos podrían ampliar significativamente la población objetivo y generar nuevas necesidades de fabricación y centros de tratamiento en el mercado de la terapia con células CAR-T.
Mayor énfasis en la comodidad del tratamiento y la velocidad de fabricación.
Se prevé que la conveniencia del tratamiento se convierta en un factor diferenciador más importante a medida que se expanda la adopción de la terapia celular. Es probable que los desarrolladores prioricen las plataformas de fabricación capaces de reducir los tiempos de respuesta, mejorar la consistencia de los lotes y disminuir la complejidad logística. Una mayor automatización y el seguimiento digital podrían respaldar la gestión en tiempo real de la cadena de identidad y la cadena de custodia en las fases de recolección, producción, liberación y administración. La tendencia a largo plazo también podría incluir un mayor interés en los enfoques alogénicos o listos para usar, aunque la durabilidad clínica, el rechazo inmunitario y la seguridad siguen siendo consideraciones importantes para el desarrollo. Una fabricación más rápida y una logística más predecible podrían mejorar el acceso para los pacientes cuya enfermedad progresa rápidamente.
Oportunidades de mercado para la terapia con células CAR-T
Desarrollo de redes regionales de fabricación y tratamiento
Las redes de fabricación regionales representan una importante oportunidad para las empresas que buscan ampliar su acceso más allá de los centros establecidos en Norteamérica y Europa. Desarrollar capacidades de producción y logística cerca de los centros de tratamiento puede reducir la complejidad del transporte, agilizar los plazos de entrega y mejorar la resiliencia de las cadenas de suministro específicas para cada paciente. La región de Asia-Pacífico resulta especialmente atractiva, ya que China, Japón, Corea del Sur e India están desarrollando ecosistemas de terapia celular cada vez más sofisticados. Las alianzas entre compañías farmacéuticas, hospitales, organizaciones de desarrollo y fabricación por contrato y proveedores de logística podrían crear modelos regionales integrados. Las decisiones de inversión deben priorizar las ubicaciones con una sólida infraestructura oncológica, personal cualificado para el procesamiento celular, procesos regulatorios predecibles y un volumen suficiente de pacientes.
Modelos de administración de terapia CAR-T optimizados en cuanto a costes
La optimización de costos ofrece otra oportunidad estratégica, especialmente en mercados emergentes donde la fabricación autóloga convencional puede limitar el acceso. Los desarrolladores pueden optar por flujos de trabajo de producción de menor costo, fabricación regional, protocolos clínicos estandarizados y alianzas con sistemas públicos de salud. India y China ofrecen entornos idóneos para probar modelos económicamente diferenciados, dado que ambos mercados cuentan con grandes poblaciones de pacientes y una creciente capacidad nacional en terapia celular. Las empresas también pueden explorar la fabricación modular, la infraestructura de tratamiento compartida y los acuerdos de transferencia de tecnología para reducir los costos fijos. Una optimización de costos exitosa requerirá mantener la calidad del producto, el cumplimiento normativo, la trazabilidad y la seguridad del paciente, al tiempo que se reduce la carga total del tratamiento. Este enfoque podría facilitar una mayor penetración en mercados donde el reembolso sigue siendo limitado.
Novedades recientes
- Junio de 2026: CARsgen Therapeutics Holdings Limited anunció que la Administración Nacional de Productos Médicos de China aprobó satricabtagene autoleucel, o satri-cel, para el adenocarcinoma gástrico o de la unión gastroesofágica avanzado, positivo para CLDN18.2 y negativo para HER2, tras al menos dos líneas de tratamiento previas. Esta aprobación representa la primera terapia CAR-T aprobada a nivel mundial para un tumor sólido y amplía significativamente el alcance estratégico del desarrollo de la terapia celular.
- Febrero de 2026: Gilead Sciences, Inc. anunció que la FDA de EE. UU. aprobó una actualización de la información de prescripción de Yescarta, eliminando la limitación de uso previa para pacientes con linfoma primario del sistema nervioso central recidivante o refractario. Esta decisión amplió la población de pacientes a los que se puede aplicar la terapia dirigida a CD19 y reforzó su posicionamiento en el tratamiento del linfoma agresivo.
- Junio de 2025: Bristol-Myers Squibb Company informó que la FDA de EE. UU. aprobó Breyanzi para adultos con linfoma de la zona marginal recidivante o refractario tras al menos dos líneas de tratamiento sistémico previas. Esta aprobación amplió la cobertura de Breyanzi a un quinto tipo de cáncer e intensificó la competencia en torno a aplicaciones de tratamiento más amplias dirigidas al CD19.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -