
Panoramica sulle tendenze, la crescita e l'ambito di applicazione del mercato della terapia con cellule CAR-T.
Dimensioni e previsioni del mercato della terapia con cellule CAR-T (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per antigene bersaglio (CD19 e BCMA), indicazione (linfomi, leucemia e mieloma multiplo), utente finale (ospedali e cliniche specializzate, centri di chirurgia ambulatoriale e altri) e area geografica (Nord America, Europa, Asia Pacifico, resto del mondo).
- Stato : Edito
- Codice del report : TIPRE00029935
- Categoria : Scienze della vita
- Numero di pagine : 247
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 07, 2026


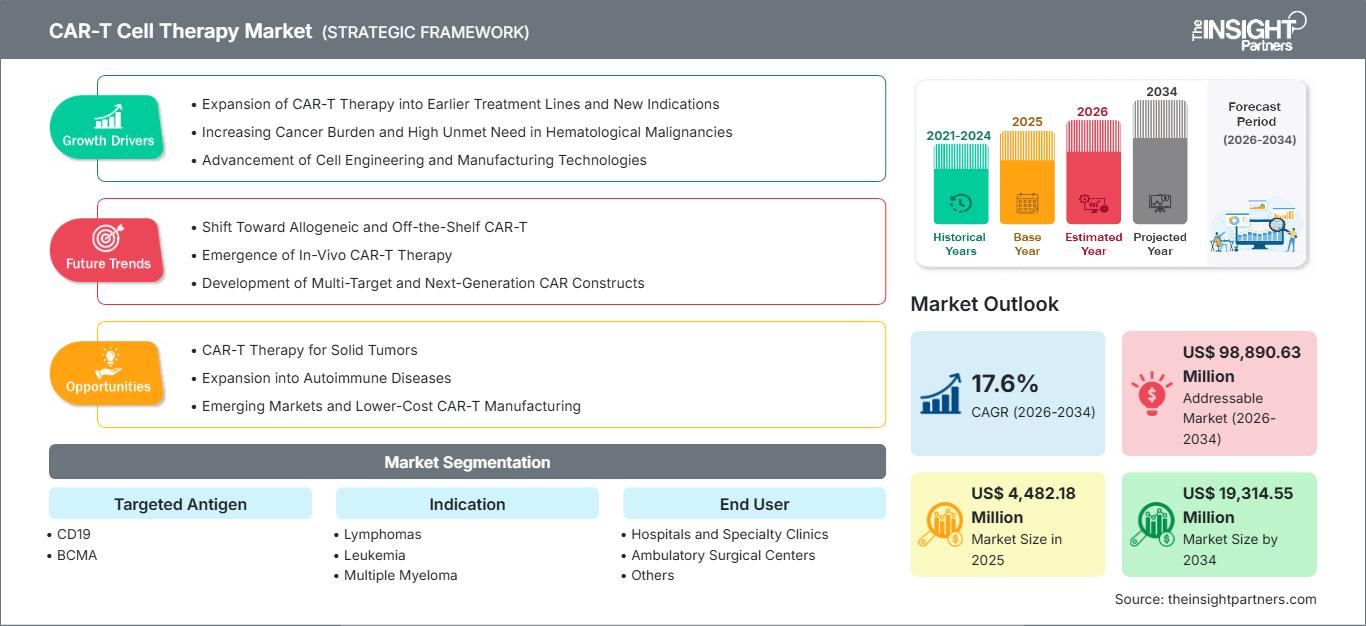
Dimensioni del mercato nel 2025
4.482,18 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
19.314,55 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
17,6 %
Tasso di crescita
Mercato di riferimento
98.890,63 milioni di dollari USA
(2026-2034)
Il mercato della terapia cellulare CAR-T aveva un valore di 4.482,18 milioni di dollari nel 2025 e si prevede che raggiungerà i 19.314,55 milioni di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 17,6% nel periodo 2026-2034. Il mercato è plasmato dalla crescente adozione clinica, dall'ampliamento dei criteri di eleggibilità per le linee di trattamento, dai progressi nell'ingegneria cellulare e dai crescenti investimenti in infrastrutture di produzione e trattamento nei principali mercati oncologici.
Il Nord America rappresenta un mercato cruciale, supportato da reparti di oncologia ben sviluppati, una copertura medica completa, la collaborazione di team di ematologia e oncologia di grande esperienza e un'ampia gamma di farmaci in questo campo, alcuni dei quali già approvati. Si prevede che il Nord America crescerà a un tasso medio di circa il 16,8% - 18,2% nel periodo 2026-2034, principalmente grazie all'utilizzo di terapie innovative e all'espansione dei centri di terapia cellulare.
Analisi e approfondimenti sul mercato della terapia con cellule CAR-T.
- Nord America: si stima che la regione rappresenterà una quota del 44-48% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 16,8-18,2% tra il 2026 e il 2034, grazie a infrastrutture di trattamento consolidate, sistemi di rimborso e indicazioni in espansione.
- USA: Si stima che gli Stati Uniti rappresenteranno l'82-86% del fatturato nordamericano nel 2025, con un tasso di crescita annuo composto (CAGR) previsto del 16,5-18,0% nel periodo 2026-2034, grazie a un'ampia rete di centri di trattamento e allo sviluppo normativo.
- Europa: si stima che l'Europa deterrà una quota di mercato del 23-27% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 17,0-18,5% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 18-22% nel 2025 e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 19,0-21,0%, nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: si stima che i linfomi deterranno una quota di mercato del 47-51% nel 2025, con un CAGR del 16,5-18,0% nel periodo 2026-2034, a testimonianza dell'ampia gamma di terapie approvate mirate al CD19.
- Segmento ad alta crescita: si stima che il mieloma multiplo rappresenterà una quota del 28-32% nel 2025, con un tasso di crescita annuo composto (CAGR) del 18,5-20,5% nel periodo 2026-2034, supportato dall'espansione dell'uso di trattamenti mirati al BCMA.
- Aziende chiave analizzate nel dettaglio: Bristol-Myers Squibb Company, Novartis AG, Gilead Sciences, Inc., Johnson & Johnson, JW (Cayman) Therapeutics Co., Ltd., Innovent Biologics, Inc., Autolus Therapeutics plc, Shanghai Fosun Pharmaceutical (Group) Co., Ltd., Immunoadoptive Cell Therapy Private Limited e CARsgen Therapeutics Holdings Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le cellule CAR-T rappresentano una nuova frontiera nel trattamento delle neoplasie ematologiche, inizialmente impiegate principalmente come terapie di ultima linea, e si sono evolute fino a diventare un arsenale terapeutico con diversi antigeni e la possibilità di terapie precoci, grazie anche a una produzione più efficace. Nei pazienti affetti da linfoma e tumori del sangue, le terapie CAR-T dirette contro il CD19 rimangono al centro del trattamento, ma le terapie dirette contro il BCMA hanno offerto diverse opzioni per la cura del mieloma multiplo. Anche la produzione sta compiendo progressi significativi, riducendo i tempi di somministrazione, standardizzando i processi, migliorando i test di rilascio e consentendo una produzione su larga scala.
In futuro, assisteremo alla nascita di un numero crescente di mercati, oltre alla creazione di centri per la cura del cancro e terapie cellulari. La Cina, in quanto principale Paese per lo sviluppo clinico e la produzione su larga scala, sarà il motore di questi cambiamenti. Oltre all'India, anche altri mercati asiatici stanno offrendo alternative e opzioni più economiche per il mieloma multiplo, grazie alla semplificazione delle procedure normative e allo sviluppo di una produzione decentralizzata, attraverso gli investimenti necessari per la gestione della tossicità. La semplificazione normativa, lo sviluppo di capacità decentralizzate tramite investimenti e la crescente esperienza nella gestione della tossicità dovrebbero contribuire all'ampia diffusione della terapia e a una maggiore accessibilità al trattamento.
Ambito del rapporto sul mercato della terapia con cellule CAR-T
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4.482,18 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 19.314,55 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 17,6% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della terapia con cellule CAR-T
Lo sviluppo del mercato della terapia con cellule CAR-T è stimolato dalla giustificazione medica della richiesta da parte dei pazienti di risultati duraturi nel caso di tumori ematologici recidivanti o non più responsivi al trattamento (refrattari), nonché dalla crescente evidenza di efficacia nelle linee di trattamento precedenti. L'intera filiera comprende l'identificazione del paziente, la leucaferesi (raccolta delle cellule), il trasporto delle cellule, la modificazione mediante ingegneria genetica, l'amplificazione della coltura, il controllo di qualità, il test del prodotto finale, la somministrazione dei farmaci di condizionamento, l'erogazione del trattamento e il follow-up post-trattamento. In ogni fase vi sono opportunità per l'introduzione di nuove tecnologie e il coinvolgimento di fornitori di servizi specializzati.
La produzione rimane un aspetto cruciale della catena di approvvigionamento, poiché i trattamenti autologhi si basano sul materiale iniziale proveniente dal paziente e su un ambiente di produzione rigorosamente regolamentato nel mercato della terapia con cellule CAR-T. Per questo motivo, le aziende si stanno concentrando sull'automazione della produzione, sull'organizzazione del flusso di merci lungo la catena di distribuzione, sull'esecuzione di test dettagliati e sulla standardizzazione dei processi produttivi. Un ciclo di produzione più rapido può aumentare la disponibilità del trattamento e alleviare i colli di bottiglia operativi. Inoltre, l'abolizione, prevista per il 2025, dei requisiti REMS negli Stati Uniti ha alleggerito alcuni oneri amministrativi per le terapie mirate a CD19 e BCMA approvate.
Nel mercato della terapia cellulare CAR-T, i concorrenti sono un insieme eterogeneo di aziende farmaceutiche internazionali, specialisti in terapia cellulare e innovatori, operanti principalmente in Cina. Tra le aziende farmaceutiche leader con linee di prodotti commerciali consolidate e di successo figurano Bristol-Myers Squibb Company, Novartis AG, Gilead Sciences, Inc. e The Johnson & Johnson Company. A livello regionale, troviamo aziende come JW (Cayman) Therapeutics Co. Ltd., Innovent Biologics, Inc. e Shanghai Fosun Pharmaceutical (Group) Co. Ltd., che offrono diverse tipologie di prodotti. Autolus Therapeutics plc e CARsgen Therapeutics Holdings Limited, invece, presentano una pipeline di sviluppo differente rispetto ai concorrenti.
La leadership di mercato è in gran parte determinata dallo sviluppo di nuove indicazioni, dalla capacità produttiva, dalla rete di centri di trattamento, dalla distinzione della pratica clinica e dal controllo dei costi. Inoltre, anche la direzione degli investimenti in ricerca e sviluppo si sta spostando verso versioni migliorate di cellule T (costrutti di nuova generazione) e nuove modalità di produzione cellulare. CARsgen, ad esempio, ha dimostrato che le terapie con cellule T possono passare dai tumori del sangue ai tumori solidi, aprendo così un nuovo campo di battaglia per gli sviluppatori di terapie cellulari, con l'approvazione nel 2026 di satri-cel per il trattamento dei tumori dello stomaco o della giunzione gastroesofagea produttori di gastrina (tipo CLDN18.2-positivo).
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della terapia con cellule CAR-T: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della terapia con cellule CAR-T
Si stima che il Nord America rappresenterà una quota del 44-48% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 16,8-18,2% nel periodo 2026-2034. Gli Stati Uniti dominano l'attività regionale grazie alla loro ampia rete di centri di trattamento, ai consolidati meccanismi di rimborso, alla vasta infrastruttura per le sperimentazioni cliniche e alla concentrazione di produttori commerciali di CAR-T. Il Canada contribuisce espandendo i programmi di ematologia e migliorando l'accesso alle terapie cellulari.
L'ecosistema regionale beneficia di specialisti oncologici esperti, consolidate capacità di leucaferesi, reti di produzione specializzate e capacità di terapia intensiva per la gestione delle tossicità correlate al trattamento. L'adozione di trattamenti di prima linea è un altro fattore di crescita strutturale, poiché le terapie approvate si stanno diffondendo sempre più anche in popolazioni non pesantemente pretrattate. L'esperienza normativa con la sindrome da rilascio di citochine (CRS) e le tossicità neurologiche supporta inoltre la maturazione operativa. L'espansione nelle reti di trattamento collegate alla comunità potrebbe gradualmente migliorare l'accesso geografico, preservando al contempo i requisiti di monitoraggio specializzati nel mercato della terapia con cellule CAR-T.
Mercato statunitense della terapia con cellule CAR-T
Si stima che gli Stati Uniti rappresenteranno l'82-86% del fatturato nordamericano nel 2025, con un tasso di crescita annuo composto (CAGR) previsto del 16,5-18,0% nel periodo 2026-2034. La loro leadership riflette l'ampia disponibilità commerciale, i centri di trattamento specializzati, un'infrastruttura oncologica favorevole e una forte attività di sviluppo clinico nelle terapie dirette contro CD19 e BCMA.
Negli Stati Uniti, le principali multinazionali sono fortemente coinvolte in diverse aree relative a linfomi, leucemie e mielomi. L'utilizzo di farmaci rappresenta una tendenza importante, che indica un anticipo delle linee di trattamento rispetto al passato e un ampliamento dei criteri di eleggibilità dei pazienti. L'eliminazione, prevista per il 2025, del requisito REMS per le terapie autologhe mirate a CD19 e BCMA approvate, comporterebbe una riduzione delle restrizioni di certificazione e disponibilità rispetto al livello di somministrazione immediata di cilizumab per gli ospedali partecipanti, consentendo potenzialmente a una gamma più ampia di pazienti di beneficiare di questi farmaci. Vi è una crescente domanda, sia da parte del mercato che dei pazienti, di farmaci che possano essere somministrati il prima possibile.
Mercato europeo della terapia con cellule CAR-T
Si stima che l'Europa deterrà una quota di mercato del 23-27% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 17,0-18,5% nel periodo 2026-2034. La Germania è un mercato leader grazie a infrastrutture ematologiche avanzate, centri specializzati e percorsi di rimborso consolidati. Il Regno Unito ha sviluppato competenze centralizzate nella terapia cellulare attraverso centri specializzati del Servizio Sanitario Nazionale (NHS), mentre la Francia combina capacità oncologiche accademiche con un coordinamento sanitario nazionale.
Italia e Spagna stanno ampliando l'accesso alla terapia cellulare grazie al potenziamento delle capacità dei centri qualificati. In tutta Europa, la domanda è influenzata dall'armonizzazione normativa, dalle decisioni nazionali in materia di rimborso, dall'accreditamento dei centri di trattamento e dagli investimenti in logistica di produzione specializzata. La regione sta inoltre assistendo a una più ampia adozione delle indicazioni approvate. Tuttavia, le differenze nei sistemi di rimborso e di invio dei pazienti continuano a influenzare la velocità con cui questi possono accedere ai trattamenti CAR-T commerciali.
Mercato della terapia con cellule CAR-T nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà una quota di mercato del 18-22% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 19,0-21,0% nel periodo 2026-2034, diventando così la regione principale a più rapida crescita. La Cina è leader nello sviluppo regionale, supportata da aziende nazionali di terapia cellulare, da un'ampia attività di ricerca clinica e da infrastrutture di trattamento in espansione. Giappone e Corea del Sud offrono ecosistemi normativi e oncologici consolidati, mentre India e Australia stanno sviluppando le proprie capacità.
I progressi normativi della Cina sono particolarmente significativi perché satri-cel è diventata la prima terapia CAR-T approvata a livello globale per un tumore solido nel giugno 2026. Questo sviluppo amplia il panorama terapeutico potenziale e incoraggia ulteriori innovazioni nella selezione degli antigeni, nella produzione e nel targeting dei tumori solidi in tutta la regione.
Mercato della terapia con cellule CAR-T nel resto del mondo
Si prevede che il resto del mondo rimarrà un mercato in via di sviluppo, con una quota compresa tra l'11,0% e l'11,6%, ma sempre più importante, grazie al crescente accesso a trattamenti oncologici avanzati, al miglioramento delle infrastrutture sanitarie specializzate e al crescente interesse per le terapie cellulari. I paesi dell'America Latina e altri mercati emergenti stanno gradualmente rafforzando le proprie capacità nella cura di tumori complessi, creando opportunità per le terapie CAR-T man mano che i centri di trattamento sviluppano le competenze cliniche e le reti di riferimento dei pazienti necessarie.
La crescita è limitata dagli elevati costi di trattamento, dalla disponibilità limitata di centri specializzati per la terapia cellulare, dalla complessità normativa e dai requisiti di produzione e logistica. Ciononostante, si prevede che gli investimenti in infrastrutture oncologiche di terzo livello, collaborazioni internazionali e reti di riferimento regionali miglioreranno l'accesso. Le partnership con sviluppatori di terapie a livello globale, i miglioramenti nelle capacità di raccolta e trasporto delle cellule e la crescente consapevolezza clinica potrebbero gradualmente favorire l'adozione della terapia CAR-T nei mercati del resto del mondo.
Analisi di segmentazione
Antigene mirato
CD19 e BCMA rappresentano le principali categorie di antigeni bersaglio, con un segmento che dovrebbe espandersi a un CAGR del 17,0-19,0% nel periodo 2026-2034. Il CD19 rimane un farmaco consolidato nelle neoplasie a cellule B, mentre il BCMA si sta diffondendo nel mieloma multiplo. La competizione futura si concentrerà sulla persistenza dell'antigene, sulla durata della risposta, sulla sicurezza e sulle opportunità di trattamento combinato o sequenziale.
- CD19: Le terapie dirette contro il CD19 detengono una solida posizione di mercato grazie al loro utilizzo consolidato nei linfomi a cellule B e nella leucemia linfoblastica acuta, supportato da numerosi prodotti approvati e da una vasta esperienza clinica.
- BCMA: Le terapie mirate a BCMA sono strategicamente importanti nel mieloma multiplo, dove il loro crescente utilizzo nelle fasi iniziali del trattamento e il continuo sviluppo clinico supportano una domanda sostenuta.
Indicazione
Si prevede che la domanda di terapie CAR-T aumenterà a un tasso di crescita annuo composto (CAGR) del 17,0-19,0% nel periodo 2026-2034, con i linfomi che rimarranno la categoria di indicazione più importante nel mercato delle terapie con cellule CAR-T. Approvazioni più ampie, una maggiore familiarità dei medici con queste terapie e l'introduzione in fasi di trattamento più precoci stanno favorendo l'adozione. Si prevede che il mieloma multiplo registrerà una forte crescita grazie alla maggiore diffusione delle terapie mirate a BCMA.
- Linfomi: I linfomi rappresentano l'indicazione principale poiché numerosi prodotti diretti contro il CD19 sono approvati per i sottotipi di linfoma a grandi cellule B e correlati, creando la più ampia base di trattamento consolidata.
- Leucemia: La leucemia rimane strategicamente importante perché la terapia mirata al CD19 ha dimostrato risposte durature in specifiche popolazioni di pazienti affetti da leucemia linfoblastica acuta a cellule B precursore.
- Mieloma multiplo: Il mieloma multiplo sta acquisendo sempre maggiore importanza poiché le terapie mirate al BCMA ampliano le opzioni di trattamento per i pazienti con malattia recidivante o refrattaria e si stanno orientando verso contesti di trattamento più precoci.
Utenti finali
Si prevede che la domanda degli utenti finali aumenterà a un tasso di crescita annuo composto (CAGR) del 16,5-18,5% nel periodo 2026-2034, con ospedali e cliniche specializzate che manterranno la posizione dominante nel mercato della terapia con cellule CAR-T. La complessità della raccolta, del condizionamento, dell'infusione, del monitoraggio della tossicità e della gestione delle emergenze cellulari favorisce le strutture dotate di capacità oncologiche multidisciplinari e di infrastrutture di supporto avanzate.
- Ospedali e cliniche specializzate: queste strutture rappresentano il principale contesto di trattamento, in quanto offrono competenze in ematologia, infrastrutture per la terapia cellulare, monitoraggio intensivo e accesso a team multidisciplinari necessari per l'erogazione di trattamenti complessi.
- Centri di chirurgia ambulatoriale: i centri ambulatoriali potrebbero acquisire una rilevanza selettiva con il perfezionamento dei protocolli di monitoraggio, sebbene la loro adozione rimanga limitata dalla necessità di una supervisione specialistica e di un rapido accesso ai servizi di assistenza acuta.
- Altri: Altri contesti includono reti di trattamento specializzate e modelli decentralizzati emergenti che possono supportare il follow-up, il coordinamento dei pazienti o componenti selezionati del percorso di trattamento più ampio.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali e cliniche specialistiche |
Alto |
Centri specialistici |
Maturo |
|
Centri chirurgici ambulatoriali |
Basso |
Turno ambulatoriale |
Emergenti |
|
Altri |
Mezzo |
Decentramento dell'assistenza |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato della terapia con cellule CAR-T
Espansione a linee di trattamento precedenti
L'introduzione di terapie in fasi più precoci sta ridefinendo le opportunità commerciali, ampliando il bacino di pazienti idonei e modificando il modo in cui i medici inquadrano la terapia cellulare all'interno degli algoritmi di trattamento nel mercato della terapia con cellule CAR-T. Un utilizzo precoce può aumentare la probabilità che i pazienti accedano alla terapia prima di una progressione estesa della malattia o di un deterioramento dello stato di salute generale. L'espansione regolatoria a diverse indicazioni è quindi strategicamente importante perché può aumentare i volumi di trattamento senza dipendere esclusivamente dalla crescita della popolazione di pazienti oncologici. L'estensione del CARVYKTI di Johnson & Johnson ai pazienti dopo almeno una precedente linea di trattamento dimostra come un intervento precoce possa ampliarne l'utilizzo. Per i produttori, l'adozione di terapie in fasi più precoci aumenta anche l'importanza delle evidenze comparative, della sequenza di trattamento, dei percorsi di riferimento, delle negoziazioni sui rimborsi e della pianificazione della capacità presso i centri di trattamento autorizzati.
Progressi nell'ingegneria cellulare e nella produzione
I progressi nell'ingegneria cellulare stanno migliorando la capacità degli sviluppatori di modificare le cellule T per ottenere un riconoscimento antigenico più efficace, una maggiore persistenza e un'attività controllata. L'innovazione nella produzione è altrettanto importante, poiché le terapie autologhe richiedono una produzione individualizzata e rigorosi controlli di qualità. I miglioramenti nell'automazione dei processi, nella lavorazione a sistema chiuso, nei test analitici e nel coordinamento logistico possono ridurre la variabilità operativa e migliorare la produttività. Le aziende con reti di produzione scalabili possono quindi competere non solo in termini di efficacia clinica, ma anche in termini di disponibilità del trattamento e affidabilità della produzione. Tempistiche più brevi, dall'iniezione alla somministrazione, possono essere particolarmente preziose per i pazienti con malattia a rapida progressione. Con la maturazione delle piattaforme di produzione, si stanno aprendo opportunità per i fornitori specializzati di vettori virali, reagenti, test analitici, sistemi di crioconservazione e apparecchiature per la lavorazione cellulare di partecipare al più ampio ecosistema del mercato della terapia con cellule CAR-T.
Aumento del carico oncologico e bisogni insoddisfatti nella malattia recidivante
Il crescente peso globale del cancro offre un ampio contesto clinico per le terapie cellulari avanzate. L'Agenzia Internazionale per la Ricerca sul Cancro ha stimato 20,6 milioni di nuovi casi di cancro in tutto il mondo nel 2024, mentre 9,8 milioni di persone sono morte a causa del cancro, evidenziando la continua necessità di strategie di trattamento più efficaci. Nell'ambito delle neoplasie ematologiche, i pazienti che recidivano dopo molteplici terapie sistemiche possono avere opzioni di trattamento a lungo termine limitate, creando un'opportunità di grande valore per le terapie in grado di produrre risposte profonde. L'identificazione continua dei pazienti idonei, il miglioramento dei percorsi di riferimento e una maggiore consapevolezza tra gli ematologi possono aumentare l'utilizzo dei trattamenti. L'effetto commerciale è più forte laddove la diagnosi, il rimborso, la competenza specialistica e la capacità dei centri di trattamento si sviluppano simultaneamente.
Tendenze future del mercato della terapia con cellule CAR-T
Espansione oltre le neoplasie ematologiche
L'espansione ai tumori solidi diventerà probabilmente una delle direzioni future più importanti. L'approvazione, nel giugno 2026, di satri-cel per l'adenocarcinoma gastrico o della giunzione gastroesofagea avanzato CLDN18.2-positivo e HER2-negativo ha stabilito un nuovo precedente commerciale per la terapia CAR-T al di fuori dei tumori ematologici. Lo sviluppo futuro si concentrerà sempre più sugli antigeni tumore-specifici, sul traffico, sulla persistenza, sulla resistenza del microambiente tumorale e sulle strategie che limitano l'attività fuori dal tumore. I prodotti di successo per i tumori solidi potrebbero ampliare significativamente la popolazione trattabile e creare nuovi requisiti per la produzione e i centri di trattamento nel mercato della terapia cellulare CAR-T.
Maggiore attenzione alla praticità del trattamento e alla velocità di produzione.
Con l'espansione dell'adozione della terapia cellulare, si prevede che la praticità del trattamento diventerà un fattore di differenziazione sempre più importante. Gli sviluppatori probabilmente daranno priorità alle piattaforme di produzione in grado di ridurre i tempi di consegna, migliorare la coerenza dei lotti e semplificare la logistica. Una maggiore automazione e il tracciamento digitale potrebbero supportare la gestione in tempo reale della catena di identità e di custodia in tutte le fasi: raccolta, produzione, rilascio e somministrazione. A lungo termine, si potrebbe anche osservare un maggiore interesse per approcci allogenici o "pronti all'uso", sebbene la durabilità clinica, il rigetto immunitario e la sicurezza rimangano considerazioni di sviluppo fondamentali. Una produzione più rapida e una logistica più prevedibile potrebbero migliorare l'accesso per i pazienti affetti da una malattia a rapida progressione.
Opportunità di mercato per la terapia con cellule CAR-T
Sviluppo di reti regionali di produzione e trattamento
Le reti produttive regionali rappresentano un'importante opportunità per le aziende che desiderano espandere la propria presenza oltre i centri consolidati del Nord America e dell'Europa. La creazione di capacità produttive e logistiche più vicine ai siti di trattamento può ridurre la complessità dei trasporti, accelerare i tempi di consegna e migliorare la resilienza delle catene di approvvigionamento specifiche per il paziente. La regione Asia-Pacifico è particolarmente attraente perché Cina, Giappone, Corea del Sud e India stanno sviluppando ecosistemi di terapia cellulare sempre più sofisticati. Le partnership tra aziende farmaceutiche, ospedali, organizzazioni di sviluppo e produzione a contratto e fornitori di servizi logistici potrebbero creare modelli regionali integrati. Le decisioni di investimento dovrebbero privilegiare le località con solide infrastrutture oncologiche, personale qualificato per la lavorazione cellulare, percorsi normativi prevedibili e volumi di pazienti sufficienti.
Modelli di somministrazione CAR-T ottimizzati in termini di costi
L'ottimizzazione dei costi offre un'ulteriore opportunità strategica, soprattutto nei mercati emergenti dove la produzione autologa convenzionale può limitare l'accesso. Gli sviluppatori possono perseguire flussi di lavoro di produzione a costi inferiori, produzione regionale, protocolli clinici standardizzati e partnership con i sistemi sanitari pubblici. India e Cina offrono contesti rilevanti per testare modelli economicamente differenziati, poiché entrambi i mercati presentano ampie popolazioni di pazienti e crescenti capacità interne nel campo della terapia cellulare. Le aziende possono anche esplorare la produzione modulare, infrastrutture di trattamento condivise e accordi di trasferimento tecnologico per ridurre i costi fissi. Un'ottimizzazione dei costi efficace richiederà il mantenimento della qualità del prodotto, della conformità normativa, della tracciabilità e della sicurezza del paziente, riducendo al contempo l'onere complessivo del trattamento. Questo approccio potrebbe favorire una maggiore penetrazione nei mercati in cui i rimborsi rimangono limitati.
Sviluppi recenti
- Giugno 2026: CARsgen Therapeutics Holdings Limited ha annunciato che la National Medical Products Administration cinese ha approvato satricabtagene autoleucel, o satri-cel, per l'adenocarcinoma gastrico o della giunzione gastroesofagea avanzato CLDN18.2-positivo e HER2-negativo dopo almeno due linee di trattamento precedenti. L'approvazione rappresenta la prima terapia CAR-T approvata a livello globale per un tumore solido e amplia significativamente la portata strategica dello sviluppo della terapia cellulare.
- Febbraio 2026: Gilead Sciences, Inc. ha annunciato che la FDA statunitense ha approvato un aggiornamento delle informazioni prescrittive di Yescarta, eliminando la precedente limitazione d'uso per i pazienti con linfoma primario del sistema nervoso centrale recidivante o refrattario. La decisione ha ampliato la popolazione di pazienti a cui è applicabile la terapia mirata al CD19 e ne ha rafforzato il posizionamento nel trattamento dei linfomi aggressivi.
- Giugno 2025: Bristol-Myers Squibb Company ha annunciato che la FDA statunitense ha approvato Breyanzi per gli adulti affetti da linfoma della zona marginale recidivante o refrattario dopo almeno due precedenti linee di trattamento sistemico. L'approvazione ha esteso la copertura di Breyanzi a un quinto tipo di tumore e ha intensificato la concorrenza per applicazioni terapeutiche più ampie dirette al CD19.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -