
バイオベース建設用ポリマー市場:シェア・成長・予測 2034
バイオベース建築用ポリマー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(ポリウレタン、エポキシ、PLA、PHA)、用途別(パイプ、プロファイル、断熱材)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00017845
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 15, 2026


2025年の市場規模
139億5000 万米ドル
基準年値
2034年の予測
233億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.91 %
成長率
対象市場
1,691億5,000 万米ドル
(2026年~2034年)
バイオベース建築用ポリマー市場は、建築材料メーカーが耐久性、断熱性能、加工効率、設計の柔軟性を損なうことなく、低炭素代替品を求める中で拡大しています。同市場は 2025年に139億5000万米ドルと評価され、 2034年には233億7000万米ドル に達すると予測されており 、 2026年から2034年にかけて年平均成長率(CAGR)5.91%を記録する見込みです。再生可能な原料、改良されたポリマー化学、ライフサイクルアセスメント、そして持続可能な建築材料に対する需要の高まりが、バイオベース建築用ポリマーの採用を後押ししています。
北米では、建物の所有者、請負業者、建材メーカーが運用効率と並行して、建材製造段階で発生する二酸化炭素排出量を重視する傾向が強まっているため、着実な成長が見込まれます。グリーンビルディングの 仕様、改修工事、断熱材の需要、再生可能原料やバイオ由来原料を用いた高性能建材への投資などが背景にあり、 2026年から2034年にかけての地域別年平均成長率(CAGR)は5.1~5.8%と予測されています。
バイオベース建築用ポリマー市場の評価と洞察
- 北米: 北米は、 持続可能な建築基準、断熱材のアップグレード、改修プログラム、再生可能なポリマー技術へのメーカーの投資増加に支えられ、 2025年にはバイオベース建築ポリマー市場の25~29%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)5.1~5.8% で成長すると 予測されています。
- 米国: 米国は、 2025年の北米市場シェアの72~76%を占めると推定されており、 2026年から2034年にかけて年平均成長率(CAGR)5.2~5.9%で拡大し、 断熱材、プロファイル、コーティング、高性能建築システムに対する需要が中心となる。
- 欧州: 欧州は 2025年には27~31%のシェアを占めると推定され、 2026年から2034年にかけて年平均成長率(CAGR)5.7~6.4%で成長すると予測されている。ドイツ、フランス、イタリア、英国、スペインは、脱炭素化要件、循環型建設イニシアチブ、再生可能材料投入への強い選好などを通じて、導入を主導している。
- アジア太平洋地域:アジア太平洋地域は、 2025年には31~35%のシェア を占め 、 2026~2034年の間に年平均成長率(CAGR)6.1~6.8%で成長すると予測されており、建設拡大、ポリマー製造能力の向上、持続可能性を重視した製品開発などが普及を後押しする中国、日本、韓国、インドが牽引役となる。
- 最大のセグメント: ポリウレタンは、断熱材、プロファイル、および性能が重要な建設用途に支えられ、 2025年には34~38%の市場シェア を占めると推定され 、 2026~2034年には年平均成長率(CAGR)6.0~6.6%で成長する と予測されています。
- 高成長分野: PLAは、再生可能な原料の開発とバイオベースポリマー含有量を必要とする用途の拡大により、 2025年には10~14%の市場シェア を占め 、 2026~2034年には年平均成長率(CAGR)6.8~7.5%で 成長すると予測されています。
- 詳細に分析された主要企業: BASF SE、Bio-On、EI du Pont de Nemours and Company、Evonik Industries AG、三菱ガス化学株式会社、NatureWorks LLC、Avient Corporation、SK Chemicals Co., Ltd.、帝人株式会社、東洋紡株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ポリマー生産は、化石炭素源から再生可能炭素源、マスバランス材料、リサイクル含有率の高い原料、発酵化学物質を中間原料として利用する方向へと移行しつつあります。製造業者は、バイオベースポリマーの熱安定性、機械的強度、接着性、加工性を確保するために、分子構造の改良に取り組んでいます。持続可能なポリマーが建設バリューチェーンにおいて既存の石油化学系ポリマーと競争できるかどうかは、原料の入手性、精製、変換効率、規模の経済性によって決まるため、生産経済性は常に重要となります。
今後数年間、投資は原料システム統合、バイオ精製所、ポリオール、エポキシ系バイオ材料、そして高性能なPLAおよびPHAポリマーへとシフトしていくでしょう。欧州はバイオベース建築材料に対する政策支援を強化しており、北米とアジア太平洋地域は製造と応用の選択肢を提供しています。標準化、環境製品宣言、製品のデジタル化、ライフサイクルアセスメントなども、購買決定やプロジェクトの適格性に影響を与える可能性のある要因です。
バイオベース建築ポリマー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 139億5000万米ドル |
| 2034年までの市場規模 | 233億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.91% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
バイオベース建築用ポリマー市場分析
バイオベース建築用ポリマー市場は、断熱性の向上、軽量化、再生可能原料の含有率向上、および製造時の炭素排出量削減といったニーズによって影響を受けるでしょう。サプライチェーンは、バイオマス、農業廃棄物、バイオ中間体、発酵前駆体から始まり、重合、配合、配合、変換、そして建築システムへの組み込みへと続きます。メーカーは、再生可能原料の含有率と熱機械的性能のバランスを見つける必要があります。
しかしながら、バイオベース建築用ポリマー市場における供給は、原料認証とプロセスの拡張性にますます依存するようになっている。大手化学企業は自社の生産インフラを活かすことができる一方、バイオ中間体に特化した開発企業は、この分野で競争することを選択するかもしれない。いずれにせよ、材料の認証には既存の押出機、射出成形機、発泡機、コーティング装置、接着剤装置との互換性が必要となる場合があるため、建築用コンバーターは重要である。したがって、ドロップインソリューションを提供するサプライヤーは、導入障壁を最小限に抑えることができるだろう。
さらに、バイオベース建築用ポリマー市場は、多様な化学メーカーとバイオマテリアルに特化した企業が混在する、非常に競争の激しい市場環境を示しています。BASF SEやEvonik Industries AGといった企業は、ポリマーと配合に関する幅広い専門知識を有しており、一方、三菱ガス化学株式会社、帝人株式会社、東洋紡株式会社は材料に関する専門知識に特化しています。NatureWorks LLCとSKケミカル株式会社は、再生可能なポリマーとポリオールに関する専門知識を提供することで、バイオベースポリマーのポートフォリオを補完しています。
戦略的なポジショニングに関しては、バイオ含有量のみに着目するのではなく、用途に基づいた特定の材料の性能特性に重点が移ってきています。エル・デュポン・ド・ヌムール社、バイオオン社、アヴィエント社といった企業は、独自の材料開発能力を有しています。さらに、バリューチェーン全体にわたる企業の大半は、再生可能な原料の使用、リサイクル、物質収支アプローチ、ライフサイクル認証を評価しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
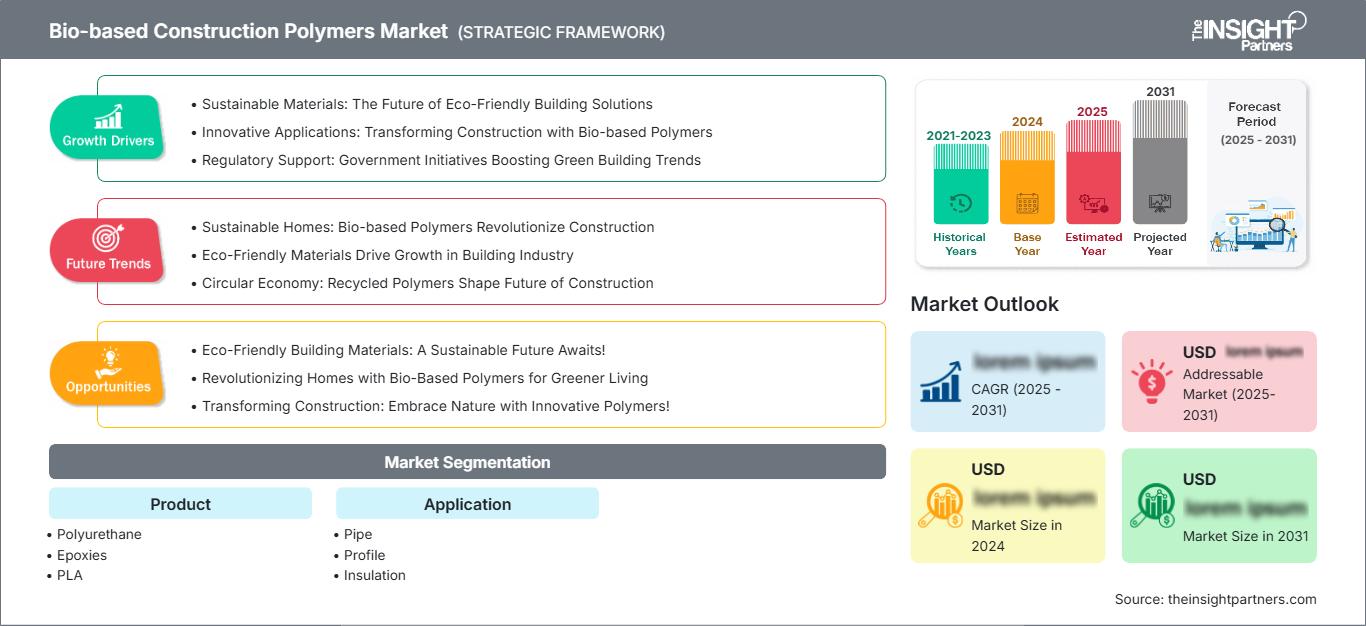
バイオベース建築用ポリマー市場:戦略的洞察
地域別分析
北米のバイオベース建築用ポリマー市場
北米は2025年には市場シェアの25~29%を占めると予測されており、2034年までの年平均成長率は5.1~5.8%と見込まれています。この地域は、改修事業の推進、エネルギー効率の高い断熱材の導入、グリーンビルディング基準、そして堅固な化学製造能力といった利点を享受しています。米国が地域別需要の牽引役を担っていますが、持続可能な建設事業や低炭素材料の使用により、カナダからも新たな機会が生まれています。
地域的な供給システムは、製造工程で再生可能資源を組み込む能力を持つ従来型のポリマーメーカーに有利に働く。建設においては、再生可能資源を組み込む能力だけでなく、熱的および構造的な耐久性が重要な考慮事項となる。プロファイル、断熱材、ポリウレタンシステムは、既存の下流設備を変更することなくバイオ再生可能成分を追加できるため、潜在的な機会を提供する。
米国のバイオベース建築用ポリマー市場
米国は、2025年の北米市場シェアの推定72~76%を占め、年平均成長率(CAGR)5.2~5.9%で拡大すると予測されています。エネルギー効率と耐久性が材料選択の重要な要素となるため、需要は断熱材、建築用プロファイル、シーリング材、コーティング材、高性能材料に集中しています。BASF SEをはじめとする大手ポリマー企業は、様々な建築用途において、確立された技術と商業的な専門知識を有しています。
建物の改修、エネルギー性能基準、そして二酸化炭素排出量削減の必要性から、建設業者や材料メーカーはバイオベースポリマーの採用を検討している。耐火性、耐湿性、寸法安定性、耐久性といった点で従来品と同等の性能が求められるため、その適格性は用途によって異なる。したがって、バイオ化学技術が環境面でのメリットをもたらしつつ、建設手順の変更をほとんど必要としない分野で、こうした製品の採用が最も顕著に見られる。
欧州のバイオベース建築用ポリマー市場
バイオベース建築用ポリマー市場レポートによると、欧州は2025年までに27~31%の市場シェアを占め、年平均成長率(CAGR)5.7~6.4%で成長すると予測されており、ドイツが最大の貢献国となる見込みです。英国とドイツ市場では断熱材や高度に開発された材料に大きな期待が寄せられている一方、フランス、イタリア、スペインでは改修、持続可能性、再生可能な建築材料に大きな期待が寄せられています。
英国では、エネルギー効率の高い改修と低炭素建築材料に重点が置かれており、バイオポリウレタン、エポキシ、断熱材技術の開発が期待されています。ドイツは、高度なポリマー製造と高い持続可能性要件を両立させており、開発と認証において主導的な役割を果たしています。フランスはバイオ建築技術の導入に適した環境を備えており、イタリアとスペインは改修と持続可能な材料の分野で有望な展望を示しています。
アジア太平洋地域におけるバイオベース建築用ポリマー市場
バイオベース建築用ポリマー市場の予測によると、アジア太平洋地域は2025年には市場シェアの31~35%を占め、年平均成長率(CAGR)は6.1~6.8%で拡大すると見込まれており、中国が地域需要を牽引している。日本と韓国は先進的なポリマー技術を提供し、インドは建築資材の拡大余地があり、オーストラリアは持続可能な建築資材の供給を可能にしている。
中国はポリマー製造能力が高く、建築材料の用途も拡大している国です。日本と韓国は高性能ポリマーの製造に注力しており、インドは断熱材、プロファイル、持続可能な建築製品の基盤を有しています。オーストラリアはエネルギー効率の高い建築を通じてこの流れに貢献しています。この地域の生産者は、再生可能な原料の利用にますます力を入れています。
中東・アフリカのバイオベース建築ポリマー市場
中東・アフリカ地域での導入は、まだ小規模な基盤から始まっており、年平均成長率(CAGR)は4.2~5.0%と予測されている。地域別の機会としては、サウジアラビアとアラブ首長国連邦が大規模な建設プログラムを実施しているため最も有望であり、サハラ以南のアフリカでは南アフリカが最も有望である。エネルギー集約型の建設・インフラプロジェクトには、耐久性と効率性に優れたポリマー材料が求められる。
サウジアラビアはインフラ整備と多様化プログラムのおかげで最高のビジネスチャンスを秘めており、一方UAEは商業用および持続可能な建築分野で優位性を持っている。南アフリカは断熱材と建築分野のプロファイルにおいて最高の機会を提供しているが、中東・アフリカのその他の地域は依然として細分化されている。
セグメンテーション分析
製品
この製品セグメントは、 2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で拡大すると予測されています 。材料の選択は、機械的強度、熱性能、耐湿性、加工条件、再生可能成分の要件によって異なります。ポリウレタンは断熱材やプロファイル材として依然として重要であり、PLAとPHAは再生可能または生分解性の特性が戦略的に重要な用途で活用されています。エポキシ樹脂は、接着性、耐薬品性、寸法安定性が求められる用途を支えています。
- ポリウレタン: 断熱システムには、制御された熱性能、低密度、接着性、寸法安定性が求められるため、ポリウレタンは依然として高い地位を維持しています。バイオ由来のポリオールや再生可能な原料を、既存の加工方法を維持しながら組み込むことが可能です。
- エポキシ樹脂: バイオベースのエポキシ樹脂は、強力な接着性、耐薬品性、寸法安定性が求められる用途に対応します。塗料、バインダー、複合材料、建設関連の保護システムにおいて再生可能な原料を求める配合業者にとって、その戦略的重要性は高まっています。
- PLA: PLAは、再生可能な原料の入手可能性と確立されたポリマー加工技術の恩恵を受けています。その製造機会は、プロファイル、特殊部品、および制御された性能とバイオベース含有量が材料の認定を正当化する用途において最も強力です。
- PHA: PHAは、バイオベースかつ生分解性の特性が求められる用途において、将来有望な選択肢として注目されています。商業的な普及は、コスト削減、生産規模の拡大、加工の一貫性、および建築物の耐久性要件に対する検証にかかっています。
応用
用途分野は、 2026年から2034年にかけて年平均成長率(CAGR)5.5~6.2%で成長すると予測されています。建築用途では、ポリマーは性能、安全性、耐用年数、設置要件を同時に満たす必要があります。断熱材は、ポリマーの配合が断熱性能と建物のエネルギー効率に直接影響を与えるため、特に重要な機会となります。一方、パイプやプロファイル用途では、機械的強度、寸法安定性、長期耐久性が重視されます。
- パイプ: パイプ用途には、圧力、湿気、化学物質、および長期的な環境暴露に対する耐性が求められます。バイオベースポリマーの採用は、再生可能な原料含有量とライフサイクル特性を向上させながら、サービス性能を維持できるかどうかにかかっています。
- プロファイル: プロファイルは、窓システム、建築部材、トリム、軽量構造物などにおいて、幅広い用途で活用できます。寸法安定性、耐候性、加工効率、そして既存の押出成形技術との互換性を兼ね備えた材料が求められています。
- 断熱材: 断熱材は、ポリマーの化学組成が熱抵抗、密度、水分挙動、施工効率に影響を与えるため、戦略的に重要な用途です。バイオ由来のポリウレタンシステムは、既存の性能要件を損なうことなく、低炭素建築仕様をサポートできます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
パイプ |
中くらい |
耐久性ポリマー |
スケーリング |
|
プロフィール |
中くらい |
低炭素 |
スケーリング |
|
絶縁 |
高い |
熱効率 |
スケーリング |
バイオベース建築用ポリマー市場の成長要因と影響分析
建築材料の脱炭素化
脱炭素化は、建設資材の評価方法を変えつつあります。プロジェクト開発者は、運用時のエネルギー性能に加え、製造過程で発生する排出量も考慮に入れるようになっているからです。バイオベースポリマーは、再生可能な原料が持続可能な方法で調達され、検証されている場合、化石燃料由来の炭素への依存度を低減できます。商業的な影響は、ポリマーシステムが重要な材料投入となる用途、特に断熱材、コーティング剤、プロファイル、複合材部品において最も顕著です。原料の産地、炭素会計、ライフサイクル性能を文書化できるサプライヤーは、建築家、請負業者、開発者からの受注の可能性を高めることができます。この移行はまた、化学メーカーが既存の生産システムに組み込める、物質収支とバイオ由来成分を含む配合を開発することを促しています。調達基準がより炭素意識の高いものになるにつれ、性能仕様には環境情報がより体系的に組み込まれるようになり、信頼できるライフサイクルエビデンスを持つ差別化されたポリマーグレードの機会が生まれるでしょう。
省エネルギー建築の拡大
エネルギー効率の高い建築では、低熱伝導率、耐久性、施工効率を兼ね備えた高性能断熱材や建築外装材への需要が高まっています。ポリウレタン系システムは、ポリマー組成が発泡体の密度、セル構造、寸法安定性、断熱性能に直接影響するため、特に重要です。バイオ由来原料は、確立された技術特性を維持することで、既存の幅広い用途に参入できます。この影響は新築工事にとどまらず、改修工事では既存の建物や施工方法と互換性のある材料が求められるため、さらに広がります。既存の建物にそのまま使用できる、あるいは最小限の変更で済む配合を提供するサプライヤーは、請負業者の再訓練や設備変更を削減できます。高性能断熱材の利用拡大は、効率的な建築外装を補完するプロファイル、接着剤、コーティング、複合システムにも新たな機会をもたらします。このような用途主導型のアプローチは、再生可能素材のみを用いるよりも、商業化をより効果的に加速させることができます。
バイオベースポリマー加工の進歩
加工技術の進歩により、これまでバイオベースポリマーの普及を阻んでいた技術的障壁が低減されつつあります。重合、発酵、配合、反応化学、添加剤配合の改良により、再生可能な原料からより均一な分子特性と加工特性が得られるようになりました。建設資材メーカーにとって、押出成形、発泡、コーティングなどの工程は狭い運転範囲で最適化されているため、均一性は不可欠です。加工性の向上は、不良品の削減、生産量の増加、従来材料との比較評価の簡素化につながります。特に、コストと性能が採用の決め手となるPLA、PHA、ポリウレタン、バイオベースエポキシ系材料においては、商業的な効果が顕著です。再生可能な中間体の開発を継続することで、原料供給源の多様化と、単一の農業または生化学的経路への依存度低減も期待できます。こうした改良により、バイオ由来ポリマー配合に適した建設用途の範囲は、今後拡大していくでしょう。
バイオベース建築用ポリマー市場の将来動向
バイオベース建築ポリマー市場の動向:検証済みカーボンパフォーマンスへのシフト
今後の購買決定は、単純なバイオ含有量表示にとどまらず、検証済みの炭素性能、トレーサブルな原料、ライフサイクル文書化へと移行していく可能性が高い。環境製品宣言、デジタル製品情報、物質収支認証、建物レベルの炭素計算は、材料の評価にますます影響を与えるようになるだろう。サプライヤーは、再生可能原料の割合だけでなく、原料調達、製造エネルギー、輸送、加工、使用、廃棄が総合的な環境性能にどのように影響するかを示す必要がある。この変化は、ポリマー化学と透明性の高いサステナビリティ会計を統合できる企業に有利に働く。建設メーカーは、単一の環境属性に頼るのではなく、標準化されたライフサイクル指標を用いて代替材料を比較するようになるだろう。データベースと調達システムの改善に伴い、製品レベルの環境情報は日常的な商業要件となる可能性がある。その結果、検証済みの炭素性能とサプライチェーンの透明性に基づいて、技術的に類似したポリマーグレード間の差別化がより明確になるだろう。
統合型再生可能原料プラットフォーム
次の開発段階では、バイオマス生産者、バイオテクノロジー企業、化学メーカー、配合業者、建設資材加工業者間の連携強化が進むと予想されます。ポリマー生産者は、バイオベースの中間体を個別に購入する代わりに、長期的なパートナーシップ、合弁事業、またはオフテイク契約を通じて、専用の原料供給経路を確保する可能性があります。このモデルは、発酵、バイオ精製、精製インフラへの投資を支援しながら、供給の可視性を向上させることができます。再生可能なポリマーが、価格と技術仕様が予測可能な安定したグレードで入手可能になれば、建設用途は恩恵を受けるでしょう。また、統合によって、農業残渣、工業副産物、代替バイオマスの利用が促進され、限られた原料への依存度を低減できる可能性があります。変換技術が成熟するにつれて、垂直統合されたサプライチェーンによって商業化サイクルが短縮され、顧客が安定した供給量と再現性のある性能を求める用途において、再生可能なポリマーの競争力が高まる可能性があります。
バイオベース建築用ポリマー市場の機会
再生可能素材を使用したプレミアム断熱システム
断熱材は、熱性能が測定可能な購買基準であり続けるため、投資家にとって高付加価値の持続可能なポリマー用途への実用的な道筋となります。製造業者は、確立された発泡加工方法を維持しながら、バイオ由来のポリオールやその他の再生可能な原料を使用してポリウレタンシステムを開発できます。開発業者が断熱性能、耐久性、または設置効率の低下を許容することなく、製造時の炭素排出量の削減を求める場合、商業的な機会は最も大きくなります。供給業者は、ライフサイクルエビデンス、第三者認証、および既存の機器との互換性によって裏付けられた配合を優先すべきです。化学メーカー、断熱材メーカー、建築システムサプライヤー、および建設会社間のパートナーシップは、認証を加速し、技術的リスクを軽減できます。地域生産は、原料の物流と顧客対応をさらに改善できます。時間の経過とともに、持続可能性仕様が調達要件に組み込まれ、建物の所有者が運用エネルギーの節約と製造時の環境負荷の低減の両方を重視するプロジェクトでは、差別化された断熱システムがより強い地位を占めるようになるでしょう。
地域バイオポリマー製造拠点
再生可能な原料、ポリマー加工、配合技術、そして下流の建設資材加工業者を組み合わせた地域製造拠点を中心に、投資機会が生まれつつあります。こうしたクラスターは、物流の複雑さを軽減すると同時に、技術サービスや顧客認定施設へのアクセスを向上させることができます。アジア太平洋地域は、大規模なポリマー製造基盤を有しているため、規模の経済性を重視した投資機会を提供しています。一方、ヨーロッパは、バイオベース材料の商業化に向けた強力な政策環境を提供しています。北米は、高性能配合や建設用途に特化した生産を支援できます。投資家は、複数の原料を使用できる技術を優先すべきです。柔軟性があれば、農業供給の変動リスクを軽減し、長期的な安定性を高めることができるからです。また、地元の建設資材メーカーとの連携により、大規模生産能力の稼働開始前に、用途に応じた需要を創出することも可能です。成功する拠点は、原料認証、ポリマー合成、配合、試験、ライフサイクルアセスメントを、連携したエコシステム内に統合する可能性が高いでしょう。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -