
Mercato dei polimeri di costruzione di origine biologico: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei polimeri da costruzione a base biologica (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (poliuretano, epossidici, PLA, PHA); applicazione (tubi, profili, isolamento) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00017845
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 15, 2026


Dimensioni del mercato nel 2025
13,95 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
23,37 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,91 %
Tasso di crescita
Mercato di riferimento
169,15 miliardi di dollari USA
(2026-2034)
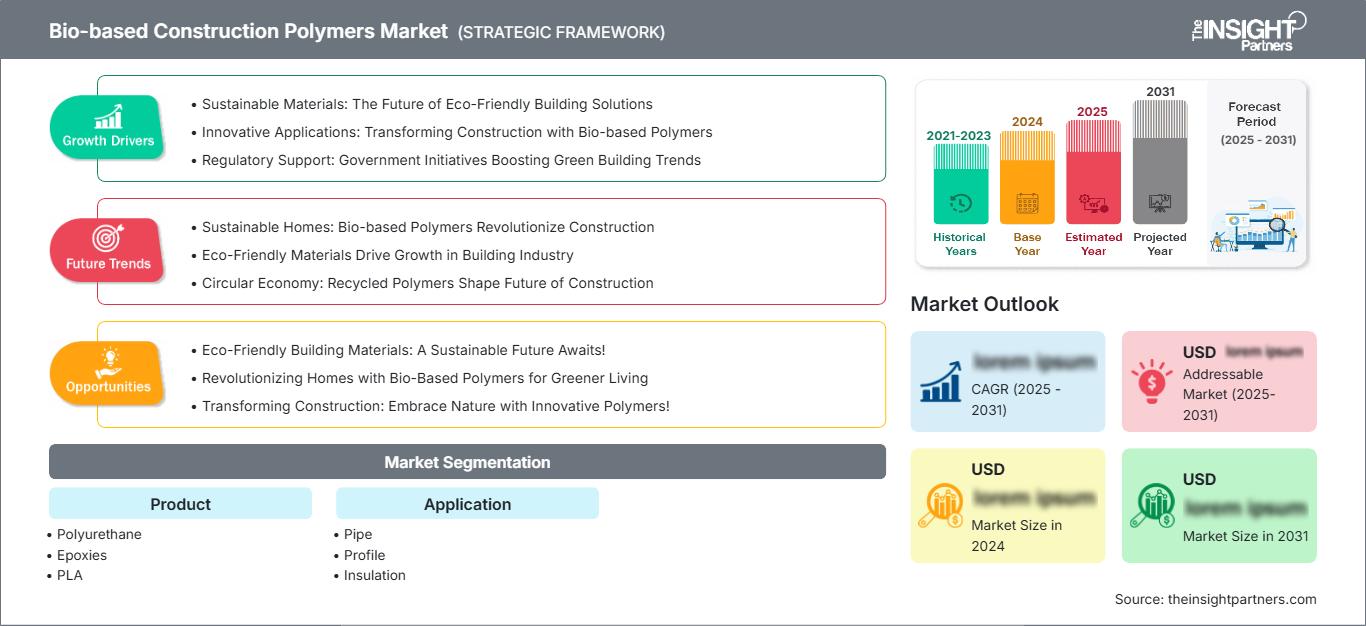
Il mercato dei polimeri da costruzione di origine biologica è in espansione, poiché i produttori di materiali edili cercano alternative a basse emissioni di carbonio senza sacrificare durabilità, prestazioni di isolamento, efficienza di lavorazione o flessibilità di progettazione. Il mercato, valutato a 13,95 miliardi di dollari nel 2025 , dovrebbe raggiungere i 23,37 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 5,91% nel periodo 2026-2034 . L'adozione di questi polimeri è favorita da materie prime rinnovabili, una chimica dei polimeri migliorata, la valutazione del ciclo di vita e la crescente domanda di materiali da costruzione sostenibili.
Il Nord America è destinato a una crescita costante, poiché proprietari di edifici, appaltatori e produttori di materiali valutano sempre più il carbonio incorporato insieme all'efficienza operativa. Il tasso di crescita annuo composto (CAGR) regionale è stimato tra il 5,1% e il 5,8% tra il 2026 e il 2034 , sostenuto dalle specifiche per l'edilizia sostenibile, dalle attività di ristrutturazione, dalla domanda di isolanti e dagli investimenti in materiali ad alte prestazioni che utilizzano materie prime rinnovabili o di origine biologica.
Analisi e approfondimenti sul mercato dei polimeri da costruzione a base biologica
- Nord America: Si stima che il Nord America deterrà una quota di mercato dei polimeri da costruzione di origine biologica pari al 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,1-5,8% tra il 2026 e il 2034 , grazie agli standard di edilizia sostenibile, agli interventi di miglioramento dell'isolamento, ai programmi di ristrutturazione e ai crescenti investimenti dei produttori nelle tecnologie dei polimeri rinnovabili.
- USA: Si stima che gli Stati Uniti rappresenteranno il 72-76% della quota di mercato nordamericana nel 2025 , con una crescita annua composta (CAGR) del 5,2-5,9% tra il 2026 e il 2034 , e una domanda incentrata su isolanti, profili, rivestimenti e sistemi di costruzione ad alte prestazioni.
- Europa: si stima che l'Europa raggiungerà una quota del 27-31% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 5,7-6,4% tra il 2026 e il 2034. Germania, Francia, Italia, Regno Unito e Spagna sono all'avanguardia nell'adozione di queste tecnologie grazie ai requisiti di decarbonizzazione, alle iniziative per l'edilizia circolare e a una maggiore preferenza per i materiali rinnovabili.
- Asia Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota del 31-35% nel 2025 e un tasso di crescita annuo composto (CAGR) del 6,1-6,8% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud e India, dove l'espansione del settore edile, la capacità produttiva di polimeri e lo sviluppo di prodotti orientati alla sostenibilità favoriscono l'adozione di queste tecnologie.
- Segmento più ampio: si stima che il poliuretano deterrà una quota di mercato del 34-38% nel 2025 , con una crescita annua composta (CAGR) del 6,0-6,6% nel periodo 2026-2034 , grazie all'isolamento, ai profili e alle applicazioni edili critiche per le prestazioni.
- Segmento ad alta crescita: si stima che il PLA deterrà una quota di mercato del 10-14% nel 2025 , con un CAGR del 6,8-7,5% nel periodo 2026-2034 , beneficiando dello sviluppo di materie prime rinnovabili e dell'espansione delle applicazioni che richiedono polimeri di origine biologica.
- Aziende chiave analizzate nel dettaglio: BASF SE, Bio-On, EI du Pont de Nemours and Company, Evonik Industries AG, Mitsubishi Gas Chemical Company, Inc., NatureWorks LLC, Avient Corporation, SK Chemicals Co., Ltd., Teijin Limited e Toyobo Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La produzione di polimeri si sta allontanando dalle fonti di carbonio fossile per orientarsi verso il carbonio rinnovabile, i materiali a bilancio di massa, il contenuto riciclato e i prodotti chimici derivanti dalla fermentazione come intermedi. I produttori stanno migliorando la struttura molecolare per garantire stabilità termica, resistenza meccanica, adesione e processabilità dei polimeri di origine biologica. L'aspetto economico della produzione sarà sempre fondamentale, poiché l'accesso alle materie prime, la purificazione, l'efficienza di conversione e la scala di produzione determineranno se i polimeri sostenibili saranno in grado di competere con i polimeri petrolchimici esistenti nelle filiere dell'edilizia.
Nei prossimi anni, gli investimenti si orienteranno verso l'integrazione dei sistemi di materie prime, le bioraffinerie, i polioli, i materiali epossidici di origine biologica e i polimeri PLA e PHA ad alte prestazioni. L'Europa sta intensificando il proprio sostegno politico ai materiali da costruzione di origine biologica, mentre il Nord America e l'Asia-Pacifico rappresentano opzioni di produzione e applicazione. La standardizzazione, le dichiarazioni ambientali di prodotto, la digitalizzazione dei prodotti e la valutazione del ciclo di vita sono altri fattori che potrebbero influenzare le decisioni di acquisto e la qualificazione dei progetti.
Ambito del rapporto sul mercato dei polimeri da costruzione a base biologica
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 13,95 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 23,37 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,91% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei polimeri da costruzione a base biologica
Il mercato dei polimeri da costruzione di origine biologica sarà influenzato dalla necessità di un migliore isolamento, di costruzioni leggere, di contenuti rinnovabili e di una riduzione delle emissioni di carbonio incorporate. La catena di approvvigionamento parte da biomassa, scarti agricoli, biointermedi e precursori di fermentazione, per poi passare alla polimerizzazione, alla miscelazione, alla formulazione, alla conversione e all'incorporazione nei sistemi costruttivi. I produttori devono trovare un equilibrio tra contenuto rinnovabile e prestazioni termomeccaniche.
Tuttavia, l'offerta nel mercato dei polimeri per l'edilizia di origine biologica si basa sempre più sulla certificazione delle materie prime e sulla scalabilità dei processi. Le grandi aziende chimiche possono capitalizzare sulle proprie infrastrutture produttive, mentre gli sviluppatori specializzati in intermedi biologici possono scegliere di competere in questo ambito. In ogni caso, i trasformatori di materiali per l'edilizia sono importanti, poiché la qualificazione dei materiali può richiedere la compatibilità con estrusori, macchine per lo stampaggio a iniezione, schiumatrici, impianti di rivestimento e adesivi già esistenti. Pertanto, i fornitori che offrono soluzioni "plug-and-play" possono ridurre al minimo le barriere all'implementazione.
Inoltre, il mercato dei polimeri da costruzione di origine biologica presenta un panorama altamente competitivo, caratterizzato da un mix di diversi operatori del settore chimico e aziende specializzate in biomateriali. Aziende come BASF SE ed Evonik Industries AG vantano una vasta esperienza in polimeri e formulazioni, mentre Mitsubishi Gas Chemical Company, Inc., Teijin Limited e Toyobo Co., Ltd. sono specializzate in materiali. NatureWorks LLC e SK Chemicals Co., Ltd. completano il portafoglio di polimeri di origine biologica offrendo competenze in polimeri rinnovabili e polioli.
Per quanto riguarda il posizionamento strategico, l'attenzione si sta spostando sulle caratteristiche prestazionali dei singoli materiali in base alle loro applicazioni, piuttosto che sul solo contenuto biologico. Aziende come El du Pont de Nemours & Company, Bio-On e Avient Corporation possiedono capacità uniche nello sviluppo di materiali. Inoltre, la maggior parte delle aziende lungo l'intera catena del valore valuta l'utilizzo di materie prime rinnovabili, il riciclo, l'approccio del bilancio di massa e la certificazione del ciclo di vita.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei polimeri da costruzione a base biologica: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei polimeri da costruzione a base biologica
Si stima che il Nord America rappresenterà una quota di mercato del 25-29% nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,1-5,8% fino al 2034. Questa regione beneficia di iniziative di ristrutturazione, requisiti di isolamento per l'efficienza energetica, standard per l'edilizia sostenibile e solide capacità di produzione chimica. Gli Stati Uniti sono il principale motore della domanda regionale, ma si aprono opportunità anche in Canada grazie agli sforzi per la costruzione sostenibile e all'utilizzo di materiali a basse emissioni di carbonio.
Il sistema di approvvigionamento regionale privilegia i produttori tradizionali di polimeri, capaci di integrare risorse rinnovabili nel processo produttivo. La durabilità termica e strutturale diventa un fattore cruciale nella costruzione, non limitandosi alla semplice integrazione di risorse rinnovabili. Profili, isolanti e sistemi in poliuretano offrono potenziali opportunità grazie alla possibilità di aggiungere componenti bio-rinnovabili senza dover modificare le apparecchiature esistenti a valle.
Mercato statunitense dei polimeri da costruzione a base biologica
Si stima che gli Stati Uniti rappresentino il 72-76% della quota di mercato nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,2-5,9%. La domanda si concentra su isolanti, profili per l'edilizia, sigillanti, rivestimenti e materiali ad alte prestazioni, poiché l'efficienza energetica e la durabilità sono fattori determinanti nella scelta dei materiali. BASF SE e altre aziende leader nel settore dei polimeri vantano una consolidata esperienza tecnologica e commerciale in diverse applicazioni edili.
La ristrutturazione degli edifici, gli standard di prestazione energetica e la necessità di ridurre le emissioni di CO2 stanno spingendo appaltatori e formulisti di materiali a considerare i polimeri di origine biologica. La qualificazione dipende dall'applicazione, poiché la resistenza al fuoco, la resistenza all'umidità, la stabilità dimensionale e la durata devono essere paragonabili a quelle delle opzioni tradizionali. L'adozione di tali prodotti è quindi più marcata laddove la biochimica è in grado di conferire un vantaggio ambientale, richiedendo al contempo poche modifiche alle procedure costruttive.
Mercato europeo dei polimeri da costruzione di origine biologica
Il rapporto sul mercato dei polimeri per l'edilizia a base biologica mostra che l'Europa dovrebbe detenere una quota di mercato compresa tra il 27% e il 31% nel 2025, con una crescita annua composta (CAGR) del 5,7-6,4%, e la Germania come principale contributore a livello nazionale. Vi sono ottime prospettive per i materiali isolanti e altamente sviluppati nei mercati del Regno Unito e della Germania, mentre le prospettive più promettenti si riscontrano per i materiali da costruzione per la ristrutturazione, la sostenibilità e le energie rinnovabili in Francia, Italia e Spagna.
Nel Regno Unito, l'attenzione si concentra sulla ristrutturazione efficiente dal punto di vista energetico e sui materiali da costruzione a basse emissioni di carbonio, il che crea prospettive per lo sviluppo di tecnologie biopoliuretaniche, epossidiche e isolanti. La Germania coniuga la produzione di polimeri avanzati con elevati requisiti di sostenibilità; pertanto, è un paese leader nello sviluppo e nella qualificazione. La Francia offre buone condizioni per l'adozione di tecnologie di bioedilizia, mentre Italia e Spagna presentano prospettive per le ristrutturazioni e i materiali sostenibili.
Mercato dei polimeri da costruzione a base biologica nella regione Asia-Pacifico
Le previsioni di mercato per i polimeri da costruzione a base biologica indicano che la regione Asia-Pacifico (APAC) deterrà una quota stimata tra il 31% e il 35% nel 2025, con un tasso di crescita annuo composto (CAGR) del 6,1-6,8%, guidata dalla Cina. Giappone e Corea del Sud offrono tecnologie avanzate per i polimeri, l'India fornisce spazio per l'espansione dei materiali da costruzione e l'Australia consente la fornitura di materiali edili sostenibili.
La Cina è una nazione con una solida capacità produttiva di polimeri e un crescente utilizzo di materiali da costruzione. Giappone e Corea del Sud si concentrano sulla produzione di polimeri ad alte prestazioni, mentre l'India vanta una solida base per la produzione di isolanti, profilati e prodotti per l'edilizia sostenibile. L'Australia contribuisce a questo processo grazie alla sua edilizia a basso consumo energetico. I produttori della regione si sono sempre più orientati verso l'utilizzo di materie prime rinnovabili.
Mercato dei polimeri da costruzione a base biologica in Medio Oriente e Africa
In Medio Oriente e Africa l'adozione di questi materiali si sta sviluppando partendo da una base più piccola, con un tasso di crescita annuo composto (CAGR) previsto tra il 4,2% e il 5,0%. In termini di opportunità regionali, l'Arabia Saudita e gli Emirati Arabi Uniti offrono le migliori prospettive grazie ai loro vasti programmi di costruzione, mentre il Sudafrica presenta le migliori opportunità nell'Africa subsahariana. I progetti di costruzione e infrastrutturali ad alta intensità energetica richiedono materiali polimerici durevoli ed efficienti.
L'Arabia Saudita rappresenta il polo di opportunità più promettente grazie alle sue infrastrutture e ai programmi di diversificazione, mentre gli Emirati Arabi Uniti vantano un settore edile commerciale e sostenibile. Il Sudafrica offre le migliori opportunità in termini di isolamento e profili di costruzione, mentre il resto del Medio Oriente e dell'Africa risulta ancora frammentato.
Analisi di segmentazione
Prodotto
Si prevede che il segmento di prodotto crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034 . La scelta del materiale dipende da resistenza meccanica, prestazioni termiche, resistenza all'umidità, condizioni di lavorazione e requisiti relativi al contenuto di materiali rinnovabili. Il poliuretano rimane importante per l'isolamento e i profili, mentre il PLA e il PHA offrono opportunità laddove le caratteristiche di rinnovabilità o biodegradabilità siano strategicamente preziose. Le resine epossidiche sono adatte ad applicazioni che richiedono adesione, resistenza chimica e stabilità dimensionale.
- Poliuretano: Il poliuretano mantiene una posizione di rilievo perché i sistemi di isolamento richiedono prestazioni termiche controllate, bassa densità, adesione e stabilità dimensionale. È possibile incorporare polioli di origine biologica e materie prime rinnovabili, preservando al contempo i processi produttivi consolidati.
- Resine epossidiche: le resine epossidiche di origine biologica trovano applicazione in settori che richiedono elevata adesione, resistenza chimica e stabilità dimensionale. La loro importanza strategica è in costante crescita, soprattutto quando i formulisti ricercano ingredienti rinnovabili per rivestimenti, leganti, materiali compositi e sistemi di protezione per l'edilizia.
- PLA: Il PLA beneficia della disponibilità di materie prime rinnovabili e di una consolidata conoscenza dei processi di lavorazione dei polimeri. Le sue maggiori opportunità di impiego si riscontrano in profili, componenti speciali e applicazioni in cui prestazioni controllate e contenuto di origine biologica giustificano la qualificazione del materiale.
- PHA: Il PHA rimane un'opzione emergente con potenziale in applicazioni che richiedono caratteristiche di origine biologica e biodegradabili. L'adozione commerciale dipende dalla riduzione dei costi, dalla scala di produzione, dalla coerenza del processo e dalla validazione rispetto ai requisiti di durabilità delle costruzioni.
Applicazione
Si prevede che il segmento applicativo crescerà a un tasso annuo composto (CAGR) del 5,5-6,2% nel periodo 2026-2034 . Le applicazioni nel settore edile richiedono che i polimeri soddisfino simultaneamente i requisiti di prestazioni, sicurezza, durata e installazione. L'isolamento rappresenta un'opportunità particolarmente importante perché la formulazione del polimero influenza direttamente le prestazioni termiche e l'efficienza energetica degli edifici, mentre le applicazioni per tubi e profilati pongono l'accento su resistenza meccanica, stabilità dimensionale e durabilità a lungo termine.
- Tubazioni: Le applicazioni per tubazioni richiedono resistenza alla pressione, all'umidità, agli agenti chimici e all'esposizione ambientale a lungo termine. L'adozione di polimeri di origine biologica dipenderà dal mantenimento delle prestazioni in servizio, migliorando al contempo il contenuto di materie prime rinnovabili e le caratteristiche del ciclo di vita.
- Profilo: I profili offrono opportunità nei sistemi per finestre, nei componenti architettonici, nelle finiture e nelle strutture leggere. La domanda privilegia i materiali che combinano stabilità dimensionale, resistenza agli agenti atmosferici, efficienza di lavorazione e compatibilità con le consolidate tecnologie di estrusione.
- Isolamento: L'isolamento rappresenta un'applicazione strategicamente importante poiché la chimica dei polimeri influenza la resistenza termica, la densità, il comportamento all'umidità e l'efficienza di installazione. I sistemi in poliuretano di origine biologica possono supportare le specifiche edilizie a basse emissioni di carbonio senza compromettere i requisiti prestazionali consolidati.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Tubo |
Mezzo |
Polimeri resistenti |
Scalatura |
|
Profilo |
Mezzo |
A basse emissioni di carbonio |
Scalatura |
|
Isolamento |
Alto |
Efficienza termica |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei polimeri da costruzione a base biologica.
Decarbonizzazione dei materiali da costruzione
La decarbonizzazione sta cambiando il modo in cui vengono valutati i materiali da costruzione, poiché gli sviluppatori di progetti considerano sempre più le emissioni incorporate oltre alle prestazioni energetiche operative. I polimeri di origine biologica possono ridurre la dipendenza dal carbonio fossile quando le materie prime rinnovabili sono reperite e certificate in modo sostenibile. L'impatto commerciale è maggiore nelle applicazioni in cui i sistemi polimerici rappresentano un input materiale significativo, in particolare isolanti, rivestimenti, profili e componenti compositi. I fornitori in grado di documentare l'origine delle materie prime, la contabilità del carbonio e le prestazioni del ciclo di vita possono migliorare le prospettive di qualificazione con architetti, appaltatori e sviluppatori. La transizione incoraggia inoltre i produttori di prodotti chimici a sviluppare formulazioni con bilancio di massa e di origine biologica che possano essere integrate nei sistemi di produzione esistenti. Man mano che i criteri di approvvigionamento diventano più attenti alle emissioni di carbonio, è probabile che le specifiche prestazionali incorporino in modo più sistematico le informazioni ambientali, creando opportunità per gradi di polimeri differenziati con prove credibili del ciclo di vita.
Espansione dell'edilizia a basso consumo energetico
L'edilizia a basso consumo energetico sta incrementando la domanda di materiali isolanti e per involucri edilizi avanzati, in grado di combinare bassa conducibilità termica, durabilità ed efficienza di installazione. I sistemi in poliuretano sono particolarmente rilevanti, poiché la formulazione del polimero influisce direttamente sulla densità della schiuma, sulla struttura cellulare, sulla stabilità dimensionale e sulle prestazioni di isolamento. Le materie prime di origine biologica possono quindi trovare applicazione in un ampio contesto edilizio esistente, a condizione che mantengano le caratteristiche tecniche consolidate. L'impatto si estende oltre le nuove costruzioni, poiché i programmi di ristrutturazione richiedono materiali compatibili con gli edifici e le pratiche di installazione esistenti. I fornitori che offrono formulazioni "plug-and-play" o con modifiche minime possono ridurre la necessità di riqualificazione degli appaltatori e di modifiche alle attrezzature. Un maggiore utilizzo di isolanti ad alte prestazioni crea inoltre opportunità per profili, adesivi, rivestimenti e sistemi compositi che completano involucri edilizi efficienti. Questo approccio orientato alle applicazioni può accelerare la commercializzazione in modo più efficace rispetto al solo contenuto di materiali rinnovabili.
Progressi nella lavorazione di polimeri di origine biologica
I progressi nei processi produttivi stanno riducendo le barriere tecniche che in precedenza limitavano l'adozione dei polimeri di origine biologica. I miglioramenti nella polimerizzazione, nella fermentazione, nella miscelazione, nella chimica reattiva e nella formulazione degli additivi consentono alle materie prime rinnovabili di raggiungere caratteristiche molecolari e un comportamento di lavorazione più uniformi. Per i produttori edili, l'uniformità è essenziale perché le linee di estrusione, stampaggio, schiumatura e rivestimento sono ottimizzate entro ristretti intervalli operativi. Una migliore processabilità può ridurre gli scarti, migliorare la produttività e semplificare la qualificazione rispetto ai materiali convenzionali. L'effetto commerciale è particolarmente rilevante per PLA, PHA, poliuretano e sistemi epossidici di origine biologica, dove costi e prestazioni rimangono considerazioni centrali per l'adozione. Il continuo sviluppo di intermedi rinnovabili può anche diversificare le fonti di materie prime e ridurre la dipendenza da un singolo processo agricolo o biochimico. Nel tempo, questi miglioramenti dovrebbero ampliare la gamma di applicazioni edili adatte alle formulazioni polimeriche di origine biologica.
Mercato dei polimeri da costruzione a base biologica: tendenze future
Tendenze del mercato dei polimeri da costruzione a base biologica: spostamento verso prestazioni di carbonio verificate
È probabile che le future decisioni di acquisto si orienteranno oltre le semplici dichiarazioni sul contenuto biologico, verso prestazioni di carbonio verificate, materie prime tracciabili e documentazione del ciclo di vita. Le dichiarazioni ambientali di prodotto, le informazioni digitali sui prodotti, la certificazione del bilancio di massa e i calcoli del carbonio a livello di edificio influenzeranno sempre più la qualificazione dei materiali. I fornitori dovranno dimostrare non solo le percentuali di input rinnovabili, ma anche come l'approvvigionamento delle materie prime, l'energia utilizzata nella produzione, il trasporto, la lavorazione, l'utilizzo e la fine del ciclo di vita influenzino le prestazioni ambientali complessive. Questo cambiamento favorisce le aziende in grado di integrare la chimica dei polimeri con una contabilità di sostenibilità trasparente. I produttori edili potrebbero confrontare sempre più materiali alternativi utilizzando indicatori standardizzati del ciclo di vita, anziché basarsi su singoli attributi ambientali. Con il miglioramento dei database e dei sistemi di approvvigionamento, le informazioni ambientali a livello di prodotto potrebbero diventare un requisito commerciale di routine. Il risultato sarà una maggiore differenziazione tra gradi di polimeri tecnicamente simili, basata su prestazioni di carbonio verificate e trasparenza della catena di fornitura.
Piattaforme integrate per materie prime rinnovabili
La prossima fase di sviluppo probabilmente comporterà una maggiore integrazione tra produttori di biomassa, aziende biotecnologiche, produttori di prodotti chimici, aziende di compounding e trasformatori di materiali da costruzione. Invece di acquistare intermedi di origine biologica isolati, i produttori di polimeri potrebbero assicurarsi flussi di materie prime dedicati attraverso partnership a lungo termine, joint venture o accordi di fornitura. Questo modello può migliorare la visibilità dell'offerta, supportando al contempo gli investimenti in fermentazione, bioraffinerie e infrastrutture di purificazione. Le applicazioni nel settore edile trarranno vantaggio dalla disponibilità di polimeri rinnovabili in qualità costanti, con prezzi prevedibili e specifiche tecniche. L'integrazione potrebbe anche incoraggiare l'utilizzo di residui agricoli, sottoprodotti industriali e flussi di biomassa alternativi, riducendo la dipendenza da materie prime limitate. Con la maturazione delle tecnologie di conversione, le catene di approvvigionamento coordinate verticalmente potrebbero accorciare i cicli di commercializzazione e rendere i polimeri rinnovabili più competitivi nelle applicazioni in cui i clienti richiedono volumi affidabili e prestazioni ripetibili.
Opportunità di mercato per i polimeri da costruzione a base biologica
Sistemi di isolamento di alta qualità con contenuto rinnovabile
L'isolamento termico offre agli investitori un percorso concreto verso applicazioni polimeriche sostenibili di maggior valore, poiché le prestazioni termiche rimangono un criterio di acquisto misurabile. I produttori possono sviluppare sistemi poliuretanici utilizzando polioli di origine biologica o altri materiali rinnovabili, mantenendo al contempo i metodi consolidati di lavorazione della schiuma. Le opportunità commerciali sono più promettenti laddove gli sviluppatori ricercano una riduzione delle emissioni di carbonio incorporate, senza tuttavia compromettere le prestazioni di isolamento, la durabilità o l'efficienza di installazione. I fornitori dovrebbero dare priorità alle formulazioni supportate da dati sul ciclo di vita, certificazioni di terze parti e compatibilità con le apparecchiature esistenti. Le partnership tra produttori di prodotti chimici, produttori di isolanti, fornitori di sistemi per l'edilizia e imprese di costruzione possono accelerare la qualificazione e ridurre il rischio tecnico. La produzione regionale può ulteriormente migliorare la logistica delle materie prime e la reattività nei confronti dei clienti. Nel tempo, i sistemi di isolamento differenziati potrebbero acquisire una posizione più solida nei progetti in cui le specifiche di sostenibilità sono integrate nei requisiti di approvvigionamento e dove i proprietari degli edifici apprezzano sia il risparmio energetico operativo sia la riduzione dell'impatto ambientale.
Centri regionali di produzione di biopolimeri
Si stanno delineando opportunità di investimento attorno a poli produttivi regionali che combinano materie prime rinnovabili, lavorazione dei polimeri, competenze di formulazione e trasformatori edili a valle. Tali cluster possono ridurre la complessità logistica, migliorando al contempo l'accesso ai servizi tecnici e alle strutture di qualificazione dei clienti. L'area Asia-Pacifico offre opportunità di crescita su larga scala grazie alla sua ampia base produttiva di polimeri, mentre l'Europa offre un contesto normativo favorevole alla commercializzazione di materiali di origine biologica. Il Nord America può supportare una produzione specializzata focalizzata su formulazioni ad alte prestazioni e applicazioni edili. Gli investitori dovrebbero dare priorità alle tecnologie in grado di utilizzare diverse materie prime, poiché la flessibilità può ridurre l'esposizione alla volatilità dell'approvvigionamento agricolo e migliorare la resilienza a lungo termine. La collaborazione con i produttori locali di materiali edili può inoltre creare una domanda specifica per determinate applicazioni prima della messa in funzione di impianti su larga scala. I poli di successo integreranno probabilmente la certificazione delle materie prime, la sintesi dei polimeri, la miscelazione, i test e la valutazione del ciclo di vita all'interno di un ecosistema coordinato.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -