
Marché des polymères de construction biosourcés : taille et prévisions 2034
Rapport d'analyse du marché des polymères de construction biosourcés : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par produit (polyuréthane, époxydes, PLA, PHA) ; application (tuyauterie, profilés, isolation) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00017845
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 15, 2026


Taille du marché en 2025
13,95 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
23,37 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,91 %
taux de croissance
Marché adressable
169,15 milliards de dollars américains
(2026-2034)
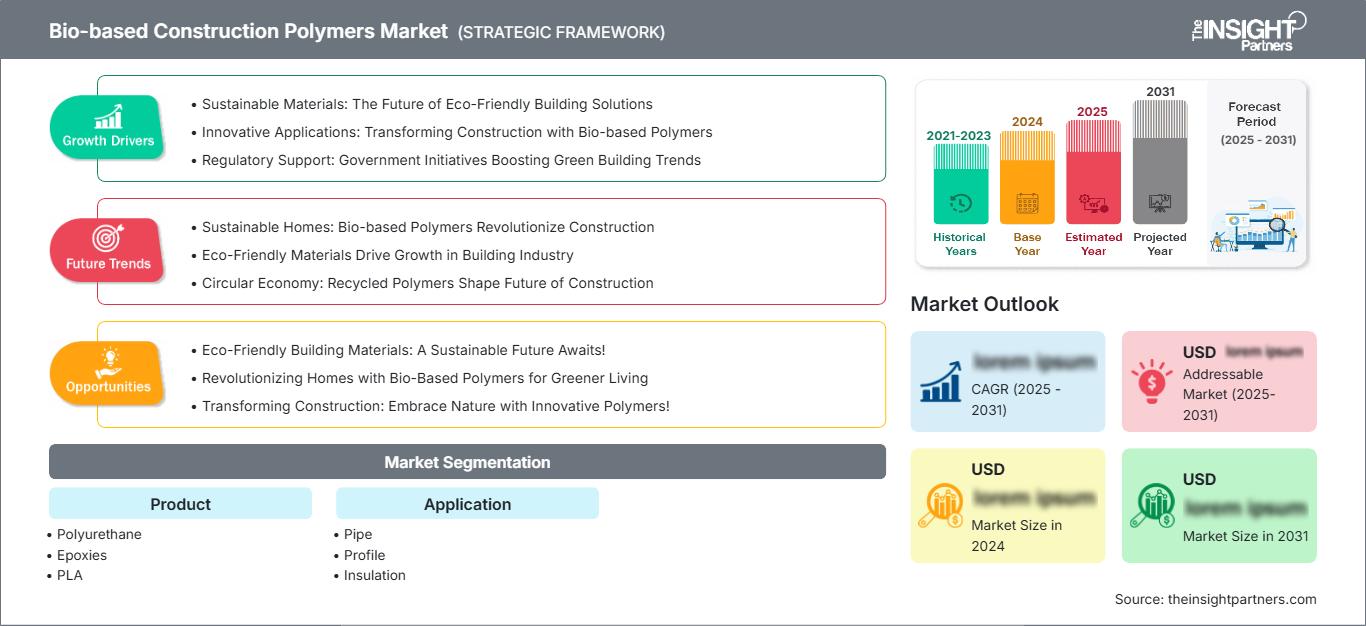
Le marché des polymères de construction biosourcés est en pleine expansion, les fabricants de matériaux de construction recherchant des alternatives à faible empreinte carbone sans compromettre la durabilité, les performances d'isolation, l'efficacité de transformation ni la flexibilité de conception. Ce marché, évalué à 13,95 milliards de dollars américains en 2025 , devrait atteindre 23,37 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 5,91 % sur la période 2026-2034 . Cette croissance est favorisée par l'utilisation de matières premières renouvelables, l'amélioration de la chimie des polymères, l'analyse du cycle de vie et la demande croissante de matériaux de construction durables.
L’Amérique du Nord est bien positionnée pour une croissance soutenue, les propriétaires de bâtiments, les entrepreneurs et les fabricants de matériaux évaluant de plus en plus l’empreinte carbone parallèlement à l’efficacité opérationnelle. Le taux de croissance annuel composé (TCAC) régional est estimé entre 5,1 % et 5,8 % entre 2026 et 2034 , soutenu par les spécifications des bâtiments écologiques, les rénovations, la demande d’isolants et les investissements dans des matériaux plus performants utilisant des matières premières renouvelables ou biosourcées.
Analyse et perspectives du marché des polymères de construction biosourcés
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 25 à 29 % pour les polymères de construction biosourcés en 2025 et connaîtra une croissance annuelle composée de 5,1 à 5,8 % entre 2026 et 2034 , grâce aux normes de construction durables, aux améliorations de l'isolation, aux programmes de rénovation et à l'augmentation des investissements des fabricants dans les technologies des polymères renouvelables.
- États-Unis : On estime que les États-Unis représenteront 72 à 76 % de la part de l'Amérique du Nord en 2025 , avec une croissance annuelle composée de 5,2 à 5,9 % entre 2026 et 2034 , la demande étant axée sur l'isolation, les profilés, les revêtements et les systèmes de construction haute performance.
- Europe : La part de l'Europe devrait se situer entre 27 et 31 % en 2025 , avec une croissance annuelle composée de 5,7 à 6,4 % entre 2026 et 2034. L'Allemagne, la France, l'Italie, le Royaume-Uni et l'Espagne sont à la pointe de l'adoption de ces technologies grâce à des exigences de décarbonation, des initiatives de construction circulaire et une préférence marquée pour les matériaux renouvelables.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 31 à 35 % en 2025 et un TCAC de 6,1 à 6,8 % entre 2026 et 2034 , sous l'impulsion de la Chine, du Japon, de la Corée du Sud et de l'Inde, où l'expansion du secteur de la construction, les capacités de production de polymères et le développement de produits axés sur la durabilité favorisent l'adoption de ces technologies.
- Segment le plus important : le polyuréthane devrait détenir une part de marché de 34 à 38 % en 2025 , avec un TCAC de 6,0 à 6,6 % entre 2026 et 2034 , grâce aux applications d’isolation, de profilés et de construction exigeantes en termes de performance.
- Segment à forte croissance : le PLA devrait détenir une part de marché de 10 à 14 % en 2025 , avec un TCAC de 6,8 à 7,5 % entre 2026 et 2034 , grâce au développement de matières premières renouvelables et à l'expansion des applications nécessitant une teneur en polymères biosourcés.
- Principales entreprises analysées en détail : BASF SE, Bio-On, EI du Pont de Nemours and Company, Evonik Industries AG, Mitsubishi Gas Chemical Company, Inc., NatureWorks LLC, Avient Corporation, SK Chemicals Co., Ltd., Teijin Limited et Toyobo Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La production de polymères s'éloigne des sources de carbone fossiles pour privilégier le carbone renouvelable, les matériaux à bilan massique équilibré, le recyclage et les produits chimiques de fermentation comme intermédiaires. Les fabricants optimisent la structure moléculaire afin de garantir la stabilité thermique, la résistance mécanique, l'adhérence et la transformabilité des polymères biosourcés. La rentabilité de la production restera toujours un facteur déterminant, car l'accès aux matières premières, leur purification, l'efficacité de la conversion et l'échelle de production conditionneront la capacité des polymères durables à concurrencer les polymères pétrochimiques existants dans les chaînes de valeur de la construction.
Dans les années à venir, les investissements se concentreront sur l'intégration des systèmes de matières premières, les bioraffineries, les polyols, les matériaux époxy biosourcés et les polymères PLA et PHA plus performants. L'Europe renforce son soutien politique aux matériaux de construction biosourcés, tandis que l'Amérique du Nord et l'Asie-Pacifique offrent des possibilités de fabrication et d'application. La normalisation, les déclarations environnementales de produits, la numérisation des produits et l'analyse du cycle de vie sont autant de facteurs susceptibles d'influencer les décisions d'achat et la qualification des projets.
Portée du rapport sur le marché des polymères de construction biosourcés
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 13,95 milliards de dollars américains |
| Taille du marché d'ici 2034 | 23,37 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,91% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des polymères de construction biosourcés
Le marché des polymères de construction biosourcés sera influencé par les besoins en isolation renforcée, en constructions légères, en matériaux renouvelables et en réduction de l'empreinte carbone. La chaîne d'approvisionnement débute avec la biomasse, les déchets agricoles, les bio-intermédiaires et les précurseurs de fermentation, suivis des étapes de polymérisation, de compoundage, de formulation, de conversion et d'incorporation dans les systèmes de construction. Les fabricants doivent trouver un équilibre entre le recours aux matériaux renouvelables et les performances thermomécaniques.
Cependant, l'approvisionnement du marché des polymères de construction biosourcés repose de plus en plus sur la certification des matières premières et la mise à l'échelle des procédés. Les grandes entreprises chimiques peuvent tirer parti de leurs infrastructures de production, tandis que les développeurs spécialisés dans les bio-intermédiaires peuvent choisir de se positionner sur ce marché. Dans tous les cas, les transformateurs de matériaux de construction jouent un rôle important, car la qualification des matériaux peut exiger leur compatibilité avec les extrudeuses, les presses à injecter, les générateurs de mousse, les équipements de revêtement et d'adhésifs existants. Par conséquent, les fournisseurs proposant des solutions prêtes à l'emploi peuvent minimiser les obstacles à la mise en œuvre.
Par ailleurs, le marché des polymères de construction biosourcés se caractérise par une forte concurrence, mêlant acteurs chimiques de divers horizons et entreprises spécialisées dans les biomatériaux. Des sociétés comme BASF SE et Evonik Industries AG possèdent une expertise variée en matière de polymères et de formulations, tandis que Mitsubishi Gas Chemical Company, Inc., Teijin Limited et Toyobo Co., Ltd. sont spécialisées dans les matériaux. NatureWorks LLC et SK Chemicals Co., Ltd. complètent l'offre de polymères biosourcés en proposant leur expertise dans les polymères renouvelables et les polyols.
En matière de positionnement stratégique, l'accent est désormais mis sur les performances des matériaux en fonction de leurs applications, plutôt que sur leur seule teneur en matières biosourcées. Des entreprises comme EI du Pont de Nemours and Company, Bio-On et Avient Corporation possèdent des compétences uniques en matière de développement de matériaux. Par ailleurs, la majorité des acteurs de la chaîne de valeur évaluent l'utilisation de matières premières renouvelables, le recyclage, l'analyse du bilan massique et la certification du cycle de vie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des polymères de construction biosourcés : Perspectives stratégiques
Perspectives régionales
Marché des polymères de construction biosourcés en Amérique du Nord
L’Amérique du Nord devrait représenter entre 25 et 29 % du marché en 2025, avec un taux de croissance annuel composé (TCAC) de 5,1 à 5,8 % jusqu’en 2034. Cette région bénéficie d’efforts de rénovation, d’exigences en matière d’isolation pour une meilleure efficacité énergétique, de normes pour les bâtiments écologiques et de solides capacités de production chimique. Les États-Unis sont le principal moteur de la demande régionale, mais le Canada offre également des opportunités grâce à ses initiatives en matière de construction durable et à l’utilisation de matériaux à faible empreinte carbone.
Le système d'approvisionnement régional privilégie les fabricants de polymères traditionnels capables d'intégrer des ressources renouvelables à leur processus de production. La durabilité thermique et structurelle devient un critère essentiel de construction, au-delà de la simple incorporation de ressources renouvelables. Les profilés, l'isolation et les systèmes en polyuréthane offrent des perspectives intéressantes grâce à la possibilité d'ajouter des composants biosourcés sans modifier les équipements en aval.
Marché américain des polymères de construction biosourcés
Les États-Unis devraient représenter entre 72 et 76 % du marché nord-américain en 2025 et leur part devrait croître à un TCAC de 5,2 à 5,9 %. La demande se concentre sur l'isolation, les profilés de construction, les mastics, les revêtements et les matériaux de haute performance, car l'efficacité énergétique et la durabilité sont des critères déterminants dans le choix des matériaux. BASF SE et d'autres entreprises leaders dans le domaine des polymères disposent d'une expertise technologique et commerciale reconnue dans diverses applications de construction.
La rénovation des bâtiments, les normes de performance énergétique et la nécessité de réduire les émissions de CO2 incitent les entreprises de construction et les formulateurs de matériaux à envisager l'utilisation de polymères biosourcés. La qualification de ces polymères dépend de l'application, car la résistance au feu, à l'humidité, la stabilité dimensionnelle et la durabilité doivent être comparables aux solutions traditionnelles. L'adoption de ces produits est donc particulièrement marquée lorsque la biochimie permet de réaliser des économies d'énergie tout en minimisant les modifications des procédés de construction.
Marché européen des polymères de construction biosourcés
Le rapport sur le marché des polymères de construction biosourcés indique que l'Europe devrait détenir une part de marché de 27 à 31 % en 2025 et connaître une croissance annuelle composée de 5,7 à 6,4 %, l'Allemagne étant le principal contributeur national. Les marchés britannique et allemand présentent de fortes perspectives pour l'isolation et les matériaux de pointe, tandis que la France, l'Italie et l'Espagne offrent de solides perspectives pour la rénovation, le développement durable et les matériaux de construction renouvelables.
Au Royaume-Uni, l'accent est mis sur la rénovation écoénergétique et les matériaux de construction à faible empreinte carbone, ce qui favorise le développement des technologies de biopolyuréthane, d'époxy et d'isolation. L'Allemagne, qui allie la fabrication de polymères de pointe à des exigences élevées en matière de durabilité, est un pays leader dans ce domaine. La France présente des conditions favorables à l'adoption des technologies de bioconstruction, tandis que l'Italie et l'Espagne offrent des perspectives prometteuses pour la rénovation et les matériaux durables.
Marché des polymères de construction biosourcés en Asie-Pacifique
Les prévisions du marché des polymères de construction biosourcés indiquent que la région Asie-Pacifique devrait représenter entre 31 et 35 % du marché en 2025, avec un taux de croissance annuel composé (TCAC) de 6,1 à 6,8 %, la Chine étant le principal moteur de la demande régionale. Le Japon et la Corée du Sud proposent des technologies polymères de pointe, l'Inde offre un potentiel de croissance pour les matériaux de construction et l'Australie contribue à la fourniture de matériaux de construction durables.
La Chine possède une capacité de production de polymères et développe de plus en plus d'applications dans le domaine des matériaux de construction. Le Japon et la Corée du Sud privilégient la fabrication de polymères haute performance, tandis que l'Inde est spécialisée dans l'isolation, les profilés et les produits de construction durables. L'Australie contribue à cette dynamique grâce à ses constructions économes en énergie. Les producteurs de la région se tournent de plus en plus vers l'utilisation de matières premières renouvelables.
Marché des polymères de construction biosourcés au Moyen-Orient et en Afrique
L'adoption de ces matériaux au Moyen-Orient et en Afrique se développe à partir d'une base plus modeste, avec un TCAC projeté de 4,2 à 5,0 %. En termes d'opportunités régionales, l'Arabie saoudite et les Émirats arabes unis présentent les meilleures perspectives grâce à leurs vastes programmes de construction, tandis que l'Afrique du Sud offre les meilleures opportunités en Afrique subsaharienne. Les projets de construction et d'infrastructures à forte intensité énergétique nécessitent des matériaux polymères durables et performants.
L’Arabie saoudite représente le meilleur pôle d’opportunités grâce à ses infrastructures et à ses programmes de diversification, tandis que les Émirats arabes unis bénéficient de l’avantage de leurs constructions commerciales et durables. L’Afrique du Sud offre les meilleures opportunités en matière d’isolation et de profils de construction, tandis que le reste du Moyen-Orient et de l’Afrique demeure fragmenté.
Analyse de segmentation
Produit
Le segment des produits devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,4 % entre 2026 et 2034. Le choix des matériaux dépend de la résistance mécanique, des performances thermiques, de la résistance à l'humidité, des conditions de transformation et des exigences relatives aux matières renouvelables. Le polyuréthane demeure un matériau important pour l'isolation et les profilés, tandis que le PLA et le PHA offrent des opportunités lorsque les caractéristiques renouvelables ou biodégradables sont stratégiquement avantageuses. Les époxydes conviennent aux applications exigeant adhérence, résistance chimique et stabilité dimensionnelle.
- Polyuréthane : Le polyuréthane conserve une place de choix car les systèmes d’isolation exigent des performances thermiques maîtrisées, une faible densité, une bonne adhérence et une stabilité dimensionnelle. Il est possible d’y incorporer des polyols biosourcés et des matières premières renouvelables tout en préservant les procédés de fabrication existants.
- Époxydes : Les époxys biosourcés répondent aux exigences d’une forte adhérence, d’une résistance chimique et d’une stabilité dimensionnelle élevées. Leur importance stratégique s’accroît, les formulateurs recherchant des composants renouvelables pour les revêtements, les liants, les composites et les systèmes de protection pour la construction.
- PLA : Le PLA bénéficie de la disponibilité de matières premières renouvelables et d’une expertise reconnue en matière de transformation des polymères. Son potentiel est particulièrement important pour les profilés, les composants spéciaux et les applications où des performances maîtrisées et une teneur en matières biosourcées justifient la qualification du matériau.
- PHA : Le PHA demeure une option émergente prometteuse pour les applications exigeant des caractéristiques biosourcées et biodégradables. Son adoption commerciale dépend de la réduction des coûts, de l’échelle de production, de la constance du procédé et de la validation par rapport aux exigences de durabilité des matériaux de construction.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 5,5 % à 6,2 % entre 2026 et 2034. Les applications dans le secteur de la construction exigent que les polymères répondent simultanément aux exigences de performance, de sécurité, de durée de vie et d'installation. L'isolation représente une opportunité particulièrement importante, car la formulation des polymères influe directement sur les performances thermiques et l'efficacité énergétique des bâtiments, tandis que les applications pour les tuyaux et les profilés mettent l'accent sur la résistance mécanique, la stabilité dimensionnelle et la durabilité à long terme.
- Tuyauterie : Les applications de tuyauterie exigent une résistance à la pression, à l’humidité, aux produits chimiques et à une exposition environnementale prolongée. L’adoption des polymères biosourcés dépendra du maintien des performances en service tout en améliorant la part de matières premières renouvelables et les caractéristiques du cycle de vie.
- Profilés : Les profilés offrent des possibilités dans les systèmes de fenêtres, les éléments architecturaux, les garnitures et les structures légères. La demande privilégie les matériaux alliant stabilité dimensionnelle, résistance aux intempéries, facilité de mise en œuvre et compatibilité avec les technologies d’extrusion existantes.
- Isolation : L’isolation représente une application stratégique, car la chimie des polymères influence la résistance thermique, la densité, le comportement à l’humidité et l’efficacité de la pose. Les systèmes en polyuréthane biosourcés permettent de répondre aux exigences de construction à faible empreinte carbone sans compromettre les performances établies.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Tuyau |
Moyen |
Polymères durables |
Mise à l'échelle |
|
Profil |
Moyen |
faible émission de carbone |
Mise à l'échelle |
|
Isolation |
Haut |
efficacité thermique |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des polymères de construction biosourcés
Décarbonation des matériaux de construction
La décarbonation transforme l'évaluation des matériaux de construction, les promoteurs prenant de plus en plus en compte les émissions intrinsèques, en plus des performances énergétiques opérationnelles. Les polymères biosourcés permettent de réduire la dépendance au carbone fossile lorsque les matières premières renouvelables sont issues de sources durables et certifiées. L'impact commercial est le plus marqué dans les applications où les systèmes polymères représentent une part importante des matériaux utilisés, notamment pour l'isolation, les revêtements, les profilés et les composants composites. Les fournisseurs capables de documenter l'origine des matières premières, le bilan carbone et les performances du cycle de vie peuvent améliorer leurs chances d'être sélectionnés par les architectes, les entreprises de construction et les promoteurs. Cette transition encourage également les producteurs de produits chimiques à développer des formulations intégrant le bilan massique et des bio-attributs, compatibles avec les systèmes de production existants. À mesure que les critères d'approvisionnement deviennent plus sensibles au carbone, les spécifications de performance intégreront probablement plus systématiquement les informations environnementales, créant ainsi des opportunités pour des polymères différenciés, assortis de preuves crédibles de leur cycle de vie.
Développement de la construction écoénergétique
La construction écoénergétique accroît la demande en matériaux d'isolation et d'enveloppe de bâtiment performants, alliant faible conductivité thermique, durabilité et facilité d'installation. Les systèmes polyuréthanes sont particulièrement pertinents, car la formulation du polymère influe directement sur la densité de la mousse, la structure cellulaire, la stabilité dimensionnelle et les performances d'isolation. Les matières premières biosourcées peuvent ainsi intégrer un large éventail d'applications existantes, à condition de préserver leurs caractéristiques techniques établies. L'impact dépasse le cadre de la construction neuve, car les programmes de rénovation exigent des matériaux compatibles avec les bâtiments existants et les pratiques d'installation. Les fournisseurs proposant des formulations prêtes à l'emploi ou peu modifiées peuvent limiter les besoins de formation des entrepreneurs et les changements d'équipement. Le recours accru à des isolants haute performance ouvre également des perspectives pour les profilés, adhésifs, revêtements et systèmes composites qui complètent les enveloppes de bâtiment performantes. Cette approche axée sur les applications peut accélérer la commercialisation plus efficacement que le seul recours aux énergies renouvelables.
Progrès dans la transformation des polymères biosourcés
Les progrès en matière de procédés de fabrication réduisent les obstacles techniques qui limitaient auparavant l'adoption des polymères biosourcés. Les améliorations apportées à la polymérisation, la fermentation, le compoundage, la chimie réactive et la formulation d'additifs permettent aux matières premières renouvelables d'atteindre des caractéristiques moléculaires et un comportement de transformation plus homogènes. Pour les fabricants de matériaux de construction, cette homogénéité est essentielle, car les lignes d'extrusion, de moulage, de moussage et de revêtement sont optimisées pour des plages de fonctionnement étroites. Une meilleure transformabilité permet de réduire les rebuts, d'améliorer le rendement et de simplifier la qualification par rapport aux matériaux conventionnels. L'impact commercial est particulièrement pertinent pour le PLA, le PHA, le polyuréthane et les systèmes époxy biosourcés, pour lesquels le coût et la performance demeurent des critères d'adoption primordiaux. Le développement continu d'intermédiaires renouvelables peut également diversifier les sources de matières premières et réduire la dépendance à une seule voie agricole ou biochimique. À terme, ces améliorations devraient élargir la gamme d'applications dans le secteur de la construction adaptées aux formulations de polymères biosourcés.
Tendances futures du marché des polymères de construction biosourcés
Les tendances du marché des polymères de construction biosourcés s'orientent vers une performance carbone certifiée.
Les décisions d'achat futures devraient s'orienter vers des critères plus rigoureux que la simple allégation de contenu biosourcé : performance carbone vérifiée, matières premières traçables et documentation du cycle de vie. Les déclarations environnementales de produits, les informations numériques sur les produits, la certification du bilan massique et les calculs d'empreinte carbone à l'échelle du bâtiment influenceront de plus en plus la qualification des matériaux. Les fournisseurs devront démontrer non seulement les pourcentages d'intrants renouvelables, mais aussi l'impact de l'approvisionnement en matières premières, de l'énergie de fabrication, du transport, de la transformation, de l'utilisation et de la fin de vie sur la performance environnementale globale. Cette évolution favorise les entreprises capables d'intégrer la chimie des polymères à une comptabilité de durabilité transparente. Les fabricants de matériaux de construction pourraient de plus en plus comparer les matériaux alternatifs à l'aide d'indicateurs de cycle de vie standardisés, plutôt que de se fier à des attributs environnementaux isolés. Avec l'amélioration des bases de données et des systèmes d'approvisionnement, l'information environnementale au niveau du produit pourrait devenir une exigence commerciale courante. Il en résultera une différenciation plus marquée entre les qualités de polymères techniquement similaires, fondée sur une performance carbone vérifiée et la transparence de la chaîne d'approvisionnement.
Plateformes intégrées d'approvisionnement en matières premières renouvelables
La prochaine étape du développement impliquera probablement une intégration plus étroite entre les producteurs de biomasse, les entreprises de biotechnologie, les fabricants de produits chimiques, les formulateurs et les transformateurs de matériaux de construction. Au lieu d'acheter des intermédiaires biosourcés isolés, les producteurs de polymères pourront sécuriser des filières d'approvisionnement dédiées grâce à des partenariats à long terme, des coentreprises ou des accords d'achat. Ce modèle peut améliorer la visibilité de l'approvisionnement tout en soutenant les investissements dans la fermentation, les bioraffineries et les infrastructures de purification. Les applications dans le secteur de la construction bénéficieront de la disponibilité de polymères renouvelables de qualité constante, à des prix et spécifications techniques prévisibles. L'intégration pourrait également encourager l'utilisation de résidus agricoles, de sous-produits industriels et de flux de biomasse alternatifs, réduisant ainsi la dépendance aux matières premières limitées. À mesure que les technologies de conversion mûrissent, les chaînes d'approvisionnement intégrées verticalement pourraient raccourcir les cycles de commercialisation et rendre les polymères renouvelables plus compétitifs dans les applications où les clients exigent des volumes fiables et des performances constantes.
Opportunités du marché des polymères de construction biosourcés
Systèmes d'isolation haut de gamme à contenu renouvelable
L'isolation offre aux investisseurs une voie concrète vers des applications polymères durables à plus forte valeur ajoutée, car la performance thermique demeure un critère d'achat mesurable. Les producteurs peuvent développer des systèmes polyuréthanes à partir de polyols biosourcés ou d'autres matières premières renouvelables, tout en conservant les méthodes de transformation de la mousse éprouvées. Les opportunités commerciales sont les plus prometteuses lorsque les promoteurs recherchent une empreinte carbone réduite sans compromettre la performance, la durabilité ou l'efficacité d'installation de l'isolation. Les fournisseurs devraient privilégier les formulations étayées par une analyse du cycle de vie, une certification tierce et compatibles avec les équipements existants. Les partenariats entre producteurs de produits chimiques, fabricants d'isolants, fournisseurs de systèmes de construction et entreprises de construction peuvent accélérer la qualification et réduire les risques techniques. La production régionale peut optimiser la logistique des matières premières et la réactivité client. À terme, les systèmes d'isolation différenciés pourraient se positionner davantage dans les projets où les spécifications de durabilité sont intégrées aux exigences d'approvisionnement et où les propriétaires de bâtiments valorisent à la fois les économies d'énergie opérationnelles et la réduction de l'empreinte carbone.
Pôles régionaux de fabrication de biopolymères
Des opportunités d'investissement émergent autour de pôles de production régionaux combinant matières premières renouvelables, transformation des polymères, expertise en formulation et entreprises de transformation du secteur de la construction. Ces clusters permettent de simplifier la logistique tout en facilitant l'accès aux services techniques et aux installations de qualification des clients. La région Asie-Pacifique offre des opportunités de production à grande échelle grâce à son important parc de production de polymères, tandis que l'Europe propose un environnement politique favorable à la commercialisation des matériaux biosourcés. L'Amérique du Nord peut soutenir une production spécialisée axée sur des formulations haute performance et des applications dans le secteur de la construction. Les investisseurs devraient privilégier les technologies capables d'utiliser plusieurs matières premières, car la flexibilité permet de réduire l'exposition à la volatilité des approvisionnements agricoles et d'améliorer la résilience à long terme. La collaboration avec les producteurs locaux de matériaux de construction peut également créer une demande spécifique avant la mise en service de capacités de production à grande échelle. Les pôles performants intégreront vraisemblablement la certification des matières premières, la synthèse des polymères, le compoundage, les tests et l'analyse du cycle de vie au sein d'un écosystème coordonné.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -