
Mercado de polímeros de construcción de origen biológico: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones del mercado de polímeros de construcción de base biológica (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (poliuretano, epoxis, PLA, PHA); aplicación (tuberías, perfiles, aislamiento) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00017845
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 15, 2026


Tamaño del mercado en 2025
13.950 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
23.370 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,91 %
Índice de crecimiento
Mercado potencial
169.150 millones de dólares estadounidenses
(2026-2034)
El mercado de polímeros de construcción de origen biológico está en expansión, ya que los productores de materiales de construcción buscan alternativas con bajas emisiones de carbono sin sacrificar la durabilidad, el aislamiento, la eficiencia del procesamiento ni la flexibilidad de diseño. El mercado, valorado en 13.950 millones de dólares en 2025 , se prevé que alcance los 23.370 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 5,91 % entre 2026 y 2034. Su adopción se ve impulsada por las materias primas renovables, la mejora de la química de los polímeros, la evaluación del ciclo de vida y la creciente demanda de materiales de construcción sostenibles.
América del Norte está preparada para una expansión constante, ya que los propietarios de edificios, contratistas y fabricantes de materiales evalúan cada vez más el carbono incorporado junto con la eficiencia operativa. Se estima que la tasa de crecimiento anual compuesta (TCAC) regional será del 5,1 % al 5,8 % entre 2026 y 2034 , impulsada por las especificaciones de construcción sostenible, la actividad de renovación, la demanda de aislamiento y la inversión en materiales de mayor rendimiento que utilizan materias primas renovables o de origen biológico.
Evaluación y perspectivas del mercado de polímeros de construcción de base biológica
- América del Norte: Se estima que América del Norte tendrá una cuota de mercado de polímeros de construcción de base biológica del 25-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,1-5,8% entre 2026 y 2034 , respaldada por estándares de construcción sostenibles, mejoras en el aislamiento, programas de renovación y una creciente inversión de los fabricantes en tecnologías de polímeros renovables.
- EE. UU.: Se estima que EE. UU. representará entre el 72 % y el 76 % de la cuota de mercado de Norteamérica en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 5,2 % al 5,9 % entre 2026 y 2034 , y una demanda centrada en el aislamiento, los perfiles, los revestimientos y los sistemas de construcción de alto rendimiento.
- Europa: Se estima que Europa alcanzará una cuota del 27-31% en 2025 , con un crecimiento anual compuesto del 5,7-6,4% entre 2026 y 2034. Alemania, Francia, Italia, el Reino Unido y España lideran la adopción mediante requisitos de descarbonización, iniciativas de construcción circular y una mayor preferencia por insumos de materiales renovables.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 31-35% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 6,1-6,8% entre 2026 y 2034 , liderada por China, Japón, Corea del Sur e India, donde la expansión de la construcción, la capacidad de fabricación de polímeros y el desarrollo de productos centrados en la sostenibilidad impulsan su adopción.
- Segmento más importante: Se estima que el poliuretano tendrá una cuota de mercado del 34-38% en 2025 , con un crecimiento anual compuesto del 6,0-6,6% durante el período 2026-2034 , impulsado por el aislamiento, los perfiles y las aplicaciones de construcción que requieren un rendimiento crítico.
- Segmento de alto crecimiento: Se estima que el PLA tendrá una cuota de mercado del 10-14% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,5% durante el período 2026-2034 , beneficiándose del desarrollo de materias primas renovables y de la expansión de las aplicaciones que requieren un contenido de polímeros de origen biológico.
- Empresas clave analizadas en detalle: BASF SE, Bio-On, EI du Pont de Nemours and Company, Evonik Industries AG, Mitsubishi Gas Chemical Company, Inc., NatureWorks LLC, Avient Corporation, SK Chemicals Co., Ltd., Teijin Limited y Toyobo Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La producción de polímeros está pasando de depender de fuentes de carbono fósiles a utilizar carbono renovable, materiales con balance de masa, contenido reciclado y productos químicos de fermentación como intermediarios. Los fabricantes están mejorando la estructura molecular para garantizar la estabilidad térmica, la resistencia mecánica, la adhesión y la procesabilidad de los polímeros de origen biológico. La economía de la producción siempre será importante, ya que el acceso a la materia prima, la purificación, la eficiencia de conversión y la escala determinarán si los polímeros sostenibles podrán competir con los polímeros petroquímicos existentes en las cadenas de valor de la construcción.
En los próximos años, las inversiones se orientarán hacia la integración de sistemas de materias primas, biorrefinerías, polioles, materiales epoxi de base biológica y polímeros PLA y PHA de mayor rendimiento. Europa está reforzando su apoyo político a los materiales de construcción de base biológica, mientras que Norteamérica y Asia-Pacífico representan opciones de fabricación y aplicación. La estandarización, las declaraciones ambientales de producto, la digitalización de productos y la evaluación del ciclo de vida son otros factores que podrían influir en las decisiones de compra y la calificación de los proyectos.
Alcance del informe de mercado de polímeros de construcción de base biológica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 13.950 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 23.370 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,91% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de polímeros de construcción de base biológica
El mercado de polímeros de construcción de base biológica se verá influenciado por la necesidad de un mejor aislamiento, construcciones ligeras, un mayor contenido de materiales renovables y la reducción de la huella de carbono. La cadena de suministro comienza con biomasa, residuos agrícolas, biointermedios y precursores de fermentación, seguidos de la polimerización, la composición, la formulación, la conversión y la incorporación a los sistemas constructivos. Los fabricantes deben encontrar un equilibrio entre el contenido de materiales renovables y el rendimiento termomecánico.
Sin embargo, el suministro en el mercado de polímeros de construcción de base biológica depende cada vez más de la certificación de la materia prima y la escalabilidad del proceso. Las grandes empresas químicas pueden sacar provecho de su infraestructura de producción, mientras que los desarrolladores especializados en biointermedios pueden optar por competir en ese sector. En cualquier caso, los transformadores de la construcción son importantes, ya que la cualificación de los materiales puede requerir compatibilidad con las extrusoras, máquinas de moldeo por inyección, espumadoras, equipos de recubrimiento y adhesivos existentes. Por lo tanto, los proveedores que ofrecen soluciones listas para usar pueden minimizar las barreras de implementación.
Además, el mercado de polímeros de construcción de base biológica presenta un panorama altamente competitivo, con una combinación de diversos actores químicos y empresas centradas en biomateriales. Compañías como BASF SE y Evonik Industries AG poseen amplia experiencia en polímeros y formulaciones, mientras que Mitsubishi Gas Chemical Company, Inc., Teijin Limited y Toyobo Co., Ltd. se especializan en materiales. NatureWorks LLC y SK Chemicals Co., Ltd. complementan la cartera de polímeros de base biológica ofreciendo experiencia en polímeros renovables y polioles.
En lo que respecta al posicionamiento estratégico, el énfasis se ha desplazado hacia las características de rendimiento de materiales específicos en función de sus aplicaciones, en lugar de centrarse únicamente en su contenido biológico. Empresas como EI du Pont de Nemours and Company, Bio-On y Avient Corporation poseen capacidades únicas para el desarrollo de materiales. Además, la mayoría de las empresas a lo largo de toda la cadena de valor evalúan el uso de materias primas renovables, el reciclaje, el balance de masas y la certificación del ciclo de vida.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
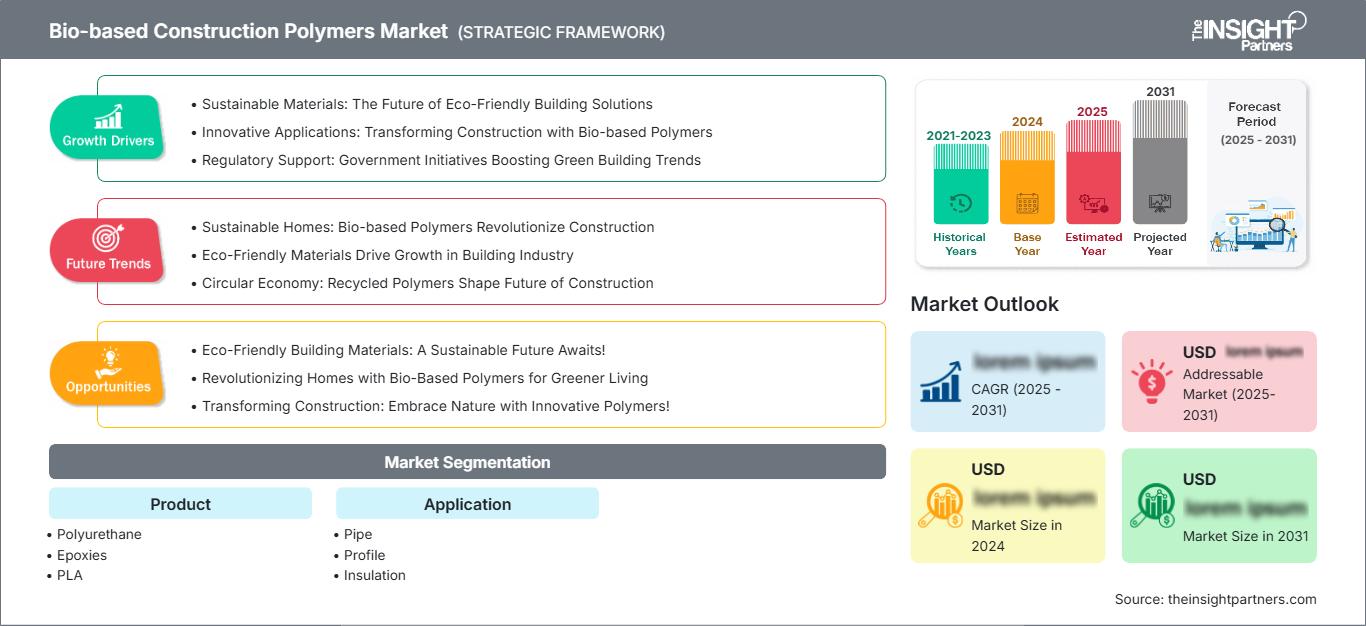
Mercado de polímeros de construcción de base biológica: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de polímeros de construcción de base biológica
Se estima que Norteamérica representará entre el 25 % y el 29 % del mercado en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,8 % hasta 2034. Esta región se beneficia de las ventajas de las iniciativas de renovación, los requisitos de aislamiento para la eficiencia energética, las normas de construcción sostenible y una sólida capacidad de fabricación de productos químicos. Estados Unidos es el principal motor de la demanda regional, pero también existen oportunidades derivadas de Canadá gracias a sus iniciativas de construcción sostenible y al uso de materiales con bajas emisiones de carbono.
El sistema de suministro regional favorece a los fabricantes de polímeros tradicionales que tienen la capacidad de integrar recursos renovables en el proceso de producción. La durabilidad térmica y estructural se convierten en consideraciones importantes en la construcción, más allá de la mera incorporación de recursos renovables. Los perfiles, el aislamiento y los sistemas de poliuretano ofrecen oportunidades potenciales gracias a la posibilidad de añadir componentes biorrenovables sin modificar los equipos existentes.
Mercado estadounidense de polímeros de construcción de base biológica
Se estima que Estados Unidos representará entre el 72 % y el 76 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,9 %. La demanda se centra en aislamiento, perfiles de construcción, selladores, recubrimientos y materiales de alto rendimiento, dado que la eficiencia energética y la durabilidad son factores clave en la elección de materiales. BASF SE y otras empresas líderes en polímeros cuentan con una sólida tecnología y experiencia comercial en diversas aplicaciones de construcción.
La renovación de edificios, las normas de eficiencia energética y la necesidad de reducir las emisiones de CO2 están impulsando a contratistas y formuladores de materiales a considerar los polímeros de origen biológico. La idoneidad depende de la aplicación, ya que la resistencia al fuego, la resistencia a la humedad, la estabilidad dimensional y la durabilidad deben ser comparables a las opciones tradicionales. Por consiguiente, la adopción de estos productos es más notable allí donde la bioquímica puede ofrecer una ventaja ambiental, pero requiere pocos cambios en los procedimientos de construcción.
Mercado europeo de polímeros de construcción de base biológica
El informe sobre el mercado de polímeros de construcción de base biológica muestra que se estima que Europa tendrá una cuota de mercado del 27-31% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,7-6,4%, siendo Alemania el principal contribuyente nacional. Existen excelentes perspectivas para el aislamiento y los materiales altamente desarrollados en los mercados del Reino Unido y Alemania, mientras que en Francia, Italia y España se observan buenas perspectivas para la renovación, la sostenibilidad y los materiales de construcción renovables.
En el Reino Unido, se prioriza la renovación energéticamente eficiente y los materiales de construcción con bajas emisiones de carbono, lo que genera perspectivas para el desarrollo de tecnologías de biopoliuretano, epoxi y aislamiento. Alemania combina la fabricación de polímeros avanzados con altos requisitos de sostenibilidad; por lo tanto, es un país líder en desarrollo y certificación. Francia ofrece buenas condiciones para la adopción de tecnologías de bioconstrucción, mientras que Italia y España presentan perspectivas para renovaciones y materiales sostenibles.
Mercado de polímeros de construcción de base biológica en la región Asia-Pacífico
Las previsiones del mercado de polímeros de construcción de base biológica indican que la región Asia-Pacífico (APAC) alcanzará una cuota estimada del 31-35% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 6,1-6,8%, liderada por China. Japón y Corea del Sur aportan tecnologías avanzadas en polímeros, India ofrece oportunidades para la expansión de materiales de construcción y Australia permite el suministro de materiales de construcción sostenibles.
China es un país con capacidad para fabricar polímeros y con aplicaciones cada vez mayores en materiales de construcción. Japón y Corea del Sur se centran en la fabricación de polímeros de alto rendimiento, mientras que India cuenta con una base sólida para el aislamiento, los perfiles y los productos de construcción sostenibles. Australia contribuye a este proceso mediante la construcción energéticamente eficiente. Los productores de la región se han enfocado cada vez más en el uso de materias primas renovables.
Mercado de polímeros de construcción de base biológica en Oriente Medio y África
La adopción en Oriente Medio y África parte de una base más pequeña, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 4,2 % al 5,0 %. En cuanto a las oportunidades regionales, Arabia Saudita y los Emiratos Árabes Unidos ofrecen las mejores oportunidades debido a sus extensos programas de construcción, mientras que Sudáfrica cuenta con las mejores oportunidades en el África subsahariana. Los proyectos de construcción e infraestructura con alto consumo energético requieren materiales poliméricos duraderos y eficientes.
Arabia Saudita representa el mejor centro de oportunidades gracias a su infraestructura y programas de diversificación, mientras que los Emiratos Árabes Unidos cuentan con la ventaja de sus construcciones comerciales y sostenibles. Sudáfrica ofrece las mejores oportunidades en cuanto a aislamiento y perfiles de construcción, mientras que el resto de Oriente Medio y África aún se encuentra fragmentado.
Análisis de segmentación
Producto
Se prevé que este segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % durante el periodo 2026-2034 . La selección de materiales depende de la resistencia mecánica, el rendimiento térmico, la resistencia a la humedad, las condiciones de procesamiento y los requisitos de contenido renovable. El poliuretano sigue siendo importante para el aislamiento y los perfiles, mientras que el PLA y el PHA ofrecen oportunidades donde las características renovables o biodegradables son estratégicamente valiosas. Las resinas epoxi son adecuadas para aplicaciones que requieren adhesión, resistencia química y estabilidad dimensional.
- Poliuretano: El poliuretano mantiene una posición destacada debido a que los sistemas de aislamiento requieren un rendimiento térmico controlado, baja densidad, buena adherencia y estabilidad dimensional. Se pueden incorporar polioles de origen biológico y materias primas renovables, manteniendo los procesos de fabricación ya establecidos.
- Epoxis: Los epoxis de origen biológico son ideales para aplicaciones que requieren una fuerte adhesión, resistencia química y estabilidad dimensional. Su importancia estratégica es cada vez mayor, ya que los formuladores buscan componentes renovables para recubrimientos, aglutinantes, materiales compuestos y sistemas de protección para la construcción.
- PLA: El PLA se beneficia de la disponibilidad de materias primas renovables y del conocimiento consolidado en el procesamiento de polímeros. Su mayor potencial de aplicación reside en perfiles, componentes especiales y aplicaciones donde el control del rendimiento y el contenido de origen biológico justifican la idoneidad del material.
- PHA: El PHA sigue siendo una opción emergente con potencial en aplicaciones que requieren características de base biológica y biodegradables. Su adopción comercial depende de la reducción de costos, la escala de producción, la consistencia del procesamiento y la validación conforme a los requisitos de durabilidad de la construcción.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,2 % durante el período 2026-2034 . Las aplicaciones en la construcción requieren polímeros que cumplan simultáneamente con los requisitos de rendimiento, seguridad, vida útil e instalación. El aislamiento representa una oportunidad particularmente importante, ya que la formulación del polímero influye directamente en el rendimiento térmico y la eficiencia energética de los edificios, mientras que las aplicaciones en tuberías y perfiles priorizan la resistencia mecánica, la estabilidad dimensional y la durabilidad a largo plazo.
- Tuberías: Las aplicaciones de tuberías requieren resistencia a la presión, la humedad, los productos químicos y la exposición ambiental a largo plazo. La adopción de polímeros de origen biológico dependerá de mantener el rendimiento en servicio al tiempo que se mejora el contenido de materia prima renovable y las características del ciclo de vida.
- Perfiles: Los perfiles ofrecen oportunidades en sistemas de ventanas, componentes arquitectónicos, molduras y estructuras ligeras. La demanda favorece los materiales que combinan estabilidad dimensional, resistencia a la intemperie, eficiencia de procesamiento y compatibilidad con las tecnologías de extrusión ya establecidas.
- Aislamiento: El aislamiento representa una aplicación estratégicamente importante, ya que la química de los polímeros influye en la resistencia térmica, la densidad, el comportamiento ante la humedad y la eficiencia de la instalación. Los sistemas de poliuretano de origen biológico pueden contribuir a la consecución de especificaciones de construcción con bajas emisiones de carbono sin sacrificar los requisitos de rendimiento establecidos.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Tubo |
Medio |
Polímeros duraderos |
Escalada |
|
Perfil |
Medio |
Bajo carbono |
Escalada |
|
Aislamiento |
Alto |
Eficiencia térmica |
Escalada |
Factores que impulsan el crecimiento del mercado de polímeros de construcción de base biológica y análisis de su impacto
Descarbonización de los materiales de construcción
La descarbonización está transformando la evaluación de los materiales de construcción, ya que los promotores de proyectos consideran cada vez más las emisiones incorporadas junto con el rendimiento energético operativo. Los polímeros de origen biológico pueden reducir la dependencia del carbono fósil cuando las materias primas renovables se obtienen de forma sostenible y se verifican. El impacto comercial es mayor en aplicaciones donde los sistemas poliméricos representan un aporte significativo de material, especialmente en aislamiento, recubrimientos, perfiles y componentes compuestos. Los proveedores que pueden documentar el origen de la materia prima, la contabilidad del carbono y el rendimiento del ciclo de vida pueden mejorar sus perspectivas de cualificación con arquitectos, contratistas y promotores. Esta transición también incentiva a los productores químicos a desarrollar formulaciones con balance de masas y de origen biológico que puedan integrarse en los sistemas de producción existentes. A medida que los criterios de adquisición se vuelven más conscientes del carbono, es probable que las especificaciones de rendimiento incorporen información ambiental de forma más sistemática, lo que crea oportunidades para grados de polímeros diferenciados con evidencia creíble del ciclo de vida.
Expansión de la construcción energéticamente eficiente
La construcción energéticamente eficiente está incrementando la demanda de materiales avanzados para aislamiento y envolventes de edificios que combinen baja conductividad térmica con durabilidad y eficiencia de instalación. Los sistemas de poliuretano son particularmente relevantes, ya que la formulación del polímero afecta directamente la densidad de la espuma, la estructura celular, la estabilidad dimensional y el rendimiento del aislamiento. Por lo tanto, las materias primas de origen biológico pueden incorporarse a una amplia gama de aplicaciones existentes cuando conservan las características técnicas establecidas. El impacto se extiende más allá de la construcción nueva, ya que los programas de renovación requieren materiales compatibles con los edificios existentes y las prácticas de instalación. Los proveedores que ofrecen formulaciones compatibles o mínimamente modificadas pueden reducir la necesidad de capacitación adicional para los contratistas y los cambios de equipo. Un mayor uso de aislamiento de alto rendimiento también crea oportunidades para perfiles, adhesivos, recubrimientos y sistemas compuestos que complementan las envolventes de edificios eficientes. Este enfoque orientado a la aplicación puede acelerar la comercialización de manera más efectiva que el contenido renovable por sí solo.
Avances en el procesamiento de polímeros de base biológica
Los avances en el procesamiento están reduciendo las barreras técnicas que antes limitaban la adopción de polímeros de origen biológico. Las mejoras en la polimerización, la fermentación, la composición, la química reactiva y la formulación de aditivos permiten que los insumos renovables alcancen características moleculares y un comportamiento de procesamiento más consistentes. Para los fabricantes de la construcción, la consistencia es esencial, ya que las líneas de extrusión, moldeo, espumado y recubrimiento se optimizan en torno a rangos operativos estrechos. Una mejor procesabilidad puede reducir los desperdicios, mejorar el rendimiento y simplificar la cualificación frente a los materiales convencionales. El efecto comercial es particularmente relevante para los sistemas de PLA, PHA, poliuretano y epoxi de origen biológico, donde el costo y el rendimiento siguen siendo consideraciones centrales para su adopción. El desarrollo continuo de intermedios renovables también puede diversificar las fuentes de materia prima y reducir la dependencia de una única vía agrícola o bioquímica. Con el tiempo, estas mejoras deberían ampliar el abanico de aplicaciones en la construcción adecuadas para las formulaciones de polímeros de origen biológico.
Tendencias futuras del mercado de polímeros de construcción de base biológica
Las tendencias del mercado de polímeros de construcción de base biológica se orientan hacia un rendimiento de carbono verificado.
Es probable que las futuras decisiones de compra vayan más allá de las simples declaraciones sobre contenido biológico, centrándose en el rendimiento de carbono verificado, las materias primas trazables y la documentación del ciclo de vida. Las declaraciones ambientales de producto, la información digital del producto, la certificación de balance de masas y los cálculos de carbono a nivel de edificio influirán cada vez más en la calificación de los materiales. Los proveedores deberán demostrar no solo los porcentajes de insumos renovables, sino también cómo el origen de las materias primas, la energía de fabricación, el transporte, el procesamiento, el uso y el final de la vida útil afectan el rendimiento ambiental total. Este cambio favorece a las empresas capaces de integrar la química de polímeros con una contabilidad de sostenibilidad transparente. Los fabricantes de la construcción podrían comparar cada vez más materiales alternativos utilizando indicadores estandarizados del ciclo de vida en lugar de basarse en atributos ambientales individuales. A medida que mejoren las bases de datos y los sistemas de adquisición, la información ambiental a nivel de producto podría convertirse en un requisito comercial habitual. El resultado será una mayor diferenciación entre grados de polímeros técnicamente similares, basada en el rendimiento de carbono verificado y la transparencia de la cadena de suministro.
Plataformas integradas de materias primas renovables
La siguiente etapa de desarrollo probablemente implicará una mayor integración entre productores de biomasa, empresas de biotecnología, fabricantes de productos químicos, formuladores y transformadores de materiales de construcción. En lugar de adquirir intermedios biológicos aislados, los productores de polímeros podrán asegurar el suministro de materias primas a través de alianzas a largo plazo, empresas conjuntas o acuerdos de compra. Este modelo puede mejorar la visibilidad del suministro, al tiempo que respalda la inversión en infraestructura de fermentación, biorrefinerías y purificación. Las aplicaciones en la construcción se beneficiarán cuando los polímeros renovables estén disponibles en calidades consistentes, con precios y especificaciones técnicas predecibles. La integración también puede fomentar el uso de residuos agrícolas, subproductos industriales y flujos de biomasa alternativos, reduciendo la dependencia de materias primas limitadas. A medida que las tecnologías de conversión maduren, las cadenas de suministro coordinadas verticalmente podrían acortar los ciclos de comercialización y hacer que los polímeros renovables sean más competitivos en aplicaciones donde los clientes requieren volúmenes confiables y un rendimiento repetible.
Oportunidades de mercado para polímeros de construcción de base biológica
Sistemas de aislamiento de alta calidad con contenido renovable.
El aislamiento ofrece a los inversores una vía práctica hacia aplicaciones de polímeros sostenibles de mayor valor, ya que el rendimiento térmico sigue siendo un criterio de compra medible. Los productores pueden desarrollar sistemas de poliuretano utilizando polioles de origen biológico u otros insumos renovables, manteniendo los métodos de procesamiento de espuma ya establecidos. Las oportunidades comerciales son más sólidas cuando los promotores buscan una menor huella de carbono sin sacrificar el rendimiento, la durabilidad o la eficiencia de la instalación del aislamiento. Los proveedores deben priorizar las formulaciones respaldadas por evidencia del ciclo de vida, certificación de terceros y compatibilidad con los equipos existentes. Las alianzas entre productores químicos, fabricantes de aislamiento, proveedores de sistemas de construcción y empresas constructoras pueden acelerar la cualificación y reducir el riesgo técnico. La producción regional puede mejorar aún más la logística de las materias primas y la capacidad de respuesta al cliente. Con el tiempo, los sistemas de aislamiento diferenciados pueden consolidarse en proyectos donde las especificaciones de sostenibilidad se integran en los requisitos de adquisición y donde los propietarios de edificios valoran tanto el ahorro energético operativo como la reducción del impacto ambiental.
Centros regionales de fabricación de biopolímeros
Están surgiendo oportunidades de inversión en torno a centros de fabricación regionales que combinan materias primas renovables, procesamiento de polímeros, experiencia en formulación y transformadores de materiales de construcción. Estos clústeres pueden reducir la complejidad logística y, al mismo tiempo, mejorar el acceso a servicios técnicos e instalaciones de cualificación de clientes. La región de Asia-Pacífico ofrece oportunidades a gran escala gracias a su amplia base de fabricación de polímeros, mientras que Europa proporciona un entorno normativo favorable para la comercialización de materiales de base biológica. Norteamérica puede respaldar la producción especializada centrada en formulaciones de alto rendimiento y aplicaciones para la construcción. Los inversores deberían priorizar las tecnologías capaces de utilizar múltiples materias primas, ya que la flexibilidad puede reducir la exposición a la volatilidad del suministro agrícola y mejorar la resiliencia a largo plazo. La colaboración con productores locales de materiales de construcción también puede generar demanda específica para cada aplicación antes de la puesta en marcha de la capacidad a gran escala. Es probable que los centros exitosos integren la certificación de materias primas, la síntesis de polímeros, la formulación, las pruebas y la evaluación del ciclo de vida dentro de un ecosistema coordinado.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -