
Markt für Bio-basiert Bau Polymere: Größe & Prognose 2034
Marktgröße und Prognosen für biobasierte Baupolymere (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (Polyurethan, Epoxidharze, PLA, PHA); Anwendung (Rohre, Profile, Isolierung) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00017845
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 15, 2026


Marktgröße 2025
13,95 US$ Mrd.
Basisjahrwert
Prognose für 2034
23,37 US$ Mrd.
Prognose bis 2034
CAGR 2026-2034
5,91 %
Wachstumsrate
Adressierbarer Markt
169,15 US$ Mrd.
(2026–2034)
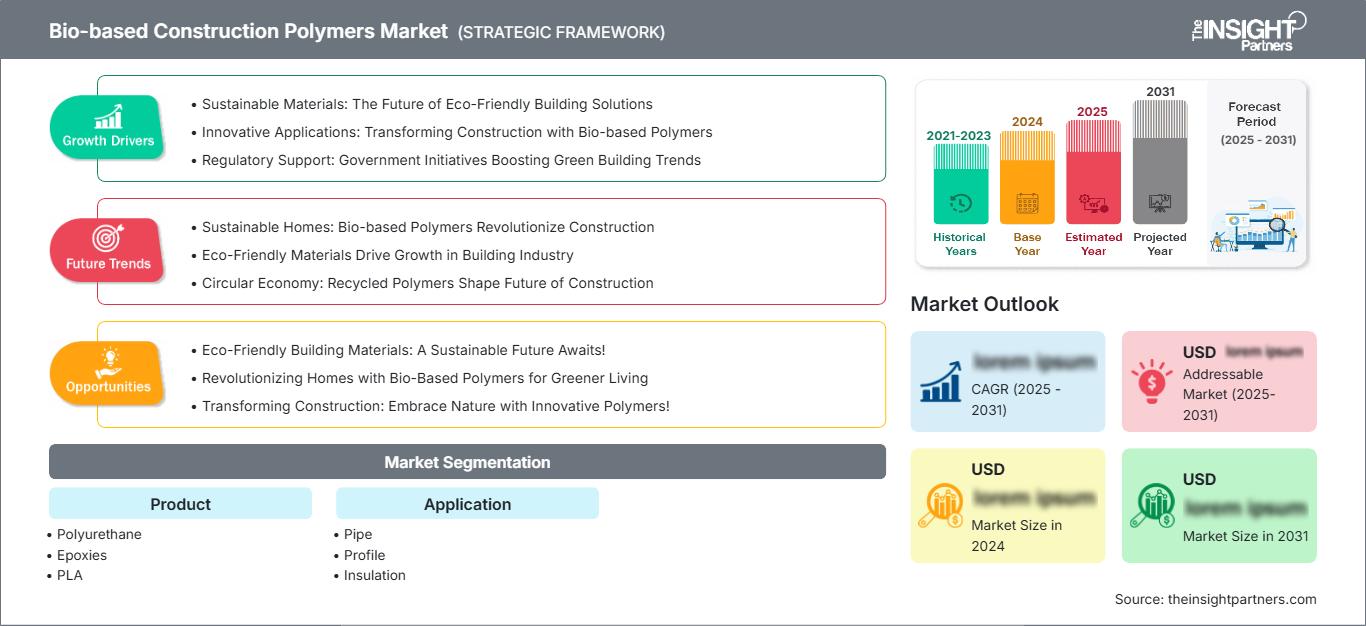
Der Markt für biobasierte Baupolymere wächst, da Baustoffhersteller nach kohlenstoffärmeren Alternativen suchen, ohne dabei Abstriche bei Langlebigkeit, Dämmleistung, Verarbeitungseffizienz oder Gestaltungsfreiheit machen zu müssen. Der Markt wird 2025 auf 13,95 Milliarden US-Dollar geschätzt und soll bis 2034 auf 23,37 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,91 % im Zeitraum 2026–2034 entspricht. entspricht . Die zunehmende Verbreitung wird durch erneuerbare Rohstoffe, verbesserte Polymerchemie, Lebenszyklusanalysen und die steigende Nachfrage nach nachhaltigen Baustoffen begünstigt.
Nordamerika dürfte ein stetiges Wachstum verzeichnen, da Gebäudeeigentümer, Bauunternehmen und Materialhersteller neben der betrieblichen Effizienz zunehmend auch den im Baustoff gebundenen Kohlenstoff berücksichtigen. Die regionale durchschnittliche jährliche Wachstumsrate (CAGR) wird für den Zeitraum von 2026 bis 2034 auf 5,1–5,8 % geschätzt. geschätzt . Unterstützt wird dieses Wachstum durch die Einhaltung von Standards für nachhaltiges Bauen, Sanierungsaktivitäten, die Nachfrage nach Dämmstoffen und Investitionen in leistungsfähigere Materialien aus nachwachsenden oder biobasierten Rohstoffen.
Marktanalyse und Einblicke zu biobasierten Baupolymeren
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 25–29 % an biobasierten Baupolymeren halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,8 % wachsen wird. wachsen wird . Unterstützt wird dies durch nachhaltige Baustandards, Verbesserungen der Wärmedämmung, Renovierungsprogramme und zunehmende Investitionen der Hersteller in erneuerbare Polymertechnologien.
- USA: Schätzungen zufolge werden die USA im Jahr 2025 72–76 % des nordamerikanischen Marktanteils ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,9 % wachsen. entspricht . Die Nachfrage konzentriert sich dabei auf Dämmstoffe, Profile, Beschichtungen und Hochleistungsbausysteme.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 27–31 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,4 % zwischen 2026 und 2034. Deutschland, Frankreich, Italien, Großbritannien und Spanien sind führend bei der Einführung erneuerbarer Energien durch Dekarbonisierungsanforderungen, Initiativen für Kreislaufwirtschaft im Bauwesen und eine stärkere Präferenz für erneuerbare Rohstoffe.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 31–35 % und für den Zeitraum 2026–2034 auf 6,1–6,8 % (CAGR) geschätzt. erwartet . Führend in dieser Entwicklung sind China, Japan, Südkorea und Indien, wo der Ausbau des Baugewerbes, die Kapazitäten zur Polymerherstellung und die auf Nachhaltigkeit ausgerichtete Produktentwicklung die Akzeptanz fördern.
- Größtes Segment: Polyurethan wird voraussichtlich im Jahr 2025 einen Marktanteil von 34–38 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen. , unterstützt durch Isolierung, Profile und leistungskritische Bauanwendungen.
- Wachstumsstarkes Segment: PLA wird voraussichtlich im Jahr 2025 einen Marktanteil von 10–14 % halten , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % im Zeitraum 2026–2034 . Begünstigt wird dies durch die Entwicklung erneuerbarer Rohstoffe und die Ausweitung der Anwendungen, die einen biobasierten Polymeranteil erfordern.
- Detaillierte Analyse der wichtigsten Unternehmen: BASF SE, Bio-On, EI du Pont de Nemours and Company, Evonik Industries AG, Mitsubishi Gas Chemical Company, Inc., NatureWorks LLC, Avient Corporation, SK Chemicals Co., Ltd., Teijin Limited und Toyobo Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Polymerproduktion verlagert sich von fossilen Kohlenstoffquellen hin zu erneuerbarem Kohlenstoff, Massenbilanzmaterialien, Recyclinganteil und Fermentationschemikalien als Zwischenprodukte. Hersteller optimieren die Molekularstruktur, um thermische Stabilität, mechanische Festigkeit, Haftung und Verarbeitbarkeit biobasierter Polymere zu gewährleisten. Die Wirtschaftlichkeit der Produktion bleibt entscheidend, da Rohstoffverfügbarkeit, Reinigung, Umwandlungseffizienz und Produktionsmaßstab darüber entscheiden, ob nachhaltige Polymere in den Wertschöpfungsketten der Bauindustrie mit bestehenden petrochemischen Polymeren konkurrieren können.
In den kommenden Jahren werden sich die Investitionen auf die Integration von Rohstoffsystemen, Bioraffinerien, Polyole, biobasierte Epoxidharze sowie leistungsfähigere PLA- und PHA-Polymere verlagern. Europa verstärkt seine politische Unterstützung für biobasierte Baustoffe, während Nordamerika und der asiatisch-pazifische Raum Produktions- und Anwendungsgebiete darstellen. Standardisierung, Umweltproduktdeklarationen, Produktdigitalisierung und Lebenszyklusanalysen sind weitere Faktoren, die Kaufentscheidungen und Projektqualifizierungen beeinflussen können.
Berichtsumfang zum Markt für biobasierte Baupolymere
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 13,95 Milliarden US-Dollar |
| Marktgröße bis 2034 | 23,37 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,91 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für biobasierte Baupolymere
Der Markt für biobasierte Baupolymere wird von den Bedürfnissen nach besserer Wärmedämmung, Leichtbauweise, nachwachsenden Rohstoffen und der Reduzierung des CO₂-Fußabdrucks beeinflusst. Die Lieferkette beginnt mit Biomasse, Agrarabfällen, Biozwischenprodukten und Fermentationsvorprodukten und umfasst Polymerisation, Compoundierung, Formulierung, Umwandlung und schließlich die Integration in Bausysteme. Hersteller müssen ein Gleichgewicht zwischen nachwachsenden Rohstoffen und thermomechanischen Eigenschaften finden.
Das Angebot im Markt für biobasierte Baupolymere basiert jedoch zunehmend auf Rohstoffzertifizierungen und der Skalierbarkeit der Prozesse. Große Chemieunternehmen können ihre Produktionsinfrastruktur nutzen, während Entwickler, die sich auf Bio-Zwischenprodukte spezialisieren, dort konkurrieren. Bauverarbeiter sind in jedem Fall wichtig, da die Qualifizierung von Materialien die Kompatibilität mit bestehenden Extrudern, Spritzgießmaschinen, Schäumanlagen, Beschichtungs- und Klebstoffanlagen erfordern kann. Daher können Anbieter von sofort einsatzbereiten Lösungen Implementierungshürden minimieren.
Darüber hinaus zeichnet sich der Markt für biobasierte Baupolymere durch einen hohen Wettbewerbsdruck aus, der sich durch eine Mischung verschiedener Chemieunternehmen und auf Biomaterialien spezialisierter Firmen auszeichnet. Unternehmen wie BASF SE und Evonik Industries AG verfügen über umfassende Expertise in Polymeren und Formulierungen, während Mitsubishi Gas Chemical Company, Inc., Teijin Limited und Toyobo Co., Ltd. auf Materialexpertise spezialisiert sind. NatureWorks LLC und SK Chemicals Co., Ltd. ergänzen das Portfolio biobasierter Polymere durch ihre Expertise in erneuerbaren Polymeren und Polyolen.
Im Hinblick auf die strategische Positionierung hat sich der Fokus von rein biologischen Inhaltsstoffen hin zu den Leistungseigenschaften bestimmter Materialien in Abhängigkeit von ihren Anwendungen verlagert. Unternehmen wie El du Pont de Nemours and Company, Bio-On und Avient Corporation verfügen über einzigartige Kompetenzen in der Materialentwicklung. Darüber hinaus bewerten die meisten Unternehmen entlang der gesamten Wertschöpfungskette den Einsatz erneuerbarer Rohstoffe, Recycling, Massenbilanzierung und Lebenszykluszertifizierung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für biobasierte Baupolymere: Strategische Einblicke
Regionale Einblicke
Markt für biobasierte Baupolymere in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 25–29 % erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,8 % bis 2034. Diese Region profitiert von Sanierungsmaßnahmen, Anforderungen an energieeffiziente Dämmung, Standards für nachhaltiges Bauen und einer starken chemischen Produktion. Die USA sind der wichtigste regionale Nachfragetreiber, doch auch Kanada bietet aufgrund seiner Bemühungen um nachhaltiges Bauen und die Verwendung kohlenstoffarmer Materialien Chancen.
Das regionale Versorgungssystem begünstigt traditionelle Polymerhersteller, die in der Lage sind, erneuerbare Ressourcen in den Produktionsprozess zu integrieren. Thermische und strukturelle Beständigkeit rücken dabei in den Vordergrund, anstatt sich lediglich auf die Verwendung erneuerbarer Ressourcen im Bauwesen zu konzentrieren. Profile, Dämmstoffe und Polyurethansysteme bieten vielversprechende Möglichkeiten, da sich biobasierte Komponenten hinzufügen lassen, ohne bestehende Anlagen nachgelagerter Prozesse zu verändern.
US-Markt für biobasierte Baupolymere
Die USA werden voraussichtlich 72–76 % des nordamerikanischen Marktanteils im Jahr 2025 ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,9 % wachsen. Die Nachfrage konzentriert sich auf Dämmstoffe, Bauprofile, Dichtstoffe, Beschichtungen und Hochleistungsmaterialien, da Energieeffizienz und Langlebigkeit bei der Materialwahl eine wichtige Rolle spielen. BASF SE und andere führende Polymerunternehmen verfügen über fundierte Technologie- und Marktkenntnisse für diverse Bauanwendungen.
Gebäudesanierungen, Energieeffizienzstandards und die Notwendigkeit, CO₂-Emissionen zu reduzieren, veranlassen Bauunternehmen und Materialhersteller, biobasierte Polymere in Betracht zu ziehen. Die Eignung ist anwendungsabhängig, da Feuerbeständigkeit, Feuchtigkeitsbeständigkeit, Dimensionsstabilität und Langlebigkeit mit herkömmlichen Alternativen vergleichbar sein müssen. Der Einsatz solcher Produkte ist daher besonders ausgeprägt dort, wo die Biochemie ökologische Vorteile bietet, aber nur geringe Änderungen an den Bauverfahren erfordert.
Markt für biobasierte Baupolymere in Europa
Der Marktbericht für biobasierte Baupolymere prognostiziert für Europa einen Marktanteil von 27–31 % im Jahr 2025 und ein jährliches Wachstum von 5,7–6,4 %, wobei Deutschland den größten Beitrag leistet. In Großbritannien und Deutschland bestehen vielversprechende Perspektiven für Dämmstoffe und hochentwickelte Materialien, während in Frankreich, Italien und Spanien die Bereiche Sanierung, Nachhaltigkeit und erneuerbare Baustoffe im Vordergrund stehen.
Im Vereinigten Königreich liegt der Fokus auf energieeffizienter Sanierung und kohlenstoffarmen Baustoffen, was die Entwicklung von Bio-Polyurethan-, Epoxid- und Dämmstofftechnologien begünstigt. Deutschland vereint die Herstellung von Hochleistungspolymeren mit hohen Nachhaltigkeitsanforderungen und ist daher ein führendes Land in diesem Bereich. Frankreich bietet gute Voraussetzungen für die Anwendung von Biobautechnologien, während Italien und Spanien vielversprechende Perspektiven für Sanierungen und nachhaltige Materialien eröffnen.
Markt für biobasierte Baupolymere im asiatisch-pazifischen Raum
Die Marktprognose für biobasierte Baupolymere geht davon aus, dass der asiatisch-pazifische Raum (APAC) bis 2025 einen Marktanteil von 31–35 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,8 % wachsen wird. China ist dabei der wichtigste regionale Nachfragetreiber. Japan und Südkorea verfügen über fortschrittliche Polymertechnologien, Indien bietet Potenzial für die Erweiterung des Baustoffmarktes, und Australien ermöglicht die Bereitstellung nachhaltiger Baustoffe.
China verfügt über Produktionskapazitäten für Polymere und deren Anwendung im Bauwesen nimmt stetig zu. Japan und Südkorea konzentrieren sich auf die Herstellung von Hochleistungspolymeren, während Indien eine Basis für Dämmstoffe, Profile und nachhaltige Bauprodukte besitzt. Australien trägt durch energieeffizientes Bauen zu dieser Entwicklung bei. Die Produzenten der Region setzen zunehmend auf erneuerbare Rohstoffe.
Markt für biobasierte Baupolymere im Nahen Osten und Afrika
Die Akzeptanz im Nahen Osten und in Afrika entwickelt sich von einer kleineren Basis aus mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–5,0 %. Saudi-Arabien und die Vereinigten Arabischen Emirate bieten aufgrund ihrer umfangreichen Bauprogramme die besten regionalen Chancen, während Südafrika die besten Möglichkeiten in Subsahara-Afrika aufweist. Energieintensive Bau- und Infrastrukturprojekte erfordern langlebige und effiziente Polymerwerkstoffe.
Saudi-Arabien bietet aufgrund seiner Infrastruktur und Diversifizierungsprogramme die besten Chancen, während die VAE mit ihren gewerblichen und nachhaltigen Bauprojekten punkten. Südafrika verfügt über die besten Möglichkeiten im Bereich der Wärmedämmung und des Baugewerbes, während der Rest des Nahen Ostens und Afrikas noch immer fragmentiert ist.
Segmentierungsanalyse
Produkt
Für das Produktsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,8–6,4 % erwartet . Die Materialauswahl hängt von der mechanischen Festigkeit, der Wärmeleistung, der Feuchtigkeitsbeständigkeit, den Verarbeitungsbedingungen und den Anforderungen an nachwachsende Rohstoffe ab. Polyurethan bleibt für Dämmstoffe und Profile wichtig, während PLA und PHA dort Anwendungsmöglichkeiten bieten, wo nachwachsende oder biologisch abbaubare Eigenschaften von strategischem Wert sind. Epoxidharze eignen sich für Anwendungen, die Haftung, Chemikalienbeständigkeit und Dimensionsstabilität erfordern.
- Polyurethan: Polyurethan behauptet sich weiterhin stark, da Dämmsysteme kontrollierte Wärmeleistung, geringe Dichte, Haftung und Dimensionsstabilität erfordern. Biobasierte Polyole und nachwachsende Rohstoffe können unter Beibehaltung etablierter Verarbeitungsmethoden eingesetzt werden.
- Epoxidharze: Biobasierte Epoxidharze eignen sich für Anwendungen, die starke Haftung, chemische Beständigkeit und Dimensionsstabilität erfordern. Ihre strategische Bedeutung nimmt zu, da Hersteller nach erneuerbaren Inhaltsstoffen für Beschichtungen, Bindemittel, Verbundwerkstoffe und Schutzsysteme im Bauwesen suchen.
- PLA: PLA profitiert von der Verfügbarkeit nachwachsender Rohstoffe und etabliertem Wissen in der Polymerverarbeitung. Seine größten Einsatzmöglichkeiten bietet es bei Profilen, Spezialbauteilen und Anwendungen, bei denen kontrollierte Eigenschaften und biobasierte Inhaltsstoffe die Materialqualifizierung rechtfertigen.
- PHA: PHA stellt weiterhin eine vielversprechende Option für Anwendungen dar, die biobasierte und biologisch abbaubare Eigenschaften erfordern. Die kommerzielle Einführung hängt von Kostensenkung, Produktionsskalierung, Verarbeitungskonstanz und der Validierung hinsichtlich der Anforderungen an die Baubeständigkeit ab.
Anwendung
Für dieses Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,5–6,2 % prognostiziert . Im Baubereich müssen Polymere gleichzeitig die Anforderungen an Leistung, Sicherheit, Lebensdauer und Installation erfüllen. Die Wärmedämmung bietet hier ein besonders großes Potenzial, da die Polymerzusammensetzung direkten Einfluss auf die Wärmeleistung und die Energieeffizienz von Gebäuden hat. Bei Rohr- und Profilanwendungen hingegen stehen mechanische Festigkeit, Dimensionsstabilität und Langzeitbeständigkeit im Vordergrund.
- Rohre: Rohranwendungen erfordern Beständigkeit gegenüber Druck, Feuchtigkeit, Chemikalien und langfristiger Umwelteinwirkung. Die Einführung biobasierter Polymere hängt davon ab, die Leistungsfähigkeit aufrechtzuerhalten und gleichzeitig den Anteil erneuerbarer Rohstoffe sowie die Lebenszykluseigenschaften zu verbessern.
- Profil: Profile bieten vielfältige Einsatzmöglichkeiten in Fenstersystemen, Architekturelementen, Zierleisten und Leichtbaukonstruktionen. Gefragt sind Materialien, die Dimensionsstabilität, Witterungsbeständigkeit, effiziente Verarbeitung und Kompatibilität mit etablierten Extrusionstechnologien vereinen.
- Wärmedämmung: Die Wärmedämmung stellt eine strategisch wichtige Anwendung dar, da die Polymerchemie Wärmewiderstand, Dichte, Feuchtigkeitsverhalten und Installationseffizienz beeinflusst. Biobasierte Polyurethansysteme können CO₂-ärmere Bauanforderungen unterstützen, ohne die etablierten Leistungsanforderungen zu beeinträchtigen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Rohr |
Medium |
Langlebige Polymere |
Skalierung |
|
Profil |
Medium |
Kohlenstoffarm |
Skalierung |
|
Isolierung |
Hoch |
Thermischer Wirkungsgrad |
Skalierung |
Markttreiber und Wirkungsanalyse für biobasierte Baupolymere
Dekarbonisierung von Baumaterialien
Die Dekarbonisierung verändert die Bewertung von Baumaterialien, da Projektentwickler zunehmend neben der Energieeffizienz auch die grauen Emissionen berücksichtigen. Biobasierte Polymere können die Abhängigkeit von fossilen Brennstoffen verringern, sofern die Rohstoffe nachhaltig gewonnen und zertifiziert sind. Die wirtschaftlichen Auswirkungen sind am größten in Anwendungen, in denen Polymersysteme einen wesentlichen Materialeinsatz darstellen, insbesondere bei Dämmstoffen, Beschichtungen, Profilen und Verbundbauteilen. Lieferanten, die Herkunft der Rohstoffe, CO₂-Bilanzierung und Lebenszyklusverhalten dokumentieren können, verbessern ihre Chancen auf eine Qualifizierung bei Architekten, Bauunternehmen und Projektentwicklern. Der Wandel ermutigt auch Chemiehersteller zur Entwicklung von massenbilanzierten und biobasierten Formulierungen, die in bestehende Produktionssysteme integriert werden können. Da die Beschaffungskriterien zunehmend CO₂-bewusster werden, werden Leistungsbeschreibungen voraussichtlich systematischer Umweltinformationen einbeziehen und so Möglichkeiten für differenzierte Polymerqualitäten mit glaubwürdigen Lebenszyklusnachweisen schaffen.
Ausbau energieeffizienten Bauens
Energieeffizientes Bauen steigert die Nachfrage nach fortschrittlichen Dämmstoffen und Gebäudehüllenmaterialien, die geringe Wärmeleitfähigkeit mit Langlebigkeit und einfacher Montage vereinen. Polyurethansysteme sind hierbei besonders relevant, da die Polymerzusammensetzung die Schaumdichte, die Zellstruktur, die Dimensionsstabilität und die Dämmleistung direkt beeinflusst. Biobasierte Rohstoffe können daher in einem breiten Anwendungsbereich eingesetzt werden, sofern sie etablierte technische Eigenschaften beibehalten. Die Auswirkungen reichen über Neubauten hinaus, da Sanierungsprogramme Materialien erfordern, die mit bestehenden Gebäuden und Montageverfahren kompatibel sind. Anbieter, die sofort einsatzbereite oder nur minimal modifizierte Zusammensetzungen anbieten, können den Schulungsaufwand für Bauunternehmen und den Austausch von Ausrüstung reduzieren. Der verstärkte Einsatz von Hochleistungsdämmstoffen schafft zudem Möglichkeiten für Profile, Klebstoffe, Beschichtungen und Verbundsysteme, die effiziente Gebäudehüllen ergänzen. Dieser anwendungsorientierte Ansatz kann die Kommerzialisierung effektiver beschleunigen als die alleinige Verwendung erneuerbarer Rohstoffe.
Fortschritte in der Verarbeitung biobasierter Polymere
Fortschritte in der Verarbeitung reduzieren technische Hürden, die die Anwendung biobasierter Polymere bisher eingeschränkt haben. Verbesserungen bei Polymerisation, Fermentation, Compoundierung, Reaktionschemie und Additivformulierung ermöglichen es, dass nachwachsende Rohstoffe konsistentere molekulare Eigenschaften und ein besseres Verarbeitungsverhalten aufweisen. Für Bauunternehmen ist Konsistenz essenziell, da Extrusions-, Form-, Schäum- und Beschichtungsanlagen auf enge Betriebsfenster optimiert sind. Eine verbesserte Verarbeitbarkeit kann Ausschuss reduzieren, den Durchsatz erhöhen und die Qualifizierung im Vergleich zu konventionellen Materialien vereinfachen. Die wirtschaftlichen Auswirkungen sind besonders relevant für PLA, PHA, Polyurethan und biobasierte Epoxidsysteme, bei denen Kosten und Leistung zentrale Entscheidungskriterien darstellen. Die kontinuierliche Entwicklung nachwachsender Zwischenprodukte kann zudem die Rohstoffquellen diversifizieren und die Abhängigkeit von einem einzelnen landwirtschaftlichen oder biochemischen Verfahren verringern. Langfristig dürften diese Verbesserungen das Anwendungsspektrum biobasierter Polymerformulierungen im Bauwesen erweitern.
Markt für biobasierte Baupolymere: Zukunftstrends
Markttrends für biobasierte Baupolymere: Hinwendung zu verifizierter Kohlenstoffleistung
Zukünftige Kaufentscheidungen werden sich voraussichtlich von einfachen Angaben zum Bioanteil hin zu verifizierter CO₂-Bilanz, rückverfolgbaren Rohstoffen und einer umfassenden Lebenszyklusdokumentation entwickeln. Umweltproduktdeklarationen, digitale Produktinformationen, Massenbilanzzertifizierungen und CO₂-Berechnungen auf Gebäudeebene werden die Materialqualifizierung zunehmend beeinflussen. Lieferanten müssen nicht nur den Anteil erneuerbarer Rohstoffe nachweisen, sondern auch, wie Rohstoffbeschaffung, Energieverbrauch bei der Herstellung, Transport, Verarbeitung, Nutzung und Entsorgung die gesamte Umweltbilanz beeinflussen. Diese Entwicklung begünstigt Unternehmen, die Polymerchemie mit transparenter Nachhaltigkeitsbilanzierung verknüpfen können. Baustoffhersteller werden alternative Materialien zunehmend anhand standardisierter Lebenszyklusindikatoren vergleichen, anstatt sich auf einzelne Umweltmerkmale zu verlassen. Mit der Verbesserung von Datenbanken und Beschaffungssystemen könnten produktbezogene Umweltinformationen zu einer routinemäßigen Geschäftsanforderung werden. Dies führt zu einer stärkeren Differenzierung technisch ähnlicher Polymerqualitäten auf Basis verifizierter CO₂-Bilanz und Transparenz der Lieferkette.
Integrierte Plattformen für erneuerbare Rohstoffe
Die nächste Entwicklungsphase wird voraussichtlich eine engere Verzahnung von Biomasseproduzenten, Biotechnologieunternehmen, Chemieherstellern, Compoundierern und Baustoffverarbeitern beinhalten. Anstatt isolierte biobasierte Zwischenprodukte zu beziehen, können Polymerhersteller durch langfristige Partnerschaften, Joint Ventures oder Abnahmeverträge dedizierte Rohstofflieferwege sichern. Dieses Modell kann die Versorgungssicherheit verbessern und gleichzeitig Investitionen in Fermentation, Bioraffinerien und Aufreinigungsanlagen fördern. Anwendungen im Baubereich werden profitieren, sobald erneuerbare Polymere in gleichbleibenden Qualitäten mit vorhersehbaren Preisen und technischen Spezifikationen verfügbar sind. Die Integration kann zudem die Nutzung von Agrarabfällen, industriellen Nebenprodukten und alternativen Biomasseströmen fördern und so die Abhängigkeit von begrenzten Rohstoffen verringern. Mit zunehmender Reife der Umwandlungstechnologien könnten vertikal koordinierte Lieferketten die Kommerzialisierungszyklen verkürzen und erneuerbare Polymere in Anwendungen wettbewerbsfähiger machen, in denen Kunden verlässliche Mengen und reproduzierbare Leistung benötigen.
Marktchancen für biobasierte Baupolymere
Premium-Dämmsysteme mit erneuerbaren Rohstoffen
Dämmstoffe bieten Investoren einen praktikablen Zugang zu höherwertigen, nachhaltigen Polymeranwendungen, da die Wärmeleistung ein messbares Kaufkriterium bleibt. Hersteller können Polyurethansysteme mit biobasierten Polyolen oder anderen nachwachsenden Rohstoffen entwickeln und dabei etablierte Schaumverarbeitungsverfahren beibehalten. Die größten kommerziellen Chancen bieten sich dort, wo Projektentwickler eine geringere CO₂-Bilanz anstreben, ohne Abstriche bei Dämmleistung, Haltbarkeit oder Installationseffizienz in Kauf nehmen zu müssen. Lieferanten sollten Formulierungen priorisieren, die durch Lebenszyklusanalysen, Zertifizierungen von Drittanbietern und Kompatibilität mit bestehenden Anlagen belegt sind. Partnerschaften zwischen Chemieproduzenten, Dämmstoffherstellern, Gebäudesystemanbietern und Bauunternehmen können die Qualifizierung beschleunigen und das technische Risiko reduzieren. Regionale Produktion kann die Rohstofflogistik und die Kundenorientierung weiter verbessern. Differenzierte Dämmsysteme können sich langfristig in Projekten etablieren, in denen Nachhaltigkeitsvorgaben in die Beschaffungsrichtlinien integriert sind und Gebäudeeigentümer sowohl Wert auf Energieeinsparungen im Betrieb als auch auf eine Reduzierung der CO₂-Bilanz legen.
Regionale Produktionszentren für Biopolymere
Investitionsmöglichkeiten entstehen rund um regionale Produktionszentren, die erneuerbare Rohstoffe, Polymerverarbeitung, Formulierungskompetenz und nachgelagerte Baustoffverarbeiter vereinen. Solche Cluster können die Logistikkomplexität reduzieren und gleichzeitig den Zugang zu technischen Dienstleistungen und Einrichtungen zur Kundenqualifizierung verbessern. Der asiatisch-pazifische Raum bietet aufgrund seiner großen Polymerproduktionsbasis skalierbare Möglichkeiten, während Europa ein günstiges politisches Umfeld für die Kommerzialisierung biobasierter Materialien bietet. Nordamerika kann eine spezialisierte Produktion mit Fokus auf Hochleistungsformulierungen und Bauanwendungen unterstützen. Investoren sollten Technologien priorisieren, die mehrere Rohstoffe verarbeiten können, da Flexibilität die Abhängigkeit von Schwankungen in der Agrarversorgung verringern und die langfristige Resilienz verbessern kann. Die Zusammenarbeit mit lokalen Baustoffherstellern kann zudem anwendungsspezifische Nachfrage schaffen, bevor große Produktionsanlagen in Betrieb genommen werden. Erfolgreiche Zentren werden voraussichtlich Rohstoffzertifizierung, Polymersynthese, Compoundierung, Prüfung und Lebenszyklusanalyse in einem koordinierten Ökosystem integrieren.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -