
Mercato dei moduli intelligenti di potenza: dimensioni, crescita e previsioni 2034
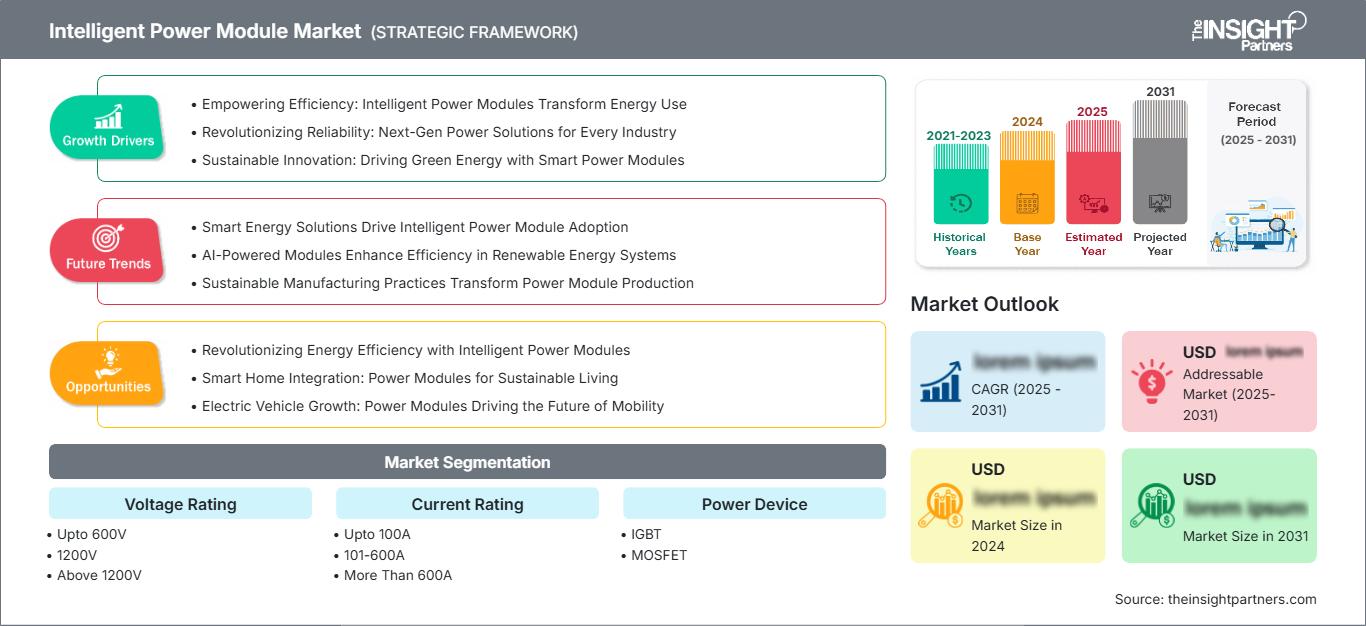
Dimensioni e previsioni del mercato dei moduli di potenza intelligenti (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tensione nominale (fino a 600 V, 1200 V, oltre 1200 V); corrente nominale (fino a 100 A, 101-600 A, oltre 600 A); dispositivo di potenza (IGBT, MOSFET); applicazione (beni di consumo durevoli, applicazioni industriali) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003300
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 16, 2026


Dimensioni del mercato nel 2025
3,04 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
6,58 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,96 %
Tasso di crescita
Mercato di riferimento
43,06 miliardi di dollari USA
(2026-2034)
Il mercato dei moduli di potenza intelligenti ha raggiunto un valore di 3,04 miliardi di dollari nel 2025 e si prevede che raggiungerà i 6,58 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,96% nel periodo 2026-2034. Questa crescita riflette la maggiore adozione di funzioni integrate di commutazione di potenza, pilotaggio del gate, protezione e gestione termica in azionamenti per motori, elettrodomestici, apparecchiature industriali e sistemi di conversione di potenza, dove la progettazione compatta e il funzionamento efficiente influenzano sempre più l'architettura del sistema.
Il Nord America rappresenta un mercato strutturalmente attraente, supportato dall'automazione industriale, dalle infrastrutture di alimentazione dei data center, dalla produzione di semiconduttori e dall'elettrificazione delle apparecchiature industriali. Si prevede che le prospettive regionali si mantengano in un intervallo di crescita annua composta (CAGR) compreso tra il 9,0% e il 10,0% nel periodo 2026-2034, poiché i produttori danno priorità al controllo efficiente dei motori, alla conversione di potenza resiliente e ai sistemi elettronici ad alta densità.
Analisi e approfondimenti sul mercato dei moduli di potenza intelligenti
- Nord America: Si prevede che il Nord America deterrà una quota di mercato del 25-29% nel settore dei moduli di potenza intelligenti (Intelligent Power Module, AMP) nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 9,0-10,0% tra il 2026 e il 2034, grazie all'automazione industriale, alla produzione di semiconduttori, all'elettrificazione dei data center e alla crescente diffusione di sistemi efficienti di controllo dei motori.
- USA: Si prevede che gli Stati Uniti rappresenteranno il 76-81% della quota di mercato nordamericana nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 9,1-10,1% tra il 2026 e il 2034, trainati dai data center, dalla produzione avanzata e dall'elettrificazione.
- Europa: si stima che l'Europa raggiungerà una quota del 22-26% nel 2025 e un tasso di crescita annuo composto (CAGR) dell'8,5-9,5% tra il 2026 e il 2034, con Germania, Francia, Italia e Regno Unito che beneficeranno dell'automazione industriale, dell'integrazione delle energie rinnovabili e dei requisiti di efficienza energetica.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 40-44% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 9,4-10,4% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud e India trainate dalla produzione di elettronica e dall'elettrificazione industriale.
- Segmento più ampio: si stima che gli IGBT deterranno una quota di mercato del 76-80% nel 2025 e cresceranno a un CAGR del 9,2-10,2% nel periodo 2026-2034, a seguito delle esigenze di motori e inverter ad alta tensione.
- Segmento ad alta crescita: si stima che le applicazioni industriali raggiungeranno una quota di mercato del 48-53% nel 2025 e un CAGR del 9,4-10,4% nel periodo 2026-2034, grazie all'automazione e agli azionamenti a basso consumo energetico.
- Aziende chiave analizzate nel dettaglio: STMicroelectronics, Mitsubishi Electric Corporation, Semiconductor Components Industries, LLC, Infineon Technologies AG, Fuji Electric Co., Ltd., Semikron Elektronik GmbH, Renesas Electronics Corporation, Texas Instruments Incorporated, Sensitron Semiconductor, Inc. e Sanken Electric Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I progressi nell'evoluzione tecnologica hanno portato la progettazione dei moduli da sistemi di commutazione discreti a piattaforme integrate che incorporano tutti i seguenti componenti: semiconduttori di potenza, circuiti di pilotaggio, circuiti di protezione, sensori e funzioni termiche. Tale integrazione riduce il numero di componenti utilizzati, nonché la complessità del PCB, gli elementi parassiti e i tempi di progettazione. Le gamme di prodotti attuali comprendono moduli compatti di classe 600 V e moduli ad alta tensione per l'utilizzo in azionamenti industriali, convertitori di energia rinnovabile e applicazioni di trazione. STMicroelectronics, ad esempio, descrive la piattaforma SLLIMM come una soluzione integrata di inverter trifase per il controllo dei motori.
È probabile che gli investimenti futuri si concentrino su una maggiore efficienza, dimensioni ridotte dei componenti, migliori cicli termici e tecnologie a semiconduttore che consentano una maggiore densità di potenza. Si prevede che la regione Asia-Pacifico manterrà il suo ruolo di leader nella produzione, mentre il Nord America e l'Europa svilupperanno le proprie industrie di semiconduttori ed elettronica di potenza. La crescente attenzione da parte degli enti regolatori all'efficienza energetica, alla decarbonizzazione delle industrie e all'elettrificazione stimolerà la domanda di piattaforme di commutazione integrate negli elettrodomestici, negli azionamenti per motori e nelle apparecchiature di conversione di potenza. La domanda mondiale di elettricità ha continuato a crescere per tutto il 2025.
Ambito del rapporto sul mercato dei moduli di potenza intelligenti
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,04 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 6,58 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,96% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei moduli di potenza intelligenti
La crescita del mercato dei moduli di potenza intelligenti (IPM) dipende ora dall'elettrificazione industriale, dal controllo dei motori a velocità variabile, dagli elettrodomestici e dalle esigenze di conversione. L'ecosistema del mercato comprende la produzione di wafer di silicio e semiconduttori, la produzione di dispositivi di potenza, l'assemblaggio di moduli, la tecnologia dei driver di gate, i dissipatori di calore, i macchinari e gli integratori di sistemi. Le prospettive di crescita dipenderanno non solo dalla domanda di semiconduttori, ma anche dagli investimenti in motori, inverter, sistemi HVAC, sistemi di energia rinnovabile e automazione industriale.
La domanda è trainata dalla capacità dei moduli di potenza integrati di semplificare la progettazione degli inverter, migliorandone al contempo l'affidabilità e la protezione. I produttori mostrano una crescente preferenza per la standardizzazione dei package al fine di abbreviare il ciclo di progettazione e ridurre al minimo i componenti esterni. L'offerta continuerà a essere influenzata dalla capacità produttiva dei semiconduttori, dai package avanzati, dalla disponibilità di rame e substrati e dai requisiti di qualificazione.
Il mercato dei moduli di potenza intelligenti (Intelligent Power Module - IMM) mostra una forte concorrenza tra diversi fornitori di semiconduttori e fornitori specializzati di dispositivi di potenza. STMicroelectronics e Mitsubishi Electric Corporation offrono moduli diversificati, Infineon Technologies AG e Fuji Electric Co., Ltd. propongono tecnologie di semiconduttori di potenza ad alte prestazioni, Semiconductor Components Industries, LLC e Renesas Electronics Corporation offrono soluzioni complementari per la gestione dell'energia, e Texas Instruments Incorporated è attivamente impegnata nello sviluppo di tecnologie per il controllo della conversione di potenza e per i driver.
Il rapporto sul mercato dei moduli di potenza intelligenti (IPM) mostra che gli investimenti si stanno spostando dall'efficienza in termini di costi dei semiconduttori all'efficienza dei semiconduttori stessi, al packaging dei semiconduttori, alla dissipazione del calore e all'integrazione a livello applicativo. Mitsubishi Electric Corporation sta sviluppando la tecnologia degli IPM e dei moduli di potenza per elettrodomestici e inverter industriali, mentre Infineon Technologies AG sta migliorando i moduli di potenza per applicazioni ad alte prestazioni come quelle automobilistiche e informatiche. Semikron Elektronik GmbH, Sensitron Semiconductor, Inc. e Sanken Electric Co., Ltd. possiedono competenze specifiche, mentre i produttori orientati ai sistemi si differenziano attraverso l'ingegneria applicativa e l'affidabilità.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei moduli di potenza intelligenti: approfondimenti strategici
Approfondimenti regionali
Mercato dei moduli di potenza intelligenti in Nord America
Si stima che il Nord America rappresenterà il 25-29% del mercato dei moduli di potenza intelligenti nel 2025, con un'espansione regionale prevista a un tasso di crescita annuo composto (CAGR) del 9,0-10,0% fino al 2034. A questo proposito, gli Stati Uniti rappresentano la maggior parte della domanda regionale grazie alla presenza dell'automazione industriale, della produzione di semiconduttori, dell'espansione dei data center e dell'elettrificazione dei processi produttivi. Il contributo del Canada deriva dalle attività minerarie, dalla costruzione di infrastrutture energetiche e dalle apparecchiature utilizzate nell'industria.
Inoltre, il crescente consumo di elettricità nei data center e nei carichi industriali sta alimentando la domanda. Secondo l'IEA, si prevede che la domanda di elettricità negli Stati Uniti continuerà a crescere fino al 2026 a causa della presenza di data center e impianti di produzione avanzata.
Mercato statunitense dei moduli di potenza intelligenti
Si stima che nel 2025 gli Stati Uniti rappresenteranno il 76-81% del mercato nordamericano dei moduli di potenza intelligenti, con una crescita prevista a un tasso annuo composto (CAGR) del 9,1-10,1%. La domanda è concentrata nei settori degli azionamenti industriali, dei sistemi HVAC, degli alimentatori, delle apparecchiature per le energie rinnovabili, della produzione di semiconduttori e delle infrastrutture per i data center.
Il Paese gode del vantaggio di un'industria elettronica ben sviluppata e di maggiori investimenti in infrastrutture per il calcolo ad alte prestazioni. I componenti intelligenti assumono particolare importanza laddove l'efficienza degli inverter, le dimensioni ridotte e le capacità di protezione minimizzano la complessità del sistema. L'automazione industriale stimola lo sviluppo di strutture intelligenti per il controllo dei motori, poiché l'aumento della produzione di semiconduttori e batterie richiede sistemi a velocità variabile e convertitori di potenza efficienti.
Mercato europeo dei moduli di potenza intelligenti
Si stima che l'Europa rappresenterà il 22-26% del mercato dei moduli di potenza intelligenti nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,5-9,5% fino al 2034. La Germania è leader nella domanda regionale, seguita da Regno Unito, Francia, Italia e Spagna, grazie al supporto dell'automazione industriale, dell'efficienza energetica e dell'elettrificazione.
Il posizionamento del Regno Unito si concentra sulla produzione avanzata, sull'ottimizzazione dei sistemi HVAC, sull'utilizzo delle energie rinnovabili e sulla modernizzazione della gestione energetica. La Germania è il mercato dominante grazie alla sua vasta produzione di macchinari industriali, all'industria automobilistica, all'automazione di fabbrica e all'industria dell'elettronica di potenza. Il punto di forza della Francia risiede nell'elettrificazione industriale e negli investimenti nelle infrastrutture energetiche, mentre quello dell'Italia è la produzione di elettrodomestici e motori elettrici.
Mercato dei moduli di potenza intelligenti nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota del 40-44% del mercato dei moduli di potenza intelligenti nel 2025, con una crescita annua composta (CAGR) del 9,4-10,4%. La Cina è leader, grazie alla produzione di elettronica, all'automazione industriale, agli elettrodomestici e all'elettrificazione. Giappone, Corea del Sud, India e Australia contribuiscono ulteriormente alla domanda attraverso investimenti nel settore manifatturiero e infrastrutturale.
Le dimensioni della Cina nei settori dell'elettronica e dei macchinari industriali pesanti forniscono una solida base produttiva per la regione. L'India si sta sviluppando rapidamente grazie al crescente utilizzo dell'elettricità nell'industria e alla diffusione degli elettrodomestici, mentre Giappone e Corea del Sud rimangono centri tecnologicamente avanzati per i semiconduttori e l'elettronica.
Mercato dei moduli di potenza intelligenti in Medio Oriente e Africa
La domanda in Medio Oriente e Africa è inferiore, ma in espansione strutturale, con l'Arabia Saudita in testa all'adozione regionale, seguita da Emirati Arabi Uniti e Sudafrica. La regione è sostenuta dalla diversificazione industriale, dalle infrastrutture energetiche, dalla domanda di sistemi di riscaldamento, ventilazione e condizionamento (HVAC), dai progetti di energia rinnovabile e dalla modernizzazione delle apparecchiature azionate da motori.
Si prevede che la crescita si mantenga intorno al 7,5-8,5% di CAGR fino al 2034, poiché i progetti infrastrutturali richiedono sempre più azionamenti, pompe, compressori, sistemi di raffreddamento e convertitori di potenza efficienti. L'Arabia Saudita beneficia dello sviluppo industriale e degli investimenti nel settore energetico, mentre gli Emirati Arabi Uniti puntano sulle infrastrutture intelligenti. Il Sudafrica fornisce la domanda proveniente dai settori minerario, dei servizi di pubblica utilità e dell'automazione industriale, mentre il resto del Medio Oriente e dell'Africa si sviluppa attraverso progetti infrastrutturali.
Analisi di segmentazione
Valore di tensione nominale
Si prevede che il segmento dei moduli a tensione nominale crescerà a un tasso annuo composto (CAGR) del 9,0-10,0% nel periodo 2026-2034. I moduli a bassa tensione rimangono importanti negli elettrodomestici e negli azionamenti per motori compatti, mentre le tensioni nominali più elevate acquisiscono rilevanza negli inverter industriali, nella conversione di energia rinnovabile e nelle apparecchiature per impieghi gravosi. La scelta della tensione dipende sempre più dall'efficienza di commutazione, dai requisiti di isolamento, dalla progettazione termica e dalla densità di potenza a livello di sistema.
- Fino a 600 V: i moduli fino a 600 V rimangono importanti per gli elettrodomestici, le apparecchiature HVAC, gli azionamenti per motori compatti e gli inverter di potenza medio-bassa, dove le dimensioni compatte e la commutazione economicamente vantaggiosa sono prioritarie.
- 1200V: I moduli da 1200V sono adatti per azionamenti industriali, convertitori di energia rinnovabile e architetture di inverter di potenza superiore che richiedono una maggiore riserva di tensione, un isolamento robusto e una commutazione affidabile in condizioni operative impegnative.
- Oltre 1200 V: I moduli superiori a 1200 V sono destinati a sistemi ad alta potenza specializzati, dove una tensione di blocco più elevata, il coordinamento dell'isolamento e la robustezza sono strategicamente importanti per applicazioni industriali e infrastrutturali.
Valutazione attuale
Si prevede che il segmento Current Rating registrerà un CAGR (tasso di crescita annuale composto) dell'8,5-9,5% dal 2026 al 2034. La scelta è strettamente correlata alla potenza del motore, alla potenza di uscita dell'inverter, ai limiti termici e alla frequenza di commutazione. Le configurazioni a corrente più elevata sono vantaggiose per i macchinari industriali e gli azionamenti per impieghi gravosi, mentre i moduli a corrente inferiore rimangono importanti per gli elettrodomestici e le apparecchiature compatte.
- Fino a 1A: Le configurazioni fino a 1A soddisfano i requisiti di controllo a bassa potenza, dove dimensioni compatte, basse perdite in standby e un'implementazione economica sono più importanti di un'elevata capacità di gestione della corrente.
- 11-6A: I moduli 11-6A supportano azionamenti per motori di fascia media e applicazioni per inverter, bilanciando la capacità di uscita con le prestazioni termiche e le dimensioni del package per elettrodomestici e apparecchiature industriali.
- Oltre 6A: i moduli con corrente superiore a 6A sono ideali per sistemi motore ad alto carico, macchinari industriali e piattaforme inverter esigenti, dove la capacità di corrente e la dissipazione termica influenzano direttamente l'affidabilità operativa.
Dispositivo di alimentazione
Si prevede che il segmento dei dispositivi di potenza crescerà a un tasso annuo composto (CAGR) del 9,2-10,2% fino al 2034. Gli IGBT rimangono la tecnologia dominante per la commutazione di media e alta potenza grazie alle loro caratteristiche di gestione di tensione e corrente, mentre l'adozione dei MOSFET rimane rilevante laddove la commutazione ad alta frequenza e il funzionamento a bassa tensione risultano vantaggiosi.
- IGBT: Gli IGBT mantengono la posizione di leader in applicazioni quali azionamenti per motori, inverter industriali, convertitori per energie rinnovabili e applicazioni ad alta potenza, dove sono importanti le perdite di conduzione, la capacità di tensione, il comportamento termico e la robustezza della commutazione.
- MOSFET: La domanda di MOSFET rimane concentrata nelle applicazioni a bassa tensione e alta frequenza, dove la bassa resistenza di conduzione, la commutazione rapida e gli stadi di potenza compatti offrono vantaggi in termini di efficienza a livello di sistema.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un tasso annuo composto (CAGR) del 9,1-10,1% nel periodo 2026-2034. Il segmento Applicazioni industriali dovrebbe espandersi più rapidamente grazie all'adozione del controllo a velocità variabile da parte di fabbriche, pompe, compressori, sistemi HVAC e apparecchiature di automazione. Il segmento Beni di consumo durevoli continua a garantire una domanda di volume stabile grazie ai requisiti di efficienza degli elettrodomestici e alle architetture basate su inverter.
- Beni di consumo durevoli: i beni di consumo durevoli rappresentano un'importante opportunità di volume grazie a condizionatori d'aria, frigoriferi, lavatrici, pompe di calore e altri apparecchi basati su inverter che richiedono un controllo del motore compatto ed efficiente dal punto di vista energetico.
- Applicazione industriale: L'applicazione industriale è strategicamente importante perché l'automazione di fabbrica, le pompe, i compressori, i servoazionamenti e gli inverter generici richiedono sempre più spesso commutazione integrata, protezione, monitoraggio termico e un funzionamento efficiente a velocità variabile.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|---|---|---|---|
|
beni di consumo durevoli |
Alto |
Inverter per elettrodomestici |
Maturo |
|
Applicazione industriale |
Alto |
Azionamenti di fabbrica |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei moduli di potenza intelligenti
Espansione dei sistemi di controllo dei motori ad alta efficienza energetica
I motori industriali rappresentano una parte significativa del consumo di energia elettrica nel settore manifatturiero, rendendo il funzionamento a velocità variabile e la progettazione efficiente degli inverter elementi fondamentali per la riduzione dei costi operativi. I moduli integrati supportano questa transizione combinando dispositivi di commutazione, driver e funzioni di protezione in package compatti. La loro adozione può ridurre la complessità delle schede e migliorare la gestione termica, consentendo al contempo architetture di inverter più standardizzate. La domanda è particolarmente rilevante per pompe, compressori, ventilatori, sistemi HVAC, nastri trasportatori e servosistemi. Con la modernizzazione delle apparecchiature negli stabilimenti, i fornitori di moduli possono generare valore aggiunto attraverso package ad alte prestazioni e progetti di riferimento specifici per le applicazioni. L'impatto si estende oltre i volumi dei componenti, poiché gli OEM valutano sempre più i dispositivi di potenza in base all'efficienza complessiva del sistema, all'affidabilità, ai tempi di progettazione e al costo del ciclo di vita, piuttosto che al solo prezzo dei semiconduttori.
Aumento dell'elettrificazione degli elettrodomestici e degli impianti di riscaldamento
L'elettrificazione degli impianti residenziali e commerciali sta aumentando l'importanza di sistemi di controllo efficienti per compressori, ventilatori, pompe e impianti di riscaldamento. Le pompe di calore e i sistemi di climatizzazione basati su inverter richiedono stadi di conversione di potenza in grado di regolare la velocità del motore in base alle variazioni di carico. I moduli intelligenti integrano diverse funzioni necessarie a questi sistemi, aiutando i produttori di elettrodomestici a ridurre l'ingombro sulla scheda e a semplificare la progettazione dei sistemi di protezione. Lo sviluppo del modulo compatto DIPIPM da parte di Mitsubishi Electric Corporation dimostra come la miniaturizzazione dei moduli si stia allineando con le esigenze dei condizionatori d'aria e delle pompe di calore. L'azienda ha ridotto significativamente l'ingombro dei moduli, puntando al contempo ad apparecchiature per il settore consumer e industriale. Con l'inasprirsi degli standard di efficienza energetica degli elettrodomestici, i fornitori di moduli potranno beneficiare della sostituzione delle architetture a velocità fissa con sistemi a controllo elettronico.
Crescita dei data center e delle infrastrutture di alimentazione ad alta densità
La rapida espansione dei data center sta creando una maggiore domanda di conversione di potenza ad alta efficienza, gestione termica e architetture di alimentazione compatte. L'IEA ha riportato che la domanda di elettricità dei data center è aumentata del 17% nel 2025, mentre la spesa in conto capitale di cinque grandi aziende tecnologiche ha superato i 400 miliardi di dollari. Le infrastrutture orientate all'intelligenza artificiale stanno intensificando i requisiti di maggiore densità di potenza e conversione efficiente. Sebbene i moduli di potenza integrati (IPM) convenzionali siano più strettamente associati al controllo dei motori, l'ecosistema più ampio dei moduli di potenza sta incorporando sempre più il packaging dei semiconduttori ad alta densità e concetti di controllo integrato. Questo contesto di investimento può accelerare lo sviluppo di package avanzati, progetti a corrente più elevata, interfacce termiche migliorate e architetture di potenza in grado di gestire carichi elettrici in rapida crescita.
Tendenze future del mercato dei moduli di potenza intelligenti
Maggiore integrazione delle funzioni di rilevamento e protezione
Le tendenze del mercato dei moduli di potenza intelligenti indicano che in futuro questi moduli integreranno probabilmente un maggior numero di funzionalità di rilevamento, diagnostica e protezione direttamente nei package. Il monitoraggio della temperatura, il rilevamento di sovracorrente, la protezione da sottotensione, la segnalazione dei guasti e gli indicatori di condizione possono ridurre la dipendenza da circuiti esterni e migliorare la manutenzione predittiva. Questa direzione è particolarmente rilevante per gli azionamenti industriali e le apparecchiature infrastrutturali, dove i guasti imprevisti causano perdite di produzione. È inoltre probabile che i fornitori di moduli offrano software di progettazione, modelli di simulazione e architetture di riferimento più completi, in modo che gli ingegneri possano valutare il comportamento termico ed elettrico prima della produzione hardware. La partecipazione di Mitsubishi Electric Corporation al progetto europeo FLAGCHIP dimostra la crescente attenzione al monitoraggio della temperatura di giunzione e del degrado dei moduli di potenza.
Transizione verso una maggiore densità di potenza e materiali avanzati
Lo sviluppo dei moduli di potenza si concentrerà sempre più su una maggiore densità di potenza attraverso strutture dei chip, layout dei package, interfacce termiche e materiali semiconduttori migliorati. Il silicio rimane fondamentale per le principali applicazioni IPM, mentre il SiC e altre tecnologie avanzate stanno acquisendo importanza laddove una maggiore efficienza e capacità di temperatura giustificano costi aggiuntivi. Infineon Technologies AG ha introdotto nel 2026 un modulo SiC da 1300 V in grado di funzionare ininterrottamente a 205 °C, dimostrando la direzione dello sviluppo dei moduli di potenza ad alta temperatura. Nel tempo, queste innovazioni dovrebbero influenzare la progettazione dei package, i requisiti di raffreddamento, l'architettura degli inverter e gli standard di qualificazione in applicazioni automotive, industriali, per le energie rinnovabili e per il calcolo ad alte prestazioni.
Opportunità di mercato per i moduli di potenza intelligenti
Produzione localizzata e piattaforme modulari specifiche per applicazioni.
Investitori e fornitori di componenti possono puntare sulla produzione localizzata di moduli laddove governi e OEM ricercano catene di approvvigionamento di semiconduttori più resilienti. Le opportunità si estendono oltre la fabbricazione di wafer e comprendono packaging, substrati, test, materiali termici e ingegneria applicativa. La produzione regionalizzata può accorciare i cicli logistici e supportare i requisiti di qualificazione dei clienti, riducendo al contempo l'esposizione a reti di approvvigionamento concentrate. I fornitori possono ulteriormente differenziarsi sviluppando moduli ottimizzati per HVAC, pompe, compressori, servosistemi e convertitori di energia rinnovabile, anziché affidarsi esclusivamente a specifiche generiche. Le maggiori opportunità dovrebbero presentarsi laddove i produttori di apparecchiature richiedono cicli di vita del prodotto lunghi e una disponibilità stabile dei componenti. Questo approccio può creare flussi ricorrenti di progetti vincenti e relazioni più solide con i clienti industriali, migliorando al contempo la visibilità sulla domanda specifica per applicazione.
Moduli avanzati per sistemi ad alta tensione per energie rinnovabili e applicazioni industriali.
Le previsioni di mercato per i moduli di potenza intelligenti indicano opportunità nella conversione di potenza ad alta tensione, grazie all'espansione della generazione da fonti rinnovabili, dello stoccaggio, dell'elettrificazione industriale e della modernizzazione delle infrastrutture. I fornitori possono puntare su piattaforme di moduli avanzate che combinano tensioni nominali più elevate con prestazioni termiche, isolamento, protezione dai guasti e dimensioni compatte migliorate. Il modulo IGBT da 1,2 kV di Mitsubishi Electric Corporation per alimentatori da energie rinnovabili illustra la direzione di questa opportunità. I produttori in grado di qualificare moduli robusti per inverter solari, azionamenti industriali, sistemi ferroviari e grandi apparecchiature di conversione di potenza possono accedere ad applicazioni in cui affidabilità ed efficienza sono più importanti del costo dei componenti. Partnership strategiche con OEM di inverter e integratori di sistemi possono accelerare l'adozione.
Sviluppi recenti
- Maggio 2026: Infineon Technologies AG ha presentato un modulo di potenza in carburo di silicio da 1300 V all'interno della sua famiglia HybridPACK Drive per inverter di veicoli elettrici, con funzionamento continuo fino a 205 °C. Lo sviluppo mira ad aumentare la capacità di uscita dell'inverter, ridurre la complessità del sistema e migliorare le prestazioni termiche per le applicazioni di propulsione automobilistica.
- Settembre 2025: Mitsubishi Electric Corporation ha annunciato la sua serie Compact DIPIPM per apparecchiature di consumo e industriali, inclusi condizionatori d'aria e sistemi a pompa di calore. I nuovi moduli da 600 V riducono l'ingombro di circa il 47% rispetto ai prodotti convenzionali e integrano la tecnologia RC-IGBT e funzioni di protezione dai cortocircuiti.
- Ottobre 2025: STMicroelectronics ha presentato un prototipo di sistema di alimentazione che supporta un'architettura a 800 V CC per le fabbriche di intelligenza artificiale di nuova generazione. La soluzione combina tecnologie al silicio, al carburo di silicio e al nitruro di gallio con un design avanzato di chip e package, rispecchiando le crescenti esigenze di un'alimentazione efficiente e ad alta densità nelle infrastrutture dei data center per l'IA.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -