
Marché des modules de puissance intelligents : taille, part de marché et prévisions 2034
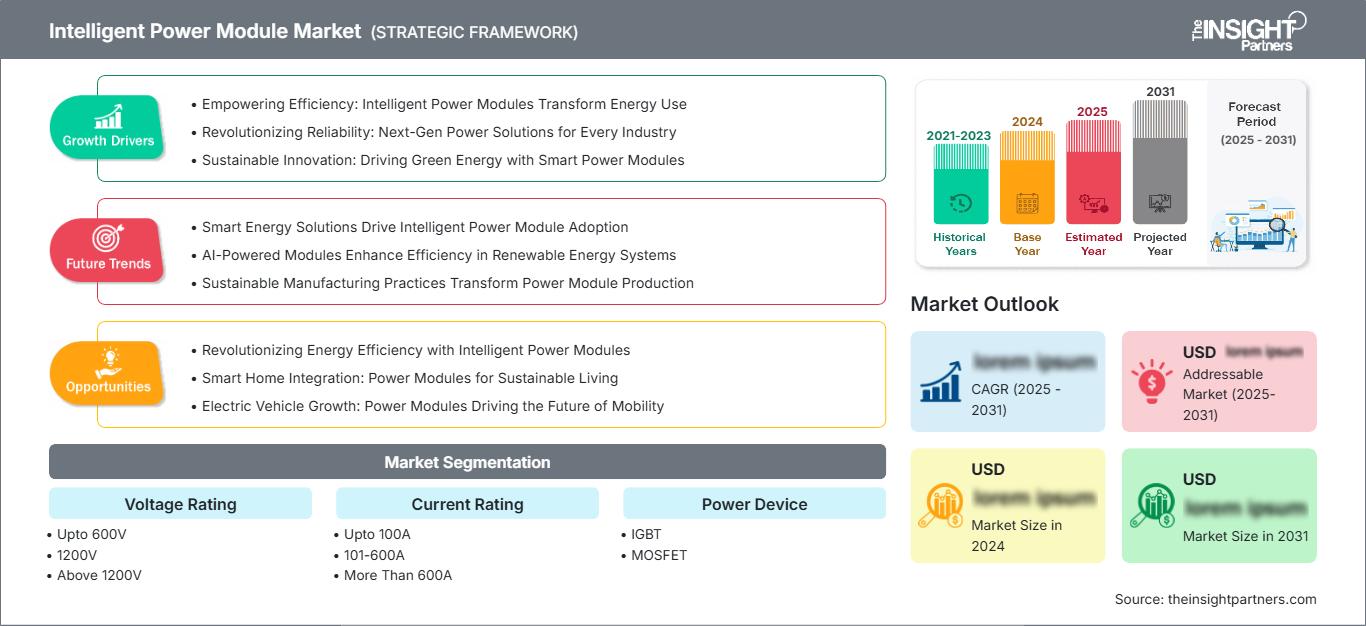
Rapport d'analyse du marché des modules de puissance intelligents : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par tension nominale (jusqu'à 600 V, 1 200 V, supérieure à 1 200 V) ; intensité nominale (jusqu'à 100 A, 101-600 A, supérieure à 600 A) ; type de composant (IGBT, MOSFET) ; application (biens de consommation durables, applications industrielles) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003300
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 16, 2026


Taille du marché en 2025
3,04 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
6,58 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,96 %
taux de croissance
Marché adressable
43,06 milliards de dollars US
(2026-2034)
Le marché des modules de puissance intelligents a atteint 3,04 milliards de dollars américains en 2025 et devrait atteindre 6,58 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 8,96 % entre 2026 et 2034. Cette croissance reflète une adoption plus large des fonctions intégrées de commutation de puissance, de commande de grille, de protection et de gestion thermique dans les entraînements de moteurs, les appareils électroménagers, les équipements industriels et les systèmes de conversion de puissance, où la conception compacte et le fonctionnement efficace influencent de plus en plus l'architecture du système.
L'Amérique du Nord représente un marché structurellement attractif, soutenu par l'automatisation des usines, l'infrastructure électrique des centres de données, la fabrication de semi-conducteurs et l'électrification des équipements industriels. Les perspectives régionales prévoient un taux de croissance annuel composé (TCAC) de 9,0 à 10,0 % entre 2026 et 2034, les fabricants privilégiant le contrôle efficace des moteurs, la conversion de puissance robuste et les systèmes électroniques à haute densité.
Analyse et perspectives du marché des modules de puissance intelligents
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 25 à 29 % pour les modules de puissance intelligents en 2025 et connaître une croissance annuelle composée de 9,0 à 10,0 % entre 2026 et 2034, soutenue par l'automatisation industrielle, la fabrication de semi-conducteurs, l'électrification des centres de données et le déploiement croissant de systèmes de commande de moteurs efficaces.
- États-Unis : Les États-Unis devraient représenter 76 à 81 % de la part de l'Amérique du Nord en 2025 et connaître une croissance annuelle composée de 9,1 à 10,1 % entre 2026 et 2034, tirée par les centres de données, la fabrication de pointe et l'électrification.
- Europe : La part de l'Europe est estimée entre 22 et 26 % en 2025 et son TCAC entre 2026 et 2034 devrait se situer entre 8,5 et 9,5 %, l'Allemagne, la France, l'Italie et le Royaume-Uni bénéficiant de l'automatisation industrielle, de l'intégration des énergies renouvelables et des exigences en matière d'efficacité énergétique.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 40 à 44 % en 2025 et connaître une croissance annuelle composée de 9,4 à 10,4 % entre 2026 et 2034, grâce notamment à la Chine, au Japon, à la Corée du Sud et à l'Inde, soutenues par la fabrication de produits électroniques et l'électrification industrielle.
- Segment le plus important : On estime que l’IGBT représentera une part de marché de 76 à 80 % en 2025 et connaîtra une croissance annuelle composée de 9,2 à 10,2 % entre 2026 et 2034, reflétant les besoins en moteurs et onduleurs haute tension.
- Segment à forte croissance : L'application industrielle devrait représenter une part de marché de 48 à 53 % en 2025 et un TCAC de 9,4 à 10,4 % entre 2026 et 2034, grâce à l'automatisation et aux entraînements économes en énergie.
- Principales entreprises analysées en détail : STMicroelectronics, Mitsubishi Electric Corporation, Semiconductor Components Industries, LLC, Infineon Technologies AG, Fuji Electric Co., Ltd., Semikron Elektronik GmbH, Renesas Electronics Corporation, Texas Instruments Incorporated, Sensitron Semiconductor, Inc. et Sanken Electric Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès technologiques ont permis de faire évoluer la conception des modules, passant de systèmes de commutation discrets à des plateformes intégrées qui regroupent les semi-conducteurs de puissance, les circuits de commande de grille, les circuits de protection, les capteurs et la gestion thermique. Cette intégration réduit le nombre de composants, la complexité du circuit imprimé, les éléments parasites et le temps de développement. Les gammes de produits actuelles comprennent des modules compacts de 600 V et des modules haute tension destinés aux entraînements industriels, aux convertisseurs d'énergie renouvelable et aux applications de traction. STMicroelectronics, par exemple, présente sa plateforme SLLIMM comme une solution d'onduleur triphasé intégrée pour la commande de moteurs.
Les investissements futurs devraient se concentrer sur l'amélioration de l'efficacité, la miniaturisation des composants, l'optimisation des cycles thermiques et les technologies semi-conductrices permettant une densité de puissance accrue. La région Asie-Pacifique devrait conserver son rôle de leader en matière de production, tandis que l'Amérique du Nord et l'Europe développeront leurs industries des semi-conducteurs et de l'électronique de puissance. L'accent mis par les autorités réglementaires sur l'efficacité énergétique, la décarbonation des industries et l'électrification stimulera la demande de plateformes de commutation intégrées pour les appareils électroménagers, les variateurs de vitesse et les équipements de conversion de puissance. La demande mondiale d'électricité a continué de croître tout au long de l'année 2025.
Rapport sur le marché des modules d'alimentation intelligents
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,04 milliards de dollars américains |
| Taille du marché d'ici 2034 | 6,58 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,96% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des modules d'alimentation intelligents
La croissance du marché des modules de puissance intelligents dépend désormais de l'électrification industrielle, de la commande de moteurs à vitesse variable, des appareils électroménagers et des besoins de conversion. L'écosystème de ce marché comprend la fabrication de plaquettes de silicium et de semi-conducteurs, la fabrication de dispositifs de puissance, l'assemblage de modules, la technologie des circuits de commande de grille, les dissipateurs thermiques, les machines et les intégrateurs de systèmes. Les perspectives de croissance dépendront non seulement de la demande en semi-conducteurs, mais aussi des investissements dans les moteurs, les onduleurs, les systèmes de chauffage, de ventilation et de climatisation (CVC), les systèmes d'énergies renouvelables et l'automatisation industrielle.
La demande est alimentée par la capacité des modules de puissance intégrés à simplifier la conception des onduleurs tout en améliorant leur fiabilité et leur protection. Les fabricants privilégient de plus en plus la standardisation des boîtiers afin de raccourcir le cycle de conception et de minimiser le nombre de composants externes. L'offre restera tributaire des capacités de production de semi-conducteurs, des boîtiers avancés, de la disponibilité du cuivre et des substrats, ainsi que des exigences de qualification.
Le marché des modules de puissance intelligents est marqué par la concurrence entre les fournisseurs de semi-conducteurs diversifiés et les fournisseurs spécialisés dans les dispositifs de puissance. STMicroelectronics et Mitsubishi Electric Corporation proposent une gamme variée de modules, Infineon Technologies AG et Fuji Electric Co., Ltd. offrent des technologies de semi-conducteurs de puissance hautes performances, Semiconductor Components Industries, LLC et Renesas Electronics Corporation proposent des solutions complémentaires de gestion de l'énergie, et Texas Instruments Incorporated est activement impliquée dans les technologies de contrôle et de pilotage de la conversion de puissance.
Le rapport sur le marché des modules de puissance intelligents (IPM) révèle que les investissements se déplacent de la rentabilité des semi-conducteurs vers leur efficacité, leur conditionnement, la dissipation thermique et l'intégration au niveau applicatif. Mitsubishi Electric Corporation développe la technologie des IPM et des modules de puissance pour les appareils électroménagers et les onduleurs industriels, tandis qu'Infineon Technologies AG améliore les modules de puissance pour les applications hautes performances telles que l'automobile et l'informatique. Semikron Elektronik GmbH, Sensitron Semiconductor, Inc. et Sanken Electric Co., Ltd. possèdent des compétences spécifiques, tandis que les acteurs axés sur les systèmes se différencient par leur ingénierie applicative et leur fiabilité.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des modules de puissance intelligents : Perspectives stratégiques
Perspectives régionales
Marché des modules de puissance intelligents en Amérique du Nord
On estime que l'Amérique du Nord représentera de 25 à 29 % du marché des modules de puissance intelligents en 2025, avec une croissance régionale projetée à un TCAC de 9,0 à 10,0 % jusqu'en 2034. À cet égard, les États-Unis concentrent la majeure partie de la demande régionale grâce à l'automatisation industrielle, la production de semi-conducteurs, l'expansion des centres de données et l'électrification des processus de fabrication. La contribution du Canada provient des activités minières, de la construction d'infrastructures énergétiques et des équipements utilisés dans l'industrie.
Par ailleurs, la consommation croissante d'électricité dans les centres de données et les installations industrielles stimule la demande. Selon l'AIE, la demande d'électricité aux États-Unis devrait continuer de croître jusqu'en 2026 en raison de la présence de centres de données et d'usines de fabrication de pointe.
Marché américain des modules de puissance intelligents
Les États-Unis devraient représenter entre 76 et 81 % du marché nord-américain des modules de puissance intelligents en 2025 et devraient connaître une croissance annuelle composée de 9,1 à 10,1 %. La demande est concentrée dans les secteurs des entraînements industriels, des systèmes de chauffage, de ventilation et de climatisation, des alimentations électriques, des équipements d'énergies renouvelables, de la fabrication de semi-conducteurs et des infrastructures de centres de données.
Le pays bénéficie d'une industrie électronique performante et d'investissements accrus dans les infrastructures de calcul haute performance. Les composants intelligents jouent un rôle crucial là où l'efficacité des onduleurs, la compacité et les capacités de protection minimisent la complexité des systèmes. L'automatisation industrielle stimule le développement de systèmes de commande de moteurs intelligents, car l'augmentation de la production de semi-conducteurs et de batteries exige des systèmes à vitesse variable et des convertisseurs de puissance performants.
Marché européen des modules de puissance intelligents
On estime que l'Europe représentera 22 à 26 % du marché des modules de puissance intelligents en 2025 et devrait connaître une croissance annuelle composée de 8,5 à 9,5 % jusqu'en 2034. L'Allemagne est en tête de la demande régionale, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne, soutenue par l'automatisation industrielle, l'efficacité énergétique et l'électrification.
Le positionnement du Royaume-Uni est axé sur la fabrication de pointe, l'optimisation des systèmes de chauffage, ventilation et climatisation, l'utilisation des énergies renouvelables et la modernisation de la gestion de l'énergie. L'Allemagne domine le marché grâce à son important secteur des machines industrielles, son industrie automobile, l'automatisation de ses usines et son industrie de l'électronique de puissance. La France mise sur l'électrification industrielle et les investissements dans les infrastructures énergétiques, tandis que l'Italie se distingue par la fabrication d'appareils électroménagers et de moteurs.
Marché des modules de puissance intelligents de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 40 et 44 % du marché des modules de puissance intelligents en 2025 et connaître une croissance annuelle composée de 9,4 à 10,4 %. La Chine domine ce marché, portée par la fabrication de produits électroniques, l'automatisation industrielle, les appareils électroménagers et l'électrification. Le Japon, la Corée du Sud, l'Inde et l'Australie contribuent également à la demande grâce à leurs investissements dans la production et les infrastructures.
L'importance de la Chine dans les secteurs de l'électronique et des machines industrielles lourdes constitue une base de production solide pour la région. L'Inde connaît un développement rapide grâce à l'utilisation croissante de l'électricité dans l'industrie et à la hausse du nombre d'appareils électroménagers, tandis que le Japon et la Corée du Sud demeurent des centres technologiquement avancés pour les semi-conducteurs et l'électronique.
Marché des modules de puissance intelligents au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est plus modeste, mais en expansion structurelle. L'Arabie saoudite est en tête de l'adoption régionale, suivie des Émirats arabes unis et de l'Afrique du Sud. Cette croissance est soutenue par la diversification industrielle, les infrastructures énergétiques, la demande en CVC, les projets d'énergies renouvelables et la modernisation des équipements motorisés.
La croissance devrait se maintenir autour de 7,5 à 8,5 % par an jusqu'en 2034, les projets d'infrastructure nécessitant de plus en plus de systèmes d'entraînement, de pompes, de compresseurs, de systèmes de refroidissement et de convertisseurs de puissance performants. L'Arabie saoudite bénéficie du développement industriel et des investissements énergétiques, tandis que les Émirats arabes unis privilégient les infrastructures intelligentes. L'Afrique du Sud génère de la demande grâce aux secteurs minier, des services publics et de l'automatisation industrielle, le reste de la région MENA se développant par le biais de projets d'infrastructure.
Analyse de segmentation
Tension nominale
Le segment des modules à tension nominale devrait connaître une croissance annuelle composée de 9,0 à 10,0 % entre 2026 et 2034. Les modules basse tension demeurent essentiels pour les appareils électroménagers et les variateurs de vitesse compacts, tandis que les modules haute tension gagnent en importance pour les onduleurs industriels, la conversion d'énergies renouvelables et les équipements lourds. Le choix de la tension dépend de plus en plus du rendement de commutation, des exigences d'isolation, de la conception thermique et de la densité de puissance du système.
- Jusqu'à 600 V : Les modules jusqu'à 600 V restent importants pour les appareils ménagers, les équipements de CVC, les entraînements de moteurs compacts et les onduleurs de faible à moyenne puissance où l'emballage compact et la commutation économique sont prioritaires.
- 1200 V : Les modules 1200 V sont destinés aux entraînements industriels, aux convertisseurs d'énergie renouvelable et aux architectures d'onduleurs de puissance supérieure nécessitant une plus grande marge de tension, une isolation robuste et une commutation fiable dans des conditions de fonctionnement exigeantes.
- Au-dessus de 1200 V : Les modules de plus de 1200 V sont destinés aux systèmes haute puissance spécialisés où une tension de blocage plus élevée, une coordination de l’isolation et une robustesse sont stratégiquement importantes pour les applications industrielles et d’infrastructure.
Cote actuelle
Le segment des variateurs de fréquence devrait enregistrer un TCAC de 8,5 % à 9,5 % entre 2026 et 2034. Le choix du variateur dépend étroitement de la puissance du moteur, de la puissance de sortie de l'onduleur, des limites thermiques et de la fréquence de commutation. Les configurations à courant élevé sont particulièrement adaptées aux machines industrielles et aux variateurs de forte puissance, tandis que les modules à courant faible restent essentiels pour les appareils électroménagers et les équipements compacts.
- Jusqu'à 1 A : Les configurations jusqu'à 1 A répondent aux exigences de contrôle de faible puissance où les dimensions compactes, les faibles pertes en veille et la mise en œuvre économique sont plus importantes qu'une capacité de gestion de courant élevée.
- 11-6A : Les modules 11-6A prennent en charge les entraînements de moteurs de moyenne gamme et les applications d'onduleurs, équilibrant la capacité de sortie avec les performances thermiques et les dimensions de l'emballage dans les appareils et les équipements industriels.
- Plus de 6 A : Les modules Plus de 6 A s'adressent aux systèmes de moteurs à charge élevée, aux machines industrielles et aux plateformes d'onduleurs exigeantes où la capacité de courant et la dissipation thermique influencent directement la fiabilité de fonctionnement.
Dispositif d'alimentation
Le segment des dispositifs de puissance devrait connaître une croissance annuelle composée de 9,2 à 10,2 % jusqu'en 2034. L'IGBT reste la technologie dominante pour la commutation de moyenne et haute puissance en raison de ses caractéristiques de gestion de la tension et du courant, tandis que l'adoption du MOSFET reste pertinente lorsque la commutation à haute fréquence et le fonctionnement à basse tension sont avantageux.
- IGBT : L’IGBT conserve sa position de leader dans les entraînements de moteurs, les onduleurs industriels, les convertisseurs d’énergie renouvelable et les applications de forte puissance où les pertes par conduction, la capacité de tension, le comportement thermique et la robustesse de la commutation sont importants.
- MOSFET : La demande de MOSFET reste concentrée dans les applications à basse tension et à haute fréquence, où la faible résistance à l’état passant, la commutation rapide et les étages de puissance compacts offrent des avantages en termes d’efficacité au niveau du système.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 9,1 % à 10,1 % entre 2026 et 2034. Les applications industrielles devraient se développer plus rapidement, les usines, les pompes, les compresseurs, les systèmes de chauffage, de ventilation et de climatisation (CVC) et les équipements d'automatisation adoptant la régulation à vitesse variable. Les biens de consommation durables continueront de soutenir une demande en volume stable grâce aux exigences d'efficacité énergétique des appareils et aux architectures à base d'onduleurs.
- Biens de consommation durables : Les biens de consommation durables représentent une opportunité de volume substantielle grâce aux climatiseurs, réfrigérateurs, lave-linge, pompes à chaleur et autres appareils à onduleur nécessitant une commande de moteur compacte et écoénergétique.
- Application industrielle : L’application industrielle est stratégiquement importante car l’automatisation des usines, les pompes, les compresseurs, les servomoteurs et les onduleurs à usage général nécessitent de plus en plus la commutation intégrée, la protection, la surveillance thermique et un fonctionnement efficace à vitesse variable.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|---|---|---|---|
|
biens de consommation durables |
Haut |
Onduleurs d'appareils |
Mature |
|
Application industrielle |
Haut |
Entraînements d'usine |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des modules de puissance intelligents
Développement des systèmes de commande de moteurs à haut rendement énergétique
Les moteurs industriels représentent une part importante de la consommation d'électricité dans le secteur manufacturier, ce qui rend le fonctionnement à vitesse variable et la conception efficace des onduleurs essentiels à la réduction des coûts d'exploitation. Les modules intégrés facilitent cette transition en combinant dispositifs de commutation, pilotes et fonctions de protection dans des boîtiers compacts. Leur adoption permet de réduire la complexité des cartes électroniques et d'améliorer la gestion thermique, tout en favorisant des architectures d'onduleurs plus standardisées. Cette demande est particulièrement pertinente pour les pompes, les compresseurs, les ventilateurs, les systèmes de climatisation, les convoyeurs et les servosystèmes. À mesure que les usines modernisent leurs équipements, les fournisseurs de modules peuvent créer de la valeur grâce à des boîtiers plus performants et des conceptions de référence spécifiques à chaque application. L'impact dépasse le simple volume des composants, car les équipementiers évaluent de plus en plus les dispositifs de puissance en fonction de l'efficacité globale du système, de sa fiabilité, du temps d'ingénierie et du coût du cycle de vie, et non plus seulement du prix des semi-conducteurs.
Électrification croissante des appareils électroménagers et des équipements de chauffage
L'électrification résidentielle et commerciale renforce l'importance de systèmes de contrôle performants pour les compresseurs, les ventilateurs, les pompes et le chauffage. Les pompes à chaleur et les systèmes de climatisation à onduleur nécessitent des étages de conversion de puissance capables de réguler la vitesse du moteur en fonction des variations de charge. Les modules intelligents intègrent plusieurs fonctions essentielles à ces systèmes, permettant ainsi aux fabricants d'appareils de réduire la surface des cartes électroniques et de simplifier la conception des protections. Le développement du module compact DIPIPM par Mitsubishi Electric Corporation illustre comment la miniaturisation des modules s'aligne sur celle des climatiseurs et des pompes à chaleur. L'entreprise a considérablement réduit l'encombrement des modules tout en ciblant les équipements grand public et industriels. Face au durcissement des normes d'efficacité énergétique des appareils, les fournisseurs de modules devraient tirer profit du remplacement des architectures à vitesse fixe par des systèmes à commande électronique.
Croissance des centres de données et des infrastructures électriques à haute densité
L'expansion rapide des centres de données engendre une demande accrue en matière de conversion de puissance à haut rendement, de gestion thermique et d'architectures d'alimentation compactes. L'AIE a indiqué que la demande d'électricité des centres de données devrait augmenter de 17 % en 2025, tandis que les investissements de cinq grandes entreprises technologiques ont dépassé 400 milliards de dollars américains. Les infrastructures orientées vers l'IA intensifient les exigences en matière de densité de puissance et de conversion efficace. Bien que les modules de puissance intégrés (IPM) conventionnels soient davantage associés à la commande de moteurs, l'écosystème plus large des modules de puissance intègre de plus en plus des boîtiers de semi-conducteurs haute densité et des concepts de commande intégrés. Ce contexte d'investissement peut accélérer le développement de boîtiers avancés, de conceptions à courant plus élevé, d'interfaces thermiques améliorées et d'architectures d'alimentation capables de gérer des charges électriques en forte croissance.
Tendances futures du marché des modules de puissance intelligents
Intégration accrue des fonctions de détection et de protection
Les tendances du marché des modules de puissance intelligents indiquent que les futurs modules intégreront probablement davantage de fonctions de détection, de diagnostic et de protection directement dans leurs boîtiers. La surveillance de la température, la détection des surintensités, la protection contre les sous-tensions, le signalement des défauts et les indicateurs d'état permettront de réduire la dépendance aux circuits externes et d'améliorer la maintenance prédictive. Cette orientation est particulièrement pertinente pour les variateurs industriels et les équipements d'infrastructure, où les pannes inattendues entraînent des pertes de production. Les fournisseurs de modules proposeront également vraisemblablement des logiciels de conception plus performants, des modèles de simulation et des architectures de référence afin que les ingénieurs puissent évaluer le comportement thermique et électrique avant la production du matériel. La participation de Mitsubishi Electric Corporation au projet européen FLAGCHIP témoigne de l'intérêt croissant porté à la surveillance de la température de jonction et de la dégradation des modules de puissance.
Migration vers des densités de puissance plus élevées et des matériaux avancés
Le développement des modules de puissance privilégiera de plus en plus la densité de puissance grâce à l'amélioration des structures de puces, des agencements de boîtiers, des interfaces thermiques et des matériaux semi-conducteurs. Le silicium demeure essentiel aux applications IPM courantes, tandis que le SiC et d'autres technologies avancées gagnent en importance là où un rendement et une capacité de fonctionnement en température supérieurs justifient un surcoût. Infineon Technologies AG a présenté en 2026 un module SiC de 1 300 V capable de fonctionner en continu à 205 °C, illustrant ainsi l'orientation du développement des modules de puissance haute température. À terme, ces innovations devraient influencer la conception des boîtiers, les exigences de refroidissement, l'architecture des onduleurs et les normes de qualification dans les secteurs de l'automobile, de l'industrie, des énergies renouvelables et du calcul haute performance.
Opportunités du marché des modules de puissance intelligents
Plateformes modulaires de fabrication localisée et spécifiques à l'application
Les investisseurs et les fournisseurs de composants peuvent cibler la fabrication localisée de modules là où les gouvernements et les équipementiers recherchent des chaînes d'approvisionnement en semi-conducteurs plus résilientes. Les opportunités s'étendent au-delà de la fabrication de plaquettes et englobent le conditionnement, les substrats, les tests, les matériaux thermiques et l'ingénierie d'application. La production régionalisée permet de raccourcir les cycles logistiques et de répondre aux exigences de qualification des clients, tout en réduisant la dépendance aux réseaux d'approvisionnement concentrés. Les fournisseurs peuvent se différencier davantage en développant des modules optimisés pour le CVC, les pompes, les compresseurs, les servosystèmes et les convertisseurs d'énergie renouvelable, plutôt que de se fier uniquement à des spécifications génériques. Les meilleures opportunités devraient se présenter lorsque les fabricants d'équipements exigent des cycles de vie produits longs et une disponibilité stable des composants. Cette approche peut créer des flux constants de nouveaux contrats et des relations plus étroites avec les clients industriels, tout en améliorant la visibilité sur la demande spécifique à chaque application.
Modules avancés pour systèmes haute tension renouvelables et industriels
Les prévisions du marché des modules de puissance intelligents mettent en évidence les opportunités offertes par la conversion de puissance haute tension, portée par le développement des énergies renouvelables, du stockage d'énergie, de l'électrification industrielle et la modernisation des infrastructures. Les fournisseurs peuvent se concentrer sur des plateformes de modules avancées combinant des tensions nominales plus élevées, des performances thermiques, une isolation et une protection contre les défauts améliorées, ainsi qu'un format compact. Le module IGBT 1,2 kV de Mitsubishi Electric Corporation, destiné aux alimentations pour énergies renouvelables, illustre parfaitement cette tendance. Les fabricants capables de qualifier des modules robustes pour les onduleurs solaires, les variateurs industriels, les systèmes ferroviaires et les équipements de conversion de puissance de grande taille peuvent accéder à des applications où la fiabilité et l'efficacité priment sur le prix des composants. Des partenariats stratégiques avec les fabricants d'onduleurs et les intégrateurs de systèmes peuvent accélérer l'adoption de ces technologies.
Développements récents
- Mai 2026 : Infineon Technologies AG a lancé un module de puissance en carbure de silicium de 1 300 V au sein de sa gamme HybridPACK Drive pour onduleurs de véhicules électriques, capable de fonctionner en continu jusqu’à 205 °C. Ce développement vise à augmenter la capacité de sortie de l’onduleur, à réduire la complexité du système et à améliorer les performances thermiques des groupes motopropulseurs automobiles.
- Septembre 2025 : Mitsubishi Electric Corporation a annoncé sa série Compact DIPIPM destinée aux équipements grand public et industriels, notamment les climatiseurs et les pompes à chaleur. Ces nouveaux modules 600 V présentent un encombrement réduit d’environ 47 % par rapport aux produits conventionnels et intègrent la technologie RC-IGBT ainsi que des fonctions de protection contre les courts-circuits.
- Octobre 2025 : STMicroelectronics a dévoilé un prototype d’alimentation électrique compatible avec une architecture 800 V CC pour les usines d’IA de nouvelle génération. Cette solution combine les technologies du silicium, du carbure de silicium et du nitrure de gallium avec une conception avancée des puces et des boîtiers, répondant ainsi aux besoins croissants en alimentation électrique efficace et haute densité des infrastructures de centres de données dédiés à l’IA.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -