
Mercado de módulos inteligentes de potencia: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de módulos de potencia inteligentes y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por clasificación de voltaje (hasta 600 V, 1200 V, superior a 1200 V); clasificación de corriente (hasta 100 A, 101-600 A, superior a 600 A); dispositivo de potencia (IGBT, MOSFET); aplicación (bienes de consumo duraderos, aplicaciones industriales) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003300
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 16, 2026


Tamaño del mercado en 2025
3.040 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6.580 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,96 %
Índice de crecimiento
Mercado potencial
43.060 millones de dólares estadounidenses
(2026-2034)
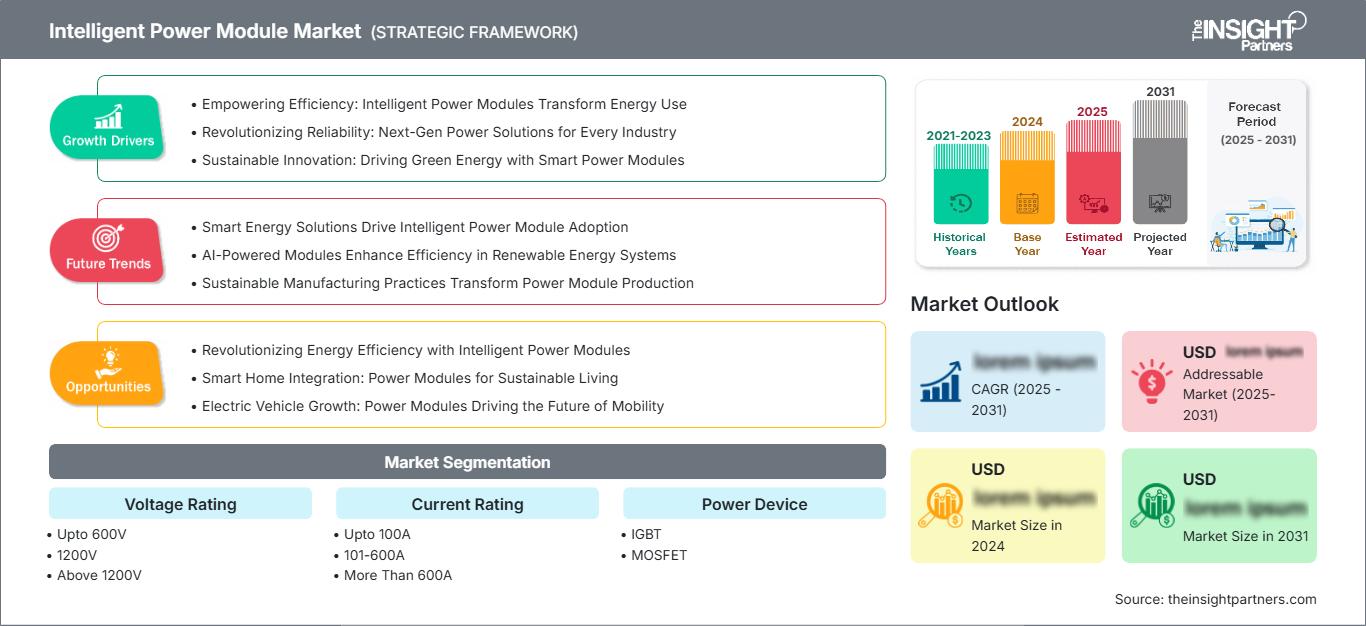
El mercado de módulos de potencia inteligentes alcanzó los 3040 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 6580 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 8,96 % durante el período 2026-2034. Este crecimiento refleja una mayor adopción de funciones integradas de conmutación de potencia, control de compuertas, protección y gestión térmica en accionamientos de motores, electrodomésticos, equipos industriales y sistemas de conversión de energía, donde el diseño compacto y el funcionamiento eficiente influyen cada vez más en la arquitectura del sistema.
América del Norte representa un mercado estructuralmente atractivo, impulsado por la automatización de fábricas, la infraestructura de energía para centros de datos, la fabricación de semiconductores y la electrificación de equipos industriales. Se prevé que la perspectiva regional se mantenga dentro de un rango de crecimiento anual compuesto (CAGR) del 9,0 % al 10,0 % durante el período 2026-2034, a medida que los fabricantes prioricen el control eficiente de motores, la conversión de energía resiliente y los sistemas electrónicos de mayor densidad.
Evaluación y perspectivas del mercado de módulos de potencia inteligentes
- América del Norte: Se prevé que América del Norte mantenga una cuota de mercado del 25-29% en el mercado de módulos de potencia inteligentes en 2025 y que experimente un crecimiento anual compuesto del 9,0-10,0% entre 2026 y 2034, impulsado por la automatización industrial, la fabricación de semiconductores, la electrificación de los centros de datos y el creciente despliegue de sistemas eficientes de control de motores.
- EE. UU.: Se prevé que EE. UU. represente entre el 76 % y el 81 % de la cuota de mercado de Norteamérica en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,1 % al 10,1 % entre 2026 y 2034, impulsado por los centros de datos, la fabricación avanzada y la electrificación.
- Europa: Se estima que Europa tendrá una participación del 22-26% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 8,5-9,5% entre 2026 y 2034, beneficiándose Alemania, Francia, Italia y el Reino Unido de la automatización industrial, la integración de energías renovables y los requisitos de eficiencia energética.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 40 % y el 44 % del mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 9,4 % al 10,4 % entre 2026 y 2034, con China, Japón, Corea del Sur e India impulsadas por la fabricación de productos electrónicos y la electrificación industrial.
- Segmento más grande: Se estima que el mercado de IGBT alcanzará una cuota del 76-80% en 2025 y crecerá a una tasa compuesta anual del 9,2-10,2% durante el período 2026-2034, lo que refleja la demanda de motores e inversores de alto voltaje.
- Segmento de alto crecimiento: Se estima que la aplicación industrial tendrá una cuota de mercado del 48-53% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 9,4-10,4% durante el período 2026-2034, impulsada por la automatización y los accionamientos de bajo consumo energético.
- Empresas clave analizadas en detalle: STMicroelectronics, Mitsubishi Electric Corporation, Semiconductor Components Industries, LLC, Infineon Technologies AG, Fuji Electric Co., Ltd., Semikron Elektronik GmbH, Renesas Electronics Corporation, Texas Instruments Incorporated, Sensitron Semiconductor, Inc. y Sanken Electric Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los avances tecnológicos han transformado el diseño de módulos, pasando de sistemas de conmutación discretos a plataformas integradas que incorporan semiconductores de potencia, controladores de puerta, circuitos de protección, sensores y control térmico. Esta integración reduce el número de componentes, la complejidad de la placa de circuito impreso, los elementos parásitos y el tiempo de ingeniería. Las gamas de productos actuales incluyen módulos compactos de 600 V y módulos de alta tensión para aplicaciones industriales, convertidores de energía renovable y tracción. STMicroelectronics, por ejemplo, caracteriza la plataforma SLLIMM como una solución integrada de inversor trifásico para el control de motores.
Es probable que las futuras inversiones se centren en una mayor eficiencia, paquetes más pequeños, un mejor ciclo térmico y tecnología de semiconductores que permita una mayor densidad de potencia. Se prevé que la región de Asia-Pacífico mantenga su liderazgo en producción, mientras que Norteamérica y Europa desarrollarán su industria de semiconductores y electrónica de potencia. El creciente énfasis de los reguladores en la eficiencia energética, la descarbonización de las industrias y la electrificación impulsará la demanda de plataformas de conmutación integradas en electrodomésticos, variadores de velocidad y equipos de conversión de energía. La demanda mundial de electricidad continuó creciendo a lo largo de 2025.
Alcance del informe de mercado de módulos de potencia inteligentes
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.040 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.580 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,96% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de módulos de potencia inteligentes
El crecimiento del mercado de módulos de potencia inteligentes depende ahora de la electrificación industrial, el control de motores de velocidad variable, los electrodomésticos y los requisitos de conversión. El ecosistema del mercado abarca la fabricación de obleas de silicio y semiconductores, la fabricación de dispositivos de potencia, el ensamblaje de módulos, la tecnología de controladores de puerta, los disipadores de calor, la maquinaria y los integradores de sistemas. Las perspectivas de crecimiento no solo dependerán de la demanda de semiconductores, sino también de las inversiones en motores, inversores, sistemas de climatización, sistemas de energías renovables y automatización industrial.
La demanda se debe a la capacidad de los módulos de potencia integrados para simplificar el diseño de los inversores, a la vez que mejoran su fiabilidad y protección. Existe una creciente preferencia entre los fabricantes por la estandarización de los encapsulados para acortar el ciclo de diseño y minimizar los componentes externos. La oferta seguirá viéndose afectada por la capacidad de fabricación de semiconductores, los encapsulados avanzados, la disponibilidad de cobre y sustratos, y los requisitos de cualificación.
El mercado de módulos de potencia inteligentes muestra competencia entre proveedores de semiconductores diversificados y proveedores de dispositivos de potencia especializados. STMicroelectronics y Mitsubishi Electric Corporation cuentan con diversos módulos, Infineon Technologies AG y Fuji Electric Co., Ltd. ofrecen tecnologías de semiconductores de potencia de alto rendimiento, Semiconductor Components Industries, LLC y Renesas Electronics Corporation ofrecen soluciones complementarias de gestión de energía, y Texas Instruments Incorporated participa activamente en tecnologías de control y controladores de conversión de energía.
El informe del mercado de módulos de potencia inteligentes muestra que las inversiones se están desplazando de la rentabilidad de los semiconductores a la eficiencia de los mismos, el encapsulado de semiconductores, la disipación de calor y la integración a nivel de aplicación. Mitsubishi Electric Corporation está desarrollando la tecnología de módulos de potencia inteligentes para electrodomésticos e inversores industriales, mientras que Infineon Technologies AG está mejorando los módulos de potencia para aplicaciones de alto rendimiento como la automoción y la informática. Semikron Elektronik GmbH, Sensitron Semiconductor, Inc. y Sanken Electric Co., Ltd. poseen capacidades especiales, mientras que los actores orientados a sistemas se diferencian a través de la ingeniería de aplicaciones y la fiabilidad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de módulos de potencia inteligentes: Perspectivas estratégicas
Perspectivas regionales
Mercado de módulos de energía inteligentes de Norteamérica
Se estima que Norteamérica representará entre el 25 % y el 29 % del mercado de módulos de potencia inteligentes en 2025, con una expansión regional proyectada a una tasa de crecimiento anual compuesta (TCAC) del 9 % al 10 % hasta 2034. En este sentido, Estados Unidos concentra la mayor parte de la demanda regional debido a la automatización industrial, la producción de semiconductores, la expansión de los centros de datos y la electrificación del proceso de fabricación. La contribución de Canadá proviene de las operaciones mineras, la construcción de infraestructura energética y los equipos utilizados en la industria.
Además, el creciente consumo de electricidad en centros de datos y cargas industriales está impulsando la demanda. Según la AIE, se prevé que la demanda de electricidad en Estados Unidos continúe aumentando hasta 2026 debido a la presencia de centros de datos e instalaciones de fabricación avanzada.
Mercado estadounidense de módulos de energía inteligentes
Se estima que Estados Unidos representará entre el 76 % y el 81 % del mercado norteamericano de módulos de potencia inteligentes en 2025, con una tasa de crecimiento anual compuesta (CAGR) prevista de entre el 9,1 % y el 10,1 %. La demanda se concentra en accionamientos industriales, sistemas de climatización (HVAC), fuentes de alimentación, equipos de energías renovables, fabricación de semiconductores e infraestructura de centros de datos.
El país cuenta con la ventaja de tener una industria electrónica bien desarrollada y una mayor inversión en infraestructura para la computación de alto rendimiento. Los componentes inteligentes cobran importancia cuando la eficiencia del inversor, los formatos compactos y las capacidades de protección minimizan la complejidad del sistema. La automatización industrial impulsa el desarrollo de estructuras de control de motores inteligentes, ya que el aumento de la producción de semiconductores y baterías requiere sistemas de velocidad variable y convertidores de potencia eficientes.
Mercado europeo de módulos de potencia inteligentes
Se estima que Europa representará entre el 22 % y el 26 % del mercado de módulos de potencia inteligentes en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 9,5 % hasta 2034. Alemania lidera la demanda regional, seguida del Reino Unido, Francia, Italia y España, impulsada por la automatización industrial, la eficiencia energética y la electrificación.
El posicionamiento del Reino Unido se centra en la fabricación avanzada, la optimización de sistemas de climatización, el uso de energías renovables y la modernización de la gestión energética. Alemania es el mercado dominante debido a su enorme industria de maquinaria industrial, automoción, automatización de fábricas y electrónica de potencia. La fortaleza de Francia reside en la electrificación industrial y la inversión en infraestructura energética, mientras que la de Italia radica en la fabricación de electrodomésticos y sistemas de accionamiento de motores.
Mercado de módulos de energía inteligentes de APAC
Se estima que la región de Asia-Pacífico (APAC) tendrá una cuota de mercado del 40-44% en el mercado de módulos de potencia inteligentes en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 9,4-10,4%. China lidera el mercado, impulsada por la fabricación de productos electrónicos, la automatización industrial, los electrodomésticos y la electrificación. Japón, Corea del Sur, India y Australia aportan demanda adicional a través de la fabricación y la inversión en infraestructura.
El tamaño de China en los sectores de electrónica y maquinaria industrial pesada proporciona una buena base de producción para la región. India se está desarrollando rápidamente debido al creciente uso de electricidad en la industria y al aumento de la propiedad de electrodomésticos, mientras que Japón y Corea del Sur siguen siendo centros tecnológicamente avanzados en semiconductores y electrónica.
Mercado de módulos de energía inteligentes de Oriente Medio y África
La demanda en Oriente Medio y África es menor, pero está en expansión estructural, con Arabia Saudita a la cabeza de la adopción regional, seguida de los Emiratos Árabes Unidos y Sudáfrica. La región se beneficia de la diversificación industrial, la infraestructura energética, la demanda de sistemas de climatización, los proyectos de energías renovables y la modernización de los equipos motorizados.
Se prevé que el crecimiento se mantenga en torno al 7,5-8,5 % de tasa de crecimiento anual compuesta (TCAC) hasta 2034, dado que los proyectos de infraestructura requieren cada vez más variadores, bombas, compresores, sistemas de refrigeración y convertidores de potencia eficientes. Arabia Saudita se beneficia del desarrollo industrial y la inversión en energía, mientras que los Emiratos Árabes Unidos hacen hincapié en la infraestructura inteligente. Sudáfrica genera demanda en los sectores de minería, servicios públicos y automatización industrial, y el resto de Oriente Medio y África se desarrolla mediante proyectos de infraestructura.
Análisis de segmentación
Tensión nominal
Se prevé que el segmento de clasificación de voltaje crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 10,0 % durante el período 2026-2034. Los módulos de bajo voltaje siguen siendo importantes en electrodomésticos y variadores de velocidad compactos, mientras que los de mayor voltaje cobran relevancia en inversores industriales, conversión de energía renovable y equipos de alta potencia. La selección del voltaje depende cada vez más de la eficiencia de conmutación, los requisitos de aislamiento, el diseño térmico y la densidad de potencia del sistema.
- Hasta 600 V: Los módulos de hasta 600 V siguen siendo importantes para electrodomésticos, equipos de climatización, variadores de velocidad compactos e inversores de baja a media potencia, donde el embalaje compacto y la conmutación rentable son prioridades.
- Los módulos de 1200 V están diseñados para accionamientos industriales, convertidores de energía renovable y arquitecturas de inversores de alta potencia que requieren un mayor margen de voltaje, un aislamiento robusto y una conmutación fiable en condiciones de funcionamiento exigentes.
- Por encima de 1200 V: Los módulos por encima de 1200 V se utilizan en sistemas especializados de alta potencia donde un voltaje de bloqueo más alto, una mejor coordinación del aislamiento y una mayor robustez son estratégicamente importantes para aplicaciones industriales y de infraestructura.
Calificación actual
Se prevé que el segmento de corriente nominal registre una tasa de crecimiento anual compuesta (TCAC) del 8,5 % al 9,5 % entre 2026 y 2034. La selección está estrechamente relacionada con la capacidad del motor, la potencia de salida del inversor, los límites térmicos y la frecuencia de conmutación. Las configuraciones de mayor corriente son más adecuadas para maquinaria industrial y variadores de velocidad de alta potencia, mientras que los módulos de menor corriente siguen siendo importantes para electrodomésticos y equipos compactos.
- Hasta 1 A: Las configuraciones de hasta 1 A satisfacen los requisitos de control de menor potencia, donde las dimensiones compactas, las bajas pérdidas en modo de espera y la implementación económica son más importantes que la alta capacidad de manejo de corriente.
- 11-6A: Los módulos 11-6A son compatibles con variadores de motor de gama media y aplicaciones de inversores, equilibrando la capacidad de salida con el rendimiento térmico y las dimensiones del paquete en electrodomésticos y equipos industriales.
- Más de 6 A: Los módulos de más de 6 A están diseñados para sistemas de motores de alta carga, maquinaria industrial y plataformas de inversores exigentes donde la capacidad de corriente y la disipación térmica influyen directamente en la fiabilidad operativa.
Dispositivo de potencia
Se prevé que el segmento de dispositivos de potencia crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,2 % al 10,2 % hasta 2034. El IGBT sigue siendo la tecnología dominante para la conmutación de potencia media y alta debido a sus características de manejo de voltaje y corriente, mientras que la adopción de MOSFET sigue siendo relevante donde la conmutación de alta frecuencia y el funcionamiento a menor voltaje resultan ventajosos.
- IGBT: El IGBT mantiene su posición de liderazgo en accionamientos de motores, inversores industriales, convertidores de energía renovable y aplicaciones de alta potencia donde las pérdidas por conducción, la capacidad de voltaje, el comportamiento térmico y la conmutación robusta son importantes.
- MOSFET: La demanda de MOSFET sigue concentrándose en aplicaciones de menor voltaje y mayor frecuencia, donde la baja resistencia de encendido, la conmutación rápida y las etapas de potencia compactas proporcionan beneficios de eficiencia a nivel de sistema.
Solicitud
Se prevé que el segmento de Aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,1 % al 10,1 % durante el período 2026-2034. Se espera que el segmento de Aplicaciones Industriales se expanda más rápidamente a medida que las fábricas, las bombas, los compresores, los sistemas de climatización y los equipos de automatización adopten el control de velocidad variable. Los bienes de consumo duraderos continúan proporcionando una demanda de volumen estable gracias a los requisitos de eficiencia de los electrodomésticos y las arquitecturas basadas en inversores.
- Bienes de consumo duraderos: Los bienes de consumo duraderos representan una importante oportunidad de mercado en el sector de los aires acondicionados, refrigeradores, lavadoras, bombas de calor y otros electrodomésticos con tecnología inverter que requieren un control de motor compacto y de bajo consumo energético.
- Aplicación industrial: La aplicación industrial es estratégicamente importante porque la automatización de fábricas, las bombas, los compresores, los servomotores y los inversores de uso general requieren cada vez más conmutación integrada, protección, monitorización térmica y un funcionamiento eficiente a velocidad variable.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|---|---|---|---|
|
Bienes de consumo duraderos |
Alto |
Inversores para electrodomésticos |
Maduro |
|
Aplicación industrial |
Alto |
Unidades de accionamiento de fábrica |
Escalada |
Factores de crecimiento y análisis de impacto del mercado de módulos de potencia inteligentes
Expansión de los sistemas de control de motores energéticamente eficientes.
Los motores industriales representan una parte significativa del consumo eléctrico en la fabricación, por lo que el funcionamiento a velocidad variable y el diseño eficiente de inversores son cruciales para la reducción de costes operativos. Los módulos integrados facilitan esta transición al combinar dispositivos de conmutación, controladores y funciones de protección en paquetes compactos. Su adopción puede reducir la complejidad de las placas y mejorar la gestión térmica, a la vez que permite arquitecturas de inversores más estandarizadas. La demanda es especialmente relevante para bombas, compresores, ventiladores, sistemas HVAC, cintas transportadoras y servomotores. A medida que las fábricas modernizan sus equipos, los proveedores de módulos pueden obtener valor mediante paquetes de mayor rendimiento y diseños de referencia específicos para cada aplicación. El impacto va más allá del volumen de componentes, ya que los fabricantes de equipos originales (OEM) evalúan cada vez más los dispositivos de potencia en función de la eficiencia total del sistema, la fiabilidad, el tiempo de ingeniería y el coste del ciclo de vida, en lugar de basarse únicamente en el precio del semiconductor.
Creciente electrificación de electrodomésticos y equipos de calefacción
La electrificación residencial y comercial está incrementando la importancia de los controles eficientes de compresores, ventiladores, bombas y calefacción. Las bombas de calor y los sistemas de aire acondicionado con tecnología inverter requieren etapas de conversión de energía que puedan regular la velocidad del motor según las cargas cambiantes. Los módulos inteligentes integran varias funciones necesarias para estos sistemas, lo que ayuda a los fabricantes de electrodomésticos a reducir el espacio en la placa y simplificar el diseño de la protección. El desarrollo del módulo DIPIPM compacto de Mitsubishi Electric Corporation ilustra cómo la miniaturización de módulos se está alineando con los equipos de aire acondicionado y bombas de calor. La compañía redujo sustancialmente el tamaño del módulo, centrándose en equipos de consumo e industriales. A medida que los estándares de eficiencia de los electrodomésticos se vuelven más estrictos, los proveedores de módulos se beneficiarán de la sustitución de las arquitecturas de velocidad fija por sistemas controlados electrónicamente.
Crecimiento de los centros de datos y la infraestructura de energía de alta densidad.
La rápida expansión de los centros de datos está generando una mayor demanda de conversión de energía de alta eficiencia, gestión térmica y arquitecturas compactas de suministro de energía. La IEA informó que la demanda de electricidad de los centros de datos aumentó un 17 % en 2025, mientras que la inversión de capital de cinco grandes empresas tecnológicas superó los 400 mil millones de dólares. La infraestructura orientada a la IA está intensificando los requisitos de mayor densidad de potencia y conversión eficiente. Si bien los módulos de potencia integrados (IPM) convencionales se asocian más con el control de motores, el ecosistema de módulos de potencia en general está incorporando cada vez más empaquetado de semiconductores de alta densidad y conceptos de control integrado. Este entorno de inversión puede acelerar el desarrollo de paquetes avanzados, diseños de mayor corriente, interfaces térmicas mejoradas y arquitecturas de potencia capaces de gestionar cargas eléctricas que aumentan rápidamente.
Tendencias futuras del mercado de módulos de potencia inteligentes
Mayor integración de las funciones de detección y protección.
Las tendencias del mercado de módulos de potencia inteligentes indican que los módulos inteligentes del futuro probablemente incorporarán más capacidades de detección, diagnóstico y protección directamente en los encapsulados. La monitorización de la temperatura, la detección de sobrecorriente, la protección contra subtensión, la notificación de fallos y los indicadores de estado pueden reducir la dependencia de circuitos externos y mejorar el mantenimiento predictivo. Esta tendencia es especialmente relevante para los accionamientos industriales y los equipos de infraestructura, donde los fallos inesperados generan pérdidas de producción. Es probable que los proveedores de módulos también ofrezcan software de diseño más completo, modelos de simulación y arquitecturas de referencia para que los ingenieros puedan evaluar el comportamiento térmico y eléctrico antes de la producción del hardware. La participación de Mitsubishi Electric Corporation en el proyecto europeo FLAGCHIP demuestra la creciente atención que se presta a la monitorización de la temperatura de la unión y la degradación de los módulos de potencia.
Migración hacia una mayor densidad de potencia y materiales avanzados
El desarrollo de módulos de potencia hará cada vez más hincapié en una mayor densidad de potencia mediante la mejora de las estructuras de los chips, el diseño de los encapsulados, las interfaces térmicas y los materiales semiconductores. El silicio sigue siendo fundamental para las aplicaciones IPM convencionales, mientras que el SiC y otras tecnologías avanzadas están ganando relevancia donde una mayor eficiencia y capacidad de temperatura justifican un coste adicional. Infineon Technologies AG presentó en 2026 un módulo SiC de 1300 V capaz de funcionar de forma continua a 205 °C, lo que demuestra la dirección que está tomando el desarrollo de módulos de potencia de alta temperatura. Con el tiempo, estas innovaciones deberían influir en el diseño de los encapsulados, los requisitos de refrigeración, la arquitectura de los inversores y los estándares de cualificación en aplicaciones de automoción, industria, energías renovables e informática de alto rendimiento.
Oportunidades de mercado para módulos de potencia inteligentes
Plataformas de módulos para fabricación localizada y aplicaciones específicas
Los inversores y proveedores de componentes pueden centrarse en la fabricación localizada de módulos en aquellos lugares donde los gobiernos y los fabricantes de equipos originales (OEM) buscan cadenas de suministro de semiconductores más resilientes. Las oportunidades se extienden más allá de la fabricación de obleas, abarcando el empaquetado, los sustratos, las pruebas, los materiales térmicos y la ingeniería de aplicaciones. La producción regionalizada puede acortar los ciclos logísticos y cumplir con los requisitos de cualificación del cliente, al tiempo que reduce la exposición a redes de suministro concentradas. Los proveedores pueden diferenciarse aún más desarrollando módulos optimizados para sistemas de climatización (HVAC), bombas, compresores, servosistemas y convertidores de energía renovable, en lugar de depender únicamente de clasificaciones genéricas. Las mejores oportunidades deberían surgir donde los fabricantes de equipos requieran ciclos de vida de producto prolongados y una disponibilidad estable de componentes. Este enfoque puede generar proyectos de diseño recurrentes y relaciones más sólidas con los clientes industriales, al tiempo que mejora la visibilidad de la demanda específica de cada aplicación.
Módulos avanzados para sistemas industriales y de energías renovables de alta tensión.
Las previsiones del mercado de módulos de potencia inteligentes apuntan a oportunidades en la conversión de energía de alto voltaje a medida que se expanden la generación de energía renovable, el almacenamiento, la electrificación industrial y la modernización de la infraestructura. Los proveedores pueden optar por plataformas de módulos avanzadas que combinen mayores tensiones nominales con un mejor rendimiento térmico, aislamiento, protección contra fallos y un diseño compacto. El módulo IGBT de 1,2 kV de Mitsubishi Electric Corporation para fuentes de alimentación de energía renovable ilustra la dirección de esta oportunidad. Los fabricantes capaces de homologar módulos robustos para inversores solares, accionamientos industriales, sistemas ferroviarios y grandes equipos de conversión de energía pueden acceder a aplicaciones donde la fiabilidad y la eficiencia priman sobre las consideraciones de precio de los componentes. Las alianzas estratégicas con fabricantes de equipos originales de inversores e integradores de sistemas pueden acelerar la adopción.
Novedades recientes
- Mayo de 2026: Infineon Technologies AG presentó un módulo de potencia de carburo de silicio de 1300 V dentro de su familia HybridPACK Drive para inversores de vehículos eléctricos, con funcionamiento continuo hasta 205 °C. El objetivo de este desarrollo es aumentar la capacidad de salida del inversor, reducir la complejidad del sistema y mejorar el rendimiento térmico para aplicaciones de sistemas de propulsión automotriz.
- Septiembre de 2025: Mitsubishi Electric Corporation anunció su serie Compact DIPIPM para equipos de consumo e industriales, incluyendo aires acondicionados y sistemas de bomba de calor. Los nuevos módulos de 600 V reducen el tamaño en aproximadamente un 47 % en comparación con los productos convencionales e incorporan tecnología RC-IGBT y funciones de protección contra cortocircuitos.
- Octubre de 2025: STMicroelectronics presentó un prototipo de sistema de alimentación que admite una arquitectura de 800 VCC para las fábricas de IA de próxima generación. La solución combina tecnologías de silicio, carburo de silicio y nitruro de galio con un diseño avanzado de chips y encapsulados, lo que refleja la creciente necesidad de un suministro de energía eficiente y de alta densidad en la infraestructura de los centros de datos de IA.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -