
Markt für intelligent Energie Modul: Größe, Marktanteil & Prognose 2034
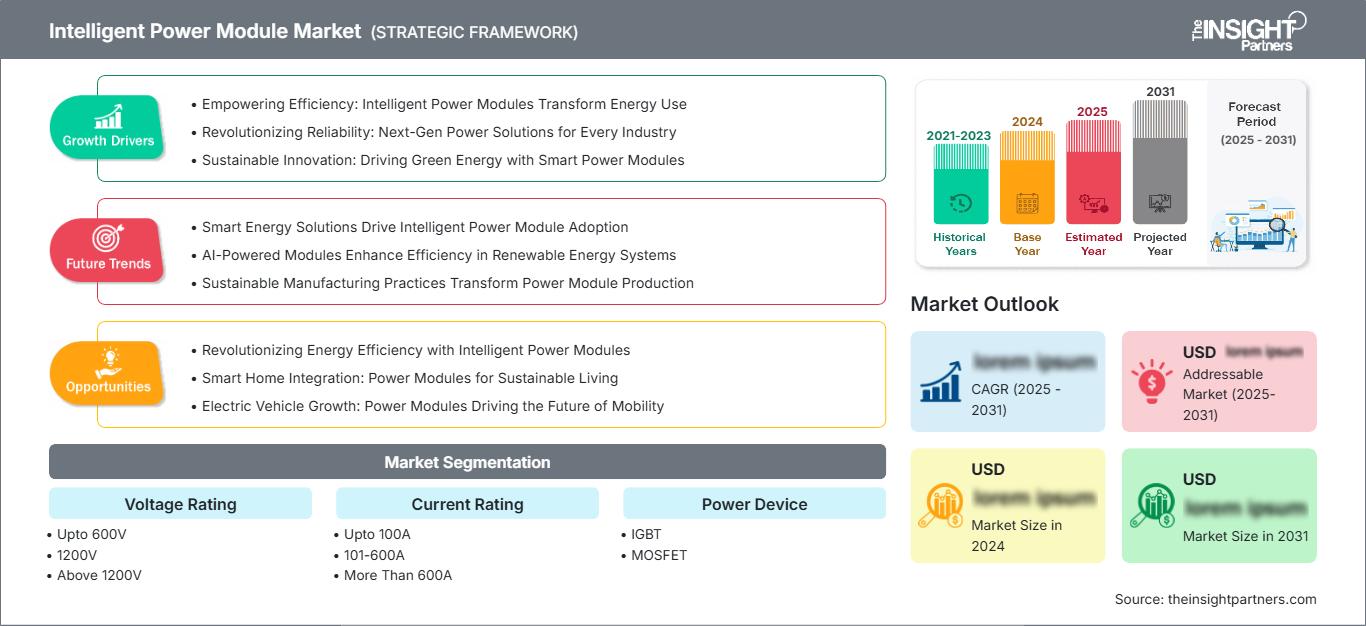
Marktgröße und Prognosen für intelligente Leistungsmodule (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Nennspannung (bis 600 V, 1200 V, über 1200 V); Nennstrom (bis 100 A, 101–600 A, über 600 A); Leistungshalbleiter (IGBT, MOSFET); Anwendung (Gebrauchsgüter, Industrieanwendungen) und Region (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003300
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 16, 2026


Marktgröße 2025
3,04 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6,58 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,96 %
Wachstumsrate
Adressierbarer Markt
43,06 Mrd. US-Dollar
(2026–2034)
Der Markt für intelligente Leistungsmodule erreichte 2025 ein Volumen von 3,04 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 6,58 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,96 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt die zunehmende Verbreitung integrierter Leistungsschalt-, Gate-Ansteuerungs-, Schutz- und Wärmemanagementfunktionen in Motorantrieben, Haushaltsgeräten, Industrieanlagen und Leistungswandlungssystemen wider, wo kompaktes Design und effizienter Betrieb die Systemarchitektur zunehmend beeinflussen.
Nordamerika stellt einen strukturell attraktiven Markt dar, gestützt durch Fabrikautomation, die Stromversorgungsinfrastruktur von Rechenzentren, die Halbleiterfertigung und die Elektrifizierung industrieller Anlagen. Die regionalen Wachstumsaussichten werden sich voraussichtlich im Zeitraum 2026–2034 auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,0–10,0 % bewegen, da die Hersteller effiziente Motorsteuerung, robuste Stromwandlung und hochdichte elektronische Systeme priorisieren.
Marktanalyse und Einblicke zu intelligenten Leistungsmodulen
- Nordamerika: Es wird prognostiziert, dass Nordamerika im Jahr 2025 einen Marktanteil von 25–29 % am Markt für intelligente Leistungsmodule halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,0–10,0 % wachsen wird. Unterstützt wird dies durch industrielle Automatisierung, Halbleiterfertigung, Elektrifizierung von Rechenzentren und den zunehmenden Einsatz effizienter Motorsteuerungssysteme.
- USA: Es wird erwartet, dass die USA im Jahr 2025 einen Marktanteil von 76–81 % in Nordamerika erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,1–10,1 % wachsen werden, wobei Rechenzentren, fortschrittliche Fertigung und Elektrifizierung die Haupttreiber sind.
- Europa: Für Europa wird im Jahr 2025 ein Anteil von 22–26 % und für den Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate von 8,5–9,5 % erwartet. Deutschland, Frankreich, Italien und Großbritannien werden von der industriellen Automatisierung, der Integration erneuerbarer Energien und den Anforderungen an die Energieeffizienz profitieren.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil des asiatisch-pazifischen Raums im Jahr 2025 bei 40–44 % liegen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,4 % wachsen wird, wobei China, Japan, Südkorea und Indien von der Elektronikfertigung und der industriellen Elektrifizierung profitieren.
- Größtes Segment: Es wird geschätzt, dass IGBT im Jahr 2025 einen Marktanteil von 76–80 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,2–10,2 % wachsen wird, was den Bedarf an Hochspannungsmotoren und Wechselrichtern widerspiegelt.
- Wachstumsstarkes Segment: Der Marktanteil industrieller Anwendungen wird im Jahr 2025 auf 48–53 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,4 % im Zeitraum 2026–2034, unterstützt durch Automatisierung und energieeffiziente Antriebe.
- Detaillierte Analyse der wichtigsten Unternehmen: STMicroelectronics, Mitsubishi Electric Corporation, Semiconductor Components Industries, LLC, Infineon Technologies AG, Fuji Electric Co., Ltd., Semikron Elektronik GmbH, Renesas Electronics Corporation, Texas Instruments Incorporated, Sensitron Semiconductor, Inc. und Sanken Electric Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Fortschritte in der Technologieentwicklung haben die Modulkonstruktion von diskreten Schaltsystemen hin zu integrierten Plattformen geführt, die Leistungshalbleiter, Gate-Treiber, Schutzschaltungen, Sensorik und thermische Funktionen umfassen. Diese Integration reduziert die Anzahl der benötigten Bauteile sowie die Komplexität der Leiterplatte, parasitäre Elemente und den Entwicklungsaufwand. Aktuelle Produktreihen umfassen kompakte 600-V-Module und Hochspannungsmodule für industrielle Antriebe, Umrichter für erneuerbare Energien und Traktionsanwendungen. STMicroelectronics beispielsweise beschreibt die SLLIMM-Plattform als integrierte Dreiphasen-Wechselrichterlösung für die Motorsteuerung.
Zukünftige Investitionen werden sich voraussichtlich auf höhere Effizienz, kleinere Gehäuse, verbesserte Temperaturwechselbeständigkeit und Halbleitertechnologien mit höherer Leistungsdichte konzentrieren. Der asiatisch-pazifische Raum wird seine führende Produktionsrolle voraussichtlich beibehalten, während Nordamerika und Europa ihre Halbleiter- und Leistungselektronikindustrie weiterentwickeln werden. Der verstärkte Fokus der Regulierungsbehörden auf Energieeffizienz, Dekarbonisierung der Industrie und Elektrifizierung wird die Nachfrage nach integrierten Schaltplattformen in Haushaltsgeräten, Motorantrieben und Leistungswandlern ankurbeln. Der weltweite Strombedarf wird bis 2025 weiter steigen.
Berichtsumfang zum Markt für intelligente Leistungsmodule
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,04 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,58 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,96 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für intelligente Leistungsmodule
Das Wachstum des Marktes für intelligente Leistungsmodule hängt zunehmend von der industriellen Elektrifizierung, der Drehzahlregelung von Motoren, Haushaltsgeräten und den Anforderungen an die Stromumwandlung ab. Das Ökosystem dieses Marktes umfasst die Herstellung von Siliziumwafern und Halbleitern, Leistungshalbleitern, Modulmontage, Gate-Treiber-Technologie, Kühlkörpern, Maschinen und Systemintegratoren. Die Wachstumsaussichten hängen nicht nur von der Nachfrage nach Halbleitern ab, sondern auch von Investitionen in Motoren, Wechselrichter, HLK-Systeme, Systeme für erneuerbare Energien und Fabrikautomation.
Die Nachfrage wird durch die Fähigkeit integrierter Leistungsmodule angetrieben, Wechselrichterdesigns zu vereinfachen und gleichzeitig deren Zuverlässigkeit und Schutz zu verbessern. Hersteller bevorzugen zunehmend standardisierte Gehäuse, um den Entwicklungszyklus zu verkürzen und externe Bauteile zu minimieren. Das Angebot wird weiterhin von der Kapazität der Halbleiterfertigung, fortschrittlichen Gehäusen, der Verfügbarkeit von Kupfer und Substraten sowie den Qualifikationsanforderungen beeinflusst.
Der Markt für intelligente Leistungsmodule ist durch den Wettbewerb zwischen diversifizierten Halbleiterherstellern und spezialisierten Anbietern von Leistungshalbleitern gekennzeichnet. STMicroelectronics und Mitsubishi Electric Corporation bieten diverse Module an, Infineon Technologies AG und Fuji Electric Co., Ltd. stellen Hochleistungs-Leistungshalbleitertechnologien bereit, Semiconductor Components Industries, LLC und Renesas Electronics Corporation bieten komplementäre Lösungen für das Energiemanagement, und Texas Instruments Incorporated ist aktiv in Technologien für Leistungswandlungssteuerung und Treiber tätig.
Der Marktbericht für intelligente Leistungsmodule zeigt, dass sich Investitionen von der Kosteneffizienz von Halbleitern hin zur Effizienz von Halbleitern, Halbleitergehäusen, Wärmeableitung und Anwendungsintegration verlagern. Die Mitsubishi Electric Corporation entwickelt die Technologie von IPMs und Leistungsmodulen für Haushaltsgeräte und industrielle Wechselrichter, während die Infineon Technologies AG Leistungsmodule für Hochleistungsanwendungen wie Automobile und Computer optimiert. Semikron Elektronik GmbH, Sensitron Semiconductor, Inc. und Sanken Electric Co., Ltd. verfügen über besondere Kompetenzen, während sich systemorientierte Anbieter durch Anwendungsentwicklung und Zuverlässigkeit differenzieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für intelligente Leistungsmodule: Strategische Einblicke
Regionale Einblicke
Markt für intelligente Leistungsmodule in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 25–29 % am Markt für intelligente Leistungsmodule ausmachen, wobei bis 2034 ein regionales Wachstum von 9,0–10,0 % CAGR prognostiziert wird. Die USA tragen den größten Teil zur regionalen Nachfrage bei, bedingt durch die dortige Industrieautomatisierung, die Halbleiterproduktion, den Ausbau von Rechenzentren und die Elektrifizierung der Fertigungsprozesse. Kanadas Beitrag resultiert aus dem Bergbau, dem Bau von Energieinfrastruktur und der Produktion von Industrieanlagen.
Darüber hinaus treibt der steigende Stromverbrauch in Rechenzentren und industriellen Anlagen die Nachfrage an. Laut IEA wird der Strombedarf in den USA aufgrund der Präsenz von Rechenzentren und modernen Produktionsanlagen voraussichtlich bis 2026 weiter wachsen.
US-Markt für intelligente Leistungsmodule
Die USA werden im Jahr 2025 schätzungsweise 76–81 % des nordamerikanischen Marktes für intelligente Leistungsmodule ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1–10,1 % wachsen. Die Nachfrage konzentriert sich auf industrielle Antriebe, HLK-Systeme, Stromversorgungen, Anlagen zur Erzeugung erneuerbarer Energien, die Halbleiterfertigung und die Infrastruktur von Rechenzentren.
Das Land profitiert von einer hochentwickelten Elektronikindustrie und verstärkten Investitionen in die Infrastruktur für Hochleistungsrechner. Intelligente Komponenten gewinnen dort an Bedeutung, wo Wechselrichtereffizienz, kompakte Bauformen und Schutzfunktionen die Systemkomplexität minimieren. Die industrielle Automatisierung treibt die Entwicklung intelligenter Motorsteuerungen voran, da die steigende Halbleiter- und Batterieproduktion effiziente Drehzahlregelungssysteme und Leistungswandler erfordert.
Europäischer Markt für intelligente Leistungsmodule
Schätzungen zufolge wird Europa im Jahr 2025 einen Anteil von 22–26 % am Markt für intelligente Leistungsmodule ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,5 % wachsen. Deutschland ist führend in der regionalen Nachfrage, gefolgt von Großbritannien, Frankreich, Italien und Spanien, unterstützt durch industrielle Automatisierung, Energieeffizienz und Elektrifizierung.
Die Positionierung Großbritanniens konzentriert sich auf fortschrittliche Fertigung, Optimierung von Heizungs-, Lüftungs- und Klimaanlagen, Nutzung erneuerbarer Energien und Modernisierung des Energiemanagements. Deutschland ist aufgrund seiner großen Industrie im Maschinenbau, der Automobilindustrie, der Fabrikautomation und der Leistungselektronik der dominierende Markt. Frankreichs Stärke liegt in der industriellen Elektrifizierung und Investitionen in die Energieinfrastruktur, während Italiens Stärke in der Herstellung von Haushaltsgeräten und Antriebsmotoren liegt.
Markt für intelligente Leistungsmodule im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 40–44 % am Markt für intelligente Leistungsmodule halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,4 % wachsen. China ist führend, gestützt durch die Elektronikfertigung, die industrielle Automatisierung, Haushaltsgeräte und die Elektrifizierung. Japan, Südkorea, Indien und Australien generieren durch Investitionen in Fertigung und Infrastruktur zusätzliche Nachfrage.
Chinas Größe im Elektronik- und Schwermaschinenbau bietet eine gute Produktionsbasis für die Region. Indien entwickelt sich rasant aufgrund des zunehmenden Stromverbrauchs in der Industrie und der steigenden Verbreitung von Haushaltsgeräten, während Japan und Südkorea nach wie vor technologisch führende Zentren für Halbleiter und Elektronik sind.
Markt für intelligente Leistungsmodule im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika ist zwar geringer, wächst aber strukturell. Saudi-Arabien ist führend in der regionalen Einführung, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Unterstützt wird die Region durch industrielle Diversifizierung, Energieinfrastruktur, Nachfrage nach Heizungs-, Lüftungs- und Klimaanlagen, Projekte im Bereich erneuerbarer Energien und die Modernisierung motorbetriebener Anlagen.
Das Wachstum dürfte bis 2034 bei etwa 7,5–8,5 % CAGR liegen, da Infrastrukturprojekte zunehmend effiziente Antriebe, Pumpen, Kompressoren, Kühlsysteme und Stromrichter benötigen. Saudi-Arabien profitiert von der industriellen Entwicklung und Energieinvestitionen, während die VAE auf intelligente Infrastruktur setzen. Südafrika generiert Nachfrage durch Bergbau, Energieversorgung und industrielle Automatisierung, während sich der Rest der MEA-Region durch Infrastrukturprojekte entwickelt.
Segmentierungsanalyse
Nennspannung
Das Segment der Nennspannungen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,0 % wachsen. Niederspannungsmodule spielen weiterhin eine wichtige Rolle in Haushaltsgeräten und kompakten Motorantrieben, während höhere Nennspannungen in Industriewechselrichtern, der Umwandlung erneuerbarer Energien und Hochleistungsgeräten an Bedeutung gewinnen. Die Wahl der Spannung hängt zunehmend von der Schalteffizienz, den Isolationsanforderungen, dem thermischen Design und der Leistungsdichte des Systems ab.
- Bis 600 V: Module bis 600 V sind weiterhin wichtig für Haushaltsgeräte, HLK-Anlagen, kompakte Motorantriebe und Wechselrichter mit niedriger bis mittlerer Leistung, bei denen eine kompakte Bauweise und kosteneffizientes Schalten Priorität haben.
- 1200V: 1200V-Module eignen sich für industrielle Antriebe, Umrichter für erneuerbare Energien und Hochleistungs-Wechselrichterarchitekturen, die einen größeren Spannungsspielraum, eine robuste Isolierung und zuverlässiges Schalten unter anspruchsvollen Betriebsbedingungen erfordern.
- Über 1200 V: Module über 1200 V dienen speziellen Hochleistungssystemen, bei denen eine höhere Sperrspannung, Isolationskoordination und Robustheit für industrielle und Infrastrukturanwendungen von strategischer Bedeutung sind.
Aktuelle Bewertung
Für das Segment der Wechselrichter mit aktueller Nennleistung wird von 2026 bis 2034 ein jährliches Wachstum von 8,5–9,5 % erwartet. Die Auswahl hängt eng mit der Motorleistung, der Wechselrichterleistung, den thermischen Grenzwerten und der Schaltfrequenz zusammen. Konfigurationen mit höherer Stromstärke eignen sich für Industriemaschinen und Hochleistungsantriebe, während Module mit niedrigerer Stromstärke weiterhin für Haushaltsgeräte und Kompaktgeräte wichtig sind.
- Bis zu 1 A: Konfigurationen bis zu 1 A dienen der Steuerung mit geringeren Leistungsanforderungen, bei denen kompakte Abmessungen, niedrige Standby-Verluste und eine wirtschaftliche Implementierung wichtiger sind als eine hohe Strombelastbarkeit.
- 11-6A: Die Module der Baureihe 11-6A eignen sich für Motorantriebe und Wechselrichteranwendungen im mittleren Leistungsbereich und bieten ein ausgewogenes Verhältnis zwischen Ausgangsleistung, thermischer Leistung und Gehäuseabmessungen für Haushaltsgeräte und Industrieanlagen.
- Mehr als 6A: Die Module der Serie „Mehr als 6A“ eignen sich für Motorsysteme mit höherer Last, Industriemaschinen und anspruchsvolle Wechselrichterplattformen, bei denen Strombelastbarkeit und Wärmeableitung die Betriebssicherheit direkt beeinflussen.
Leistungsgerät
Für das Segment der Leistungshalbleiter wird bis 2034 ein jährliches Wachstum von 9,2–10,2 % prognostiziert. IGBT bleibt aufgrund seiner Spannungs- und Strombelastbarkeitseigenschaften die dominierende Technologie für das Schalten mittlerer und hoher Leistungen, während der Einsatz von MOSFET weiterhin relevant ist, wenn Hochfrequenzschaltung und Betrieb mit niedrigerer Spannung von Vorteil sind.
- IGBT: IGBT behält seine führende Position bei Motorantrieben, industriellen Wechselrichtern, Umrichtern für erneuerbare Energien und Anwendungen mit höherer Leistung, bei denen Leitungsverluste, Spannungsfestigkeit, thermisches Verhalten und robustes Schalten wichtig sind.
- MOSFET: Die Nachfrage nach MOSFETs konzentriert sich weiterhin auf Anwendungen mit niedrigerer Spannung und höherer Frequenz, wo niedriger Einschaltwiderstand, schnelles Schalten und kompakte Leistungsstufen Vorteile hinsichtlich der Systemeffizienz bieten.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1–10,1 % wachsen. Industrielle Anwendungen dürften sich schneller entwickeln, da Fabriken, Pumpen, Kompressoren, HLK-Systeme und Automatisierungsanlagen zunehmend auf Drehzahlregelung umstellen. Gebrauchsgüter sorgen weiterhin für eine stabile Nachfrage, bedingt durch Anforderungen an die Geräteeffizienz und inverterbasierte Architekturen.
- Gebrauchsgüter: Gebrauchsgüter stellen ein erhebliches Marktpotenzial dar, beispielsweise Klimaanlagen, Kühlschränke, Waschmaschinen, Wärmepumpen und andere inverterbasierte Geräte, die eine kompakte und energieeffiziente Motorsteuerung erfordern.
- Industrielle Anwendung: Die industrielle Anwendung ist von strategischer Bedeutung, da Fabrikautomation, Pumpen, Kompressoren, Servoantriebe und universelle Umrichter zunehmend integrierte Schalt-, Schutz-, Temperaturüberwachungs- und effiziente Drehzahlregelung erfordern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|---|---|---|---|
|
Gebrauchsgüter |
Hoch |
Wechselrichter für Haushaltsgeräte |
Reifen |
|
Industrielle Anwendung |
Hoch |
Werksantriebe |
Skalierung |
Markttreiber und Wirkungsanalyse für intelligente Leistungsmodule
Erweiterung energieeffizienter Motorsteuerungssysteme
Industriemotoren verbrauchen einen erheblichen Teil des Stroms in der Fertigung. Daher sind Drehzahlregelung und effiziente Wechselrichter für die Senkung der Betriebskosten unerlässlich. Integrierte Module unterstützen diesen Wandel, indem sie Schaltelemente, Treiber und Schutzfunktionen in kompakten Gehäusen vereinen. Ihr Einsatz reduziert die Komplexität der Leiterplatten, verbessert das Wärmemanagement und ermöglicht standardisierte Wechselrichterarchitekturen. Besonders gefragt sind Pumpen, Kompressoren, Lüfter, HLK-Anlagen, Förderbänder und Servosysteme. Mit der Modernisierung der Anlagen in Fabriken können Modulhersteller durch leistungsstärkere Gehäuse und anwendungsspezifische Referenzdesigns Mehrwert generieren. Die Auswirkungen reichen über die Stückzahlen hinaus, da OEMs Leistungshalbleiter zunehmend anhand der Gesamtsystemeffizienz, Zuverlässigkeit, des Entwicklungsaufwands und der Lebenszykluskosten bewerten – und nicht mehr nur anhand des Halbleiterpreises.
Zunehmende Elektrifizierung von Haushaltsgeräten und Heizgeräten
Die zunehmende Elektrifizierung von Wohn- und Gewerbegebäuden steigert die Bedeutung effizienter Kompressor-, Lüfter-, Pumpen- und Heizungssteuerungen. Wärmepumpen und inverterbasierte Klimaanlagen benötigen Leistungswandler, die die Motordrehzahl lastabhängig regeln können. Intelligente Module integrieren verschiedene Funktionen, die für diese Systeme erforderlich sind, und helfen Geräteherstellern, die Platinenfläche zu reduzieren und das Schutzdesign zu vereinfachen. Die Entwicklung des kompakten DIPIPM-Moduls durch Mitsubishi Electric Corporation zeigt, wie die Modulminiaturisierung auf Klimaanlagen und Wärmepumpen ausgerichtet ist. Das Unternehmen konnte die Modulgröße deutlich reduzieren und gleichzeitig Geräte für Privat- und Industriekunden entwickeln. Da die Effizienzstandards für Haushaltsgeräte immer strenger werden, dürften Modulhersteller von der Ablösung von Architekturen mit fester Drehzahl durch elektronisch gesteuerte Systeme profitieren.
Wachstum von Rechenzentren und Hochleistungs-Strominfrastruktur
Der rasante Ausbau von Rechenzentren führt zu einer erhöhten Nachfrage nach hocheffizienter Leistungswandlung, Wärmemanagement und kompakten Stromversorgungsarchitekturen. Die IEA prognostiziert einen Anstieg des Strombedarfs von Rechenzentren um 17 % bis 2025, während die Investitionen von fünf großen Technologieunternehmen 400 Milliarden US-Dollar überstiegen. KI-orientierte Infrastrukturen verstärken die Anforderungen an höhere Leistungsdichte und effiziente Wandlung. Obwohl herkömmliche integrierte Leistungsmodule (IPMs) vorwiegend mit Motorsteuerungen in Verbindung gebracht werden, integriert das breitere Ökosystem der Leistungsmodule zunehmend Halbleitergehäuse mit hoher Dichte und integrierte Steuerungskonzepte. Dieses Investitionsumfeld kann die Entwicklung fortschrittlicher Gehäuse, Designs für höhere Ströme, verbesserter thermischer Schnittstellen und Leistungsarchitekturen beschleunigen, die in der Lage sind, schnell steigende elektrische Lasten zu bewältigen.
Markt für intelligente Leistungsmodule: Zukunftstrends
Stärkere Integration von Sensor- und Schutzfunktionen
Die Markttrends für intelligente Leistungsmodule zeigen, dass zukünftige intelligente Module voraussichtlich mehr Sensor-, Diagnose- und Schutzfunktionen direkt in ihre Gehäuse integrieren werden. Temperaturüberwachung, Überstromerkennung, Unterspannungsschutz, Fehlerberichterstattung und Zustandsanzeigen können die Abhängigkeit von externen Schaltungen reduzieren und die vorausschauende Wartung verbessern. Diese Entwicklung ist besonders relevant für industrielle Antriebe und Infrastrukturausrüstung, wo unerwartete Ausfälle Produktionsverluste verursachen. Modulhersteller werden voraussichtlich auch umfangreichere Designsoftware, Simulationsmodelle und Referenzarchitekturen bereitstellen, damit Ingenieure das thermische und elektrische Verhalten vor der Hardwareproduktion bewerten können. Die Beteiligung der Mitsubishi Electric Corporation am europäischen FLAGCHIP-Projekt verdeutlicht das wachsende Interesse an der Überwachung der Sperrschichttemperatur und der Degradation von Leistungsmodulen.
Migration hin zu höherer Leistungsdichte und fortschrittlichen Materialien
Die Entwicklung von Leistungsmodulen wird zunehmend auf höhere Leistungsdichte durch verbesserte Chipstrukturen, Gehäuselayouts, thermische Schnittstellen und Halbleitermaterialien abzielen. Silizium bleibt zentral für gängige IPM-Anwendungen, während SiC und andere fortschrittliche Technologien dort an Bedeutung gewinnen, wo höhere Effizienz und Temperaturbeständigkeit die zusätzlichen Kosten rechtfertigen. Die Infineon Technologies AG stellte 2026 ein 1300-V-SiC-Modul vor, das für den Dauerbetrieb bei 205 °C geeignet ist und damit die Richtung der Entwicklung von Hochtemperatur-Leistungsmodulen aufzeigt. Diese Innovationen dürften im Laufe der Zeit Einfluss auf Gehäusedesign, Kühlungsanforderungen, Wechselrichterarchitektur und Qualifizierungsstandards in den Bereichen Automobil, Industrie, erneuerbare Energien und Hochleistungsrechnen haben.
Marktchancen für intelligente Leistungsmodule
Lokalisierte Fertigung und anwendungsspezifische Modulplattformen
Investoren und Komponentenlieferanten können die lokale Modulfertigung gezielt fördern, da Regierungen und OEMs dort nach robusteren Halbleiterlieferketten suchen. Die Chancen reichen über die Waferfertigung hinaus und umfassen auch Packaging, Substrate, Tests, Wärmeleitmaterialien und Anwendungstechnik. Regionalisierte Produktion kann Logistikzyklen verkürzen und die Qualifizierungsanforderungen der Kunden unterstützen, während gleichzeitig die Abhängigkeit von konzentrierten Liefernetzwerken reduziert wird. Anbieter können sich weiter differenzieren, indem sie Module entwickeln, die für HLK, Pumpen, Kompressoren, Servosysteme und Umrichter für erneuerbare Energien optimiert sind, anstatt sich ausschließlich auf generische Nennwerte zu verlassen. Die größten Chancen ergeben sich dort, wo Gerätehersteller lange Produktlebenszyklen und eine stabile Komponentenverfügbarkeit benötigen. Dieser Ansatz kann wiederkehrende Design-Win-Pipelines und engere Beziehungen zu Industriekunden schaffen und gleichzeitig die Transparenz der anwendungsspezifischen Nachfrage verbessern.
Fortschrittliche Module für Hochspannungssysteme im Bereich erneuerbarer Energien und Industrieanlagen
Prognosen für den Markt intelligenter Leistungsmodule deuten auf Chancen im Bereich der Hochspannungs-Leistungsumwandlung hin, da erneuerbare Energien, Speichersysteme, die Elektrifizierung der Industrie und die Modernisierung der Infrastruktur zunehmen. Anbieter können fortschrittliche Modulplattformen entwickeln, die höhere Nennspannungen mit verbesserter thermischer Leistung, Isolation, Fehlerschutz und kompakter Bauweise kombinieren. Das 1,2-kV-IGBT-Modul der Mitsubishi Electric Corporation für Stromversorgungen mit erneuerbaren Energien verdeutlicht diese Entwicklung. Hersteller, die robuste Module für Solarwechselrichter, Industrieantriebe, Bahnsysteme und große Leistungsumwandlungsanlagen qualifizieren können, erhalten Zugang zu Anwendungen, bei denen Zuverlässigkeit und Effizienz wichtiger sind als der Komponentenpreis. Strategische Partnerschaften mit Wechselrichterherstellern und Systemintegratoren können die Markteinführung beschleunigen.
Aktuelle Entwicklungen
- Mai 2026: Die Infineon Technologies AG hat ein 1300-V-Siliziumkarbid-Leistungsmodul innerhalb ihrer HybridPACK Drive-Familie für Wechselrichter in Elektrofahrzeugen vorgestellt, das für den Dauerbetrieb bis zu 205 °C ausgelegt ist. Die Entwicklung zielt darauf ab, die Ausgangsleistung des Wechselrichters zu erhöhen, die Systemkomplexität zu reduzieren und die thermische Leistung für Anwendungen im Automobilantriebsbereich zu verbessern.
- September 2025: Die Mitsubishi Electric Corporation kündigte ihre Compact DIPIPM-Serie für Konsum- und Industriegeräte, darunter Klimaanlagen und Wärmepumpensysteme, an. Die neuen 600-V-Module reduzieren den Platzbedarf im Vergleich zu herkömmlichen Produkten um ca. 47 % und verfügen über RC-IGBT-Technologie sowie Kurzschlussschutzfunktionen.
- Oktober 2025: STMicroelectronics präsentierte einen Prototyp für die Stromversorgung von KI-Fabriken der nächsten Generation mit 800-VDC-Architektur. Die Lösung kombiniert Silizium-, Siliziumkarbid- und Galliumnitrid-Technologien mit fortschrittlichem Chip- und Gehäusedesign und trägt damit den steigenden Anforderungen an eine effiziente Stromversorgung mit hoher Leistungsdichte in der Infrastruktur von KI-Rechenzentren Rechnung.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -