
Mercato dei rilevatori infrarossi: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei rivelatori a infrarossi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per lunghezza d'onda (infrarossi a onde corte, infrarossi a onde medie, infrarossi a onde lunghe); tipo (tellururo di mercurio e cadmio (MCT), piroelettrico, microbolometri, arseniuro di indio e gallio (InGaAs), altri); settore verticale (automotive, aerospaziale e difesa, semiconduttori ed elettronica, medicale, residenziale e commerciale, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004807
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 16, 2026


Dimensioni del mercato nel 2025
771,31 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.672,89 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,98 %
Tasso di crescita
Mercato di riferimento
10.935,97 milioni di dollari USA
(2026-2034)
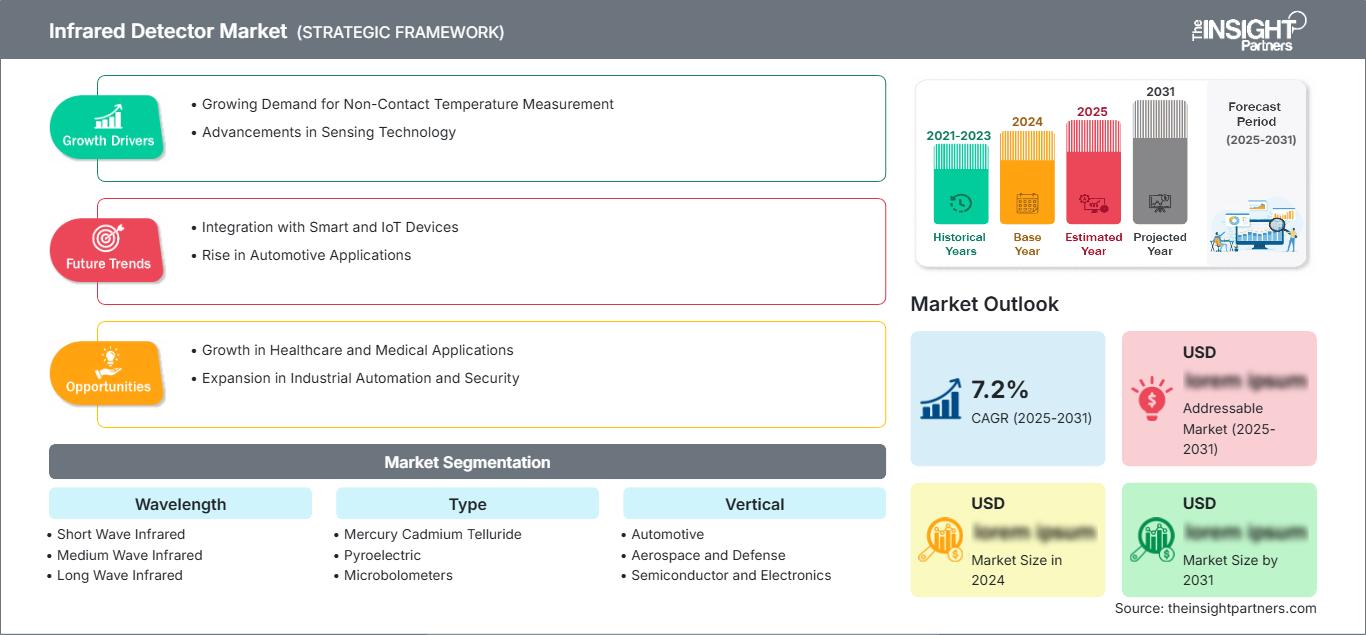
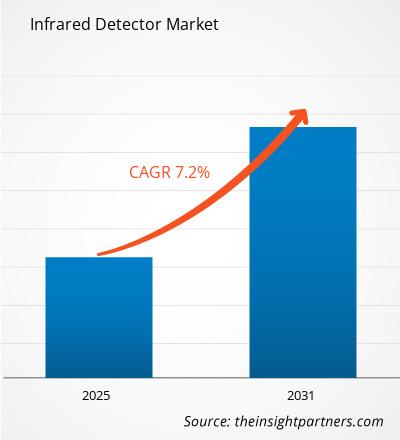
Il mercato dei rilevatori a infrarossi aveva un valore di 771,31 milioni di dollari nel 2025 e si prevede che raggiungerà i 1.672,89 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,98 % nel periodo 2026-2034. Queste previsioni riflettono il crescente ruolo strategico del rilevamento a infrarossi in settori quali termografia, spettroscopia, visione artificiale, strumentazione medica, sicurezza automobilistica e piattaforme aerospaziali e di difesa che richiedono un rilevamento affidabile anche al di fuori dello spettro visibile.
In tutto il Nord America, si prevede che il mercato dei rivelatori a infrarossi crescerà a un tasso annuo composto (CAGR) compreso tra l'8,3% e l'8,9% fino al 2034. La modernizzazione della difesa, l'ispezione dei semiconduttori e la crescente diffusione dei sensori termici in veicoli ed edifici sostengono la domanda. Gli acquirenti prediligono sempre più rivelatori con pixel più piccoli e consumi energetici ridotti, che combinano una maggiore sensibilità con un'integrazione semplificata, mentre gli incentivi alla produzione nazionale e i requisiti di approvvigionamento sicuro rafforzano gli investimenti regionali in componenti fotonici e sottosistemi di imaging.
Analisi e approfondimenti sul mercato dei rilevatori a infrarossi
- Nord America: deteneva una quota di mercato del 36-40% nel 2025 e si prevede una crescita annua composta (CAGR) dell'8,3-8,9% nel periodo 2026-2034, sostenuta dagli appalti per la difesa, dall'ispezione dei semiconduttori, dai sensori per il settore automobilistico e dalla consolidata produzione di fotonica.
- USA: Nel 2025 ha rappresentato il 79-83% del fatturato nordamericano e si prevede un tasso di crescita annuo composto (CAGR) dell'8,4-9,0% fino al 2034, trainato dalla domanda nei settori della difesa, aerospaziale, industriale e dei sistemi autonomi.
- Europa: ha rappresentato una quota del 25-29% nel 2025 e si prevede un tasso di crescita annuo composto (CAGR) dell'8,0-8,6% nel periodo 2026-2034, trainata da Germania, Francia, Regno Unito, Italia e Spagna grazie agli investimenti nei settori automobilistico, della difesa e industriale.
- Asia-Pacifico: ha conquistato una quota di mercato del 24-28% nel 2025 e si prevede un tasso di crescita annuo composto (CAGR) del 9,6-10,3% nel periodo 2026-2034, con Cina, Giappone, Corea del Sud e India a trainare la domanda di elettronica, sorveglianza e produzione.
- Segmento più ampio: l'infrarosso a onda lunga deteneva una quota di mercato del 42-46% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,4-9,0% fino al 2034, grazie alla diffusione delle termocamere non raffreddate.
- Segmento ad alta crescita: l'arseniuro di indio gallio deteneva una quota di mercato del 15-18% nel 2025 e si prevede che registrerà un CAGR del 10,4-11,2% fino al 2034, beneficiando dell'ispezione e della spettroscopia SWIR.
- Aziende chiave analizzate nel dettaglio: Excelitas Technologies Corp., Teledyne FLIR LLC, Hamamatsu Photonics KK, InfraTec GmbH, Lynred USA Inc., Murata Manufacturing Co., Ltd., Melexis NV, Nippon Ceramic Co., Ltd., OMRON Corporation e VIGO Photonics SA
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La rilevazione a infrarossi si è evoluta da grandi dispositivi criogenici a piccoli array non raffreddati, packaging a livello di wafer e moduli specifici per applicazioni. I risparmi sui costi nei microbolometri hanno reso possibili le applicazioni di rilevamento termico, mentre le migliori prestazioni di MCT e InGaAs hanno permesso lo sviluppo di applicazioni di spettroscopia e semiconduttori sensibili. L'aumento della produzione implica un maggior numero di semiconduttori composti, uniformità dei pixel, circuiti integrati di lettura, packaging sottovuoto ed elementi ottici calibrati. Le tendenze tecnologiche allineano il mercato dei rivelatori a infrarossi con la produzione elettronica scalabile. Tuttavia, il controllo della resa, i materiali speciali e il controllo della catena di approvvigionamento per l'esportazione rappresentano sfide produttive fondamentali.
I centri manifatturieri dell'Asia-Pacifico, le iniziative europee nel settore automobilistico e i programmi di costruzione in Medio Oriente sono alcune delle regioni in cui la base clienti potrebbe aumentare. Gli investimenti si concentreranno su array di piani focali con passo più piccolo, fusione multispettrale e elaborazione edge a basso consumo energetico. Il supporto governativo sotto forma di politiche per i semiconduttori, resilienza della difesa, edifici a basso consumo energetico e politiche per la sicurezza stradale incoraggerà gli investimenti. I fornitori che gestiscono i materiali dei rivelatori, le rese di confezionamento e la progettazione di riferimento trarranno vantaggio dalla domanda emergente.
Ambito del rapporto sul mercato dei rilevatori a infrarossi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 771,31 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.672,89 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,98% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei rilevatori a infrarossi
Lo sviluppo del mercato dei rivelatori a infrarossi è stimolato dalla costante necessità di sorveglianza in qualsiasi condizione atmosferica, manutenzione predittiva, termometria senza contatto e visione artificiale senza luce visibile. La catena del valore comprende aziende che lavorano con substrati speciali e materiali epitassiali, produttori di rivelatori, progettisti di circuiti, esperti di packaging, aziende ottiche, produttori di telecamere, aziende di software e produttori di sistemi finali.
La fornitura tecnologicamente orientata è garantita dalla necessità di regolamentare la composizione dei MCT, controllare la qualità dei wafer di InGaAs, eseguire il confezionamento sottovuoto e calibrare i rivelatori a livello di pixel. La fornitura da due fonti, i prodotti a lungo ciclo di vita e l'orientamento all'esportazione sono richieste sempre più frequenti da parte dei clienti. L'aumento del 26,2% delle vendite di semiconduttori entro il 2025 incrementa la necessità di ispezioni; i produttori di rivelatori devono gestire fonderie e forza lavoro.
Secondo Infrared Detector Market, il panorama competitivo è frammentato in base alla fisica dei rivelatori a infrarossi e al loro livello di integrazione. Excelitas Technologies Corp., Hamamatsu Photonics KK e VIGO Photonics SA operano nel settore dei rivelatori fotonici, mentre Teledyne FLIR LLC e Lynred USA Inc. si occupano sia di nuclei termici che di piattaforme di imaging. Aziende come Murata Manufacturing Co., Ltd., Melexis NV, Nippon Ceramic Co., Ltd. e OMRON Corporation si concentrano su soluzioni di rilevamento scalabili.
I vantaggi competitivi si ottengono investendo in pixel pitch più piccoli, temperature operative più elevate dei rivelatori raffreddati, packaging ermetico a livello di wafer ed elaborazione delle immagini integrata. InfraTec GmbH si distingue dalla concorrenza grazie alle sue soluzioni di misurazione, mentre i fornitori di piattaforme sono strategicamente posizionati rispetto ai moduli calibrati e al software applicativo. Inoltre, un vantaggio competitivo strategico deriva dalla resa dei rivelatori, dalle licenze di esportazione, dalle capacità di qualificazione dei clienti e dallo sviluppo di componenti e sottosistemi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei rilevatori a infrarossi: approfondimenti strategici
Approfondimenti regionali
Mercato dei rilevatori a infrarossi in Nord America
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 36% e il 40% nel settore dei rivelatori a infrarossi, con una crescita prevista a un tasso annuo composto (CAGR) dell'8,3-8,9% nel periodo 2026-2034. La modernizzazione della difesa, la sorveglianza delle frontiere, la lotta antincendio, la manutenzione predittiva e le ispezioni dei semiconduttori alimentano una domanda costante. La regione sfrutta la sua solida base tecnologica per i rivelatori a piano focale (FOA), le principali aziende aerospaziali, i fornitori di componenti ottici e le società di integrazione di sistemi in grado di soddisfare le esigenze di qualificazione, sicurezza informatica e controllo delle esportazioni.
Esistono ulteriori prospettive di crescita legate alle applicazioni di visione notturna per autoveicoli e di rilevamento della presenza di persone, mentre l'automazione dei centri logistici e le soluzioni di controllo intelligente degli edifici utilizzano termocamere a basso consumo energetico. Gli incentivi alla produzione di semiconduttori stimolano la produzione locale; tuttavia, gli stabilimenti di produzione di semiconduttori composti hanno una portata più limitata. I consumatori considerano fattori quali le prestazioni in termini di rumore, la temperatura di esercizio, le dimensioni dei pixel, la precisione della calibrazione e il consumo energetico totale del modulo, oltre al prezzo del sensore stesso.
Mercato statunitense dei rilevatori a infrarossi
Nel 2025, gli Stati Uniti rappresentavano, secondo le stime, il 79-83% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) dell'8,4-9,0% fino al 2034. I settori dell'aviazione, dell'allerta missilistica, dei droni, della termografia industriale, dei carichi utili spaziali e della produzione di semiconduttori avanzati offrono un bacino di domanda diversificato. La IATA ha rilevato che la domanda di trasporto passeggeri è aumentata del 5,3% nel 2025, il che stimolerà l'utilizzo e la manutenzione degli aeromobili, settori in cui le ispezioni a infrarossi possono rilevare eventuali difetti termici.
Excelitas Technologies Corp., Teledyne FLIR LLC, Hamamatsu Photonics KK e Lynred USA Inc. sono presenti sul mercato, sia a livello commerciale che attraverso la produzione, per servire i programmi OEM. La tendenza all'adozione è verso piccoli sensori non raffreddati, sensibilità estesa al SWIR e analisi integrate per la sicurezza perimetrale, la manutenzione e le operazioni autonome. Gli acquisti federali e i requisiti di contenuto nazionale possono favorire i fornitori locali, ma le normative sulle esportazioni possono ostacolare le opportunità di mercato. Gli utenti finali preferiscono moduli personalizzabili che possono ridurre i tempi di integrazione senza compromettere la calibrazione e l'ottica specifiche per la missione.
Mercato europeo dei rilevatori a infrarossi
Secondo le stime, l'Europa rappresenterà una quota di mercato compresa tra il 25% e il 29% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,0-8,6% fino al 2034. La Germania è leader nei settori della sensoristica automobilistica, dell'automazione industriale, della diagnostica degli edifici e delle apparecchiature per semiconduttori. Dispone di una piattaforma ingegneristica che consente la realizzazione di microbolometri, sensori piroelettrici, ottiche di precisione e sistemi di termografia calibrati, mentre standard di sicurezza più rigorosi per le automobili e migliori standard di efficienza energetica favoriscono l'integrazione su piattaforme di produzione di maggiore volume.
Il Regno Unito contribuisce ai settori aerospaziale, della difesa, degli strumenti di ricerca e della sicurezza antincendio. La Francia vanta una produzione di rivelatori, elettronica per la difesa, settore spaziale e imaging industriale, il che la rende strategicamente importante sia nelle tecnologie a infrarossi raffreddate che non raffreddate. Italia e Spagna contribuiscono ai settori aerospaziale, della sicurezza, automobilistico, delle energie rinnovabili, dell'ispezione e degli edifici commerciali.
Gli appalti regionali pongono sempre maggiore enfasi sulla capacità nazionale, sulla resilienza delle esportazioni e sulla conformità ambientale. I fornitori in grado di localizzare la calibrazione, l'ingegneria applicativa e l'assistenza a lungo termine sono ben posizionati per aggiudicarsi progetti di modernizzazione della difesa e di decarbonizzazione industriale.
Mercato dei rilevatori a infrarossi nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato stimata tra il 24% e il 28%, con una crescita prevista a un tasso annuo composto (CAGR) del 9,6-10,3% nel periodo 2026-2034. La Cina è leader nella produzione di elettronica, nella sorveglianza, nei veicoli elettrici e nelle ispezioni. Il Giappone fornisce materiali per rivelatori e sensori di precisione, mentre la Corea del Sud offre servizi di ispezione di semiconduttori e applicazioni militari.
L'India estende l'applicazione attraverso iniziative nei settori aerospaziale, della sicurezza delle frontiere, dell'elettronica e delle infrastrutture intelligenti, mentre l'Australia soddisfa le esigenze dei settori minerario, antincendio e del monitoraggio delle risorse. Le politiche di localizzazione nel settore dei semiconduttori, l'automazione negli stabilimenti e i bilanci militari promuovono la crescita, nonostante le restrizioni all'esportazione, la mancanza di strutture di calibrazione e la carenza di impianti per la produzione di semiconduttori composti.
Mercato dei rilevatori a infrarossi in Medio Oriente e Africa
Si prevede che la regione crescerà a un tasso annuo composto (CAGR) compreso tra l'8,7% e il 9,4% fino al 2034. L'Arabia Saudita è leader grazie ai programmi di difesa, petrolio e gas, città intelligenti e diversificazione industriale. Gli Emirati Arabi Uniti combinano sicurezza delle frontiere, aviazione, servizi di pubblica utilità e automazione di edifici di lusso con requisiti di imaging avanzati.
Il Sudafrica contribuisce alla domanda di servizi minerari, energetici, di sicurezza e di monitoraggio degli incendi boschivi, mentre il resto del Medio Oriente e dell'Africa rimane guidato da progetti specifici. Le infrastrutture energetiche creano opportunità per il rilevamento delle perdite e la manutenzione predittiva, ma la loro adozione dipende dai finanziamenti per gli appalti, dalle competenze di integrazione locali, dai controlli sulle importazioni e dalla copertura dei servizi per i sistemi calibrati.
Analisi di segmentazione
lunghezza d'onda
Si prevede che la domanda di lunghezze d'onda crescerà con un CAGR dell'8,7-9,3% nel periodo 2026-2034, in quanto i progettisti di sistemi adattano la trasmissione atmosferica, la temperatura target, l'ottica e i materiali del rivelatore ai requisiti della missione. Il mercato dei rivelatori a infrarossi comprende l'ispezione SWIR a luce riflessa, la misurazione MWIR ad alta temperatura e l'imaging termico LWIR ad ampio spettro. Le architetture multibanda stanno acquisendo importanza laddove la precisione della classificazione e il funzionamento in condizioni meteorologiche variabili giustificano una maggiore complessità del sistema.
- Infrarosso a onde corte (SWIR): la tecnologia SWIR supporta l'ispezione dei semiconduttori, l'analisi dell'umidità, la selezione, la spettroscopia e l'imaging in condizioni di scarsa illuminazione, beneficiando di dettagli dell'immagine simili a quelli del visibile e della compatibilità con gli array di rivelatori InGaAs.
- Infrarosso a onde medie: l'infrarosso a onde medie (MWIR) rimane strategicamente importante per la sorveglianza a lungo raggio, l'allerta missilistica, il rilevamento di gas e la misurazione ad alta temperatura, dove i rivelatori fotonici raffreddati offrono sensibilità e tempi di risposta rapidi.
- Infrarossi a onda lunga: nel 2025 la tecnologia LWIR deteneva una quota di mercato del 42-46%, supportata dalle termocamere non raffreddate utilizzate nei settori della sicurezza, antincendio, edilizia, sistemi automobilistici e manutenzione industriale.
Tipo
Si prevede che il fatturato per tipologia aumenterà a un tasso di crescita annuo composto (CAGR) del 9,0-9,6% fino al 2034. La scelta dipende da sensibilità, risposta spettrale, esigenze di raffreddamento, velocità di risposta, scalabilità dei pixel, consumo energetico e costo. I microbolometri sono alla base dell'imaging termico volumetrico, i MCT supportano prestazioni multibanda esigenti, i dispositivi piroelettrici sono utilizzati per il rilevamento di movimento e gas, e l'InGaAs si espande con la visione artificiale e la spettroscopia SWIR.
- Mercury Cadmium Telluride: MCT provides tunable spectral response and high sensitivity for defense, space, scientific, and gas-analysis systems, although cooling, material uniformity, and manufacturing yield constrain cost.
- Pyroelectric: Pyroelectric detectors serve motion sensing, flame detection, non-dispersive infrared gas analysis, and spectroscopy, offering room-temperature operation, low power, and dependable response to modulated radiation.
- Microbolometers: Microbolometers underpin high-volume uncooled thermal imaging because they eliminate cryogenic cooling, enabling compact cameras for buildings, security, firefighting, industrial inspection, and automotive applications.
- Indium gallium arsenide: InGaAs held 15–18% market share in 2025 and supports fast, sensitive SWIR detection for semiconductor inspection, spectroscopy, laser monitoring, recycling, and agricultural sorting.
Vertical
Vertical demand is modeled at 8.8–9.4% CAGR during 2026–2034, reflecting distinct performance and qualification requirements. Aerospace and defense prioritize range, sensitivity, and ruggedization; semiconductor users emphasize uniformity and defect contrast; automotive programs demand compact, qualified components; medical systems require repeatability; and buildings favor low-cost sensors for occupancy, safety, and energy management.
- Automotive: Night vision, driver monitoring, occupant detection, battery thermal management, and pedestrian sensing create scalable demand, although qualification cycles and cost targets require highly integrated, low-power designs.
- Aerospace and Defense: Surveillance, targeting, missile warning, navigation, and space payloads sustain premium detector demand where sensitivity, ruggedness, range, and secure supply outweigh unit cost.
- Semiconductor and Electronics: SWIR inspection, wafer thermal mapping, laser monitoring, and electronics testing gain strategic importance as advanced packaging and smaller geometries raise defect-detection requirements.
- Medical: Infrared detectors enable thermography, spectroscopy, patient monitoring, diagnostic instrumentation, and laboratory analysis, with adoption governed by calibration, clinical evidence, regulatory approval, and workflow integration.
- Residential and Commercial: Occupancy sensing, intrusion detection, HVAC control, fire safety, electrical inspection, and building diagnostics support broad demand for affordable pyroelectric and uncooled thermal devices.
Opportunity Snapshot
|
Industry Vertical |
Revenue Contribution |
Trend Tag |
Adoption Stage |
|
Automotive |
Medium |
Night Vision |
Scaling |
|
Aerospace and Defense |
High |
Multispectral ISR |
Mature |
|
Semiconductor and Electronics |
High |
Wafer Inspection |
Scaling |
|
Medical |
Medium |
Thermal Diagnostics |
Emerging |
|
Residential and Commercial |
Medium |
Smart Occupancy |
Scaling |
|
Other |
Low |
Specialty Sensing |
Emerging |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei rilevatori a infrarossi.
Espansione della termografia nei flussi di lavoro industriali
La tecnologia di rilevamento a infrarossi viene sempre più adottata dalle industrie manifatturiere, dalle aziende di servizi pubblici, dai data center, dalle raffinerie e da altri impianti industriali per rilevare surriscaldamenti, guasti all'isolamento, attrito e deviazioni di processo senza interrompere le operazioni. Si registrano ulteriori effetti sull'economia attraverso la vendita di telecamere, poiché ogni sistema implementato si basa su chip di rilevamento che richiedono calibrazione, lenti, componenti di elaborazione, software e servizi di manutenzione. L'aumento della produzione di semiconduttori è un fattore chiave in questo senso: le vendite mondiali di semiconduttori hanno raggiunto i 795,6 miliardi di dollari nel 2025, con un incremento del 26,2% rispetto all'anno precedente, soddisfacendo la crescente domanda di ispezioni. Con il passaggio dei proprietari di asset a una manutenzione predittiva anziché programmata, i requisiti dei rilevatori includono stabilità e connettività.
Modernizzazione della difesa, dell'industria aerospaziale e della sicurezza delle frontiere.
La costante necessità di visione notturna, acquisizione di bersagli, allarme missilistico, operazioni senza pilota e sicurezza perimetrale continuerà a guidare lo sviluppo della tecnologia dei rivelatori raffreddati e non raffreddati. Questa tecnologia trova applicazione in quei settori che privilegiano caratteristiche prestazionali come sensibilità, portata, frequenza di acquisizione, robustezza e approvvigionamento sicuro, piuttosto che componenti a basso costo. Anche il settore dell'aviazione commerciale è un fattore trainante per le attività di ispezione, dato che la domanda di passeggeri è aumentata del 5,3% nel 2025 e le compagnie aeree hanno garantito il continuo utilizzo delle proprie flotte nonostante la carenza di capacità. Le implicazioni di mercato sono caratterizzate da lunghi processi di qualificazione, accordi di fornitura a lungo termine e un'elevata domanda di supporto per l'intero ciclo di vita. I fornitori di tecnologie MCT e microbolometriche saranno favoriti quando gli utenti finali richiederanno temperature operative più elevate, pixel più piccoli e un consumo energetico ridotto.
Integrazione su larga scala di sensori in ambito automobilistico e per edifici intelligenti
L'industria automobilistica sta valutando l'utilizzo di sensori a infrarossi per applicazioni quali la visione notturna, il monitoraggio del conducente, la classificazione degli occupanti, il rilevamento dell'instabilità termica e il controllo della temperatura dell'abitacolo. I progettisti edili utilizzano tecnologie a infrarossi per la gestione degli occupanti, il rilevamento delle intrusioni, la protezione antincendio e il controllo efficiente dal punto di vista energetico degli impianti HVAC. I nuovi mercati stanno trasformando l'economia, spostando la domanda da piccoli volumi di strumenti autonomi a grandi quantità di moduli sensibili al costo. Il successo in questi mercati richiede packaging a livello di wafer, basso consumo energetico, integrazione con la sicurezza funzionale e prestazioni in ambienti difficili in termini di ampio intervallo di temperatura operativa. Inoltre, i produttori di sensori devono fornire algoritmi in grado di rilevare solo oggetti rilevanti senza inviare immagini personali. L'evoluzione delle normative e dei codici edilizi offre all'industria automobilistica l'opportunità di combinare maggiore sicurezza ed efficienza energetica attraverso l'utilizzo di sensori a infrarossi.
Tendenze future del mercato dei rilevatori a infrarossi
Fusione multispettrale con Edge Intelligence
Le tendenze del mercato dei rivelatori a infrarossi si concentreranno sempre più sulla combinazione di dati SWIR, MWIR o LWIR con immagini nel visibile, radar e sensori contestuali. I processori edge eseguiranno la calibrazione, il rilevamento dei target, la classificazione delle anomalie e la compressione in prossimità del rivelatore, riducendo la latenza e la larghezza di banda. Questa architettura è particolarmente rilevante per veicoli autonomi, droni, sistemi perimetrali, robot industriali e strumenti medici portatili. I fornitori si contenderanno il mercato basandosi sull'ottimizzazione congiunta di rivelatore, sistema di lettura, ottica e algoritmi, piuttosto che sulla sola responsività. L'adozione richiederà modelli interpretabili, dati di training rappresentativi, sicurezza informatica e prestazioni stabili in diverse condizioni meteorologiche e di temperatura. Interfacce modulari e progetti di riferimento validati dovrebbero accelerare l'integrazione OEM, preservando al contempo la possibilità di ottimizzazione specifica per l'applicazione.
Funzionamento ad alta temperatura e confezionamento a livello di wafer
Le roadmap per i rivelatori daranno priorità a carichi di raffreddamento inferiori, pixel più piccoli e processi di packaging compatibili con la scalabilità. I MCT a temperature operative più elevate possono ridurre le dimensioni dei sistemi di raffreddamento e il consumo energetico, mentre il packaging sottovuoto a livello di wafer può migliorare la produttività dei microbolometri e la consistenza dei moduli. I produttori di InGaAs punteranno su array più grandi, una risposta spettrale estesa e una corrente di buio inferiore per l'ispezione e la spettroscopia. Questi progressi spostano la differenziazione verso il controllo di processo, l'automazione della calibrazione e l'integrità del packaging a lungo termine. I produttori con solide competenze in epitassia, integrazione di lettura e analisi dei test possono migliorare la resa supportando al contempo costi di sistema inferiori. I clienti dovrebbero aspettarsi aggiornamenti più rapidi dei prodotti, ma gli standard di qualificazione nei settori della difesa, automobilistico e medicale continueranno a moderare la velocità di adozione.
Opportunità di mercato per i rilevatori a infrarossi
Ispezione SWIR per la produzione avanzata
Le previsioni di mercato per i rivelatori a infrarossi indicano un'opportunità concreta per i fornitori di InGaAs nei settori del packaging dei semiconduttori, del riciclaggio, della selezione alimentare, dei prodotti farmaceutici e della produzione di batterie. La tecnologia SWIR (Surface-Wave Infrared) rivela umidità, composizione, difetti superficiali e differenze di materiale che le telecamere a luce visibile potrebbero non rilevare. I fornitori possono investire in array di scansione lineare, interfacce standardizzate, calibrazione spettrale e librerie di applicazioni personalizzate per le linee di produzione. Le partnership con integratori di sistemi di visione artificiale e produttori di apparecchiature possono convertire le prestazioni dei rivelatori in risultati misurabili in termini di resa, produttività e riduzione degli sprechi. Il successo commerciale dipenderà dalla riduzione del costo totale del sistema e dalla semplificazione dell'illuminazione, dell'ottica e dell'interpretazione dei dati. I fornitori che offrono kit di valutazione e set di dati di riferimento possono abbreviare i cicli di prova di concetto e definire le posizioni di progettazione prima che i clienti standardizzino le architetture di ispezione.
Capacità di confezionamento e calibrazione localizzata dei rivelatori
Le politiche regionali in materia di semiconduttori e difesa creano opportunità di investimento nel confezionamento, nella calibrazione e nell'assemblaggio dei moduli, anche laddove la fabbricazione completa dei rivelatori non sia immediatamente economicamente vantaggiosa. Le aziende possono realizzare linee di confezionamento in camera bianca, capacità di confezionamento sottovuoto, laboratori di calibrazione radiometrica e test di affidabilità in prossimità dei clienti in forte crescita. Questo approccio riduce il rischio logistico, supporta i requisiti di contenuto nazionale e consente la personalizzazione specifica per l'applicazione senza duplicare l'infrastruttura di epitassia. Le joint venture con università, fonderie e fornitori di componenti ottici possono sviluppare competenze tecniche approfondite condividendo al contempo i requisiti di capitale. Gli investitori dovrebbero dare priorità ai processi che servono più famiglie di rivelatori e valutare tempestivamente l'esposizione al controllo delle esportazioni. Un ecosistema locale di moduli scalabile può migliorare i tempi di consegna, supportare la manutenzione e creare solide relazioni con i clienti basate sui dati di qualificazione e sull'assistenza durante l'intero ciclo di vita.
Sviluppi recenti
- Settembre 2025: Murata Manufacturing ha lanciato l'IRS-D200ST00R1, un nuovo sensore a infrarossi piroelettrico SMD con uscita digitale, progettato per applicazioni a basso consumo energetico. Il sensore è già in produzione di massa ed è destinato a dispositivi che richiedono un rilevamento affidabile del movimento umano, pur operando con una batteria a bassa potenza. Il nuovo sensore è stato sviluppato in risposta al crescente utilizzo della tecnologia IoT nelle case e negli edifici intelligenti, dove il rilevamento del movimento viene sempre più impiegato per migliorare comfort, sicurezza ed efficienza energetica.
- Marzo 2026: Fujitsu ha annunciato lo sviluppo di un nuovo sensore a infrarossi ad alta sensibilità e alta risoluzione, progettato per migliorare le capacità di monitoraggio in applicazioni di difesa, prevenzione dei disastri e ambientali. L'azienda afferma che si tratta del primo sensore a infrarossi a superreticolo di tipo II (T2SL) a doppia banda al mondo con oltre 1 milione di pixel. Il nuovo sensore è in grado di rilevare simultaneamente le radiazioni infrarosse a media lunghezza d'onda (MWIR) e a lunga lunghezza d'onda (LWIR).
- Agosto 2026: Comelit-PAC ha presentato una nuova gamma di rilevatori di fumo a fascio lineare, progettati per garantire un rilevamento affidabile degli incendi in ambienti ampi, aperti e con soffitti alti. I nuovi sistemi sono destinati a magazzini, impianti industriali, atri, palazzetti dello sport e altri spazi in cui l'installazione di rilevatori di fumo puntuali convenzionali può risultare difficoltosa. I rilevatori utilizzano la tecnologia a fascio infrarosso a riflessione per monitorare ampie aree alla ricerca di fumo fino a una distanza di 120 metri.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -