
Mercado de detectores infrarrojos: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de detectores infrarrojos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por longitud de onda (infrarrojo de onda corta, infrarrojo de onda media, infrarrojo de onda larga); tipo (telururo de mercurio y cadmio (MCT), piroeléctrico, microbolómetros, arseniuro de indio y galio (InGaAs), otros); sector vertical (automotriz, aeroespacial y defensa, semiconductores y electrónica, médico, residencial y comercial, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004807
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 16, 2026


Tamaño del mercado en 2025
771,31 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.672,89 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,98 %
Índice de crecimiento
Mercado potencial
US$ 10.935,97 millones
(2026-2034)
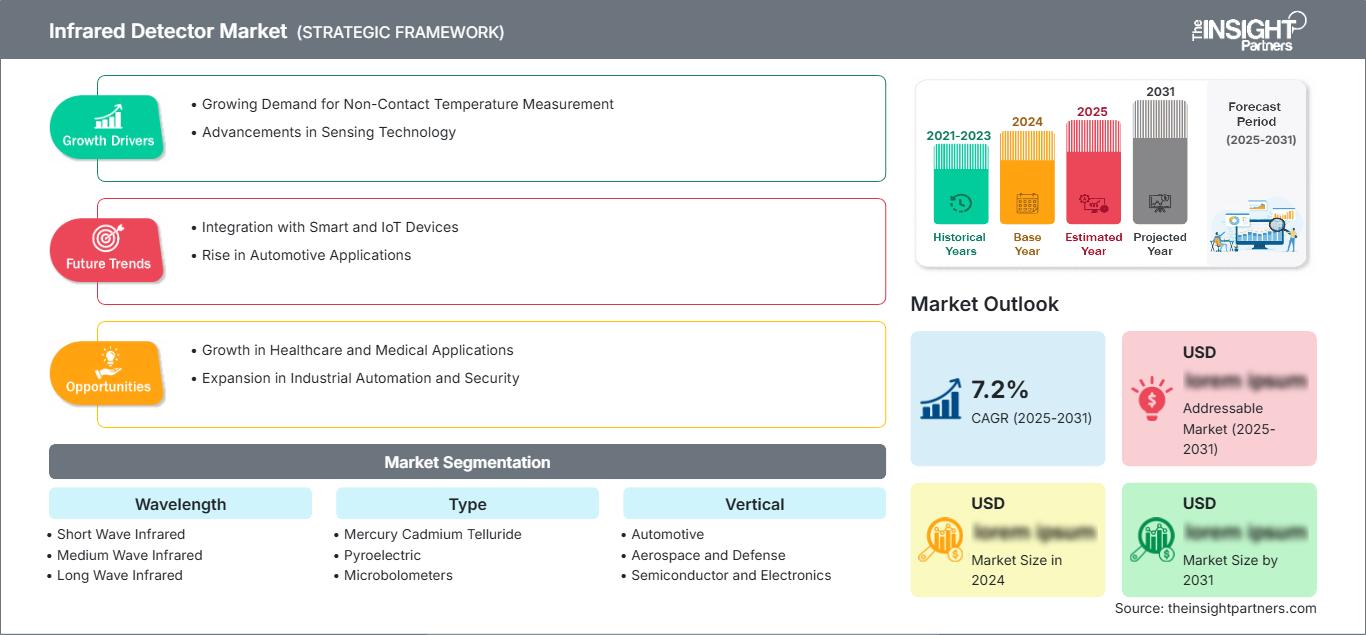
El mercado de detectores infrarrojos alcanzó un valor de 771,31 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 1.672,89 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,98 % durante el período 2026-2034. Esta perspectiva refleja el creciente papel estratégico de la detección infrarroja en aplicaciones como la termografía, la espectroscopia, la visión artificial, la instrumentación médica, la seguridad automotriz y las plataformas aeroespaciales y de defensa, que requieren una detección fiable más allá del espectro visible.
En Norteamérica, se prevé que el mercado de detectores infrarrojos crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,3 % al 8,9 % hasta 2034. La modernización de la defensa, la inspección de semiconductores y el creciente despliegue de sensores térmicos en vehículos y edificios impulsan la demanda. Los compradores prefieren cada vez más detectores de píxeles más pequeños y menor consumo energético que combinan una mayor sensibilidad con una integración simplificada, mientras que los incentivos a la fabricación nacional y los requisitos de abastecimiento seguro fortalecen la inversión regional en componentes fotónicos y subsistemas de imagen.
Evaluación y perspectivas del mercado de detectores infrarrojos
- América del Norte: Mantenía una cuota de mercado del 36-40% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,3-8,9% durante el período 2026-2034, impulsada por las adquisiciones de defensa, la inspección de semiconductores, la detección en la industria automotriz y la fabricación de fotónica ya establecida.
- EE. UU.: Representó entre el 79 % y el 83 % de los ingresos de Norteamérica en 2025 y se prevé que crezca entre un 8,4 % y un 9,0 % de CAGR hasta 2034, lo que refleja la demanda de los sectores de defensa, aeroespacial, industrial y de sistemas autónomos.
- Europa: Representó entre el 25 % y el 29 % de la cuota de mercado en 2025 y se prevé que crezca entre un 8,0 % y un 8,6 % de CAGR durante el periodo 2026-2034, liderada por Alemania, Francia, el Reino Unido, Italia y España a través de la inversión en los sectores automotriz, de defensa e industrial.
- Asia Pacífico: Capturó una cuota de mercado del 24-28% en 2025 y se prevé que crezca a una tasa compuesta anual del 9,6-10,3% durante el período 2026-2034, con China, Japón, Corea del Sur e India impulsando la demanda de productos electrónicos, vigilancia y manufactura.
- Segmento más grande: La tecnología de infrarrojos de onda larga representó entre el 42 % y el 46 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 8,4 % al 9,0 % hasta 2034, a medida que aumente la escala de la termografía sin refrigeración.
- Segmento de alto crecimiento: El arseniuro de indio y galio representó entre el 15 % y el 18 % de la cuota de mercado en 2025 y se prevé que crezca entre un 10,4 % y un 11,2 % de CAGR hasta 2034, beneficiándose de la inspección y la espectroscopia SWIR.
- Empresas clave analizadas en detalle: Excelitas Technologies Corp., Teledyne FLIR LLC, Hamamatsu Photonics KK, InfraTec GmbH, Lynred USA Inc., Murata Manufacturing Co., Ltd., Melexis NV, Nippon Ceramic Co., Ltd., OMRON Corporation y VIGO Photonics SA.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La detección infrarroja ha evolucionado desde grandes dispositivos criogénicos hasta pequeñas matrices sin refrigeración, encapsulados a nivel de oblea y módulos específicos para cada aplicación. El ahorro de costes en microbolómetros permitió aplicaciones de detección térmica, mientras que el mejor rendimiento de MCT e InGaAs posibilitó la espectroscopia sensible y las aplicaciones de semiconductores. El aumento de la producción implica más semiconductores compuestos, uniformidad de píxeles, circuitos integrados de lectura, encapsulado al vacío y elementos ópticos calibrados. Las tendencias tecnológicas hacen que el mercado de detectores infrarrojos se alinee con la fabricación de electrónica escalable. Sin embargo, el control del rendimiento, los materiales especiales y el control de la cadena de suministro para la exportación representan desafíos clave para la fabricación.
Los centros de fabricación de Asia-Pacífico, las iniciativas automotrices europeas y los programas de construcción de Oriente Medio son algunas de las regiones donde podría aumentar la base de clientes. Las inversiones se dirigirán hacia matrices de plano focal de paso reducido, fusión multiespectral y procesamiento de borde de menor potencia. El apoyo gubernamental, a través de políticas de semiconductores, resiliencia en defensa, edificios energéticamente eficientes y políticas de seguridad vial, incentivará las inversiones. Los proveedores que gestionan materiales para detectores, rendimientos de empaquetado y diseño de referencia se beneficiarán de la creciente demanda.
Alcance del informe de mercado de detectores infrarrojos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 771,31 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.672,89 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,98% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de detectores infrarrojos
El desarrollo del mercado de detectores infrarrojos se ve impulsado por la constante necesidad de sistemas de vigilancia en cualquier condición climática, mantenimiento predictivo, termometría sin contacto y visión artificial con luz no visible. La cadena de valor incluye empresas que trabajan con sustratos especiales y materiales epitaxiales, fabricantes de detectores, diseñadores de circuitos, expertos en encapsulado, empresas ópticas, fabricantes de cámaras, empresas de software y fabricantes de sistemas finales.
Se garantiza un suministro tecnológicamente avanzado debido a la necesidad de regular la composición en MCT, controlar la calidad de las obleas de InGaAs, realizar el encapsulado al vacío y calibrar los detectores a nivel de píxel. El abastecimiento dual, los productos de larga vida útil y el suministro orientado a la exportación son demandas crecientes por parte de los clientes. El aumento de las ventas de semiconductores en un 26,2 % en 2025 incrementa la necesidad de inspecciones; los fabricantes de detectores deben gestionar las fundiciones y la mano de obra.
Según el mercado de detectores infrarrojos, el panorama competitivo está fragmentado en función de la física de los detectores y su nivel de integración. Excelitas Technologies Corp., Hamamatsu Photonics KK y VIGO Photonics SA operan en el ámbito de los detectores fotónicos, mientras que Teledyne FLIR LLC y Lynred USA Inc. operan tanto en núcleos térmicos como en plataformas de imagen. Empresas como Murata Manufacturing Co., Ltd., Melexis NV, Nippon Ceramic Co., Ltd. y OMRON Corporation se centran en soluciones de detección escalables.
Las ventajas competitivas se obtienen mediante inversiones en píxeles más pequeños, temperaturas de funcionamiento más elevadas para detectores refrigerados, encapsulado hermético a nivel de oblea y procesamiento de imágenes integrado. InfraTec GmbH se distingue de la competencia por sus soluciones de medición, mientras que los proveedores de plataformas se posicionan estratégicamente en lo que respecta a módulos calibrados y software de aplicación. Además, se logra una ventaja competitiva estratégica gracias al rendimiento de los detectores, las licencias de exportación, las capacidades de cualificación de clientes y el desarrollo de subsistemas a partir de componentes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de detectores infrarrojos: Perspectivas estratégicas
Perspectivas regionales
Mercado de detectores infrarrojos de Norteamérica
América del Norte ostentaba una cuota de mercado estimada del 36-40% en el mercado de detectores infrarrojos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,3-8,9% entre 2026 y 2034. La modernización de la defensa, la vigilancia fronteriza, la extinción de incendios, el mantenimiento predictivo y las inspecciones de semiconductores impulsan una demanda constante. La región se beneficia de su sólida base tecnológica en matrices de plano focal, sus principales empresas aeroespaciales, sus proveedores de componentes ópticos y sus empresas de integración de sistemas, capaces de satisfacer las necesidades de cualificación, ciberseguridad y control de exportaciones.
Existen perspectivas de crecimiento adicionales relacionadas con la visión nocturna para automóviles y las aplicaciones de detección de ocupantes, mientras que la automatización de centros logísticos y las soluciones de control inteligente de edificios utilizan cámaras térmicas de bajo consumo. Los incentivos a la producción de semiconductores estimulan la fabricación local; sin embargo, las fábricas de semiconductores compuestos tienen un alcance más limitado. Los consumidores consideran factores como el rendimiento de ruido, la temperatura de funcionamiento, el tamaño del píxel, la precisión de calibración y el consumo total de energía del módulo, además del precio del sensor en sí.
Mercado de detectores infrarrojos de EE. UU.
Según las proyecciones, Estados Unidos representó entre el 79 % y el 83 % de los ingresos de Norteamérica en 2025 y crecerá a una tasa compuesta anual del 8,4 % al 9,0 % hasta 2034. La aviación, la alerta de misiles, los sistemas no tripulados, la termografía industrial, la carga útil espacial y la producción de semiconductores avanzados conforman una demanda diversificada. La IATA constató que la demanda de pasajeros aumentó un 5,3 % en 2025, lo que impulsará el uso y el mantenimiento de las aeronaves, donde las inspecciones infrarrojas pueden detectar cualquier defecto térmico.
Excelitas Technologies Corp., Teledyne FLIR LLC, Hamamatsu Photonics KK y Lynred USA Inc. tienen presencia comercial o a través de la fabricación para atender programas OEM. La tendencia de adopción apunta hacia núcleos pequeños sin refrigeración, sensibilidad SWIR extendida y análisis integrados para seguridad perimetral, mantenimiento y operaciones autónomas. Las compras federales y los requisitos de contenido nacional pueden favorecer a los proveedores locales, pero las regulaciones de exportación pueden limitar las oportunidades de mercado. Los usuarios finales prefieren módulos personalizables que ahorren tiempo de integración sin comprometer la calibración y la óptica específicas para cada misión.
Mercado europeo de detectores infrarrojos
Europa representó una cuota de mercado estimada del 25-29% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 8,0-8,6% hasta 2034. Alemania es líder en sensores para la industria automotriz, automatización industrial, diagnóstico de edificios y equipos para semiconductores. Cuenta con una plataforma de ingeniería que permite el desarrollo de microbolómetros, sensores piroeléctricos, óptica de precisión y sistemas de imágenes térmicas calibradas, mientras que las normas de seguridad más estrictas para automóviles y los estándares de eficiencia energética más exigentes favorecen la integración en plataformas de mayor volumen.
El Reino Unido aporta contribuciones en los sectores aeroespacial, de defensa, de instrumentos de investigación y de seguridad contra incendios. Francia destaca en la fabricación de detectores, la electrónica de defensa, el sector espacial y la imagen industrial, lo que la convierte en un actor estratégico tanto en tecnologías infrarrojas refrigeradas como no refrigeradas. Italia y España contribuyen a los sectores aeroespacial, de seguridad, automotriz, de inspección de energías renovables y de edificios comerciales.
Las compras regionales hacen cada vez más hincapié en la capacidad soberana, la resiliencia de las exportaciones y el cumplimiento de las normativas medioambientales. Los proveedores capaces de adaptar la calibración, la ingeniería de aplicaciones y el servicio a largo plazo a las necesidades locales están en posición de captar proyectos de modernización de la defensa y descarbonización industrial.
Mercado de detectores infrarrojos de APAC
La región Asia-Pacífico representó entre el 24 % y el 28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,6 % al 10,3 % entre 2026 y 2034. China domina la producción de productos electrónicos, la vigilancia, los vehículos eléctricos y las inspecciones. Japón proporciona materiales para detectores y sensores de precisión, mientras que Corea del Sur ofrece servicios de inspección de semiconductores y aplicaciones militares.
India amplía su aplicación a través de iniciativas en los sectores aeroespacial, de seguridad fronteriza, electrónica e infraestructura inteligente, mientras que Australia cubre las necesidades de minería, extinción de incendios y monitoreo de activos. La política de localización en semiconductores, la automatización en las fábricas y los presupuestos militares impulsan el crecimiento, a pesar de las restricciones a la exportación, la falta de instalaciones de calibración y la escasez de instalaciones para semiconductores compuestos.
Mercado de detectores infrarrojos de Oriente Medio y África
Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,4 % hasta 2034. Arabia Saudita lidera el sector gracias a sus programas de defensa, petróleo y gas, ciudades inteligentes y diversificación industrial. Los Emiratos Árabes Unidos combinan la seguridad fronteriza, la aviación, los servicios públicos y la automatización de edificios de alta gama con requisitos avanzados de procesamiento de imágenes.
Sudáfrica aporta la demanda de minería, energía, seguridad y monitoreo de incendios forestales, mientras que el resto de Oriente Medio y África sigue priorizando los proyectos. La infraestructura energética crea oportunidades para la detección de fugas y el mantenimiento predictivo, pero su adopción depende de la financiación de las adquisiciones, las capacidades de integración local, los controles de importación y la cobertura de servicio para los sistemas calibrados.
Análisis de segmentación
Longitud de onda
Se estima que la demanda de longitudes de onda crecerá entre un 8,7 % y un 9,3 % de CAGR durante el período 2026-2034, a medida que los diseñadores de sistemas adapten la transmisión atmosférica, la temperatura objetivo, la óptica y los materiales del detector a los requisitos de la misión. El mercado de detectores infrarrojos abarca la inspección SWIR de luz reflejada, la medición MWIR de alta temperatura y la termografía LWIR de amplio espectro. Las arquitecturas multibanda están ganando relevancia cuando la precisión de la clasificación y el funcionamiento en condiciones climáticas cambiantes justifican una mayor complejidad del sistema.
- Infrarrojo de onda corta (SWIR): La tecnología SWIR permite la inspección de semiconductores, el análisis de humedad, la clasificación, la espectroscopia y la obtención de imágenes en condiciones de poca luz, beneficiándose de un nivel de detalle de imagen similar al de la luz visible y de la compatibilidad con matrices de detectores InGaAs.
- Infrarrojo de onda media: El infrarrojo de onda media (MWIR) sigue siendo estratégicamente importante para la vigilancia de largo alcance, la alerta de misiles, la detección de gases y la medición de altas temperaturas, donde los detectores fotónicos refrigerados ofrecen sensibilidad y una respuesta rápida.
- Infrarrojo de onda larga (LWIR): En 2025, la cuota de mercado de LWIR oscilaba entre el 42 % y el 46 %, gracias al uso de cámaras térmicas sin refrigeración en seguridad, extinción de incendios, edificios, sistemas automotrices y mantenimiento industrial.
Tipo
Se prevé que los ingresos por tipo aumenten a una tasa de crecimiento anual compuesta (CAGR) del 9,0-9,6% hasta 2034. La selección depende de la sensibilidad, la respuesta espectral, las necesidades de refrigeración, la velocidad de respuesta, la escalabilidad de píxeles, el consumo de energía y el coste. Los microbolómetros impulsan la termografía volumétrica, la tecnología MCT admite un rendimiento multibanda exigente, los dispositivos piroeléctricos se utilizan para la detección de movimiento y gases, y la tecnología InGaAs se expande con la visión artificial y la espectroscopia SWIR.
- El telururo de mercurio y cadmio (MCT) proporciona una respuesta espectral ajustable y una alta sensibilidad para sistemas de defensa, espaciales, científicos y de análisis de gases, aunque la refrigeración, la uniformidad del material y el rendimiento de fabricación limitan el coste.
- Piroeléctricos: Los detectores piroeléctricos se utilizan para la detección de movimiento, la detección de llamas, el análisis de gases infrarrojos no dispersivos y la espectroscopia, ofreciendo funcionamiento a temperatura ambiente, bajo consumo de energía y una respuesta fiable a la radiación modulada.
- Microbolómetros: Los microbolómetros son la base de la termografía sin refrigeración de alto volumen, ya que eliminan la refrigeración criogénica, lo que permite el uso de cámaras compactas para edificios, seguridad, extinción de incendios, inspección industrial y aplicaciones automotrices.
- El arseniuro de indio y galio (InGaAs) representó entre el 15 % y el 18 % de la cuota de mercado en 2025 y permite una detección SWIR rápida y sensible para la inspección de semiconductores, la espectroscopia, la monitorización láser, el reciclaje y la clasificación agrícola.
Vertical
Se estima que la demanda vertical crecerá entre un 8,8 % y un 9,4 % de CAGR durante el período 2026-2034, lo que refleja requisitos específicos de rendimiento y cualificación. Los sectores aeroespacial y de defensa priorizan el alcance, la sensibilidad y la robustez; los usuarios de semiconductores hacen hincapié en la uniformidad y el contraste de defectos; los programas automotrices exigen componentes compactos y cualificados; los sistemas médicos requieren repetibilidad; y los edificios prefieren sensores de bajo coste para la gestión de la ocupación, la seguridad y la energía.
- Automoción: La visión nocturna, la monitorización del conductor, la detección de ocupantes, la gestión térmica de la batería y la detección de peatones generan una demanda escalable, aunque los ciclos de cualificación y los objetivos de costes exigen diseños de bajo consumo y altamente integrados.
- Sector aeroespacial y de defensa: La vigilancia, la localización de objetivos, la alerta de misiles, la navegación y las cargas útiles espaciales mantienen una demanda constante de detectores de alta gama, donde la sensibilidad, la robustez, el alcance y el suministro seguro son factores que compensan el coste unitario.
- Semiconductores y electrónica: La inspección SWIR, el mapeo térmico de obleas, la monitorización láser y las pruebas electrónicas adquieren una importancia estratégica a medida que el encapsulado avanzado y las geometrías más pequeñas aumentan los requisitos de detección de defectos.
- Medicina: Los detectores infrarrojos permiten la termografía, la espectroscopia, la monitorización de pacientes, la instrumentación de diagnóstico y el análisis de laboratorio, y su adopción está regida por la calibración, la evidencia clínica, la aprobación regulatoria y la integración en el flujo de trabajo.
- Residencial y comercial: La detección de presencia, la detección de intrusiones, el control de climatización, la seguridad contra incendios, la inspección eléctrica y el diagnóstico de edificios respaldan la amplia demanda de dispositivos piroeléctricos y térmicos sin refrigeración asequibles.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Automotor |
Medio |
Visión nocturna |
Escalada |
|
Aeroespacial y Defensa |
Alto |
ISR multiespectral |
Maduro |
|
Semiconductores y electrónica |
Alto |
Inspección de obleas |
Escalada |
|
Médico |
Medio |
Diagnóstico térmico |
Emergente |
|
Residencial y comercial |
Medio |
Ocupación inteligente |
Escalada |
|
Otro |
Bajo |
Sensores especializados |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de detectores infrarrojos
Expansión de la termografía en los flujos de trabajo industriales
La detección por infrarrojos se está adoptando cada vez más en industrias manufactureras, empresas de servicios públicos, centros de datos, refinerías y otras instalaciones industriales para detectar sobrecalentamiento, fallas de aislamiento, fricción y desviaciones de procesos sin interrumpir las operaciones. Esto tiene repercusiones en la economía a través de la venta de cámaras, ya que cada sistema implementado depende de chips detectores que requieren calibración, lentes, componentes de procesamiento, software y servicios de mantenimiento. El aumento en la producción de semiconductores es un factor clave en este sentido: las ventas mundiales de semiconductores alcanzaron los 795.600 millones de dólares en 2025, lo que representa un aumento del 26,2 % interanual y satisface la creciente demanda de inspecciones. A medida que los propietarios de activos se orientan hacia el mantenimiento predictivo en lugar del mantenimiento programado, los requisitos de los detectores incluyen estabilidad y conectividad.
Modernización de la defensa, la industria aeroespacial y la seguridad fronteriza
La constante necesidad de visión nocturna, adquisición de objetivos, alerta de misiles, operaciones no tripuladas y seguridad perimetral seguirá impulsando el desarrollo de la tecnología de detectores refrigerados y no refrigerados. Esta tecnología encuentra su aplicación en aquellas que priorizan características de rendimiento como la sensibilidad, el alcance, la velocidad de fotogramas, la robustez y la adquisición segura, en lugar de componentes de menor coste. La aviación comercial es otro factor que impulsa las actividades de inspección, ya que la demanda de pasajeros para 2025 aumentó un 5,3 %, y las aerolíneas aseguraron el uso continuo de sus flotas a pesar de la escasez de capacidad. Las implicaciones del mercado se caracterizan por largos procesos de cualificación, acuerdos de suministro a largo plazo y una alta demanda de soporte durante todo el ciclo de vida. Los proveedores de tecnologías MCT y de microbolómetros se verán favorecidos cuando los usuarios finales requieran temperaturas operativas más altas, píxeles más pequeños y un menor consumo de energía.
Ampliación de la integración de sensores en la industria automotriz y los edificios inteligentes
La industria automotriz está evaluando el uso de sensores infrarrojos para aplicaciones como visión nocturna, monitoreo del conductor, clasificación de ocupantes, detección de sobrecalentamiento y control de la temperatura del habitáculo. Los diseñadores de edificios utilizan tecnologías basadas en infrarrojos para la gestión de la ocupación, la detección de intrusiones, la protección contra incendios y el control eficiente de sistemas de climatización. Los nuevos mercados transforman la economía al redirigir la demanda de pequeños volúmenes de instrumentos independientes a grandes cantidades de módulos sensibles al costo. Para tener éxito en estos mercados se requiere encapsulado a nivel de oblea, bajo consumo de energía, integración con la seguridad funcional y rendimiento en entornos adversos con un amplio rango de temperatura de funcionamiento. Además, los fabricantes de sensores deben ofrecer algoritmos que detecten solo objetos relevantes sin transmitir imágenes personales. Los cambios en las normativas y los códigos de construcción brindan a la industria automotriz la oportunidad de combinar mayor seguridad y eficiencia energética mediante el uso de sensores infrarrojos.
Tendencias futuras del mercado de detectores infrarrojos
Fusión multiespectral con inteligencia de borde
Las tendencias del mercado de detectores infrarrojos se centrarán cada vez más en la combinación de datos SWIR, MWIR o LWIR con imágenes visibles, radar y sensores contextuales. Los procesadores de borde ejecutarán la calibración, la detección de objetivos, la clasificación de anomalías y la compresión cerca del detector, reduciendo la latencia y el ancho de banda. Esta arquitectura es especialmente relevante para vehículos autónomos, drones, sistemas perimetrales, robots industriales e instrumentos médicos portátiles. Los proveedores competirán en la optimización conjunta de detectores, sistemas de lectura, óptica y algoritmos, en lugar de en la capacidad de respuesta aislada. La adopción requerirá modelos explicables, datos de entrenamiento representativos, ciberseguridad y un rendimiento estable en diferentes condiciones climáticas y de temperatura. Las interfaces modulares y los diseños de referencia validados deberían acelerar la integración OEM, manteniendo al mismo tiempo la optimización específica de la aplicación.
Funcionamiento a temperaturas más elevadas y encapsulado a nivel de oblea.
Las hojas de ruta de los detectores priorizarán menores necesidades de refrigeración, píxeles más pequeños y procesos de encapsulado compatibles con la escala. La tecnología MCT de mayor temperatura de funcionamiento puede reducir el tamaño de los refrigeradores y el consumo de energía, mientras que el encapsulado al vacío a nivel de oblea puede mejorar el rendimiento de los microbolómetros y la consistencia de los módulos. Los fabricantes de InGaAs buscarán matrices más grandes, una respuesta espectral extendida y una menor corriente oscura para inspección y espectroscopia. Estos avances desplazan la diferenciación hacia el control de procesos, la automatización de la calibración y la integridad del encapsulado a largo plazo. Los fabricantes con una sólida epitaxia, integración de lectura y análisis de pruebas pueden mejorar el rendimiento y, al mismo tiempo, reducir los costos del sistema. Los clientes pueden esperar actualizaciones de productos más rápidas, pero los estándares de calificación en aplicaciones de defensa, automoción y medicina seguirán moderando la velocidad de adopción.
Oportunidades de mercado de detectores infrarrojos
Inspección SWIR para fabricación avanzada
Las previsiones del mercado de detectores infrarrojos indican una oportunidad de negocio para los proveedores de InGaAs en el empaquetado de semiconductores, el reciclaje, la clasificación de alimentos, la industria farmacéutica y la producción de baterías. La tecnología SWIR revela la humedad, la composición, los defectos subsuperficiales y las diferencias de materiales que las cámaras visibles podrían pasar por alto. Los proveedores pueden invertir en matrices de escaneo lineal, interfaces estandarizadas, calibración espectral y bibliotecas de aplicaciones adaptadas a las líneas de producción. Las alianzas con integradores de visión artificial y fabricantes de equipos pueden convertir el rendimiento del detector en resultados medibles en términos de rendimiento, productividad y reducción de residuos. El éxito comercial dependerá de la reducción del coste total del sistema y de la simplificación de la iluminación, la óptica y la interpretación de datos. Los proveedores que ofrecen kits de evaluación y conjuntos de datos de referencia pueden acortar los ciclos de prueba de concepto y establecer posiciones de diseño antes de que los clientes estandaricen las arquitecturas de inspección.
Capacidad de empaquetado y calibración de detectores localizados
Las políticas regionales de semiconductores y defensa generan oportunidades de inversión en empaquetado, calibración y ensamblaje de módulos, incluso cuando la fabricación completa del detector no resulta económicamente viable de inmediato. Las empresas pueden establecer líneas de empaquetado en salas blancas, capacidad de sellado al vacío, laboratorios de calibración radiométrica y pruebas de fiabilidad cerca de clientes de alto crecimiento. Este enfoque reduce el riesgo logístico, cumple con los requisitos de contenido nacional y permite la personalización específica para cada aplicación sin duplicar la infraestructura de epitaxia. Las empresas conjuntas con universidades, fundiciones y proveedores de óptica pueden desarrollar conocimientos técnicos avanzados al tiempo que se comparten los requisitos de capital. Los inversores deben priorizar los procesos que dan servicio a múltiples familias de detectores y evaluar la exposición al control de exportaciones con antelación. Un ecosistema local de módulos escalable puede mejorar los plazos de entrega, facilitar el mantenimiento y crear relaciones sólidas con los clientes en torno a los datos de cualificación y el servicio durante todo el ciclo de vida.
Novedades recientes
- Septiembre de 2025: Murata Manufacturing ha lanzado el IRS-D200ST00R1, un nuevo sensor infrarrojo piroeléctrico SMD de salida digital diseñado para aplicaciones de bajo consumo. El sensor ya se encuentra en producción en masa y está dirigido a dispositivos que requieren una detección fiable del movimiento humano con una batería de capacidad limitada. Este nuevo sensor se ha desarrollado en respuesta al creciente uso de la tecnología IoT en hogares y edificios inteligentes, donde la detección de movimiento se utiliza cada vez más para mejorar la comodidad, la seguridad y la eficiencia energética.
- Marzo de 2026: Fujitsu ha anunciado el desarrollo de un nuevo sensor infrarrojo de alta sensibilidad y resolución, diseñado para mejorar las capacidades de monitorización en defensa, prevención de desastres y aplicaciones medioambientales. La compañía afirma que esta tecnología es el primer sensor infrarrojo de superred tipo II (T2SL) de doble banda del mundo con más de un millón de píxeles. El nuevo sensor puede detectar simultáneamente radiación infrarroja de onda media (MWIR) y de onda larga (LWIR).
- Agosto de 2026: Comelit-PAC ha presentado una nueva gama de detectores de humo de haz lineal diseñados para proporcionar una detección de incendios fiable en entornos amplios, abiertos y con techos altos. Los nuevos sistemas están dirigidos a almacenes, instalaciones industriales, atrios, polideportivos y otros espacios donde la instalación eficaz de detectores de humo puntuales convencionales puede resultar complicada. Los detectores utilizan tecnología de haz infrarrojo reflectante para monitorizar grandes áreas en busca de humo a distancias de hasta 120 metros.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -