
Markt für Infrarot Detektor: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Infrarotdetektoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Wellenlänge (kurzwelliges Infrarot, mittelwelliges Infrarot, langwelliges Infrarot); Typ (Quecksilber-Cadmium-Tellurid (MCT), pyroelektrisch, Mikrobolometer, Indium-Gallium-Arsenid (InGaAs), Sonstige); Branche (Automobilindustrie, Luft- und Raumfahrt, Halbleiter und Elektronik, Medizin, Wohn- und Gewerbebereich, Sonstige) und Region (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004807
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 16, 2026


Marktgröße 2025
771,31 Mio. US$
Basisjahrwert
Prognose für 2034
1.672,89 Mio. US$
Prognose bis 2034
CAGR 2026-2034
8,98 %
Wachstumsrate
Adressierbarer Markt
10.935,97 Mio. US-Dollar
(2026–2034)
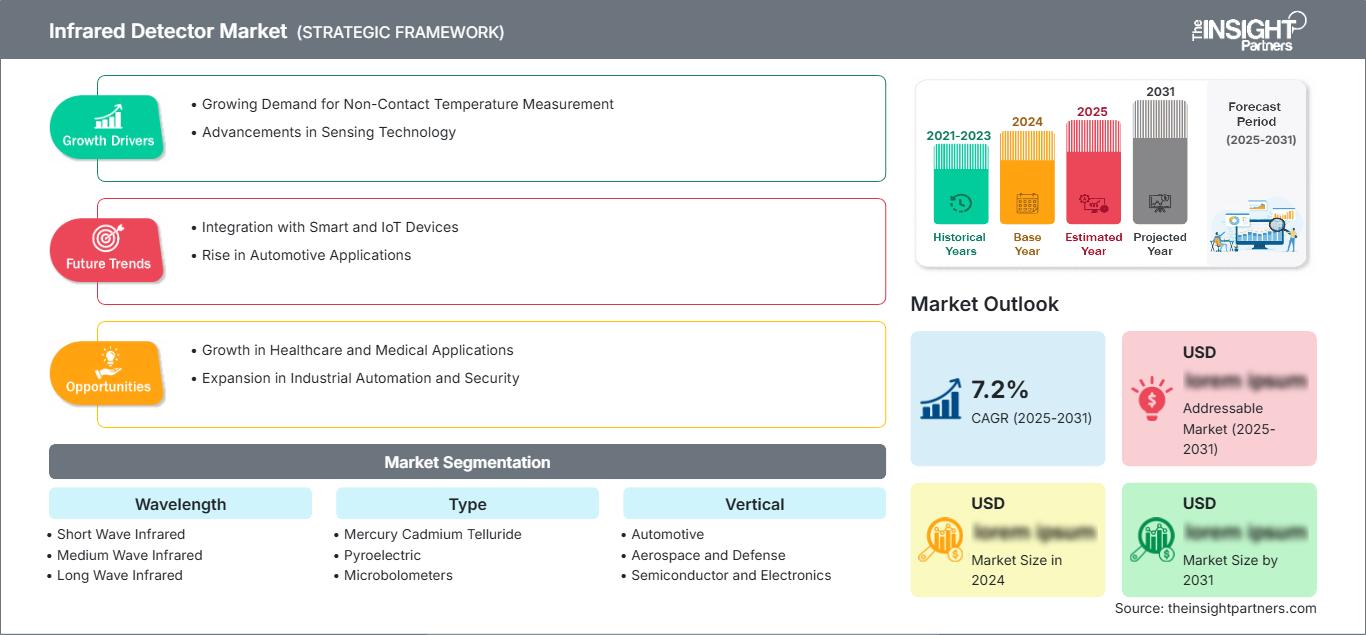
Der Markt für Infrarotdetektoren wurde 2025 auf 771,31 Millionen US-Dollar geschätzt und soll bis 2034 auf 1.672,89 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,98 % im Zeitraum 2026–2034 entspricht. Diese Prognose spiegelt die zunehmende strategische Bedeutung der Infrarotsensorik in Bereichen wie Wärmebildgebung, Spektroskopie, Bildverarbeitung, Medizintechnik, Fahrzeugsicherheit sowie Luft- und Raumfahrt und Verteidigung wider, die eine zuverlässige Detektion jenseits des sichtbaren Spektrums erfordern.
In Nordamerika wird der Markt für Infrarotdetektoren bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–8,9 % wachsen. Die Modernisierung der Verteidigungsindustrie, die Halbleiterinspektion und der zunehmende Einsatz von Wärmesensoren in Fahrzeugen und Gebäuden stützen die Nachfrage. Käufer bevorzugen vermehrt Detektoren mit kleineren Pixeln und geringerem Stromverbrauch, die eine höhere Empfindlichkeit mit einfacherer Integration kombinieren. Gleichzeitig stärken Anreize für die heimische Fertigung und Anforderungen an sichere Beschaffung die regionalen Investitionen in photonische Komponenten und Bildgebungssysteme.
Marktanalyse und Einblicke für Infrarotdetektoren
- Nordamerika: Hielt 2025 einen Marktanteil von 36–40 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–8,9 % wachsen, unterstützt durch die Beschaffung im Verteidigungsbereich, die Halbleiterinspektion, die Automobilsensorik und die etablierte Photonikfertigung.
- USA: Machten 2025 79–83 % des nordamerikanischen Umsatzes aus und werden bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,0 % prognostiziert, was die Nachfrage in den Bereichen Verteidigung, Luft- und Raumfahrt, Industrie und autonome Systeme widerspiegelt.
- Europa: Im Jahr 2025 lag der Anteil bei 25–29 % und wird für den Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,6 % prognostiziert. Angeführt wird Europa von Deutschland, Frankreich, Großbritannien, Italien und Spanien durch Investitionen in die Automobil-, Verteidigungs- und Industriebranche.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 24–28 % und wird für den Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,3 % prognostiziert, wobei China, Japan, Südkorea und Indien die Nachfrage nach Elektronik, Überwachungstechnik und Fertigung antreiben.
- Größtes Segment: Langwelliges Infrarot hielt 2025 einen Marktanteil von 42–46 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,4–9,0 % wachsen, da ungekühlte Wärmebildkameras immer verbreiteter werden.
- Wachstumsstarkes Segment: Indiumgalliumarsenid hielt 2025 einen Marktanteil von 15–18 % und wird bis 2034 voraussichtlich ein durchschnittliches jährliches Wachstum von 10,4–11,2 % verzeichnen, was auf die SWIR-Inspektion und -Spektroskopie zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Excelitas Technologies Corp., Teledyne FLIR LLC, Hamamatsu Photonics KK, InfraTec GmbH, Lynred USA Inc., Murata Manufacturing Co., Ltd., Melexis NV, Nippon Ceramic Co., Ltd., OMRON Corporation und VIGO Photonics SA
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Infrarotsensorik hat sich von großen, kryogen gekühlten Geräten hin zu kleinen, ungekühlten Arrays, Wafer-Level-Packaging und anwendungsspezifischen Modulen entwickelt. Kosteneinsparungen bei Mikrobolometern ermöglichten thermische Sensoranwendungen, während die verbesserte Leistung von MCT und InGaAs empfindliche Spektroskopie und Halbleiteranwendungen ermöglichte. Die zunehmende Fertigung erfordert den Einsatz von mehr Verbindungshalbleitern, die Gewährleistung der Pixeluniformität, integrierte Ausleseschaltungen, Vakuumverpackung und kalibrierte optische Elemente. Diese Technologietrends führen dazu, dass sich der Markt für Infrarotdetektoren an die skalierbare Elektronikfertigung anpasst. Die Kontrolle der Ausbeute, Spezialmaterialien und die Steuerung der Lieferkette für den Export stellen jedoch zentrale Herausforderungen für die Fertigung dar.
Produktionszentren im asiatisch-pazifischen Raum, europäische Automobilinitiativen und Bauprogramme im Nahen Osten zählen zu den Regionen, in denen der Kundenstamm wachsen könnte. Investitionen werden sich auf Fokalebenenarrays mit kleinerem Pixelabstand, multispektrale Fusion und energieeffiziente Edge-Computing-Verfahren konzentrieren. Staatliche Unterstützung in Form von Halbleiterpolitik, Maßnahmen zur Stärkung der Verteidigungsfähigkeit, energieeffizienten Gebäuden und Verkehrssicherheitsrichtlinien wird Investitionen fördern. Anbieter, die Detektormaterialien, Verpackungsausbeuten und Referenzdesigns optimieren, werden von der steigenden Nachfrage profitieren.
Berichtsumfang zum Markt für Infrarotdetektoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 771,31 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.672,89 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,98 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Infrarotdetektoren
Die Entwicklung des Marktes für Infrarotdetektoren wird durch den ständigen Bedarf an wetterunabhängiger Überwachung, vorausschauender Wartung, berührungsloser Thermometrie und maschinellem Sehen mit nicht sichtbarem Licht angetrieben. Die Wertschöpfungskette umfasst Unternehmen, die mit Spezialsubstraten und Epitaxiematerialien arbeiten, Detektorhersteller, Schaltungsentwickler, Verpackungsexperten, Optikunternehmen, Kamerahersteller, Softwarefirmen und Hersteller von Endsystemen.
Eine technologisch ausgerichtete Lieferkette wird durch die Notwendigkeit sichergestellt, die Zusammensetzung in MCT-Systemen zu regulieren, die Waferqualität von InGaAs zu kontrollieren, Vakuumverpackungen durchzuführen und Detektoren auf Pixelebene zu kalibrieren. Duale Lieferantenbeziehungen, Produkte mit langem Lebenszyklus und exportorientierte Lieferketten sind wachsende Kundenanforderungen. Der erwartete Anstieg der Halbleiterumsätze um 26,2 % bis 2025 erhöht den Inspektionsbedarf; Detektorhersteller müssen Foundries und Personalmanagement optimieren.
Laut dem Bericht zum Markt für Infrarotdetektoren ist die Wettbewerbslandschaft aufgrund der physikalischen Eigenschaften der Infrarotdetektoren und ihres Integrationsgrades fragmentiert. Excelitas Technologies Corp., Hamamatsu Photonics KK und VIGO Photonics SA sind im Bereich der photonischen Detektoren tätig, während Teledyne FLIR LLC und Lynred USA Inc. sowohl thermische Kerne als auch Bildgebungsplattformen anbieten. Unternehmen wie Murata Manufacturing Co., Ltd., Melexis NV, Nippon Ceramic Co., Ltd. und OMRON Corporation konzentrieren sich auf skalierbare Sensorlösungen.
Wettbewerbsvorteile werden durch Investitionen in kleinere Pixelabstände, höhere Betriebstemperaturen gekühlter Detektoren, hermetische Wafer-Level-Gehäuse und integrierte Bildverarbeitung erzielt. Die InfraTec GmbH hebt sich durch ihre Messlösungen von Wettbewerbern ab, während Plattformanbieter strategisch mit kalibrierten Modulen und Anwendungssoftware positioniert sind. Darüber hinaus werden strategische Wettbewerbsvorteile durch Detektorausbeute, Exportlizenzen, Kundenqualifizierung und die Entwicklung von Komponenten zu Subsystemen erzielt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Infrarotdetektoren: Strategische Einblicke
Regionale Einblicke
Markt für Infrarotdetektoren in Nordamerika
Nordamerika hielt 2025 einen prognostizierten Marktanteil von 36–40 % am Markt für Infrarotdetektoren und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–8,9 % wachsen. Die anhaltende Nachfrage wird durch Modernisierung der Verteidigung, Grenzüberwachung, Brandbekämpfung, vorausschauende Wartung und Halbleiterinspektionen angetrieben. Die Region profitiert von ihrer hochentwickelten Technologiebasis für Fokalebenenarrays, führenden Luft- und Raumfahrtunternehmen, Anbietern optischer Komponenten und Systemintegratoren, die die Anforderungen in den Bereichen Qualifizierung, Cybersicherheit und Exportkontrolle erfüllen können.
Weitere Wachstumsperspektiven bieten sich im Bereich der automobilen Nachtsicht- und Insassenerkennung, während in der Logistikzentrumsautomatisierung und intelligenten Gebäudesteuerung energieeffiziente Wärmebildkameras zum Einsatz kommen. Förderprogramme für die Halbleiterproduktion stimulieren die lokale Fertigung; allerdings ist der Anwendungsbereich von Halbleiterfabriken begrenzter. Neben dem Preis des Sensors selbst berücksichtigen Verbraucher Faktoren wie Rauschverhalten, Betriebstemperatur, Pixelgröße, Kalibriergenauigkeit und den Gesamtstromverbrauch des Moduls.
US-Markt für Infrarotdetektoren
Die USA repräsentierten 2025 schätzungsweise 79–83 % des nordamerikanischen Umsatzes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,0 % wachsen. Luftfahrt, Raketenwarnung, unbemannte Systeme, industrielle Thermografie, Weltraumnutzlasten und die Produktion fortschrittlicher Halbleiter bieten einen breit gefächerten Nachfragemarkt. Die IATA prognostizierte für 2025 einen Anstieg der Passagiernachfrage um 5,3 %, was die Flugzeugnutzung und -wartung ankurbeln wird, da Infrarotinspektionen thermische Defekte erkennen können.
Excelitas Technologies Corp., Teledyne FLIR LLC, Hamamatsu Photonics KK und Lynred USA Inc. sind entweder kommerziell oder durch Fertigung für OEM-Programme präsent. Der Trend geht hin zu kleinen, ungekühlten Kernen, erweiterter SWIR-Empfindlichkeit und integrierter Analytik für Perimetersicherheit, Wartung und autonome Betriebsabläufe. Bundesaufträge und Anforderungen an den Inlandsanteil können lokale Anbieter begünstigen, Exportbestimmungen hingegen die Marktchancen einschränken. Endanwender bevorzugen anpassbare Module, die die Integrationszeit verkürzen, ohne Kompromisse bei missionsspezifischer Kalibrierung und Optik einzugehen.
Europäischer Markt für Infrarotdetektoren
Europa erreichte 2025 einen prognostizierten Marktanteil von 25–29 % und wird voraussichtlich bis 2034 ein jährliches Wachstum von 8,0–8,6 % verzeichnen. Deutschland ist führend in den Bereichen Automobilsensorik, Industrieautomation, Gebäudediagnostik und Halbleiteranlagen. Es verfügt über eine Entwicklungsplattform, die Mikrobolometer, pyroelektrische Sensoren, Präzisionsoptiken und kalibrierte Wärmebildsysteme ermöglicht. Strengere Sicherheitsstandards für Fahrzeuge und höhere Energieeffizienzstandards begünstigen die Integration dieser Technologien in größere Produktionsvolumina.
Das Vereinigte Königreich leistet Beiträge in den Bereichen Luft- und Raumfahrt, Verteidigung, Forschungsinstrumente und Brandschutz. Frankreich ist in der Detektorfertigung, der Verteidigungselektronik, der Raumfahrt und der industriellen Bildgebung tätig und spielt damit eine strategisch wichtige Rolle in der gekühlten und ungekühlten Infrarottechnologie. Italien und Spanien tragen zu den Sektoren Luft- und Raumfahrt, Sicherheit, Automobilindustrie, Inspektion erneuerbarer Energien und Gewerbebauten bei.
Regionale Beschaffung legt zunehmend Wert auf Souveränität, Exportstabilität und Umweltverträglichkeit. Anbieter, die Kalibrierung, Anwendungsentwicklung und langfristigen Service lokal anbieten können, sind gut positioniert, um Projekte zur Modernisierung der Verteidigung und zur Dekarbonisierung der Industrie zu gewinnen.
APAC-Markt für Infrarotdetektoren
Der asiatisch-pazifische Raum hielt 2025 einen prognostizierten Marktanteil von 24–28 % und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,3 % wachsen. China ist führend in der Elektronikproduktion, der Überwachung, der Elektromobilität und der Inspektionstechnik. Japan liefert Detektormaterialien und Präzisionssensorik, während Südkorea Halbleiterinspektion und militärische Anwendungen anbietet.
Indien erweitert die Anwendung durch Initiativen in den Bereichen Luft- und Raumfahrt, Grenzsicherheit, Elektronik und intelligente Infrastruktur, während Australien den Bedarf in den Bereichen Bergbau, Brandbekämpfung und Anlagenüberwachung deckt. Lokalisierungspolitik in der Halbleiterindustrie, Automatisierung in Fabriken und Militärbudgets fördern das Wachstum trotz Exportbeschränkungen, fehlender Kalibriereinrichtungen und mangelnder Produktionsstätten für Verbindungshalbleiter.
Markt für Infrarotdetektoren im Nahen Osten und Afrika
Die Region soll laut Prognosen bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,4 % wachsen. Saudi-Arabien ist führend in den Bereichen Verteidigung, Öl und Gas, Smart Cities und industrielle Diversifizierung. Die VAE kombinieren Grenzsicherheit, Luftfahrt, Energieversorgung und hochwertige Gebäudeautomation mit fortschrittlichen Anforderungen an die Bildgebung.
Südafrika trägt zur Nachfrage in den Bereichen Bergbau, Energieversorgung, Sicherheit und Waldbrandüberwachung bei, während der Rest des Nahen Ostens und Afrika weiterhin projektorientiert agiert. Die Energieinfrastruktur bietet Möglichkeiten zur Leckageerkennung und vorausschauenden Wartung, deren Einführung jedoch von der Beschaffungsfinanzierung, lokalen Integrationskompetenzen, Importkontrollen und der Serviceabdeckung für kalibrierte Systeme abhängt.
Segmentierungsanalyse
Wellenlänge
Die Nachfrage nach Wellenlängen wird im Zeitraum 2026–2034 voraussichtlich um 8,7–9,3 % jährlich steigen, da Systementwickler atmosphärische Transmission, Zieltemperatur, Optik und Detektormaterialien an die jeweiligen Missionsanforderungen anpassen. Der Markt für Infrarotdetektoren umfasst die SWIR-Inspektion mit reflektiertem Licht, MWIR-Messungen bei hohen Temperaturen und die LWIR-Wärmebildgebung. Multibandarchitekturen gewinnen zunehmend an Bedeutung, wenn eine höhere Systemkomplexität durch Klassifizierungsgenauigkeit und Betrieb unter wechselnden Wetterbedingungen erforderlich ist.
- Kurzwellige Infrarotstrahlung (SWIR) unterstützt die Halbleiterinspektion, Feuchtigkeitsanalyse, Sortierung, Spektroskopie und Bildgebung bei schwachem Licht und profitiert von einer dem sichtbaren Bereich ähnlichen Bildqualität sowie der Kompatibilität mit InGaAs-Detektorarrays.
- Mittelwelliger Infrarotbereich (MWIR) bleibt von strategischer Bedeutung für die Überwachung großer Entfernungen, die Raketenwarnung, die Gasdetektion und die Hochtemperaturmessung, wo gekühlte photonische Detektoren für Empfindlichkeit und schnelle Reaktionszeiten sorgen.
- Langwellige Infrarotstrahlung: LWIR hielt im Jahr 2025 einen Marktanteil von 42–46 %, unterstützt durch ungekühlte Wärmebildkameras, die in den Bereichen Sicherheit, Brandbekämpfung, Gebäude, Automobilsysteme und industrielle Instandhaltung eingesetzt werden.
Typ
Der Umsatz mit diesem Technologietyp wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,6 % steigen. Die Auswahl hängt von Empfindlichkeit, spektralem Ansprechverhalten, Kühlbedarf, Ansprechgeschwindigkeit, Pixelskalierbarkeit, Stromverbrauch und Kosten ab. Mikrobolometer ermöglichen die volumetrische Wärmebildgebung, MCT unterstützt anspruchsvolle Mehrband-Leistung, pyroelektrische Bauelemente dienen der Bewegungs- und Gaserkennung, und InGaAs findet Anwendung in der SWIR-Bildverarbeitung und -Spektroskopie.
- Quecksilber-Cadmium-Tellurid: MCT bietet eine abstimmbare spektrale Antwort und eine hohe Empfindlichkeit für Verteidigungs-, Raumfahrt-, wissenschaftliche und Gasanalysesysteme, allerdings begrenzen Kühlung, Materialhomogenität und Herstellungsausbeute die Kosten.
- Pyroelektrisch: Pyroelektrische Detektoren dienen der Bewegungserkennung, Flammenerkennung, nichtdispersiven Infrarot-Gasanalyse und Spektroskopie und bieten einen Betrieb bei Raumtemperatur, geringen Stromverbrauch und eine zuverlässige Reaktion auf modulierte Strahlung.
- Mikrobolometer: Mikrobolometer bilden die Grundlage für die ungekühlte Wärmebildgebung mit hohem Durchsatz, da sie die kryogene Kühlung überflüssig machen und so kompakte Kameras für Anwendungen in den Bereichen Gebäude, Sicherheit, Brandbekämpfung, industrielle Inspektion und Automobil ermöglichen.
- Indiumgalliumarsenid ( InGaAs) wird im Jahr 2025 einen Marktanteil von 15–18 % erreichen und ermöglicht eine schnelle und empfindliche SWIR-Detektion für die Halbleiterinspektion, Spektroskopie, Laserüberwachung, das Recycling und die Sortierung in der Landwirtschaft.
Vertikal
Die vertikale Nachfrage wird im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 % prognostiziert, was die unterschiedlichen Leistungs- und Qualifikationsanforderungen widerspiegelt. In der Luft- und Raumfahrt sowie im Verteidigungsbereich stehen Reichweite, Empfindlichkeit und Robustheit im Vordergrund; Halbleiterhersteller legen Wert auf Gleichmäßigkeit und geringe Fehlerkontrastierung; Automobilhersteller benötigen kompakte, qualifizierte Komponenten; Medizintechnik erfordert Wiederholgenauigkeit; und Gebäudehersteller bevorzugen kostengünstige Sensoren für Anwesenheits-, Sicherheits- und Energiemanagement.
- Automobilindustrie: Nachtsicht, Fahrerüberwachung, Insassenerkennung, Batterie-Wärmemanagement und Fußgängererkennung schaffen eine skalierbare Nachfrage, allerdings erfordern Qualifizierungszyklen und Kostenziele hochintegrierte, energiesparende Designs.
- Luft- und Raumfahrt sowie Verteidigung: Überwachung, Zielerfassung, Raketenwarnung, Navigation und Weltraumnutzlasten sorgen für eine hohe Nachfrage nach Premium-Detektoren, bei denen Empfindlichkeit, Robustheit, Reichweite und sichere Versorgung wichtiger sind als die Stückkosten.
- Halbleiter und Elektronik: SWIR-Inspektion, thermische Waferkartierung, Laserüberwachung und Elektroniktests gewinnen an strategischer Bedeutung, da fortschrittliche Gehäusetechnologien und kleinere Geometrien die Anforderungen an die Fehlererkennung erhöhen.
- Medizin: Infrarotdetektoren ermöglichen Thermografie, Spektroskopie, Patientenüberwachung, diagnostische Instrumente und Laboranalysen. Ihre Anwendung wird durch Kalibrierung, klinische Evidenz, behördliche Zulassung und Workflow-Integration geregelt.
- Wohn- und Gewerbeimmobilien: Anwesenheitserkennung, Einbruchserkennung, HLK-Steuerung, Brandschutz, Elektroinspektion und Gebäudediagnostik begünstigen eine breite Nachfrage nach kostengünstigen pyroelektrischen und ungekühlten thermischen Geräten.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Automobil |
Medium |
Nachtsichtgerät |
Skalierung |
|
Luft- und Raumfahrt sowie Verteidigung |
Hoch |
Multispektrale ISR |
Reifen |
|
Halbleiter und Elektronik |
Hoch |
Waferinspektion |
Skalierung |
|
Medizinisch |
Medium |
Thermische Diagnostik |
Aufkommen |
|
Wohn- und Gewerbeimmobilien |
Medium |
Intelligente Belegungsplanung |
Skalierung |
|
Andere |
Niedrig |
Spezialsensorik |
Aufkommen |
Marktwachstumstreiber und Wirkungsanalyse für Infrarotdetektoren
Ausweitung der Wärmebildtechnik auf industrielle Arbeitsabläufe
Infrarotsensorik wird zunehmend in der Fertigungsindustrie, bei Energieversorgern, Rechenzentren, Raffinerien und anderen Industrieanlagen eingesetzt, um Überhitzung, Isolationsfehler, Reibung und Prozessabweichungen ohne Betriebsunterbrechung zu erkennen. Der Verkauf von Kameras generiert weitere wirtschaftliche Vorteile, da jedes System auf Detektorchips basiert, die kalibriert werden müssen, sowie auf Linsen, Verarbeitungskomponenten, Software und Wartungsdienstleistungen. Ein Schlüsselfaktor hierfür ist die steigende Halbleiterproduktion: Der weltweite Halbleiterumsatz erreichte 2025 795,6 Milliarden US-Dollar, was einem Anstieg von 26,2 % gegenüber dem Vorjahr entspricht und die wachsende Nachfrage nach Inspektionen deckt. Da Anlagenbetreiber zunehmend auf zustandsorientierte statt planmäßige Wartung setzen, müssen Detektoren Stabilität und Konnektivität aufweisen.
Modernisierung der Bereiche Verteidigung, Luft- und Raumfahrt sowie Grenzsicherheit
Der ständige Bedarf an Nachtsicht, Zielerfassung, Raketenwarnung, unbemannten Systemen und Perimetersicherheit treibt die Entwicklung gekühlter und ungekühlter Detektortechnologien weiter voran. Diese Technologien finden Anwendung in Bereichen, in denen Leistungsmerkmale wie Empfindlichkeit, Reichweite, Bildrate, Robustheit und sichere Beschaffung wichtiger sind als kostengünstige Komponenten. Auch die kommerzielle Luftfahrt ist ein wichtiger Faktor für die zunehmenden Inspektionsaktivitäten, da die Nachfrage aufgrund des prognostizierten Passagierwachstums von 5,3 % bis 2025 steigt und die Fluggesellschaften trotz Kapazitätsengpässen die Auslastung ihrer Flotten sicherstellen. Die Marktentwicklung ist durch langwierige Qualifizierungsprozesse, langfristige Lieferverträge und einen hohen Bedarf an Lifecycle-Support gekennzeichnet. Anbieter von MCT- und Mikrobolometertechnologien werden bevorzugt, wenn Endnutzer höhere Betriebstemperaturen, kleinere Pixel und einen geringeren Stromverbrauch wünschen.
Skalierung der Sensorintegration in der Automobilindustrie und in intelligenten Gebäuden
Die Automobilindustrie prüft den Einsatz von Infrarotsensoren für Anwendungen wie Nachtsicht, Fahrerüberwachung, Insassenklassifizierung, Erkennung von thermischem Durchgehen und Klimatisierung. Gebäudeplaner nutzen Infrarottechnologien für die Anwesenheitskontrolle, Einbruchserkennung, den Brandschutz und die energieeffiziente Steuerung von Heizungs-, Lüftungs- und Klimaanlagen. Neue Märkte verändern die Wirtschaftlichkeit, indem sie die Nachfrage von kleinen Stückzahlen einzelner Geräte auf große Mengen kostensensibler Module verlagern. Erfolg in diesen Märkten erfordert Wafer-Level-Packaging, geringen Stromverbrauch, Integration mit funktionaler Sicherheit und Leistungsfähigkeit in rauen Umgebungen mit einem breiten Betriebstemperaturbereich. Darüber hinaus müssen Sensorhersteller Algorithmen entwickeln, die nur relevante Objekte erkennen, ohne persönliche Bilder zu übertragen. Geänderte Vorschriften und Bauordnungen bieten der Automobilindustrie die Möglichkeit, durch den Einsatz von Infrarotsensoren mehr Sicherheit und Energieeffizienz zu kombinieren.
Markt für Infrarotdetektoren: Zukunftstrends
Multispektrale Fusion mit Edge Intelligence
Die Trends im Markt für Infrarotdetektoren werden sich zunehmend auf die Kombination von SWIR-, MWIR- oder LWIR-Daten mit sichtbarer Bildgebung, Radar und kontextbezogenen Sensoren konzentrieren. Edge-Prozessoren führen Kalibrierung, Zielerkennung, Anomalieklassifizierung und Komprimierung nahe am Detektor durch und reduzieren so Latenz und Bandbreite. Diese Architektur ist besonders relevant für autonome Fahrzeuge, Drohnen, Perimeterüberwachungssysteme, Industrieroboter und tragbare medizinische Geräte. Anbieter werden im Wettbewerb eher auf gemeinsam optimierte Detektoren, Auslesesysteme, Optiken und Algorithmen setzen als auf isolierte Empfindlichkeit. Die Akzeptanz erfordert nachvollziehbare Modelle, repräsentative Trainingsdaten, Cybersicherheit und stabile Leistung bei unterschiedlichen Wetterbedingungen und Temperaturen. Modulare Schnittstellen und validierte Referenzdesigns sollten die OEM-Integration beschleunigen und gleichzeitig anwendungsspezifische Anpassungen ermöglichen.
Betrieb bei höheren Temperaturen und Wafer-Level-Packaging
Die Roadmaps für Detektoren werden künftig geringere Kühlanforderungen, kleinere Pixel und skalierbare Gehäuseverfahren priorisieren. MCT-Verfahren mit höheren Betriebstemperaturen ermöglichen kleinere Kühler und einen geringeren Stromverbrauch, während Wafer-Level-Vakuumverpackung den Durchsatz von Mikrobolometern und die Modulkonsistenz verbessert. InGaAs-Hersteller werden größere Arrays, einen erweiterten Spektralbereich und einen geringeren Dunkelstrom für Inspektion und Spektroskopie anstreben. Diese Fortschritte verlagern die Differenzierung hin zu Prozesskontrolle, Kalibrierungsautomatisierung und langfristiger Gehäuseintegrität. Hersteller mit starker Epitaxie, Ausleseintegration und Testanalytik können die Ausbeute steigern und gleichzeitig niedrigere Systemkosten ermöglichen. Kunden können mit schnelleren Produktaktualisierungen rechnen, jedoch werden die Qualifizierungsstandards in den Bereichen Verteidigung, Automobil und Medizintechnik die Einführungsgeschwindigkeit weiterhin dämpfen.
Marktchancen für Infrarotdetektoren
SWIR-Inspektion für die fortgeschrittene Fertigung
Prognosen für den Markt für Infrarotdetektoren deuten auf vielversprechende Chancen für InGaAs-Anbieter in den Bereichen Halbleiterverpackung, Recycling, Lebensmittelsortierung, Pharmazie und Batterieproduktion hin. SWIR (Sweep-Sweep-Infrarot) deckt Feuchtigkeit, Zusammensetzung, Defekte unter der Oberfläche und Materialunterschiede auf, die mit sichtbaren Kameras möglicherweise nicht erfasst werden. Anbieter können in Zeilenabtast-Arrays, standardisierte Schnittstellen, spektrale Kalibrierung und auf Produktionslinien zugeschnittene Anwendungsbibliotheken investieren. Partnerschaften mit Systemintegratoren und Geräteherstellern im Bereich der Bildverarbeitung ermöglichen es, die Detektorleistung in messbare Ergebnisse hinsichtlich Ausbeute, Durchsatz und Abfallreduzierung umzuwandeln. Der kommerzielle Erfolg hängt von der Senkung der Gesamtsystemkosten und der Vereinfachung von Beleuchtung, Optik und Datenauswertung ab. Anbieter, die Evaluierungskits und Referenzdatensätze bereitstellen, können die Proof-of-Concept-Zyklen verkürzen und Designpositionen festlegen, bevor Kunden Inspektionsarchitekturen standardisieren.
Lokale Detektorverpackungs- und Kalibrierkapazität
Regionale Halbleiter- und Verteidigungspolitiken schaffen Investitionsmöglichkeiten in den Bereichen Verpackung, Kalibrierung und Modulmontage, selbst wenn die vollständige Detektorfertigung nicht sofort wirtschaftlich ist. Unternehmen können Reinraum-Verpackungslinien, Vakuumversiegelungsanlagen, radiometrische Kalibrierlabore und Zuverlässigkeitsprüfungen in der Nähe wachstumsstarker Kunden einrichten. Dieser Ansatz reduziert das Logistikrisiko, unterstützt die Anforderungen an den Inlandsanteil und ermöglicht anwendungsspezifische Anpassungen ohne Duplikation der Epitaxie-Infrastruktur. Joint Ventures mit Universitäten, Foundries und Optikherstellern können technisches Know-how aufbauen und gleichzeitig den Kapitalbedarf teilen. Investoren sollten Prozesse priorisieren, die mehrere Detektorfamilien bedienen, und frühzeitig die Auswirkungen von Exportkontrollen bewerten. Ein skalierbares lokales Modul-Ökosystem kann Lieferzeiten verkürzen, die Wartung unterstützen und stabile Kundenbeziehungen im Bereich Qualifizierungsdaten und Lifecycle-Service aufbauen.
Aktuelle Entwicklungen
- September 2025: Murata Manufacturing hat den IRS-D200ST00R1 auf den Markt gebracht, einen neuen SMD-pyroelektrischen Infrarotsensor mit digitalem Ausgang für Anwendungen mit geringem Stromverbrauch. Der Sensor wird bereits in Serie gefertigt und ist für Geräte konzipiert, die eine zuverlässige Bewegungserkennung bei begrenzter Batterieleistung erfordern. Die Entwicklung des neuen Sensors erfolgte als Reaktion auf den zunehmenden Einsatz von IoT-Technologie in Smart Homes und Gebäuden, wo Bewegungserkennung immer häufiger zur Verbesserung von Komfort, Sicherheit und Energieeffizienz genutzt wird.
- März 2026: Fujitsu hat die Entwicklung eines neuen, hochempfindlichen und hochauflösenden Infrarotsensors angekündigt, der die Überwachungsmöglichkeiten in den Bereichen Verteidigung, Katastrophenschutz und Umweltschutz verbessern soll. Laut Unternehmen handelt es sich um den weltweit ersten Dualband-Infrarotsensor vom Typ II mit Supergitterstruktur (T2SL) und mehr als einer Million Pixeln. Der neue Sensor kann gleichzeitig mittelwellige Infrarotstrahlung (MWIR) und langwellige Infrarotstrahlung (LWIR) erfassen.
- August 2026: Comelit-PAC hat eine neue Reihe von linearen Rauchmeldern vorgestellt, die für die zuverlässige Branderkennung in großen, offenen Räumen mit hohen Decken entwickelt wurden. Die neuen Systeme eignen sich für Lagerhallen, Industrieanlagen, Atrien, Sporthallen und andere Bereiche, in denen herkömmliche Punktrauchmelder nur schwer effektiv eingesetzt werden können. Die Melder nutzen reflektierende Infrarot-Strahltechnologie, um große Bereiche auf Rauch in Entfernungen von bis zu 120 Metern zu überwachen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -