
Marché des détecteurs infrarouges : taille, part de marché et prévisions 2034
Taille et prévisions du marché des détecteurs infrarouges (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par longueur d’onde (infrarouge à ondes courtes, infrarouge à ondes moyennes, infrarouge à ondes longues) ; Type (tellure de mercure-cadmium (MCT), pyroélectrique, microbolomètres, arséniure d’indium-gallium (InGaAs), autres) ; Secteur vertical (automobile, aérospatiale et défense, semi-conducteurs et électronique, médical, résidentiel et commercial, autres) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00004807
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 16, 2026


Taille du marché en 2025
771,31 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 672,89 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,98 %
taux de croissance
Marché adressable
10 935,97 millions de dollars américains
(2026-2034)
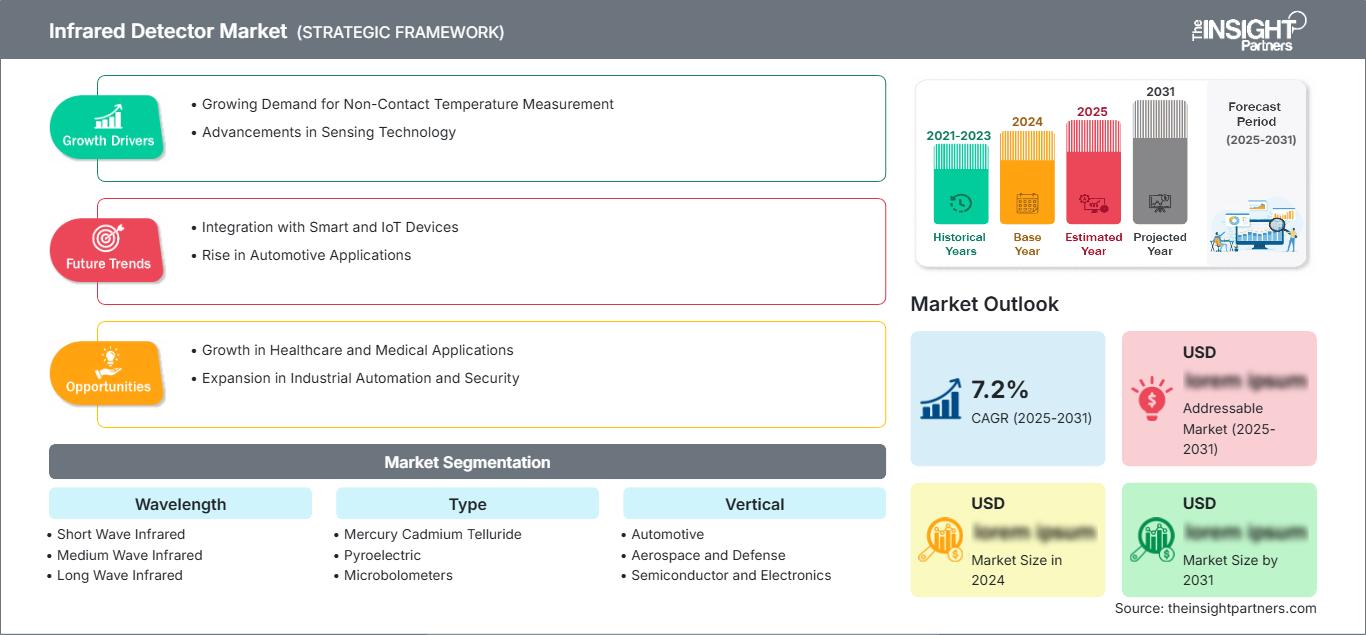
Le marché des détecteurs infrarouges était évalué à 771,31 millions de dollars américains en 2025 et devrait atteindre 1 672,89 millions de dollars américains d’ici 2034, avec un taux de croissance annuel composé (TCAC) de 8,98 % entre 2026 et 2034. Ces perspectives reflètent le rôle stratégique croissant de la détection infrarouge dans l’imagerie thermique, la spectroscopie, la vision industrielle, l’instrumentation médicale, la sécurité automobile et les plateformes aérospatiales et de défense nécessitant une détection fiable au-delà du spectre visible.
En Amérique du Nord, le marché des détecteurs infrarouges devrait connaître une croissance annuelle composée (TCAC) de 8,3 % à 8,9 % d'ici 2034. La modernisation de la défense, l'inspection des semi-conducteurs et le déploiement croissant de la détection thermique dans les véhicules et les bâtiments soutiennent la demande. Les acheteurs privilégient de plus en plus les détecteurs à pixels plus petits et à faible consommation d'énergie, qui allient une sensibilité accrue à une intégration simplifiée. Parallèlement, les incitations à la production locale et les exigences en matière d'approvisionnement sécurisé renforcent les investissements régionaux dans les composants photoniques et les sous-systèmes d'imagerie.
Analyse et perspectives du marché des détecteurs infrarouges
- Amérique du Nord : Détenait une part de marché de 36 à 40 % en 2025 et devrait croître à un TCAC de 8,3 à 8,9 % entre 2026 et 2034, soutenue par les achats de défense, l'inspection des semi-conducteurs, la détection automobile et la fabrication de produits photoniques établis.
- États-Unis : Ils représentaient 79 à 83 % des revenus nord-américains en 2025 et leur TCAC est estimé entre 8,4 et 9,0 % jusqu’en 2034, reflétant la demande dans les secteurs de la défense, de l’aérospatiale, de l’industrie et des systèmes autonomes.
- Europe : Elle représentait une part de 25 à 29 % en 2025 et devrait connaître un TCAC de 8,0 à 8,6 % entre 2026 et 2034, tirée par l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne grâce aux investissements dans les secteurs automobile, de la défense et industriel.
- Asie-Pacifique : Elle a capté une part de marché de 24 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 9,6 à 10,3 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l’Inde étant les principaux moteurs de la demande dans les secteurs de l’électronique, de la surveillance et de la fabrication.
- Segment le plus important : L’infrarouge à ondes longues détenait une part de marché de 42 à 46 % en 2025 et devrait connaître une croissance annuelle composée de 8,4 à 9,0 % jusqu’en 2034, à mesure que l’imagerie thermique non refroidie se développe.
- Segment à forte croissance : L'arséniure d'indium-gallium détenait une part de marché de 15 à 18 % en 2025 et devrait connaître un TCAC de 10,4 à 11,2 % jusqu'en 2034, grâce à l'inspection et à la spectroscopie SWIR.
- Principales entreprises analysées en détail : Excelitas Technologies Corp., Teledyne FLIR LLC, Hamamatsu Photonics KK, InfraTec GmbH, Lynred USA Inc., Murata Manufacturing Co., Ltd., Melexis NV, Nippon Ceramic Co., Ltd., OMRON Corporation et VIGO Photonics SA
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La détection infrarouge a évolué, passant de dispositifs cryogéniques de grande taille à des réseaux non refroidis de petite taille, à l'encapsulation au niveau de la plaquette et à des modules dédiés. La réduction des coûts grâce aux microbolomètres a permis le développement d'applications de détection thermique, tandis que les performances accrues des semi-conducteurs MCT et InGaAs ont rendu possibles la spectroscopie sensible et les applications dans le domaine des semi-conducteurs. L'augmentation de la production implique une utilisation plus importante de semi-conducteurs composés, une meilleure uniformité des pixels, des circuits intégrés de lecture, l'encapsulation sous vide et des éléments optiques calibrés. Ces tendances technologiques alignent le marché des détecteurs infrarouges sur la production électronique à grande échelle. Toutefois, la maîtrise du rendement, le choix de matériaux spéciaux et la gestion de la chaîne d'approvisionnement pour l'exportation constituent des défis majeurs pour la fabrication.
Les pôles de production de la région Asie-Pacifique, les initiatives automobiles européennes et les programmes de construction du Moyen-Orient figurent parmi les régions où la clientèle pourrait s'accroître. Les investissements se concentreront sur les matrices de plans focaux à pas réduit, la fusion multispectrale et le traitement en périphérie à faible consommation. Le soutien gouvernemental, notamment par le biais de politiques relatives aux semi-conducteurs, à la résilience de la défense, aux bâtiments à haute efficacité énergétique et à la sécurité routière, encouragera les investissements. Les fournisseurs qui gèrent les matériaux des détecteurs, les rendements d'encapsulation et les conceptions de référence bénéficieront de cette demande émergente.
Rapport sur le marché des détecteurs infrarouges
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 771,31 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 672,89 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 8,98% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des détecteurs infrarouges
Le développement du marché des détecteurs infrarouges est stimulé par les besoins constants en matière de surveillance tous temps, de maintenance prédictive, de thermométrie sans contact et de vision industrielle en lumière invisible. La chaîne de valeur comprend des entreprises travaillant avec des substrats spéciaux et des matériaux épitaxiaux, des fabricants de détecteurs, des concepteurs de circuits, des experts en conditionnement, des entreprises d'optique, des fabricants de caméras, des éditeurs de logiciels et des fabricants de systèmes finaux.
Un approvisionnement axé sur la technologie est garanti par la nécessité de maîtriser la composition du MCT, de contrôler la qualité des plaquettes d'InGaAs, de réaliser le conditionnement sous vide et de calibrer les détecteurs au niveau du pixel. La diversification des sources d'approvisionnement, les produits à long cycle de vie et un approvisionnement orienté vers l'exportation sont des exigences croissantes de la part des clients. L'augmentation de 26,2 % des ventes de semi-conducteurs prévue pour 2025 renforce les exigences en matière d'inspections ; les fabricants de détecteurs doivent gérer leurs fonderies et leurs effectifs.
Selon le marché des détecteurs infrarouges, le paysage concurrentiel est fragmenté en fonction de la physique des détecteurs et de leur niveau d'intégration. Excelitas Technologies Corp., Hamamatsu Photonics KK et VIGO Photonics SA opèrent dans le domaine des détecteurs photoniques, tandis que Teledyne FLIR LLC et Lynred USA Inc. proposent des solutions à la fois thermiques et d'imagerie. Des entreprises telles que Murata Manufacturing Co., Ltd., Melexis NV, Nippon Ceramic Co., Ltd. et OMRON Corporation se concentrent sur les solutions de détection évolutives.
L'entreprise acquiert un avantage concurrentiel grâce à des investissements dans des pas de pixels plus fins, des températures de fonctionnement plus élevées pour les détecteurs refroidis, un conditionnement hermétique au niveau de la plaquette et le traitement d'images embarqué. InfraTec GmbH se distingue de ses concurrents par ses solutions de mesure, tandis que les fournisseurs de plateformes bénéficient d'un positionnement stratégique en matière de modules calibrés et de logiciels d'application. De plus, le rendement des détecteurs, les licences d'exportation, les capacités de qualification client et le développement de composants jusqu'aux sous-systèmes constituent un avantage concurrentiel stratégique.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des détecteurs infrarouges : Perspectives stratégiques
Perspectives régionales
Marché des détecteurs infrarouges en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 36 et 40 % pour les détecteurs infrarouges en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,3 à 8,9 % entre 2026 et 2034. La modernisation de la défense, la surveillance des frontières, la lutte contre les incendies, la maintenance prédictive et les inspections de semi-conducteurs alimentent une demande soutenue. La région tire parti de son expertise en matière de réseaux de plans focaux, de ses principaux fournisseurs aérospatiaux, de ses fournisseurs de composants optiques et de ses sociétés d'intégration de systèmes capables de répondre aux exigences de qualification, de cybersécurité et de contrôle des exportations.
D'autres perspectives de croissance existent concernant les applications de vision nocturne automobile et de détection d'occupants, tandis que l'automatisation des centres logistiques et les solutions de contrôle intelligent des bâtiments utilisent des caméras thermiques basse consommation. Les incitations à la production de semi-conducteurs stimulent la fabrication locale ; cependant, les usines de semi-conducteurs composés ont un champ d'application plus limité. Outre le prix du capteur lui-même, les consommateurs prennent en compte des facteurs tels que le niveau de bruit, la température de fonctionnement, la taille des pixels, la précision de l'étalonnage et la consommation énergétique totale du module.
Marché américain des détecteurs infrarouges
Les États-Unis représentaient, selon les projections, entre 79 et 83 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 8,4 à 9 % jusqu'en 2034. L'aviation, l'alerte antimissile, les drones, la thermographie industrielle, les charges utiles spatiales et la production de semi-conducteurs de pointe constituent un marché diversifié. L'IATA a constaté une augmentation de 5,3 % de la demande de passagers en 2025, ce qui stimulera l'utilisation et la maintenance des aéronefs, notamment grâce aux inspections infrarouges permettant de détecter tout défaut thermique.
Excelitas Technologies Corp., Teledyne FLIR LLC, Hamamatsu Photonics KK et Lynred USA Inc. sont présentes sur le marché, que ce soit commercialement ou par le biais de la fabrication, afin de répondre aux besoins des programmes OEM. La tendance actuelle est à l'adoption de petits cœurs non refroidis, d'une sensibilité SWIR étendue et de l'analyse embarquée pour la sécurité périmétrique, la maintenance et les opérations autonomes. Les achats fédéraux et les exigences en matière de contenu national peuvent favoriser les fournisseurs locaux, mais les réglementations à l'exportation peuvent freiner les opportunités de marché. Les utilisateurs finaux privilégient les modules personnalisables, qui permettent de gagner du temps d'intégration sans compromettre l'étalonnage et l'optique spécifiques à la mission.
Marché européen des détecteurs infrarouges
L'Europe devrait représenter une part de marché de 25 à 29 % en 2025 et afficher un TCAC de 8,0 à 8,6 % jusqu'en 2034. L'Allemagne est un leader dans les domaines de la détection automobile, de l'automatisation industrielle, du diagnostic des bâtiments et des équipements pour semi-conducteurs. Elle dispose d'une plateforme d'ingénierie permettant la fabrication de microbolomètres, de capteurs pyroélectriques, d'optiques de précision et de systèmes d'imagerie thermique calibrés. Par ailleurs, le renforcement des normes de sécurité automobile et l'amélioration des exigences en matière d'efficacité énergétique favorisent l'intégration de ces technologies sur des plateformes de production à plus grande échelle.
Le Royaume-Uni contribue aux secteurs de l'aérospatiale, de la défense, des instruments de recherche et de la sécurité incendie. La France, quant à elle, est présente dans la fabrication de détecteurs, l'électronique de défense, le spatial et l'imagerie industrielle, ce qui lui confère une importance stratégique dans les technologies infrarouges, qu'elles soient refroidies ou non. L'Italie et l'Espagne contribuent aux secteurs de l'aérospatiale, de la sécurité, de l'automobile, du contrôle des énergies renouvelables et du bâtiment commercial.
Les achats régionaux mettent de plus en plus l'accent sur la souveraineté, la résilience à l'exportation et le respect des normes environnementales. Les fournisseurs capables de localiser l'étalonnage, l'ingénierie d'application et le service après-vente à long terme sont bien placés pour remporter les projets de modernisation de la défense et de décarbonation industrielle.
Marché des détecteurs infrarouges de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 24 et 28 % en 2025 et devrait connaître une croissance annuelle composée de 9,6 % à 10,3 % entre 2026 et 2034. La Chine domine la production électronique, la surveillance, les véhicules électriques et les inspections. Le Japon fournit des matériaux pour détecteurs et des systèmes de détection de précision, tandis que la Corée du Sud propose des services d'inspection des semi-conducteurs et des applications militaires.
L'Inde étend le champ d'application à travers des initiatives dans les secteurs de l'aérospatiale, de la sécurité des frontières, de l'électronique et des infrastructures intelligentes, tandis que l'Australie répond aux besoins en matière d'exploitation minière, de lutte contre les incendies et de surveillance des actifs. La politique de localisation dans le domaine des semi-conducteurs, l'automatisation des usines et les budgets militaires favorisent la croissance, malgré les restrictions à l'exportation, les installations d'étalonnage et le manque d'usines de semi-conducteurs composés.
Marché des détecteurs infrarouges au Moyen-Orient et en Afrique
La région devrait connaître une croissance annuelle composée de 8,7 % à 9,4 % d'ici 2034. L'Arabie saoudite est en tête grâce à ses programmes de défense, de pétrole et de gaz, de villes intelligentes et de diversification industrielle. Les Émirats arabes unis, quant à eux, associent sécurité des frontières, aviation, services publics et automatisation des bâtiments haut de gamme à des exigences élevées en matière d'imagerie.
L'Afrique du Sud contribue à la demande en matière d'exploitation minière, d'énergie, de sécurité et de surveillance des feux de forêt, tandis que le reste du Moyen-Orient et de l'Afrique reste axé sur les projets. Les infrastructures énergétiques offrent des possibilités de détection des fuites et de maintenance prédictive, mais leur adoption dépend du financement des acquisitions, des compétences locales en matière d'intégration, des contrôles des importations et de la couverture des services pour les systèmes étalonnés.
Analyse de segmentation
Longueur d'onde
La demande en longueurs d'onde devrait croître par an en moyenne de 8,7 % à 9,3 % entre 2026 et 2034, les concepteurs de systèmes adaptant la transmission atmosphérique, la température cible, l'optique et les matériaux des détecteurs aux exigences des missions. Le marché des détecteurs infrarouges couvre l'inspection par lumière réfléchie SWIR, la mesure MWIR à haute température et l'imagerie thermique LWIR à large bande. Les architectures multibandes gagnent en importance lorsque la précision de la classification et le fonctionnement dans des conditions météorologiques changeantes justifient une plus grande complexité du système.
- Infrarouge à ondes courtes : l’infrarouge à ondes courtes (SWIR) prend en charge l’inspection des semi-conducteurs, l’analyse de l’humidité, le tri, la spectroscopie et l’imagerie en faible luminosité, bénéficiant d’un niveau de détail d’image similaire à celui du visible et d’une compatibilité avec les réseaux de détecteurs InGaAs.
- Infrarouge à ondes moyennes : l’infrarouge à ondes moyennes (MWIR) demeure stratégiquement important pour la surveillance à longue portée, l’alerte antimissile, la détection de gaz et la mesure des hautes températures, où les détecteurs photoniques refroidis offrent sensibilité et rapidité de réponse.
- Infrarouge à ondes longues : l’infrarouge à ondes longues détenait une part de marché de 42 à 46 % en 2025, grâce aux caméras thermiques non refroidies utilisées dans la sécurité, la lutte contre les incendies, les bâtiments, les systèmes automobiles et la maintenance industrielle.
Taper
Les revenus liés à ce type de technologie devraient croître à un TCAC de 9,0 à 9,6 % jusqu'en 2034. Le choix de la technologie dépend de la sensibilité, de la réponse spectrale, des besoins en refroidissement, de la vitesse de réponse, de l'évolutivité du nombre de pixels, de la consommation d'énergie et du coût. Les microbolomètres sont utilisés pour l'imagerie thermique volumique, la technologie MCT pour les applications multibandes exigeantes, les dispositifs pyroélectriques pour la détection de mouvement et de gaz, et la technologie InGaAs pour la vision industrielle et la spectroscopie SWIR.
- Tellurure de mercure-cadmium : le MCT offre une réponse spectrale réglable et une haute sensibilité pour les systèmes de défense, spatiaux, scientifiques et d’analyse des gaz, bien que le refroidissement, l’uniformité du matériau et le rendement de fabrication limitent les coûts.
- Pyroélectriques : Les détecteurs pyroélectriques servent à la détection de mouvement, à la détection de flamme, à l’analyse des gaz infrarouges non dispersifs et à la spectroscopie, offrant un fonctionnement à température ambiante, une faible consommation d’énergie et une réponse fiable au rayonnement modulé.
- Microbolomètres : Les microbolomètres sont à la base de l’imagerie thermique non refroidie à grand volume car ils éliminent le refroidissement cryogénique, permettant ainsi la création de caméras compactes pour les bâtiments, la sécurité, la lutte contre les incendies, l’inspection industrielle et les applications automobiles.
- L'arséniure d'indium-gallium ( InGaAs) détenait une part de marché de 15 à 18 % en 2025 et permet une détection SWIR rapide et sensible pour l'inspection des semi-conducteurs, la spectroscopie, la surveillance laser, le recyclage et le tri agricole.
Verticale
La demande verticale devrait croître à un TCAC de 8,8 à 9,4 % entre 2026 et 2034, reflétant des exigences de performance et de qualification distinctes. Les secteurs de l'aérospatiale et de la défense privilégient la portée, la sensibilité et la robustesse ; les utilisateurs de semi-conducteurs mettent l'accent sur l'uniformité et le contraste des défauts ; les programmes automobiles exigent des composants compacts et qualifiés ; les systèmes médicaux requièrent la répétabilité ; et les bâtiments privilégient les capteurs à faible coût pour la détection d'occupation, la sécurité et la gestion de l'énergie.
- Automobile : La vision nocturne, la surveillance du conducteur, la détection des occupants, la gestion thermique des batteries et la détection des piétons créent une demande évolutive, bien que les cycles de qualification et les objectifs de coûts exigent des conceptions hautement intégrées et à faible consommation d’énergie.
- Aérospatiale et défense : La surveillance, le ciblage, l’alerte antimissile, la navigation et les charges utiles spatiales alimentent une demande de détecteurs haut de gamme où la sensibilité, la robustesse, la portée et la sécurité d’approvisionnement priment sur le coût unitaire.
- Semiconducteurs et électronique : l’inspection SWIR, la cartographie thermique des plaquettes, la surveillance laser et les tests électroniques acquièrent une importance stratégique à mesure que les conditionnements avancés et les géométries plus petites augmentent les exigences en matière de détection des défauts.
- Médical : Les détecteurs infrarouges permettent la thermographie, la spectroscopie, la surveillance des patients, l’instrumentation de diagnostic et l’analyse en laboratoire, leur adoption étant régie par l’étalonnage, les preuves cliniques, l’approbation réglementaire et l’intégration au flux de travail.
- Secteurs résidentiel et commercial : la détection d’occupation, la détection d’intrusion, le contrôle du CVC, la sécurité incendie, l’inspection électrique et le diagnostic des bâtiments alimentent une forte demande en dispositifs pyroélectriques et thermiques non refroidis abordables.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Automobile |
Moyen |
Vision nocturne |
Mise à l'échelle |
|
Aérospatiale et défense |
Haut |
ISR multispectral |
Mature |
|
Semiconducteurs et électronique |
Haut |
Inspection des plaquettes |
Mise à l'échelle |
|
Médical |
Moyen |
Diagnostic thermique |
Émergent |
|
Résidentiel et commercial |
Moyen |
occupation intelligente |
Mise à l'échelle |
|
Autre |
Faible |
Détection spécialisée |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des détecteurs infrarouges
Extension de l'imagerie thermique aux flux de travail industriels
La détection infrarouge est de plus en plus utilisée par les industries manufacturières, les services publics, les centres de données, les raffineries et autres installations industrielles pour détecter les surchauffes, les défaillances d'isolation, les frottements et les écarts de processus sans interruption de production. L'économie est stimulée par la vente de caméras, car chaque système mis en œuvre repose sur des puces de détection nécessitant un étalonnage, des lentilles, des composants de traitement, des logiciels et des services de maintenance. L'augmentation de la production de semi-conducteurs est un facteur clé : les ventes mondiales de semi-conducteurs ont atteint 795,6 milliards de dollars en 2025, soit une hausse de 26,2 % par rapport à l'année précédente, répondant ainsi à la demande croissante d'inspections. Avec l'adoption croissante de la maintenance conditionnelle au détriment de la maintenance planifiée, les détecteurs doivent désormais offrir stabilité et connectivité.
Modernisation de la défense, de l'aérospatiale et de la sécurité des frontières
Le besoin constant en vision nocturne, acquisition de cibles, alerte missile, opérations sans pilote et sécurité périmétrique continuera de stimuler le développement des technologies de détection refroidies et non refroidies. Ces technologies trouvent leur application dans les domaines où la performance est primordiale, notamment en termes de sensibilité, de portée, de fréquence d'acquisition, de robustesse et de sécurité d'approvisionnement, plutôt que le coût minimal des composants. L'aviation commerciale est un autre facteur important de croissance des activités d'inspection : la demande de passagers devrait augmenter de 5,3 % d'ici 2025, et les compagnies aériennes ont veillé à maintenir l'exploitation de leurs flottes malgré les restrictions de capacité. Les implications pour le marché se caractérisent par des processus de qualification longs, des contrats d'approvisionnement à long terme et une forte demande de support tout au long du cycle de vie. Les fournisseurs de technologies MCT et de microbolomètres seront privilégiés lorsque les utilisateurs finaux rechercheront des températures de fonctionnement plus élevées, des pixels plus petits et une consommation d'énergie réduite.
Intégration à grande échelle des capteurs dans les secteurs automobile et des bâtiments intelligents
The automotive industry is assessing the use of infrared sensors for such applications as night vision, driver monitoring, occupant classification, detection of thermal runaway, and control of cabin temperature. Building designers use infrared-based technologies for occupancy management, intrusion detection, fire protection, and energy-efficient HVAC control. New markets transform economics by redirecting demand from small volumes of standalone instruments to large quantities of cost-sensitive modules. Achieving success in such markets requires wafer-level packaging, low power consumption, integration with functional safety, and performance in harsh environments in terms of wide operating temperature range. Moreover, sensor makers have to deliver algorithms that detect only meaningful objects without sending out personal images. Changing regulatory and building codes provide an opportunity for the automotive industry to combine increased safety and energy efficiency through the use of infrared sensors.
Infrared Detector Market Future Trends
Multispectral Fusion with Edge Intelligence
Infrared Detector Market trends will increasingly center on combining SWIR, MWIR, or LWIR data with visible imaging, radar, and contextual sensors. Edge processors will execute calibration, target detection, anomaly classification, and compression close to the detector, reducing latency and bandwidth. This architecture is especially relevant for autonomous vehicles, drones, perimeter systems, industrial robots, and portable medical instruments. Suppliers will compete on co-optimized detector, readout, optics, and algorithms rather than isolated responsivity. Adoption will require explainable models, representative training data, cybersecurity, and stable performance across weather and temperature. Modular interfaces and validated reference designs should accelerate OEM integration while preserving application-specific tuning.
Higher-Temperature Operation and Wafer-Level Packaging
Detector roadmaps will prioritize lower cooling burdens, smaller pixels, and packaging processes compatible with scale. Higher-operating-temperature MCT can shrink coolers and reduce power, while wafer-level vacuum packaging can improve microbolometer throughput and module consistency. InGaAs producers will pursue larger arrays, extended spectral response, and lower dark current for inspection and spectroscopy. These advances shift differentiation toward process control, calibration automation, and long-term package integrity. Manufacturers with strong epitaxy, readout integration, and test analytics can improve yield while supporting lower system costs. Customers should expect faster product refreshes, but qualification standards in defense, automotive, and medical applications will continue to moderate adoption speed.
Infrared Detector Market Opportunities
SWIR Inspection for Advanced Manufacturing
Les prévisions du marché des détecteurs infrarouges indiquent une opportunité concrète pour les fournisseurs d'InGaAs dans les secteurs de l'encapsulation de semi-conducteurs, du recyclage, du tri alimentaire, de la pharmacie et de la production de batteries. La technologie SWIR révèle l'humidité, la composition, les défauts de subsurface et les différences de matériaux que les caméras visibles peuvent ne pas détecter. Les fournisseurs peuvent investir dans des matrices de balayage linéaire, des interfaces standardisées, l'étalonnage spectral et des bibliothèques d'applications adaptées aux lignes de production. Des partenariats avec des intégrateurs de vision industrielle et des fabricants d'équipements permettent de traduire les performances des détecteurs en gains mesurables de rendement, de débit et de réduction des déchets. Le succès commercial dépendra de la réduction du coût total du système et de la simplification de l'éclairage, de l'optique et de l'interprétation des données. Les fournisseurs proposant des kits d'évaluation et des jeux de données de référence peuvent raccourcir les cycles de validation de concept et imposer leur positionnement avant même que les clients ne standardisent les architectures d'inspection.
Capacité d'emballage et d'étalonnage localisée des détecteurs
Les politiques régionales en matière de semi-conducteurs et de défense créent des opportunités d'investissement dans le conditionnement, l'étalonnage et l'assemblage de modules, même lorsque la fabrication complète de détecteurs n'est pas immédiatement rentable. Les entreprises peuvent mettre en place des lignes de conditionnement en salle blanche, des capacités de scellage sous vide, des laboratoires d'étalonnage radiométrique et des services de tests de fiabilité à proximité de leurs clients à forte croissance. Cette approche réduit les risques logistiques, favorise l'intégration de composants locaux et permet une personnalisation spécifique à l'application sans dupliquer l'infrastructure d'épitaxie. Les coentreprises avec des universités, des fonderies et des fournisseurs d'optique peuvent développer une expertise technique pointue tout en mutualisant les besoins en capitaux. Les investisseurs doivent privilégier les processus couvrant plusieurs familles de détecteurs et évaluer rapidement les risques liés au contrôle des exportations. Un écosystème de modules local et évolutif peut améliorer les délais de livraison, faciliter la maintenance et instaurer des relations clients solides autour des données de qualification et des services tout au long du cycle de vie.
Développements récents
- Septembre 2025 : Murata Manufacturing a lancé l’IRS-D200ST00R1, un nouveau capteur infrarouge pyroélectrique CMS à sortie numérique conçu pour les applications basse consommation. Déjà produit en série, ce capteur est destiné aux appareils nécessitant une détection fiable des mouvements humains tout en fonctionnant avec une autonomie limitée. Son développement répond à l’essor de l’Internet des objets (IoT) dans les maisons et bâtiments intelligents, où la détection de mouvement est de plus en plus utilisée pour améliorer le confort, la sécurité et l’efficacité énergétique.
- Mars 2026 : Fujitsu annonce le développement d’un nouveau capteur infrarouge haute sensibilité et haute résolution, conçu pour améliorer les capacités de surveillance dans les domaines de la défense, de la prévention des catastrophes et de l’environnement. L’entreprise affirme que cette technologie est la première au monde à disposer d’un capteur infrarouge à superréseau de type II (T2SL) bi-bande doté de plus d’un million de pixels. Ce nouveau capteur peut détecter simultanément les rayonnements infrarouges à ondes moyennes (MWIR) et à ondes longues (LWIR).
- Août 2026 : Comelit-PAC a lancé une nouvelle gamme de détecteurs de fumée à faisceau linéaire, conçus pour assurer une détection incendie fiable dans les grands espaces ouverts et à hauts plafonds. Ces nouveaux systèmes sont destinés aux entrepôts, aux sites industriels, aux atriums, aux salles de sport et autres espaces où le déploiement efficace de détecteurs de fumée ponctuels classiques peut s'avérer complexe. Grâce à la technologie de faisceau infrarouge réfléchi, ces détecteurs permettent de surveiller de vastes zones et de détecter la fumée jusqu'à une distance de 120 mètres.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -