
Mercato dei materiali ferroelectrici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei materiali ferroelettrici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (titanato di bario, titanato di zirconato di piombo (PZT), titanato di piombo (PbTiO3), titanato di zirconato di lantanio e piombo (PLZT)); applicazione (condensatori ceramici, termistori, piezoelettrici, interruttori, deflettori di luce, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00016423
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 22, 2026


Dimensioni del mercato nel 2025
3,19 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,02 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,16 %
Tasso di crescita
Mercato di riferimento
45,65 miliardi di dollari USA
(2026-2034)
Il mercato dei materiali ferroelettrici aveva un valore di 3,19 miliardi di dollari nel 2025 e si prevede che raggiungerà i 7,02 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) del 9,16% nel periodo 2026-2034 . L'espansione del mercato è supportata dalla crescente domanda di materiali dielettrici e piezoelettrici ad alte prestazioni in componenti elettronici, dispositivi di precisione, apparecchiature di comunicazione, sistemi automobilistici e tecnologie industriali avanzate.
In Nord America, le dimensioni del mercato dei materiali ferroelettrici sono sostenute dagli investimenti nei semiconduttori, dalla produzione di dispositivi medici avanzati, dall'elettronica aerospaziale e dalla crescente adozione di sistemi di rilevamento e attuazione ad alte prestazioni. Si stima che la regione crescerà a un tasso annuo composto (CAGR) del 7,5-8,5% nel periodo 2026-2034 , con una domanda trainata dalle iniziative nazionali nel settore della produzione elettronica e dalla necessità di materiali affidabili in applicazioni automobilistiche, industriali e di difesa.
Analisi e approfondimenti sul mercato dei materiali ferroelettrici
- Nord America: Nel 2025, il Nord America rappresentava una quota di mercato stimata tra il 18% e il 22% nel settore dei materiali ferroelettrici e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,5-8,5% nel periodo 2026-2034 . Gli investimenti nei semiconduttori, nell'elettronica medicale, nelle tecnologie aerospaziali e nell'elettrificazione del settore automobilistico rafforzano la domanda di materiali ceramici dielettrici e piezoelettrici avanzati.
- USA: Nel 2025 gli Stati Uniti rappresentavano circa il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,8-8,8% nel periodo 2026-2034 , grazie alla produzione di semiconduttori e ai sistemi elettronici avanzati.
- Europa: Nel 2025 l'Europa deteneva una quota stimata tra il 20% e il 24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-8,0% nel periodo 2026-2034 . Germania, Regno Unito, Francia, Italia e Spagna sostengono la domanda attraverso l'elettronica automobilistica, l'automazione industriale, la tecnologia medica e la produzione di ceramiche avanzate.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota stimata tra il 48% e il 52% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 10,0-11,0% nel periodo 2026-2034 . Cina, Giappone, Corea del Sud e India rimangono fondamentali per la produzione di elettronica, la fabbricazione di componenti ceramici, gli investimenti nei semiconduttori e la mobilità elettrica.
- Segmento più ampio: i condensatori ceramici rappresentavano una quota di mercato stimata tra il 40% e il 45% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,0-10,0% nel periodo 2026-2034. , grazie alla miniaturizzazione dei componenti e alla crescente densità dei circuiti elettronici.
- Segmento ad alta crescita: le applicazioni piezoelettriche rappresentavano circa il 22-27% della quota di mercato nel 2025 e si prevede che cresceranno a un CAGR del 10,5-11,5% nel periodo 2026-2034 , trainate da sensori, attuatori, ultrasuoni, movimentazione di precisione e automazione industriale.
- Aziende chiave analizzate nel dettaglio: American Elements; Seiko Epson Corporation; Kyocera Corporation; Molchem; PI Ceramic GmbH; Piezo Kinetics, Inc.; Sparkler Piezo-Ceramics Private Limited; Titanates Limited; TPL, Inc.; Zhonglan Industry Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Nel mercato dei materiali ferroelettrici si è assistito a una transizione nello sviluppo dei materiali, passando dalle ceramiche in massa prodotte con metodi convenzionali a forme in polvere controllate, composizioni controllate, strutture granulari controllate, multistrati e strati dielettrici più sottili. Il titanato di bario riveste ancora un ruolo importante grazie ai materiali ceramici ferroelettrici di Classe II che offrono elevate costanti dielettriche per condensatori di piccole dimensioni e al materiale PZT che fornisce supporto in applicazioni piezoelettriche complesse. Pertanto, nel mercato dei materiali ferroelettrici, la qualità della produzione, la composizione, l'affidabilità e la compatibilità con il packaging elettronico avanzato hanno acquisito maggiore importanza rispetto alla semplice quantità di materiale.
In futuro, gli impianti di produzione situati in Asia continueranno a rivestire un ruolo significativo, mentre maggiori investimenti in materiali speciali, prodotti correlati ai semiconduttori, tecnologie mediche e componenti piezoelettrici ad alto valore aggiunto saranno effettuati in Nord America ed Europa. Le crescenti esigenze ambientali stimoleranno un maggiore interesse per le ceramiche senza piombo. Allo stesso tempo, si registreranno maggiori investimenti pubblico-privati nell'elettrificazione e nelle infrastrutture elettriche, che amplieranno il mercato potenziale dell'elettronica.
Ambito del rapporto sul mercato dei materiali ferroelettrici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,19 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 7,02 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,16% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei materiali ferroelettrici
Il mercato dei materiali ferroelettrici è sempre più influenzato dalla crescente domanda di questi materiali per l'elettronica compatta, i sistemi di alimentazione ad alta tensione, i sensori e le apparecchiature di automazione. La catena di approvvigionamento inizia con precursori chimici e polveri ad elevata purezza, seguiti da processi quali calcinazione, macinazione, formulazione, lavorazione ceramica, applicazione degli elettrodi, collaudo e, infine, assemblaggio. I fornitori di materiali devono considerare diversi fattori, tra cui le proprietà dielettriche, piezoelettriche, termiche e meccaniche. La stabilità dell'offerta dipende in larga misura dalla costanza delle prestazioni, poiché anche piccole variazioni nella composizione e nelle proprietà delle particelle possono avere un impatto significativo sulla generazione di energia elettrica e sul processo produttivo.
L'elettronica di consumo e i macchinari continuano a rappresentare i principali acquirenti in termini di volume; tuttavia, la domanda proveniente dai settori automobilistico, delle apparecchiature di comunicazione, dei dispositivi medicali e dei macchinari di precisione sta diventando sempre più pressante. L'elettronica avanzata deve essere di dimensioni ridotte senza compromettere la capacità e l'affidabilità. Le applicazioni di sensori e attuatori si concentrano sulla loro reattività e sulla stabilità a lungo termine.
La concorrenza nei mercati dei materiali ferroelettrici è sempre più guidata dalla competenza nella formulazione e nell'ingegneria per applicazioni specifiche. American Elements fornisce materiali per applicazioni speciali, mentre PI Ceramic GmbH e Piezo Kinetics, Inc. sono specializzate in materiali piezoelettrici ad alte prestazioni. Kyocera Corporation possiede una conoscenza avanzata nel campo della ceramica e capacità produttive di dispositivi e componenti, mentre Seiko Epson Corporation offre esperienza in dispositivi di precisione e materiali/attuatori funzionali per ambienti controllati.
Anche la scala geografica e i processi di qualificazione dei clienti influenzano la concorrenza nel mercato dei materiali ferroelettrici. Molchem, Sparkler Piezo-Ceramics Private Limited, Titanates Limited, TPL, Inc. e Zhonglan Industry Co., Ltd. sono coinvolte in catene di fornitura specializzate con esigenze specifiche in termini di materiali e applicazioni. Il posizionamento competitivo in un contesto di questo tipo si basa sempre più su una migliore qualità delle polveri e una minore presenza di difetti, formulazioni personalizzate per i clienti e il rispetto dei requisiti ambientali. Di conseguenza, gli investimenti si stanno concentrando sempre più sull'automazione dei processi, sulle ceramiche sottili, sulla caratterizzazione avanzata e sui processi di sviluppo che accelerano la transizione dalla formulazione in laboratorio allo sviluppo di componenti commerciali qualificati.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei materiali ferroelettrici: approfondimenti strategici
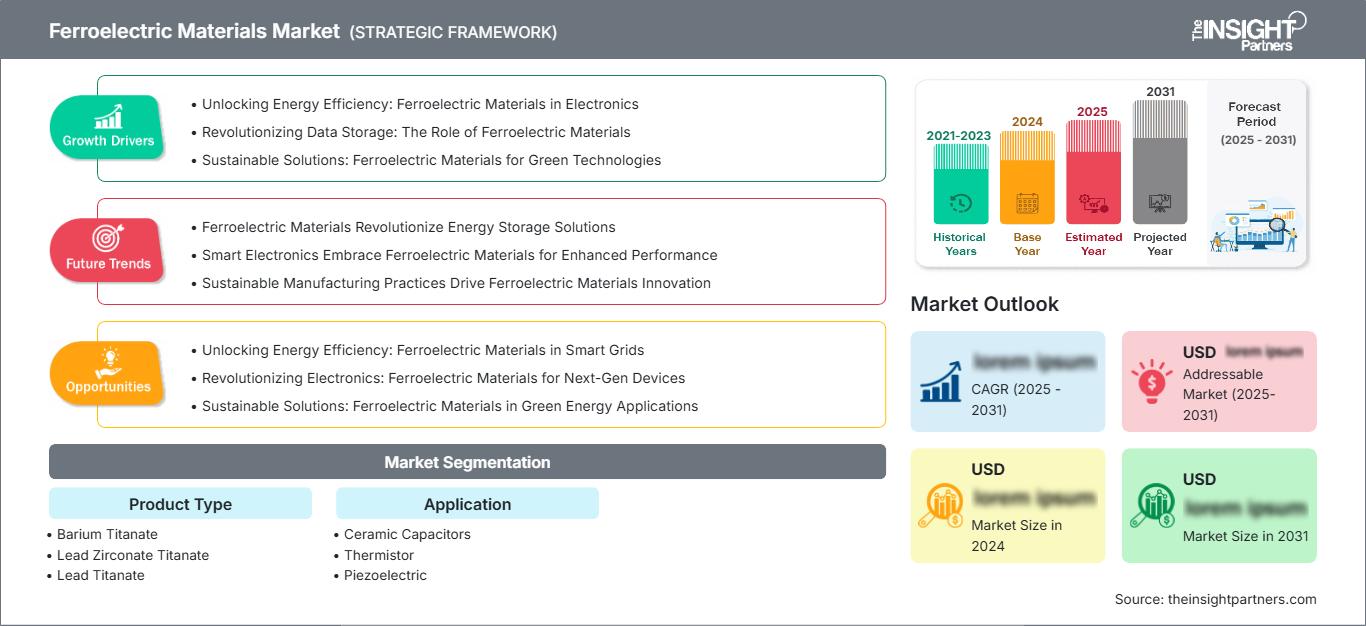
Approfondimenti regionali
Mercato nordamericano dei materiali ferroelettrici
Nel 2025, il Nord America rappresentava una quota stimata tra il 18% e il 22% del mercato globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,5-8,5% nel periodo 2026-2034. Questa regione è caratterizzata da processi di fabbricazione di semiconduttori, tecnologie mediche, elettronica aerospaziale, automazione industriale ed elettronica per la difesa. La domanda nella regione si concentra su prodotti ad alto valore aggiunto, dove uniformità, qualità, affidabilità e tracciabilità diventano più cruciali della quantità prodotta. Gli investimenti nel settore manifatturiero nella regione promuovono l'utilizzo di materiali elettronici specializzati. Gli Stati Uniti sono leader in termini di domanda nella regione, seguiti dal Canada grazie al suo contributo nei settori aerospaziale, ricerca e sviluppo, comunicazioni ed elettronica industriale. L'aumento degli investimenti nella produzione avanzata e l'incremento della capacità produttiva di prodotti ad alta tecnologia alimentano la crescita di questo mercato. Il mercato dei materiali ferroelettrici in Nord America è quindi strategico, nonostante la maggiore produzione nella regione Asia-Pacifico.
Mercato statunitense dei materiali ferroelettrici Mercato
Nel 2025, gli Stati Uniti rappresentavano circa il 78-82% del mercato nordamericano dei materiali ferroelettrici e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,8-8,8% nel periodo 2026-2034. Le diverse esigenze in termini di materiali e tecnologie per dispositivi emergono negli impianti di fabbricazione di semiconduttori, negli strumenti medicali, nelle applicazioni aerospaziali, nell'automazione industriale e nell'elettronica automobilistica. La presenza di aziende come American Elements, TPL, Inc., Piezo Kinetics, Inc. e di società di ingegneria fornisce fonti locali per determinati materiali e tecnologie per dispositivi.
Gli sviluppi applicativi includono sensori, trasduttori a ultrasuoni, sistemi di controllo del movimento, componenti di comunicazione ed elettronica embedded. Inoltre, gli investimenti nella produzione stimolano indirettamente la domanda ampliando l'ecosistema dei materiali elettronici. I clienti si aspettano in genere prestazioni stabili per un lungo periodo di qualificazione, il che rappresenta una barriera all'ingresso per le aziende che non dispongono di adeguate capacità di caratterizzazione dei materiali e di processi di qualità.
Inoltre, gli Stati Uniti rivestono un ruolo importante nel settore dei sistemi ferroelettrici alternativi e dei materiali semiconduttori. Tali capacità, unitamente alle tecniche di produzione avanzate, li rendono adatti a cogliere opportunità ad alto valore aggiunto, piuttosto che concentrarsi sulla produzione di massa di materiali ceramici. Pertanto, l'espansione regionale sarà associata a investimenti tecnologici e a una crescente complessità dei componenti.
Mercato europeo dei materiali ferroelettrici
Nel 2025 l'Europa deteneva una quota stimata tra il 20% e il 24% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-8,0% nel periodo 2026-2034. La Germania è leader nella regione grazie alla sua infrastruttura avanzata nei settori automobilistico, dell'automazione industriale, dei macchinari e delle tecnologie ceramiche tecniche. La crescente domanda nella regione si sta orientando verso i materiali utilizzati in sensori, attuatori di precisione, dispositivi medici e tecnologie per l'elettromobilità.
Il contributo del Regno Unito comprende l'industria aerospaziale, gli strumenti scientifici, la produzione avanzata e le competenze nel settore ceramico. La tecnologia piezoelettrica in Europa è rappresentata da PI Ceramic GmbH, mentre la divisione europea di Kyocera si occupa di ceramiche tecniche e produzione di componenti. Lo sviluppo di sistemi ceramici funzionali a ridotto contenuto di piombo e privi di piombo è inoltre supportato da attività di ricerca presso diverse università e organizzazioni industriali.
Francia, Italia e Spagna contribuiscono attraverso i settori automobilistico, delle apparecchiature industriali, delle tecnologie sanitarie, delle infrastrutture per le energie rinnovabili e della produzione di elettronica. Il loro contributo combinato aumenta la domanda al di là delle capacità dell'infrastruttura industriale tedesca. La sostenibilità e le normative ambientali continuano a svolgere un ruolo significativo nella regione. Con l'inasprirsi delle normative sulle ceramiche piezoelettriche convenzionali a base di piombo, l'Europa manterrà una posizione dominante nelle applicazioni di fascia alta.
Mercato dei materiali ferroelettrici nella regione Asia-Pacifico
Le previsioni del mercato dei materiali ferroelettrici indicano che la regione Asia-Pacifico ha rappresentato una quota stimata tra il 48% e il 52% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10-11% nel periodo 2026-2034. La Cina è il paese leader grazie alle sue ingenti capacità produttive nel settore dell'elettronica e dei componenti ceramici, mentre Giappone e Corea del Sud contribuiscono con componenti elettronici ad alta efficienza, scienza dei materiali e semiconduttori. Anche l'India sta sviluppando le proprie capacità produttive nel settore elettronico, mentre l'Australia si distingue per la sua specializzazione nella ricerca e nelle applicazioni industriali.
Le politiche industriali che incentivano i semiconduttori, la produzione di componenti elettronici, la mobilità elettrica e le infrastrutture digitali creano domanda. La produzione su larga scala offre vantaggi in termini di costi, ma Giappone e Corea del Sud sono attori importanti nella fornitura di formulazioni ad alte prestazioni e componenti di precisione. Pertanto, la regione Asia-Pacifico ha saputo coniugare volumi di produzione e innovazione.
Mercato dei materiali ferroelettrici in Medio Oriente e Africa
Secondo il rapporto sul mercato dei materiali ferroelettrici, si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 6,5-7,5% nel periodo 2026-2034, grazie alla modernizzazione delle infrastrutture e alla crescente diffusione di sistemi elettronici avanzati. Gli investimenti in tecnologie digitali, diversificazione industriale, automazione e tecnologie energetiche da parte di Arabia Saudita ed Emirati Arabi Uniti contribuiscono indirettamente alla creazione di domanda di sensori, elettronica di potenza e altri componenti.
Il Sudafrica rimane un mercato importante grazie al suo utilizzo nell'industria, nelle telecomunicazioni, nell'industria mineraria e nella ricerca, mentre il resto del Medio Oriente e dell'Africa continua a rappresentare un mercato significativo con un certo potenziale di crescita, dovuto alle dimensioni ridotte ma alla domanda comunque rilevante. La crescita nella regione è direttamente correlata all'utilizzo delle apparecchiature piuttosto che alla produzione locale di ceramica.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento "Tipo di prodotto" crescerà a un CAGR dell'8,8-9,8 % nel periodo 2026-2034 . La selezione dei materiali dipende dal comportamento dielettrico, dalla risposta piezoelettrica, dalla compatibilità di processo, dall'ambiente operativo e dai requisiti normativi. Il mercato dei materiali ferroelettrici comprende i sistemi consolidati a base di titanato e zirconato, che continuano a essere utilizzati in diverse architetture di componenti, mentre l'innovazione si concentra sempre più sul miglioramento della coerenza delle prestazioni e sulla riduzione dei vincoli ambientali.
- Titanato di bario: questo materiale riveste un'importanza strategica nei componenti ceramici ad alta capacità, in particolare nei dielettrici multistrato dei condensatori, dove le dimensioni compatte e l'elevata risposta dielettrica favoriscono la miniaturizzazione dell'elettronica e l'aumento della densità dei circuiti.
- Il titanato di zirconato di piombo ( PZT) rimane importante per trasduttori, attuatori, dispositivi a ultrasuoni e sistemi di precisione grazie alle sue spiccate caratteristiche piezoelettriche e alla consolidata conoscenza dei processi di lavorazione in applicazioni industriali specializzate.
- Titanato di piombo: Il titanato di piombo trova impiego in specifiche applicazioni ad alta temperatura e piezoelettriche, dove le proprietà cristalline e le caratteristiche termiche lo rendono adatto a progetti di ceramiche funzionali specializzate e a programmi di ricerca.
- Il titanato di zirconato di lantanio e piombo (PLZT) supporta funzioni optoelettroniche ed elettro-ottiche, incluse applicazioni selezionate di controllo e deflessione della luce, dove l'ingegneria della composizione consente un comportamento dielettrico e ottico personalizzato.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un CAGR del 9,3-10,3% nel periodo 2026-2034 . I modelli di domanda variano significativamente perché i condensatori privilegiano le prestazioni dielettriche, mentre i dispositivi piezoelettrici richiedono la conversione elettromeccanica e gli interruttori o i dispositivi ottici dipendono da un comportamento di polarizzazione controllato. La crescente complessità dell'elettronica, l'automazione e la diffusione di dispositivi di precisione stanno ampliando i requisiti delle applicazioni.
- Condensatori ceramici: questa è l'applicazione più diffusa, supportata dalla produzione di componenti multistrato, dall'elevata densità dei circuiti, dalla miniaturizzazione dell'elettronica e dalla necessità di un'elevata capacità all'interno di dispositivi elettronici sempre più compatti.
- Termistore: le formulazioni ceramiche ferroelettriche e correlate supportano funzioni elettroniche sensibili alla temperatura, creando opportunità nella protezione dei circuiti, nel monitoraggio termico, negli elettrodomestici, nei sistemi automobilistici e nelle apparecchiature industriali.
- Piezoelettrico: questa applicazione è strategicamente importante per attuatori, sensori, ultrasuoni, posizionamento di precisione, sistemi di stampa e dispositivi di conversione energetica che richiedono una risposta elettromeccanica controllata.
- Interruttori: le caratteristiche di commutazione della polarizzazione supportano concetti specializzati di memoria, controllo e commutazione elettronica, dove il funzionamento a basso consumo energetico e il comportamento funzionale non volatile offrono vantaggi tecnici.
- Deflettori di luce: il comportamento dei materiali elettro-ottici supporta il controllo ottico specializzato, la deflessione del fascio, la strumentazione e i sistemi fotonici di precisione che richiedono una modifica rapida e controllabile dei segnali ottici.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Condensatori ceramici |
Alto |
Densità MLCC |
Maturo |
|
Termistore |
Mezzo |
Rilevamento termico |
Maturo |
|
Piezoelettrico |
Alto |
Movimento di precisione |
Scalatura |
|
Interruttori |
Basso |
Commutazione non volatile |
Emergenti |
|
Deflettori di luce |
Mezzo |
Sterzo ottico |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei materiali ferroelettrici
Miniaturizzazione elettronica e maggiore densità dei componenti
I dispositivi elettronici sempre più sofisticati integrano una combinazione sempre maggiore di capacità di calcolo, comunicazione, sensori e gestione dell'energia in uno spazio sempre più ridotto. Ciò crea la necessità di materiali dielettrici con caratteristiche prestazionali migliorate per l'utilizzo in condensatori compatti e circuiti elettronici integrati. Il titanato di bario diventa cruciale poiché le ceramiche ferroelettriche di Classe II offrono un'elevata costante dielettrica per i condensatori compatti. I fornitori di materiali dovranno migliorare le proprie capacità di controllo delle dimensioni e della composizione delle particelle, nonché del processo produttivo. La domanda aumenterà non solo in termini di volume, ma anche in termini di requisiti di qualità più elevati, dovuti all'assottigliamento degli strati e alle dimensioni ridotte dei componenti.
Espansione dell'elettrificazione e dell'elettronica di potenza avanzata
Gli investimenti globali nell'elettrificazione stanno ampliando l'ecosistema per la conversione di energia, lo stoccaggio energetico, la mobilità elettrica, l'automazione industriale e le infrastrutture intelligenti. L'AIE prevede che gli investimenti nel settore elettrico raggiungeranno 1.500 miliardi di dollari nel 2025. , a dimostrazione della portata degli investimenti a supporto delle tecnologie basate sull'elettricità e delle relative apparecchiature. Questo contesto aumenta la domanda di condensatori, sensori, sistemi di controllo e assemblaggi elettronici. I materiali ferroelettrici e piezoelettrici ne traggono indirettamente vantaggio, poiché le apparecchiature diventano più complesse dal punto di vista funzionale e controllate elettronicamente. L'elettrificazione del settore automobilistico è particolarmente rilevante, in quanto i veicoli richiedono un maggior numero di moduli elettronici, funzioni di rilevamento e componenti ad alta affidabilità. L'opportunità che ne deriva favorisce i fornitori in grado di soddisfare rigorosi standard di qualificazione, proprietà elettriche stabili e requisiti ingegneristici specifici per le applicazioni.
Utilizzo crescente di sensori e attuatori di precisione
L'automazione industriale, le apparecchiature mediche, la stampa digitale, la robotica, gli ultrasuoni e i sistemi di posizionamento di precisione richiedono sempre più dispositivi compatti in grado di convertire l'energia elettrica in movimento meccanico controllato o di convertire i segnali meccanici in segnali elettrici. Le ceramiche ferroelettriche piezoelettriche sono particolarmente adatte a queste funzioni, poiché la loro risposta elettromeccanica può essere progettata attraverso la composizione e i processi di lavorazione. La domanda si sta orientando verso una maggiore precisione, dimensioni più ridotte e una migliore ripetibilità, il che accresce l'importanza della fabbricazione di ceramiche avanzate. Questa tendenza favorisce maggiormente i fornitori specializzati rispetto ai produttori di materiali di base. Crea inoltre opportunità di sviluppo congiunto con i produttori di apparecchiature, poiché le prestazioni dipendono dall'interazione tra le proprietà del materiale, la geometria del componente, gli elettrodi, l'incapsulamento e le condizioni operative.
Tendenze future del mercato dei materiali ferroelettrici
Lo sviluppo dei materiali ferroelettrici senza piombo accelererà
Le tendenze del mercato dei materiali ferroelettrici indicano sempre più un maggiore investimento in ceramiche funzionali senza piombo. Le aspettative ambientali e le considerazioni normative sui materiali stanno incoraggiando la ricerca sul titanato di bario e su composizioni alternative in grado di offrire prestazioni dielettriche o piezoelettriche competitive. La transizione sarà graduale poiché il PZT ha una base applicativa consolidata e solide caratteristiche funzionali. La futura commercializzazione si concentrerà quindi su applicazioni in cui le formulazioni senza piombo possono soddisfare i requisiti di prestazioni e affidabilità senza imporre costi di lavorazione eccessivi. I fornitori si differenzieranno sempre più attraverso l'ingegneria della composizione, il controllo dei droganti, l'ottimizzazione della struttura dei grani e i test specifici per l'applicazione. Questa transizione potrebbe gradualmente rimodellare le decisioni di approvvigionamento, in particolare tra i clienti che sviluppano tecnologie elettroniche e mediche differenziate dal punto di vista ambientale.
I materiali ferroelettrici compatibili con i semiconduttori acquisiranno un'attenzione strategica
Il rapporto sul mercato dei materiali ferroelettrici mostra che i futuri sviluppi tecnologici dovrebbero ampliare l'interesse per i sistemi ferroelettrici a film sottile e compatibili con i semiconduttori. La capacità di integrare materiali funzionali in architetture elettroniche sempre più compatte crea opportunità per condensatori integrati, concetti di memoria non volatile e tecnologie logiche emergenti. I materiali ferroelettrici a base di ossido di afnio hanno attirato l'attenzione perché le composizioni modificate possono essere integrate con i processi di produzione dei semiconduttori e ridotte a dimensioni molto sottili. L'adozione commerciale dipenderà da durata, uniformità, resa ed economicità dell'integrazione. Le ceramiche tradizionali in massa rimarranno importanti, ma i fornitori in grado di estendere le competenze sui materiali ai film sottili, alla deposizione avanzata e alla lavorazione dei semiconduttori potrebbero partecipare a segmenti tecnologici a maggior valore aggiunto man mano che i programmi di ricerca si orientano verso dispositivi commerciali.
Opportunità di mercato per i materiali ferroelettrici
Materiali specializzati per applicazioni industriali ad alta affidabilità
Esiste una significativa opportunità di investimento nei materiali specifici per applicazioni quali automazione industriale, aerospaziale, tecnologia medica ed elettronica ad alta affidabilità. Questi mercati sono in genere caratterizzati da cicli di qualificazione più lunghi e requisiti prestazionali stringenti, creando barriere all'ingresso ma favorendo al contempo una maggiore differenziazione tecnica. Le previsioni per il mercato dei materiali ferroelettrici indicano che i fornitori che investono in caratterizzazione avanzata, uniformità tra i lotti e formulazione personalizzata possono migliorare l'accesso a queste applicazioni specializzate. Le priorità di investimento dovrebbero includere la sintesi controllata delle polveri, il monitoraggio automatizzato della qualità, la tracciabilità e la collaborazione tecnica con i produttori di componenti. Anziché competere esclusivamente sul costo dei materiali, i fornitori possono creare valore risolvendo le problematiche di affidabilità e integrazione. Questa strategia è particolarmente rilevante per sensori di precisione, attuatori, componenti a ultrasuoni e sistemi elettronici per ambienti ostili.
Supporto tecnico localizzato per la produzione di elettronica emergente
La produzione di componenti elettronici nel mercato dei materiali ferroelettrici si sta espandendo in aree industriali emergenti, creando opportunità per i fornitori che combinano la disponibilità dei materiali con il supporto tecnico locale. L'India e alcune economie del Sud-est asiatico sono particolarmente rilevanti, poiché gli ecosistemi produttivi si stanno ampliando a componenti, dispositivi e operazioni di assemblaggio. La creazione di laboratori applicativi regionali, il supporto alla qualificazione e le capacità di ingegneria per i clienti possono abbreviare i cicli di sviluppo e rafforzare i rapporti con i fornitori. Gli investimenti dovrebbero concentrarsi su partnership con produttori di componenti ceramici e produttori di elettronica, piuttosto che sulla semplice distribuzione di materiali. I servizi tecnici localizzati possono inoltre aiutare i clienti a ottimizzare la sinterizzazione, la compatibilità degli elettrodi e l'affidabilità dei componenti. Le aziende che offrono supporto applicativo prima che i mercati raggiungano la piena maturità possono assicurarsi posizioni strategiche presso i clienti man mano che la capacità produttiva regionale si espande.
Sviluppi recenti
- Agosto 2026: Smartkem, Inc. (Nasdaq: SMTK) ("Smartkem" o la "Società") ha annunciato di aver stipulato un accordo definitivo di fusione (l'"Accordo") con Ferrox Critical Minerals ("Ferrox"), una società di sviluppo di minerali critici il cui asset principale è il progetto Tivani nella provincia di Limpopo, in Sudafrica. "Con questa fusione avremo ora la possibilità di approvvigionarci di minerali critici per Smartkem e di fornire materiale in eccesso al mercato globale, rendendo Smartkem una delle poche società di elettronica quotate in borsa verticalmente integrate", ha commentato Terrence Duffy, nuovo CEO.
- Aprile 2026: VTT ha annunciato lo sviluppo di un nuovo tipo di memoria a basso consumo energetico basata su film ultrasottili di ossido di afnio e zirconio ferroelettrico (HZO). Questo materiale è in grado di mantenere la propria polarizzazione elettrica anche in assenza di alimentazione. La tecnologia è altamente efficiente dal punto di vista energetico, veloce in scrittura e lettura, sufficientemente compatta per l'integrazione in spazi ridotti e in grado di essere riprogrammata oltre un trilione di volte. Se integrata con un selettore, può anche consentire il calcolo analogico direttamente in memoria.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -