
Mercado de materiales ferroeléctricos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de materiales ferroeléctricos y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo de producto (titanato de bario, titanato de zirconato de plomo (PZT), titanato de plomo (PbTiO3), titanato de zirconato de lantano y plomo (PLZT)); aplicación (condensadores cerámicos, termistores, piezoeléctricos, interruptores, deflectores de luz, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00016423
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 22, 2026


Tamaño del mercado en 2025
3.190 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
7.020 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,16 %
Índice de crecimiento
Mercado potencial
45.650 millones de dólares estadounidenses
(2026-2034)
El mercado de materiales ferroeléctricos alcanzó un valor de 3190 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 7020 millones de dólares estadounidenses en 2034 , registrando una tasa de crecimiento anual compuesta (CAGR) del 9,16 % durante el período 2026-2034 . La expansión del mercado se ve impulsada por la creciente demanda de materiales dieléctricos y piezoeléctricos de alto rendimiento en componentes electrónicos, dispositivos de precisión, equipos de comunicación, sistemas automotrices y tecnologías industriales avanzadas.
En Norteamérica, el mercado de materiales ferroeléctricos se ve impulsado por la inversión en semiconductores, la fabricación de dispositivos médicos avanzados, la electrónica aeroespacial y la creciente adopción de sistemas de detección y actuación de alto rendimiento. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,5 % entre 2026 y 2034 , gracias a la demanda derivada de las iniciativas nacionales de fabricación de productos electrónicos y la necesidad de materiales fiables para aplicaciones en los sectores automotriz, industrial y de defensa.
Evaluación y perspectivas del mercado de materiales ferroeléctricos
- América del Norte: América del Norte representó una cuota de mercado estimada del 18-22% en el sector de materiales ferroeléctricos en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,5% durante el período 2026-2034 . La inversión en semiconductores, la electrónica médica, las tecnologías aeroespaciales y la electrificación del sector automotriz impulsan la demanda de materiales cerámicos dieléctricos y piezoeléctricos avanzados.
- EE. UU.: En 2025, Estados Unidos representó aproximadamente entre el 78 % y el 82 % de la demanda norteamericana y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,8 % durante el período 2026-2034 , gracias a la fabricación de semiconductores y los sistemas electrónicos avanzados.
- Europa: Se estima que Europa representó entre el 20 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 8,0 % durante el período 2026-2034 . Alemania, el Reino Unido, Francia, Italia y España impulsan la demanda a través de la electrónica automotriz, la automatización industrial, la tecnología médica y la fabricación de cerámica avanzada.
- Asia Pacífico: Se estima que la región de Asia Pacífico representó entre el 48 % y el 52 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 10,0 % al 11,0 % durante el período 2026-2034 . China, Japón, Corea del Sur e India siguen siendo fundamentales para la producción de productos electrónicos, la fabricación de componentes cerámicos, la inversión en semiconductores y la movilidad eléctrica.
- Segmento más importante: Los condensadores cerámicos representaron una cuota de mercado estimada del 40-45% en 2025 y se espera que crezcan a una tasa compuesta anual del 9,0-10,0% durante el período 2026-2034 , impulsados por la miniaturización de los componentes y el aumento de la densidad de los circuitos electrónicos.
- Segmento de alto crecimiento: Las aplicaciones piezoeléctricas representaron aproximadamente entre el 22 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10,5 % al 11,5 % durante el período 2026-2034 , impulsadas por sensores, actuadores, ultrasonidos, movimiento de precisión y automatización industrial.
- Empresas clave analizadas en detalle: American Elements; Seiko Epson Corporation; Kyocera Corporation; Molchem; PI Ceramic GmbH; Piezo Kinetics, Inc.; Sparkler Piezo-Ceramics Private Limited; Titanates Limited; TPL, Inc.; Zhonglan Industry Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En el mercado de materiales ferroeléctricos, se ha producido una transición en el desarrollo de materiales, pasando de la cerámica a granel mediante métodos convencionales a formas de polvo controladas, composiciones controladas, estructuras de grano, multicapas y capas dieléctricas más delgadas. El titanato de bario sigue siendo muy importante debido a que los materiales cerámicos ferroeléctricos de clase II proporcionan altas constantes dieléctricas para capacitores pequeños y el material PZT ofrece soporte en aplicaciones piezoeléctricas complejas. Por lo tanto, en el mercado de materiales ferroeléctricos, la calidad de fabricación, la composición, la fiabilidad y la compatibilidad con el encapsulado electrónico avanzado tienen ahora una mayor influencia que la mera cantidad de material.
En el futuro, las plantas de fabricación ubicadas en Asia seguirán siendo importantes, mientras que en Norteamérica y Europa se invertirá más en materiales especializados, productos relacionados con semiconductores, tecnologías médicas y componentes piezoeléctricos de alto valor añadido. Las crecientes exigencias medioambientales impulsarán un mayor interés en la cerámica sin plomo. Simultáneamente, aumentará la inversión público-privada en electrificación e infraestructura eléctrica, lo que ampliará el mercado potencial de la electrónica.
Alcance del informe de mercado de materiales ferroeléctricos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.190 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 7.020 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,16% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de materiales ferroeléctricos
El mercado de materiales ferroeléctricos se ve cada vez más influenciado por la creciente demanda de estos materiales en electrónica compacta, sistemas de alta tensión, sensores y equipos de automatización. La cadena de suministro comienza con precursores químicos y polvos de alta pureza, seguidos de procesos como calcinación, molienda, formulación, procesamiento cerámico, colocación de electrodos, pruebas y, finalmente, ensamblaje. Los proveedores de materiales deben considerar diversos factores, como las propiedades dieléctricas, piezoeléctricas, térmicas y mecánicas. La consistencia del suministro es fundamental, ya que pequeñas variaciones en la composición y las propiedades de las partículas pueden tener un gran impacto en la generación de electricidad y el proceso de fabricación.
Los fabricantes de electrónica de consumo y maquinaria siguen siendo grandes compradores; sin embargo, la demanda de los sectores automotriz, de equipos de comunicación, dispositivos médicos y maquinaria de precisión está aumentando. La electrónica avanzada debe ser compacta sin comprometer su capacidad ni fiabilidad. Las aplicaciones de sensores y actuadores se centran en su capacidad de respuesta y estabilidad a largo plazo.
La competencia en el mercado de materiales ferroeléctricos se ve cada vez más impulsada por la habilidad en la formulación y la ingeniería para aplicaciones específicas. American Elements ofrece materiales para aplicaciones especializadas, mientras que PI Ceramic GmbH y Piezo Kinetics, Inc. se especializan en materiales piezoeléctricos de alto rendimiento. Kyocera Corporation posee un conocimiento avanzado en cerámica y capacidad de fabricación de dispositivos y componentes, mientras que Seiko Epson Corporation ofrece experiencia en dispositivos de precisión y materiales/actuadores funcionales para entornos controlados.
La escala geográfica y los procesos de cualificación de clientes también influyen en la competencia en el mercado de materiales ferroeléctricos. Molchem, Sparkler Piezo-Ceramics Private Limited, Titanates Limited, TPL, Inc. y Zhonglan Industry Co., Ltd. participan en cadenas de suministro especializadas con necesidades específicas de materiales y aplicaciones. El posicionamiento competitivo en este entorno se centra cada vez más en una mejor calidad del polvo y una menor cantidad de defectos, formulaciones personalizadas y el cumplimiento de los requisitos medioambientales. En consecuencia, las tendencias de inversión se orientan cada vez más hacia la automatización de procesos, las cerámicas delgadas, la caracterización avanzada y los procesos de desarrollo que agilizan la transición de la formulación de laboratorio al desarrollo de componentes comerciales cualificados.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de materiales ferroeléctricos: Perspectivas estratégicas
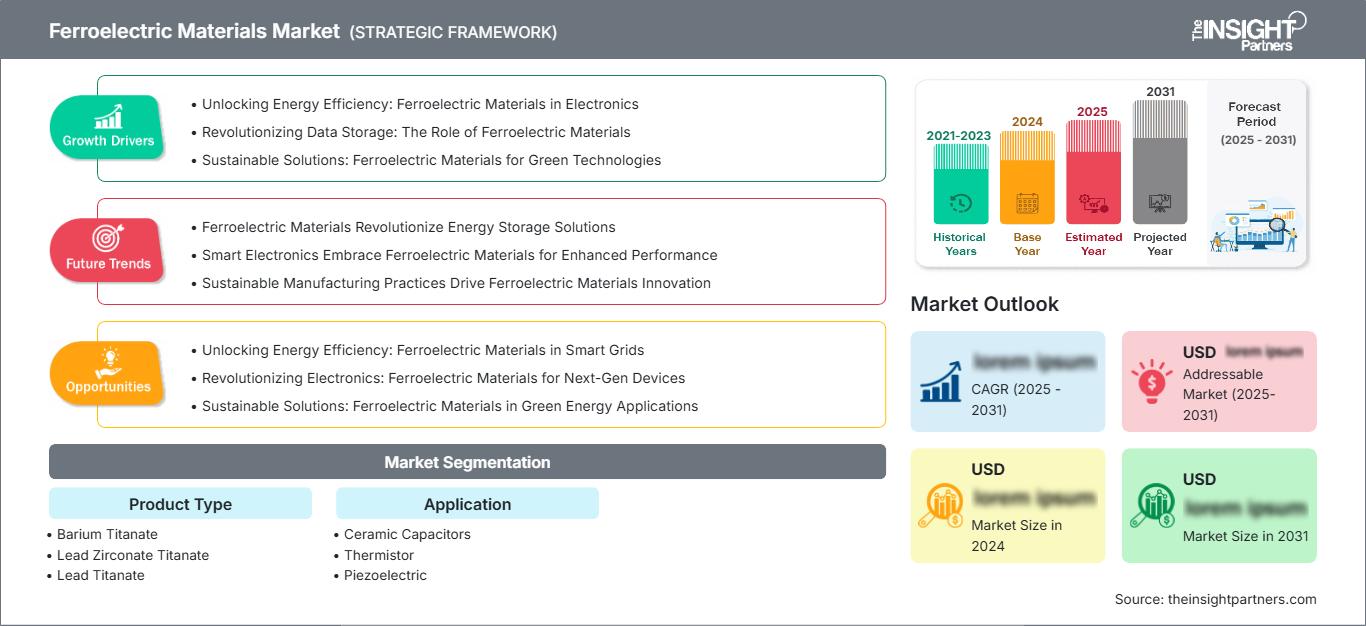
Perspectivas regionales
Mercado de materiales ferroeléctricos de Norteamérica
América del Norte representó una participación estimada del 18-22% en 2025 y se proyecta que registre una CAGR del 7,5-8,5% durante el período 2026-2034. Esta región se beneficia de los procesos de fabricación de semiconductores, la tecnología médica, la electrónica aeroespacial, la automatización industrial y la electrónica de defensa. La demanda en la región se centra en productos de alto valor añadido, donde la consistencia, la calidad, la fiabilidad y la trazabilidad son más cruciales que la cantidad producida. La inversión en manufactura en la región promueve el uso de materiales electrónicos especializados. Estados Unidos lidera la demanda en la región, seguido de Canadá por su contribución en tecnologías aeroespaciales, de I+D, comunicaciones y electrónica industrial. El aumento de las inversiones en manufactura avanzada y el incremento de la capacidad de producción de productos de alta tecnología impulsan el crecimiento de este mercado. El mercado de materiales ferroeléctricos en América del Norte es, por lo tanto, estratégico a pesar de la mayor producción en la región de Asia-Pacífico.
Mercado de materiales ferroeléctricos de EE. UU.
En 2025, Estados Unidos representó aproximadamente entre el 78 % y el 82 % del mercado norteamericano de materiales ferroeléctricos, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,8 % entre 2026 y 2034. La diversidad de necesidades de materiales y tecnologías de dispositivos se debe a factores como las plantas de fabricación de semiconductores, los instrumentos médicos, las aplicaciones aeroespaciales, la automatización industrial y la electrónica automotriz. La disponibilidad de empresas como American Elements, TPL, Inc., Piezo Kinetics, Inc. y otras firmas de ingeniería proporciona fuentes locales para determinados materiales y tecnologías de dispositivos.
Entre las aplicaciones desarrolladas se incluyen sensores, transductores ultrasónicos, sistemas de control de movimiento, componentes de comunicación y electrónica integrada. Además, las inversiones en fabricación impulsan indirectamente la demanda al ampliar el ecosistema de materiales electrónicos. Los clientes suelen esperar un rendimiento estable durante un largo periodo de cualificación, lo que supone una barrera de entrada para las empresas que carecen de capacidades adecuadas de caracterización de materiales y procesos de calidad.
Además, Estados Unidos es un actor clave en el campo de los sistemas ferroeléctricos alternativos y los materiales semiconductores. Estas capacidades, junto con su avanzada tecnología de fabricación, lo convierten en un mercado idóneo para oportunidades de alto valor, más allá de la producción a gran escala de materiales cerámicos. Por lo tanto, la expansión regional estará ligada a la inversión en tecnología y a una mayor complejidad de los componentes.
Mercado europeo de materiales ferroeléctricos
Europa representó una cuota estimada del 20-24% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0-8,0% entre 2026 y 2034. Alemania lidera la región gracias a su avanzada infraestructura en los sectores automotriz, de automatización industrial, maquinaria y tecnología cerámica. La creciente demanda en la región se orienta hacia los materiales utilizados en sensores, actuadores de precisión, dispositivos médicos y tecnologías de electromovilidad.
La contribución del Reino Unido abarca la industria aeroespacial, los instrumentos científicos, la fabricación avanzada y la experiencia en cerámica. La tecnología piezoeléctrica en Europa está representada por PI Ceramic GmbH, mientras que la filial europea de Kyocera se dedica a la cerámica técnica y la producción de componentes. El desarrollo de sistemas cerámicos funcionales con contenido reducido de plomo y sin plomo también cuenta con el apoyo de actividades de investigación en diversas universidades y organizaciones industriales.
Francia, Italia y España contribuyen a través de las industrias automotriz, de equipos industriales, tecnologías sanitarias, infraestructuras de energías renovables y fabricación de productos electrónicos. Su contribución conjunta incrementa la demanda más allá de la infraestructura industrial alemana. La sostenibilidad y las normativas medioambientales siguen desempeñando un papel fundamental en la región. A medida que las cerámicas piezoeléctricas convencionales a base de plomo se someten a una mayor regulación, Europa mantendrá una posición dominante en aplicaciones de alta gama.
Mercado de materiales ferroeléctricos de APAC
El pronóstico del mercado de materiales ferroeléctricos muestra que la región Asia-Pacífico representó una participación estimada del 48-52% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 10,0-11,0% durante el período 2026-2034. China es el país más importante debido a su gran capacidad de fabricación de componentes electrónicos y cerámicos, mientras que Japón y Corea del Sur contribuyen con componentes electrónicos de alta eficiencia, ciencia de materiales y semiconductores. Además, India ha estado desarrollando su capacidad de fabricación de productos electrónicos, y Australia aporta especialización en investigación y aplicaciones industriales.
Las políticas industriales que fomentan los semiconductores, la fabricación de productos electrónicos, la movilidad eléctrica y la infraestructura digital generan demanda. La producción en masa ofrece ventajas en cuanto a costes, pero Japón y Corea del Sur son actores clave en el suministro de formulaciones de alto rendimiento y componentes de precisión. Por ello, la región de Asia-Pacífico ha estado combinando volumen de producción e innovación.
Mercado de materiales ferroeléctricos de Oriente Medio y África
Según el informe del mercado de materiales ferroeléctricos, se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,5 % durante el periodo 2026-2034, impulsada por la modernización de la infraestructura y el creciente despliegue de sistemas electrónicos avanzados. La inversión en tecnología digital, diversificación industrial, automatización y tecnología energética por parte de Arabia Saudita y los Emiratos Árabes Unidos genera indirectamente demanda de sensores, electrónica de potencia y otros componentes.
Sudáfrica sigue siendo importante debido a su uso en la industria, las telecomunicaciones, la minería y la investigación, mientras que el resto de Oriente Medio y África continúa siendo un mercado importante con cierto potencial de crecimiento debido a una demanda significativa, aunque a menor escala. El crecimiento en la región está directamente relacionado con el uso de los equipos, más que con la producción local de cerámica.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de Tipo de Producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,8 % durante el período 2026-2034 . La selección de materiales depende del comportamiento dieléctrico, la respuesta piezoeléctrica, la compatibilidad de procesamiento, el entorno operativo y los requisitos normativos. El mercado de materiales ferroeléctricos abarca sistemas consolidados de titanato y zirconato que siguen utilizándose en distintas arquitecturas de componentes, mientras que la innovación se centra cada vez más en mejorar la consistencia del rendimiento y reducir las limitaciones medioambientales.
- Titanato de bario: Este material tiene una importancia estratégica en componentes cerámicos de alta capacitancia, en particular en dieléctricos de condensadores multicapa, donde las dimensiones compactas y la alta respuesta dieléctrica favorecen la miniaturización electrónica y el aumento de la densidad de los circuitos.
- Titanato de zirconato de plomo: El PZT sigue siendo importante para transductores, actuadores, dispositivos de ultrasonido y sistemas de precisión debido a sus fuertes características piezoeléctricas y al conocimiento consolidado de su procesamiento en aplicaciones industriales especializadas.
- Titanato de plomo: El titanato de plomo se utiliza en aplicaciones piezoeléctricas y de alta temperatura seleccionadas, donde sus propiedades cristalinas y características térmicas lo hacen adecuado para diseños de cerámica funcional especializados y programas de investigación.
- Titanato de zirconato de lantano y plomo: El PLZT admite funciones optoelectrónicas y electroópticas, incluidas aplicaciones seleccionadas de control y desviación de la luz, donde la ingeniería de la composición permite un comportamiento dieléctrico y óptico a medida.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,3 % al 10,3 % durante el período 2026-2034 . Los patrones de demanda varían significativamente, ya que los condensadores priorizan el rendimiento dieléctrico, mientras que los dispositivos piezoeléctricos requieren conversión electromecánica y los interruptores o dispositivos ópticos dependen de un comportamiento de polarización controlado. La creciente complejidad de la electrónica, la automatización y el despliegue de dispositivos de precisión están ampliando los requisitos de las aplicaciones.
- Condensadores cerámicos: Esta es la aplicación más importante, respaldada por la producción de componentes multicapa, la alta densidad de circuitos, la miniaturización electrónica y la necesidad de una alta capacitancia en dispositivos electrónicos cada vez más compactos.
- Termistor: Las formulaciones ferroeléctricas y cerámicas relacionadas permiten el funcionamiento de dispositivos electrónicos sensibles a la temperatura, lo que crea oportunidades en la protección de circuitos, la monitorización térmica, los electrodomésticos, los sistemas de automoción y los equipos industriales.
- Piezoeléctrico: Esta aplicación es de importancia estratégica para actuadores, sensores, ultrasonidos, posicionamiento de precisión, sistemas de impresión y dispositivos de conversión de energía que requieren una respuesta electromecánica controlada.
- Interruptores: Las características de conmutación por polarización admiten conceptos especializados de memoria, control y conmutación electrónica, donde el funcionamiento de bajo consumo energético y el comportamiento funcional no volátil proporcionan ventajas técnicas.
- Deflectores de luz: El comportamiento de los materiales electroópticos permite el control óptico especializado, la dirección de haces, la instrumentación y los sistemas fotónicos de precisión que requieren una modificación rápida y controlable de las señales ópticas.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Condensadores cerámicos |
Alto |
Densidad MLCC |
Maduro |
|
Termistor |
Medio |
Detección térmica |
Maduro |
|
Piezoeléctrico |
Alto |
Movimiento de precisión |
Escalada |
|
Interruptores |
Bajo |
Conmutación no volátil |
Emergente |
|
Deflectores de luz |
Medio |
Dirección óptica |
Escalada |
Factores que impulsan el crecimiento del mercado de materiales ferroeléctricos y análisis de su impacto
Miniaturización electrónica y mayor densidad de componentes
Los dispositivos electrónicos más sofisticados incorporan una combinación cada vez mayor de capacidades de computación, comunicación, sensores y gestión de energía en un espacio cada vez menor. Esto genera la necesidad de materiales dieléctricos con características de rendimiento mejoradas para su uso en condensadores compactos y circuitos electrónicos integrados. El titanato de bario se vuelve crucial, ya que las cerámicas ferroeléctricas de clase II ofrecen una alta constante dieléctrica para condensadores compactos. Los proveedores de materiales deberán mejorar su capacidad para controlar el tamaño y la composición de las partículas, así como el proceso de fabricación. La demanda aumentará no solo en volumen, sino también en exigencias de calidad más elevadas debido al adelgazamiento de las capas y al menor tamaño de las piezas.
Expansión de la electrificación y la electrónica de potencia avanzada
La inversión global en electrificación está ampliando el ecosistema de conversión de energía, almacenamiento energético, movilidad eléctrica, automatización industrial e infraestructura inteligente. La AIE prevé que la inversión en el sector eléctrico alcance los 1,5 billones de dólares estadounidenses en 2025 , lo que ilustra la magnitud de la inversión que respalda las tecnologías basadas en la electricidad y los equipos relacionados. Este entorno incrementa las exigencias para condensadores, sensores, sistemas de control y conjuntos electrónicos. Los materiales ferroeléctricos y piezoeléctricos se benefician indirectamente a medida que los equipos se vuelven más complejos y con mayor control electrónico. La electrificación del sector automotriz es particularmente relevante, ya que los vehículos requieren más módulos electrónicos, funciones de detección y componentes de alta fiabilidad. Esta oportunidad favorece a los proveedores capaces de cumplir con exigentes estándares de cualificación, propiedades eléctricas estables y requisitos de ingeniería específicos para cada aplicación.
Mayor uso de sensores y actuadores de precisión
La automatización industrial, los equipos médicos, la impresión digital, la robótica, los ultrasonidos y los sistemas de posicionamiento de precisión requieren cada vez más dispositivos compactos que conviertan la energía eléctrica en movimiento mecánico controlado o señales mecánicas en salidas eléctricas. Las cerámicas piezoeléctricas ferroeléctricas son idóneas para estas funciones, ya que su respuesta electromecánica puede diseñarse mediante su composición y procesamiento. La demanda apunta hacia una mayor precisión, dimensiones más reducidas y una mejor repetibilidad, lo que incrementa la importancia de la fabricación de cerámicas avanzadas. Este factor impulsa la demanda de proveedores especializados con mayor fuerza que la de productores de materiales básicos. Además, crea oportunidades para el desarrollo conjunto con fabricantes de equipos, dado que el rendimiento depende de la interacción entre las propiedades del material, la geometría del componente, los electrodos, el encapsulado y las condiciones de funcionamiento.
Tendencias futuras del mercado de materiales ferroeléctricos
El desarrollo de materiales ferroeléctricos sin plomo se acelerará.
Las tendencias del mercado de materiales ferroeléctricos apuntan cada vez más hacia una mayor inversión en cerámicas funcionales sin plomo. Las expectativas medioambientales y las consideraciones normativas sobre materiales impulsan la investigación del titanato de bario y composiciones alternativas que puedan ofrecer un rendimiento dieléctrico o piezoeléctrico competitivo. La transición será gradual, ya que el PZT cuenta con una base de aplicaciones consolidada y sólidas características funcionales. Por lo tanto, la comercialización futura se centrará en aplicaciones donde las formulaciones sin plomo puedan cumplir con los requisitos de rendimiento y fiabilidad sin imponer costes de procesamiento excesivos. Los proveedores se diferenciarán cada vez más mediante la ingeniería de la composición, el control de dopantes, la optimización de la estructura granular y las pruebas específicas para cada aplicación. Esta transición podría reconfigurar gradualmente las decisiones de compra, especialmente entre los clientes que desarrollan tecnologías electrónicas y médicas diferenciadas desde el punto de vista medioambiental.
Los materiales ferroeléctricos compatibles con semiconductores captarán la atención estratégica.
El informe del mercado de materiales ferroeléctricos muestra que se espera que el desarrollo tecnológico futuro impulse el interés en sistemas ferroeléctricos de película delgada y compatibles con semiconductores. La capacidad de integrar materiales funcionales en arquitecturas electrónicas cada vez más compactas crea oportunidades para capacitores integrados, conceptos de memoria no volátil y tecnologías lógicas emergentes. Los materiales ferroeléctricos basados en óxido de hafnio han atraído la atención debido a que sus composiciones modificadas pueden integrarse con los procesos de fabricación de semiconductores y reducirse a dimensiones muy delgadas. La adopción comercial dependerá de la durabilidad, la uniformidad, el rendimiento y la viabilidad económica de la integración. Las cerámicas tradicionales a granel seguirán siendo importantes, pero los proveedores capaces de extender su experiencia en materiales hacia películas delgadas, deposición avanzada y procesamiento de semiconductores podrían participar en segmentos tecnológicos de mayor valor a medida que los programas de investigación transiten hacia dispositivos comerciales.
Oportunidades de mercado en materiales ferroeléctricos
Materiales especializados para aplicaciones industriales de alta fiabilidad.
Existe una importante oportunidad de inversión en materiales específicos para aplicaciones de automatización industrial, aeroespacial, tecnología médica y electrónica de alta fiabilidad. Estos mercados suelen implicar ciclos de cualificación más largos y exigentes requisitos de rendimiento, lo que crea barreras de entrada, pero favorece una mayor diferenciación técnica. Las previsiones del mercado de materiales ferroeléctricos indican que los proveedores que invierten en caracterización avanzada, consistencia entre lotes y formulación específica para cada cliente pueden mejorar el acceso a estas aplicaciones especializadas. Las prioridades de inversión deben incluir la síntesis controlada de polvo, la monitorización automatizada de la calidad, la trazabilidad y la colaboración técnica con los fabricantes de componentes. En lugar de competir únicamente por el coste del material, los proveedores pueden generar valor resolviendo los desafíos de fiabilidad e integración. Esta estrategia es especialmente relevante para sensores de precisión, actuadores, componentes de ultrasonido y sistemas electrónicos para entornos hostiles.
Soporte técnico localizado para la fabricación de productos electrónicos emergentes.
La fabricación de productos electrónicos en el mercado de materiales ferroeléctricos se está expandiendo en nuevas regiones industriales, lo que genera oportunidades para los proveedores que combinan la disponibilidad de materiales con soporte técnico local. India y algunas economías del sudeste asiático son particularmente relevantes, ya que los ecosistemas de fabricación se expanden abarcando componentes, dispositivos y operaciones de ensamblaje. El establecimiento de laboratorios de aplicación regionales, soporte para la cualificación y capacidades de ingeniería para el cliente puede acortar los ciclos de desarrollo y fortalecer las relaciones con los proveedores. La inversión debe centrarse en alianzas con productores de componentes cerámicos y fabricantes de productos electrónicos, en lugar de la distribución de materiales de forma aislada. Los servicios técnicos localizados también pueden ayudar a los clientes a optimizar la sinterización, la compatibilidad de los electrodos y la fiabilidad de los componentes. Las empresas que establecen soporte para aplicaciones antes de que los mercados alcancen su plena madurez pueden asegurar posiciones estratégicas con los clientes a medida que se expande la capacidad de fabricación regional.
Novedades recientes
- Agosto de 2026: Smartkem, Inc. (Nasdaq: SMTK) ("Smartkem" o la "Compañía") anunció que ha firmado un acuerdo definitivo de combinación de negocios (el "Acuerdo") con Ferrox Critical Minerals ("Ferrox"), una empresa desarrolladora de minerales críticos cuyo principal activo es el proyecto Tivani en la provincia de Limpopo, Sudáfrica. "Con esta fusión, ahora tendremos la capacidad de obtener minerales críticos para Smartkem, así como de suministrar material excedente al mercado global, lo que convierte a Smartkem en una de las pocas empresas de electrónica públicas integradas verticalmente", comentó Terrence Duffy, el nuevo director ejecutivo.
- Abril de 2026: VTT anunció el desarrollo de un nuevo tipo de memoria de bajo consumo basada en películas ultrafinas de óxido de circonio y hafnio ferroeléctrico (HZO). Este material conserva su polarización eléctrica incluso sin alimentación eléctrica. La tecnología ofrece una alta eficiencia energética, lectura y escritura rápidas, un tamaño compacto que permite su integración en espacios reducidos y la posibilidad de reprogramarla más de un billón de veces. Al integrarse con un selector, también permite la computación analógica directamente en la memoria.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -