
Marché des matériaux ferroélectriques : taille, part de marché et prévisions 2034
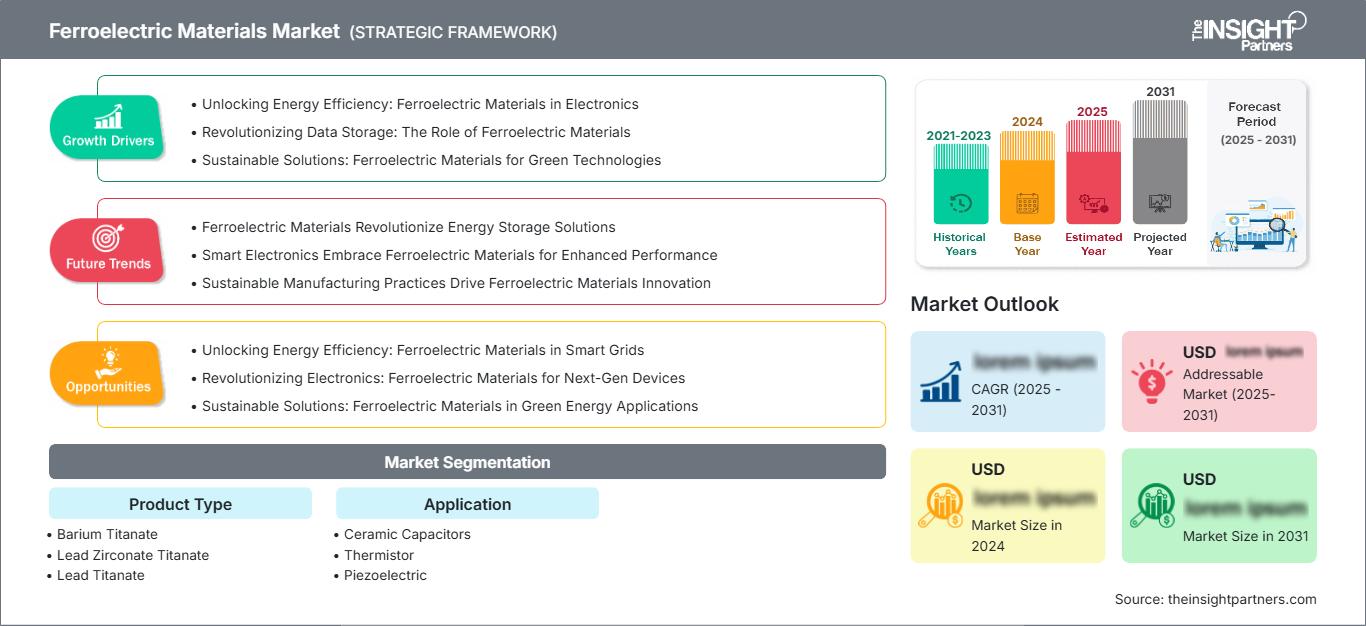
Taille et prévisions du marché des matériaux ferroélectriques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de produit (titanate de baryum, titanate de zirconate de plomb (PZT), titanate de plomb (PbTiO3), titanate de zirconate de plomb et de lanthane (PLZT)) ; par application (condensateurs céramiques, thermistances, dispositifs piézoélectriques, interrupteurs, déflecteurs de lumière, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00016423
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 22, 2026


Taille du marché en 2025
3,19 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
7,02 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,16 %
taux de croissance
Marché adressable
45,65 milliards de dollars américains
(2026-2034)
Le marché des matériaux ferroélectriques était évalué à 3,19 milliards de dollars américains en 2025 et devrait atteindre 7,02 milliards de dollars américains d'ici 2034 , enregistrant un TCAC de 9,16 % sur la période 2026-2034 . Cette expansion est soutenue par la demande croissante de matériaux diélectriques et piézoélectriques haute performance pour les composants électroniques, les dispositifs de précision, les équipements de communication, les systèmes automobiles et les technologies industrielles de pointe.
En Amérique du Nord, le marché des matériaux ferroélectriques est soutenu par les investissements dans les semi-conducteurs, la fabrication de dispositifs médicaux de pointe, l'électronique aérospatiale et l'adoption croissante de systèmes de détection et d'actionnement haute performance. La région devrait connaître une croissance annuelle composée (TCAC) de 7,5 % à 8,5 % entre 2026 et 2034 , la demande étant stimulée par les initiatives nationales de fabrication électronique et le besoin de matériaux fiables dans les secteurs de l'automobile, de l'industrie et de la défense.
Analyse et perspectives du marché des matériaux ferroélectriques
- Amérique du Nord : L’Amérique du Nord représentait environ 18 à 22 % du marché des matériaux ferroélectriques en 2025 et devrait connaître une croissance annuelle composée de 7,5 à 8,5 % entre 2026 et 2034. Les investissements dans les semi-conducteurs, l’électronique médicale, les technologies aérospatiales et l’électrification automobile renforcent la demande de matériaux diélectriques et piézoélectriques céramiques avancés.
- États-Unis : Les États-Unis représentaient environ 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 7,8 à 8,8 % entre 2026 et 2034 , soutenue par la fabrication de semi-conducteurs et les systèmes électroniques avancés.
- Europe : L'Europe détenait une part estimée entre 20 et 24 % en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 8,0 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutiennent la demande grâce à l'électronique automobile, l'automatisation industrielle, les technologies médicales et la fabrication de céramiques de pointe.
- Asie-Pacifique : La région Asie-Pacifique représentait une part estimée entre 48 et 52 % en 2025 et devrait enregistrer un TCAC de 10,0 à 11,0 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l’Inde demeurent des acteurs clés de la production électronique, de la fabrication de composants céramiques, des investissements dans les semi-conducteurs et de la mobilité électrique.
- Segment le plus important : Les condensateurs céramiques représentaient une part de marché estimée à 40-45 % en 2025 et devraient connaître une croissance annuelle composée de 9,0 à 10,0 % entre 2026 et 2034 , soutenue par la miniaturisation des composants et la densité croissante des circuits électroniques.
- Segment à forte croissance : Les applications piézoélectriques représentaient environ 22 à 27 % de parts de marché en 2025 et devraient croître à un TCAC de 10,5 à 11,5 % entre 2026 et 2034 , grâce aux capteurs, aux actionneurs, aux ultrasons, aux mouvements de précision et à l'automatisation industrielle.
- Principales entreprises analysées en détail : American Elements ; Seiko Epson Corporation ; Kyocera Corporation ; Molchem ; PI Ceramic GmbH ; Piezo Kinetics, Inc. ; Sparkler Piezo-Ceramics Private Limited ; Titanates Limited ; TPL, Inc. ; Zhonglan Industry Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des matériaux ferroélectriques a connu une évolution majeure dans le développement des matériaux, passant des céramiques massives, via les méthodes conventionnelles, aux poudres contrôlées, aux compositions maîtrisées, aux structures granulaires, aux multicouches et aux couches diélectriques plus fines. Le titanate de baryum demeure un matériau essentiel, notamment grâce à ses propriétés de céramique ferroélectrique de classe II, qui offrent des constantes diélectriques élevées pour les petits condensateurs, et grâce au PZT, matériau indispensable dans les applications piézoélectriques complexes. Par conséquent, la qualité de fabrication, la composition, la fiabilité et la compatibilité avec les systèmes d'encapsulation électronique avancés priment désormais sur la simple quantité de matériau sur ce marché.
À l'avenir, les sites de production asiatiques resteront prépondérants, tandis que les investissements dans les matériaux de spécialité, les produits semi-conducteurs, les technologies médicales et les composants piézoélectriques à haute valeur ajoutée se concentreront en Amérique du Nord et en Europe. Le renforcement des exigences environnementales stimulera l'intérêt pour les céramiques sans plomb. Parallèlement, les investissements publics et privés dans l'électrification et les infrastructures électriques augmenteront, élargissant ainsi le marché potentiel de l'électronique.
Portée du rapport sur le marché des matériaux ferroélectriques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,19 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,02 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,16% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des matériaux ferroélectriques
Le marché des matériaux ferroélectriques est de plus en plus influencé par la demande croissante de ces matériaux dans les domaines de l'électronique compacte, des systèmes d'alimentation haute tension, des capteurs et des équipements d'automatisation. La chaîne d'approvisionnement débute avec des précurseurs chimiques et des poudres de haute pureté, suivis de procédés tels que la calcination, le broyage, la formulation, la transformation céramique, la fixation des électrodes, les tests et, enfin, l'assemblage. Les fournisseurs de matériaux doivent prendre en compte plusieurs facteurs, notamment les propriétés diélectriques, piézoélectriques, thermiques et mécaniques. La constance de l'approvisionnement est essentielle, car de légères variations dans la composition et les propriétés des particules ont un impact considérable sur la production d'électricité et le processus de fabrication.
L'électronique grand public et les machines restent d'importants acheteurs en volume ; toutefois, la demande en valeur des secteurs de l'automobile, des équipements de communication, des dispositifs médicaux et des machines de précision s'intensifie. L'électronique avancée doit être miniaturisée sans compromettre la capacité et la fiabilité. Les applications de capteurs et d'actionneurs privilégient la réactivité et la stabilité à long terme.
La concurrence sur le marché des matériaux ferroélectriques est de plus en plus dictée par la maîtrise des formulations et l'ingénierie pour des applications spécifiques. American Elements fournit des matériaux pour des applications de pointe, tandis que PI Ceramic GmbH et Piezo Kinetics, Inc. se spécialisent dans les matériaux piézoélectriques haute performance. Kyocera Corporation possède une expertise pointue en céramique et une capacité de fabrication de dispositifs et de composants, tandis que Seiko Epson Corporation offre son expérience dans le domaine des dispositifs de précision et des matériaux/actionneurs fonctionnels pour environnements contrôlés.
L'échelle géographique et les processus de qualification des clients influencent également la concurrence sur le marché des matériaux ferroélectriques. Molchem, Sparkler Piezo-Ceramics Private Limited, Titanates Limited, TPL, Inc. et Zhonglan Industry Co., Ltd. opèrent au sein de chaînes d'approvisionnement spécialisées, répondant à des besoins spécifiques en matière de matériaux et d'applications. Dans ce contexte, le positionnement concurrentiel repose de plus en plus sur une meilleure qualité des poudres et la réduction des défauts, des formulations adaptées aux clients et le respect des exigences environnementales. Par conséquent, les investissements se concentrent de plus en plus sur l'automatisation des procédés, les céramiques minces, la caractérisation avancée et les processus de développement qui accélèrent le passage de la formulation en laboratoire au développement de composants commerciaux qualifiés.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des matériaux ferroélectriques : Perspectives stratégiques
Perspectives régionales
marché des matériaux ferroélectriques en Amérique du Nord
L'Amérique du Nord représentait une part de marché estimée entre 18 et 22 % en 2025 et devrait enregistrer un TCAC de 7,5 à 8,5 % entre 2026 et 2034. Cette région est privilégiée pour les procédés de fabrication de semi-conducteurs, les technologies médicales, l'électronique aérospatiale, l'automatisation industrielle et l'électronique de défense. La demande y est axée sur les produits à forte valeur ajoutée, où la constance, la qualité, la fiabilité et la traçabilité priment sur la quantité produite. Les investissements dans le secteur manufacturier favorisent l'utilisation de matériaux électroniques spécialisés. Les États-Unis dominent la demande régionale, suivis du Canada grâce à sa contribution dans les domaines de l'aérospatiale, de la R&D, des communications et de l'électronique industrielle. L'augmentation des investissements dans la fabrication de pointe et des capacités de production de produits de haute technologie alimente la croissance de ce marché. Le marché des matériaux ferroélectriques en Amérique du Nord revêt donc une importance stratégique, malgré une production plus importante dans la région Asie-Pacifique.
Marché américain des matériaux ferroélectriques
Les États-Unis représentaient environ 78 à 82 % du marché nord-américain des matériaux ferroélectriques en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 7,8 à 8,8 % entre 2026 et 2034. Les besoins diversifiés en matériaux et technologies de dispositifs se manifestent dans les usines de fabrication de semi-conducteurs, les instruments médicaux, les applications aérospatiales, l'automatisation industrielle et l'électronique automobile. La présence d'entreprises telles qu'American Elements, TPL, Inc., Piezo Kinetics, Inc. et de sociétés d'ingénierie garantit un approvisionnement local pour certains matériaux et technologies de dispositifs.
Les développements d'applications comprennent les capteurs, les transducteurs ultrasoniques, les systèmes de commande de mouvement, les composants de communication et l'électronique embarquée. Par ailleurs, les investissements dans la production stimulent indirectement la demande en élargissant l'écosystème des matériaux électroniques. Les clients exigent généralement des performances stables sur une longue période de qualification, ce qui constitue un obstacle à l'entrée sur le marché pour les entreprises ne disposant pas des capacités de caractérisation des matériaux et des processus de contrôle qualité adéquats.
De plus, les États-Unis jouent un rôle important dans le domaine des systèmes ferroélectriques alternatifs et des matériaux semi-conducteurs. Ces atouts, conjugués à des techniques de fabrication avancées, les rendent particulièrement adaptés aux opportunités à forte valeur ajoutée, contrairement à la production de masse de matériaux céramiques. Par conséquent, l'expansion régionale sera liée aux investissements technologiques et à la complexification croissante des composants.
Marché européen des matériaux ferroélectriques
L'Europe détenait une part de marché estimée entre 20 et 24 % en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 8,0 % entre 2026 et 2034. L'Allemagne domine le marché régional grâce à ses infrastructures de pointe dans les secteurs de l'automobile, de l'automatisation industrielle, des machines et des céramiques techniques. La demande croissante dans la région s'oriente vers les matériaux utilisés dans les capteurs, les actionneurs de précision, les dispositifs médicaux et les technologies de l'électromobilité.
La contribution du Royaume-Uni comprend l'industrie aérospatiale, les instruments scientifiques, la fabrication de pointe et l'expertise en céramique. La technologie piézoélectrique en Europe est représentée par PI Ceramic GmbH, tandis que les activités européennes de Kyocera sont axées sur la production de céramiques techniques et de composants. Le développement de systèmes céramiques fonctionnels à teneur réduite en plomb et sans plomb est également soutenu par des activités de recherche menées dans diverses universités et organisations industrielles.
La France, l'Italie et l'Espagne contribuent à la demande grâce à leurs industries automobile, d'équipements industriels, de technologies de la santé, d'infrastructures d'énergies renouvelables et de fabrication de produits électroniques. Leur contribution combinée accroît la demande au-delà des capacités industrielles de l'Allemagne. Le développement durable et les réglementations environnementales demeurent des enjeux majeurs dans la région. Face au renforcement des réglementations applicables aux céramiques piézoélectriques classiques à base de plomb, l'Europe conservera une position dominante dans les applications de pointe.
Marché des matériaux ferroélectriques de la région Asie-Pacifique
Les prévisions du marché des matériaux ferroélectriques indiquent que la région Asie-Pacifique représentait une part de marché estimée entre 48 et 52 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 10 à 11 % entre 2026 et 2034. La Chine est le principal acteur du marché grâce à ses importantes capacités de production de composants électroniques et céramiques, tandis que le Japon et la Corée du Sud contribuent par leurs performances en matière de composants électroniques, de science des matériaux et de semi-conducteurs. Par ailleurs, l'Inde développe ses capacités de production électronique et l'Australie se distingue par son expertise en recherche et applications industrielles.
Les politiques industrielles qui encouragent les semi-conducteurs, la fabrication de produits électroniques, la mobilité électrique et les infrastructures numériques créent de la demande. La production en grande série génère des avantages concurrentiels en termes de coûts, mais le Japon et la Corée du Sud jouent un rôle majeur dans la fourniture de formulations hautes performances et de composants de précision. Ainsi, la région Asie-Pacifique conjugue production en grande série et innovation.
Marché des matériaux ferroélectriques au Moyen-Orient et en Afrique
D'après le rapport sur le marché des matériaux ferroélectriques, le Moyen-Orient et l'Afrique devraient enregistrer un TCAC de 6,5 % à 7,5 % entre 2026 et 2034, grâce à la modernisation des infrastructures et au déploiement croissant de systèmes électroniques avancés. Les investissements de l'Arabie saoudite et des Émirats arabes unis dans les technologies numériques, la diversification industrielle, l'automatisation et les technologies énergétiques contribuent indirectement à la création d'une demande en capteurs, en électronique de puissance et en autres composants.
L'Afrique du Sud demeure un marché important grâce à ses applications dans l'industrie, les télécommunications, l'exploitation minière et la recherche, tandis que le reste du Moyen-Orient et de l'Afrique (MEA) reste un marché important avec un certain potentiel de croissance, dû à une demande certes plus modeste, mais toujours significative. La croissance dans cette région est directement liée à l'utilisation des équipements plutôt qu'à la production locale de céramique.
Analyse de segmentation
Type de produit
Le segment « Type de produit » devrait connaître une croissance annuelle composée (TCAC) de 8,8 % à 9,8 % entre 2026 et 2034. Le choix des matériaux dépend de leurs propriétés diélectriques, de leur réponse piézoélectrique, de leur compatibilité avec les procédés de fabrication, de l’environnement d’exploitation et des exigences réglementaires. Le marché des matériaux ferroélectriques comprend les systèmes à base de titanate et de zirconate, largement utilisés dans diverses architectures de composants, tandis que l’innovation se concentre de plus en plus sur l’amélioration de la constance des performances et la réduction des contraintes environnementales.
- Titanate de baryum : ce matériau revêt une importance stratégique dans les composants céramiques à haute capacité, en particulier les diélectriques de condensateurs multicouches, où des dimensions compactes et une réponse diélectrique élevée favorisent la miniaturisation électronique et l’augmentation de la densité des circuits.
- Titanate de zirconate de plomb : le PZT reste important pour les transducteurs, les actionneurs, les appareils à ultrasons et les systèmes de précision en raison de ses fortes caractéristiques piézoélectriques et des connaissances établies en matière de traitement dans des applications industrielles spécialisées.
- Titanate de plomb : Le titanate de plomb est utilisé dans certaines applications piézoélectriques et à haute température où ses propriétés cristallines et ses caractéristiques thermiques le rendent adapté à des conceptions de céramiques fonctionnelles spécialisées et à des programmes de recherche.
- Titanate de zirconate de plomb et de lanthane : le PLZT prend en charge des fonctions optoélectroniques et électro-optiques, notamment certaines applications de contrôle et de déviation de la lumière, où l’ingénierie de la composition permet un comportement diélectrique et optique sur mesure.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 9,3 % à 10,3 % entre 2026 et 2034. Les profils de demande varient considérablement : les condensateurs privilégient les performances diélectriques, tandis que les dispositifs piézoélectriques nécessitent une conversion électromécanique et que les commutateurs ou les dispositifs optiques dépendent d’un comportement de polarisation contrôlé. La complexité croissante de l’électronique, l’automatisation et le déploiement de dispositifs de précision contribuent à l’élargissement des exigences des applications.
- Condensateurs céramiques : Il s’agit de l’application la plus importante, soutenue par la production de composants multicouches, la haute densité de circuits, la miniaturisation électronique et le besoin d’une capacité élevée dans des dispositifs électroniques de plus en plus compacts.
- Thermistance : Les formulations ferroélectriques et céramiques apparentées prennent en charge des fonctions électroniques sensibles à la température, créant des opportunités dans la protection des circuits, la surveillance thermique, les appareils électroménagers, les systèmes automobiles et les équipements industriels.
- Piézoélectrique : Cette application est stratégiquement importante pour les actionneurs, les capteurs, les ultrasons, le positionnement de précision, les systèmes d’impression et les dispositifs de conversion d’énergie nécessitant une réponse électromécanique contrôlée.
- Commutateurs : Les caractéristiques de commutation de polarisation prennent en charge des concepts spécialisés de mémoire, de contrôle et de commutation électronique où le fonctionnement à faible consommation d’énergie et le comportement fonctionnel non volatil offrent des avantages techniques.
- Déflecteurs de lumière : Le comportement des matériaux électro-optiques permet un contrôle optique spécialisé, la direction de faisceau, l’instrumentation et les systèmes photoniques de précision nécessitant une modification rapide et contrôlable des signaux optiques.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Condensateurs céramiques |
Haut |
Densité MLCC |
Mature |
|
thermistance |
Moyen |
Détection thermique |
Mature |
|
Piézoélectrique |
Haut |
Mouvement de précision |
Mise à l'échelle |
|
Interrupteurs |
Faible |
Commutation non volatile |
Émergent |
|
Déflecteurs de lumière |
Moyen |
Direction optique |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des matériaux ferroélectriques
Miniaturisation électronique et densité de composants plus élevée
Les dispositifs électroniques de plus en plus sophistiqués intègrent une combinaison croissante de capacités de calcul, de communication, de détection et de gestion de l'énergie dans un espace toujours plus réduit. Ceci engendre un besoin accru en matériaux diélectriques aux performances améliorées pour les condensateurs compacts et les circuits électroniques intégrés. Le titanate de baryum devient un matériau essentiel, car les céramiques ferroélectriques de classe II offrent une constante diélectrique élevée pour les condensateurs compacts. Les fournisseurs de matériaux devront optimiser le contrôle de la taille et de la composition des particules, ainsi que les procédés de fabrication. La demande augmentera non seulement en volume, mais aussi en termes d'exigences de qualité, du fait de l'amincissement des couches et de la miniaturisation des composants.
Développement de l'électrification et de l'électronique de puissance avancée
L'investissement mondial dans l'électrification développe l'écosystème de la conversion d'énergie, du stockage d'énergie, de la mobilité électrique, de l'automatisation industrielle et des infrastructures intelligentes. L'AIE prévoit que les investissements dans le secteur de l'électricité atteindront 1 500 milliards de dollars américains en 2025 , illustrant l'ampleur des investissements soutenant les technologies électriques et les équipements associés. Ce contexte accroît les exigences en matière de condensateurs, de capteurs, de systèmes de contrôle et d'assemblages électroniques. Les matériaux ferroélectriques et piézoélectriques bénéficient indirectement de cette évolution, les équipements devenant plus électroniques et fonctionnellement plus complexes. L'électrification automobile est particulièrement pertinente, car les véhicules requièrent davantage de modules électroniques, de capteurs et de composants haute fiabilité. Cette opportunité favorise les fournisseurs capables de répondre à des normes de qualification exigeantes, de garantir des propriétés électriques stables et de satisfaire aux exigences d'ingénierie spécifiques aux applications.
Utilisation croissante des capteurs et actionneurs de précision
L'automatisation industrielle, les équipements médicaux, l'impression numérique, la robotique, les ultrasons et les systèmes de positionnement de précision nécessitent de plus en plus de dispositifs compacts capables de convertir l'énergie électrique en mouvement mécanique contrôlé ou des signaux mécaniques en signaux électriques. Les céramiques piézoélectriques ferroélectriques sont parfaitement adaptées à ces applications, car leur réponse électromécanique peut être optimisée par leur composition et leur procédé de fabrication. La demande croissante s'oriente vers une précision accrue, des dimensions réduites et une meilleure répétabilité, ce qui renforce l'importance de la fabrication de céramiques de pointe. Ce facteur favorise davantage les fournisseurs spécialisés que les producteurs de matériaux de base. Il ouvre également des perspectives de co-développement avec les fabricants d'équipements, car les performances dépendent de l'interaction entre les propriétés des matériaux, la géométrie des composants, les électrodes, le conditionnement et les conditions de fonctionnement.
Tendances futures du marché des matériaux ferroélectriques
Le développement des ferroélectriques sans plomb va s'accélérer
Les tendances du marché des matériaux ferroélectriques indiquent une orientation croissante vers des investissements accrus dans les céramiques fonctionnelles sans plomb. Les exigences environnementales et les contraintes réglementaires encouragent la recherche sur le titanate de baryum et les compositions alternatives capables d'offrir des performances diélectriques ou piézoélectriques compétitives. La transition sera progressive, le PZT bénéficiant d'une base d'applications bien établie et de solides caractéristiques fonctionnelles. La commercialisation future se concentrera donc sur les applications où les formulations sans plomb répondent aux exigences de performance et de fiabilité sans engendrer de coûts de traitement excessifs. Les fournisseurs se différencieront de plus en plus par l'ingénierie de la composition, le contrôle du dopage, l'optimisation de la structure granulaire et les tests spécifiques à l'application. Cette transition pourrait progressivement remodeler les décisions d'achat, notamment chez les clients développant des technologies électroniques et médicales respectueuses de l'environnement.
Les ferroélectriques compatibles avec les semi-conducteurs vont susciter un intérêt stratégique.
Le rapport sur le marché des matériaux ferroélectriques indique que les développements technologiques futurs devraient accroître l'intérêt pour les systèmes ferroélectriques en couches minces et compatibles avec les semi-conducteurs. L'intégration de matériaux fonctionnels dans des architectures électroniques toujours plus compactes ouvre des perspectives pour les condensateurs intégrés, les mémoires non volatiles et les nouvelles technologies logiques. Les ferroélectriques à base d'oxyde d'hafnium ont suscité un vif intérêt car leurs compositions modifiées peuvent être intégrées aux procédés de fabrication des semi-conducteurs et réduites à des dimensions extrêmement fines. Leur adoption commerciale dépendra de leur durabilité, de leur uniformité, de leur rendement et de leur rentabilité. Les céramiques massives traditionnelles conserveront leur importance, mais les fournisseurs capables d'étendre leur expertise aux couches minces, aux techniques de dépôt avancées et à la fabrication de semi-conducteurs pourraient se positionner sur des segments technologiques à plus forte valeur ajoutée, à mesure que les programmes de recherche s'orientent vers la commercialisation.
Opportunités du marché des matériaux ferroélectriques
Matériaux spécialisés pour applications industrielles à haute fiabilité
Il existe un potentiel d'investissement important dans les matériaux spécifiques à certaines applications pour l'automatisation industrielle, l'aérospatiale, les technologies médicales et l'électronique haute fiabilité. Ces marchés impliquent généralement des cycles de qualification plus longs et des exigences de performance élevées, créant des barrières à l'entrée mais favorisant une plus grande différenciation technique. Les prévisions du marché des matériaux ferroélectriques indiquent que les fournisseurs investissant dans la caractérisation avancée, la constance des lots et la formulation sur mesure peuvent améliorer l'accès à ces applications spécialisées. Les investissements prioritaires devraient inclure la synthèse contrôlée des poudres, le contrôle qualité automatisé, la traçabilité et la collaboration technique avec les fabricants de composants. Plutôt que de se concentrer uniquement sur le coût des matériaux, les fournisseurs peuvent créer de la valeur en relevant les défis liés à la fiabilité et à l'intégration. Cette stratégie est particulièrement pertinente pour les capteurs de précision, les actionneurs, les composants à ultrasons et les systèmes électroniques pour environnements difficiles.
Assistance technique localisée pour la fabrication de produits électroniques émergents
Le marché des matériaux ferroélectriques, dédié à la fabrication de produits électroniques, se développe dans les zones industrielles émergentes, créant des opportunités pour les fournisseurs qui associent disponibilité des matériaux et assistance technique locale. L'Inde et certaines économies d'Asie du Sud-Est sont particulièrement pertinentes, car les écosystèmes de fabrication s'étendent aux composants, aux dispositifs et aux opérations d'assemblage. La mise en place de laboratoires d'application régionaux, d'un soutien à la qualification et de capacités d'ingénierie client permet de raccourcir les cycles de développement et de renforcer les relations avec les fournisseurs. Les investissements devraient privilégier les partenariats avec les producteurs de composants céramiques et les fabricants de produits électroniques plutôt que la simple distribution de matériaux. Des services techniques localisés peuvent également aider les clients à optimiser le frittage, la compatibilité des électrodes et la fiabilité des composants. Les entreprises qui mettent en place un soutien à l'application avant que les marchés n'atteignent leur pleine maturité peuvent se positionner stratégiquement auprès des clients à mesure que les capacités de production régionales se développent.
Développements récents
- Août 2026 : Smartkem, Inc. (Nasdaq : SMTK) (« Smartkem » ou la « Société ») a annoncé la signature d’un accord définitif de fusion-acquisition (l’« Accord ») avec Ferrox Critical Minerals (« Ferrox »), société d’exploitation de minéraux critiques dont le principal actif est le projet Tivani, situé dans la province du Limpopo, en Afrique du Sud. « Grâce à cette fusion, nous pourrons désormais nous approvisionner en minéraux critiques pour Smartkem et fournir des excédents de matériaux au marché mondial, faisant ainsi de Smartkem l’une des rares entreprises d’électronique cotées en bourse et verticalement intégrées », a déclaré Terrence Duffy, futur PDG.
- Avril 2026 : VTT a annoncé le développement d’une nouvelle mémoire basse consommation basée sur des couches ultra-minces d’oxyde de zirconium-hafnium ferroélectrique (HZO). Ce matériau conserve sa polarisation électrique même hors tension. Cette technologie est très économe en énergie, rapide en écriture et en lecture, suffisamment compacte pour une intégration sur de petits espaces et reprogrammable plus d’un billion de fois. Co-intégrée à un sélecteur, elle permet également le calcul analogique directement en mémoire.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -