
Markt für Ferroelectric Materialien: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für ferroelektrische Materialien (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (Bariumtitanat, Bleizirkonditanat (PZT), Bleititanat (PbTiO3), Bleilanthanzirkonditanat (PLZT)); Anwendung (Keramikkondensatoren, Thermistoren, Piezoelektrika, Schalter, Lichtablenker, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016423
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 22, 2026


Marktgröße 2025
3,19 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,02 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,16 %
Wachstumsrate
Adressierbarer Markt
45,65 Mrd. US-Dollar
(2026–2034)
Der Markt für ferroelektrische Materialien wurde 2025 auf 3,19 Milliarden US-Dollar geschätzt und soll bis 2034 auf 7,02 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,16 % im Zeitraum 2026–2034 entspricht . Das Marktwachstum wird durch den steigenden Bedarf an Hochleistungsdielektrika und piezoelektrischen Materialien in elektronischen Bauteilen, Präzisionsgeräten, Kommunikationsausrüstung, Automobilsystemen und fortschrittlichen Industrietechnologien begünstigt.
In Nordamerika wird das Marktwachstum für ferroelektrische Materialien durch Investitionen in die Halbleiterindustrie, die Fertigung fortschrittlicher Medizintechnik, die Luft- und Raumfahrtelektronik sowie die zunehmende Verbreitung leistungsstarker Sensor- und Aktorsysteme gestützt. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 7,5–8,5 % prognostiziert . Die Nachfrage profitiert dabei von Initiativen zur Förderung der heimischen Elektronikfertigung und dem Bedarf an zuverlässigen Materialien in der Automobil-, Industrie- und Verteidigungsbranche.
Marktanalyse und Einblicke zu ferroelektrischen Materialien
- Nordamerika: Nordamerika hielt 2025 schätzungsweise 18–22 % des Marktanteils für ferroelektrische Materialien und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen . Investitionen in die Halbleiterindustrie, Medizinelektronik, Luft- und Raumfahrttechnologien sowie die Elektrifizierung des Automobilsektors verstärken die Nachfrage nach fortschrittlichen dielektrischen und piezoelektrischen Keramikmaterialien.
- USA: Die USA repräsentierten im Jahr 2025 etwa 78–82 % der nordamerikanischen Nachfrage und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,8 % wachsen , unterstützt durch die Halbleiterfertigung und fortschrittliche elektronische Systeme.
- Europa: Europa hielt 2025 schätzungsweise einen Marktanteil von 20–24 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen . Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch Automobilelektronik, industrielle Automatisierung, Medizintechnik und die Herstellung von Hochleistungskeramik.
- Asien-Pazifik: Der Anteil Asien-Pazifiks am Weltmarkt wurde 2025 auf 48–52 % geschätzt und soll im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 10,0–11,0 % verzeichnen . China, Japan, Südkorea und Indien spielen weiterhin eine zentrale Rolle in der Elektronikproduktion, der Herstellung von Keramikkomponenten, den Investitionen in Halbleiter und der Elektromobilität.
- Größtes Segment: Keramikkondensatoren stellten im Jahr 2025 einen geschätzten Marktanteil von 40–45 % dar und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,0–10,0 % wachsen , unterstützt durch die Miniaturisierung von Bauteilen und die steigende Dichte elektronischer Schaltungen.
- Wachstumsstarkes Segment: Piezoelektrische Anwendungen erreichten im Jahr 2025 einen Marktanteil von ca. 22–27 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–11,5 % wachsen . Treiber dieser Entwicklung sind Sensoren, Aktoren, Ultraschall, Präzisionsbewegungen und industrielle Automatisierung.
- Detaillierte Analyse der wichtigsten Unternehmen: American Elements; Seiko Epson Corporation; Kyocera Corporation; Molchem; PI Ceramic GmbH; Piezo Kinetics, Inc.; Sparkler Piezo-Ceramics Private Limited; Titanates Limited; TPL, Inc.; Zhonglan Industry Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Markt für ferroelektrische Materialien hat sich die Materialentwicklung von der Verwendung von Massenkeramik über konventionelle Verfahren hin zu kontrollierten Pulverformen, Zusammensetzungen, Kornstrukturen, Multilagen und dünneren dielektrischen Schichten entwickelt. Bariumtitanat spielt nach wie vor eine wichtige Rolle, da es als ferroelektrisches Keramikmaterial der Klasse II hohe Dielektrizitätskonstanten für kleine Kondensatoren liefert und PZT-Materialien in anspruchsvollen piezoelektrischen Anwendungen zum Einsatz kommen. Daher rücken Fertigungsqualität, Zusammensetzung, Zuverlässigkeit und Kompatibilität mit modernen elektronischen Gehäusen im Markt für ferroelektrische Materialien heute stärker in den Vordergrund als die reine Materialmenge.
Zukünftig werden die Produktionsstätten in Asien weiterhin eine bedeutende Rolle spielen, während Investitionen in Spezialmaterialien, Halbleiterprodukte, Medizintechnik und hochwertige piezoelektrische Bauteile verstärkt in Nordamerika und Europa getätigt werden. Steigende Umweltauflagen werden das Interesse an bleifreier Keramik weiter steigern. Gleichzeitig werden vermehrt öffentlich-private Investitionen in die Elektrifizierung und die Strominfrastruktur den adressierbaren Elektronikmarkt erweitern.
Berichtsumfang zum Markt für ferroelektrische Materialien
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,19 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,02 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,16 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für ferroelektrische Materialien
Die Nachfrage im Markt für ferroelektrische Materialien wird zunehmend durch den steigenden Bedarf an ferroelektrischen Werkstoffen in kompakter Elektronik, Hochspannungssystemen, Sensoren und Automatisierungsanlagen beeinflusst. Die Lieferkette beginnt mit hochreinen chemischen Vorprodukten und Pulvern und umfasst anschließend Prozesse wie Kalzinierung, Mahlen, Formulieren, Keramikverarbeitung, Elektrodenanbringung, Prüfung und schließlich die Montage. Materiallieferanten müssen verschiedene Faktoren wie dielektrische, piezoelektrische, thermische und mechanische Eigenschaften berücksichtigen. Die Versorgungslage hängt maßgeblich von der Konsistenz der Materialien ab, da bereits geringfügige Änderungen in der Zusammensetzung und den Eigenschaften der Partikel erhebliche Auswirkungen auf die Stromerzeugung und den Herstellungsprozess haben.
Unterhaltungselektronik und Maschinenbau zählen weiterhin zu den größten Abnehmern; die Nachfrage aus den Bereichen Automobilindustrie, Kommunikationstechnik, Medizintechnik und Präzisionsmaschinenbau gewinnt jedoch zunehmend an Bedeutung. Moderne Elektronik muss immer kleiner werden, ohne dass Kapazität und Zuverlässigkeit darunter leiden. Bei Sensoren und Aktoren stehen Ansprechverhalten und Langzeitstabilität im Vordergrund.
Der Wettbewerb auf den Märkten für ferroelektrische Materialien wird zunehmend von Formulierungskompetenz und anwendungsspezifischer Entwicklung bestimmt. American Elements bietet Materialien für Spezialanwendungen an, während PI Ceramic GmbH und Piezo Kinetics, Inc. auf Hochleistungs-Piezoelektrika spezialisiert sind. Die Kyocera Corporation verfügt über umfassendes Know-how im Bereich fortschrittlicher Keramik und Fertigungskompetenz für Geräte und Komponenten, während die Seiko Epson Corporation Erfahrung mit Präzisionsgeräten und Funktionsmaterialien/Aktuatoren für kontrollierte Umgebungen bietet.
Geografische Ausdehnung und Kundenqualifizierungsprozesse beeinflussen den Wettbewerb im Markt für ferroelektrische Materialien. Molchem, Sparkler Piezo-Ceramics Private Limited, Titanates Limited, TPL, Inc. und Zhonglan Industry Co., Ltd. sind in spezialisierten Lieferketten mit spezifischen Material- und Anwendungsanforderungen tätig. Die Wettbewerbspositionierung in diesem Umfeld konzentriert sich zunehmend auf höhere Pulverqualität und weniger Defekte, kundenspezifische Rezepturen und die Einhaltung von Umweltauflagen. Folglich rücken Investitionstrends verstärkt in den Bereich der Prozessautomatisierung, Dünnkeramik, fortschrittliche Charakterisierung und Entwicklungsprozesse, die den Übergang von der Laborrezeptur zur Entwicklung qualifizierter kommerzieller Komponenten beschleunigen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
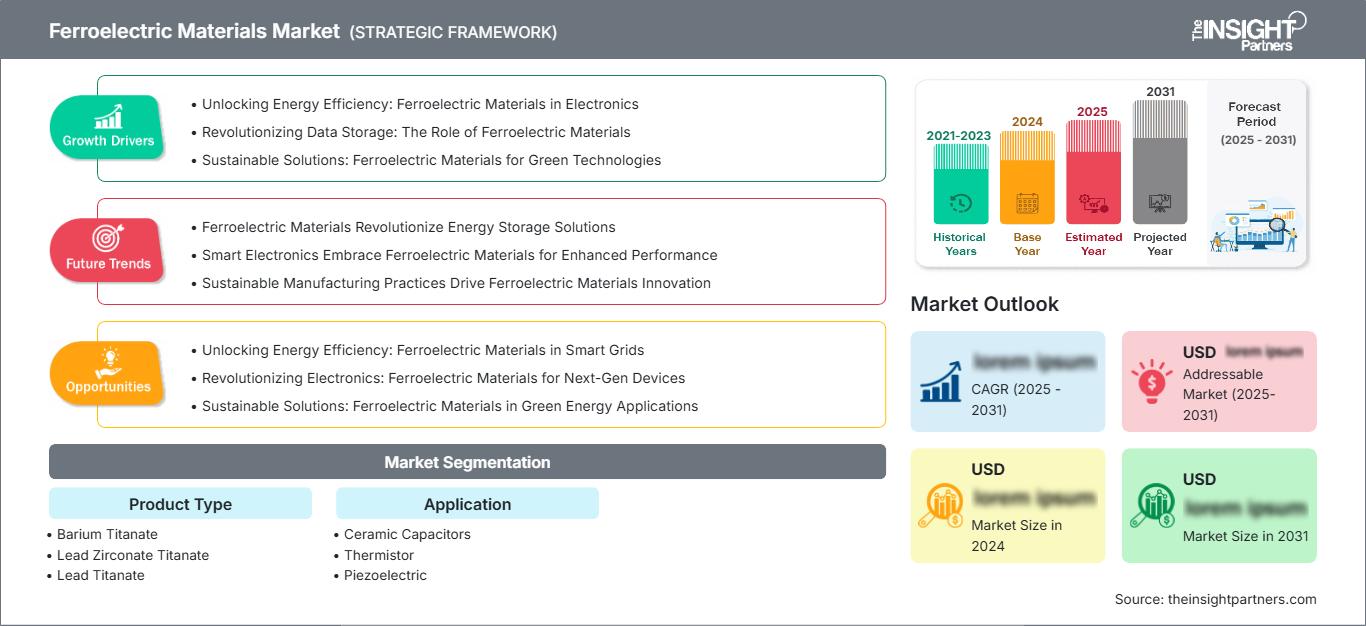
Markt für ferroelektrische Materialien: Strategische Einblicke
Regionale Einblicke
Markt für ferroelektrische Werkstoffe in Nordamerika
Nordamerika erreichte 2025 einen geschätzten Marktanteil von 18–22 % und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 7,5–8,5 % verzeichnen. Die Region ist geprägt von Halbleiterfertigungsprozessen, Medizintechnik, Luft- und Raumfahrtelektronik, Industrieautomation und Verteidigungselektronik. Die Nachfrage konzentriert sich auf Produkte mit hoher Wertschöpfung, bei denen Konsistenz, Qualität, Zuverlässigkeit und Rückverfolgbarkeit wichtiger sind als die Produktionsmenge. Investitionen in die Fertigung fördern den Einsatz spezialisierter elektronischer Materialien. Die USA sind führend in der Nachfrage, gefolgt von Kanada, dank seiner Beiträge in den Bereichen Luft- und Raumfahrt, Forschung und Entwicklung, Kommunikation und Industrieelektronik. Steigende Investitionen in fortschrittliche Fertigungstechnologien und erhöhte Produktionskapazitäten für Hightech-Produkte treiben das Wachstum dieses Marktes an. Der Markt für ferroelektrische Materialien in Nordamerika ist daher trotz der größeren Produktion im asiatisch-pazifischen Raum von strategischer Bedeutung.
US-Markt für ferroelektrische Werkstoffe
Die USA repräsentierten 2025 etwa 78–82 % des nordamerikanischen Marktes für ferroelektrische Materialien und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,8 % wachsen. Der Bedarf an Materialien und Gerätetechnologien ist vielfältig und erstreckt sich auf Halbleiterfabriken, Medizintechnik, Luft- und Raumfahrt, industrielle Automatisierung und Automobilelektronik. Unternehmen wie American Elements, TPL, Inc., Piezo Kinetics, Inc. und Ingenieurbüros bieten lokale Bezugsquellen für bestimmte Materialien und Gerätetechnologien.
Anwendungsentwicklungen umfassen Sensoren, Ultraschallwandler, Bewegungssteuerungssysteme, Kommunikationskomponenten und eingebettete Elektronik. Darüber hinaus treiben Investitionen in die Fertigung die Nachfrage indirekt an, indem sie das Ökosystem elektronischer Materialien erweitern. Kunden erwarten typischerweise eine stabile Leistung über einen langen Qualifizierungszeitraum, was für Unternehmen, denen es an ausreichenden Fähigkeiten zur Materialcharakterisierung und an geeigneten Qualitätsprozessen mangelt, eine Markteintrittsbarriere darstellt.
Darüber hinaus spielen die USA eine wichtige Rolle im Bereich alternativer ferroelektrischer Systeme und Halbleitermaterialien. Diese Kompetenzen in Verbindung mit der fortschrittlichen Fertigung prädestinieren sie für hochwertige Projekte anstelle der Massenproduktion von Keramikmaterialien. Regionale Expansion wird daher mit Technologieinvestitionen und einer zunehmenden Komplexität der Bauteile einhergehen.
Markt für ferroelektrische Werkstoffe in Europa
Europa hielt 2025 schätzungsweise einen Marktanteil von 20–24 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen. Deutschland ist aufgrund seiner hochentwickelten Infrastruktur in den Bereichen Automobilindustrie, industrielle Automatisierung, Maschinenbau und technische Keramik führend in der Region. Die steigende Nachfrage in der Region verlagert sich hin zu Materialien für Sensoren, Präzisionsaktoren, Medizingeräte und Elektromobilitätstechnologien.
Der Beitrag Großbritanniens umfasst die Luft- und Raumfahrtindustrie, wissenschaftliche Instrumente, fortschrittliche Fertigungstechnologien und Keramikkompetenz. Die piezoelektrische Technologie wird in Europa von der PI Ceramic GmbH vertreten, während Kyocera in Europa technische Keramik und die Komponentenproduktion herstellt. Die Entwicklung reduzierter und bleifreier Funktionskeramiksysteme wird zudem durch Forschungsaktivitäten an verschiedenen Universitäten und Industrieunternehmen unterstützt.
Frankreich, Italien und Spanien tragen durch die Automobilindustrie, den Anlagenbau, die Medizintechnik, den Ausbau erneuerbarer Energien und die Elektronikfertigung zur Nachfrage bei. Ihr gemeinsamer Beitrag erhöht die Nachfrage über die Kapazitäten der deutschen Industrieinfrastruktur hinaus. Nachhaltigkeit und Umweltauflagen spielen in der Region weiterhin eine wichtige Rolle. Da konventionelle bleihaltige piezoelektrische Keramiken zunehmend strengeren Regulierungen unterliegen, wird Europa seine führende Position bei High-End-Anwendungen behaupten.
Markt für ferroelektrische Materialien im asiatisch-pazifischen Raum
Die Marktprognose für ferroelektrische Materialien zeigt, dass der asiatisch-pazifische Raum im Jahr 2025 einen geschätzten Marktanteil von 48–52 % ausmachen und voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–11,0 % wachsen wird. China ist aufgrund seiner großen Produktionskapazitäten für Elektronik und Keramikbauteile der größte Markt, während Japan und Südkorea mit hocheffizienten Elektronikbauteilen, Materialwissenschaften und Halbleitern ihren Beitrag leisten. Indien baut zudem seine Elektronikfertigungskapazitäten aus, und Australien ist auf Forschung und industrielle Anwendungen spezialisiert.
Industriepolitische Maßnahmen, die Halbleiter, Elektronikfertigung, Elektromobilität und digitale Infrastruktur fördern, schaffen Nachfrage. Die Massenproduktion bietet Kostenvorteile, doch Japan und Südkorea spielen eine wichtige Rolle bei der Bereitstellung von Hochleistungsformulierungen und Präzisionsbauteilen. Daher vereint die Asien-Pazifik-Region Massenproduktion und Innovation.
Markt für ferroelektrische Werkstoffe im Nahen Osten und Afrika
Laut dem Bericht zum Markt für ferroelektrische Materialien wird für den Nahen Osten und Afrika im Zeitraum 2026–2034 ein jährliches Wachstum von 6,5–7,5 % erwartet. Dieses Wachstum wird durch die Modernisierung der Infrastruktur und den zunehmenden Einsatz fortschrittlicher elektronischer Systeme begünstigt. Die Investitionen Saudi-Arabiens und der VAE in digitale Technologien, industrielle Diversifizierung, Automatisierung und Energietechnologien führen indirekt zu einer steigenden Nachfrage nach Sensoren, Leistungselektronik und anderen Komponenten.
Südafrika bleibt aufgrund seiner Anwendungen in Industrie, Telekommunikation, Bergbau und Forschung ein wichtiger Markt, während der Rest des Nahen Ostens und Afrikas (MEA) aufgrund der geringeren Produktionsmenge, aber dennoch signifikanten Nachfrage weiterhin ein bedeutender Markt mit Wachstumspotenzial ist. Das Wachstum in der Region hängt direkt mit der Nutzung der Anlagen und weniger mit der lokalen Keramikproduktion zusammen.
Segmentierungsanalyse
Produkttyp
Das Segment „Produkttypen“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,8 % wachsen . Die Materialauswahl hängt vom dielektrischen Verhalten, der piezoelektrischen Reaktion, der Verarbeitungskompatibilität, der Betriebsumgebung und den regulatorischen Anforderungen ab. Der Markt für ferroelektrische Materialien umfasst etablierte Titanat- und Zirkonatsysteme, die weiterhin in verschiedenen Bauteilarchitekturen zum Einsatz kommen, während Innovationen zunehmend auf die Verbesserung der Leistungskonstanz und die Reduzierung von Umweltauflagen abzielen.
- Bariumtitanat: Dieses Material ist von strategischer Bedeutung für keramische Bauteile mit hoher Kapazität, insbesondere für Dielektrika von Mehrschichtkondensatoren, wo kompakte Abmessungen und eine hohe dielektrische Reaktion die Miniaturisierung von Elektronik und die Erhöhung der Schaltungsdichte unterstützen.
- Bleizirkonattitanat: PZT ist aufgrund seiner starken piezoelektrischen Eigenschaften und des etablierten Verarbeitungswissens in spezialisierten industriellen Anwendungen weiterhin wichtig für Wandler, Aktoren, Ultraschallgeräte und Präzisionssysteme.
- Bleititanat: Bleititanat dient ausgewählten Hochtemperatur- und piezoelektrischen Anwendungen, bei denen es aufgrund seiner Kristalleigenschaften und thermischen Charakteristika für spezielle funktionale Keramikkonstruktionen und Forschungsprogramme geeignet ist.
- Blei-Lanthan-Zirkonattitanat: PLZT unterstützt optoelektronische und elektrooptische Funktionen, einschließlich ausgewählter Lichtsteuerungs- und Ablenkungsanwendungen, bei denen durch Zusammensetzungsgestaltung ein maßgeschneidertes dielektrisches und optisches Verhalten ermöglicht wird.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 9,3–10,3 % erwartet . Die Nachfragemuster unterscheiden sich erheblich, da bei Kondensatoren die dielektrische Leistung im Vordergrund steht, während piezoelektrische Bauelemente eine elektromechanische Wandlung erfordern und Schalter oder optische Bauelemente auf einem kontrollierten Polarisationsverhalten basieren. Die zunehmende Komplexität der Elektronik, die Automatisierung und der Einsatz von Präzisionsbauteilen erweitern die Anwendungsanforderungen.
- Keramische Kondensatoren: Dies ist die größte Anwendung, unterstützt durch die Produktion von Mehrschichtbauteilen, die hohe Schaltungsdichte, die Miniaturisierung der Elektronik und den Bedarf an hoher Kapazität in immer kompakteren elektronischen Geräten.
- Thermistoren: Ferroelektrische und verwandte Keramikformulierungen unterstützen temperaturempfindliche elektronische Funktionen und schaffen so Möglichkeiten im Bereich des Schaltungsschutzes, der thermischen Überwachung, von Haushaltsgeräten, Automobilsystemen und Industrieanlagen.
- Piezoelektrizität: Diese Anwendung ist von strategischer Bedeutung für Aktuatoren, Sensoren, Ultraschall, Präzisionspositionierung, Drucksysteme und Energiewandlungsgeräte, die eine kontrollierte elektromechanische Reaktion erfordern.
- Schalter: Polarisationsschaltcharakteristika unterstützen spezielle Speicher-, Steuerungs- und elektronische Schaltkonzepte, bei denen ein energiearmer Betrieb und ein nichtflüchtiges Funktionsverhalten technische Vorteile bieten.
- Lichtablenker: Das elektrooptische Materialverhalten unterstützt spezielle optische Steuerungs-, Strahllenkungs-, Instrumentierungs- und Präzisionsphotoniksysteme, die eine schnelle und kontrollierbare Modifizierung optischer Signale erfordern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Keramikkondensatoren |
Hoch |
MLCC-Dichte |
Reifen |
|
Thermistor |
Medium |
Thermische Sensorik |
Reifen |
|
Piezoelektrisch |
Hoch |
Präzisionsbewegung |
Skalierung |
|
Schalter |
Niedrig |
Nichtflüchtige Schaltung |
Aufkommen |
|
Lichtabweiser |
Medium |
Optische Lenkung |
Skalierung |
Markt für ferroelektrische Materialien: Wachstumstreiber und Wirkungsanalyse
Elektronische Miniaturisierung und höhere Bauteildichte
Immer ausgefeiltere elektronische Geräte vereinen Rechenleistung, Kommunikations- und Sensorfunktionen sowie Energiemanagement auf immer kleinerem Raum. Dies erfordert dielektrische Materialien mit verbesserten Leistungseigenschaften für Kompaktkondensatoren und integrierte elektronische Schaltungen. Bariumtitanat gewinnt hierbei an Bedeutung, da ferroelektrische Keramiken der Klasse II eine hohe Dielektrizitätskonstante für Kompaktkondensatoren bieten. Materiallieferanten müssen ihre Kompetenzen in der Kontrolle von Partikelgröße und -zusammensetzung sowie im Herstellungsprozess weiterentwickeln. Die Nachfrage steigt nicht nur mengenmäßig, sondern auch hinsichtlich der höheren Qualitätsanforderungen aufgrund dünnerer Schichten und kleinerer Bauteilgrößen.
Ausbau der Elektrifizierung und fortschrittliche Leistungselektronik
Weltweite Investitionen in die Elektrifizierung erweitern das Ökosystem für Energieumwandlung, Energiespeicherung, Elektromobilität, industrielle Automatisierung und intelligente Infrastruktur. Die IEA prognostiziert für den Elektrizitätssektor Investitionen in Höhe von 1,5 Billionen US-Dollar bis 2025. Dies verdeutlicht das enorme Investitionsvolumen für strombasierte Technologien und zugehörige Ausrüstung. Dadurch steigen die Anforderungen an Kondensatoren, Sensoren, Steuerungssysteme und elektronische Baugruppen. Ferroelektrische und piezoelektrische Materialien profitieren indirekt, da Geräte zunehmend elektronisch gesteuert und funktional komplexer werden. Die Elektrifizierung der Automobilindustrie ist besonders relevant, da Fahrzeuge mehr elektronische Module, Sensorfunktionen und hochzuverlässige Komponenten benötigen. Die sich daraus ergebenden Chancen begünstigen Anbieter, die anspruchsvolle Qualifizierungsstandards, stabile elektrische Eigenschaften und anwendungsspezifische technische Anforderungen erfüllen können.
Zunehmender Einsatz von Präzisionssensoren und -aktoren
Industrieautomation, Medizintechnik, Digitaldruck, Robotik, Ultraschall und Präzisionspositionierungssysteme benötigen zunehmend kompakte Bauteile, die elektrische Energie in kontrollierte mechanische Bewegung oder mechanische Signale in elektrische Ausgangssignale umwandeln. Piezoelektrische ferroelektrische Keramiken eignen sich hervorragend für diese Anwendungen, da ihr elektromechanisches Verhalten durch Zusammensetzung und Verarbeitung gezielt eingestellt werden kann. Die Nachfrage geht hin zu höherer Präzision, kleineren Abmessungen und verbesserter Wiederholgenauigkeit, wodurch die Bedeutung der modernen Keramikfertigung steigt. Dieser Trend stärkt spezialisierte Anbieter gegenüber Herstellern von Standardmaterialien. Er eröffnet zudem Möglichkeiten für die gemeinsame Entwicklung mit Geräteherstellern, da die Leistung von der Wechselwirkung zwischen Materialeigenschaften, Bauteilgeometrie, Elektroden, Gehäuse und Betriebsbedingungen abhängt.
Markt für ferroelektrische Materialien: Zukunftstrends
Die Entwicklung bleifreier ferroelektrischer Werkstoffe wird sich beschleunigen
Die Marktentwicklung ferroelektrischer Materialien deutet zunehmend auf verstärkte Investitionen in bleifreie Funktionskeramiken hin. Umweltauflagen und regulatorische Anforderungen fördern die Forschung an Bariumtitanat und alternativen Zusammensetzungen, die wettbewerbsfähige dielektrische oder piezoelektrische Eigenschaften aufweisen. Der Übergang wird schrittweise erfolgen, da PZT über eine etablierte Anwendungsbasis und starke funktionelle Eigenschaften verfügt. Die zukünftige Kommerzialisierung wird sich daher auf Anwendungen konzentrieren, bei denen bleifreie Formulierungen die Leistungs- und Zuverlässigkeitsanforderungen erfüllen, ohne übermäßige Verarbeitungskosten zu verursachen. Anbieter werden sich zunehmend durch Zusammensetzungsoptimierung, Dotierungskontrolle, Kornstrukturoptimierung und anwendungsspezifische Tests differenzieren. Dieser Wandel könnte die Beschaffungsentscheidungen, insbesondere bei Kunden, die umweltfreundliche Elektronik- und Medizintechnologien entwickeln, schrittweise verändern.
Halbleiterkompatible Ferroelektrika werden strategische Aufmerksamkeit erhalten
Der Bericht zum Markt für ferroelektrische Materialien zeigt, dass die zukünftige Technologieentwicklung das Interesse an dünnschicht- und halbleiterkompatiblen ferroelektrischen Systemen voraussichtlich steigern wird. Die Möglichkeit, Funktionsmaterialien in immer kompaktere elektronische Architekturen zu integrieren, eröffnet Chancen für eingebettete Kondensatoren, nichtflüchtige Speicherkonzepte und neuartige Logiktechnologien. Ferroelektrika auf Hafniumoxidbasis haben Aufmerksamkeit erregt, da modifizierte Zusammensetzungen in Halbleiterfertigungsprozesse integriert und auf sehr dünne Dimensionen skaliert werden können. Die kommerzielle Einführung wird von Beständigkeit, Gleichmäßigkeit, Ausbeute und Wirtschaftlichkeit der Integration abhängen. Traditionelle Massenkeramiken werden weiterhin wichtig bleiben, aber Anbieter, die ihre Materialexpertise auf Dünnschichten, fortschrittliche Abscheidungstechniken und Halbleiterverarbeitung ausweiten können, könnten in höherwertigen Technologiesegmenten vertreten sein, wenn Forschungsprogramme in die kommerzielle Anwendung übergehen.
Marktchancen für ferroelektrische Materialien
Spezialwerkstoffe für hochzuverlässige industrielle Anwendungen
Im Bereich anwendungsspezifischer Werkstoffe für die Industrieautomation, die Luft- und Raumfahrt, die Medizintechnik und hochzuverlässige Elektronik besteht ein erhebliches Investitionspotenzial. Diese Märkte zeichnen sich typischerweise durch längere Qualifizierungszyklen und hohe Leistungsanforderungen aus, was zwar Markteintrittsbarrieren schafft, aber gleichzeitig eine stärkere technische Differenzierung ermöglicht. Prognosen für den Markt für ferroelektrische Werkstoffe zeigen, dass Anbieter, die in fortschrittliche Charakterisierung, Chargenkonsistenz und kundenspezifische Rezepturen investieren, den Zugang zu diesen Spezialanwendungen verbessern können. Investitionsprioritäten sollten die kontrollierte Pulversynthese, die automatisierte Qualitätsüberwachung, die Rückverfolgbarkeit und die technische Zusammenarbeit mit Komponentenherstellern umfassen. Anstatt ausschließlich über die Materialkosten zu konkurrieren, können Anbieter Wertschöpfung generieren, indem sie Herausforderungen in Bezug auf Zuverlässigkeit und Integration lösen. Diese Strategie ist besonders relevant für Präzisionssensoren, Aktoren, Ultraschallkomponenten und elektronische Systeme für raue Umgebungen.
Lokalisierter technischer Support für die aufstrebende Elektronikfertigung
Die Elektronikfertigung im Markt für ferroelektrische Materialien expandiert in aufstrebende Industriestandorte und eröffnet damit Chancen für Zulieferer, die Materialverfügbarkeit mit lokaler technischer Unterstützung kombinieren. Indien und ausgewählte südostasiatische Volkswirtschaften sind besonders relevant, da sich die Fertigungsökosysteme über Komponenten, Geräte und Montageprozesse hinweg ausweiten. Der Aufbau regionaler Anwendungslabore, Qualifizierungsunterstützung und kundenorientierter Engineering-Kapazitäten kann Entwicklungszyklen verkürzen und die Beziehungen zu Zulieferern stärken. Investitionen sollten sich auf Partnerschaften mit Herstellern von Keramikkomponenten und Elektronikherstellern konzentrieren, anstatt auf den reinen Materialvertrieb. Lokale technische Dienstleistungen können Kunden zudem helfen, Sinterprozesse, Elektrodenkompatibilität und Bauteilzuverlässigkeit zu optimieren. Unternehmen, die Anwendungsunterstützung aufbauen, bevor die Märkte ihre volle Reife erreichen, können sich strategische Kundenpositionen sichern, während die regionalen Fertigungskapazitäten wachsen.
Aktuelle Entwicklungen
- August 2026: Smartkem, Inc. (Nasdaq: SMTK) („Smartkem“ oder das „Unternehmen“) gab den Abschluss einer verbindlichen Unternehmenszusammenschlussvereinbarung („Vereinbarung“) mit Ferrox Critical Minerals („Ferrox“) bekannt, einem Entwickler kritischer Mineralien, dessen Hauptprojekt das Tivani-Projekt in der südafrikanischen Provinz Limpopo ist. „Durch diesen Zusammenschluss können wir nun kritische Mineralien für Smartkem beschaffen und gleichzeitig überschüssiges Material auf dem Weltmarkt anbieten. Damit wird Smartkem zu einem der wenigen vertikal integrierten börsennotierten Elektronikunternehmen“, kommentiert Terrence Duffy, designierter CEO.
- April 2026: VTT gab die Entwicklung eines neuartigen, energiesparenden Speichers auf Basis ultradünner Schichten aus ferroelektrischem Hafnium-Zirkonium-Oxid (HZO) bekannt. Dieses Material behält seine elektrische Polarisation auch im stromlosen Zustand bei. Die Technologie ist hocheffizient, ermöglicht schnelle Schreib- und Lesevorgänge, ist kompakt genug für die Integration auf kleinstem Raum und kann über eine Billion Mal neu programmiert werden. In Kombination mit einem Selektor ermöglicht sie zudem analoges Rechnen direkt im Speicher.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -