
ポルト機器市場:動向・需要・予測 2034
港湾機器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:機器タイプ別(タグボート、クレーン、シップローダー、リーチスタッカー、係留システム、自動搬送車(AGVS)、フォークリフトトラック、コンテナリフトトラック、ターミナルトラクター、ストラドルキャリア、その他)、用途別(コンテナハンドリング、バルクハンドリング、船舶ハンドリング、その他)、タイプ別(ディーゼル、電気、ハイブリッド)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004781
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
159億3000 万米ドル
基準年値
2034年の予測
222億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.78 %
成長率
対象市場
1,733億9,000 万米ドル
(2026年~2034年)
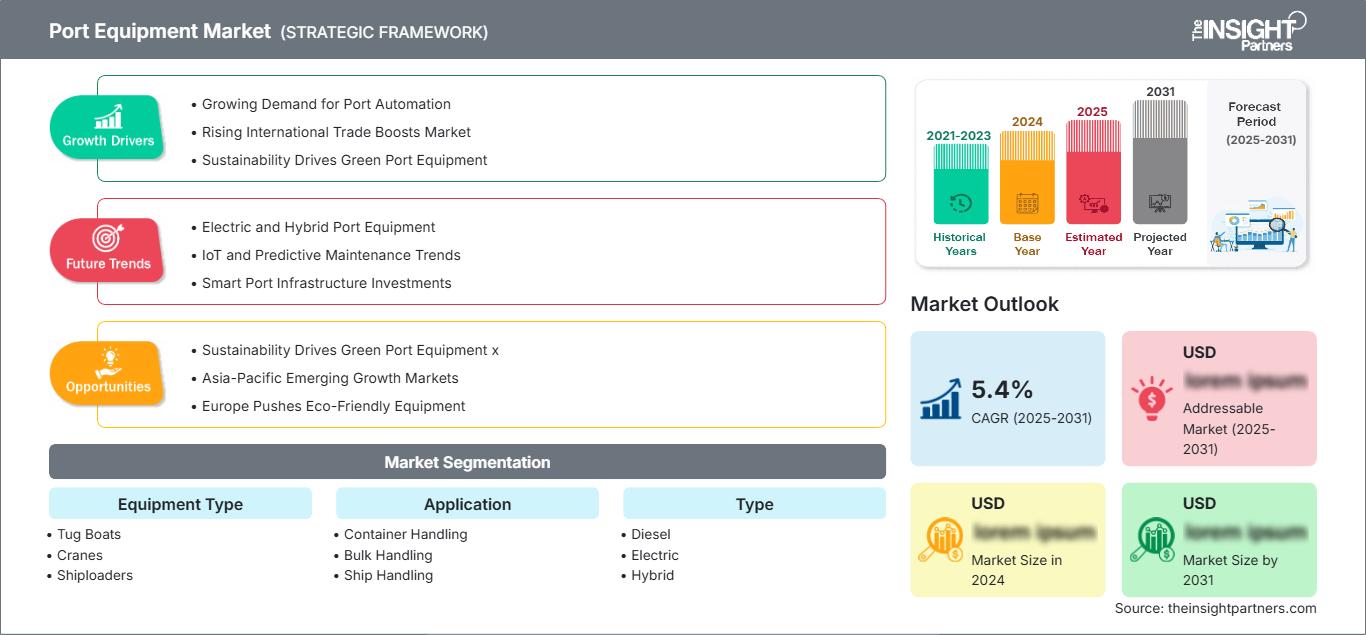
港湾設備市場は、2025年には159億3000万米ドルと評価され、2034年には222億4000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.78%を記録する見込みです。需要は、コンテナ取扱量の増加、港湾の近代化、設備の電化、自動化の実証実験、そしてコンテナ、ばら積み貨物、一般貨物ターミナルにおける船舶のターンアラウンドタイム短縮の必要性によって支えられています。
北米は、ターミナルがクレーン、トラクター、リーチスタッカー、陸上システムをアップグレードする上で、依然として重要な更新・近代化市場となっています。この地域の港湾機器市場規模は、港湾混雑管理、連邦政府のインフラ整備資金、一部の沿岸州におけるゼロエミッション機器の義務化、そして電動ヤードトラクター、自動スタッキングシステム、高耐久性貨物取扱車両への投資増加によって支えられています。
港湾設備市場の評価と洞察
- 北米:北米は2025年には24~27%のシェアを占め、ターミナルのアップグレードと電化に支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.2~3.8%で成長すると予想されている。
- 米国:米国は2025年には北米全体の78~82%を占め、港湾インフラの刷新とコンテナターミナルの自動化を主因として、3.3~3.9%の成長が見込まれている。
- ヨーロッパ:ヨーロッパは2025年に22~25%のシェアを占め、3.0~3.6%の成長が見込まれており、ドイツ、イギリス、フランス、イタリア、スペイン、オランダが港湾近代化を主導する。
- アジア太平洋地域:アジア太平洋地域は2025年には38~42%のシェアを占め、中国、日本、韓国、インド、シンガポール、オーストラリアが牽引役となり、4.1~4.8%の成長が見込まれている。
- 最大のセグメント:クレーンは2025年に28~32%の市場シェアを占め、埠頭やヤードでの荷揚げ能力がターミナルの生産性にとって依然として重要であるため、2026~2034年には3.4~4.0%の成長が見込まれています。
- 高成長分野:電気機器は2025年に17~21%のシェアを占め、港湾が排出量を削減し、ディーゼル車両から電気機器への移行を進めるにつれて、5.8~6.6%の成長が見込まれる。
- 詳細に分析された主要企業:ABB Ltd、Anhui Heli Co., Ltd.、Cavotec SA、CVS Ferrari SpA、Hyster-Yale Materials Handling, Inc.、Kalmar Corporation、Konecranes Plc、Liebherr-International Deutschland GmbH、SANY Group Co., Ltd.、およびTTS Group ASA。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
港湾設備市場は、能力主導型の調達から、技術を活用した資産更新へと移行している。コンテナターミナルでは、設備効率の向上を目指し、遠隔制御、エネルギー管理、バッテリー駆動トラクター、自動搬送車、ソフトウェア制御クレーンなどが積極的に導入されている。さらに、OEM各社が鉄骨構造、パワーエレクトロニクス、自動化ソフトウェア、バッテリー、充電ステーション、アフターサービスなどをパッケージとして調達するようになったことで、生産ダイナミクスにも変革が起こっている。
この投資は、アジア太平洋地域の新規ターミナル、ヨーロッパの沿岸部の脱炭素化、および北米の既存施設改修プロジェクトに重点的に行われると見込まれています。港湾排出ガスの削減、船舶の大型化、労働力の確保といった要因が、自動化と電化を可能にするでしょう。アフターサービス、改修、充電システムの統合、スペアパーツの提供能力を持つサプライヤーは、より大きな市場シェアを獲得できる可能性が高くなります。
港湾設備市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 159億3000万米ドル |
| 2034年までの市場規模 | 222億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.78% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
港湾設備市場分析
コンテナ輸送、ばら積み貨物輸送、そしてバース生産性向上への需要の高まりが、海上ターミナルにおける港湾設備市場の成長を支えています。港湾では、大型船舶やタイトなスケジュールに対応するため、タグボート、クレーン、シップローダー、リーチスタッカー、ターミナルトラクター、ストラドルキャリア、コンテナリフトトラック、係留システムなどが必要となります。設備購入は、バースの水深、ヤードレイアウト、TEU密度、エネルギーインフラ、そしてトラックの待機時間短縮の必要性などと密接に関連しています。
バリューチェーンには、鉄鋼加工業者、油圧機器サプライヤー、パワートレイン企業、バッテリーサプライヤー、自動化機器ベンダー、OEM、ディーラー、ターミナル運営会社、港湾当局などが含まれます。港湾機器市場の分析によると、購入者は総所有コスト、排出ガス規制への準拠、サービス対応、オペレーターの安全性、稼働時間、ターミナル運用システムとの統合などをますます重視するようになっています。これにより、サプライヤー間の競争は機器の納入から性能保証へとシフトしています。
世界中のサプライヤーが様々な運用レベルに対応しているため、競争は激しい。カルマー社とコネクレーンズ社はコンテナハンドリングと水平輸送において高い競争力を持ち、リープヘル・インターナショナル・ドイツ社とSANYグループ社はクレーンと港湾機械の需要に対応している。ABB社とカボテック社は電化と陸上接続の改善に貢献している。
CVS Ferrari SpA、Hyster-Yale Materials Handling, Inc.、Anhui Heli Co., Ltd.、およびTTS Group ASAは、特殊ハンドリングシステム、フォークリフト、船舶ソリューション、およびターミナル機器を提供しています。戦略的なポジショニングは、電動化ポートフォリオ、診断、資金調達、および改修などの要素に基づいています。ターミナル管理においては、ベンダーがターミナルのアップグレード時のダウンタイムを最小限に抑え、ディーゼル、ハイブリッド、および電気の車両群を管理できるスキルを備えていることが求められます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
港湾設備市場:戦略的洞察
地域別分析
北米港湾設備市場
北米は2025年に港湾設備市場の24~27%のシェアを占め、2026~2034年には3.2~3.8%の成長が見込まれている。需要は、コンテナ取扱量の変動、港湾混雑に関する知見、ゼロエミッション設備の目標、内陸輸送網の拡大といった要因に影響を受けている。
大規模ターミナルでは、物流状況が適切であれば、既存のディーゼルトラック、クレーン、リフトから電気式およびハイブリッド式の機器への切り替えが進んでいる。自動化への取り組みは依然として慎重な姿勢が見られるものの、遠隔操作によるクレーン操作、ヤード効率の向上、電気式ターミナルトラックの導入は、沿岸部の大規模ターミナルで既に実証実験を終えている。
米国港湾設備市場
2025年には北米全体の78~82%を米国が占め、2026~2034年には3.3~3.9%の成長が見込まれています。需要はコンテナ港、湾岸のバルクターミナル、内陸の複合一貫輸送ターミナル、自動車港に集中しています。政府と民間企業双方からの資金援助は、クレーン、電動トラクター、サイバーセキュリティ対応の運用システムの改善に役立つでしょう。
カルマー・コーポレーション、コネクレーンズ、ABB、ヒスター・エール・マテリアルズ・ハンドリング、カボテック、リープヘル・インターナショナル・ドイチュラントなどの企業は、機器販売や港湾電化プロジェクトを通じて米国で事業を展開している。
欧州港湾設備市場
2025年には欧州が22~25%のシェアを占め、今後3.0~3.6%の拡大が見込まれている。英国とドイツでは、コンテナターミナルの自動化、内陸輸送、クレーンの更新などにより、代替需要が発生している。フランス、イタリア、スペイン、オランダでは、陸上電力供給、フェリーターミナル、地中海貨物輸送、港湾インフラの脱炭素化に関連する投資などが需要の原動力となっている。
電動RTG、自動係留システム、陸上電源システムは、欧州のターミナルでいち早く導入されている。ABB Ltd、Cavotec SA、Konecranes Plc、Kalmar Corporation、CVS Ferrari SpA、Liebherr-International Deutschland GmbHは、港湾排出ガス削減と静音性向上への圧力をうまく活用できるだろう。
アジア太平洋港湾設備市場
アジア太平洋地域は2025年時点で38~42%のシェアを占め、4.1~4.8%の成長が見込まれている。中国は多数のターミナル、機械生産、港湾自動化により、コンテナ需要を牽引している。日本や韓国などの他の主要国は高効率なターミナルを有し、インドとオーストラリアは港湾拡張、石炭、鉄鉱石、LNG、コンテナといった要素によって需要に貢献している。
貿易回廊、製造製品、スマートポートプロジェクト、深水ターミナルが地域経済の成長を牽引しています。同社の競合企業には、SANY Group Co., Ltd.、Anhui Heli Co., Ltd.、Kalmar Corporation、Konecranes Plc、ABB Ltd.などがあります。
中東・アフリカ港湾設備市場
中東・アフリカ地域は、2026年から2034年にかけて3.6~4.3%の成長が見込まれている。サウジアラビアとアラブ首長国連邦は、物流ハブ、コンテナターミナル、港湾主導型工業団地などを通じて投資を牽引する。南アフリカは、コンテナ、自動車、鉱物ターミナルを通じて需要を支える一方、中東・アフリカ地域のその他の成長はプロジェクト主導型となる。
エネルギー輸出、自由貿易地域開発、積み替え戦略は、クレーン、船舶積込機、ターミナルトラクター、係留システム、大型フォークリフトの需要を生み出している。高温気候でのサービス提供能力と資金援助体制を備えたサプライヤーは、より有利な立場にある。
セグメンテーション分析
機器の種類
機器タイプ別の市場規模は、2026年から2034年にかけて年平均成長率(CAGR)3.6~4.3%で成長すると予測されています。機器タイプ別の港湾機器市場の範囲は、ターミナルの専門性、船舶のサイズ、バースの設計、貨物構成、自動化への対応状況を反映しています。クレーンは依然として資本集約型の資産ですが、ターミナルトラクター、リーチスタッカー、ストラドルキャリア、AGV、シップローダー、フォークリフト、係留システムは、ヤードの生産性、安全性、バースの信頼性向上に貢献します。
- タグボート:タグボートは混雑した港湾における船舶の操縦を支援するため、大型船、横風、潮汐変動、バースの安全性などによって港湾支援の必要性が高まる場所では不可欠な存在となる。
- クレーン:コンテナターミナルやばら積み貨物ターミナルにおいて、クレーンは依然として生産性の要であり、船積みクレーン、移動式港湾クレーン、ガントリークレーン、ヤードクレーンなどがバースの処理能力と貨物の流れを左右する。
- 船舶積込機:船舶積込機は、石炭、穀物、鉱物、セメント、肥料などを扱うバルク貨物ターミナルで使用され、高い積込率と粉塵対策がターミナルの経済性に影響を与える。
- リーチスタッカー:リーチスタッカーは、固定レールやガントリーなどのインフラ設備がなくてもコンテナ、複合一貫輸送、中規模ターミナルに対応できるため、柔軟なヤードで重宝されています。
- 係留システム:係留システムは、船舶の安定性、バースの安全性、およびターンアラウンドタイムを向上させます。特に、フェリー、コンテナ、および高頻度ターミナルにおいて、手作業による荷役リスクを低減するために有効です。
- 自動搬送車:自動搬送車は、岸壁クレーンとコンテナスタック間のコンテナの反復的な移動をサポートし、高度に自動化されたターミナルにおける安全性と予測可能性を向上させます。
- フォークリフト:フォークリフトは、ばら積み貨物、パレット積み貨物、倉庫作業、メンテナンス作業などに使用され、小規模港湾や多目的ターミナルにおいて不可欠な存在です。
- コンテナリフトトラック:コンテナリフトトラックは、積載済みおよび空のコンテナの重量物運搬に柔軟性を提供し、デポ、内陸ターミナル、低密度コンテナヤードをサポートします。
- ターミナルトラクター:ターミナルトラクターは、トレーラー、シャーシ、コンテナをターミナル、配送拠点、ロールオン・ロールオフ施設間で移動させるもので、閉鎖されたルートでは電動モデルの利用が拡大している。
- ストラドルキャリア:ストラドルキャリアは、吊り上げと水平搬送を組み合わせたもので、密集したコンテナヤードやターミナルにおいて、別途トラクター車両を所有することなく柔軟な積み重ねを可能にする上で重要な役割を果たします。
応用
2026年から2034年にかけて、アプリケーション市場は年平均成長率(CAGR)3.5~4.1%で成長すると予測されています。アプリケーション需要は、貨物量、船舶構成、製品密度、バース構成によって異なります。コンテナ取扱は、TEU処理量と船舶の寄港効率が港湾の競争力に直接影響するため、投資の大部分を占めています。バルク貨物取扱は、エネルギー、鉱業、農業、建設サプライチェーンにとって依然として重要です。
- コンテナハンドリング:コンテナハンドリングには、滞留時間を短縮し、バースの生産性を向上させるために、高容量クレーン、ヤードトラクター、AGV、リーチスタッカー、ストラドルキャリア、およびリフトトラックが必要です。
- バルクハンドリング:バルクハンドリングでは、船舶積込機、グラブ、コンベア、移動式港湾クレーン、粉塵抑制システムなどを使用して、鉱物、穀物、セメント、石炭、肥料などを効率的に輸送します。
- 船舶操縦:船舶操縦は、タグボート、係留システム、フェンダー、ギャングウェイインターフェース、およびバース設備に依存しており、これらは安全性、安定性、および船舶のターンアラウンドを向上させます。
タイプ
2026年から2034年にかけて、ディーゼル機器の市場規模は年平均成長率(CAGR)3.7~4.4%で拡大すると予測されています。港湾機械には高トルク、長時間の稼働、そして確立されたサービスネットワークが求められるため、ディーゼル機器は依然として広く使用されています。一方、港湾が排出ガス規制、エネルギー転換計画、そしてメンテナンスコスト削減といった目標に沿って事業を展開するにつれ、電気式およびハイブリッド式の導入が急速に進んでいます。
- ディーゼル:ディーゼル機器は、高い稼働率、燃料の安定供給、既存のメンテナンス技術によって信頼性の高い運用が支えられている重負荷港湾用途において、依然として広く使用されている。
- 電気:ターミナルトラクター、RTG(ゴムタイヤ式ガントリークレーン)、ストラドルキャリア、陸上システムなどにおいて、電気機器の利用が拡大しており、制御されたルートと充電時間枠によって実現可能性が向上している。
- ハイブリッド:ハイブリッド機器は、充電インフラに完全に依存することなく、燃料消費量と排出量を削減する必要のある端末にとって、移行の道筋を提供する。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
コンテナの取り扱い |
高い |
バース生産性 |
成熟した |
|
大量取扱 |
中くらい |
商品の流れ |
成熟した |
|
船舶の取り扱い |
中くらい |
安全な停泊 |
スケーリング |
港湾設備市場の成長要因と影響分析
コンテナ取扱量の増加と大型船舶の寄港
港湾は、船舶の大型化に伴う交通量の増加、予測可能なサプライチェーン物流への対応に加え、限られたバースとヤードスペースで処理能力を向上させる必要に迫られている。大型船はピーク時の荷役能力を高めるため、港湾はより大型の岸壁クレーン、より広いヤード、より高速なトラクター、より頑丈な積み込み設備を使用する必要がある。この要因は設備更新に直接影響を与え、旧式の船隊はサイクルタイムを遅らせ、混雑を引き起こす。
脱炭素化義務と電動化されたターミナル車両群
環境政策の潮流は、港湾、特にディーゼル排気ガスによる大気汚染、騒音公害、大気質の悪化が深刻な問題となりうる都市沿岸部の港湾において、排出量の少ない機器への移行を促している。低排出機器の例としては、バッテリー式電気ターミナルトラクター、電動RTG、陸上電源、自動係留装置、ハイブリッド機器などが挙げられる。この傾向は、インセンティブ、送電網の整備、安定した稼働サイクルが揃う地域で最も顕著に現れるだろう。調達方法の変化は、機器の電動化によるものである。
安全性と利用効率を向上させるための自動化導入
港湾における安全性、効率性、そして熟練労働者の有効活用が求められるにつれ、自動化はますます現実のものとなりつつあります。自動搬送車、遠隔操作クレーン、自動RTG(ゴムタイヤ式ガントリークレーン)、そしてデジタル化によるヤード計画は、危険区域における人的介入を最小限に抑え、機器連携の効率性を向上させます。この流れによって、手作業が即座に排除されるわけではありませんが、自動化機器や改修キットの必要性が高まります。段階的な自動化を目指す既存港湾施設の事例からも、そのビジネスへの影響がうかがえます。
港湾設備市場の将来動向
車両全体の電動化計画
港湾設備市場における最も重要なトレンドの一つは、個別の電気自動車パイロットプロジェクトから、フリート全体の計画への移行です。ターミナルは、ディーゼル機器の置き換えに先立ち、稼働サイクル、充電時間帯、電力網への接続、バッテリー容量、バックアップ戦略などを評価しています。これにより、機器、充電器、エネルギー管理ソフトウェア、保守サポートを組み合わせた統合パッケージへの需要が高まるでしょう。港湾がデモ購入から電気自動車の大量導入へと移行するにつれ、運用への影響をモデル化し、段階的な移行をサポートできるサプライヤーが優位に立つことになります。
遠隔操作と既存施設の自動化
生産性向上への要求が高まるにつれ、ヤード全体の大規模な改修を必要としない多くのターミナルにおいて、遠隔操作による作業がますます一般的になるだろう。自動化されたRTG(ゴムタイヤ式ガントリークレーン)、クレーン補助装置、遠隔操作コンソール、センサーベースの安全システムなどは、既存設備のアップグレードを通じて、港湾管理者が段階的に自動化を進める上で役立つ。今後、自動化機器には、将来を見据えた設計とソフトウェア統合機能が求められるようになるだろう。
港湾設備市場の機会
ディーゼルから電気への移行のための改修サービス
港湾設備市場の予測によると、設備を一度にすべて交換するのではなく、既存の設備を改修する方が、ますます有望な選択肢となっています。ターミナルは、サービスの継続性を維持しながら排出量を削減するための現実的な方法を必要としています。改修作業には、ハイブリッド化、バッテリー変換、充電器の設置、制御システムのアップグレード、遠隔監視、部品交換などが含まれます。この機会は、運用上の制約、安全認証、スペアパーツの物流を理解しているOEMやエンジニアリングプロバイダーにとって有益です。特に、設備の設置台数が多く、排出量削減目標が厳しくなっている北米とヨーロッパでは、魅力的な選択肢となっています。
新興港湾向けの自動化対応機器
アジア太平洋、中東、アフリカ、ラテンアメリカの新しい港湾は、将来の技術の落とし穴に陥ることなく、処理能力を拡大しています。これらの港湾は、クレーン、トラクター、AGV、ヤードなどを通常通り導入しつつ、将来的に自動化できる可能性も備えています。適切なソフトウェアを備え、将来のさまざまな段階で拡張性と自動化性を備えた機器を販売するベンダーにとって、大きなビジネスチャンスが存在します。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -