
Markt für Port Ausrüstung: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Hafenausrüstung (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Ausrüstungstyp (Schlepper, Kräne, Schiffsbelader, Reachstacker, Festmachersysteme, fahrerlose Transportsysteme (FTS), Gabelstapler, Containerstapler, Terminalzugmaschinen, Straddle Carrier, Sonstige); Anwendung (Containerumschlag, Schüttgutumschlag, Schiffsumschlag, Sonstige); Typ (Diesel, Elektro, Hybrid) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004781
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
15,93 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
22,24 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,78 %
Wachstumsrate
Adressierbarer Markt
173,39 Mrd. US-Dollar
(2026–2034)
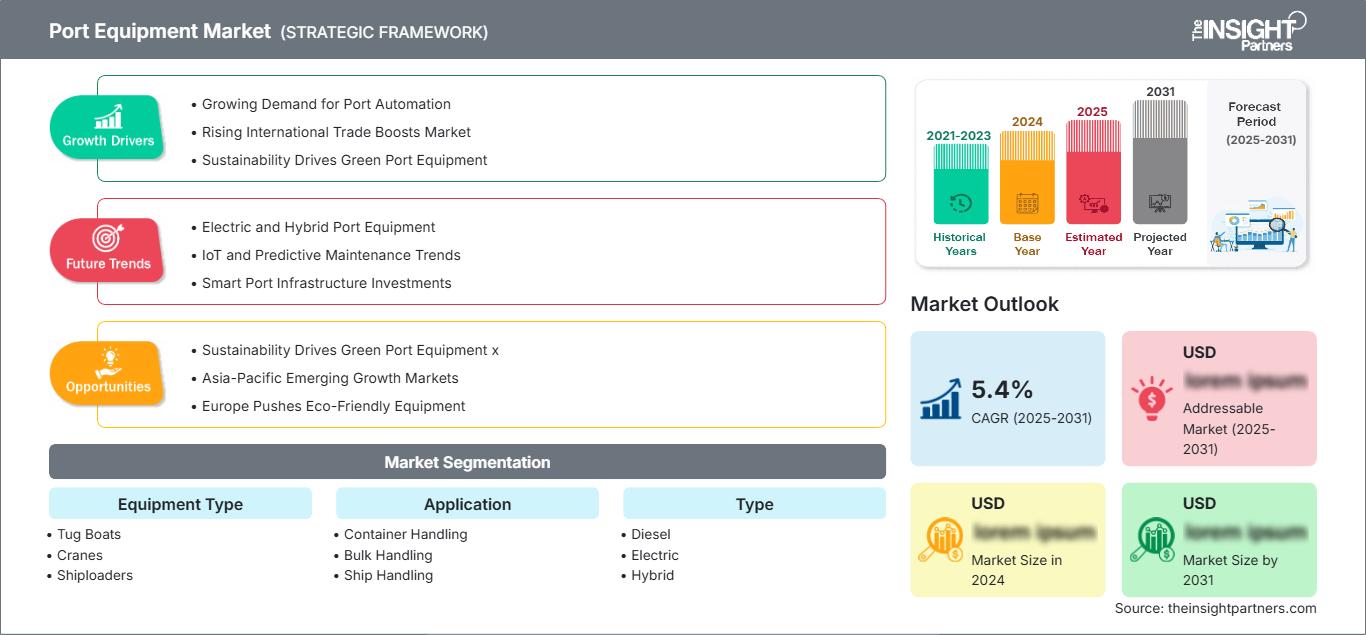
Der Markt für Hafenausrüstung wurde im Jahr 2025 auf 15,93 Milliarden US-Dollar geschätzt und soll bis 2034 auf 22,24 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,78 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch das Wachstum des Containerumschlags, die Modernisierung der Häfen, die Elektrifizierung der Ausrüstung, Automatisierungsprojekte und die Notwendigkeit, die Schiffsabfertigungszeiten an Container-, Massengut- und Stückgutterminals zu verkürzen, gestützt.
Nordamerika bleibt ein wichtiger Markt für Ersatz und Modernisierung, da Terminals Kräne, Zugmaschinen, Reachstacker und landseitige Systeme modernisieren. Das Marktwachstum für Hafenausrüstung in der Region wird durch Maßnahmen zur Bewältigung von Hafenstaus, staatliche Infrastrukturförderung, Vorschriften für emissionsfreie Ausrüstung in ausgewählten Küstenstaaten und steigende Investitionen in elektrische Rangierzugmaschinen, automatisierte Stapelsysteme und robuste Flotten für den Güterumschlag gestützt.
Marktanalyse und Einblicke für Hafenausrüstung
- Nordamerika: Nordamerika hatte 2025 einen Anteil von 24–27 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,8 % wachsen, unterstützt durch Terminalmodernisierungen und Elektrifizierung.
- USA: Die USA repräsentierten im Jahr 2025 78–82 % Nordamerikas und werden voraussichtlich um 3,3–3,9 % wachsen, wobei die Erneuerung der Hafeninfrastruktur und die Automatisierung der Containerterminals die Haupttreiber sind.
- Europa: Europa hielt im Jahr 2025 einen Anteil von 22–25 % und wird voraussichtlich um 3,0–3,6 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien, Spanien und die Niederlande führend bei der Hafenmodernisierung sind.
- Asien-Pazifik: Der Anteil Asien-Pazifik lag 2025 bei 38–42 % und wird voraussichtlich um 4,1–4,8 % wachsen, angeführt von China, Japan, Südkorea, Indien, Singapur und Australien.
- Größtes Segment: Krane hielten 2025 einen Marktanteil von 28–32 % und werden voraussichtlich im Zeitraum 2026–2034 um 3,4–4,0 % wachsen, da die Hebekapazität an Kais und auf Werften weiterhin von zentraler Bedeutung für die Produktivität der Terminals ist.
- Wachstumsstarkes Segment: Elektrische Ausrüstung hatte 2025 einen Marktanteil von 17–21 % und wird voraussichtlich um 5,8–6,6 % wachsen, da Häfen ihre Emissionen reduzieren und von Dieselflotten auf Elektrofahrzeuge umsteigen.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd, Anhui Heli Co., Ltd., Cavotec SA, CVS Ferrari SpA, Hyster-Yale Materials Handling, Inc., Kalmar Corporation, Konecranes Plc, Liebherr-International Deutschland GmbH, SANY Group Co., Ltd. und TTS Group ASA.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Hafenausrüstung hat sich von einer kapazitätsorientierten Beschaffung hin zu einer technologiegestützten Anlagenerneuerung verlagert. Containerterminals setzen verstärkt auf Fernsteuerung, Energiemanagement, batteriebetriebene Zugmaschinen, fahrerlose Transportsysteme und softwaregesteuerte Kräne, um die Effizienz ihrer Anlagen zu steigern. Darüber hinaus verändert sich die Produktionsdynamik, da die Originalausrüster (OEMs) Stahlkonstruktionen, Leistungselektronik, Automatisierungssoftware, Batterien, Ladestationen und Kundendienstleistungen als Gesamtpaket beschaffen.
Die Investitionen sollen in neue Hafenterminals im asiatisch-pazifischen Raum, in die Dekarbonisierung der europäischen Landinfrastruktur und in bestehende Anlagen in Nordamerika fließen. Der Trend zu saubereren Hafenemissionen, die zunehmende Größe der Schiffe und die Verfügbarkeit von Arbeitskräften ermöglichen Automatisierung und Elektrifizierung. Anbieter, die Kundendienstleistungen, Nachrüstungen, Ladeinfrastruktur und Ersatzteile anbieten können, haben bessere Chancen auf einen größeren Marktanteil.
Berichtsumfang zum Markt für Hafenausrüstung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 15,93 Milliarden US-Dollar |
| Marktgröße bis 2034 | 22,24 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,78 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Hafenausrüstung
Der Containerhandel, der Massengutumschlag und die Nachfrage nach höherer Liegeplatzproduktivität treiben das Wachstum des Marktes für Hafenausrüstung in allen Seehäfen an. Häfen benötigen Schlepper, Kräne, Schiffsbelader, Reachstacker, Terminalzugmaschinen, Straddle Carrier, Containerstapler und Festmachersysteme, um größere Schiffe und einen engeren Zeitplan abfertigen zu können. Die Anschaffungen von Ausrüstung hängen von der Liegeplatztiefe, dem Layout des Hafengeländes, der TEU-Dichte, der Energieinfrastruktur und der Notwendigkeit ab, die Wartezeiten für Lkw zu reduzieren.
Die Wertschöpfungskette umfasst Stahlverarbeiter, Hydrauliklieferanten, Antriebstechnikunternehmen, Batteriehersteller, Automatisierungsanbieter, OEMs, Händler, Terminalbetreiber und Hafenbehörden. Die Marktanalyse für Hafenausrüstung zeigt, dass Käufer zunehmend die Gesamtbetriebskosten, die Einhaltung von Emissionsnormen, die Servicequalität, die Bedienersicherheit, die Verfügbarkeit und die Integration in die Terminalbetriebssysteme bewerten. Dies verlagert den Wettbewerb der Anbieter von der reinen Ausrüstungslieferung hin zur Leistungssicherung.
Der Wettbewerb ist hoch, da die globalen Anbieter unterschiedliche operative Anforderungen bedienen. Kalmar Corporation und Konecranes Plc sind im Bereich Containerumschlag und Horizontaltransport sehr wettbewerbsfähig, während Liebherr-International Deutschland GmbH und die SANY Group Co., Ltd. den Bedarf an Kranen und Hafenmaschinen decken. ABB Ltd und Cavotec SA tragen zur Verbesserung der Elektrifizierung und der Landanschlüsse bei.
CVS Ferrari SpA, Hyster-Yale Materials Handling, Inc., Anhui Heli Co., Ltd. und TTS Group ASA bieten Spezialförderanlagen, Gabelstapler, Schiffslösungen und Terminalausrüstung an. Die strategische Positionierung basiert auf Faktoren wie einem elektrifizierten Anlagenportfolio, Diagnostik, Finanzierung und Modernisierungen. Für ein erfolgreiches Terminalmanagement müssen die Anbieter über die Kompetenz verfügen, Ausfallzeiten bei Terminalmodernisierungen zu minimieren und Diesel-, Hybrid- und Elektrofahrzeugflotten zu managen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Hafenausrüstung: Strategische Einblicke
Regionale Einblicke
Markt für Hafenausrüstung in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 24–27 % am Markt für Hafenausrüstung und wird voraussichtlich im Zeitraum 2026–2034 um 3,2–3,8 % wachsen. Die Nachfrage wird durch Schwankungen im Containerumschlag, Erkenntnisse aus der Bewältigung von Hafenstaus, Ziele für emissionsfreie Ausrüstung und das Wachstum der Binnentransportverbindungen beeinflusst.
Große Terminals stellen ihre bestehenden Diesel-Lkw, Kräne und Aufzüge auf elektrische und hybride Ausrüstung um, sobald die Logistik dies zulässt. Die Automatisierung wird zwar weiterhin vorsichtig vorangetrieben, doch die ferngesteuerte Kranbedienung, die Effizienzsteigerung im Terminalbereich und elektrische Terminal-Lkw haben die Testphase an großen Küstenterminals bereits erfolgreich durchlaufen.
US-Markt für Hafenausrüstung
Die USA repräsentierten 2025 78–82 % Nordamerikas und werden Prognosen zufolge im Zeitraum 2026–2034 um 3,3–3,9 % wachsen. Die Nachfrage konzentriert sich auf Containerhäfen, Massengutterminals am Golf von Mexiko, intermodale Terminals im Inland und Automobilhäfen. Finanzielle Unterstützung von Regierung und Privatwirtschaft wird zur Verbesserung von Kränen, Elektrotraktoren und cybersicheren Betriebssystemen beitragen.
Unternehmen wie Kalmar Corporation, Konecranes Plc, ABB Ltd, Hyster-Yale Materials Handling Inc, Cavotec SA und Liebherr-International Deutschland GmbH haben sich in den USA durch den Verkauf von Ausrüstung und Hafenelektrifizierungsprojekten etabliert.
Markt für Hafenausrüstung in Europa
Europa hatte 2025 einen Anteil von 22–25 % und wird voraussichtlich um 3,0–3,6 % wachsen. Großbritannien und Deutschland generieren Ersatzbedarf durch die Automatisierung von Containerterminals, den Ausbau des Binnentransports und die Erneuerung von Krananlagen. Landstromanschlüsse, Fährterminals, der Güterverkehr im Mittelmeerraum und Investitionen in die Dekarbonisierung der Hafeninfrastruktur treiben die Nachfrage in Frankreich, Italien, Spanien und den Niederlanden an.
Elektrische RTGs, automatisierte Anlegesysteme und Landstromanlagen gehören zu den ersten, die von europäischen Terminals eingesetzt werden. ABB Ltd, Cavotec SA, Konecranes Plc, Kalmar Corporation, CVS Ferrari SpA und Liebherr-International Deutschland GmbH können den Druck hinsichtlich Hafenemissionen und leiserem Anlegen nutzen.
Markt für Hafenausrüstung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 38–42 % und wird voraussichtlich um 4,1–4,8 % wachsen. China dominiert die Containernachfrage aufgrund seiner zahlreichen Terminals, der Maschinenproduktion und der Hafenautomatisierung. Andere wichtige Akteure wie Japan und Südkorea verfügen über hocheffiziente Terminals, während Indien und Australien durch Hafenerweiterungen sowie Kohle-, Eisenerz-, LNG- und Containerimporte zur Nachfrage beitragen.
Handelskorridore, Fertigungsprodukte, Smart-Port-Projekte und Tiefseeterminals treiben das regionale Wachstum an. Zu den Wettbewerbern des Unternehmens zählen die SANY Group Co., Ltd., die Anhui Heli Co., Ltd., die Kalmar Corporation, Konecranes Plc und die ABB Ltd.
Markt für Hafenausrüstung im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein Wachstum von 3,6–4,3 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) sind die Investitionsführer in Logistikzentren, Containerterminals und hafennahe Industriezonen. Südafrika stützt die Nachfrage durch Container-, Automobil- und Mineralienterminals, während das Wachstum im übrigen Nahen Osten und Afrika weiterhin projektgetrieben ist.
Energieexporte, die Entwicklung von Freizonen und Umschlagstrategien schaffen Nachfrage nach Kränen, Schiffsbeladern, Terminalzugmaschinen, Verankerungssystemen und Schwerlaststaplern. Anbieter mit Erfahrung im Einsatz in heißen Klimazonen und entsprechender Finanzierungsunterstützung sind besser positioniert.
Segmentierungsanalyse
Gerätetyp
Der Markt für Hafenausrüstung wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,3 % wachsen. Die Marktstruktur für Hafenausrüstung nach Ausrüstungstyp spiegelt die Terminalspezialisierung, die Schiffsgröße, das Liegeplatzdesign, den Gütermix und den Automatisierungsgrad wider. Kräne bleiben kapitalintensive Anlagen, während Terminaltraktoren, Reachstacker, Straddle Carrier, AGVs, Schiffsbelader, Gabelstapler und Festmachersysteme die Produktivität, Sicherheit und Liegeplatzzuverlässigkeit im Hafengelände verbessern.
- Schlepper: Schlepper unterstützen das Manövrieren von Schiffen in überfüllten Häfen und sind daher unverzichtbar, wenn größere Schiffe, Seitenwinde, Gezeitenunterschiede und die Sicherheit am Liegeplatz den Bedarf an Hafenassistenz erhöhen.
- Kräne: Kräne bleiben das Produktivitätsrückgrat von Container- und Massengutterminals, da Schiff-zu-Land-Krane, mobile Hafenkräne, Portalkräne und Hofkräne die Liegeplatzleistung und den Güterfluss bestimmen.
- Schiffsbelader: Schiffsbelader werden in Massengutterminals eingesetzt, die Kohle, Getreide, Mineralien, Zement und Düngemittel umschlagen, wo hohe Verladeraten und die Staubbekämpfung die Wirtschaftlichkeit des Terminals beeinflussen.
- Reachstacker: Reachstacker sind in flexiblen Umschlagplätzen sehr geschätzt, da sie Container, intermodale Transporte und mittelgroße Terminals ohne feste Schienen- oder Portalinfrastruktur abwickeln können.
- Festmachersysteme: Festmachersysteme verbessern die Schiffsstabilität, die Liegeplatzsicherheit und die Abfertigungszeit, insbesondere in Fähr-, Container- und Hochfrequenzterminals, die ein geringeres Risiko durch manuelle Handhabung anstreben.
- Fahrerlose Transportsysteme: Fahrerlose Transportsysteme unterstützen die wiederholbare Containerbewegung zwischen Kaikränen und Stapeln und verbessern so die Sicherheit und Vorhersagbarkeit in hochautomatisierten Terminals.
- Gabelstapler: Gabelstapler werden für Stückgut, palettierte Fracht, Lagerarbeiten und Wartungsarbeiten eingesetzt und sind daher in kleineren Häfen und Mehrzweckterminals unverzichtbar.
- Containerstapler: Containerstapler bieten Flexibilität beim Heben schwerer Lasten für beladene und leere Container und unterstützen Depots, Binnenterminals und Containerterminals mit geringerer Dichte.
- Terminalzugmaschinen: Terminalzugmaschinen transportieren Anhänger, Fahrgestelle und Container zwischen Terminals, Verteilzentren und Ro-Ro-Anlagen, wobei elektrische Modelle auf geschlossenen Strecken immer beliebter werden.
- Straddle Carrier: Straddle Carrier kombinieren Heben und horizontalen Transport und sind daher wichtig für dicht besiedelte Containerterminals und -anlagen, die flexible Stapelmöglichkeiten ohne separate Zugmaschinenflotten benötigen.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 3,5–4,1 % prognostiziert. Die Nachfrage hängt vom Güteraufkommen, der Schiffszusammensetzung, der Produktdichte und der Liegeplatzkonfiguration ab. Der Containerumschlag dominiert die Investitionen, da der TEU-Umschlag und die Effizienz der Schiffsanläufe die Wettbewerbsfähigkeit des Hafens direkt beeinflussen. Der Massengutumschlag bleibt für die Lieferketten der Energie-, Bergbau-, Landwirtschafts- und Bauindustrie weiterhin wichtig.
- Containerumschlag: Für den Containerumschlag werden Hochleistungskrane, Hoftraktoren, fahrerlose Transportsysteme, Reachstacker, Portalstapler und Gabelstapler benötigt, um die Liegezeit zu verkürzen und die Produktivität der Liegeplätze zu verbessern.
- Schüttgutumschlag: Beim Schüttgutumschlag werden Schiffsbelader, Greifer, Förderbänder, mobile Hafenkräne und Staubbekämpfungssysteme eingesetzt, um Mineralien, Getreide, Zement, Kohle und Düngemittel effizient zu transportieren.
- Schiffshandling: Beim Schiffshandling kommt es auf Schlepper, Festmachersysteme, Fender, Gangway-Schnittstellen und Liegeplatzausrüstung an, die die Sicherheit, Stabilität und die Abfertigung des Schiffes verbessern.
Typ
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 3,7–4,4 % prognostiziert. Dieselbetriebene Maschinen sind weiterhin weit verbreitet, da Hafenmaschinen ein hohes Drehmoment, lange Betriebszyklen und etablierte Servicenetze erfordern. Elektrische und hybride Maschinen gewinnen zunehmend an Bedeutung, da Häfen Emissionsvorschriften, Energiewendepläne und geringere Wartungsanforderungen umsetzen.
- Diesel: Dieselgeräte sind nach wie vor in anspruchsvollen Hafenanwendungen weit verbreitet, wo eine hohe Auslastung, die Verfügbarkeit von Kraftstoff und vorhandene Wartungskenntnisse einen zuverlässigen Betrieb gewährleisten.
- Elektrifizierung: Elektrische Ausrüstung findet zunehmend Anwendung in Terminalzugmaschinen, RTGs, Straddle Carriern und landseitigen Systemen, wo kontrollierte Routen und Ladefenster die Machbarkeit verbessern.
- Hybrid: Hybridgeräte bieten einen Übergangsweg für Terminals, die einen geringeren Kraftstoffverbrauch und niedrigere Emissionen benötigen, ohne sich vollständig auf Ladeinfrastruktur zu verlassen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Containerabfertigung |
Hoch |
Liegeplatzproduktivität |
Reifen |
|
Schüttgutumschlag |
Medium |
Warenfluss |
Reifen |
|
Schiffsabfertigung |
Medium |
Sicherer Ankerplatz |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Hafenausrüstung
Durchsatzdruck von Containern und Anfragen nach größeren Behältern
Der Hafen steht aufgrund der zunehmenden Schiffsgröße vor einem erhöhten Verkehrsaufkommen und muss die Umschlagkapazität seiner begrenzten Liege- und Lagerflächen erhöhen. Die größeren Schiffe steigern die Spitzenumschlagskapazität, wodurch der Hafen größere Kaikräne, größere Lagerflächen, schnellere Zugmaschinen und robustere Stapelvorrichtungen benötigt. Dieser Faktor beeinflusst die Erneuerung der Ausrüstung unmittelbar, da eine ältere Flotte die Zykluszeiten verlängert und zu Engpässen führt.
Dekarbonisierungsvorgaben und elektrifizierte Terminalflotten
Der umweltpolitische Trend treibt Häfen, insbesondere in Küstenstädten, dazu, auf emissionsärmere Ausrüstung umzusteigen. Dort können Luftverschmutzung durch Dieselabgase, Lärmbelästigung und schlechte Luftqualität erhebliche Probleme verursachen. Beispiele für emissionsarme Ausrüstung sind batterieelektrische Terminalschlepper, elektrische RTGs, Landstromanschlüsse, automatische Anlegemanöver und Hybridgeräte. Dieser Trend wird sich vor allem dort bemerkbar machen, wo Anreize, Netzanbindung und ein zuverlässiger Betriebszyklus gegeben sind. Die veränderten Beschaffungspraktiken sind auf die Elektrifizierung der Ausrüstung zurückzuführen.
Automatisierungseinsatz zur Verbesserung von Sicherheit und Auslastung
Die Automatisierung wird zunehmend Realität, da Häfen Sicherheit, Effizienz und den effektiven Einsatz von Fachkräften benötigen. Fahrerlose Transportsysteme, ferngesteuerte Kräne, automatisierte RTGs und die Digitalisierung der Hafenplanung minimieren die menschliche Präsenz in Risikobereichen und verbessern die Koordination der Anlagen. Manuelle Prozesse werden dadurch nicht sofort überflüssig, aber der Bedarf an automatisierter Ausrüstung und Nachrüstsätzen steigt. Die Auswirkungen auf den Hafenbetrieb zeigen sich insbesondere in bestehenden Häfen, die ihre Automatisierung schrittweise vorantreiben.
Zukunftstrends auf dem Markt für Hafenausrüstung
Flottenelektrifizierungsplanung
Einer der wichtigsten Trends im Markt für Hafenausrüstung ist die Verlagerung von einzelnen Elektro-Pilotprojekten hin zur Flottenplanung. Terminals evaluieren Betriebszyklen, Ladezeiträume, Netzanschlüsse, Batteriekapazität und Backup-Strategien, bevor sie Dieselmaschinen ersetzen. Dies wird die Nachfrage nach integrierten Paketen erhöhen, die Ausrüstung, Ladegeräte, Energiesoftware und Wartungsunterstützung kombinieren. Anbieter, die die betrieblichen Auswirkungen modellieren und eine schrittweise Umstellung unterstützen können, werden sich einen Wettbewerbsvorteil verschaffen, wenn Häfen von Demonstrationskäufen zu großvolumigen Elektroflotten übergehen.
Fernbetrieb und Brownfield-Automatisierung
Fernsteuerungsfunktionen werden aufgrund der Produktivitätsanforderungen an vielen Terminals, die keine vollständige Modernisierung des gesamten Terminalgeländes erfordern, künftig häufiger zum Einsatz kommen. Automatisierte RTGs, Kranunterstützung, ferngesteuerte Bedienkonsolen und sensorbasierte Sicherheitssysteme werden Hafenbetreibern helfen, die Automatisierung schrittweise durch die Modernisierung bestehender Anlagen voranzutreiben. Zukünftig sollten automatisierte Anlagen zukunftssicher sein und sich in Software integrieren lassen.
Marktchancen für Hafenausrüstung
Nachrüstungsdienstleistungen für den Übergang von Diesel- zu Elektroantrieb
Prognosen für den Markt für Hafenausrüstung deuten auf ein wachsendes Potenzial in der Nachrüstung bestehender Flotten hin, anstatt die gesamte Ausrüstung auf einmal zu ersetzen. Terminals benötigen praktikable Wege, um Emissionen zu reduzieren und gleichzeitig die Betriebskontinuität aufrechtzuerhalten. Nachrüstungsarbeiten können Hybridisierung, Batterieumrüstung, Installation von Ladegeräten, Modernisierung der Steuerungstechnik, Fernüberwachung und den Austausch von Komponenten umfassen. Diese Chance bietet OEMs und Ingenieurbüros Vorteile, die die betrieblichen Rahmenbedingungen, Sicherheitszertifizierungen und die Ersatzteillogistik verstehen. Besonders attraktiv ist dies in Nordamerika und Europa, wo die installierten Anlagenbestände groß sind und die Emissionsziele immer strenger werden.
Automatisierungsfähige Ausrüstung für aufstrebende Häfen
Die neuen Häfen im asiatisch-pazifischen Raum, im Nahen Osten, in Afrika und Lateinamerika bauen ihre Kapazitäten aus, ohne in eine technologische Falle zu tappen. Sie können Kräne, Traktoren, fahrerlose Transportsysteme und Lageranlagen beschaffen, die bereits im Normalbetrieb funktionieren, aber das Potenzial für eine spätere Automatisierung bieten. Anbieter, die skalierbare und zukünftig in verschiedenen Phasen automatisierbare Ausrüstung mit geeigneter Software anbieten, haben daher gute Chancen.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -