
Mercato delle apparecchiature portuari: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle attrezzature portuali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di attrezzatura (rimorchiatori, gru, caricatori navali, reach stacker, sistemi di ormeggio, veicoli a guida automatica (AGV), carrelli elevatori, carrelli elevatori per container, trattori terminali, carrelli a cavalletto, altri); applicazione (movimentazione container, movimentazione di rinfuse, movimentazione navi, altri); tipo (diesel, elettrico, ibrido) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004781
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
15,93 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
22,24 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,78 %
Tasso di crescita
Mercato di riferimento
173,39 miliardi di dollari USA
(2026-2034)
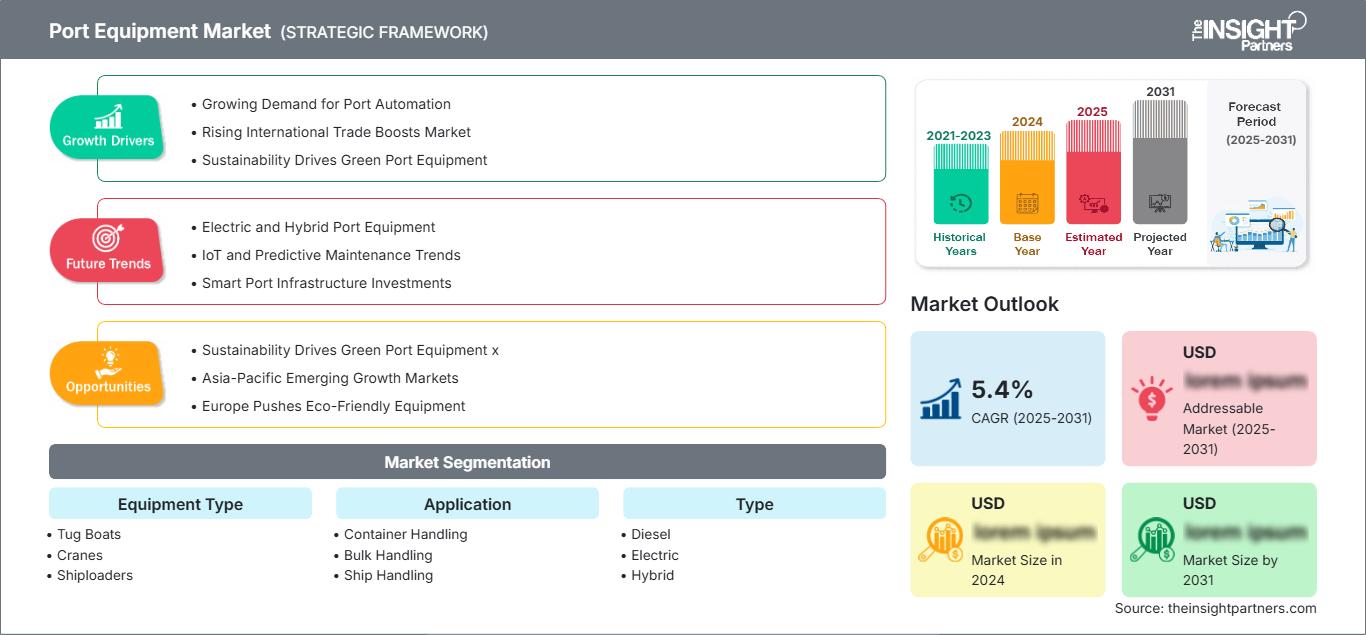
Il mercato delle attrezzature portuali valeva 15,93 miliardi di dollari nel 2025 e si prevede che raggiungerà i 22,24 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 3,78% nel periodo 2026-2034. La domanda è sostenuta dalla crescita del traffico container, dalla modernizzazione dei porti, dall'elettrificazione delle attrezzature, dai progetti pilota di automazione e dalla necessità di ridurre i tempi di sosta delle navi nei terminal container, per rinfuse e per merci varie.
Il Nord America rimane un importante mercato per la sostituzione e la modernizzazione delle attrezzature, grazie all'aggiornamento di gru, trattori, reach stacker e sistemi di movimentazione a terra da parte dei terminal. Le dimensioni del mercato delle attrezzature portuali nella regione sono sostenute dalla gestione della congestione portuale, dai finanziamenti federali per le infrastrutture, dagli obblighi relativi alle attrezzature a zero emissioni in alcuni stati costieri e dai crescenti investimenti in trattori elettrici da piazzale, sistemi di impilamento automatizzati e flotte di movimentazione merci resilienti.
Analisi e approfondimenti sul mercato delle attrezzature portuali.
- Nord America: Nel 2025 il Nord America rappresentava una quota di mercato del 24-27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,2-3,8% nel periodo 2026-2034, grazie all'ammodernamento dei terminal e all'elettrificazione.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede una crescita del 3,3-3,9%, trainata dal rinnovamento delle infrastrutture portuali e dall'automazione dei terminal container.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 22% e il 25% e si prevede una crescita del 3,0-3,6%, con Germania, Regno Unito, Francia, Italia, Spagna e Paesi Bassi in testa alla modernizzazione dei porti.
- Asia-Pacifico: la regione Asia-Pacifico ha rappresentato una quota di mercato compresa tra il 38% e il 42% nel 2025 e si prevede che crescerà del 4,1-4,8%, trainata da Cina, Giappone, Corea del Sud, India, Singapore e Australia.
- Segmento più ampio: le gru detenevano una quota di mercato del 28-32% nel 2025 e si prevede che cresceranno del 3,4-4,0% nel periodo 2026-2034, poiché la capacità di sollevamento in banchina e nei piazzali rimane fondamentale per la produttività dei terminal.
- Segmento ad alta crescita: le apparecchiature elettriche detenevano una quota di mercato del 17-21% nel 2025 e si prevede che cresceranno del 5,8-6,6% man mano che i porti riducono le emissioni e passano dalle flotte diesel.
- Aziende chiave analizzate nel dettaglio: ABB Ltd, Anhui Heli Co., Ltd., Cavotec SA, CVS Ferrari SpA, Hyster-Yale Materials Handling, Inc., Kalmar Corporation, Konecranes Plc, Liebherr-International Deutschland GmbH, SANY Group Co., Ltd. e TTS Group ASA.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato delle attrezzature portuali si è spostato da un approvvigionamento basato sulla capacità a un rinnovamento degli asset abilitato dalla tecnologia. I terminal container stanno adottando il controllo remoto, la gestione energetica, i trattori a batteria, i veicoli a guida automatica e le gru controllate da software per migliorare l'efficienza delle attrezzature. Inoltre, si sta verificando una trasformazione delle dinamiche produttive dovuta all'approvvigionamento, da parte dei produttori, di strutture in acciaio, elettronica di potenza, software per l'automazione, batterie, stazioni di ricarica e servizi post-vendita come un pacchetto unico.
Si prevede che gli investimenti si concentreranno sui nuovi terminal nella regione Asia-Pacifico, sulla decarbonizzazione delle infrastrutture costiere europee e su progetti di riqualificazione di impianti esistenti in Nord America. La spinta verso emissioni portuali più pulite, l'aumento delle dimensioni delle navi e la disponibilità di manodopera renderanno possibili l'automazione e l'elettrificazione. I fornitori in grado di offrire servizi post-vendita, interventi di ammodernamento, integrazione di sistemi di ricarica e ricambi avranno maggiori probabilità di conquistare una quota di mercato più ampia.
Ambito del rapporto sul mercato delle attrezzature portuali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 15,93 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 22,24 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,78% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle attrezzature portuali
Il commercio containerizzato, la movimentazione di merci alla rinfusa e la crescente domanda di maggiore produttività in banchina stanno sostenendo la crescita del mercato delle attrezzature portuali nei terminal marittimi. I porti necessitano di rimorchiatori, gru, caricatori navali, reach stacker, trattori portuali, carrelli a cavalletto, carrelli elevatori per container e sistemi di ormeggio per gestire navi di maggiori dimensioni e rispettare scadenze ristrette. Gli acquisti di attrezzature sono legati alla profondità della banchina, alla configurazione del piazzale, alla densità di TEU, all'infrastruttura energetica e alla necessità di ridurre i tempi di attesa dei camion.
La catena del valore comprende produttori di acciaio, fornitori di sistemi idraulici, aziende produttrici di propulsori, fornitori di batterie, fornitori di automazione, OEM, rivenditori, operatori di terminal e autorità portuali. L'analisi del mercato delle attrezzature portuali mostra che gli acquirenti valutano sempre più il costo totale di proprietà, la conformità alle normative sulle emissioni, la reattività del servizio, la sicurezza dell'operatore, i tempi di attività e l'integrazione con i sistemi operativi dei terminal. Ciò sposta la concorrenza tra i fornitori dalla semplice fornitura di attrezzature alla garanzia delle prestazioni.
La competitività è elevata poiché i fornitori di tutto il mondo si rivolgono a diversi livelli operativi. Kalmar Corporation e Konecranes Plc sono altamente competitive per quanto riguarda la movimentazione dei container e il trasporto orizzontale, mentre Liebherr-International Deutschland GmbH e SANY Group Co., Ltd. soddisfano la domanda di gru e macchinari portuali. ABB Ltd e Cavotec SA contribuiscono al miglioramento dell'elettrificazione e dei collegamenti a terra.
CVS Ferrari SpA, Hyster-Yale Materials Handling, Inc., Anhui Heli Co., Ltd. e TTS Group ASA forniscono sistemi di movimentazione speciali, carrelli elevatori, soluzioni per navi e attrezzature per terminal. Il posizionamento strategico si basa su fattori quali il portafoglio di soluzioni elettrificate, la diagnostica, il finanziamento e gli ammodernamenti. La gestione dei terminal richiede che i fornitori possiedano le competenze necessarie per ridurre al minimo i tempi di inattività durante gli aggiornamenti dei terminal e per gestire flotte diesel, ibride ed elettriche.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle attrezzature portuali: spunti strategici
Approfondimenti regionali
mercato delle attrezzature portuali del Nord America
Nel 2025 il Nord America deteneva una quota di mercato delle attrezzature portuali compresa tra il 24% e il 27%, e si prevede una crescita del 3,2-3,8% nel periodo 2026-2034. La domanda è influenzata dalle fluttuazioni del traffico container, dalle lezioni apprese dalla congestione portuale, dagli obiettivi relativi alle attrezzature a zero emissioni e dalla crescita dei collegamenti di trasporto interni.
I grandi terminal stanno passando dai tradizionali camion, gru e sollevatori diesel ad attrezzature elettriche e ibride, laddove la logistica lo consenta. Sebbene l'automazione proceda ancora con cautela, il controllo remoto delle gru, l'efficienza dei piazzali e i camion elettrici per terminal hanno superato le fasi di sperimentazione presso i grandi terminal costieri.
Mercato delle attrezzature portuali statunitensi
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede una crescita del 3,3-3,9% tra il 2026 e il 2034. La domanda si concentra sui porti container, sui terminal per merci alla rinfusa del Golfo, sui terminal intermodali nell'entroterra e sui porti per il settore automobilistico. Il sostegno finanziario sia del governo che delle aziende private contribuirà a migliorare le gru, i trattori elettrici e i sistemi operativi con funzionalità di sicurezza informatica.
Aziende come Kalmar Corporation, Konecranes Plc, ABB Ltd, Hyster-Yale Materials Handling Inc, Cavotec SA e Liebherr-International Deutschland GmbH hanno consolidato la propria presenza negli Stati Uniti attraverso la vendita di attrezzature e progetti di elettrificazione portuale.
Mercato europeo delle attrezzature portuali
Nel 2025 l'Europa rappresentava una quota del 22-25% e si prevede un'espansione del 3-3,6%. Il Regno Unito e la Germania generano domanda di sostituzione grazie all'automazione dei terminal container, al trasporto interno e al rinnovo delle gru. L'alimentazione elettrica da terra, i terminal dei traghetti, il traffico merci nel Mediterraneo e gli investimenti legati alla decarbonizzazione delle infrastrutture portuali diventano fattori trainanti della domanda per Francia, Italia, Spagna e Paesi Bassi.
Le turbine eoliche a radioisotopi (RTG) elettriche, i sistemi di ormeggio automatizzati e i sistemi di alimentazione da terra sono tra i primi ad essere adottati dai terminal europei. ABB Ltd Cavotec SA, Konecranes Plc, Kalmar Corporation, CVS Ferrari SpA e Liebherr-International Deutschland GmbH possono trarre vantaggio dalla pressione esercitata dalle normative sulle emissioni portuali e dalla necessità di ormeggi più silenziosi.
Mercato delle attrezzature portuali dell'area Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 38% e il 42%, con una crescita prevista tra il 4,1% e il 4,8%. La Cina domina la domanda di container grazie all'elevato numero di terminal, alla produzione di macchinari e all'automazione portuale. Altri importanti attori, come Giappone e Corea del Sud, dispongono di terminal ad alta efficienza, mentre India e Australia contribuiscono alla domanda grazie all'espansione dei porti, al carbone, al minerale di ferro, al GNL e ai container.
I corridoi commerciali, i prodotti manifatturieri, i progetti di porti intelligenti e i terminal in acque profonde trainano la crescita regionale. Tra i concorrenti dell'azienda figurano SANY Group Co., Ltd., Anhui Heli Co., Ltd., Kalmar Corporation, Konecranes Plc e ABB Ltd.
Mercato delle attrezzature portuali del Medio Oriente e dell'Africa
Si prevede che il Medio Oriente e l'Africa cresceranno del 3,6-4,3% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti guidano gli investimenti attraverso hub logistici, terminal container e zone industriali legate ai porti. Il Sudafrica sostiene la domanda con terminal container, automobilistici e minerari, mentre la crescita del resto della regione Medio Oriente e Africa rimane trainata da progetti specifici.
Le esportazioni di energia, lo sviluppo delle zone franche e le strategie di trasbordo creano domanda di gru, caricatori navali, trattori terminali, sistemi di ormeggio e carrelli elevatori pesanti. I fornitori con capacità di assistenza in climi caldi e supporto finanziario sono in una posizione migliore.
Analisi di segmentazione
Tipo di apparecchiatura
Si prevede che il segmento delle attrezzature portuali crescerà a un CAGR del 3,6-4,3% nel periodo 2026-2034. L'ambito del mercato delle attrezzature portuali per tipologia riflette la specializzazione dei terminal, le dimensioni delle navi, la progettazione delle banchine, il mix di merci e la predisposizione all'automazione. Le gru rimangono beni ad alta intensità di capitale, mentre i trattori per terminal, i reach stacker, i carrelli a cavalletto, gli AGV, i caricatori navali, i carrelli elevatori e i sistemi di ormeggio contribuiscono alla produttività del piazzale, alla sicurezza e all'affidabilità delle banchine.
- Rimorchiatori: I rimorchiatori supportano le manovre delle navi nei porti congestionati, risultando essenziali laddove navi di grandi dimensioni, vento laterale, variazioni di marea e sicurezza dell'ormeggio aumentano le esigenze di assistenza portuale.
- Gru: Le gru rimangono la spina dorsale della produttività dei terminal container e per merci alla rinfusa, poiché le gru portuali, le gru mobili, le gru a portale e le gru da piazzale determinano la capacità di attracco e il flusso delle merci.
- Caricatori navali: I caricatori navali servono i terminal per merci sfuse che movimentano carbone, cereali, minerali, cemento e fertilizzanti, dove elevati tassi di carico e il controllo delle polveri influenzano la redditività del terminal.
- Carrelli elevatori a forche retrattili: i carrelli elevatori a forche retrattili sono apprezzati nei terminal flessibili perché consentono la movimentazione di container, carichi intermodali e terminal di medio volume senza la necessità di infrastrutture fisse su rotaia o a portale.
- Sistemi di ormeggio: I sistemi di ormeggio migliorano la stabilità delle navi, la sicurezza degli attracchi e i tempi di rotazione, soprattutto nei terminal per traghetti, container e ad alta frequenza che cercano di ridurre il rischio di movimentazione manuale.
- Veicoli a guida automatica: i veicoli a guida automatica supportano la movimentazione ripetibile dei container tra le gru portuali e le aree di stoccaggio, migliorando la sicurezza e la prevedibilità nei terminal altamente automatizzati.
- Carrelli elevatori: I carrelli elevatori gestiscono merci sfuse, merci pallettizzate, operazioni di magazzino e attività di manutenzione, rimanendo fondamentali nei porti più piccoli e nei terminal polifunzionali.
- Carrelli elevatori per container: i carrelli elevatori per container offrono la flessibilità necessaria per sollevare carichi pesanti, sia per container pieni che vuoti, a supporto di depositi, terminal interni e piazzali container a bassa densità.
- Trattori terminali: I trattori terminali movimentano rimorchi, telai e container tra terminal, centri di distribuzione e impianti ro-ro, con i modelli elettrici che stanno guadagnando terreno sulle tratte chiuse.
- Carrelli a cavalletto: I carrelli a cavalletto combinano sollevamento e trasporto orizzontale, risultando quindi importanti per piazzali container e terminal ad alta densità che necessitano di un impilamento flessibile senza la necessità di flotte di trattori separate.
Applicazione
Si prevede che il settore della movimentazione merci crescerà a un tasso annuo composto (CAGR) del 3,5-4,1% nel periodo 2026-2034. La domanda di movimentazione merci dipende dal flusso di merci, dal mix di navi, dalla densità dei prodotti e dalla configurazione delle banchine. La movimentazione dei container domina gli investimenti perché il volume di TEU movimentati e l'efficienza degli scali navali influenzano direttamente la competitività dei porti. La movimentazione di merci alla rinfusa rimane importante per le filiere di approvvigionamento dei settori energetico, minerario, agricolo e delle costruzioni.
- Movimentazione dei container: La movimentazione dei container richiede gru ad alta capacità, trattori da piazzale, AGV, reach stacker, carrelli a cavalletto e carrelli elevatori per ridurre i tempi di sosta e migliorare la produttività delle banchine.
- Movimentazione di materiali sfusi: La movimentazione di materiali sfusi utilizza caricatori navali, benne, nastri trasportatori, gru portuali mobili e sistemi di controllo delle polveri per movimentare in modo efficiente minerali, cereali, cemento, carbone e fertilizzanti.
- Manovre navali: Le manovre navali dipendono da rimorchiatori, sistemi di ormeggio, parabordi, interfacce di passerella e attrezzature di ormeggio che migliorano la sicurezza, la stabilità e il tempo di rotazione della nave.
Tipo
Si prevede che la tipologia crescerà a un CAGR del 3,7-4,4% nel periodo 2026-2034. Le apparecchiature diesel rimangono ampiamente utilizzate perché le macchine portuali richiedono una coppia elevata, cicli di lavoro lunghi e reti di assistenza consolidate. Le tipologie elettriche e ibride stanno guadagnando terreno in quanto i porti si stanno adeguando alle normative sulle emissioni, ai piani di transizione energetica e agli obiettivi di riduzione della manutenzione.
- Diesel: Le apparecchiature diesel rimangono comuni nelle applicazioni portuali per impieghi gravosi, dove l'elevato utilizzo, la disponibilità di carburante e le competenze di manutenzione esistenti garantiscono un funzionamento affidabile.
- Elettrico: Le apparecchiature elettriche si stanno diffondendo nei trattori terminali, nelle gru a portale su rotaia (RTG), nei carrelli a cavalletto e nei sistemi a terra, dove percorsi controllati e finestre di ricarica migliorano la fattibilità.
- Ibrido: Le apparecchiature ibride offrono una soluzione di transizione per i terminali che necessitano di un minore consumo di carburante e di minori emissioni, senza dover dipendere completamente dall'infrastruttura di ricarica.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Movimentazione dei container |
Alto |
Produttività delle banchine |
Maturo |
|
Movimentazione di merci sfuse |
Mezzo |
Flusso delle materie prime |
Maturo |
|
Gestione delle navi |
Mezzo |
Sosta sicura |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato delle attrezzature portuali.
Pressione sul traffico container e scali di navi di grandi dimensioni
Il porto deve far fronte a un aumento del traffico dovuto alle dimensioni maggiori delle navi, nonché alla necessità di una logistica della catena di approvvigionamento prevedibile, e deve incrementare la capacità di movimentazione a fronte di spazi limitati in banchina e in piazzale. Le navi più grandi aumentano la capacità di movimentazione di picco, richiedendo ai porti l'utilizzo di gru di banchina più grandi, piazzali più ampi, trattori più veloci e attrezzature di stoccaggio più robuste. Questo fattore influenza direttamente la sostituzione delle attrezzature, poiché una flotta più vecchia rallenta i tempi di ciclo e provoca congestione.
Mandati di decarbonizzazione e flotte terminali elettrificate
La tendenza ambientale nelle politiche portuali sta spingendo verso attrezzature a basse emissioni, in particolare quelle situate nelle aree costiere urbane, dove l'inquinamento atmosferico dovuto ai gas di scarico dei motori diesel, l'inquinamento acustico e la scarsa qualità dell'aria possono diventare problemi evidenti. Esempi di attrezzature a basse emissioni includono trattori terminali elettrici a batteria, gru a portale su rotaia elettriche, alimentazione da terra, ormeggio automatico e attrezzature ibride. Questa tendenza si farà sentire maggiormente nelle località in cui sono presenti incentivi, disponibilità di rete e un ciclo di lavoro affidabile. Il cambiamento negli appalti è dovuto all'elettrificazione delle attrezzature.
Adozione dell'automazione per migliorare la sicurezza e l'utilizzo
L'automazione sta diventando sempre più una realtà, poiché i porti richiedono sicurezza, efficienza e un utilizzo efficace della manodopera specializzata. Veicoli a guida automatica, gru a controllo remoto, gru a portale su rotaia automatizzate e pianificazione del piazzale tramite digitalizzazione riducono al minimo la presenza umana in aree a rischio e migliorano l'efficienza del coordinamento delle attrezzature. Questo fattore non elimina immediatamente i processi manuali, ma aumenta la necessità di attrezzature automatizzate e kit di retrofit. Il suo impatto sul business è visibile nei porti dismessi che cercano di automatizzare gradualmente le proprie attività.
Tendenze future del mercato delle attrezzature portuali
Pianificazione dell'elettrificazione a livello di flotta
Una delle tendenze più significative del mercato delle attrezzature portuali è il passaggio da progetti pilota elettrici isolati a una pianificazione a livello di flotta. I terminal stanno valutando cicli di lavoro, finestre di ricarica, connessioni alla rete, capacità delle batterie e strategie di backup prima di sostituire i macchinari diesel. Ciò aumenterà la domanda di pacchetti integrati che combinino attrezzature, caricabatterie, software per la gestione energetica e supporto alla manutenzione. I fornitori in grado di modellare l'impatto operativo e supportare la conversione graduale otterranno un vantaggio man mano che i porti passeranno dagli acquisti dimostrativi a flotte elettriche ad alto volume.
Operazioni remote e automazione di siti industriali dismessi
Le operazioni a controllo remoto sono destinate a diventare più comuni a causa delle esigenze di produttività di numerosi terminal che non richiedono una completa ristrutturazione dell'intero piazzale. Gru a portale su rotaia automatizzate, sistemi di assistenza per gru, console di controllo remoto e sistemi di sicurezza basati su sensori aiuteranno i gestori portuali a implementare l'automazione in modo graduale, aggiornando gli impianti esistenti. In futuro, le apparecchiature automatizzate dovrebbero essere dotate di caratteristiche che ne garantiscano la compatibilità futura e la capacità di integrazione software.
Opportunità di mercato per le attrezzature portuali
Servizi di ammodernamento per la transizione dal diesel all'elettrico
Le previsioni del mercato delle attrezzature portuali indicano una crescente opportunità di ammodernamento delle flotte esistenti, anziché di sostituzione completa delle apparecchiature in una sola volta. I terminal necessitano di soluzioni pratiche per ridurre le emissioni mantenendo al contempo la continuità del servizio. Gli interventi di ammodernamento possono includere l'ibridazione, la conversione delle batterie, l'installazione di caricabatterie, l'aggiornamento dei sistemi di controllo, il monitoraggio remoto e la sostituzione dei componenti. Questa opportunità avvantaggia i produttori di apparecchiature originali (OEM) e i fornitori di servizi di ingegneria che comprendono i vincoli operativi, la certificazione di sicurezza e la logistica dei pezzi di ricambio. È particolarmente interessante in Nord America e in Europa, dove le basi di apparecchiature installate sono ampie e gli obiettivi di riduzione delle emissioni sono sempre più stringenti.
Attrezzature predisposte per l'automazione per i porti emergenti.
I nuovi porti dell'Asia Pacifica, del Medio Oriente, dell'Africa e dell'America Latina stanno aumentando la loro capacità senza cadere nella trappola tecnologica del futuro. Possono acquistare gru, trattori, veicoli a guida automatica (AGV) e piazzali che funzionano in modo tradizionale, ma con la possibilità di automatizzarli in seguito. Esiste un potenziale per i fornitori di attrezzature scalabili e automatizzabili in diverse fasi future, con il software appropriato.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -