
Marché des équipements portuaires : taille et tendances 2034
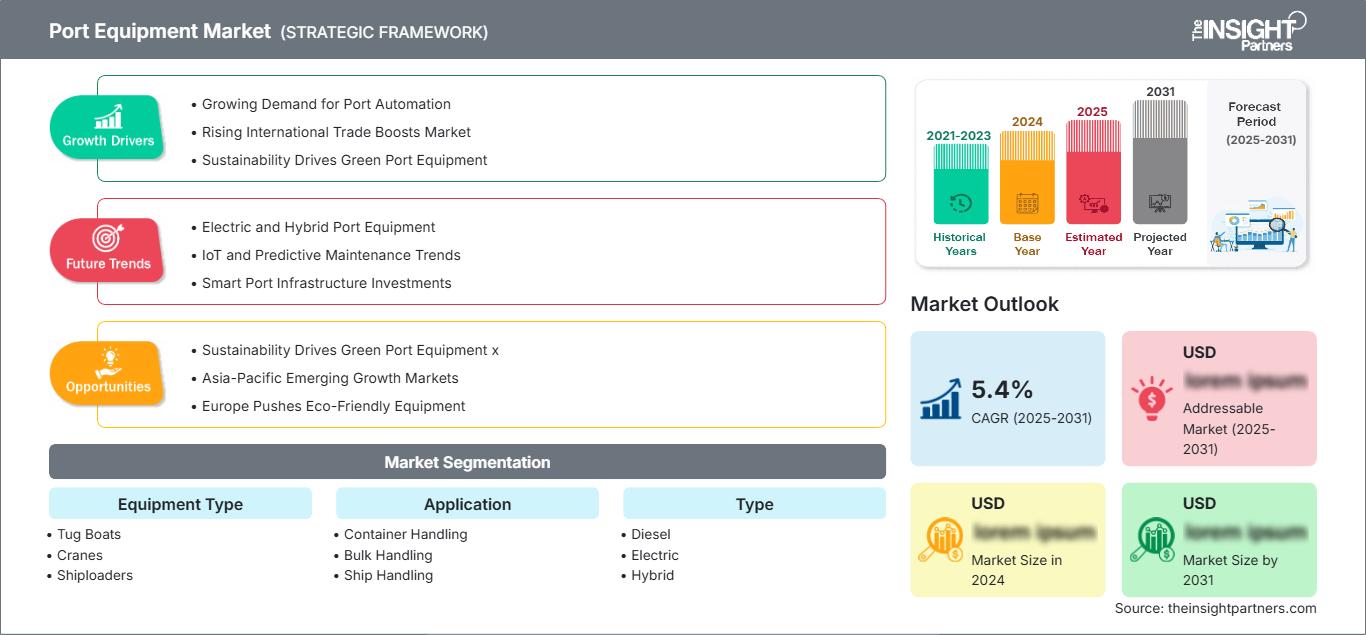
Taille et prévisions du marché des équipements portuaires (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les aspects suivants : par type d’équipement (remorqueurs, grues, chargeurs de navires, chariots élévateurs à portée variable, systèmes d’amarrage, véhicules à guidage automatique (AGV), chariots élévateurs, chariots élévateurs à conteneurs, tracteurs de terminal, cavaliers, autres) ; par application (manutention de conteneurs, manutention de vrac, manutention de navires, autres) ; par type (diesel, électrique, hybride) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004781
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
15,93 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
22,24 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,78 %
taux de croissance
Marché adressable
173,39 milliards de dollars américains
(2026-2034)
Le marché des équipements portuaires était évalué à 15,93 milliards de dollars américains en 2025 et devrait atteindre 22,24 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 3,78 % entre 2026 et 2034. La demande est soutenue par la croissance du trafic de conteneurs, la modernisation des ports, l'électrification des équipements, les projets pilotes d'automatisation et la nécessité de réduire le temps d'escale des navires dans les terminaux à conteneurs, à vrac et à marchandises diverses.
L’Amérique du Nord demeure un marché important pour le remplacement et la modernisation des équipements portuaires, les terminaux modernisant leurs grues, tracteurs, chariots élévateurs à portée variable et systèmes de quai. La taille de ce marché dans la région est soutenue par la gestion de la congestion portuaire, le financement fédéral des infrastructures, les obligations d’équipements zéro émission dans certains États côtiers et l’augmentation des investissements dans les tracteurs de cour électriques, les systèmes de gerbage automatisés et les flottes de manutention de marchandises résilientes.
Analyse et perspectives du marché des équipements portuaires
- Amérique du Nord : L’Amérique du Nord représentait une part de 24 à 27 % en 2025 et devrait croître à un TCAC de 3,2 à 3,8 % entre 2026 et 2034, grâce à la modernisation des terminaux et à l’électrification.
- États-Unis : Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance de 3,3 à 3,9 %, tirée par le renouvellement des infrastructures portuaires et l'automatisation des terminaux à conteneurs.
- Europe : L'Europe détenait une part de 22 à 25 % en 2025 et devrait croître de 3,0 à 3,6 %, l'Allemagne, le Royaume-Uni, la France, l'Italie, l'Espagne et les Pays-Bas étant à la pointe de la modernisation portuaire.
- Asie-Pacifique : L’Asie-Pacifique représentait une part de 38 à 42 % en 2025 et devrait croître de 4,1 à 4,8 %, sous l’impulsion de la Chine, du Japon, de la Corée du Sud, de l’Inde, de Singapour et de l’Australie.
- Segment le plus important : Les grues détenaient une part de marché de 28 à 32 % en 2025 et devraient croître de 3,4 à 4,0 % entre 2026 et 2034, car la capacité de levage des quais et des parcs à marchandises reste essentielle à la productivité des terminaux.
- Segment à forte croissance : Les équipements électriques détenaient une part de marché de 17 à 21 % en 2025 et devraient croître de 5,8 à 6,6 % à mesure que les ports réduisent leurs émissions et abandonnent progressivement les flottes diesel.
- Principales entreprises analysées en détail : ABB Ltd, Anhui Heli Co., Ltd., Cavotec SA, CVS Ferrari SpA, Hyster-Yale Materials Handling, Inc., Kalmar Corporation, Konecranes Plc, Liebherr-International Deutschland GmbH, SANY Group Co., Ltd. et TTS Group ASA.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des équipements portuaires a évolué, passant d'une logique d'acquisition axée sur la capacité à une logique de renouvellement des actifs grâce à la technologie. Les terminaux à conteneurs adoptent la télécommande, la gestion de l'énergie, les tracteurs électriques, les véhicules à guidage automatique et les grues pilotées par logiciel afin d'améliorer l'efficacité de leurs équipements. Par ailleurs, la dynamique de production est en pleine transformation du fait de l'acquisition, par les constructeurs, de solutions intégrées comprenant la structure métallique, l'électronique de puissance, les logiciels d'automatisation, les batteries, les bornes de recharge et les services après-vente.
Les investissements devraient se concentrer sur la construction de nouveaux terminaux en Asie-Pacifique, la décarbonation des installations portuaires en Europe et la rénovation de terminaux existants en Amérique du Nord. La volonté de réduire les émissions portuaires, l'augmentation de la taille des navires et la disponibilité accrue de la main-d'œuvre rendront possibles l'automatisation et l'électrification. Les fournisseurs capables d'assurer le service après-vente, la modernisation des installations, l'intégration de la recharge et la fourniture de pièces détachées sont plus susceptibles de conquérir une part de marché plus importante.
Portée du rapport sur le marché des équipements portuaires
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 15,93 milliards de dollars américains |
| Taille du marché d'ici 2034 | 22,24 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,78% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des équipements portuaires
Le commerce de conteneurs, le transport de marchandises en vrac et la demande d'une productivité accrue des postes d'amarrage soutiennent la croissance du marché des équipements portuaires dans les terminaux maritimes. Les ports ont besoin de remorqueurs, de grues, de chargeurs de navires, de reachstackers, de tracteurs de terminal, de cavaliers portuaires, de chariots élévateurs à conteneurs et de systèmes d'amarrage pour gérer les navires de plus grande taille et les horaires serrés. Les achats d'équipements sont liés à la profondeur des postes d'amarrage, à l'aménagement du parc, à la densité de conteneurs EVP, à l'infrastructure énergétique et à la nécessité de réduire le temps d'attente des camions.
La chaîne de valeur comprend les fabricants d'acier, les fournisseurs hydrauliques, les fabricants de groupes motopropulseurs, les fournisseurs de batteries, les fournisseurs de solutions d'automatisation, les équipementiers, les concessionnaires, les exploitants de terminaux et les autorités portuaires. L'analyse du marché des équipements portuaires révèle que les acheteurs évaluent de plus en plus le coût total de possession, la conformité aux normes d'émissions, la réactivité du service après-vente, la sécurité des opérateurs, la disponibilité des équipements et l'intégration aux systèmes d'exploitation des terminaux. Cette évolution déplace la concurrence entre fournisseurs de la livraison des équipements vers la garantie de performance.
La concurrence est forte car les fournisseurs mondiaux répondent à différents niveaux opérationnels. Kalmar Corporation et Konecranes Plc sont très compétitifs en matière de manutention de conteneurs et de transport horizontal, tandis que Liebherr-International Deutschland GmbH et SANY Group Co., Ltd. répondent à la demande de grues et d'équipements portuaires. ABB Ltd et Cavotec SA contribuent à l'amélioration de l'électrification et des raccordements à quai.
CVS Ferrari SpA, Hyster-Yale Materials Handling, Inc., Anhui Heli Co., Ltd. et TTS Group ASA fournissent des systèmes de manutention spéciaux, des chariots élévateurs, des solutions de transport maritime et des équipements de terminaux. Leur positionnement stratégique repose sur des facteurs tels que leur offre électrifiée, leurs services de diagnostic, leurs solutions de financement et de modernisation. La gestion des terminaux exige des fournisseurs qu'ils possèdent les compétences nécessaires pour minimiser les temps d'arrêt lors des mises à niveau et pour gérer les flottes de terminaux diesel, hybrides et électriques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des équipements portuaires : Perspectives stratégiques
Perspectives régionales
marché des équipements portuaires en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 24 à 27 % dans le secteur des équipements portuaires en 2025 et devrait croître de 3,2 à 3,8 % entre 2026 et 2034. La demande est influencée par les fluctuations du trafic de conteneurs, les enseignements tirés de la congestion portuaire, les objectifs en matière d'équipements zéro émission et la croissance des liaisons de transport intérieur.
Les grands terminaux abandonnent progressivement leurs camions, grues et ascenseurs diesel au profit d'équipements électriques et hybrides lorsque la logistique s'y prête. Si l'automatisation reste encore à l'étude, la commande à distance des grues, l'optimisation des opérations dans les parcs et les camions électriques de terminal ont déjà fait leurs preuves dans les grands terminaux côtiers.
Marché américain des équipements portuaires
Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et leur part devrait croître de 3,3 à 3,9 % entre 2026 et 2034. La demande se concentre dans les secteurs des ports à conteneurs, des terminaux de vrac du Golfe du Mexique, des terminaux intermodaux intérieurs et des ports automobiles. Le soutien financier des pouvoirs publics et des entreprises privées contribuera à moderniser les grues, les tracteurs électriques et les systèmes opérationnels intégrant la cybersécurité.
Des sociétés telles que Kalmar Corporation, Konecranes Plc, ABB Ltd, Hyster-Yale Materials Handling Inc, Cavotec SA et Liebherr-International Deutschland GmbH ont implanté leurs activités aux États-Unis grâce à la vente d'équipements et à des projets d'électrification portuaire.
Marché européen des équipements portuaires
L'Europe représentait 22 à 25 % du marché en 2025 et devrait voir sa part augmenter de 3,0 à 3,6 %. Le Royaume-Uni et l'Allemagne génèrent une demande de remplacement grâce à l'automatisation des terminaux à conteneurs, au transport terrestre et au renouvellement des grues. L'alimentation électrique à quai, les terminaux de ferry, le trafic de marchandises en Méditerranée et les investissements liés à la décarbonation des infrastructures portuaires stimulent la demande en France, en Italie, en Espagne et aux Pays-Bas.
Les terminaux européens adoptent rapidement les RTG électriques, les systèmes d'amarrage automatisés et les systèmes d'alimentation à quai. ABB Ltd, Cavotec SA, Konecranes Plc, Kalmar Corporation, CVS Ferrari SpA et Liebherr-International Deutschland GmbH peuvent ainsi tirer parti des pressions exercées sur les infrastructures portuaires en matière d'émissions et de réduction du bruit à quai.
Marché des équipements portuaires de la région Asie-Pacifique
La région Asie-Pacifique détenait entre 38 et 42 % du marché en 2025 et devrait connaître une croissance de 4,1 à 4,8 %. La Chine domine la demande de conteneurs grâce à son grand nombre de terminaux, sa production de machines et l'automatisation de ses ports. Les autres acteurs majeurs, tels que le Japon et la Corée du Sud, disposent de terminaux à haute performance, tandis que l'Inde et l'Australie contribuent à la demande grâce à l'expansion de leurs ports et à leurs exportations de charbon, de minerai de fer, de GNL et de conteneurs.
Les corridors commerciaux, la production manufacturière, les projets de ports intelligents et les terminaux en eau profonde sont les moteurs de la croissance régionale. Parmi les concurrents de l'entreprise figurent SANY Group Co., Ltd., Anhui Heli Co., Ltd., Kalmar Corporation, Konecranes Plc et ABB Ltd.
Marché des équipements portuaires du Moyen-Orient et de l'Afrique
La croissance du Moyen-Orient et de l'Afrique devrait se situer entre 3,6 % et 4,3 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis sont les moteurs des investissements, notamment grâce aux plateformes logistiques, aux terminaux à conteneurs et aux zones industrielles portuaires. L'Afrique du Sud soutient la demande par le biais de terminaux à conteneurs, automobiles et miniers, tandis que la croissance du reste de la région MENA demeure axée sur les projets.
Les exportations d'énergie, le développement des zones franches et les stratégies de transbordement génèrent une demande en grues, chargeurs de navires, tracteurs de terminal, systèmes d'amarrage et chariots élévateurs lourds. Les fournisseurs disposant de capacités de service en climat chaud et d'un soutien financier sont mieux positionnés.
Analyse de segmentation
Type d'équipement
Le marché des équipements portuaires devrait connaître une croissance annuelle composée (TCAC) de 3,6 % à 4,3 % entre 2026 et 2034. Sa segmentation reflète la spécialisation des terminaux, la taille des navires, la conception des postes d'amarrage, la nature des cargaisons et le niveau d'automatisation. Les grues demeurent des investissements importants, tandis que les tracteurs de terminal, les reachstackers, les cavaliers, les AGV, les chargeurs de navires, les chariots élévateurs et les systèmes d'amarrage contribuent à améliorer la productivité, la sécurité et la fiabilité des postes d'amarrage.
- Remorqueurs : Les remorqueurs facilitent les manœuvres des navires dans les ports encombrés, ce qui les rend indispensables lorsque la taille des navires, les vents latéraux, les variations de marée et la sécurité des postes d’amarrage augmentent les besoins en assistance portuaire.
- Grues : Les grues restent l'épine dorsale de la productivité des terminaux à conteneurs et à vrac, car les grues portuaires mobiles, les portiques et les grues de parc déterminent la production à quai et le flux de marchandises.
- Chargeurs de navires : Les chargeurs de navires desservent les terminaux de vrac qui traitent le charbon, les céréales, les minéraux, le ciment et les engrais, où les cadences de chargement élevées et le contrôle de la poussière influencent la rentabilité du terminal.
- Chariots élévateurs à portée latérale : Les chariots élévateurs à portée latérale sont appréciés dans les parcs à conteneurs flexibles car ils permettent de gérer les conteneurs, les transferts intermodaux et les terminaux de volume moyen sans infrastructure ferroviaire ou de portique fixe.
- Systèmes d'amarrage : Les systèmes d'amarrage améliorent la stabilité des navires, la sécurité des postes d'amarrage et le temps de rotation, notamment dans les terminaux de ferries, de conteneurs et à haute fréquence qui recherchent un risque de manutention manuelle plus faible.
- Véhicules à guidage automatique : Les véhicules à guidage automatique permettent un déplacement répétable des conteneurs entre les grues de quai et les piles, améliorant ainsi la sécurité et la prévisibilité dans les terminaux hautement automatisés.
- Chariots élévateurs : Les chariots élévateurs assurent la manutention des marchandises en vrac, des marchandises palettisées, les opérations d'entrepôt et les tâches de maintenance, et restent indispensables dans les petits ports et les terminaux polyvalents.
- Chariots élévateurs à conteneurs : Les chariots élévateurs à conteneurs offrent une grande flexibilité de levage pour les conteneurs chargés et vides, desservant les dépôts, les terminaux intérieurs et les parcs à conteneurs à faible densité.
- Tracteurs de terminal : Les tracteurs de terminal déplacent les remorques, les châssis et les conteneurs à travers les terminaux, les plateformes de distribution et les installations rouliers, les modèles électriques gagnant du terrain sur les itinéraires fermés.
- Cavaliers cavaliers : Les cavaliers cavaliers combinent levage et transport horizontal, ce qui les rend importants pour les parcs à conteneurs et les terminaux à forte densité qui recherchent un empilage flexible sans flottes de tracteurs distinctes.
Application
On prévoit une croissance annuelle composée (TCAC) de 3,5 % à 4,1 % pour les applications portuaires entre 2026 et 2034. La demande dépend du flux de marchandises, de la composition du trafic maritime, de la densité des produits et de la configuration des postes d'amarrage. La manutention de conteneurs représente la part prépondérante des investissements, car le débit en EVP et l'efficacité des escales influent directement sur la compétitivité portuaire. La manutention de vrac demeure essentielle pour les chaînes d'approvisionnement des secteurs de l'énergie, des mines, de l'agriculture et de la construction.
- Manutention des conteneurs : La manutention des conteneurs nécessite des grues de grande capacité, des tracteurs de cour, des AGV, des chariots élévateurs à portée variable, des cavaliers et des chariots élévateurs pour réduire le temps d'attente et améliorer la productivité des quais.
- Manutention en vrac : La manutention en vrac utilise des chargeurs de navires, des grappins, des convoyeurs, des grues portuaires mobiles et des systèmes de contrôle de la poussière pour déplacer efficacement les minéraux, les céréales, le ciment, le charbon et les engrais.
- Manœuvres des navires : Les manœuvres des navires dépendent des remorqueurs, des systèmes d’amarrage, des défenses, des passerelles et des équipements de quai qui améliorent la sécurité, la stabilité et la rotation des navires.
Taper
Le marché des équipements diesel devrait croître à un TCAC de 3,7 % à 4,4 % entre 2026 et 2034. Les machines portuaires nécessitent un couple élevé, de longs cycles de service et des réseaux de maintenance établis. Les équipements électriques et hybrides sont adoptés plus rapidement, les ports s'adaptant aux normes d'émissions, aux plans de transition énergétique et aux objectifs de réduction des coûts de maintenance.
- Diesel : Les équipements diesel restent courants dans les applications portuaires lourdes où une utilisation élevée, la disponibilité du carburant et les compétences existantes en matière de maintenance garantissent un fonctionnement fiable.
- Électricité : Les équipements électriques se développent dans les tracteurs de terminal, les RTG, les cavaliers et les systèmes terrestres, où les itinéraires contrôlés et les fenêtres de recharge améliorent la faisabilité.
- Hybride : Les équipements hybrides offrent une solution de transition pour les terminaux qui nécessitent une consommation de carburant et des émissions réduites sans dépendre entièrement des infrastructures de recharge.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Manutention des conteneurs |
Haut |
Productivité des postes d'amarrage |
Mature |
|
manutention de vrac |
Moyen |
Flux de marchandises |
Mature |
|
Manutention des navires |
Moyen |
Amarrage sûr |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des équipements portuaires
Pression sur le débit des conteneurs et escales de navires plus importants
Le port doit gérer un trafic accru dû à l'augmentation de la taille des navires, ainsi qu'à une logistique d'approvisionnement prévisible, et doit accroître sa capacité de traitement malgré la taille limitée de ses quais et de ses aires de stockage. L'augmentation de la taille des navires accroît la capacité de manutention maximale, ce qui impose aux ports d'utiliser des grues de quai plus imposantes, des aires de stockage plus vastes, des tracteurs plus rapides et des équipements de stockage plus robustes. Ce facteur influe directement sur le renouvellement du matériel, car une flotte plus ancienne ralentit les cycles de traitement et engendre des engorgements.
Obligations de décarbonation et flottes de terminaux électrifiées
L'évolution des politiques environnementales pousse les ports à privilégier les équipements à faibles émissions, notamment ceux situés en zones côtières urbaines où la pollution atmosphérique due aux gaz d'échappement diesel, la pollution sonore et la mauvaise qualité de l'air sont des problèmes majeurs. Parmi ces équipements à faibles émissions, on peut citer les tracteurs de terminal électriques à batterie, les RTG électriques, l'alimentation à quai, l'amarrage automatique et les équipements hybrides. Cette tendance sera particulièrement marquée dans les zones bénéficiant d'incitations, d'une capacité de réseau électrique adéquate et d'un cycle d'exploitation fiable. Cette évolution des pratiques d'approvisionnement est liée à l'électrification des équipements.
L'adoption de l'automatisation pour améliorer la sécurité et l'utilisation
L'automatisation devient une réalité croissante, les ports exigeant sécurité, efficacité et une utilisation optimale de la main-d'œuvre qualifiée. Les véhicules à guidage automatique, les grues télécommandées, les RTG automatisés et la planification des terminaux grâce à la numérisation réduisent la présence humaine dans les zones à risque et améliorent la coordination des équipements. Si cette évolution ne supprime pas instantanément les processus manuels, elle accroît le besoin en équipements automatisés et en kits de modernisation. Son impact sur l'activité est particulièrement visible dans les ports existants qui cherchent à s'automatiser progressivement.
Tendances futures du marché des équipements portuaires
Planification de l'électrification au niveau de la flotte
L'une des tendances majeures du marché des équipements portuaires est le passage de projets pilotes électriques isolés à une planification à l'échelle de la flotte. Les terminaux évaluent les cycles de service, les plages horaires de recharge, les raccordements au réseau, la capacité des batteries et les stratégies de secours avant de remplacer les engins diesel. Cette évolution entraînera une demande accrue pour des solutions intégrées combinant équipements, chargeurs, logiciels de gestion de l'énergie et assistance à la maintenance. Les fournisseurs capables de modéliser l'impact opérationnel et d'accompagner une conversion progressive bénéficieront d'un avantage concurrentiel à mesure que les ports passeront des achats pilotes à des flottes électriques à grande échelle.
Opérations à distance et automatisation des sites existants
Les opérations télécommandées sont appelées à se généraliser en raison des exigences de productivité de nombreux terminaux qui ne nécessitent pas une refonte complète de l'ensemble du parc. Les RTG automatisés, l'assistance aux grues, les consoles de commande à distance et les systèmes de sécurité à base de capteurs permettront aux gestionnaires portuaires d'automatiser progressivement leurs opérations en modernisant les installations existantes. À l'avenir, les équipements automatisés devront être évolutifs et compatibles avec les évolutions logicielles futures.
Opportunités du marché des équipements portuaires
Services de modernisation pour la transition du diesel à l'électrique
Les prévisions du marché des équipements portuaires indiquent une opportunité croissante de modernisation des flottes existantes plutôt que de remplacement massif. Les terminaux ont besoin de solutions pratiques pour réduire leurs émissions tout en assurant la continuité de service. Les travaux de modernisation peuvent inclure l'hybridation, la conversion des batteries, l'installation de chargeurs, la mise à niveau des systèmes de contrôle, la surveillance à distance et le remplacement de composants. Cette opportunité profite aux équipementiers et aux sociétés d'ingénierie qui maîtrisent les contraintes opérationnelles, les certifications de sécurité et la logistique des pièces détachées. Elle est particulièrement intéressante en Amérique du Nord et en Europe, où les parcs d'équipements installés sont importants et les normes d'émissions se durcissent.
Équipements prêts pour l'automatisation dans les ports émergents
Les nouveaux ports d'Asie-Pacifique, du Moyen-Orient, d'Afrique et d'Amérique latine augmentent leurs capacités sans tomber dans le piège des technologies obsolètes. Ils peuvent acquérir des grues, des tracteurs, des AGV et des parcs à marchandises fonctionnant de manière classique, tout en ayant la possibilité de les automatiser ultérieurement. Il existe un marché pour les fournisseurs proposant des équipements évolutifs et automatisables par étapes, grâce à des logiciels adaptés.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -