
光学セラミックス市場:規模・需要・予測 2034
光学セラミックス市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:材料別(サファイア、アルミナ酸窒化物、スピネル)、用途別(光学・光電子工学、航空宇宙、防衛・セキュリティ、エネルギー)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008578
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 29, 2026


2025年の市場規模
14億 2000万米ドル
基準年値
2034年の予測
25 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.47 %
成長率
対象市場
177億 2000万米ドル
(2026年~2034年)
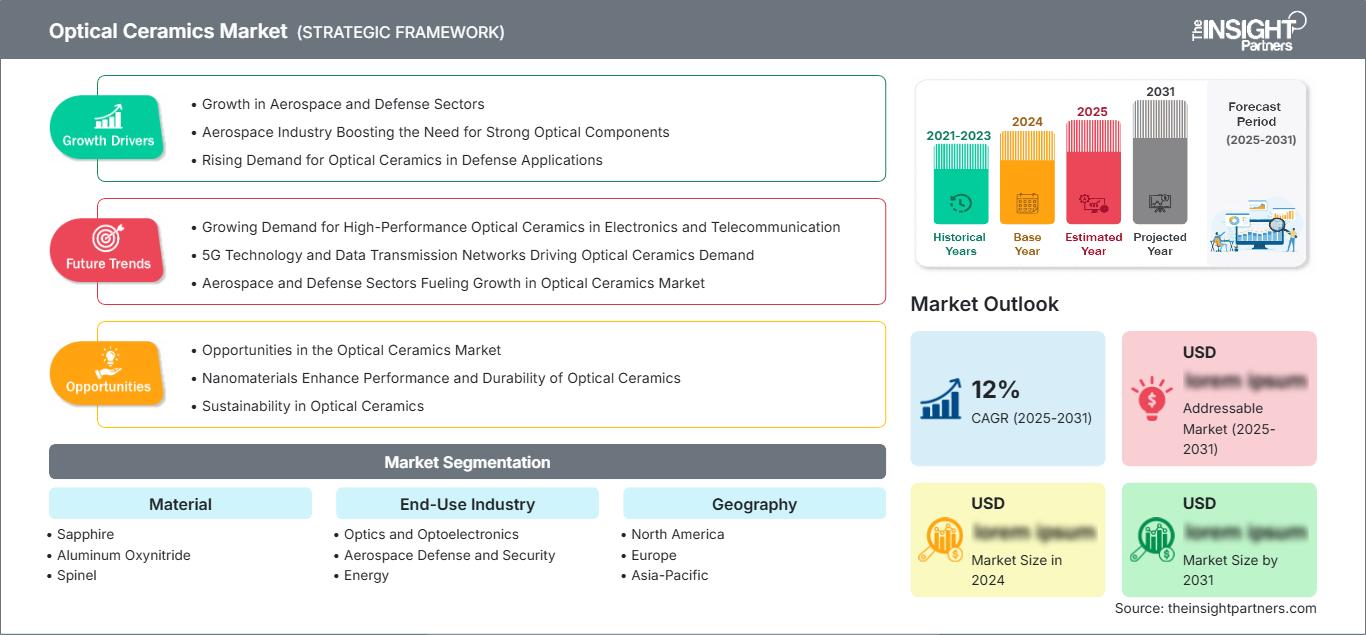
光学セラミックス市場は、2025年に14億2,000万米ドルと評価され、 2034年までに25億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.47%で拡大すると見込まれています。この市場は、厳しい環境下で光を透過、制御、増幅、または保護するために使用される透明および光学的に機能的なセラミック材料を対象としています。定義された範囲には、材料としてサファイア、アルミナオキシナイトライド、スピネル、イットリウムアルミニウムガーネットが含まれ、最終用途産業として光学および光電子工学、航空宇宙防衛およびセキュリティ、エネルギーが含まれます。この市場は、光透過率、硬度、熱安定性、耐薬品性、機械的強度、および複雑な部品や大型部品を製造する能力の組み合わせによって形成されています。
北米は、航空宇宙・防衛プログラム、赤外線センシング、透明装甲、レーザーシステム、特殊光電子機器などに支えられ、世界の需要のかなりの部分を占めています。北米は、2025年には世界の光学セラミックス市場規模の約34%を占め、 2026年から2034年にかけて年平均成長率(CAGR)約5.8%で成長すると予測されています。この地域は、セラミックスメーカー、防衛関連企業、光学機器製造業者、研究機関、政府資金による技術プログラムを結びつける、成熟した先端材料エコシステムの恩恵を受けています。米国では、透明装甲、赤外線窓、ミサイルドーム、その他の電気光学用途向けにALONとスピネルが開発されている一方、サファイアとYAGはセンシング、半導体プロセス、レーザーシステムを支えています。Surmet社によるALONとスピネルの垂直統合生産は、この地域が透明セラミックス技術を材料開発から完成光学部品へと移行させることに重点を置いていることを示しています。
光学セラミックス市場の評価と洞察
- 北米:この地域は2025年に世界市場収益の約34%を占め、 2026年から2034年にかけて年平均成長率(CAGR)約5.8%を記録すると予測されています。その地位は、防衛調達、赤外線センシング、透明装甲、そして確立された光学部品製造能力を反映しています。これは、軽量化と生存性の向上という観点から、材料費と加工費の高騰が正当化される高性能透明セラミックスに対する継続的な需要を支えています。
- 米国:2025年には北米の需要の約82%を米国が占め、 2026年から2034年にかけて年平均成長率(CAGR)約5.5%で成長すると予測されています。航空宇宙および防衛プログラムは、特にALONやスピネルセンサーウィンドウ、透明装甲、ミサイルドームなどの用途において依然として重要です。政府支援の開発プログラムは、先進セラミック組成物の商業化リスクの低減にも役立っています。
- 欧州:欧州は2025年時点で世界市場収益の約27%を占め、2026年から2034年にかけて年平均成長率(CAGR)約6.1%で成長すると予測されています。ドイツ、フランス、英国は、高度なセラミック製造、精密光学、航空宇宙、防衛電子機器、産業用レーザーのエコシステムを備えているため、特に重要な地域です。この地域の主な差別化要因は、精密工学と高性能セラミック製造の統合です。
- アジア太平洋地域:アジア太平洋地域は2025年には世界市場の約31%を占め、 2026年から2034年にかけて年平均成長率(CAGR)約7.3%で拡大すると予測されています。中国、日本、韓国、インドは、電子機器、半導体製造、光通信、センシング、レーザー、産業機器などの分野で貢献しています。電子機器およびフォトニクス製造の拡大は、防衛用途にとどまらず、より幅広い下流基盤を提供します。
- 最大のセグメント: 光学および光電子工学は最大の主要エンドユースセグメントであり、2026年から2034年にかけて約6.2%の年平均成長率(CAGR)を記録すると予測されています。このセグメントの主導的な地位は、サファイア、スピネル、YAGが光学窓、レンズ、レーザーシステム、センシング機器、半導体製造装置、精密機器など幅広い用途で使用されていることを反映しています。
- 高成長分野: 航空宇宙防衛・セキュリティは、 2026年から2034年にかけて年平均成長率(CAGR)約7.4%と予測される、最も成長率の高い主要エンドユース分野です。需要は、赤外線センシング、透明装甲、ミサイルおよびシーカーシステム、監視プラットフォーム、そして厳しい熱負荷や機械的負荷の下でも動作可能な軽量光学保護材の必要性によって支えられています。
- 詳細に分析された主要企業: Surmet Corporation、CeramTec GmbH、Coherent Corp.、SCHOTT AG、CeraNova Corporation、CoorsTek、Kyocera Corporation、Saint-Gobain、Konoshima Chemical Co., Ltd.、Murata Manufacturing Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
光学セラミックス市場は、比較的特殊な光学部品から、システム全体のニーズに対応するエンジニアリング材料へと移行しつつあります。サファイアは、その硬度、耐薬品性、耐熱性、広帯域光透過特性から依然として高い関心を集めていますが、ALONやスピネルなどの多結晶セラミックスは、等方性光学材料特性、大型形状、カスタマイズされた赤外線性能を実現する可能性を秘めています。レーザー設計者が高い光学品質と製造性の両方を求める場合、YAGセラミックスの重要性が高まっています。
製造能力は重要な差別化要因です。セラミック材料の透明性を確保するには、粉末の純度、粒径、成形、焼結、気孔率、結晶粒成長、研磨、表面仕上げといったプロセスパラメータを厳密に制御する必要があります。なぜなら、微細な欠陥であっても光を散乱させる傾向があり、光学性能を損なうからです。コノシマケミカルの透明セラミック技術は、散乱源の管理が多結晶セラミックの光透過率向上にどのように貢献するかを示す好例です。クアーズテックのYAG技術も同様です。
近年の業界動向は、技術基盤の範囲が従来の光学窓の枠を超えて拡大していることを示しています。京セラは2025年に、センシング、医療、分析、および高度なモビリティ用途向けに設計されたサファイア開口部、光学部品、セラミックパッケージ、および技術を発表しました。これは、光学セラミックスが単なる窓として購入されるだけでなく、包括的な光電子設計においてますます広く使用されるようになっていることを示唆しています。
2025年から2034年にかけて、商業化は、より過酷な条件下でも光学特性を維持することが求められる用途へと拡大する可能性がある。航空宇宙機、極超音速機、自律型センシング、高出力レーザー、半導体製造装置、エネルギー関連光学システムなどは、熱衝撃や機械的ストレスに耐えつつ光学特性を維持できる材料への需要を生み出す可能性がある。
サプライチェーンの地域化は、将来的にも重要な要素となる可能性がある。セラミックスの加工は設備への依存度が高く、粉末の特殊な取り扱い、焼結、研削、研磨、計測などが必要となる。防衛および半導体分野の顧客は、光学部品がシステムの重要な構成要素となり、長期にわたる認証プロセスが必要となる可能性があるため、地域で認定を受けたサプライヤーと取引することが有益だと考えている。
光学セラミックス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 14億2000万米ドル |
| 2034年までの市場規模 | 25億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.47% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
光学セラミックス市場分析
今後、需要はガラスや単結晶といった従来材料とセラミック材料の性能差に大きく左右されるようになるでしょう。一般的に、光学セラミックス市場が拡大するメカニズムは、システム設計者が重量、摩耗、熱伝導、赤外線透過率、耐環境性といった制約に対処する必要性から始まります。その結果、サファイア、ALON、スピネル、YAGなどが材料として選択され、特殊粉末加工、透明ボディの製造、研磨、コーティング、光学計測といった分野への需要が生まれます。
航空宇宙・防衛分野は、光学窓が光学層と保護層という二重の役割を果たすため、重要な高付加価値需要チャネルとなっています。例えば、ALONは軽量かつ高耐久性が求められる透明装甲や赤外線部品に加工できます。一方、スピネルは広いスペクトル透過性と等方性を備えているため、多波長センシングに適しています。また、サファイアは硬度と耐環境性が重視される用途に有効です。このように用途が多様であるため、市場のコモディティ化は起こりません。
供給側は技術的に集中しており、セラミックスの光学品質を確保するには、不純物、多孔性、粒界、応力、表面を精密に制御する必要がある。部品のサイズが大きくなるほど、光学特性の均一性を確保することはより複雑になる。したがって、粉末調製、成形、熱処理、機械加工、研磨、検査を生産工程に統合できるサプライヤーは、セラミックブランクのみを製造するサプライヤーよりも有利である。
光学セラミックス市場レポートにおける競争上の位置付けは、製造における加工の程度にも基づいています。例えば、SurmetはALONとスピネルセラミックスを精密な製造プロセスと組み合わせて使用しています。CoorsTekはスピネルや多結晶YAGを含む透明および半透明セラミックスを製造しています。京セラはサファイアの製造を高精度ラッピング、研磨、金属化、ろう付けと統合しています。コノシマケミカルは透明YAG、イットリア、磁気光学セラミックスを専門としています。
投資分野においても、特定用途向けのセラミック工学への傾倒が見られる。従来は光学特性のみに基づいて材料を配合していたが、現在ではレーザー出力、赤外線放射、耐熱衝撃性、化学的安定性、センサーの形状、製造上の考慮事項などに基づいて材料を配合するようになっている。このような状況下では、これらの企業間の協力的な開発が極めて重要となる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
光学セラミックス市場:戦略的洞察
地域別分析
北米光学セラミックス市場
北米は2025年時点で世界の光学セラミックス市場の約34%を占め、2026年から2034年にかけて年平均成長率(CAGR)約5.8%で拡大すると予測されている。同地域の需要は航空宇宙・防衛分野に大きく左右され、透明セラミックスは電気光学窓、センサー保護、透明装甲、ミサイル・偵察システムなどに使用されている。米国は防衛調達と国内の先端材料研究、特殊光学加工技術を融合させているため、この地域の需要を牽引している。
米国にとって有利なもう一つの要因は、防衛関連企業や政府系研究機関からなる高度に発達したコミュニティが存在することであり、これらの機関は製品に使用する新しい組成物の開発と認証を支援する可能性がある。Surmet CorporationによるALONの製造や、CeraNova Corporationによる防衛用途向け透明セラミックスの開発は、高温および赤外線用途への注力を示している。
米国光学セラミックス市場
2025年時点で、北米における光学セラミックス市場の収益の約82%を米国が占め、2026年から2034年にかけて約5.5%の成長が見込まれています。需要は、航空宇宙、防衛、半導体、レーザー、センシングなど幅広い用途によって異なります。透明セラミックスは光学窓として使用できるだけでなく、弾道から環境を保護することもできます。この特性により、航空機、地上車両、ミサイル、赤外線センサーなどへの応用が可能となっています。
政府資金による技術開発は、高性能光学セラミックスの多くが多くの試験を必要とするため、非常に重要です。例えば、セラノバ社が2025年に開始した米国国防研究プログラムは、極超音速機におけるサファイアと比較した、新しいセラミック組成物から作られたコンフォーマル赤外線ウィンドウの評価を目的としていました。
欧州光学セラミックス市場
欧州は2025年時点で世界市場の約27%を占め、2026年から2034年にかけて年平均成長率(CAGR)約6.1%で成長すると予測されています。ドイツは、先進セラミックス、精密工学、光学、産業用レーザー、半導体、自動車技術といった基盤技術を擁する主要な地域ハブです。CeramTecの広範な先進セラミックス事業は、要求の厳しい産業用途向けの精密部品を製造する同地域の能力をさらに強化します。
フランスは、航空宇宙、防衛、フォトニクス、高精度産業機械といった分野に貢献しており、光学セラミックスはこれらの分野におけるセンシングおよび光学保護ソリューションを提供できる能力を備えている。英国では、フォトニクスと防衛産業が非常に盛んで、光学部品と材料がこの市場で重要な役割を果たしている。信頼性、精度、耐久性、そして高度な機器に対するエンジニアリングニーズから、ヨーロッパ全域で大きな需要がある。
アジア太平洋地域の光学セラミックス市場
アジア太平洋地域は2025年には世界市場収益の約31%を占め、2026年から2034年にかけて年平均成長率(CAGR)約7.3%を記録すると予測されています。日本は、京セラやコノシマケミカルなどの企業がセラミック材料の開発と精密加工、光学応用を融合させているため、重要な技術拠点となっています。サファイア部品は、センシング、分析機器、半導体製造、光学システムなど、幅広い分野で使用されています。
中国の参画は、電子機器製造、フォトニクス、防衛開発、半導体製造装置、そして国内における先端材料技術の強化を通じて実現されている。中国国内の大規模な下流製造業は、光センサーや電子システムにおけるサファイアや透明セラミックスの需要を生み出している。韓国の重要性は、半導体、ディスプレイ、電子機器製造といった分野にあり、これらの分野ではサファイアをはじめとする光学セラミックスが精密システムに活用されている。
インドは半導体、エレクトロニクス、防衛、産業技術の発展により、この地域における新興市場として注目されている。ハイテク製品の国内生産が進めば、精密セラミック部品の需要は徐々に増加すると予想されるが、海外企業もインドのエレクトロニクス業界への参入を目指して活動している。
セグメンテーション分析
材料
材料セグメントは、サファイア、アルミノ酸窒化物、スピネル、イットリウムアルミニウムガーネットを対象としています。2026年から2034年にかけて年平均成長率(CAGR)約6.5%で拡大すると予測されており、その成長は光波長、機械的要件、加工経済性、および用途認定によって左右されます。
- サファイア:硬度、耐熱性、化学的安定性、広帯域光透過率が重要な用途で使用される、成熟した高性能材料です。確立された製造・研磨システムにより、センシング、半導体製造装置、分析システム、光学窓などへの採用が継続的に進んでいます。
- 窒化アルミニウム( ALON)は、軽量透明装甲や赤外線光学システムにおいて特に重要な材料です。その等方性光学特性と、硬度と透明性を兼ね備えた特性により、従来のガラスや複屈折材料では限界のある用途にも対応できます。
- スピネル:マグネシウムアルミン酸スピネルは、幅広い光透過率と優れた機械的特性を備えています。赤外線窓、マルチスペクトルセンシング、レーザー応用、およびコンフォーマル光学設計において戦略的に重要な材料です。
- イットリウムアルミニウムガーネット( YAG)セラミックスは、レーザー利得媒体および光学システムと密接に関連しています。多結晶YAGは、高出力レーザー用途をサポートしながら、製造および拡張性において優位性を提供します。
最終用途産業
最終用途産業分野には、光学・光電子工学、航空宇宙・防衛・セキュリティ、エネルギーが含まれます。この分野は、厳しい動作条件下で光学性能を維持する必要のある機器における光学セラミックスの使用増加を反映し、 2026年から2034年にかけて年平均成長率(CAGR)約6.7%で成長すると予測されています。
- 光学・光電子工学:最大の需要分野であり、光学窓、レンズ、センシングシステム、半導体製造装置、レーザー部品、分析機器などが含まれます。調達の決め手となるのは、透過品質、精度、環境耐久性、および部品寿命です。
- 航空宇宙防衛・セキュリティ:赤外線シーカー、監視システム、透明装甲、ミサイルドーム、空中センサーなどの技術に支えられた、最も急速に成長している最終用途分野。購入者は、生存性、軽量性、多波長透過性、耐熱性および耐機械的衝撃性を優先する。
- エネルギー:需要は、レーザーシステム、高温観測窓、特殊光学機器、および従来のガラスが劣化する可能性のある環境に関連しています。材料の選定は、耐薬品性、熱安定性、および光学性能に大きく左右されます。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
光学および光電子工学 |
高い |
精密光学 |
成熟した |
|
航空宇宙防衛およびセキュリティ |
高い |
軽量保護 |
スケーリング |
|
エネルギー |
中くらい |
過酷な環境向け光学系 |
スケーリング |
光学セラミックス市場の成長要因と影響分析
赤外線センシングと保護された電気光学の拡張
赤外線センシングでは、関連する波長を透過しつつ、摩耗、熱負荷、圧力、振動、および環境暴露に耐える窓やドームが直接的に必要とされます。そのため、航空宇宙および防衛システムの設計者は、セラミックスを透明カバーとしてではなく、多機能部品としてますます評価するようになっています。こうした需要の高まりは、特にALONとスピネルに恩恵をもたらしており、一方、硬度と耐環境性を優先する用途ではサファイアが依然として重要です。
より軽量で耐久性のある光学保護具への需要
軽量化は、航空機、ヘリコプター、無人プラットフォーム、装甲車両などのシステム設計における重要な目標になりつつある。透明セラミックスは、特定の用途において、厚いガラス系構造に取って代わり、光透過性を維持しながら、衝撃や摩耗に対する耐性を向上させることができる。サプライヤーにとっての意味合いは、小型の標準部品ではなく、より大型で薄型の精密仕上げセラミック部品への移行である。
高出力レーザーおよび精密フォトニクスシステムの発展
レーザーシステムは、光学的均一性、熱特性、表面品質、および耐損傷性に関して厳しい要件を課します。YAGセラミックスは、高出力レーザー動作とスケーラブルな製造が重要な用途に適しています。同時に、磁気光学セラミックスや特殊な透明組成物も、レーザーおよび光アイソレーター構造において新たな需要を生み出しています。
半導体製造装置におけるセラミック含有量の増加
半導体製造装置は、プラズマ、化学薬品、熱、真空といった過酷な環境下で稼働するため、従来の材料は劣化する可能性があります。サファイア窓をはじめとする先進セラミックスは、光学的な透明性に加え、耐薬品性、耐熱性も備えています。装置構造の精密化が進むにつれ、表面形状、寸法、汚染特性、接合方法などが厳密に制御されたセラミック部品への需要が高まっています。
光学セラミックス市場の将来動向
用途に特化した透明セラミックスへの移行
光学セラミックス市場の動向は、標準化された材料選択から、用途に特化した組成や微細構造へとますます移行しつつあります。サプライヤーは、波長、熱負荷、機械的衝撃、光学的歪み、表面特性などを考慮してセラミックスを設計しています。このアプローチにより、スピネル、YAG、イットリア、先進酸化物セラミックスなどの材料の適用範囲が拡大する可能性があります。
適合光学形状および複雑な光学形状のより広範な利用
将来の光学システムでは、従来の平面部品よりも、曲面形状で空力的に統合されたウィンドウが求められると予想されます。コンフォーマルセラミックスは、特に航空宇宙システムや高速システムにおいて、空力的な乱れを低減し、センサーの視野を拡大することができます。最終研磨前に最終形状に近い形状に仕上げる製造方法を用いることで、材料の除去量を削減し、従来の機械加工では製造が困難な形状を実現できます。
光学セラミックスと多機能コーティングの統合
光学部品には、透過機能以上のものがますます求められるようになっている。反射防止、導電性、耐摩耗性、熱管理、環境保護などのコーティングを施すことで、セラミック製の窓やレンズに新たな機能性を付加できる。これにより、セラミック加工、表面処理、コーティング成膜、光学計測といった各工程間の連携がさらに強化されるだろう。
高品質なセラミック供給の現地化
資格要件が厳しい用途では、地域サプライチェーンの発展が促進される。航空宇宙、防衛、半導体、戦略的フォトニクス分野の顧客は、粉末調製、成形、緻密化、機械加工、研磨、コーティング、検査といった工程を、連携した製造ネットワーク内で管理できるサプライヤーを好む傾向がある。これは垂直統合型メーカーに有利に働き、地域における精密加工能力への投資を促す。
光学セラミックス市場の機会
航空宇宙センシング用大型透明セラミック
大面積の窓やドームは、航空宇宙および防衛プラットフォームにおいて、空力特性や重量への影響を最小限に抑えつつ、より広い視野がますます求められるようになっているため、商業的に魅力的な機会となっています。高い光学的均一性とニアネットシェイプ成形、低欠陥緻密化、精密研磨を組み合わせられるサプライヤーは、航空機偵察システム、高速車両、ミサイルシーカー、無人プラットフォームなどをターゲットにすることができます。主な課題は、部品寸法の増大に伴い、光学特性と機械的特性の均一性を維持することです。戦略的に有利な立場にあるのは、垂直統合された加工能力と高い認証能力を持つ製造業者です。
半導体製造装置向け精密サファイアおよびセラミック部品
半導体製造の拡大は、サファイアウィンドウ、透明部品、センサー開口部、その他の光学機能セラミックスのサプライヤーにとって、光学セラミックス市場予測における好機を生み出しています。機器メーカーは、プラズマ、腐食性ガス、熱サイクル、繰り返し洗浄に耐え、光学性能を維持できる部品を必要としています。サプライヤーは、複雑な形状の研磨、金属化、気密接合、汚染制御、短いエンジニアリングリードタイムによって差別化を図ることができます。日本、韓国、中国、台湾、そしてインドなどの新興半導体製造拠点は、魅力的な需要拠点となっています。
最近の動向
- 2026年8月11日:CeramTec GmbH - CeramTecは、半導体製造およびパワーエレクトロニクス向けの高精度セラミックソリューションを重点的に紹介するSEMICON India 2026への参加を発表しました。このイベントは、同社が高精度セラミック部品に継続的に注力し、拡大を続けるインドの半導体エコシステムとの連携を強化し、地域における機器およびセンシングサプライチェーンにおける先進セラミックの役割を強化するものであることを示しています。
- 2025年1月21日:京セラ株式会社- 京セラは、SPIE Photonics West 2025への参加を発表しました。レーザー、赤外線、可視光センシング、医療画像処理、スマートカー、量子アプリケーション向けの光学部品、セラミックパッケージ、サファイアベースのソリューションおよび技術を紹介します。この活動は、ファインセラミックとサファイアの技術力を、拡大する光電子システムのニーズと結びつけるという同社の戦略を強調するものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -