
Mercado de cerámicas ópticas: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de cerámicas ópticas y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por material (zafiro, oxinitruro de aluminio, espinela); uso final (óptica y optoelectrónica, aeroespacial, defensa y seguridad, energía) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008578
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 29, 2026


Tamaño del mercado en 2025
1.420 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.500 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,47 %
Índice de crecimiento
Mercado potencial
17.720 millones de dólares estadounidenses
(2026-2034)
El mercado de cerámicas ópticas alcanzó un valor de 1420 millones de dólares en 2025 y se prevé que llegue a los 2500 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (CAGR) del 6,47 % durante el periodo 2026-2034 . Este mercado abarca materiales cerámicos transparentes y ópticamente funcionales utilizados para transmitir, controlar, amplificar o proteger la luz en entornos exigentes. El ámbito de aplicación definido incluye zafiro, oxinitruro de aluminio, espinela y granate de itrio y aluminio en la categoría de materiales, y óptica y optoelectrónica, defensa y seguridad aeroespacial, y energía en la categoría de industrias de uso final. El mercado se caracteriza por la combinación de transmisión óptica, dureza, estabilidad térmica, resistencia química, resistencia mecánica y la capacidad de fabricar componentes complejos o de gran formato.
América del Norte representa una parte sustancial de la demanda global, impulsada por programas aeroespaciales y de defensa, sensores infrarrojos, blindaje transparente, sistemas láser y equipos optoelectrónicos especializados. Se estima que América del Norte representó aproximadamente el 34 % del mercado global de cerámica óptica en 2025 , con una tasa de crecimiento anual compuesta (CAGR) proyectada de aproximadamente el 5,8 % durante el período 2026-2034 . La región se beneficia de un ecosistema maduro de materiales avanzados que conecta a productores de cerámica, contratistas principales de defensa, fabricantes ópticos, laboratorios de investigación y programas tecnológicos financiados por el gobierno. En Estados Unidos, se están desarrollando ALON y espinela para blindaje transparente, ventanas infrarrojas, cúpulas de misiles y otras aplicaciones electroópticas, mientras que el zafiro y el YAG se utilizan en sensores, procesamiento de semiconductores y sistemas láser. La producción verticalmente integrada de ALON y espinela de Surmet ilustra el énfasis de la región en llevar las tecnologías de cerámica transparente desde el desarrollo de materiales hasta los componentes ópticos terminados.
Evaluación y perspectivas del mercado de cerámica óptica
- América del Norte: La región representó aproximadamente el 34 % de los ingresos del mercado global en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 5,8 % entre 2026 y 2034. Su posición refleja la adquisición de equipos de defensa, la detección infrarroja, el blindaje transparente y las capacidades consolidadas de fabricación óptica. Esto respalda la demanda continua de cerámicas transparentes de alto rendimiento, donde la reducción de peso y la mayor resistencia justifican los mayores costos de material y procesamiento.
- EE. UU.: En 2025 , Estados Unidos representó aproximadamente el 82 % de la demanda norteamericana y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 5,5 % entre 2026 y 2034. Los programas aeroespaciales y de defensa siguen siendo importantes, en particular para las ventanas de sensores de ALON y espinela, el blindaje transparente y las cúpulas de misiles. Los programas de desarrollo respaldados por el gobierno también contribuyen a reducir el riesgo de comercialización de composiciones cerámicas avanzadas.
- Europa: Europa representó aproximadamente el 27 % de los ingresos del mercado global en 2025 , con una tasa de crecimiento anual compuesta (TCAC) proyectada de aproximadamente el 6,1 % durante el período 2026-2034 . Alemania, Francia y el Reino Unido son particularmente relevantes debido a la fabricación de cerámica avanzada, la óptica de precisión, la industria aeroespacial, la electrónica de defensa y los ecosistemas de láser industrial. El principal factor diferenciador es la integración de la ingeniería de precisión con la fabricación de cerámica de alto rendimiento en la región.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente el 31 % del mercado global en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 7,3 % entre 2026 y 2034. China, Japón, Corea del Sur e India contribuyen a través de la electrónica, la fabricación de semiconductores, las comunicaciones ópticas, la detección, los láseres y los equipos industriales. La expansión de la fabricación de productos electrónicos y fotónicos proporciona una base de aplicaciones posteriores más amplia que la que ofrecen las aplicaciones de defensa por sí solas.
- Segmento más grande: La óptica y la optoelectrónica constituyen el segmento de uso final principal más grande y se prevé que registren una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6,2 % durante el período 2026-2034 . Su posición de liderazgo refleja la amplia aplicación del zafiro, la espinela y el YAG en ventanas ópticas, lentes, sistemas láser, equipos de detección, herramientas para semiconductores e instrumentos de precisión.
- Segmento de alto crecimiento: La defensa y seguridad aeroespacial constituyen el principal segmento de uso final de alto crecimiento, con una tasa de crecimiento anual compuesta (CAGR) estimada de aproximadamente el 7,4 % durante el período 2026-2034 . La demanda se ve impulsada por la detección infrarroja, el blindaje transparente, los sistemas de misiles y buscadores, las plataformas de vigilancia y la necesidad de una protección óptica más ligera capaz de operar bajo cargas térmicas y mecánicas severas.
- Empresas clave analizadas en detalle: Surmet Corporation; CeramTec GmbH; Coherent Corp.; SCHOTT AG; CeraNova Corporation; CoorsTek; Kyocera Corporation; Saint-Gobain; Konoshima Chemical Co., Ltd.; Murata Manufacturing Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de la cerámica óptica ha evolucionado desde componentes ópticos relativamente especializados hacia materiales de ingeniería que satisfacen las necesidades de sistemas completos. Si bien el zafiro sigue despertando interés por su dureza, durabilidad química, estabilidad térmica y propiedades de transmisión óptica de banda ancha, las cerámicas policristalinas como el ALON y la espinela ofrecen la posibilidad de crear propiedades de materiales ópticos isotrópicos, geometrías de gran tamaño y un rendimiento infrarrojo personalizado. La cerámica YAG cobra cada vez más relevancia cuando los diseñadores de láseres exigen alta calidad óptica y facilidad de fabricación.
La capacidad de fabricación es un factor clave. La transparencia de los materiales cerámicos exige un control preciso de los parámetros del proceso: pureza del polvo, tamaño de partícula, conformación, sinterización, porosidad, crecimiento de grano, pulido y acabado superficial. Cualquier defecto microscópico tiende a dispersar la luz, perjudicando así el rendimiento óptico. La tecnología de cerámica transparente de Konoshima Chemical ilustra cómo la gestión de las fuentes de dispersión contribuye a la transmisión óptica de las cerámicas policristalinas. Lo mismo ocurre con la tecnología YAG de CoorsTek.
Los avances del sector en los últimos años han demostrado que el alcance de la tecnología se está expandiendo más allá de las ventanas ópticas tradicionales. En 2025, Kyocera presentó aperturas de zafiro, componentes ópticos, encapsulados cerámicos y tecnologías diseñadas para aplicaciones de detección, médicas, analíticas y de movilidad avanzada. Esto sugiere que la cerámica óptica se utiliza cada vez más en diseños optoelectrónicos integrales, en lugar de adquirirse simplemente como ventanas.
Entre 2025 y 2034, la comercialización podría extenderse a aplicaciones que requieran el mantenimiento de las propiedades ópticas en condiciones más extremas. Los vehículos aeroespaciales, la tecnología hipersónica, la detección autónoma, los láseres de alta potencia, los equipos semiconductores y los sistemas ópticos relacionados con la energía podrían generar una demanda de materiales capaces de soportar choques térmicos y esfuerzos mecánicos, conservando al mismo tiempo sus propiedades ópticas.
La localización de la cadena de suministro podría convertirse en un factor importante en el futuro. El procesamiento de cerámica depende en gran medida del equipo y requiere el manejo especializado de polvos, sinterización, molienda, pulido y metrología. Los clientes de los sectores de defensa y semiconductores consideran ventajoso trabajar con proveedores regionales cualificados, ya que los componentes ópticos podrían convertirse en una parte fundamental del sistema, lo que requeriría un largo proceso de cualificación.
Alcance del informe de mercado de cerámica óptica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.420 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.500 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,47% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cerámicas ópticas
Cada vez más, la demanda dependerá de la diferencia relativa en el rendimiento entre materiales tradicionales como el vidrio o los monocristales y los materiales cerámicos. Por lo general, el mecanismo por el cual se expande el mercado de la cerámica óptica comienza con la necesidad de que un diseñador de sistemas aborde las limitaciones relacionadas con el peso, el desgaste, la transferencia de calor, la transparencia infrarroja o la resistencia ambiental. Esto da como resultado la elección de zafiro, ALON, espinela o YAG como material, lo que genera demanda de procesamiento especial de polvo, fabricación de cuerpos transparentes, pulido, recubrimientos y metrología óptica.
Los sectores aeroespacial y de defensa representan un importante canal de demanda de alto valor, ya que la ventana óptica cumple la doble función de capa óptica y protectora. Por ejemplo, el ALON se puede utilizar para fabricar blindaje transparente y componentes infrarrojos, donde su ligereza y alta durabilidad aportan ventajas al sistema. Por otro lado, la espinela ofrece una amplia transparencia espectral e isotropía, útiles para la detección multiespectral. Asimismo, el zafiro resulta útil en aplicaciones donde la dureza y la resistencia ambiental son prioritarias. Esta diversidad de aplicaciones impide la estandarización del mercado.
La oferta se concentra tecnológicamente, ya que garantizar la calidad óptica de la cerámica implica un control preciso de las impurezas, la porosidad, los límites de grano, las tensiones y la superficie. Cuanto mayor sea el tamaño del componente, más complejo resulta asegurar la uniformidad de sus características ópticas. Por consiguiente, los proveedores que integran la preparación del polvo, la formación, el procesamiento térmico, el mecanizado, el pulido y la inspección en su producción se encuentran en una posición ventajosa en comparación con aquellos que solo fabrican piezas cerámicas en bruto.
El posicionamiento competitivo en el Informe del Mercado de Cerámicas Ópticas también se basa en el grado de procesamiento en la fabricación. Por ejemplo, Surmet utiliza una combinación de cerámicas ALON y espinela con procesos de fabricación precisos; CoorsTek produce cerámicas transparentes y translúcidas, incluyendo espinela y YAG policristalino; Kyocera integra la fabricación de zafiro con lapeado, pulido, metalización y soldadura fuerte de alta precisión; Konoshima Chemical se especializa en cerámicas transparentes de YAG, itria y magnetoópticas.
El sector de la inversión también se inclina hacia la ingeniería cerámica para aplicaciones específicas. En lugar de formular materiales basándose únicamente en sus características ópticas, los fabricantes ahora los formulan en función de la potencia de los láseres, la radiación infrarroja, la resistencia al choque térmico, la estabilidad química, la geometría de los sensores y las consideraciones de fabricación. En este contexto, la colaboración entre estas entidades se vuelve fundamental para el desarrollo conjunto.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
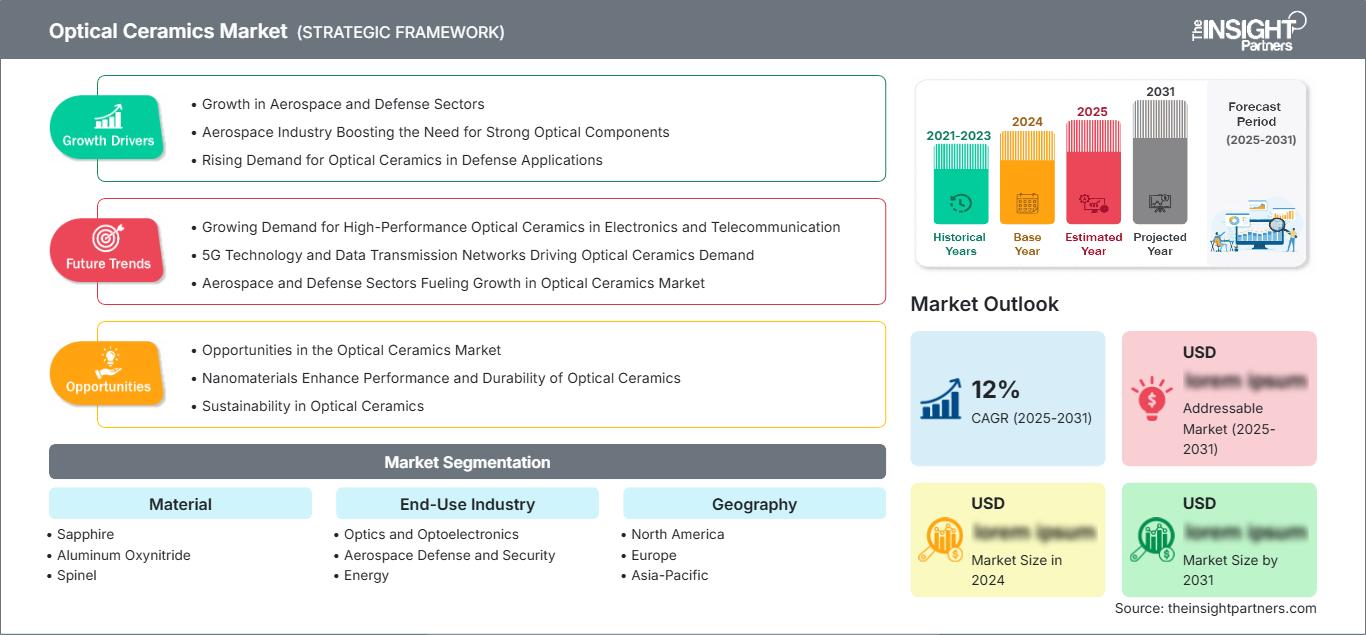
Mercado de cerámica óptica: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de cerámica óptica
América del Norte representó aproximadamente el 34 % de la cuota de mercado mundial de cerámica óptica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 5,8 % entre 2026 y 2034. El perfil de demanda de la región está fuertemente influenciado por el sector aeroespacial y de defensa, donde la cerámica transparente se utiliza en ventanas electroópticas, protección de sensores, blindaje transparente y sistemas de misiles o reconocimiento. Estados Unidos domina la demanda regional debido a que combina la adquisición de material de defensa con la investigación nacional de materiales avanzados y la fabricación óptica especializada.
Otro factor que juega a favor de Estados Unidos es la presencia de una sólida comunidad de contratistas de defensa y laboratorios de investigación gubernamentales que pueden colaborar en el desarrollo y la certificación de nuevas composiciones para su uso en productos. La producción de ALON por parte de Surmet Corporation y el desarrollo de cerámicas transparentes para aplicaciones de defensa por parte de CeraNova Corporation demuestran el enfoque en aplicaciones de alta temperatura e infrarrojos.
Mercado estadounidense de cerámica óptica
En 2025, Estados Unidos representó aproximadamente el 82 % de los ingresos del mercado de cerámica óptica en Norteamérica, con un crecimiento previsto de alrededor del 5,5 % entre 2026 y 2034. La demanda varía según la amplia gama de aplicaciones en los sectores aeroespacial, de defensa, semiconductores, láser y sensores. La cerámica transparente puede utilizarse como ventanas ópticas y, además, protege el entorno de impactos balísticos. Esta característica la hace idónea para la aviación, vehículos terrestres, misiles y sensores infrarrojos.
El desarrollo tecnológico financiado por el gobierno es fundamental, ya que la mayoría de las cerámicas ópticas de alta gama requieren numerosas pruebas. Por ejemplo, el programa de investigación de defensa estadounidense lanzado por CeraNova en 2025 tuvo como objetivo evaluar una ventana infrarroja conformable fabricada con una nueva composición cerámica, en comparación con el zafiro, para su uso en vehículos hipersónicos.
Mercado europeo de cerámica óptica
Europa representó aproximadamente el 27 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 6,1 % entre 2026 y 2034. Alemania es un importante centro regional gracias a su base tecnológica en cerámica avanzada, ingeniería de precisión, óptica, láser industrial, semiconductores y automoción. La amplia presencia de CeramTec en el sector de la cerámica avanzada refuerza la capacidad de la región para fabricar componentes de precisión para aplicaciones industriales exigentes.
Francia aporta a la industria aeroespacial, de defensa, fotónica y maquinaria industrial de alta precisión, con cerámicas ópticas capaces de proporcionar soluciones de detección y protección óptica en estos sectores. En el Reino Unido, existe un sector de fotónica y defensa muy sólido, donde los componentes y materiales ópticos desempeñan un papel importante. Existe una demanda significativa en toda Europa debido a las necesidades de ingeniería en cuanto a fiabilidad, precisión, durabilidad y equipos avanzados.
Mercado de cerámica óptica de APAC
La región Asia-Pacífico representó aproximadamente el 31 % de los ingresos del mercado global en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 7,3 % entre 2026 y 2034. Japón es un importante centro tecnológico, ya que empresas como Kyocera y Konoshima Chemical combinan el desarrollo de materiales cerámicos con el procesamiento de precisión y las aplicaciones ópticas. Los componentes de zafiro se utilizan en sensores, equipos analíticos, fabricación de semiconductores y sistemas ópticos.
La participación de China se materializa a través de la fabricación de productos electrónicos, la fotónica, el desarrollo de la defensa, la maquinaria para semiconductores y una mayor capacidad en materiales avanzados dentro del país. El importante sector manufacturero de transformación en China genera oportunidades para el zafiro y la cerámica transparente en sensores ópticos y sistemas electrónicos. La relevancia de Corea del Sur radica en la fabricación de semiconductores, pantallas y productos electrónicos, donde el zafiro y otras cerámicas ópticas se pueden utilizar en sistemas de precisión.
India es un mercado emergente en la región gracias al desarrollo de los semiconductores, la electrónica, la defensa y las tecnologías industriales. La fabricación local de productos de alta tecnología puede incrementar gradualmente la demanda de componentes cerámicos de precisión, si bien las empresas extranjeras también están trabajando para integrarse en el sector electrónico indio.
Análisis de segmentación
Material
El segmento de Materiales abarca zafiro, oxinitruro de aluminio, espinela y granate de itrio y aluminio. Se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6,5 % durante el período 2026-2034 , con un crecimiento que varía según la longitud de onda óptica, los requisitos mecánicos, la economía del procesamiento y la cualificación de la aplicación.
- Zafiro: Un material maduro de alto rendimiento utilizado en aplicaciones donde la dureza, la resistencia térmica, la estabilidad química y la transmisión óptica de banda ancha son importantes. Su consolidado ecosistema de producción y pulido respalda su continua adopción en sensores, equipos de semiconductores, sistemas analíticos y ventanas ópticas.
- El oxinitruro de aluminio ( ALON) es especialmente importante para blindajes transparentes ligeros y sistemas ópticos infrarrojos. Su comportamiento óptico isotrópico y la combinación de dureza y transparencia permiten su uso en aplicaciones donde el vidrio convencional o los materiales birrefringentes presentan limitaciones.
- Espinela: La espinela de aluminato de magnesio ofrece una amplia transmisión óptica y propiedades mecánicas favorables. Es estratégicamente relevante para ventanas infrarrojas, detección multiespectral, aplicaciones láser y diseños ópticos conformables.
- Granate de itrio y aluminio: La cerámica YAG está estrechamente relacionada con los medios de ganancia láser y los sistemas ópticos. El YAG policristalino ofrece ventajas en cuanto a fabricación y escalabilidad, además de ser compatible con aplicaciones láser de alta potencia.
Industria de uso final
El segmento de Industria de Uso Final incluye Óptica y Optoelectrónica, Aeroespacial, Defensa y Seguridad, y Energía. Se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6,7 % durante el período 2026-2034 , lo que refleja el uso cada vez mayor de cerámicas ópticas en equipos que deben mantener un rendimiento óptico en condiciones operativas exigentes.
- Óptica y optoelectrónica: El sector con mayor demanda abarca ventanas ópticas, lentes, sistemas de detección, equipos semiconductores, componentes láser e instrumentos analíticos. La adquisición se rige por la calidad de transmisión, la precisión, la durabilidad ambiental y la vida útil de los componentes.
- Defensa y seguridad aeroespacial: El sector de uso final de mayor crecimiento, impulsado por buscadores infrarrojos, sistemas de vigilancia, blindaje transparente, cúpulas antimisiles y sensores aerotransportados. Los compradores priorizan la capacidad de supervivencia, la baja masa, la transmisión multiespectral y la resistencia a choques térmicos y mecánicos.
- Energía: La demanda está ligada a sistemas láser, ventanas de visualización de alta temperatura, equipos ópticos especializados y entornos donde el vidrio convencional puede degradarse. La selección de materiales está fuertemente influenciada por la resistencia química, la estabilidad térmica y el rendimiento óptico.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Óptica y optoelectrónica |
Alto |
Óptica de precisión |
Maduro |
|
Defensa y seguridad aeroespacial |
Alto |
Protección ligera |
Escalada |
|
Energía |
Medio |
Óptica para entornos hostiles |
Escalada |
Factores de crecimiento del mercado de cerámica óptica y análisis de su impacto
Expansión de la detección infrarroja y la electroóptica protegida.
La detección infrarroja genera una necesidad directa de ventanas y cúpulas que transmitan las longitudes de onda relevantes, a la vez que resistan la abrasión, las cargas térmicas, la presión, las vibraciones y la exposición ambiental. Por consiguiente, los diseñadores de sistemas aeroespaciales y de defensa valoran cada vez más la cerámica como componentes multifuncionales, en lugar de simples cubiertas transparentes. Esta demanda beneficia especialmente al ALON y a la espinela, mientras que el zafiro sigue siendo importante para aplicaciones que priorizan la dureza y la resistencia ambiental.
Demanda de protección óptica más ligera y duradera
La reducción de peso se está convirtiendo en un objetivo de diseño fundamental para aeronaves, helicópteros, plataformas no tripuladas y vehículos blindados. En ciertas aplicaciones, la cerámica transparente puede sustituir a las estructuras de vidrio más gruesas, manteniendo la transmisión óptica y mejorando la resistencia a los impactos y la abrasión. Esto implica que los proveedores opten por componentes cerámicos más grandes, delgados y con acabados de precisión, en lugar de piezas pequeñas y estandarizadas.
Crecimiento de los sistemas láser de alta potencia y fotónica de precisión.
Los sistemas láser imponen requisitos estrictos en cuanto a homogeneidad óptica, comportamiento térmico, calidad superficial y resistencia al daño. Las cerámicas YAG se posicionan para aplicaciones donde el funcionamiento láser de alta potencia y la fabricación escalable son importantes. Al mismo tiempo, las cerámicas magnetoópticas y las composiciones transparentes especializadas generan una demanda adicional en las arquitecturas de láseres y aisladores ópticos.
Aumento del contenido cerámico en los equipos semiconductores
Los equipos de fabricación de semiconductores operan bajo condiciones de plasma, químicas, térmicas y de vacío que pueden degradar los materiales convencionales. Las ventanas de zafiro y otras cerámicas avanzadas ofrecen transparencia óptica, además de resistencia química y térmica. A medida que las arquitecturas de los equipos se vuelven más precisas, la demanda se inclina hacia componentes cerámicos con superficies, dimensiones, características de contaminación y métodos de unión estrictamente controlados.
Tendencias futuras del mercado de la cerámica óptica
Transición hacia cerámicas transparentes diseñadas para aplicaciones específicas.
Las tendencias del mercado de cerámicas ópticas se orientan cada vez más desde la selección estandarizada de materiales hacia composiciones y microestructuras específicas para cada aplicación. Los proveedores diseñan cerámicas teniendo en cuenta la longitud de onda, la carga térmica, el choque mecánico, la distorsión óptica y las características superficiales. Este enfoque puede ampliar el abanico de aplicaciones potenciales para materiales como la espinela, el YAG, la itria y las cerámicas de óxidos avanzados.
Mayor uso de geometrías ópticas conformes y complejas.
Se prevé que los sistemas ópticos del futuro requieran ventanas más curvas e integradas aerodinámicamente, en lugar de componentes planos convencionales. Las cerámicas conformadas pueden reducir las perturbaciones aerodinámicas y proporcionar mayores campos de visión para los sensores, especialmente en sistemas aeroespaciales y de alta velocidad. Los métodos de fabricación que se aproximan a la forma final antes del pulido pueden reducir la eliminación de material y permitir geometrías difíciles de producir mediante el mecanizado convencional.
Integración de cerámicas ópticas con recubrimientos multifuncionales
Cada vez se espera más que los componentes ópticos ofrezcan algo más que simple transmisión. Los recubrimientos antirreflectantes, conductores, resistentes a la abrasión, de gestión térmica y de protección ambiental pueden añadir funcionalidad a las ventanas y lentes cerámicas. Esto fomentará una mayor integración entre el procesamiento cerámico, el tratamiento de superficies, la deposición de recubrimientos y la metrología óptica.
Localización de suministros cerámicos cualificados
Las aplicaciones que requieren una alta cualificación incentivan el desarrollo de cadenas de suministro regionales. Los clientes de los sectores aeroespacial, de defensa, de semiconductores y de fotónica estratégica pueden preferir proveedores capaces de controlar la preparación, el conformado, la densificación, el mecanizado, el pulido, el recubrimiento y la inspección del polvo dentro de una red de fabricación coordinada. Esto favorece a los productores integrados verticalmente y fomenta la inversión en capacidad de procesamiento de precisión a nivel regional.
Oportunidades de mercado en cerámica óptica
Cerámica transparente de gran formato para sensores aeroespaciales
Las ventanas y cúpulas de gran superficie representan una oportunidad comercialmente atractiva, ya que las plataformas aeroespaciales y de defensa requieren cada vez más campos de visión más amplios, minimizando al mismo tiempo las desventajas aerodinámicas y de peso. Los proveedores que combinen una alta homogeneidad óptica con un conformado casi final, una densificación con mínimos defectos y un pulido de precisión pueden dirigirse a sistemas de reconocimiento aéreo, vehículos de alta velocidad, buscadores de misiles y plataformas no tripuladas. El principal obstáculo reside en mantener propiedades ópticas y mecánicas uniformes a medida que aumentan las dimensiones de los componentes. Los beneficiarios estratégicos serán los productores con procesos integrados verticalmente y sólidas capacidades de cualificación.
Componentes de zafiro y cerámica de precisión para equipos de semiconductores.
La expansión de la fabricación de semiconductores crea una oportunidad en el mercado de cerámicas ópticas para los proveedores de ventanas de zafiro, componentes transparentes, aperturas de sensores y otras cerámicas ópticamente funcionales. Los fabricantes de equipos necesitan componentes capaces de soportar plasma, gases corrosivos, ciclos térmicos y limpiezas repetidas, manteniendo su rendimiento óptico. Los proveedores pueden diferenciarse mediante el pulido de formas complejas, la metalización, la unión hermética, el control de la contaminación y plazos de entrega de ingeniería reducidos. Japón, Corea del Sur, China, Taiwán y centros emergentes de fabricación de semiconductores como la India representan atractivos centros de demanda.
Novedades recientes
- 11 de agosto de 2026: CeramTec GmbH - CeramTec anunció su participación en SEMICON India 2026, donde presentará soluciones cerámicas de precisión para la fabricación de semiconductores y la electrónica de potencia. Este evento demuestra el continuo enfoque de la compañía en componentes cerámicos de alta precisión y su compromiso con el creciente ecosistema de semiconductores de la India, fortaleciendo el papel de la cerámica avanzada en las cadenas de suministro regionales de equipos y sensores.
- 21 de enero de 2025: Kyocera Corporation - Kyocera anunció su participación en SPIE Photonics West 2025, donde presentó componentes ópticos, encapsulados cerámicos, soluciones basadas en zafiro y tecnologías para láser, infrarrojos, detección de luz visible, imágenes médicas, vehículos inteligentes y aplicaciones cuánticas. Esta actividad destaca la estrategia de la compañía de conectar las capacidades de la cerámica fina y el zafiro con los crecientes requisitos de los sistemas optoelectrónicos.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -