
Marché des céramiques optiques : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des céramiques optiques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par matériau (saphir, oxynitrure d'aluminium, spinelle) ; par utilisation finale (optique et optoélectronique, aérospatiale, défense et sécurité, énergie) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008578
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 29, 2026


Taille du marché en 2025
1,42 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,5 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,47 %
taux de croissance
Marché adressable
17,72 milliards de dollars américains
(2026-2034)
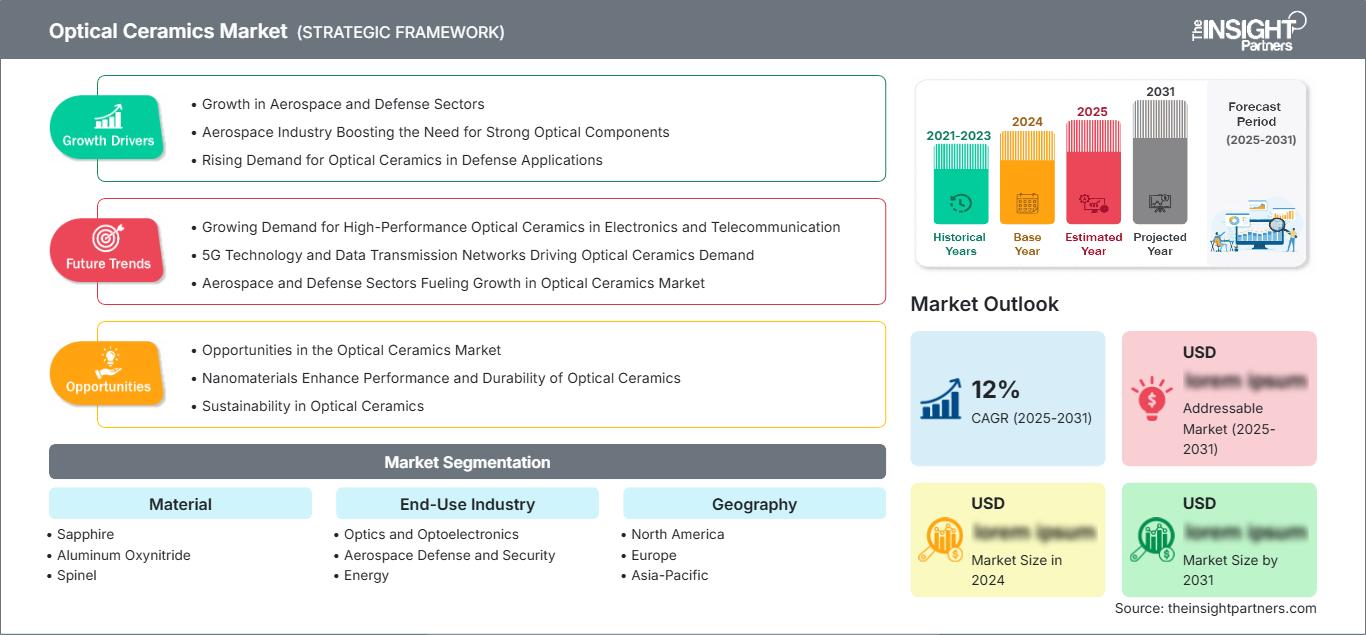
Le marché des céramiques optiques était évalué à 1,42 milliard de dollars américains en 2025 et devrait atteindre 2,5 milliards de dollars américains d'ici 2034 , avec un taux de croissance annuel composé (TCAC) de 6,47 % sur la période 2026-2034 . Ce marché englobe les matériaux céramiques transparents et optiquement fonctionnels utilisés pour transmettre, contrôler, amplifier ou protéger la lumière dans des environnements exigeants. Le périmètre défini inclut le saphir, l'oxynitrure d'aluminium, le spinelle et le grenat d'yttrium-aluminium (YAG) au niveau des matériaux, et les secteurs d'utilisation finale tels que l'optique et l'optoélectronique, l'aérospatiale, la défense et la sécurité, ainsi que l'énergie. Ce marché est caractérisé par la combinaison de la transmission optique, de la dureté, de la stabilité thermique, de la résistance chimique, de la résistance mécanique et de la capacité à fabriquer des composants complexes ou de grande taille.
L'Amérique du Nord représente une part importante de la demande mondiale, soutenue par les programmes aérospatiaux et de défense, la détection infrarouge, les blindages transparents, les systèmes laser et les équipements optoélectroniques spécialisés. En 2025, elle représentait environ 34 % du marché mondial des céramiques optiques , avec un taux de croissance annuel composé (TCAC) projeté d'environ 5,8 % entre 2026 et 2034. La région bénéficie d'un écosystème mature de matériaux avancés, reliant les producteurs de céramique, les grands groupes de défense, les fabricants d'optique, les laboratoires de recherche et les programmes technologiques financés par les gouvernements. Aux États-Unis, l'ALON et le spinelle sont développés pour les blindages transparents, les fenêtres infrarouges, les dômes de missiles et d'autres applications électro-optiques, tandis que le saphir et le YAG sont utilisés dans la détection, le traitement des semi-conducteurs et les systèmes laser. La production verticalement intégrée d'ALON et de spinelle de Surmet illustre l'importance accordée dans la région au passage des technologies de céramiques transparentes, du développement des matériaux à la fabrication de composants optiques finis.
Analyse et perspectives du marché des céramiques optiques
- Amérique du Nord : La région représentait environ 34 % du chiffre d’affaires mondial en 2025 et devrait enregistrer un TCAC d’environ 5,8 % entre 2026 et 2034. Sa position s’explique par les acquisitions dans le secteur de la défense, la détection infrarouge, les blindages transparents et les capacités établies en matière de fabrication optique. Ces atouts soutiennent la demande soutenue de céramiques transparentes hautes performances, où la réduction du poids et la robustesse justifient des coûts de matériaux et de traitement plus élevés.
- États-Unis : En 2025, les États-Unis représentaient environ 82 % de la demande nord-américaine et devraient connaître une croissance annuelle composée d’environ 5,5 % entre 2026 et 2034. Les programmes aérospatiaux et de défense demeurent essentiels, notamment pour les fenêtres de capteurs en ALON et en spinelle, les blindages transparents et les dômes de missiles. Les programmes de développement soutenus par les gouvernements contribuent également à réduire les risques liés à la commercialisation des compositions céramiques avancées.
- Europe : L’Europe représentait environ 27 % du chiffre d’affaires du marché mondial en 2025 , avec un TCAC projeté d’environ 6,1 % entre 2026 et 2034. L’Allemagne, la France et le Royaume-Uni sont particulièrement importants grâce à leurs écosystèmes de fabrication de céramiques de pointe, d’optique de précision, d’aérospatiale, d’électronique de défense et de lasers industriels. Le principal atout de la région réside dans l’intégration de l’ingénierie de précision à la fabrication de céramiques haute performance.
- Asie-Pacifique : La région Asie-Pacifique représentait environ 31 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d’environ 7,3 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l’Inde y contribuent par leurs activités dans les secteurs de l’électronique, de la fabrication de semi-conducteurs, des communications optiques, des capteurs, des lasers et des équipements industriels. Le développement de la fabrication de produits électroniques et photoniques offre un débouché plus large que les seules applications de défense.
- Le segment le plus important, l'optique et l'optoélectronique, représente le principal segment d'utilisation finale et devrait enregistrer un TCAC d'environ 6,2 % entre 2026 et 2034. Sa position dominante reflète la large application du saphir, du spinelle et du YAG dans les fenêtres optiques, les lentilles, les systèmes laser, les équipements de détection, les outils pour semi-conducteurs et les instruments de précision.
- Segment à forte croissance : L’aérospatiale, la défense et la sécurité constituent le principal segment d’utilisation finale à forte croissance, avec un TCAC estimé à environ 7,4 % entre 2026 et 2034. La demande est soutenue par la détection infrarouge, les blindages transparents, les systèmes de missiles et de guidage, les plateformes de surveillance et le besoin d’une protection optique plus légère capable de fonctionner sous des contraintes thermiques et mécaniques sévères.
- Principales entreprises analysées en détail : Surmet Corporation ; CeramTec GmbH ; Coherent Corp. ; SCHOTT AG ; CeraNova Corporation ; CoorsTek ; Kyocera Corporation ; Saint-Gobain ; Konoshima Chemical Co., Ltd. ; Murata Manufacturing Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des céramiques optiques a évolué, passant de composants optiques relativement spécialisés à des matériaux techniques répondant aux besoins de systèmes complets. Si le saphir conserve un intérêt certain en raison de sa dureté, de sa durabilité chimique, de sa stabilité thermique et de ses propriétés de transmission optique à large bande, les céramiques polycristallines telles que l'ALON et le spinelle offrent la possibilité de créer des matériaux optiques isotropes, des géométries complexes et des performances infrarouges personnalisées. Les céramiques YAG prennent une importance croissante lorsque les concepteurs de lasers exigent une haute qualité optique et une bonne facilité de fabrication.
La capacité de fabrication est un facteur de différenciation clé. La transparence des matériaux céramiques exige une maîtrise des paramètres de procédé : pureté de la poudre, granulométrie, mise en forme, frittage, porosité, croissance des grains, polissage et finition de surface. En effet, le moindre défaut microscopique tend à diffuser la lumière, altérant ainsi les performances optiques. La technologie de céramique transparente de Konoshima Chemical illustre comment la gestion des sources de diffusion contribue à la transmission optique des céramiques polycristallines. Il en va de même pour la technologie YAG de CoorsTek.
Les évolutions industrielles de ces dernières années ont démontré que le champ d'application des technologies optiques s'étend désormais au-delà des fenêtres optiques traditionnelles. En 2025, Kyocera a lancé des diaphragmes en saphir, des composants optiques, des boîtiers en céramique et des technologies destinées aux applications de détection, médicales, analytiques et de mobilité avancée. Cela indique que les céramiques optiques sont de plus en plus utilisées dans des conceptions optoélectroniques complètes, et non plus seulement achetées comme de simples fenêtres.
Entre 2025 et 2034, la commercialisation pourrait s'étendre à des applications exigeant le maintien des propriétés optiques dans des conditions extrêmes. Les véhicules aérospatiaux, l'hypersonique, la détection autonome, les lasers de haute puissance, les équipements pour semi-conducteurs et les systèmes optiques liés à l'énergie pourraient engendrer une demande pour des matériaux capables de résister aux chocs thermiques et aux contraintes mécaniques tout en conservant leurs propriétés optiques.
La localisation de la chaîne d'approvisionnement pourrait également devenir un facteur important à l'avenir. La transformation des céramiques est fortement dépendante des équipements et implique la manipulation spécialisée des poudres, le frittage, le broyage, le polissage et la métrologie. Les clients des secteurs de la défense et des semi-conducteurs ont tout intérêt à collaborer avec des fournisseurs qualifiés au niveau régional, car les composants optiques peuvent devenir des éléments critiques du système, nécessitant un long processus de qualification.
Rapport sur le marché des céramiques optiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,42 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,5 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,47% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des céramiques optiques
La demande dépendra de plus en plus de l'écart de performance entre les matériaux traditionnels, tels que le verre ou les monocristaux, et les matériaux céramiques. Généralement, le développement du marché des céramiques optiques est initié par la nécessité, pour les concepteurs de systèmes, de prendre en compte les contraintes liées au poids, à l'usure, au transfert thermique, à la transparence infrarouge et à la résistance environnementale. Ce choix conduit à l'utilisation du saphir, de l'ALON, du spinelle ou du YAG, engendrant ainsi une demande pour des procédés spécifiques de traitement des poudres, de fabrication de corps transparents, de polissage, de revêtement et de métrologie optique.
Les secteurs de l'aérospatiale et de la défense représentent un important canal de demande à forte valeur ajoutée, car la fenêtre optique remplit une double fonction : celle de couche optique et protectrice. Par exemple, l'ALON peut être transformé en blindage transparent et en composants infrarouges, où la légèreté et la grande durabilité constituent des atouts pour le système. Le spinelle, quant à lui, offre une large transparence spectrale et une isotropie utiles pour la détection multispectrale. Enfin, le saphir est idéal lorsque la dureté et la résistance environnementale sont primordiales. Cette diversité d'applications empêche la banalisation du marché.
Du côté de l'offre, la technologie est concentrée, car garantir la qualité optique des céramiques implique un contrôle précis des impuretés, de la porosité, des joints de grains, des contraintes et de la surface. Plus la pièce est grande, plus il est complexe d'assurer l'uniformité de ses caractéristiques optiques. Par conséquent, les fournisseurs capables d'intégrer la préparation des poudres, la mise en forme, le traitement thermique, l'usinage, le polissage et le contrôle qualité à leur processus de production sont plus compétitifs que ceux qui produisent uniquement des ébauches céramiques.
Le positionnement concurrentiel dans le rapport sur le marché des céramiques optiques repose également sur le niveau de transformation lors de la fabrication. Par exemple, Surmet utilise une combinaison de céramiques ALON et spinelle avec des procédés de fabrication de haute précision ; CoorsTek produit des céramiques transparentes et translucides, notamment en spinelle et en YAG polycristallin ; Kyocera intègre la fabrication du saphir avec des opérations de rodage, de polissage, de métallisation et de brasage de haute précision ; Konoshima Chemical est spécialisée dans les céramiques transparentes en YAG, en oxyde d'yttrium et magnéto-optiques.
Le secteur des investissements s'oriente également vers l'ingénierie céramique pour des applications spécifiques. Au lieu de concevoir des matériaux uniquement en fonction de leurs caractéristiques optiques, les fabricants les formulent désormais en tenant compte de la puissance des lasers, du rayonnement infrarouge, de la résistance aux chocs thermiques, de la stabilité chimique, de la géométrie des capteurs et des contraintes de fabrication. Dans ce contexte, la nécessité d'un développement collaboratif entre ces acteurs devient cruciale.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des céramiques optiques : Perspectives stratégiques
Perspectives régionales
marché nord-américain des céramiques optiques
L'Amérique du Nord représentait environ 34 % du marché mondial des céramiques optiques en 2025 et devrait connaître une croissance annuelle composée d'environ 5,8 % entre 2026 et 2034. La demande dans cette région est fortement influencée par les secteurs de l'aérospatiale et de la défense, où les céramiques transparentes sont utilisées pour les fenêtres électro-optiques, la protection des capteurs, les blindages transparents et les systèmes de missiles ou de reconnaissance. Les États-Unis dominent la demande régionale grâce à l'alliance de leurs achats de matériel de défense avec la recherche nationale sur les matériaux avancés et une fabrication optique spécialisée.
Un autre atout pour les États-Unis réside dans la présence d'un important réseau d'entreprises de défense et de laboratoires de recherche gouvernementaux, susceptibles de contribuer au développement et à la certification de nouvelles compositions pour les produits. La production d'ALON par Surmet Corporation et le développement de céramiques transparentes pour la défense par CeraNova Corporation témoignent de l'intérêt porté aux applications à haute température et infrarouges.
Marché américain des céramiques optiques
En 2025, les États-Unis représentaient environ 82 % du chiffre d'affaires du marché des céramiques optiques en Amérique du Nord, avec une croissance prévue d'environ 5,5 % entre 2026 et 2034. La demande varie en fonction du large éventail d'applications dans les secteurs de l'aérospatiale, de la défense, des semi-conducteurs, des lasers et de la détection. Ces céramiques transparentes peuvent servir de fenêtres optiques et protéger l'environnement contre les impacts balistiques. Cette caractéristique les rend utilisables dans l'aviation, les véhicules terrestres, les missiles et les capteurs infrarouges.
Le développement technologique financé par les gouvernements est crucial, car la plupart des céramiques optiques haut de gamme nécessitent de nombreux tests. Par exemple, le programme de recherche américain pour la défense, lancé par CeraNova en 2025, visait à évaluer une fenêtre infrarouge conforme, fabriquée à partir d'une nouvelle composition céramique, en comparaison avec le saphir, pour les véhicules hypersoniques.
marché européen des céramiques optiques
L'Europe détenait environ 27 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d'environ 6,1 % entre 2026 et 2034. L'Allemagne constitue un pôle régional majeur grâce à son expertise dans les céramiques de pointe, l'ingénierie de précision, l'optique, les lasers industriels, les semi-conducteurs et les technologies automobiles. La forte présence de CeramTec dans le domaine des céramiques de pointe renforce la capacité de la région à fabriquer des composants de précision pour des applications industrielles exigeantes.
La France contribue à l'économie mondiale grâce à ses applications dans les secteurs de l'aérospatiale, de la défense, de la photonique et des machines industrielles de haute précision, notamment grâce à ses céramiques optiques qui offrent des solutions de détection et de protection optique. Au Royaume-Uni, le secteur de la photonique et de la défense est très dynamique, et les composants et matériaux optiques y jouent un rôle prépondérant. La demande est forte en Europe, portée par les exigences d'ingénierie en matière de fiabilité, de précision, de longévité et d'équipements de pointe.
marché des céramiques optiques de la région Asie-Pacifique
La région Asie-Pacifique représentait environ 31 % du chiffre d'affaires mondial en 2025 et devrait enregistrer un TCAC d'environ 7,3 % entre 2026 et 2034. Le Japon est un pôle technologique majeur, car des entreprises comme Kyocera et Konoshima Chemical y associent le développement de matériaux céramiques à l'usinage de précision et aux applications optiques. Les composants en saphir sont utilisés dans de nombreux domaines : capteurs, équipements d'analyse, fabrication de semi-conducteurs et systèmes optiques.
La participation de la Chine s'effectue grâce à la fabrication de produits électroniques, la photonique, le développement de la défense, les machines pour semi-conducteurs et le renforcement de ses capacités dans le domaine des matériaux avancés. L'important secteur de la transformation en aval en Chine offre des débouchés pour le saphir et les céramiques transparentes dans les capteurs optiques et les systèmes électroniques. L'importance de la Corée du Sud réside dans la fabrication de semi-conducteurs, d'écrans et de produits électroniques, où le saphir et d'autres céramiques optiques peuvent être utilisés dans les systèmes de précision.
L'Inde est un marché émergent dans la région grâce à son développement dans les secteurs des semi-conducteurs, de l'électronique, de la défense et des technologies industrielles. La production locale de produits de haute technologie pourrait progressivement accroître la demande de composants céramiques de précision, même si les acteurs étrangers cherchent également à s'impliquer dans le secteur électronique indien.
Analyse de segmentation
Matériel
Le segment des matériaux comprend le saphir, l'oxynitrure d'aluminium, le spinelle et le grenat d'yttrium et d'aluminium. Il devrait connaître une croissance annuelle composée d'environ 6,5 % entre 2026 et 2034 , cette croissance étant différenciée selon la longueur d'onde optique, les exigences mécaniques, la rentabilité de la transformation et la qualification des applications.
- Saphir : Matériau performant et éprouvé, utilisé lorsque la dureté, la résistance thermique, la stabilité chimique et la transmission optique à large bande sont essentielles. Son écosystème de production et de polissage bien établi favorise son utilisation continue dans les domaines de la détection, des équipements pour semi-conducteurs, des systèmes d’analyse et des fenêtres optiques.
- L'oxynitrure d'aluminium ( ALON) est particulièrement important pour les blindages transparents légers et les systèmes optiques infrarouges. Son comportement optique isotrope et la combinaison de sa dureté et de sa transparence permettent des applications où le verre conventionnel ou les matériaux biréfringents présentent des limitations.
- Spinelle : Le spinelle d’aluminate de magnésium offre une large transmission optique et des propriétés mécaniques avantageuses. Il présente un intérêt stratégique pour les fenêtres infrarouges, la détection multispectrale, les applications laser et les conceptions optiques conformes.
- Grenat d'yttrium-aluminium (YAG) : les céramiques YAG sont étroitement associées aux milieux amplificateurs laser et aux systèmes optiques. Le YAG polycristallin offre des avantages en termes de fabrication et d'évolutivité, tout en prenant en charge les applications laser de haute puissance.
Industrie utilisatrice finale
Le segment des industries utilisatrices finales comprend l'optique et l'optoélectronique, l'aérospatiale, la défense et la sécurité, ainsi que l'énergie. Il devrait connaître une croissance annuelle composée d'environ 6,7 % entre 2026 et 2034 , reflétant l'utilisation croissante des céramiques optiques dans les équipements qui doivent maintenir leurs performances optiques dans des conditions d'utilisation exigeantes.
- Optique et optoélectronique : ce secteur représente la plus forte demande et couvre les fenêtres optiques, les lentilles, les systèmes de détection, les équipements pour semi-conducteurs, les composants laser et les instruments d’analyse. Les achats sont guidés par la qualité de transmission, la précision, la résistance aux intempéries et la durée de vie des composants.
- Aérospatiale, défense et sécurité : secteur d’utilisation finale connaissant la croissance la plus rapide, notamment grâce aux systèmes de guidage infrarouge, aux systèmes de surveillance, aux blindages transparents, aux dômes antimissiles et aux capteurs aéroportés. Les acheteurs privilégient la capacité de survie, la faible masse, la transmission multispectrale et la résistance aux chocs thermiques et mécaniques.
- Énergie : La demande est liée aux systèmes laser, aux fenêtres d’observation haute température, aux équipements optiques spécialisés et aux environnements où le verre conventionnel peut se dégrader. Le choix des matériaux est fortement influencé par la résistance chimique, la stabilité thermique et les performances optiques.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Optique et optoélectronique |
Haut |
Optiques de précision |
Mature |
|
Aérospatiale, défense et sécurité |
Haut |
Protection légère |
Mise à l'échelle |
|
Énergie |
Moyen |
Optique pour environnements difficiles |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des céramiques optiques
Développement de la détection infrarouge et de l'électro-optique protégée
La détection infrarouge engendre un besoin direct de fenêtres et de dômes capables de transmettre les longueurs d'onde pertinentes tout en résistant à l'abrasion, aux contraintes thermiques, à la pression, aux vibrations et aux intempéries. Les concepteurs de systèmes aérospatiaux et de défense privilégient donc de plus en plus les céramiques comme composants multifonctionnels plutôt que comme simples enveloppes transparentes. Cette demande croissante profite notamment aux matériaux ALON et spinelle, tandis que le saphir demeure essentiel pour les applications exigeant dureté et résistance environnementale.
Demande de protections optiques plus légères et plus durables
La réduction du poids devient un objectif de conception système pour les aéronefs, les hélicoptères, les plateformes sans pilote et les véhicules blindés. Les céramiques transparentes peuvent remplacer les structures en verre plus épaisses dans certaines applications, tout en préservant la transmission optique et en améliorant la résistance aux chocs et à l'abrasion. Pour les fournisseurs, cela implique une évolution vers des composants en céramique plus grands, plus fins et de haute précision, plutôt que vers de petites pièces standardisées.
Développement des systèmes laser de haute puissance et de photonique de précision
Les systèmes laser imposent des exigences strictes en matière d'homogénéité optique, de comportement thermique, de qualité de surface et de résistance aux dommages. Les céramiques YAG sont particulièrement adaptées aux applications où un fonctionnement laser à haute puissance et une production à grande échelle sont essentiels. Parallèlement, les céramiques magnéto-optiques et les compositions transparentes spécifiques engendrent des exigences supplémentaires pour les architectures de lasers et d'isolateurs optiques.
Augmentation de la teneur en céramique dans les équipements pour semi-conducteurs
Les équipements de fabrication de semi-conducteurs fonctionnent dans des conditions de plasma, chimiques, thermiques et de vide susceptibles de dégrader les matériaux conventionnels. Les fenêtres en saphir et autres céramiques de pointe offrent une transparence optique ainsi qu'une résistance chimique et thermique. À mesure que les architectures des équipements gagnent en précision, la demande s'oriente vers des composants céramiques aux surfaces, dimensions, caractéristiques de contamination et méthodes d'assemblage rigoureusement contrôlées.
Tendances futures du marché des céramiques optiques
Transition vers des céramiques transparentes conçues pour des applications spécifiques
Le marché des céramiques optiques évolue de plus en plus d'une sélection de matériaux standardisée vers des compositions et des microstructures adaptées à des applications spécifiques. Les fournisseurs conçoivent des céramiques en tenant compte de la longueur d'onde, des contraintes thermiques, des chocs mécaniques, de la distorsion optique et des caractéristiques de surface. Cette approche permet d'élargir le champ d'application de matériaux tels que le spinelle, le YAG, l'oxyde d'yttrium et les céramiques à base d'oxydes avancés.
Utilisation accrue des géométries optiques conformes et complexes
Les futurs systèmes optiques devraient nécessiter davantage de fenêtres courbes et aérodynamiquement intégrées, en remplacement des composants plats classiques. Les céramiques conformes permettent de réduire les perturbations aérodynamiques et d'élargir le champ de vision des capteurs, notamment dans les applications aérospatiales et les systèmes à haute vitesse. Les méthodes de fabrication qui permettent d'obtenir une forme proche de la forme finale avant le polissage final limitent l'enlèvement de matière et rendent possible la réalisation de géométries difficiles à obtenir par usinage conventionnel.
Intégration de céramiques optiques avec des revêtements multifonctionnels
On attend de plus en plus des composants optiques qu'ils offrent davantage que la simple transmission. Les revêtements antireflets, conducteurs, résistants à l'abrasion, à gestion thermique et de protection contre les intempéries peuvent accroître les fonctionnalités des fenêtres et lentilles en céramique. Ceci favorisera une intégration plus étroite entre la fabrication de la céramique, le traitement de surface, le dépôt de revêtements et la métrologie optique.
Localisation des fournisseurs de céramique qualifiés
Les applications exigeant une qualification poussée incitent au développement de chaînes d'approvisionnement régionales. Les clients des secteurs de l'aérospatiale, de la défense, des semi-conducteurs et de la photonique stratégique peuvent privilégier les fournisseurs capables de maîtriser la préparation des poudres, leur mise en forme, leur densification, leur usinage, leur polissage, leur revêtement et leur contrôle qualité au sein d'un réseau de production coordonné. Ceci favorise les producteurs verticalement intégrés et encourage l'investissement dans les capacités régionales de traitement de précision.
Opportunités du marché des céramiques optiques
Céramiques transparentes grand format pour la détection aérospatiale
Les grandes surfaces vitrées et les dômes représentent une opportunité commerciale intéressante, car les plateformes aérospatiales et de défense exigent de plus en plus de champs de vision élargis, tout en limitant les pertes aérodynamiques et de poids. Les fournisseurs capables d'associer une homogénéité optique élevée à un formage quasi-fini, une densification à faible défaut et un polissage de précision peuvent cibler les systèmes de reconnaissance aérienne, les véhicules à grande vitesse, les autodirecteurs de missiles et les plateformes sans pilote. Le principal défi consiste à maintenir des propriétés optiques et mécaniques uniformes malgré l'augmentation des dimensions des composants. Les principaux bénéficiaires seront les producteurs disposant d'une chaîne de production intégrée verticalement et de solides capacités de qualification.
Composants de précision en saphir et en céramique pour équipements semi-conducteurs
L'essor de la fabrication de semi-conducteurs crée des opportunités sur le marché des céramiques optiques pour les fournisseurs de fenêtres en saphir, de composants transparents, d'ouvertures de capteurs et d'autres céramiques optiquement fonctionnelles. Les fabricants d'équipements ont besoin de composants capables de résister au plasma, aux gaz corrosifs, aux cycles thermiques et aux nettoyages répétés, tout en conservant leurs performances optiques. Les fournisseurs peuvent se différencier par le polissage de formes complexes, la métallisation, l'assemblage hermétique, le contrôle de la contamination et des délais de développement courts. Le Japon, la Corée du Sud, la Chine, Taïwan et les nouveaux pôles de production de semi-conducteurs comme l'Inde constituent des centres de demande attractifs.
Développements récents
- 11 août 2026 : CeramTec GmbH – CeramTec a annoncé sa participation à SEMICON India 2026, mettant en avant ses solutions céramiques de précision pour la fabrication de semi-conducteurs et l’électronique de puissance. Cet événement témoigne de l’engagement continu de l’entreprise envers les composants céramiques de haute précision et de sa contribution à l’écosystème en pleine expansion du secteur des semi-conducteurs en Inde, renforçant ainsi le rôle des céramiques avancées dans les chaînes d’approvisionnement régionales en équipements et capteurs.
- 21 janvier 2025 : Kyocera Corporation – Kyocera a annoncé sa participation à SPIE Photonics West 2025, où elle présentera des composants optiques, des boîtiers céramiques, des solutions à base de saphir et des technologies pour les applications laser, infrarouges, de détection de la lumière visible, d’imagerie médicale, de véhicules intelligents et quantiques. Cette participation illustre la stratégie de l’entreprise visant à associer son expertise en céramique de pointe et en saphir aux exigences croissantes des systèmes optoélectroniques.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -