
レーザープリンター市場:規模・成長・予測 2034
レーザープリンター市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(単機能、多機能)、エンドユーザー別(教育機関、企業、個人)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011134
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 22, 2026


2025年の市場規模
32億1000 万米ドル
基準年値
2034年の予測
74億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.84 %
成長率
対象市場
475億6000 万米ドル
(2026年~2034年)
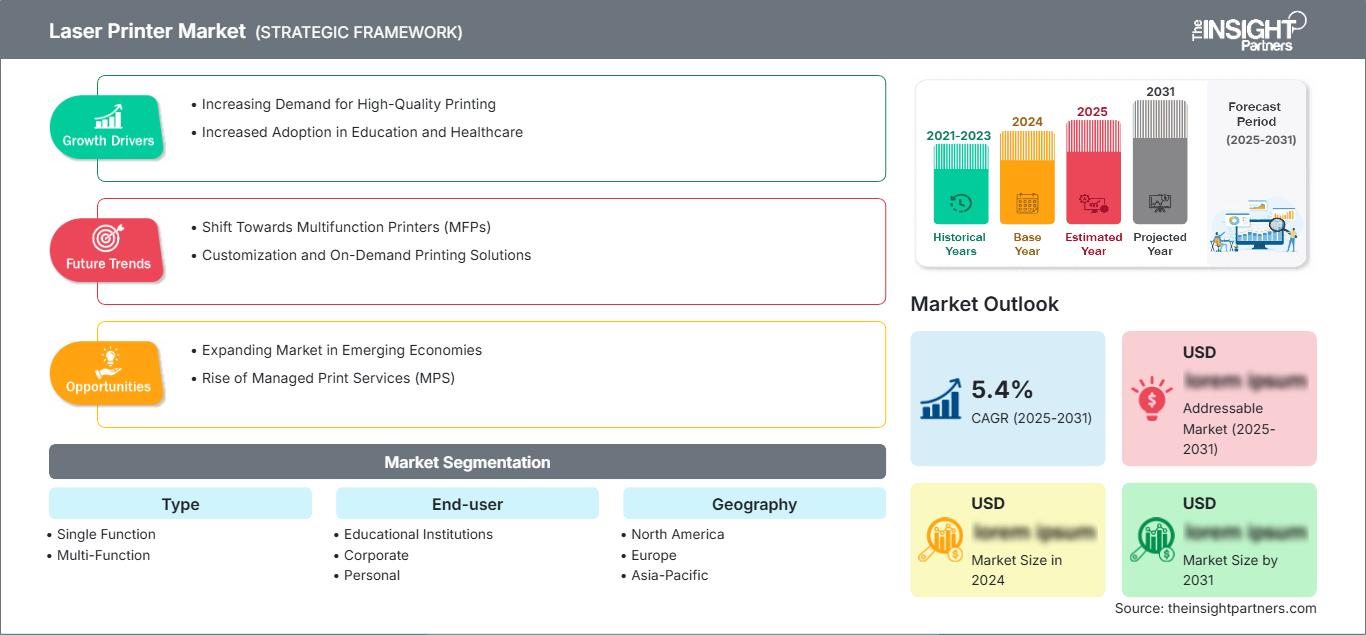
レーザープリンター市場は、2025年には32億1,000万米ドルと評価され、2034年には74億7,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)9.84%を記録する見込みです。この拡大は、大量の文書出力、安全なオフィス印刷、およびビジネス環境全体における多機能ワークフローに対する継続的な需要によって支えられています。印刷速度、接続性、エネルギー効率、およびデバイス管理における技術革新も、企業が分散型印刷インフラストラクチャを近代化するにつれて、買い替え需要を後押ししています。
レーザープリンター市場の規模は、北米における安全な職場印刷、管理された印刷環境、および複合機に対する需要によってますます影響を受けています。同地域は、企業のデジタル化と物理的な文書に対する根強いニーズに支えられ、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.4%で拡大すると予測されています。買い替えサイクル、サイバーセキュリティ要件、およびネットワーク対応機器への需要は、引き続き重要な構造的推進要因となる見込みです。
レーザープリンター市場の評価と洞察
- 北米は2025年にはレーザープリンター市場の推定27~31%のシェアを占め、企業向けシステム刷新、セキュア印刷、マネージドワークプレイスインフラストラクチャに支えられ、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.4%で成長すると予測されている。
- 米国は2025年には北米の需要の約76~80%を占め、企業や機関の印刷ニーズに支えられ、 2026年から2034年にかけて年平均成長率(CAGR)8.7~9.3%で拡大すると予測されている。
- 欧州は2025年時点で約25~29%のシェアを占め、2034年まで年平均成長率(CAGR)8.9~9.5%を記録すると予測されており、ドイツ、英国、フランス、イタリア、スペインが買い替えや効率化を目的とした購入を支えている。
- アジア太平洋地域は2025年には約31~35%のシェアを占め、中国、日本、韓国、インド、オーストラリアが牽引役となり、 2026年から2034年にかけて年平均成長率(CAGR)10.3~10.9%を記録すると予想されている。
- 最大のセグメントである複合機は、2025年には推定58~62%の市場シェアを占め、企業が印刷、スキャン、コピー、ワークフロー機能を統合するにつれて、2026年から2034年にかけて年平均成長率(CAGR)9.5~10.1%で拡大すると予測されています。
- 高成長分野:教育機関は2025年には約16~20%のシェアを占め、デジタル化された管理と定期的な紙文書の要件に支えられ、 2026年から2034年にかけて10.6~11.2%のCAGRで成長すると予測されています。
- 詳細に分析された主要企業:ブラザー工業株式会社、キヤノン株式会社、HPデベロップメント株式会社、京セラ株式会社、レックスマーク・インターナショナル株式会社、沖電気工業株式会社、リコー、サムスン、セイコーエプソン株式会社、ゼロックス株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
レーザープリンター市場は、単体出力機から統合型オフィスシステムへと発展を遂げ、印刷、スキャン、セキュリティ、ワークフロー機能の統合へと進化してきました。ハードウェア機能の差別化は、速度、両面印刷機能、モビリティ、エネルギー効率、デバイス管理といった要素にますます依存するようになるでしょう。多機能プリンターの重要性が高まっているのは、複数の文書処理タスクを少ないデバイスで統合できるため、設置スペースの削減とメンテナンスの効率化を実現できるからです。
今後、オフィス環境のアップグレードが依然として必要とされているアジアの新興国や機関向け分野で需要が増加すると予想されます。政府による購入、教育インフラの整備、中小企業のオフィスにおけるデジタル化、そして旧型機器の更新などが、機器の販売量を支える要因となるでしょう。さらに、エネルギー効率、情報セキュリティ、電子廃棄物、そして持続可能な消耗品への関心の高まりは、物理的な文書の必要性をなくすことなく、機器の効率性とライフサイクル管理の向上を促進しています。
レーザープリンター市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 32億1000万米ドル |
| 2034年までの市場規模 | 74億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.84% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
レーザープリンター市場分析
レーザープリンター市場の需要は、文書作成ニーズ、教育、行政、医療文書、金融サービス、物流、中小企業といった分野によって牽引されています。サプライチェーンは、レーザープリンターメーカー、レーザープリンター部品メーカー、トナーおよび消耗品サプライヤー、販売代理店、マネージドプリントサービスプロバイダー、ソフトウェアベンダー、保守組織で構成されています。プリンターの経済性は、単価だけでなく、ハードウェア、消耗品、サービス、稼働時間、総所有コストといった要素によって左右されます。
レーザープリンター市場のサプライチェーンにおける課題としては、半導体、イメージング部品、トナー、ドラム、コントローラー、コネクター、そして現地での製造能力へのアクセスが挙げられます。企業はプラットフォーム開発のスキルを向上させ、単一プラットフォームから複数のバリエーションを生産することで、迅速なローカライズを実現しています。消費者向けプリンターには引き続き流通網が必要ですが、法人向け販売は一般的に直販チャネル、マネージドプリント、フリート管理、サイバーセキュリティサービスなどを通じて行われます。
競争優位性は、品質、スピード、信頼性、ワークフロー統合、サイバーセキュリティ、消耗品の低コスト、そしてサービス範囲にあります。ブラザー工業株式会社とキヤノン株式会社は、消費者と企業向けに包括的な製品ラインを提供しており、HP Development Company, LPは、コネクテッドワーク環境と企業向けのソリューションを提供しています。京セラ株式会社、リコー株式会社、ゼロックス株式会社は、ビジネス文書市場における主要な競合企業であり、レックスマーク・インターナショナル社は、マネージドドキュメントソリューションを提供しています。
戦略的な焦点は、ソフトウェア主導の印刷、デバイスセキュリティ、クラウド管理、ワークフロー自動化、および運用コスト削減へと移行しつつあります。沖電気工業、サムスン、セイコーエプソンなどの成熟したメーカーは、特定の顧客セグメントと地域で積極的に事業を展開しています。こうした状況において、競争環境はハードウェア中心のポジショニングから、消耗品の供給、サービス関係、分析、ワークフロー自動化を含むデバイスエコシステムへと進化しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
レーザープリンター市場:戦略的洞察
地域別分析
北米レーザープリンター市場
北米は2025年時点でレーザープリンター市場の約27~31%を占め、2034年まで年平均成長率(CAGR)8.8~9.4%で拡大すると予測されています。需要は、企業オフィス環境、政府機関、医療機関、教育機関、専門サービスなど、機密文書の作成が不可欠な業務において見られます。旧型プリンターの更新ニーズの背景には、両面印刷の高速化、無線接続、デバイス認証、集中管理といった機能へのニーズがあります。顧客が製品単体の価格ではなく、ライフサイクルコスト全体に基づいて製品を評価する傾向が強まっているため、マネージドプリントサービスがハードウェアのアップグレードを促進すると考えられます。
米国は地域需要の約76~80%を占め、大規模な企業および機関向け導入基盤により、依然として主要な牽引役となっています。カナダは、中小企業の近代化と政府調達を通じて、さらなる需要を牽引しています。セキュリティニーズの高まり、ハイブリッドワークプレイスの普及、クラウドにおけるコネクテッドワークフロー、そして管理業務負担の軽減といった要素が、購入意思決定の重要な要素になりつつあります。顧客は、スキャン機能と印刷機能に加え、アクセス制御機能やリモート管理機能も備えた多機能製品を選択する傾向が強まっています。
米国レーザープリンター市場
2025年時点で、北米全体の需要の約76~80%は米国が占めており、2034年まで年平均成長率(CAGR)8.7~9.3%で成長すると予測されている。大企業、政府機関、学校、医療機関、専門サービス企業などが、定期的な機器交換やマネージドプリント契約を通じて需要を支えている。
レーザープリンター市場レポートによると、主要ベンダーは米国全土に広範な販売網とサービス網を維持しており、アプリケーションにおいては、セキュアなオフィス印刷、多機能ワークフロー、モバイル接続、およびフリート管理がますます重視されている。企業顧客は、購入価格だけでなく、エネルギー消費量と消耗品コストも評価しており、効率的なネットワークデバイスの導入が促進されている。
欧州レーザープリンター市場
欧州は2025年には推定25~29%のシェアを占め、2034年まで年平均成長率(CAGR)8.9~9.5%で成長すると予測されている。ドイツは、産業、ビジネス、政府部門に属する大口購入者の存在から重要な市場と見なされており、英国は専門サービス、教育ニーズ、ビジネスの存在により依然として重要な市場である。フランスは政府および企業の調達により重要な市場であり、イタリアとスペインは中小企業、教育機関、行政機関により需要を生み出している。この地域では、エネルギー効率、データセキュリティ、フリート管理、機器の持続可能な使用が調達の重要な基準として浮上している。したがって、この地域の市場は交換需要によって牽引されている。
ドイツは、製造インフラ、行政機関、そして多数の中小企業の存在により、ビジネス印刷にとって引き続き重要な市場です。ネットワーク接続されたセキュアなデバイス、中央集約型の機器管理、そして複合機の普及により、印刷需要はますます高まっています。顧客は、機器の交換プロセスにおいて、その費用対効果を評価します。
英国とフランスでは、専門サービス、教育、医療、政府機関の要件などから、企業や機関からの需要が非常に高い。イタリアとスペインの市場は、中小企業の購買サイクルや買収経済の影響を受けやすいものの、交換需要は依然として存在する。
アジア太平洋地域のレーザープリンター市場
アジア太平洋地域は、2025年にはレーザープリンター市場の約31~35%を占め、2034年まで年平均成長率(CAGR)10.3~10.9%で拡大すると予測されています。中国は、大企業からの高い需要により、市場をリードしています。日本と韓国は高度なオフィスインフラを誇り、インドは教育セクター、中小企業、行政改革により成長の余地があります。成熟した買い替え需要はオーストラリアからもたらされています。この地域の機器ニーズは、産業のデジタル化、政府支出、学校のインフラ整備、中小企業の技術活用によって満たされています。
中東・アフリカのレーザープリンター市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)7.9~8.6%で成長すると予測されている。サウジアラビアとアラブ首長国連邦の需要は、近代化、ビジネスサービス、インフラプロジェクトから生まれており、南アフリカは依然として機関向けサービスとビジネスサービスを通じて重要な市場となっている。その他の中東・アフリカ地域の需要は、教育および行政ニーズから来ている。
サウジアラビア市場の強みは、公共部門の近代化への取り組みとビジネスインフラの拡充にある一方、UAE市場の強みは企業向けサービスと政府機関にある。南アフリカの需要は、教育、金融サービス、および企業向けアプリケーションシステムによって牽引されている。
セグメンテーション分析
タイプ
レーザープリンター市場の予測によると、タイプ別セグメントは複合機が牽引しており、2026年から2034年にかけて年平均成長率(CAGR)9.5~10.1%を記録すると予測されています。企業は、印刷、スキャン、コピー、ワークフロー機能を統合したデバイスをますます好むようになっています。複合機プラットフォームは、機器の重複を減らし、管理を簡素化できるため、企業、政府機関、医療機関、教育機関などの環境で特に有効です。
- 単機能プリンター:大容量印刷、コンパクトな設置、またはシンプルなドキュメント出力が優先される用途では、単機能プリンターが依然として重要です。個人ユーザー、部門別ワークグループ、およびシンプルな操作構成を必要とするアプリケーションに適しています。
- 多機能:多機能デバイスは、文書機能を統合し、集中管理をサポートし、安全なスキャンとデジタルワークフローの統合を可能にするため、企業や教育機関の環境において重要な位置を占めています。
エンドユーザー
レーザープリンター市場のエンドユーザーセグメントは、企業が紙媒体の文書とデジタル化されたワークフローのバランスを取り続ける中で、2026年から2034年にかけて年平均成長率(CAGR)10.0~10.6%で成長すると予測されています。購入決定においては、セキュリティ、接続性、ライフサイクルコスト、そして多様なユーザー環境におけるフリート管理の容易さがより重視されるようになっています。
- 教育機関:教育機関は、試験、管理記録、学習教材、学生サービスのために信頼性の高い印刷を必要とし、継続的な需要が発生する一方、ネットワーク管理とコスト効率が機関の調達に影響を与えます。
- 法人顧客:オフィスでは安全な文書作成、スキャン、レポート作成、ワークフローサポートが求められるため、法人顧客は主要な需要層となっています。また、機器の統合やリモート管理も、購入決定においてますます重要な要素となっています。
- 個人ユーザー:個人ユーザーは、コンパクトな機器、手頃な運用コスト、無線接続、そして信頼性の高いテキスト出力を重視します。自宅オフィスや個人事業主が定期的に文書を作成する必要があるため、買い替え需要は依然として高い水準にあります。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
教育機関 |
中くらい |
キャンパス印刷 |
スケーリング |
|
企業 |
高い |
安全なワークフロー |
成熟した |
|
個人的 |
中くらい |
内務省 |
スケーリング |
レーザープリンター市場の成長要因と影響分析
エンタープライズセキュリティおよび管理対象デバイスの要件
企業インフラにおけるエンドポイントデバイスとしてのプリンターの役割が拡大するにつれ、セキュリティはプリンター購入においてますます重要な要素となっています。企業は、セキュリティ対策が施されていないデバイスに関連するリスクを最小限に抑えるため、認証、アクセス制御、暗号化、アクティビティ監視、および安全な文書配信を必要としています。さらに、マネージドプリントサービスは、性能、セキュリティ、利用率、耐用年数に基づいて評価された最新機器を継続的に供給します。この傾向は大手企業だけでなく、印刷物の監査が必要とされる医療、金融、教育、政府機関などにも及んでいます。
老朽化したオフィス用印刷機器の更新
需要の大部分は新規設置ではなく交換によるものです。古いプリンターは、メンテナンスの必要性の増加、パフォーマンスの低下、接続性の低下、エネルギー効率の悪さ、消耗品の不安定さなどを引き起こす可能性があります。古い機器をアップグレードする企業は、所有コスト、デューティサイクル、サービス面での応答性、および現在のネットワークとの互換性に基づいて選択を行います。このようなアップグレード活動は、断片化された個々の機能から多機能化へと移行するためにも利用できます。このような開発は、すでに多数のプリンターを所有している企業にとって大きな意味を持ちます。ハードウェアのアップグレードが購入プロセスの重要な部分を占めるため、交換がマネージドサービスと結び付けられている場合、マネージドサービスを提供する企業にとって有益です。
ハイブリッドおよびデジタル接続されたワークフローの拡大
ハイブリッドワークによって紙文書の必要性がなくなったわけではないものの、印刷機器の導入には影響が出ています。ノートパソコン、スマートフォン、クラウドベースのアプリケーションから印刷機器に安全にアクセスできること、そして小規模オフィスや分散オフィスに設置された機器を一元管理できることへのニーズが高まっています。そのため、ネットワーク接続機能、モバイル印刷機能、クラウドへのスキャン機能、リモート監視・診断機能が意思決定プロセスにおいて重要な要素となります。この傾向は、紙の世界とデジタルの世界をつなぐ複合機に最も大きな影響を与えるでしょう。高等教育機関、専門企業、病院や診療所、政府機関などは、接続型プリンターを利用して紙文書を取り込み、デジタルワークフローシステムに送信することができます。
レーザープリンター市場の将来動向
インテリジェントなワークフロー統合
レーザープリンター市場の動向を見ると、レーザープリンターは独立した出力デバイスとしてではなく、インテリジェントなドキュメントワークフローのエンドポイントへとさらに進化していくと予想されます。将来のプラットフォームは、印刷、スキャン、光学文字認識、クラウドリポジトリ、認証システム、ビジネスアプリケーションを統合されたオペレーティング環境内で接続していくでしょう。この変化により、ドキュメントのキャプチャ、分類、ルーティング、保存をユーザーの介入を最小限に抑えて行えるようになるため、手作業を減らすことができます。デバイスのインターフェースも、基本的な印刷コマンドではなく、アプリケーション固有のワークフローをユーザーに提示するなど、よりコンテキストに応じたものになると考えられます。企業顧客にとって、デバイスの価値は、より広範な情報処理プロセスをどれだけ効率的にサポートできるかにますます左右されるため、統合は重要になります。信頼性の高いハードウェアとソフトウェアの相互運用性、分析機能、安全なワークフローオーケストレーションを組み合わせることができるベンダーは、組織がドキュメント集約型のプロセスを再設計する際に、より有利な立場に立つことができるでしょう。
エネルギー効率が高く、廃棄物を削減した印刷プラットフォーム
環境への配慮は、2034年まで製品設計、調達仕様、およびフリート管理にますます大きな影響を与えることが予想されます。メーカーは、電力管理システムの改善、ウォームアップ時間の短縮、トナー塗布の最適化、部品寿命の延長、機器および消耗品に使用されるリサイクル可能な材料の割合の増加に取り組むと考えられます。顧客は、エネルギー消費量、消耗品の歩留まり、保守性、および使用済み製品の処理を購買評価に組み込むことで、これらの変化を支援できます。この傾向は、効率のわずかな改善でも測定可能な運用および環境上のメリットをもたらす大規模なフリートにとって特に重要です。企業や公共機関が技術調達の持続可能性基準を確立するにつれて、製品ライフサイクルの透明性もより重要になる可能性があります。その結果、効率性は、スピード、セキュリティ、信頼性、および総所有コストと並んで、競争力のある属性となる可能性が高いでしょう。
レーザープリンター市場の機会
教育分野および新興ビジネス市場への事業拡大
教育分野や新興ビジネス市場は、信頼性の高いデバイスを予測可能な運用コストと柔軟なサービスモデルで提供できるサプライヤーにとって大きなチャンスとなります。学校や大学では、試験、事務書類、授業資料、記録などの印刷が必要であり、成長中の中小企業は、大規模なエンタープライズ向け機器群の複雑さを伴わずに、プロフェッショナルな文書作成機能を必要としています。ベンダーは、コンパクトな複合機、サブスクリプション型の消耗品、リモートサポート、簡素化された機器群管理などを通じて、これらのセグメントに対応できます。地域ごとの販売パートナーシップは、直接的な企業向け販売モデルが効率的でない細分化された市場において、アクセス性をさらに向上させることができます。構成を現地の用紙フォーマット、接続規格、サービス機能、調達慣行に合わせて調整することで、導入率を高めることができます。したがって、この機会はハードウェアの販売量にとどまらず、消耗品、メンテナンス、ソフトウェア、マネージドサービスといった継続的なサービス関係にも及びます。
規制対象産業および文書量の多い産業向けのセキュア印刷
規制対象業界は、セキュアな印刷とより広範な情報ガバナンスを統合できるベンダーにとって魅力的な機会を提供します。医療機関、金融機関、政府機関、法律事務所、専門サービス会社は、機密情報を含む文書を取り扱い続けており、アクセス制御と追跡可能なワークフローが求められています。サプライヤーは、ユーザー認証、暗号化通信、セキュアなリリース、監査証跡、集中型ポリシー管理を中心とした差別化されたソリューションを開発できます。IDシステムやクラウドアプリケーションとの統合により、管理上の摩擦をさらに軽減し、文書処理の制御を向上させることができます。これらの機能により、ベンダーはハードウェア仕様だけでなく、ワークフローの価値で競争することができます。組織がテクノロジー調達を統合するにつれて、信頼性の高い印刷機器とセキュリティ、ソフトウェア、サービス、ライフサイクル管理を組み合わせることができるサプライヤーは、企業の文書テクノロジー予算のより大きな部分を獲得できる可能性があります。
最近の動向
- 2026年3月:HPは、量子耐性セキュリティ、AI搭載ツール、50%高速な文書処理機能を備えた新しいLaserJetシリーズを発表しました。これらの新プリンターは、文書のデジタル化を加速し、ハイブリッドワークプレイスのワークフローを改善するように設計されています。
- 2026年:キヤノンは「Built for Business」戦略に基づき、中小企業や大企業をターゲットとした7つの新しいimageCLASSカラーレーザープリンターを発表しました。このシリーズは、最大33ppmの印刷速度、高度なセキュリティ機能、接続性、ワークフロー機能を備えています。
- 2024年6月:ブラザー・インディアは、より高速で汎用性の高い職場ワークフローに焦点を当てた新しいモノクロレーザープリンターシリーズを発表しました。このシリーズは、高速印刷、自動両面印刷、接続機能を兼ね備え、家庭やオフィスユーザーに最適です。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -