
Mercado de impresoras láser: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de impresoras láser y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (función única, multifunción); usuario final (instituciones educativas, empresas, particulares) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011134
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 22, 2026


Tamaño del mercado en 2025
3.210 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
7.470 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,84 %
Índice de crecimiento
Mercado potencial
47.560 millones de dólares estadounidenses
(2026-2034)
El mercado de impresoras láser alcanzó un valor de 3210 millones de dólares en 2025 y se prevé que llegue a los 7470 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 9,84 % entre 2026 y 2034. Esta expansión se ve impulsada por la continua demanda de impresión de gran volumen, impresión segura para oficinas y flujos de trabajo multifuncionales en diversos entornos empresariales. Las mejoras tecnológicas en velocidad de impresión, conectividad, eficiencia energética y gestión de dispositivos también favorecen la renovación de equipos a medida que las organizaciones modernizan su infraestructura de impresión distribuida.
El tamaño del mercado de impresoras láser se ve cada vez más influenciado por la demanda norteamericana de impresión segura en el lugar de trabajo, entornos de impresión gestionados y dispositivos multifunción. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,4 % durante el período 2026-2034, impulsada por la digitalización empresarial y la persistencia de la necesidad de documentación física. Se prevé que los ciclos de reemplazo, los requisitos de ciberseguridad y la demanda de equipos con conexión a la red sigan siendo factores estructurales importantes.
Análisis y perspectivas del mercado de impresoras láser
- En 2025, Norteamérica representó una cuota de mercado estimada del 27-31% en el sector de las impresoras láser , y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,8-9,4% entre 2026 y 2034 , impulsada por la sustitución de equipos en las empresas, la impresión segura y la infraestructura gestionada en el lugar de trabajo.
- En 2025, Estados Unidos representó aproximadamente entre el 76 % y el 80 % de la demanda norteamericana , y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,7 % al 9,3 % durante el período 2026-2034 , impulsada por las necesidades de impresión de empresas e instituciones.
- Europa representó entre el 25 % y el 29 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 8,9 % al 9,5 % hasta 2034 , con Alemania, el Reino Unido, Francia, Italia y España impulsando las compras de reemplazo y las orientadas a la eficiencia.
- La región de Asia-Pacífico representó aproximadamente entre el 31 % y el 35 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 10,3 % al 10,9 % durante el período 2026-2034 , liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más grande : Las impresoras multifunción representaron una cuota de mercado estimada del 58-62% en 2025 , con una expansión a una tasa de crecimiento anual compuesta (CAGR) del 9,5-10,1% durante el período 2026-2034 , a medida que las organizaciones consolidan las funciones de impresión, escaneo, copia y flujo de trabajo.
- Segmento de alto crecimiento : Las instituciones educativas representaron aproximadamente entre el 16 % y el 20 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) proyectada del 10,6 % al 11,2 % durante el período 2026-2034 , gracias a la administración digitalizada y a los requisitos recurrentes de documentos físicos.
- Empresas clave analizadas en detalle : Brother Industries, Ltd.; Canon Inc.; HP Development Company, LP; Kyocera Corporation; Lexmark International, Inc.; Oki Electric Industry Co., Ltd.; RICOH; SAMSUNG; Seiko Epson Corporation; Xerox Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Desde impresoras independientes hasta sistemas de oficina integrados, el mercado de impresoras láser ha evolucionado hacia la integración de funciones de impresión, escaneo, seguridad y gestión de flujos de trabajo. La diferenciación en las características del hardware dependerá cada vez más de la velocidad, la impresión a doble cara, la movilidad, el consumo energético y la gestión de dispositivos. La creciente importancia de las impresoras multifunción se debe a su capacidad para integrar múltiples tareas de gestión documental en menos dispositivos, lo que reduce el espacio necesario y facilita el mantenimiento.
La demanda futura aumentará en los países emergentes de Asia y en los sectores institucionales, donde aún se requiere modernizar las oficinas. Las compras gubernamentales, la construcción de infraestructura educativa, la digitalización de las oficinas de las pequeñas empresas y la renovación de los equipos instalados pueden mantener los volúmenes de ventas. Además, el creciente interés en la eficiencia energética, la seguridad de la información, los residuos electrónicos y los consumibles sostenibles está impulsando la mejora de la eficiencia y la gestión del ciclo de vida de los dispositivos, sin que ello elimine la necesidad de documentos físicos.
Alcance del informe de mercado de impresoras láser
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.210 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 7.470 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,84% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de impresoras láser
La demanda en el mercado de impresoras láser está impulsada por las necesidades de documentación, educación, administración pública, documentación sanitaria, servicios financieros, logística y pequeñas empresas. La cadena de suministro está compuesta por fabricantes de impresoras láser, fabricantes de componentes para impresoras láser, proveedores de tóner y consumibles, distribuidores, proveedores de servicios de impresión gestionados, proveedores de software y organizaciones de mantenimiento. La rentabilidad de las impresoras está ligada al coste del hardware, los consumibles, los servicios, el tiempo de actividad y el coste total de propiedad, en lugar de basarse únicamente en el precio unitario.
Los problemas en la cadena de suministro para el mercado de impresoras láser incluyen el acceso a semiconductores, componentes de imagen, tóneres, tambores, controladores, conectores y capacidades de fabricación local. Las empresas han mejorado su experiencia en el desarrollo de plataformas, lo que les permite producir múltiples variantes a partir de una sola plataforma, facilitando así una rápida localización. La distribución seguirá siendo necesaria para las impresoras de consumo, mientras que las ventas corporativas generalmente se gestionan a través de canales directos, impresión gestionada, administración de flotas y servicios de ciberseguridad.
La ventaja competitiva radica en la calidad, la velocidad, la fiabilidad, la integración del flujo de trabajo, la ciberseguridad, el bajo coste de los consumibles y la amplia cobertura de servicio. Brother Industries, Ltd. y Canon Inc. ofrecen líneas de productos integrales para consumidores y empresas, mientras que HP Development Company, LP ofrece soluciones para entornos de trabajo conectados y empresas. Kyocera Corporation, RICOH y Xerox Corporation son algunos de los principales competidores en el mercado de documentos empresariales, donde Lexmark International, Inc. ofrece soluciones de gestión documental.
El enfoque estratégico se centra ahora en la impresión basada en software, la seguridad de los dispositivos, la gestión en la nube, la automatización de flujos de trabajo y la reducción de gastos operativos. Empresas como Oki Electric Industry Co., Ltd., Samsung, Seiko Epson Corporation y otros fabricantes consolidados operan en determinados segmentos de clientes y regiones geográficas. En este sentido, el entorno competitivo está evolucionando, pasando de un posicionamiento basado en hardware a un ecosistema de dispositivos que incluye el suministro de consumibles, servicios de mantenimiento, análisis y automatización de flujos de trabajo.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de impresoras láser: Perspectivas estratégicas
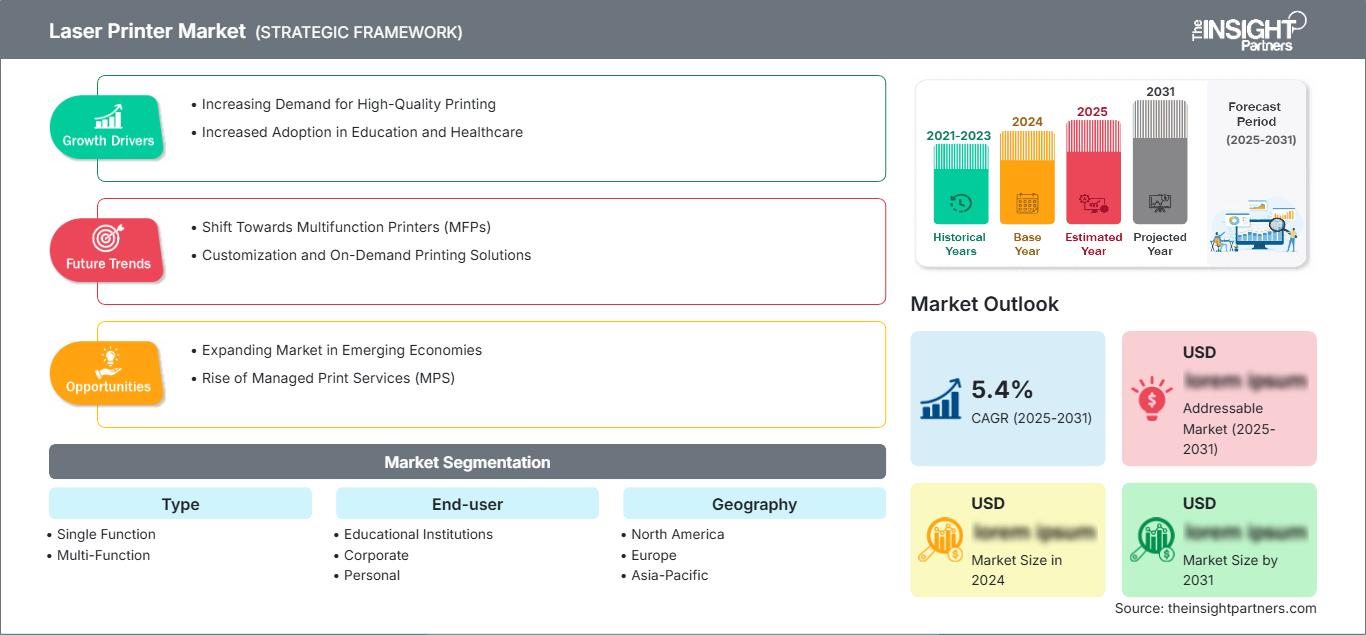
Perspectivas regionales
Mercado de impresoras láser en Norteamérica
América del Norte representó aproximadamente entre el 27 % y el 31 % del mercado de impresoras láser en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,4 % hasta 2034. La demanda se observa en entornos de oficinas corporativas, entidades gubernamentales, empresas del sector salud, instituciones educativas y servicios profesionales, donde la producción de documentos seguros sigue siendo un proceso vital. La necesidad de reemplazar los equipos antiguos se basa en el deseo de imprimir a doble cara más rápido, contar con conectividad inalámbrica, autenticación de dispositivos y administración centralizada. Es probable que los servicios de impresión gestionados impulsen las actualizaciones de hardware, ya que los clientes evalúan cada vez más los productos según su costo total del ciclo de vida, en lugar del precio del producto individual.
Estados Unidos aporta entre el 76 % y el 80 % de la demanda regional y sigue siendo el principal impulsor gracias a su amplia base corporativa e institucional. Canadá impulsa una demanda adicional mediante la modernización de las pequeñas empresas y las compras gubernamentales. Las crecientes necesidades de seguridad, el auge de los entornos de trabajo híbridos, los flujos de trabajo conectados en la nube y la necesidad de reducir la carga administrativa se están convirtiendo en factores clave en la toma de decisiones de compra. Los clientes optan cada vez más por productos multifunción que combinan escaneo e impresión con controles de acceso y capacidades de gestión remota.
Mercado de impresoras láser de EE. UU.
En 2025, Estados Unidos representó aproximadamente entre el 76 % y el 80 % de la demanda norteamericana, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,3 % hasta 2034. Las grandes empresas, las organizaciones gubernamentales, las escuelas, los proveedores de atención médica y las empresas de servicios profesionales satisfacen la demanda mediante la sustitución periódica de equipos y los acuerdos de impresión gestionada.
El informe del mercado de impresoras láser muestra que los principales proveedores mantienen una amplia cobertura de distribución y servicio en EE. UU., mientras que las aplicaciones hacen cada vez más hincapié en la impresión segura en la oficina, los flujos de trabajo multifuncionales, la conectividad móvil y la administración de flotas. Los clientes empresariales también evalúan el consumo de energía y los costos de los consumibles junto con el precio de compra, lo que fomenta la adopción de dispositivos en red eficientes.
Mercado europeo de impresoras láser
Europa representó una cuota estimada del 25-29% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,9-9,5% hasta 2034. Alemania se considera un mercado importante debido a la disponibilidad de grandes compradores pertenecientes a los segmentos industrial, empresarial y gubernamental, mientras que el Reino Unido sigue siendo un mercado importante debido a los servicios profesionales, las necesidades educativas y la presencia empresarial. Francia es un mercado importante debido a las compras gubernamentales y empresariales, mientras que Italia y España generan demanda debido a las pymes, las instituciones educativas y los organismos administrativos. En la región, la eficiencia energética, la seguridad de los datos, la gestión de flotas y el uso sostenible de los equipos se han convertido en criterios clave para las compras. Por lo tanto, el mercado regional está impulsado por la demanda de reemplazo.
Alemania sigue siendo un mercado importante para la impresión comercial gracias a su infraestructura de fabricación, su administración y la presencia de numerosas pymes. La demanda de impresión se ve impulsada por los dispositivos seguros conectados en red, la gestión centralizada de flotas y los equipos multifuncionales. Los clientes evalúan la rentabilidad de los equipos durante el proceso de renovación.
Existe una demanda significativa por parte de empresas e instituciones en el Reino Unido y Francia debido a los servicios profesionales, la educación, la atención médica y las necesidades gubernamentales. El mercado en Italia y España es más sensible a la economía de adquisiciones y al ciclo de compras de las pymes, aunque sigue existiendo demanda de reemplazo.
Mercado de impresoras láser en la región Asia-Pacífico
La región APAC representó aproximadamente entre el 31 % y el 35 % de la cuota de mercado de impresoras láser en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,3 % al 10,9 % hasta 2034. China ostenta el liderazgo debido a la alta demanda de las grandes empresas. Japón y Corea del Sur cuentan con una infraestructura de oficina avanzada, e India ofrece oportunidades de crecimiento gracias a su sector educativo, las pymes y las reformas administrativas. Australia representa una demanda consolidada de equipos de reemplazo. Las necesidades de equipamiento de la región se satisfacen mediante la digitalización industrial, el gasto público, la infraestructura escolar y el uso de tecnología por parte de las pymes.
Mercado de impresoras láser de Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,6 % hasta 2034. La demanda en Arabia Saudita y los Emiratos Árabes Unidos proviene de la modernización, los servicios empresariales y los proyectos de infraestructura, mientras que Sudáfrica sigue siendo un mercado importante gracias a los servicios institucionales y empresariales. La demanda en el resto de Oriente Medio y África proviene de necesidades educativas y administrativas.
La fortaleza del mercado de Arabia Saudita radica en las iniciativas de modernización del sector público y el creciente desarrollo de la infraestructura empresarial, mientras que la fortaleza del mercado de los Emiratos Árabes Unidos reside en los servicios corporativos y gubernamentales. La demanda en Sudáfrica está impulsada por la educación, los servicios financieros y los sistemas de aplicaciones empresariales.
Análisis de segmentación
Tipo
El pronóstico del mercado de impresoras láser muestra que el segmento de tipos está liderado por equipos multifunción y se proyecta que registre una tasa de crecimiento anual compuesta (CAGR) del 9,5 % al 10,1 % durante el período 2026-2034. Las organizaciones prefieren cada vez más los dispositivos integrados que combinan funciones de impresión, escaneo, copia y gestión de flujos de trabajo. Las plataformas multifunción pueden reducir la duplicación de equipos y simplificar la administración, lo que las hace particularmente relevantes para entornos corporativos, gubernamentales, sanitarios y educativos.
- Dispositivos de función única : Estos dispositivos siguen siendo importantes cuando se prioriza la impresión de alto volumen, la implementación compacta o la salida de documentos sencilla. Son relevantes para usuarios particulares, grupos de trabajo departamentales y aplicaciones que requieren configuraciones operativas simples.
- Multifunción : Los dispositivos multifuncionales ocupan una posición destacada en entornos empresariales e institucionales porque consolidan las funciones de los documentos, admiten la administración centralizada y permiten el escaneo seguro y la integración del flujo de trabajo digital.
Usuario final
Se prevé que el segmento de usuarios finales en el mercado de impresoras láser crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,0 % al 10,6 % durante el período 2026-2034, a medida que las organizaciones sigan buscando un equilibrio entre la documentación física y los flujos de trabajo cada vez más digitalizados. Las decisiones de compra se centran cada vez más en la seguridad, la conectividad, el coste del ciclo de vida y la facilidad de administración de la flota en diversos entornos de usuario.
- Instituciones educativas : Las instituciones educativas requieren servicios de impresión fiables para exámenes, registros administrativos, materiales didácticos y servicios estudiantiles, lo que genera una demanda recurrente, mientras que la gestión de la red y la eficiencia de costes influyen en las adquisiciones institucionales.
- Sector corporativo : Los usuarios corporativos representan una importante base de demanda, ya que las oficinas requieren producción, escaneo, generación de informes y soporte de flujos de trabajo seguros para la documentación. La consolidación de flotas y la gestión remota influyen cada vez más en las decisiones de compra.
- Personal : Los usuarios particulares priorizan equipos compactos, costes operativos asequibles, conectividad inalámbrica y una impresión de texto fiable. La demanda de reemplazo sigue siendo relevante en oficinas domésticas y para profesionales independientes que requieren la producción regular de documentos.
Resumen de la oportunidad
|
Usuarios finales |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Instituciones educativas |
Medio |
Impresión en el campus |
Escalada |
|
Corporativo |
Alto |
Flujos de trabajo seguros |
Maduro |
|
Personal |
Medio |
Oficina en casa |
Escalada |
Factores de crecimiento y análisis de impacto del mercado de impresoras láser
Requisitos de seguridad empresarial y gestión de dispositivos
Cada vez con mayor frecuencia, la seguridad se convierte en un elemento crucial en la compra de impresoras, debido a su función como dispositivo final dentro de la infraestructura corporativa. La empresa necesita autenticación, control de acceso, cifrado, monitorización de la actividad y entrega segura de documentos para minimizar los riesgos asociados a los dispositivos no seguros. Además, los servicios de impresión gestionados proporcionan un suministro continuo de equipos nuevos, ya que se evalúan en función del rendimiento, la seguridad, la utilización y la vida útil. Esta tendencia no se limita a las grandes corporaciones, sino que también afecta a los sectores sanitario, financiero, educativo y gubernamental, donde se requiere la auditoría de las impresiones.
Sustitución de flotas de impresoras de oficina obsoletas
Una gran parte de la demanda proviene de reemplazos, más que de nuevas instalaciones. Las impresoras antiguas pueden generar mayores necesidades de mantenimiento, un rendimiento lento, mala conectividad, un consumo energético ineficiente e inconsistencia en los consumibles. Las empresas que actualizan sus equipos antiguos basan sus decisiones en el costo total de propiedad, los ciclos de trabajo, la capacidad de respuesta del servicio y la compatibilidad con las redes actuales. Estas actualizaciones también pueden utilizarse para pasar de funcionalidades individuales fragmentadas a multifuncionales. Estos avances son de gran importancia para las empresas que ya poseen varias impresoras. Resultan beneficiosos para las empresas que ofrecen servicios gestionados, ya que los reemplazos están vinculados a dichos servicios y las actualizaciones de hardware constituyen una parte importante del proceso de compra.
Expansión de los flujos de trabajo híbridos y conectados digitalmente.
Si bien el trabajo híbrido no ha eliminado la necesidad de documentos físicos, sí ha influido en la implementación de equipos de impresión. Ha aumentado la necesidad de acceder de forma segura a los equipos de impresión desde computadoras portátiles, teléfonos inteligentes y aplicaciones en la nube, así como la necesidad de controlarlos centralmente en oficinas pequeñas o dispersas. Por consiguiente, la conectividad de red, la impresión móvil, la función de escaneo a la nube y las capacidades de monitoreo y diagnóstico remotos serán factores clave en la toma de decisiones. Esta tendencia tendrá un mayor impacto en las impresoras multifunción, que conectan el mundo del papel con el mundo digital. Instituciones de educación superior, empresas profesionales, hospitales, clínicas y agencias gubernamentales pueden utilizar impresoras conectadas para digitalizar sus documentos en papel e integrarlos en sus sistemas de flujo de trabajo digital.
Tendencias futuras del mercado de impresoras láser
Integración inteligente del flujo de trabajo
Las tendencias del mercado de impresoras láser indican que estas evolucionarán aún más, convirtiéndose en puntos finales de flujo de trabajo de documentos inteligentes en lugar de seguir siendo dispositivos de salida aislados. Las plataformas futuras conectarán cada vez más la impresión, el escaneo, el reconocimiento óptico de caracteres, los repositorios en la nube, los sistemas de autenticación y las aplicaciones empresariales dentro de un entorno operativo unificado. Este cambio puede reducir la gestión manual al permitir la captura, clasificación, enrutamiento y almacenamiento de documentos con menos intervención del usuario. Es probable que las interfaces de los dispositivos también se vuelvan más contextuales, presentando a los usuarios flujos de trabajo específicos de la aplicación en lugar de comandos de impresión básicos. Para los clientes empresariales, la integración será fundamental, ya que el valor de un dispositivo depende cada vez más de la eficiencia con la que respalda procesos de información más amplios. Los proveedores capaces de combinar hardware fiable con interoperabilidad de software, análisis y orquestación segura de flujos de trabajo estarán mejor posicionados a medida que las organizaciones rediseñen sus procesos intensivos en documentos.
Plataformas de impresión energéticamente eficientes y con menor generación de residuos
Se prevé que las consideraciones medioambientales influyan cada vez más en el diseño de productos, las especificaciones de adquisición y la gestión de flotas hasta 2034. Es probable que los fabricantes mejoren los sistemas de gestión de energía, reduzcan los tiempos de calentamiento, optimicen la deposición de tóner, prolonguen la vida útil de los componentes y aumenten la proporción de materiales reciclables utilizados en equipos y consumibles. Los clientes pueden respaldar estos cambios incorporando el consumo energético, el rendimiento de los consumibles, la facilidad de mantenimiento y la gestión al final de su vida útil en sus evaluaciones de compra. Esta tendencia es especialmente relevante para grandes flotas, donde pequeñas mejoras en la eficiencia pueden generar beneficios operativos y medioambientales cuantificables. La transparencia del ciclo de vida del producto también podría adquirir mayor importancia a medida que las empresas y las instituciones públicas establezcan criterios de sostenibilidad para la adquisición de tecnología. En consecuencia, es probable que la eficiencia se convierta en un atributo competitivo junto con la velocidad, la seguridad, la fiabilidad y el coste total de propiedad.
Oportunidades de mercado para impresoras láser
Expansión en los sectores de educación y mercados empresariales emergentes.
Los mercados educativos y empresariales emergentes ofrecen oportunidades para los proveedores que pueden ofrecer dispositivos fiables con costes operativos predecibles y modelos de servicio flexibles. Las escuelas y universidades requieren impresión para exámenes, documentos administrativos, material didáctico y registros, mientras que las pymes en crecimiento suelen necesitar capacidades de gestión documental profesionales sin la complejidad de las grandes flotas empresariales. Los proveedores pueden atender a estos segmentos mediante plataformas multifunción compactas, consumibles por suscripción, soporte remoto y una gestión de flotas simplificada. Las alianzas de distribución regional pueden mejorar aún más el acceso en mercados fragmentados donde los modelos de venta directa a empresas son menos eficientes. Adaptar las configuraciones a los formatos de papel locales, los estándares de conectividad, las capacidades de servicio y las prácticas de adquisición puede mejorar la adopción. Por lo tanto, la oportunidad no se limita al volumen de hardware; también incluye consumibles recurrentes, mantenimiento, software y relaciones de servicio gestionado.
Impresión segura para industrias reguladas y con alto volumen de documentos.
Los sectores regulados ofrecen una atractiva oportunidad para los proveedores que puedan integrar la impresión segura con una gestión integral de la información. Los proveedores de atención médica, las instituciones financieras, los departamentos gubernamentales, las organizaciones legales y las empresas de servicios profesionales siguen manejando documentos con información confidencial, lo que genera la necesidad de un acceso controlado y flujos de trabajo rastreables. Los proveedores pueden desarrollar soluciones diferenciadas en torno a la autenticación de usuarios, la comunicación cifrada, la publicación segura, los registros de auditoría y la gestión centralizada de políticas. La integración con sistemas de identidad y aplicaciones en la nube puede reducir aún más la fricción administrativa y, al mismo tiempo, mejorar el control sobre el manejo de documentos. Estas capacidades permiten a los proveedores competir en función del valor del flujo de trabajo, en lugar de basarse únicamente en las especificaciones del hardware. A medida que las organizaciones consolidan la adquisición de tecnología, los proveedores que pueden combinar equipos de impresión fiables con seguridad, software, servicio y gestión del ciclo de vida pueden captar una mayor parte de los presupuestos de tecnología documental de las empresas.
Novedades recientes
- Marzo de 2026: HP lanzó una nueva gama de impresoras LaserJet con seguridad resistente a la computación cuántica, herramientas con inteligencia artificial y un procesamiento de documentos un 50 % más rápido. Las nuevas impresoras están diseñadas para acelerar la digitalización de documentos y optimizar los flujos de trabajo en entornos híbridos.
- 2026: Canon presentó siete nuevas impresoras láser a color imageCLASS bajo su estrategia "Diseñadas para empresas", dirigidas a pymes y grandes empresas. La gama ofrece velocidades de hasta 33 ppm, seguridad avanzada, conectividad y funciones optimizadas para el flujo de trabajo.
- Junio de 2024: Brother India lanzó una nueva serie de impresoras láser monocromáticas diseñadas para optimizar los flujos de trabajo y brindar mayor versatilidad. Esta gama combina impresión de alta velocidad, impresión a doble cara automática y funciones de conectividad para usuarios domésticos y de oficina.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -