
Mercato degli stampanti laser: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle stampanti laser (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (monofunzione, multifunzione); utente finale (istituti scolastici, aziende, privati) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011134
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 22, 2026


Dimensioni del mercato nel 2025
3,21 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,47 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,84 %
Tasso di crescita
Mercato di riferimento
47,56 miliardi di dollari USA
(2026-2034)
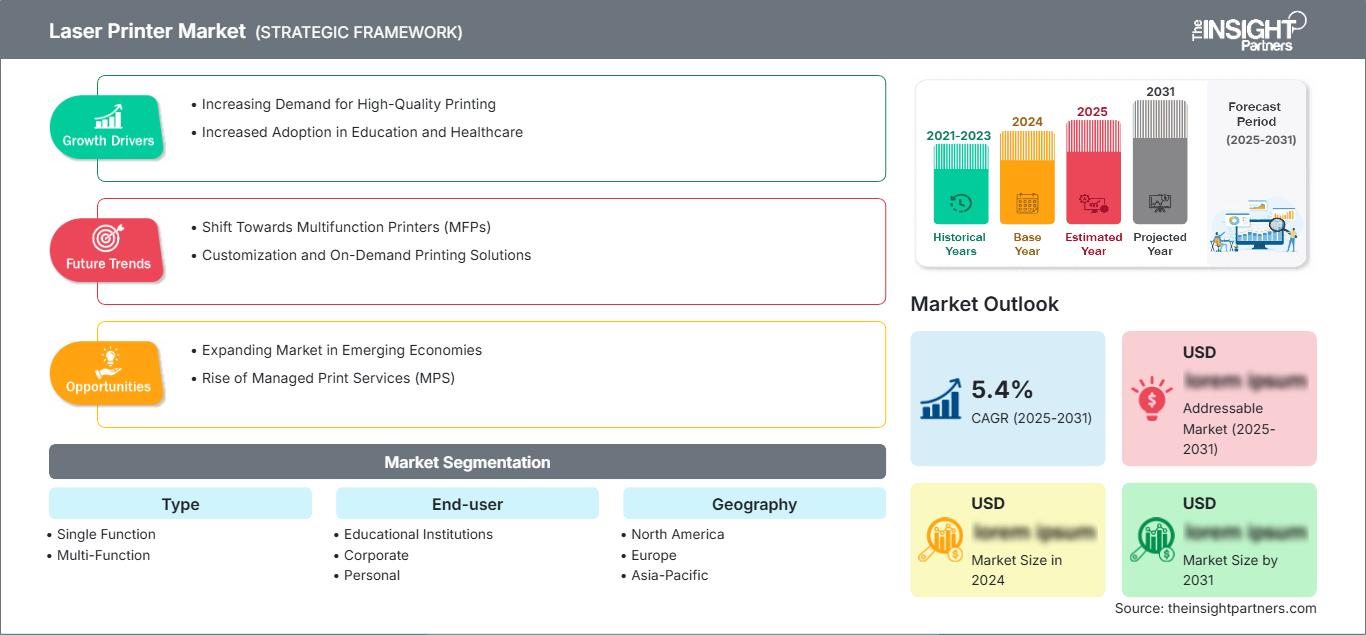
Il mercato delle stampanti laser valeva 3,21 miliardi di dollari nel 2025 e si prevede che raggiungerà i 7,47 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 9,84% nel periodo 2026-2034. L'espansione è supportata dalla continua domanda di stampa di grandi volumi di documenti, stampa sicura per ufficio e flussi di lavoro multifunzione in diversi contesti aziendali. I miglioramenti tecnologici in termini di velocità di stampa, connettività, efficienza energetica e gestione dei dispositivi stanno inoltre favorendo la sostituzione delle stampanti, man mano che le organizzazioni modernizzano le infrastrutture di stampa distribuite.
Le dimensioni del mercato delle stampanti laser sono sempre più influenzate dalla domanda nordamericana di stampa sicura sul posto di lavoro, ambienti di stampa gestiti e dispositivi multifunzione. Si stima che la regione crescerà a un CAGR dell'8,8-9,4% nel periodo 2026-2034, supportata dalla digitalizzazione aziendale e dalla persistente esigenza di documentazione cartacea. I cicli di sostituzione, i requisiti di sicurezza informatica e la domanda di apparecchiature connesse in rete dovrebbero rimanere importanti fattori strutturali di crescita.
Analisi e approfondimenti sul mercato delle stampanti laser
- Nel 2025, il Nord America rappresentava una quota di mercato stimata tra il 27% e il 31% nel settore delle stampanti laser e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,4% tra il 2026 e il 2034 , grazie alla sostituzione delle stampanti aziendali, alla stampa sicura e alla gestione delle infrastrutture per gli ambienti di lavoro.
- Nel 2025 gli Stati Uniti rappresentavano circa il 76-80% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,7-9,3% nel periodo 2026-2034 , grazie alle esigenze di stampa di aziende e istituzioni.
- Nel 2025 l'Europa deteneva una quota di mercato pari al 25-29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,9-9,5% fino al 2034 , con Germania, Regno Unito, Francia, Italia e Spagna a sostenere gli acquisti orientati alla sostituzione e all'efficienza energetica.
- Nel 2025 la regione Asia-Pacifico rappresentava una quota di mercato pari a circa il 31-35% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 10,3-10,9% nel periodo 2026-2034 , trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio , quello delle stampanti multifunzione, ha rappresentato una quota di mercato stimata tra il 58% e il 62% nel 2025 , espandendosi a un CAGR del 9,5-10,1% nel periodo 2026-2034, man mano che le organizzazioni consolidano le funzioni di stampa, scansione, copia e gestione dei flussi di lavoro.
- Segmento ad alta crescita : gli istituti scolastici rappresentavano una quota di mercato pari a circa il 16-20% nel 2025 , con un tasso di crescita annuo composto (CAGR) previsto del 10,6-11,2% nel periodo 2026-2034 , grazie alla digitalizzazione delle procedure amministrative e alla necessità ricorrente di documenti cartacei.
- Aziende chiave analizzate nel dettaglio : Brother Industries, Ltd.; Canon Inc.; HP Development Company, LP; Kyocera Corporation; Lexmark International, Inc.; Oki Electric Industry Co., Ltd.; RICOH; SAMSUNG; Seiko Epson Corporation; Xerox Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Dalle stampanti autonome ai sistemi per ufficio integrati, il mercato delle stampanti laser si è evoluto verso l'integrazione di funzionalità di stampa, scansione, sicurezza e gestione del flusso di lavoro. La differenziazione delle caratteristiche hardware si baserà sempre più su velocità, capacità di stampa fronte/retro, opzioni di mobilità, consumo energetico e gestione dei dispositivi. La crescente importanza delle stampanti multifunzione è dovuta alla loro capacità di integrare molteplici attività di gestione dei documenti su un numero inferiore di dispositivi, riducendo così l'ingombro e semplificando la manutenzione.
La domanda futura aumenterà nei paesi asiatici emergenti e nei segmenti istituzionali, dove è ancora necessario modernizzare gli uffici. Gli acquisti da parte dei governi, la costruzione di infrastrutture educative, la digitalizzazione degli uffici delle piccole imprese e il rinnovo dei vecchi impianti installati potrebbero sostenere i volumi di apparecchiature. Inoltre, il crescente interesse per l'efficienza energetica, la sicurezza delle informazioni, i rifiuti elettronici e i materiali di consumo sostenibili sta promuovendo il miglioramento dell'efficienza e della gestione del ciclo di vita dei dispositivi, senza rendere obsoleta la necessità di documenti cartacei.
Ambito del rapporto sul mercato delle stampanti laser
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,21 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 7,47 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,84% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle stampanti laser
La domanda nel mercato delle stampanti laser è trainata dalle esigenze di documentazione, istruzione, pubblica amministrazione, documentazione sanitaria, servizi finanziari, logistica e piccole imprese. La catena di fornitura è composta da produttori di stampanti laser, produttori di componenti per stampanti laser, fornitori di toner e materiali di consumo, distributori, fornitori di servizi di stampa gestiti, fornitori di software e organizzazioni di manutenzione. L'aspetto economico delle stampanti è legato al costo dell'hardware, dei materiali di consumo, dei servizi, dei tempi di attività e del costo totale di proprietà, piuttosto che al solo prezzo unitario.
Le problematiche della catena di approvvigionamento per il mercato delle stampanti laser includono l'accesso a semiconduttori, componenti di imaging, toner, tamburi, controller, connettori e capacità produttive locali. Le aziende hanno acquisito maggiore competenza nello sviluppo di piattaforme, in modo da poter produrre diverse varianti a partire da un'unica piattaforma, consentendo così una rapida localizzazione. La distribuzione rimarrà necessaria per le stampanti destinate al mercato consumer, mentre le vendite aziendali vengono generalmente gestite tramite canali diretti, servizi di stampa gestiti, gestione delle flotte e servizi di sicurezza informatica.
Il vantaggio competitivo risiede nella qualità, nella velocità, nell'affidabilità, nell'integrazione dei flussi di lavoro, nella sicurezza informatica, nel basso costo dei materiali di consumo e nella copertura del servizio. Brother Industries, Ltd. e Canon Inc. offrono linee di prodotti complete per consumatori e aziende, mentre HP Development Company, LP propone soluzioni per ambienti di lavoro connessi e imprese. Kyocera Corporation, RICOH e Xerox Corporation sono alcuni dei principali concorrenti nel mercato della gestione documentale aziendale, dove Lexmark International, Inc. offre soluzioni di gestione documentale.
L'attenzione strategica si sta ora spostando verso la stampa basata su software, la sicurezza dei dispositivi, la gestione del cloud, l'automazione dei flussi di lavoro e la riduzione dei costi operativi. Aziende come Oki Electric Industry Co., Ltd., Samsung, Seiko Epson Corporation e altri produttori affermati sono attivi in specifici segmenti di clientela e aree geografiche. In questo contesto, il panorama competitivo si sta evolvendo da un posizionamento basato sull'hardware a un ecosistema di dispositivi che include la fornitura di materiali di consumo, i servizi di assistenza, l'analisi e l'automazione dei flussi di lavoro.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle stampanti laser: approfondimenti strategici
Approfondimenti regionali
Mercato delle stampanti laser in Nord America
Nel 2025, il Nord America rappresentava circa il 27-31% del mercato delle stampanti laser e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,4% fino al 2034. La domanda proviene da uffici aziendali, enti governativi, aziende del settore sanitario, istituti scolastici e studi professionali, dove la produzione di documenti sicuri rimane un processo fondamentale. La necessità di sostituire le vecchie stampanti è motivata dalla richiesta di stampe fronte/retro più veloci, connettività wireless, autenticazione dei dispositivi e amministrazione centralizzata. I servizi di gestione della stampa (Managed Print Services) probabilmente guideranno gli aggiornamenti hardware, poiché i clienti valutano sempre più i prodotti in base al costo complessivo del ciclo di vita, anziché al prezzo del singolo prodotto.
Gli Stati Uniti contribuiscono per circa il 76-80% alla domanda regionale e rimangono il principale motore del settore grazie alla loro ampia base installata di aziende e istituzioni. Il Canada contribuisce ulteriormente alla domanda attraverso la modernizzazione delle piccole imprese e gli appalti pubblici. Le crescenti esigenze di sicurezza, la diffusione degli ambienti di lavoro ibridi, i flussi di lavoro interconnessi nel cloud e la necessità di ridurre gli oneri amministrativi stanno diventando fattori chiave nelle decisioni di acquisto. I clienti scelgono sempre più spesso prodotti multifunzione che combinano scansione e stampa con controlli di accesso e funzionalità di gestione remota.
Mercato statunitense delle stampanti laser
Nel 2025 gli Stati Uniti rappresentavano circa il 76-80% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,7-9,3% fino al 2034. Grandi imprese, organizzazioni governative, scuole, strutture sanitarie e società di servizi professionali sostengono la domanda attraverso la sostituzione periodica delle apparecchiature e accordi di gestione della stampa.
Il rapporto sul mercato delle stampanti laser mostra che i principali fornitori mantengono un'ampia copertura di distribuzione e assistenza negli Stati Uniti, mentre le applicazioni pongono sempre più l'accento sulla stampa sicura in ufficio, sui flussi di lavoro multifunzione, sulla connettività mobile e sulla gestione delle flotte. I clienti aziendali valutano anche il consumo energetico e i costi dei materiali di consumo oltre al prezzo di acquisto, favorendo l'adozione di dispositivi di rete efficienti.
Mercato europeo delle stampanti laser
Nel 2025, l'Europa deteneva una quota di mercato stimata tra il 25% e il 29%, con una crescita prevista a un tasso annuo composto (CAGR) dell'8,9-9,5% fino al 2034. La Germania è considerata un mercato importante grazie alla presenza di grandi acquirenti appartenenti ai settori industriale, commerciale e governativo, mentre il Regno Unito rimane un mercato rilevante per i servizi professionali, le esigenze formative e la presenza di imprese. La Francia rappresenta un mercato importante per gli appalti pubblici e privati, mentre Italia e Spagna generano domanda grazie alle PMI, agli istituti scolastici e agli enti amministrativi. Nella regione, l'efficienza energetica, la sicurezza dei dati, la gestione delle flotte e l'utilizzo sostenibile delle apparecchiature sono emersi come criteri chiave per gli acquisti. Pertanto, il mercato regionale è trainato dalla domanda di sostituzione.
La Germania continua a essere un mercato importante per la stampa aziendale grazie alle infrastrutture manifatturiere, alla struttura amministrativa e alla presenza di numerose PMI. La domanda di servizi di stampa è trainata da dispositivi sicuri connessi in rete, gestione centralizzata delle flotte e apparecchiature multifunzione. I clienti valutano il rapporto costo-efficacia delle apparecchiature durante il processo di sostituzione.
Nel Regno Unito e in Francia si registra una domanda significativa da parte di imprese e istituzioni, dovuta ai settori dei servizi professionali, dell'istruzione, della sanità e alle esigenze governative. Il mercato in Italia e Spagna è più sensibile alle dinamiche economiche degli acquisti e al ciclo di acquisto delle PMI, sebbene permanga comunque una domanda di sostituzione.
Mercato delle stampanti laser nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 31-35% della quota di mercato delle stampanti laser e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,3-10,9% fino al 2034. La Cina detiene la leadership grazie all'elevata domanda da parte delle grandi aziende. Giappone e Corea del Sud vantano infrastrutture per uffici all'avanguardia, mentre l'India offre prospettive di crescita grazie al suo settore dell'istruzione, alle PMI e alle riforme amministrative. L'Australia rappresenta una quota di mercato consolidata per la sostituzione delle stampanti. Il fabbisogno di apparecchiature della regione è soddisfatto dalla digitalizzazione industriale, dalla spesa pubblica, dalle infrastrutture scolastiche e dall'utilizzo della tecnologia da parte delle PMI.
Mercato delle stampanti laser in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 7,9-8,6% fino al 2034. La domanda in Arabia Saudita e negli Emirati Arabi Uniti proviene da progetti di modernizzazione, servizi alle imprese e infrastrutture, mentre il Sudafrica rimane un mercato significativo grazie ai servizi istituzionali e alle imprese. La domanda nel resto della regione Medio Oriente e Africa è trainata dalle esigenze del settore dell'istruzione e delle amministrazioni pubbliche.
La forza del mercato saudita deriva dalle iniziative di modernizzazione nel settore pubblico e dal potenziamento delle infrastrutture aziendali, mentre il mercato degli Emirati Arabi Uniti si basa sui servizi alle imprese e sulla pubblica amministrazione. La domanda in Sudafrica è trainata dai settori dell'istruzione, dei servizi finanziari e dei sistemi applicativi aziendali.
Analisi di segmentazione
Tipo
Le previsioni del mercato delle stampanti laser indicano che il segmento "Tipologia" è guidato dalle apparecchiature multifunzione e si prevede che registrerà un CAGR del 9,5-10,1% nel periodo 2026-2034. Le organizzazioni prediligono sempre più dispositivi integrati che combinano funzioni di stampa, scansione, copia e gestione del flusso di lavoro. Le piattaforme multifunzione possono ridurre la duplicazione delle apparecchiature e semplificare l'amministrazione, risultando particolarmente adatte ad ambienti aziendali, governativi, sanitari e scolastici.
- Dispositivi monofunzione : i dispositivi monofunzione rimangono importanti laddove la priorità è la stampa ad alto volume, l'implementazione compatta o la semplice produzione di documenti. Sono adatti a utenti privati, gruppi di lavoro dipartimentali e applicazioni che richiedono configurazioni operative semplici.
- Multifunzione : i dispositivi multifunzione occupano una posizione di rilievo negli ambienti aziendali e istituzionali perché consolidano le funzioni di gestione dei documenti, supportano l'amministrazione centralizzata e consentono la scansione sicura e l'integrazione dei flussi di lavoro digitali.
utente finale
Si prevede che il segmento degli utenti finali nel mercato delle stampanti laser crescerà a un CAGR del 10,0-10,6% nel periodo 2026-2034, poiché le organizzazioni continuano a bilanciare la documentazione cartacea con flussi di lavoro sempre più digitalizzati. Le decisioni di acquisto si stanno concentrando maggiormente su sicurezza, connettività, costi del ciclo di vita e facilità di gestione del parco stampanti in diversi ambienti utente.
- Istituti scolastici : Gli istituti scolastici necessitano di servizi di stampa affidabili per esami, documenti amministrativi, materiali didattici e servizi agli studenti, generando una domanda ricorrente, mentre la gestione della rete e l'efficienza dei costi influenzano gli acquisti istituzionali.
- Aziende : Gli utenti aziendali rappresentano una base di domanda importante, poiché gli uffici necessitano di produzione, scansione, reportistica e supporto dei flussi di lavoro sicuri per la documentazione. Il consolidamento delle flotte e la gestione remota influenzano sempre più le decisioni di acquisto.
- Uso personale : gli utenti privati privilegiano apparecchiature compatte, costi operativi accessibili, connettività wireless e un output di testo affidabile. La domanda di sostituzione rimane rilevante laddove uffici domestici e singoli professionisti necessitano di produrre documenti regolarmente.
Panoramica dell'opportunità
|
Utenti finali |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Istituzioni educative |
Mezzo |
Stampa nel campus |
Scalatura |
|
Aziendale |
Alto |
Flussi di lavoro sicuri |
Maturo |
|
Personale |
Mezzo |
Ministero dell'Interno |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato delle stampanti laser
Requisiti di sicurezza aziendale e di gestione dei dispositivi
Sempre più spesso, la sicurezza diventa un elemento cruciale nell'acquisto di una stampante, data la sua funzione di dispositivo terminale all'interno dell'infrastruttura aziendale. Le aziende necessitano di autenticazione, controllo degli accessi, crittografia, monitoraggio delle attività e consegna sicura dei documenti per minimizzare i rischi associati ai dispositivi non protetti. Inoltre, i servizi di gestione della stampa (Managed Print Services - MJP) garantiscono un flusso continuo di nuove apparecchiature, valutate in base a prestazioni, sicurezza, utilizzo e durata. Questa tendenza non riguarda solo le grandi aziende, ma ha un impatto anche sui settori sanitario, finanziario, educativo e governativo, dove è necessario un sistema di controllo delle stampe.
Sostituzione delle obsolete stampanti per ufficio.
Gran parte della domanda deriva dalla sostituzione piuttosto che dalla nuova installazione. Le stampanti obsolete possono comportare maggiori esigenze di manutenzione, prestazioni lente, scarsa connettività, consumo energetico inefficiente e irregolarità nei materiali di consumo. Le aziende che aggiornano le vecchie apparecchiature basano le proprie scelte sul costo totale di proprietà, sui cicli di lavoro, sulla reattività in termini di assistenza e sulla compatibilità con le reti esistenti. Tali attività di aggiornamento possono anche essere utilizzate per passare da funzionalità individuali frammentate a funzionalità multiple. Questi sviluppi rivestono particolare importanza per le aziende che già possiedono diverse stampanti. Sono vantaggiosi per le aziende che offrono servizi gestiti, in quanto le sostituzioni sono legate a tali servizi, poiché gli aggiornamenti hardware rappresentano una parte importante del processo di acquisto.
Espansione dei flussi di lavoro ibridi e connessi digitalmente
Nonostante il lavoro ibrido non abbia eliminato la necessità di documenti cartacei, ha comunque influenzato la diffusione delle apparecchiature di stampa. È aumentata la necessità di un accesso sicuro alle stampanti da laptop, smartphone e applicazioni cloud, così come l'esigenza di un controllo centralizzato delle apparecchiature in uffici più piccoli o dislocati. Di conseguenza, le funzionalità di connessione di rete, la stampa da dispositivi mobili, la scansione su cloud e le capacità di monitoraggio e diagnostica remota saranno fattori determinanti nel processo decisionale. Questa tendenza avrà il maggiore impatto sulle stampanti multifunzione che collegano il mondo cartaceo a quello digitale. Istituti di istruzione superiore, studi professionali, ospedali, cliniche ed enti governativi possono utilizzare stampanti connesse per acquisire i propri documenti cartacei e integrarli nei sistemi di flusso di lavoro digitali.
Tendenze future del mercato delle stampanti laser
Integrazione intelligente dei flussi di lavoro
Le tendenze del mercato delle stampanti laser indicano che queste si evolveranno ulteriormente, diventando endpoint intelligenti per i flussi di lavoro documentali anziché rimanere dispositivi di output isolati. Le piattaforme future collegheranno sempre più stampa, scansione, riconoscimento ottico dei caratteri (OCR), repository cloud, sistemi di autenticazione e applicazioni aziendali all'interno di un ambiente operativo unificato. Questa trasformazione può ridurre la gestione manuale, consentendo l'acquisizione, la classificazione, l'instradamento e l'archiviazione dei documenti con un minor numero di interventi da parte dell'utente. È probabile inoltre che le interfacce dei dispositivi diventino più contestuali, offrendo agli utenti flussi di lavoro specifici per le applicazioni anziché semplici comandi di stampa. Per le aziende, l'integrazione sarà fondamentale, poiché il valore di un dispositivo dipende sempre più dall'efficienza con cui supporta processi informativi più ampi. I fornitori in grado di combinare hardware affidabile con interoperabilità software, analisi e orchestrazione sicura dei flussi di lavoro saranno in una posizione migliore man mano che le organizzazioni riprogettano i processi ad alta intensità documentale.
Piattaforme di stampa efficienti dal punto di vista energetico e a basso impatto ambientale.
Si prevede che le considerazioni ambientali influenzeranno in modo più significativo la progettazione dei prodotti, le specifiche di approvvigionamento e la gestione delle flotte fino al 2034. I produttori probabilmente miglioreranno i sistemi di gestione dell'energia, ridurranno i tempi di riscaldamento, ottimizzeranno la deposizione del toner, prolungheranno la durata dei componenti e aumenteranno la percentuale di materiali riciclabili utilizzati nelle apparecchiature e nei materiali di consumo. I clienti possono supportare questi cambiamenti integrando il consumo energetico, la resa dei materiali di consumo, la facilità di manutenzione e la gestione a fine vita nelle valutazioni di acquisto. Questa tendenza è particolarmente rilevante per le grandi flotte, dove anche piccoli miglioramenti in termini di efficienza possono produrre benefici operativi e ambientali misurabili. La trasparenza del ciclo di vita del prodotto potrebbe inoltre acquisire maggiore importanza, man mano che le imprese e le istituzioni pubbliche stabiliscono criteri di sostenibilità per l'approvvigionamento tecnologico. Di conseguenza, l'efficienza diventerà probabilmente un attributo competitivo, al pari di velocità, sicurezza, affidabilità e costo totale di proprietà.
Opportunità di mercato per le stampanti laser
Espansione nei settori dell'istruzione e dei mercati emergenti.
I settori dell'istruzione e delle imprese emergenti offrono opportunità ai fornitori in grado di proporre dispositivi affidabili con costi operativi prevedibili e modelli di servizio flessibili. Scuole e università necessitano di stampare per esami, documenti amministrativi, materiale didattico e archivi, mentre le PMI in crescita spesso richiedono funzionalità di stampa professionali senza la complessità di grandi flotte aziendali. I fornitori possono rivolgersi a questi segmenti attraverso piattaforme multifunzione compatte, materiali di consumo in abbonamento, supporto remoto e una gestione semplificata delle flotte. Le partnership di distribuzione regionali possono ulteriormente migliorare l'accesso in mercati frammentati dove i modelli di vendita diretta alle aziende sono meno efficienti. L'adattamento delle configurazioni ai formati cartacei locali, agli standard di connettività, alle funzionalità di servizio e alle pratiche di approvvigionamento può favorire l'adozione. L'opportunità non si limita quindi al volume di hardware; include anche materiali di consumo ricorrenti, manutenzione, software e rapporti di assistenza gestita.
Stampa sicura per settori regolamentati e ad alta intensità di documenti.
I settori regolamentati offrono un'opportunità interessante per i fornitori in grado di integrare la stampa sicura con una governance delle informazioni più ampia. Operatori sanitari, istituti finanziari, enti governativi, studi legali e società di servizi professionali continuano a gestire documenti contenenti informazioni sensibili, creando esigenze di accesso controllato e flussi di lavoro tracciabili. I fornitori possono sviluppare soluzioni differenziate incentrate sull'autenticazione degli utenti, la comunicazione crittografata, il rilascio sicuro, le tracce di controllo e la gestione centralizzata delle policy. L'integrazione con sistemi di identità e applicazioni cloud può ulteriormente ridurre gli attriti amministrativi, migliorando al contempo il controllo sulla gestione dei documenti. Queste funzionalità consentono ai fornitori di competere sul valore del flusso di lavoro, piuttosto che sulle sole specifiche hardware. Con il consolidamento degli acquisti tecnologici da parte delle organizzazioni, i fornitori in grado di combinare apparecchiature di stampa affidabili con sicurezza, software, assistenza e gestione del ciclo di vita possono conquistare quote maggiori dei budget aziendali per le tecnologie documentali.
Sviluppi recenti
- Marzo 2026: HP ha lanciato una nuova gamma di stampanti LaserJet dotate di sicurezza a prova di computer quantistici, strumenti basati sull'intelligenza artificiale e un'elaborazione dei documenti più veloce del 50%. Le nuove stampanti sono progettate per accelerare la digitalizzazione dei documenti e migliorare i flussi di lavoro negli ambienti di lavoro ibridi.
- 2026: Canon ha presentato sette nuove stampanti laser a colori imageCLASS nell'ambito della sua strategia "Built for Business", rivolte a PMI e grandi aziende. La gamma offre velocità fino a 33 ppm, funzionalità avanzate di sicurezza, connettività e gestione del flusso di lavoro.
- Giugno 2024: Brother India ha lanciato una nuova serie di stampanti laser monocromatiche pensate per flussi di lavoro più rapidi e versatili. La gamma combina stampa ad alta velocità, stampa fronte/retro automatica e funzionalità di connettività per utenti domestici e aziendali.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -