
テレフタル酸ジメチル市場:シェア・成長・予測 2034
ジメチルテレフタレート市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品形態別(フレーク(固体)DMT、液体DMT)、用途別(ポリエチレンテレフタレート(PET)、ポリブチレンテレフタレート(PBT)、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005979
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 22, 2026


2025年の市場規模
12億5000 万米ドル
基準年値
2034年の予測
17億2000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.61 %
成長率
対象市場
134億9000 万米ドル
(2026年~2034年)
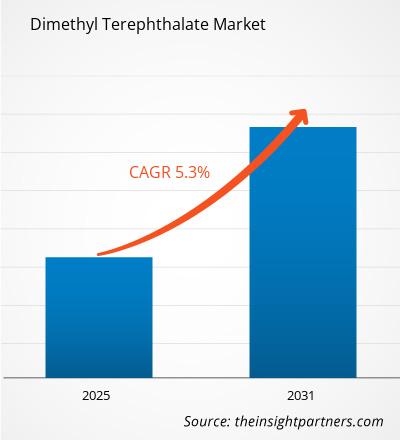
ジメチルテレフタレート市場規模は、2025年に12億5,000万米ドルと評価され、 2034年には17億2,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.61%を記録する見込みです。この市場は、ポリエステル中間体、エンジニアリングプラスチック、特殊フィルム、および繊維に対する需要によって形成されています。その競争構造は、確立された生産設備、下流工程におけるポリエステル統合、そして循環型原料とプロセス効率への注目の高まりを反映しています。
北米は、ポリマー製造、エンジニアリングプラスチック用途、および分子リサイクルへの投資に支えられ、依然として重要な特殊市場である。同地域は2026年から2034年にかけて年平均成長率(CAGR)約2.8~3.5%で拡大すると予測されている。需要は、国内サプライチェーンの強靭性、高度なリサイクルインフラ、および特殊ポリエステル用途で使用される高純度中間体への要求によって強化されている。
ジメチルテレフタレート市場の評価と洞察
- 北米:北米は2025年にジメチルテレフタレート市場の約18~22%のシェアを占め、特殊ポリマー、リサイクル、国内化学品生産に支えられ、2026年から2034年にかけて年平均成長率(CAGR)2.8~3.5%で成長すると予測されている。
- 米国: 2025年には北米の需要の約75~82%を米国が占め、特殊ポリエステル用途に牽引され、2026~2034年には年平均成長率(CAGR)2.9~3.6%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年に約14~18%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)2.4~3.1%で拡大すると予想されており、ドイツ、フランス、イタリア、英国が特殊ポリエステルおよびエンジニアリングプラスチックの消費を牽引する。
- アジア太平洋地域:アジア太平洋地域は2025年に約50~54%のシェアを占め、ポリエステル製造と工業用ポリマー需要を通じて中国、日本、韓国、インドが牽引し、2026年から2034年の間に年平均成長率(CAGR)3.0~3.8%を記録すると予測されている。
- 最大のセグメントである ポリエチレンテレフタレートは、 2025年には市場シェアの約64~69%を占め、2026年から2034年にかけて年平均成長率(CAGR)3.3~3.9%で拡大すると予測されている。
- 高成長分野: ポリブチレンテレフタレートは、2025年には市場シェアの約12~16%を占め、エンジニアリングプラスチックに支えられ、2034年まで年平均成長率(CAGR)4.0~4.8%で成長すると予測されています。
- 詳細に分析された主要企業:ファイバー中間製品会社、イーストマン化学会社、SASAポリエステルサナイA.Ş.、モギレフヒムヴォロクノJSC、コネクトケミカルズGmbH、サルナケミカルズPvt. Ltd.、SKケミカルズ株式会社、揚州巨和昌科技有限公司、アンタレスケムプライベートリミテッド、三井化学株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ジメチルテレフタレート市場の生産経済性は、工業化されたポリエステル工場におけるジメチルテレフタレートから高純度テレフタル酸への切り替えによって影響を受けている。しかしながら、既存のエステル交換反応設備、特殊ポリエステルの製造、あるいは柔軟性の必要性といった点でDMTの利用が正当化される場合、DMTは依然として重要な役割を果たす。イーストマン社は、PET繊維、フィルム、容器用プラスチック、特殊プラスチックの製造における中間原料としてDMTを位置づけており、SKケミカルズ社は、フィルム、繊維、エンジニアリングプラスチック、接着剤向けにDMTを提供している。
事業拡大は、生産能力ではなく、むしろ選択性によって推進される可能性が高い。アジア太平洋地域は、既存のポリエステル製造システムのおかげで引き続き最大の消費基盤を維持する一方、北米はリサイクルによるポリエステル中間体を通じて戦略的に重要な位置を占めるようになるだろう。イーストマン社による分子リサイクルのインフラは、ポリエステル廃棄物を利用して分子構成要素を形成する可能性を示している。
ジメチルテレフタレート市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 12億5000万米ドル |
| 2034年までの市場規模 | 17億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.61% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ジメチルテレフタレート市場分析
ジメチルテレフタレート(DMT)市場レポートによると、DMTの需要はポリエステル製造における反応中間体としての役割を担うポリエステルバリューチェーンと密接に結びついています。そのため、DMT市場は化学用途だけでなく、繊維、フィルム、包装材、エンジニアリングポリマー製品の生産にも依存しています。アジアは依然としてDMTの最大の消費地ですが、PTAベースの技術が大量生産のポリエステル製造で普及するにつれ、DMTはニッチな位置づけになりつつあります。
芳香族原料とメタノールを起点とし、エステル化、精製、結晶化または溶融、そして流通へと続くバリューチェーンが構築されています。フレーク状は保管や取り扱いが容易な一方、溶融製品はポリマー製造業者の再溶融コスト削減に役立つ可能性があります。サプライヤーの選定は、純度、色、均一性、物流、そして変換の経済性に基づいて行われます。
競争環境は、総合化学メーカーと専門サプライヤーの存在によって影響を受けています。ジメチルテレフタレート市場の分析によると、総合企業は原材料の使用を管理する機会を得ており、専門サプライヤーは品質、納品の信頼性、サポート、地理的な流通網を通じて競争しています。イーストマンはPET合成用の溶融DMTを供給し、SKケミカルズは液体および固体のDMTを提供し、用途としてPBT、PETフィルム、繊維、接着剤を指定しています。
ジメチルテレフタレート(DMT)市場におけるイノベーションと投資は、より選択的になりつつある。メーカーは、一般的な新規DMT生産能力よりも、特殊ポリマー用途、循環型原料、効率的な生産プラントに注力している。イーストマン社のメタノリシス技術は、こうしたアプローチの一例であり、キングスポート工場ではポリエステルスクラップを分子ブロックにリサイクルしている。SKケミカルズは石油化学製品群の一部としてDMTを生産しており、SASAはDMT/PTA技術をPET合成に組み込んでいる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
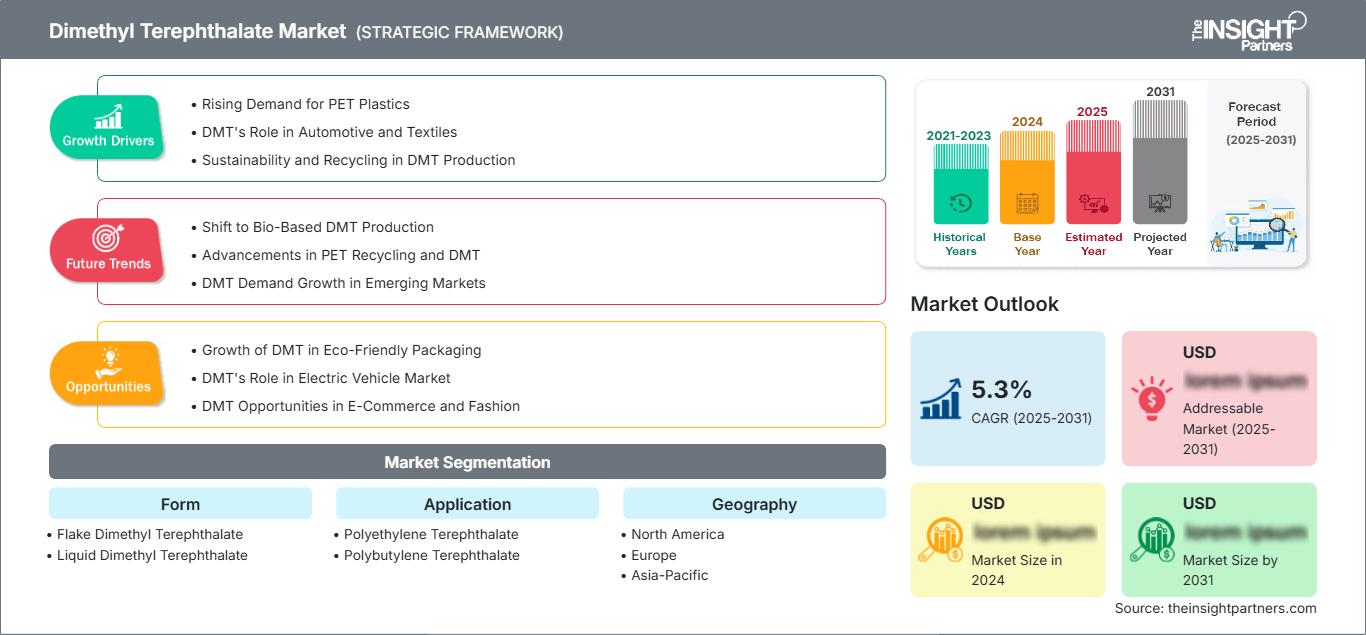
ジメチルテレフタレート市場:戦略的洞察
地域別分析
北米ジメチルテレフタレート市場
北米は2025年時点でジメチルテレフタレート市場の約18~22%を占め、2034年まで年平均成長率(CAGR)2.8~3.5%で成長すると予測されている。米国は、特殊ポリエステル、エンジニアリングプラスチック、包装、化学リサイクルなどの産業のおかげで、主要な地域需要拠点となっている。アジアの繊維産業とは異なり、DMTの需要はより特定の用途に特化しているため、純度レベルが重要となり、信頼できる現地供給が不可欠となる。
しかし、循環型ポリマー技術の分野では変化が起こりつつある。キングスポートにあるイーストマン社の工場では、分子リサイクルを商業化し、ポリエステルくずを分子構成要素にリサイクルしている。リサイクルインフラの構築は、ポリエステル中間体を入手する新たな手段となり、地域における安定した原料供給源を確保する。カナダは特殊化学品やポリマー生産を通じてわずかながら貢献しており、メキシコは包装材やプラスチックを通じて貢献している。
米国ジメチルテレフタレート市場
2025年には北米全体の需要の約75~82%を米国が占め、2034年まで年平均成長率(CAGR)2.9~3.6%で成長すると予測されている。需要源としては、特殊ポリエステル、包装材料、エンジニアリングプラスチック、ポリマーなどが挙げられる。なお、イーストマン社はポリマー製造に用いられる液体状のDMTの国内有数のサプライヤーであることは特筆に値する。
分子リサイクルは新たな可能性を切り開いています。さらに、イーストマン社のキングスポート工場は、年間11万トンのポリエステルをリサイクルして新素材に再生する能力を有しています。また、フランスとテキサス州ロングビューにも工場を建設する計画を発表しています。こうした動きは、循環型ポリエステル化学における米国の地位を強化するでしょう。
欧州ジメチルテレフタレート市場
欧州は2025年時点で約14~18%のシェアを占め、2034年まで年平均成長率(CAGR)2.4~3.1%で成長すると予測されている。英国は特殊ポリマーおよび化学品流通の分野で重要なパートナーである。ドイツはプラスチック、自動車、エンジニアリング分野が発達しているため、依然として重要な役割を果たしている。フランスの戦略的重要性は、循環型ポリエステルへの投資にある。
ドイツにおける需要は、エンジニアリングプラスチック、自動車部品、電気機器、特殊ポリマー加工によって牽引されている。イタリアとスペインは、包装、繊維、プラスチック加工産業分野において重要な位置を占めている。欧州の生産者は、高騰するエネルギー価格とアジアの製造業との競争の影響を受けており、特殊製品への特化、効率的な物流、リサイクル材の利用が促進されている。
アジア太平洋地域のジメチルテレフタレート市場
アジア太平洋地域は2025年時点で約50~54%のシェアを占め、2034年まで年平均成長率3.0~3.8%で成長し、主要地域となる見込みです。中国はポリエステル産業において最大のエコシステムを有し、日本と韓国は特殊ポリマー産業向けの高度な技術を有しています。下流ポリマーおよび包装材の需要はインドとオーストラリアからもたらされています。
中国は、PTA生産能力の増強による代替圧力にもかかわらず、依然として主要市場地域としての地位を維持している。日本は特殊製品に注力し、韓国はSKケミカルズを通じてDMTの製造を開始、インドは繊維・包装分野の成長により優位性を有している。オーストラリアはまだ規模は小さいものの、中間体の輸入を通じてポリマー産業に参画している。
中東・アフリカのジメチルテレフタレート市場
中東・アフリカ地域における需要は、2034年まで年平均成長率(CAGR)約2.6~3.4%で拡大すると予測されている。この地域で圧倒的なシェアを誇るのは、石油化学産業の統合と多様化が進むサウジアラビアである。アラブ首長国連邦は主要な貿易・流通拠点としての役割を果たしており、南アフリカは包装、プラスチック、産業用途を通じて市場シェアに貢献している。
サウジアラビアのインフラはポリエステル下流事業の発展を可能にし、一方、物流と再輸出はUAEに恩恵をもたらしている。南アフリカは依然として輸入依存度が高い。中東・アフリカのその他の地域は、包装材と繊維製品の新興市場であり、DMTの消費は輸入ポリエステル中間体とポリマー需要に関連している。
セグメンテーション分析
形状
ジメチルテレフタレートの形態は、フレーク状と液状の2種類に分けられます。このセグメントは、保管要件、輸送コスト、プラント構成、および下流工程における加工方法によって影響を受けます。全体的な形態需要は、2026年から2034年にかけて年平均成長率(CAGR)2.8~3.5%で成長すると予想されており、固体状物質は取り扱いの柔軟性から引き続き強い地位を維持すると見込まれています。
- フレーク状ジメチルテレフタレート: フレーク状ジメチルテレフタレートは、常温での保管と輸送が容易です。その物理的安定性により、複数の生産拠点にわたる在庫の柔軟性を必要とする販売業者やポリマーメーカーにとって大きなメリットとなります。
- 液状ジメチルテレフタレート: 液状ジメチルテレフタレートは、溶融状態で材料を移送または消費できる統合施設に適しています。再溶解の必要性を低減することで、適切な下流工程におけるプロセス効率を向上させることができます。
応用
本用途は、ポリエチレンテレフタレートとポリブチレンテレフタレートから構成されます。この用途分野は、2026年から2034年にかけて年平均成長率(CAGR)約3.2~3.8%を記録すると予想されています。PETは、繊維、フィルム、包装、特殊プラスチックなど幅広い用途があるため、依然として主要な消費経路となっています。一方、PBTは、規模は小さいながらも成長の速いエンジニアリングプラスチック分野における機会を提供します。
- ポリエチレンテレフタレート: ポリエチレンテレフタレートは、ポリエステル繊維、フィルム、容器、包装製品など、幅広い下流顧客基盤を形成するため、主要な用途となっています。その規模の大きさから、高品質なポリエステル中間体に対する安定した需要が確保されています。
- ポリブチレンテレフタレート: ポリブチレンテレフタレートは、耐熱性、寸法安定性、電気特性が重要な用途で使用されるエンジニアリングプラスチックへの特殊な供給源となります。自動車、電子機器、産業部品などにおいて、その戦略的重要性は高く評価されています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
ポリエチレンテレフタレート |
高い |
PET包装 |
成熟した |
|
ポリブチレンテレフタレート |
中くらい |
EVコンポーネント |
スケーリング |
ジメチルテレフタレート市場の成長要因と影響分析
ポリエステル繊維および包装材製造の拡大
DMTはポリエステルに変換でき、ポリエステルは繊維、フィルム、包装、特殊プラスチックなどに利用されるため、ポリエステルは今後も下流需要を牽引し続けるでしょう。アジアにおける繊維生産の増加、安定した包装需要、そしてより堅牢な工業用繊維への要求が、今後も対象顧客市場を決定づけるでしょう。しかしながら、これはPTAがPETを大量生産する際の競争力のある価格設定によって制限されます。この結果、需要は二分され、DMTの需要は、従来のトランスエステル化装置、特殊ポリエステル、そしてDMTがより適しているプロセスにおいてますます多く見られるようになります。したがって、生産者は下流のポリマー製造能力、あるいは厳格な純度仕様を満たすグレードを持つことに価値を見出すのです。
エンジニアリングプラスチックの需要拡大により、用途範囲が拡大する。
エンジニアリングプラスチックの需要は、標準的なポリエステル繊維用途以外でのDMT需要の増加により、2番目の構造推進要因として作用します。PBTベースのポリマーは、寸法安定性と耐熱性が求められる電気、電子、自動車、および産業用途で選択されます。SKケミカルによると、DMTは熱可塑性樹脂をベースとしたPBTおよびポリエステルエラストマーに使用されます。これは、特殊ポリマープラットフォームにおいてDMTが重要であることを意味します。最も重要な産業の1つは自動車産業です。電気自動車の登場により、エンジニアリングポリマー製の電気および電子部品に対する需要が高まっているためです。PBTの需要はPETよりも低いものの、メーカーが十分な利益率を得られるような高付加価値用途が存在する可能性があります。
循環型ポリエステル原料システムの成長
循環型経済は、回収された廃棄物を再びポリマー製造プロセスに投入することで、ポリエステル中間体の需要に対する新たな道筋を提供します。イーストマン社が開発したメタノリシス技術は、リサイクルが困難なポリエステル廃棄物を、バージン素材と同等の性能を持つ材料の製造を可能にする分子構成要素に変換します。この事業はキングスポートで工業規模で行われており、フランスとテキサスでも開発が進められています。DMTメーカーとユーザーにとって、この傾向は、調達戦略がトレーサブルなリサイクル原料、マスバランス、およびカーボンフットプリントの削減された中間体にますます重点を置くようになることを意味します。最終的には、循環型調達は従来の調達に取って代わるものではなく、補完的なものと見なされるでしょう。この傾向の戦略的な意味合いは、包装規制やリサイクル素材の使用への取り組みが重要となる市場において最も顕著になります。
ジメチルテレフタレート市場の将来動向
ポリエステルサプライチェーンへの分子リサイクルの統合
ジメチルテレフタレート 市場の動向は、特にポリエステル廃棄物を化学原料に再変換できる場合、分子リサイクルとの関連性がますます高まっています。機械的リサイクルとは異なり、メタノリシスは、特定の着色、不透明、および処理が困難なポリエステル材料を処理し、新しいポリマーに適した分子原料を生産することができます。イーストマンのキングスポート工場は、工業規模での実施を実証しており、計画中のフランスとテキサスの施設は、より広範な地理的展開を示しています。将来のサプライチェーンは、バージン中間体、リサイクル原料、および認証済みの循環材料を組み合わせる可能性が高いです。購入者は、純度や色などの従来の仕様に加えて、トレーサビリティ、炭素強度、リサイクル含有量、および原料の安全性をますます評価するようになるでしょう。この移行は、化学品生産とリサイクルインフラ、および下流のポリマー認証を統合できるサプライヤーに有利に働くはずです。
DMTグレードのより高度な専門化
ポリエステル生産においてPTAがますます主流となるにつれ、市場はより専門化が進むと予想される。DMTサプライヤーは、高純度、制御された物性、溶融供給、特殊ポリマーシステムとの適合性といった点で測定可能な価値を提供する用途をターゲットにすることで、自社の地位を守ることができる。イーストマンはPET繊維、フィルム、容器、特殊プラスチック向けに溶融DMTを供給しており、SKケミカルズはフィルム、繊維、エンジニアリングプラスチック、接着剤向けに固体および溶融グレードを販売している。したがって、今後の製品開発は、用途に特化したグレード、一貫した品質、物流の最適化に重点を置くべきである。強力な技術サービス能力を持つサプライヤーは、配合変更、プロセス最適化、再生材の統合において顧客をサポートできる。このような専門化は、全体的な商品需要がPTAからの代替圧力に直面する状況下でも、DMTの関連性を維持するのに役立つだろう。
ジメチルテレフタレートの市場機会
アジアにおける特殊ポリマー供給の発展
ジメチルテレフタレート(DMT)市場の範囲は、従来のポリエステル繊維にとどまらず、特殊フィルム、エンジニアリングプラスチック、接着剤、コポリエステルシステムにも及んでいます。アジア太平洋地域は、大規模なポリエステル製造クラスターと急速に拡大するエレクトロニクス、自動車、包装、工業生産が組み合わさっているため、最も大きなビジネスチャンスを提供しています。韓国は既にSKケミカルズを通じてDMTの供給基盤を確立しており、中国とインドは広範な下流ポリマーエコシステムを提供しています。投資家は、商品量だけで競争するのではなく、特殊グレード、技術サービス、地域流通をターゲットにすることができます。ポリマーコンパウンダーやエンジニアリングプラスチックメーカーとのパートナーシップは、顧客維持率と認定の可視性を向上させることができます。地域在庫は、リードタイムをさらに短縮し、回復力を高めることができます。したがって、最も魅力的なビジネスチャンスは、顧客が最低価格よりも性能の一貫性を優先する、技術的に要求の厳しい用途を中心に生まれると考えられます。
検証済みの循環型中間プラットフォームの構築
ジメチルテレフタレート市場の予測は、ポリエステルバリューチェーンにリサイクル炭素をどれだけ効果的に組み込むかにますます左右されるようになっている。分子リサイクルは、扱いの難しいポリエステル廃棄物を再利用可能な化学ビルディングブロックに変換しつつ、材料の性能を維持する道筋を提供する。イーストマンのキングスポート工場と、フランスおよびロングビューで計画されているプロジェクトは、このモデルに向けられた投資の規模を示している。生産者は、追跡可能な収集ネットワーク、精製システム、PETコンバーターとのパートナーシップを構築することで、機会を捉えることができる。認証およびサプライチェーン管理システムは、リサイクル含有量の表示が購入決定に影響を与える場合、顧客の信頼を高めることができる。投資は、ポリエステル廃棄物の流れが大きく、リサイクル政策が支援的な地域を優先すべきである。このようなプラットフォームは、原料供給源を多様化し、バージン原料の変動リスクへのエクスポージャーを減らし、包装および特殊ポリマーの顧客向けに差別化された製品を生み出すことができる。
最近の動向
・2025年9月、エスター・インダストリーズとループ・インダストリーズは、グジャラート州ダヘジに合弁事業施設の第1期を設立するため、160億インドルピーの初期投資を行うと発表した。この工場は、年間7万トンの再生ジメチルテレフタレート(rDMT)に加え、再生MEGおよびPET樹脂を生産する予定で、2027年の稼働開始を目指している。この施設は、繊維、自動車、包装、特殊ポリマー用途向けの再生DMTの供給強化に貢献することが期待されている。
・2025年9月、 Loop IndustriesとTaro Plastは、Loopが計画中のInfinite Loop India工場から100%リサイクル含有のLoop™ DMTを供給するというオフテイク契約を締結しました。Taro Plastは、このリサイクルDMTを自動車および特殊ポリマー用途に使用し、リサイクルDMTの商業化を支援するとともに、バージンDMTに代わる持続可能な代替品への需要を高めます。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -