
Mercado de tereftalato de dimetilo: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos del tereftalato de dimetilo (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por forma del producto (DMT en escamas (sólido), DMT líquido); aplicación (tereftalato de polietileno (PET), tereftalato de polibutileno (PBT), otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005979
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 22, 2026


Tamaño del mercado en 2025
1.250 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
1.720 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,61 %
Índice de crecimiento
Mercado potencial
13.490 millones de dólares estadounidenses
(2026-2034)
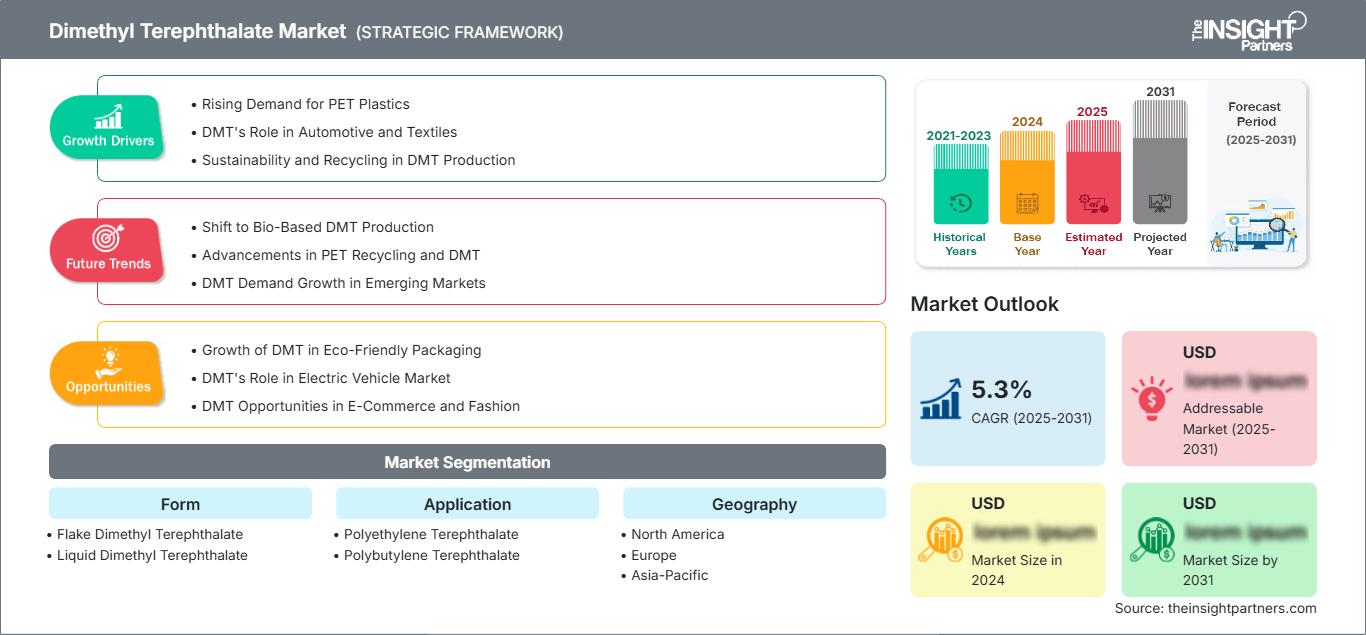
El mercado del tereftalato de dimetilo alcanzó un valor de 1250 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 1720 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 3,61 % entre 2026 y 2034. Este mercado está impulsado por la demanda de intermedios de poliéster, plásticos de ingeniería, películas especiales y fibras. Su estructura competitiva refleja la consolidación de los activos de producción, la integración de la industria del poliéster en la cadena de valor y la creciente atención a las materias primas circulares y la eficiencia de los procesos.
América del Norte sigue siendo un mercado especializado importante, impulsado por la fabricación de polímeros, las aplicaciones de plásticos de ingeniería y las inversiones en reciclaje molecular. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 2,8 % y el 3,5 % durante el período 2026-2034. La demanda se ve reforzada por la resiliencia de la cadena de suministro nacional, la infraestructura de reciclaje avanzada y los requisitos de intermedios de alta pureza utilizados en aplicaciones de poliésteres especiales.
Evaluación y perspectivas del mercado del tereftalato de dimetilo
- América del Norte: América del Norte representó aproximadamente entre el 18 % y el 22 % de la cuota de mercado del tereftalato de dimetilo en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,8 % al 3,5 % entre 2026 y 2034, impulsada por los polímeros especiales, el reciclaje y la producción química nacional.
- EE. UU.: En 2025, Estados Unidos representó aproximadamente entre el 75 % y el 82 % de la demanda norteamericana y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,9 % al 3,6 % durante el período 2026-2034, impulsada por las aplicaciones de poliésteres especiales.
- Europa: Europa representó aproximadamente entre el 14 % y el 18 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,4 % al 3,1 % entre 2026 y 2034, con Alemania, Francia, Italia y el Reino Unido impulsando el consumo de poliésteres especiales y plásticos de ingeniería.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 50 % y el 54 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 3,0 % al 3,8 % entre 2026 y 2034, liderada por China, Japón, Corea del Sur e India a través de la fabricación de poliéster y la demanda de polímeros industriales.
- Segmento más importante: El tereftalato de polietileno representó aproximadamente entre el 64 % y el 69 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,3 % al 3,9 % durante el período 2026-2034.
- Segmento de alto crecimiento: El tereftalato de polibutileno representó aproximadamente entre el 12 % y el 16 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,8 % hasta 2034, impulsado por los plásticos de ingeniería.
- Empresas clave analizadas en detalle: Fiber Intermediate Products Company, Eastman Chemical Company, SASA Polyester Sanayi A.Ş., Mogilevkhimvolokno JSC, Connect Chemicals GmbH, Sarna Chemicals Pvt. Ltd., SK Chemicals Co., Ltd., Yangzhou Juhechang Technology Co., Ltd., Antares Chem Private Limited, Mitsui Chemicals, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La economía de la producción en el mercado del tereftalato de dimetilo (DMT) se ve afectada actualmente por el cambio de este compuesto al ácido tereftálico purificado en las plantas de poliéster industrializadas. Sin embargo, el DMT sigue siendo relevante en aquellos casos donde la infraestructura de transesterificación actual, la producción de poliésteres especiales o la necesidad de flexibilidad justifican su utilización. Eastman considera el DMT como el material intermedio para la producción de fibra, película, plásticos para envases y plásticos especiales de PET, mientras que SK Chemicals lo suministra para películas, fibras, plásticos de ingeniería y adhesivos.
Es probable que la expansión no esté impulsada por la capacidad, sino más bien por la selectividad. La región de Asia-Pacífico seguirá teniendo la mayor base de consumo gracias a los sistemas de fabricación de poliéster ya existentes, mientras que Norteamérica adquirirá una importancia estratégica mediante los productos intermedios de poliéster procedentes del reciclaje. La infraestructura de reciclaje molecular de Eastman ilustra el potencial de utilizar los residuos de poliéster para formar bloques de construcción moleculares.
Alcance del informe de mercado de tereftalato de dimetilo
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.250 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.720 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,61% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado del tereftalato de dimetilo
El informe de mercado del tereftalato de dimetilo (DMT) muestra que la demanda está estrechamente ligada a la cadena de valor del poliéster, donde el DMT actúa como intermediario reactivo en su fabricación. Por lo tanto, el mercado del DMT depende de la producción de fibras, películas, envases y productos poliméricos de ingeniería, y no solo de su uso químico. Asia sigue siendo el mayor consumidor de DMT, pero el producto se encuentra cada vez más en un nicho de mercado a medida que la tecnología basada en PTA gana terreno en la producción de poliéster a gran escala.
La cadena de valor se estructura a partir de materias primas aromáticas y metanol, seguidas de esterificación, purificación, cristalización o fusión y distribución. Si bien el formato en escamas facilita el almacenamiento y la manipulación, el producto fundido puede contribuir a reducir los costos de refundición de los productores integrados de polímeros. La selección de proveedores se basará en la pureza, el color, la consistencia, la logística y la rentabilidad del proceso de conversión.
El entorno competitivo se ve influenciado por la presencia de productores químicos integrados y proveedores especializados. El análisis del mercado del tereftalato de dimetilo revela que las empresas integradas tienen la oportunidad de gestionar el uso de materias primas, mientras que los proveedores especializados compiten a través de la calidad, la fiabilidad de las entregas, el soporte y la distribución geográfica. Eastman suministra tereftalato de dimetilo fundido para la síntesis de PET, mientras que SK Chemicals proporciona tereftalato de dimetilo tanto líquido como sólido y especifica PBT, películas de PET, fibras y adhesivos como aplicaciones.
La innovación y la inversión en el mercado del tereftalato de dimetilo (DMT) son cada vez más selectivas. Los fabricantes se centran en aplicaciones de polímeros especializados, materias primas circulares y plantas de producción eficientes, en lugar de la producción general de DMT virgen. La tecnología de metanólisis de Eastman es un ejemplo de este enfoque, ya que la planta de Kingsport recicla los residuos de poliéster para convertirlos en bloques moleculares. SK Chemicals produce DMT como parte de su gama petroquímica, y SASA incorpora la tecnología DMT/PTA en la síntesis de PET.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado del tereftalato de dimetilo: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de tereftalato de dimetilo
América del Norte representó aproximadamente entre el 18 % y el 22 % del mercado de tereftalato de dimetilo en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 2,8 % al 3,5 % hasta 2034. Estados Unidos actúa como el principal centro de demanda regional, gracias a los poliésteres especiales, los plásticos de ingeniería, los envases y el reciclaje químico. A diferencia de los clústeres textiles asiáticos, la demanda de tereftalato de dimetilo tiene aplicaciones más específicas, lo que hace que los niveles de pureza sean cruciales y que se necesite un suministro local fiable.
Sin embargo, se están produciendo cambios en la tecnología de polímeros circulares. La planta de Eastman en Kingsport ha comercializado el reciclaje molecular y transforma los residuos de poliéster en bloques de construcción moleculares. La creación de infraestructura de reciclaje ofrece otra vía para obtener intermedios de poliéster, garantizando así una fuente de materia prima fiable a nivel local. Canadá contribuye en menor medida, a través de la producción de productos químicos especializados y polímeros, mientras que México participa en el sector del embalaje y los plásticos.
Mercado estadounidense de tereftalato de dimetilo
En 2025, Estados Unidos representó aproximadamente entre el 75 % y el 82 % de la demanda norteamericana, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,9 % al 3,6 % hasta 2034. Las fuentes de demanda incluyen poliésteres especiales, materiales de embalaje, plásticos de ingeniería y polímeros. Cabe mencionar que Eastman es un reconocido proveedor nacional de DMT, que se presenta en forma líquida y se utiliza en la fabricación de polímeros.
El reciclaje molecular abre nuevas posibilidades. Además, la planta de Eastman en Kingsport tiene capacidad para reciclar 110 000 toneladas métricas de poliéster al año, transformándolas en nuevo material. Asimismo, ha anunciado planes para construir plantas en Francia y Longview, Texas. Este avance reforzará la posición de Estados Unidos en la química circular del poliéster.
Mercado europeo de tereftalato de dimetilo
Europa representó aproximadamente entre el 14 % y el 18 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,4 % al 3,1 % hasta 2034. El Reino Unido es un aliado clave en la distribución de polímeros especiales y productos químicos. Alemania sigue desempeñando un papel importante gracias a sus desarrollados sectores de plásticos, automoción e ingeniería. La importancia estratégica de Francia radica en su inversión en poliéster circular.
La demanda en Alemania está impulsada por los plásticos de ingeniería, las piezas de automoción, las aplicaciones eléctricas y el procesamiento de polímeros especiales. Italia y España son importantes debido a los sectores del embalaje, el textil y la transformación de plásticos. Los productores europeos se ven afectados por los altos precios de la energía y la competencia de la industria manufacturera asiática, lo que fomenta la especialización en productos específicos, una logística eficiente y el uso de materiales reciclados.
Mercado de tereftalato de dimetilo en la región Asia-Pacífico
La región Asia-Pacífico representó aproximadamente entre el 50 % y el 54 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,8 % hasta 2034, lo que la convierte en la región líder. China posee el mayor ecosistema de poliéster, mientras que Japón y Corea del Sur cuentan con tecnologías sofisticadas para la industria de polímeros especiales. La demanda de polímeros y envases derivados proviene de India y Australia.
China sigue siendo la principal región de mercado, a pesar de la presión de sustitución derivada del aumento de la capacidad de producción de PTA. Japón se centra en productos especializados, Corea del Sur ha comenzado a fabricar DMT a través de SK Chemicals, e India cuenta con una ventaja gracias al crecimiento de los sectores textil y de embalaje. Australia, aunque todavía pequeña, participa en la industria de polímeros mediante la importación de productos intermedios.
Mercado de tereftalato de dimetilo en Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 2,6 % y el 3,4 % hasta 2034. Arabia Saudita es el país dominante en la región debido a la integración y diversificación de su industria petroquímica. Los Emiratos Árabes Unidos son el principal centro de comercio y distribución, mientras que Sudáfrica contribuye con su participación a través de los sectores de embalaje, plásticos y aplicaciones industriales.
La infraestructura de Arabia Saudita permite el desarrollo del negocio de poliéster en la cadena de valor, mientras que la logística y las reexportaciones benefician a los Emiratos Árabes Unidos. Sudáfrica aún depende en gran medida de las importaciones. El resto de Oriente Medio y África se refiere a mercados en desarrollo para el embalaje y los textiles, donde el consumo de DMT está vinculado con los intermedios de poliéster importados y la demanda de polímeros.
Análisis de segmentación
Forma
La presentación se divide en tereftalato de dimetilo en escamas y tereftalato de dimetilo líquido . Este segmento se ve influenciado por los requisitos de almacenamiento, la economía del transporte, la configuración de la planta y las prácticas de conversión posteriores. Se prevé que la demanda general de cada presentación crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,8 % al 3,5 % durante el período 2026-2034, y que el material sólido mantenga una posición sólida debido a su flexibilidad de manipulación.
- Tereftalato de dimetilo en escamas: El tereftalato de dimetilo en escamas ofrece un almacenamiento y transporte convenientes a temperatura ambiente. Su estabilidad física beneficia a distribuidores y fabricantes de polímeros que requieren flexibilidad de inventario en múltiples centros de producción.
- Tereftalato de dimetilo líquido: El tereftalato de dimetilo líquido es idóneo para instalaciones integradas donde el material puede transferirse o consumirse en estado fundido. La reducción de los requisitos de refundición puede mejorar la eficiencia del proceso para las operaciones posteriores cualificadas.
Solicitud
La aplicación comprende el tereftalato de polietileno y el tereftalato de polibutileno . Se prevé que este segmento registre una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 3,2 % al 3,8 % durante el período 2026-2034. El PET sigue siendo la principal vía de consumo debido a su amplio uso en fibras, películas, envases y plásticos especiales, mientras que el PBT ofrece una oportunidad menor, pero de crecimiento más rápido, en el sector de los plásticos de ingeniería.
- Tereftalato de polietileno: El tereftalato de polietileno representa la principal aplicación, ya que las fibras, películas, envases y productos de embalaje de poliéster generan una amplia base de clientes en la cadena de valor. Su escala garantiza una demanda constante de productos intermedios de poliéster de alta calidad.
- Tereftalato de polibutileno: El tereftalato de polibutileno ofrece una vía especializada para la fabricación de plásticos de ingeniería utilizados donde la estabilidad térmica, el rendimiento dimensional y las propiedades eléctricas son importantes. Los componentes automotrices, electrónicos e industriales respaldan su relevancia estratégica.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
tereftalato de polietileno |
Alto |
Envases de PET |
Maduro |
|
Tereftalato de polibutileno |
Medio |
Componentes para vehículos eléctricos |
Escalada |
Factores de crecimiento del mercado de tereftalato de dimetilo y análisis de su impacto
Expansión de la fabricación de fibra de poliéster y envases
El poliéster seguirá impulsando la demanda en las etapas posteriores de la cadena de valor, ya que el DMT se puede transformar en poliéster, el cual encuentra aplicaciones en fibras, películas, envases y plásticos especiales. El creciente aumento de la producción textil en Asia, la demanda constante de envases y la necesidad de fibras industriales más resistentes seguirán definiendo el mercado potencial. Sin embargo, esto se ve limitado por el precio competitivo del PTA en la producción de PET a gran escala. Esto genera una demanda fragmentada, donde la demanda de DMT se concentra cada vez más en las unidades de transesterificación tradicionales, los poliésteres especiales y los procesos donde el DMT resulta más adecuado. Por consiguiente, los productores obtienen valor al contar con capacidades de fabricación de polímeros en las etapas posteriores de la cadena de valor o con grados que cumplan con estrictas especificaciones de pureza.
La demanda de plásticos de ingeniería amplía su base de aplicaciones.
La demanda de plásticos de ingeniería actúa como segundo impulsor estructural al aumentar la demanda de DMT fuera de las aplicaciones estándar de fibra de poliéster. La elección de polímeros a base de PBT se realiza para aplicaciones eléctricas, electrónicas, automotrices e industriales donde se requiere estabilidad dimensional y resistencia al calor. Según SK Chemicals, el DMT se utiliza para elastómeros de PBT y poliéster basados en termoplásticos. Esto significa que el DMT tiene una importancia en la plataforma de polímeros especiales. Una de las industrias más importantes es la automotriz, ya que el auge de la movilidad eléctrica genera una mayor demanda de componentes eléctricos y electrónicos fabricados con polímeros de ingeniería. Si bien la demanda de PBT es menor que la de PET, existen posibles aplicaciones de alto valor agregado que permitirán a los fabricantes obtener márgenes de beneficio considerables.
Crecimiento de los sistemas de materia prima de poliéster circular
La circularidad ofrece una nueva vía para la demanda de intermedios de poliéster, al garantizar que los residuos recuperados puedan reincorporarse al proceso de producción de polímeros. La tecnología de metanólisis desarrollada por Eastman transforma los residuos de poliéster, difíciles de reciclar, en bloques moleculares que permiten la creación de materiales con rendimiento similar al de los materiales vírgenes. Esta operación se lleva a cabo a escala industrial en Kingsport e incluye otros proyectos en Francia y Texas. Para los fabricantes y usuarios de DMT, esta tendencia implica que sus estrategias de aprovisionamiento se centrarán cada vez más en materias primas recicladas trazables, el balance de masas y la reducción de la huella de carbono de los intermedios. En definitiva, el abastecimiento circular puede considerarse complementario, en lugar de un sustituto, del abastecimiento convencional. Las implicaciones estratégicas de esta tendencia son más evidentes en los mercados donde las normativas de envasado y el compromiso con el uso de contenido reciclado cobran mayor importancia.
Tendencias futuras del mercado del tereftalato de dimetilo
Integración del reciclaje molecular en las cadenas de suministro de poliéster
Las tendencias del mercado del tereftalato de dimetilo están cada vez más ligadas al reciclaje molecular, especialmente cuando los residuos de poliéster pueden reconvertirse en bloques de construcción químicos. A diferencia del reciclaje mecánico, la metanólisis permite procesar poliésteres de colores, opacos y difíciles de tratar, a la vez que produce insumos moleculares adecuados para nuevos polímeros. La planta de Eastman en Kingsport demuestra una implementación a escala industrial, y sus instalaciones planificadas en Francia y Texas indican una expansión geográfica más amplia. Es probable que las futuras cadenas de suministro combinen intermedios vírgenes, materias primas recicladas y materiales circulares certificados. Los compradores evaluarán cada vez más la trazabilidad, la intensidad de carbono, el contenido reciclado y la seguridad de la materia prima, además de las especificaciones convencionales como la pureza y el color. Esta transición debería favorecer a los proveedores capaces de integrar la producción química con la infraestructura de reciclaje y la cualificación de polímeros posteriores.
Mayor especialización de los grados de DMT
Es probable que el mercado evolucione hacia una mayor especialización, ya que la producción de poliéster a escala industrial favorece cada vez más el PTA. Los proveedores de DMT pueden defender su posición centrándose en aplicaciones donde la alta pureza, las propiedades físicas controladas, la entrega en estado fundido o la compatibilidad con sistemas de polímeros especiales aporten un valor cuantificable. Eastman suministra DMT fundido para fibra, película, envases y plásticos especiales de PET, mientras que SK Chemicals comercializa grados sólidos y fundidos para películas, fibras, plásticos de ingeniería y adhesivos. Por lo tanto, el desarrollo futuro de productos debería centrarse en grados específicos para cada aplicación, una calidad constante y la optimización logística. Los proveedores con sólidas capacidades de servicio técnico pueden ayudar a los clientes con los cambios de formulación, la optimización de procesos y la integración de contenido reciclado. Esta especialización debería contribuir a mantener la relevancia del DMT incluso cuando la demanda general de materias primas se vea presionada por la sustitución del PTA.
Oportunidades de mercado del tereftalato de dimetilo
Desarrollo del suministro de polímeros especiales en Asia
El mercado del tereftalato de dimetilo (DMT) se extiende más allá de las fibras de poliéster convencionales, abarcando películas especiales, plásticos de ingeniería, adhesivos y sistemas de copoliéster. La región de Asia-Pacífico ofrece la mayor oportunidad, ya que combina grandes clústeres de fabricación de poliéster con una rápida expansión de la producción electrónica, automotriz, de embalaje e industrial. Corea del Sur ya cuenta con una sólida base de suministro de DMT a través de SK Chemicals, mientras que China e India ofrecen amplios ecosistemas de polímeros derivados. Los inversores pueden centrarse en grados especiales, servicios técnicos y distribución regional, en lugar de competir únicamente por el volumen de producción. Las alianzas con fabricantes de compuestos de polímeros y productores de plásticos de ingeniería pueden mejorar la fidelización de clientes y la visibilidad de la cualificación. Los inventarios localizados pueden reducir aún más los plazos de entrega y mejorar la resiliencia. Por lo tanto, es probable que las oportunidades más atractivas surjan en torno a aplicaciones técnicamente exigentes, donde los clientes priorizan la consistencia del rendimiento sobre el precio intermedio más bajo.
Creación de plataformas intermedias circulares verificadas
Las previsiones del mercado del tereftalato de dimetilo dependen cada vez más de la eficacia con la que la cadena de valor del poliéster incorpore el carbono reciclado. El reciclaje molecular ofrece una vía para convertir los residuos de poliéster difíciles de procesar en componentes químicos reutilizables, preservando al mismo tiempo el rendimiento del material. La planta de Eastman en Kingsport y los proyectos previstos en Francia y Longview ilustran la magnitud de la inversión dirigida a este modelo. Los productores pueden aprovechar las oportunidades desarrollando redes de recogida trazables, sistemas de purificación y alianzas con transformadores de PET. Los sistemas de certificación y cadena de custodia pueden reforzar la confianza del cliente cuando las afirmaciones sobre el contenido reciclado influyen en las decisiones de compra. La inversión debe priorizar las regiones con grandes flujos de residuos de poliéster y políticas de reciclaje favorables. Estas plataformas pueden diversificar las fuentes de materia prima, reducir la exposición a la volatilidad de la materia prima virgen y crear productos diferenciados para clientes de envases y polímeros especiales.
Novedades recientes
En septiembre de 2025, Ester Industries y Loop Industries anunciaron una inversión inicial de 1600 millones de rupias indias para establecer la primera fase de su planta conjunta en Dahej, Gujarat. Se prevé que la planta produzca 70 000 toneladas anuales de tereftalato de dimetilo reciclado (rDMT), junto con MEG y resina PET reciclados, y que entre en funcionamiento en 2027. Se espera que la planta fortalezca el suministro de DMT reciclado para aplicaciones en los sectores textil, automotriz, de embalaje y de polímeros especiales.
En septiembre de 2025, Loop Industries y Taro Plast firmaron un acuerdo de compraventa en virtud del cual Loop suministrará Loop™ DMT con un 100 % de contenido reciclado desde su planta Infinite Loop India, cuya construcción está prevista. Taro Plast utilizará el DMT reciclado en aplicaciones de polímeros especiales y para la industria automotriz, lo que impulsará la comercialización del DMT reciclado y aumentará la demanda de alternativas sostenibles al DMT virgen.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -