
Markt für Dimethyl Terephthalate: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Dimethylterephthalat (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Produktform (Flocken (fest) DMT, flüssiges DMT); Anwendung (Polyethylenterephthalat (PET), Polybutylenterephthalat (PBT), Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005979
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 22, 2026


Marktgröße 2025
1,25 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
1,72 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,61 %
Wachstumsrate
Adressierbarer Markt
13,49 Mrd. US-Dollar
(2026–2034)
Der Markt für Dimethylterephthalat (DTT) hatte 2025 ein Volumen von 1,25 Milliarden US-Dollar und wird voraussichtlich bis 2034 auf 1,72 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,61 % von 2026 bis 2034 entspricht . Der Markt wird durch die Nachfrage nach Polyester-Zwischenprodukten, technischen Kunststoffen, Spezialfolien und Fasern geprägt. Seine Wettbewerbsstruktur spiegelt etablierte Produktionsanlagen, die Integration in nachgelagerte Polyesterverarbeitungsprozesse sowie den zunehmenden Fokus auf Kreislaufwirtschaft und Prozesseffizienz wider.
Nordamerika bleibt ein wichtiger Spezialmarkt, gestützt durch die Polymerherstellung, Anwendungen von technischen Kunststoffen und Investitionen in das molekulare Recycling. Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von ca. 2,8–3,5 % erwartet. Die Nachfrage wird durch die Widerstandsfähigkeit der heimischen Lieferketten, eine fortschrittliche Recyclinginfrastruktur und den Bedarf an hochreinen Zwischenprodukten für Spezialpolyesteranwendungen verstärkt.
Marktanalyse und Einblicke zu Dimethylterephthalat
- Nordamerika: Nordamerika repräsentierte im Jahr 2025 einen Marktanteil von ca. 18–22 % am Dimethylterephthalat und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,5 % wachsen, unterstützt durch Spezialpolymere, Recycling und die heimische chemische Produktion.
- USA: Die USA machten im Jahr 2025 etwa 75–82 % der nordamerikanischen Nachfrage aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,6 % wachsen, wobei Spezialanwendungen von Polyester an erster Stelle stehen.
- Europa: Europa hielt im Jahr 2025 einen Marktanteil von etwa 14–18 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 2,4–3,1 % wachsen, wobei Deutschland, Frankreich, Italien und Großbritannien den Verbrauch von Spezialpolyestern und technischen Kunststoffen stützen.
- Asien-Pazifik: Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von ca. 50–54 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 3,0–3,8 % verzeichnen, angeführt von China, Japan, Südkorea und Indien durch die Polyesterherstellung und die Nachfrage nach industriellen Polymeren.
- Größtes Segment: Polyethylenterephthalat machte im Jahr 2025 etwa 64–69 % des Marktanteils aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–3,9 % wachsen.
- Wachstumsstarkes Segment: Polybutylenterephthalat hatte im Jahr 2025 einen Marktanteil von ca. 12–16 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,8 % wachsen, unterstützt durch technische Kunststoffe.
- Detaillierte Analyse der wichtigsten Unternehmen: Fiber Intermediate Products Company, Eastman Chemical Company, SASA Polyester Sanayi A.Ş., Mogilevkhimvolokno JSC, Connect Chemicals GmbH, Sarna Chemicals Pvt. Ltd., SK Chemicals Co., Ltd., Yangzhou Juhechang Technology Co., Ltd., Antares Chem Private Limited, Mitsui Chemicals, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktionswirtschaftlichkeit von Dimethylterephthalat (DMT) wird derzeit durch die Umstellung von Dimethylterephthalat auf gereinigte Terephthalsäure in industriellen Polyesteranlagen beeinflusst. DMT ist jedoch weiterhin relevant, wenn die bestehende Infrastruktur für die Umesterung, die Herstellung von Spezialpolyestern oder der Bedarf an Flexibilität seinen Einsatz rechtfertigen. Eastman betrachtet DMT als Zwischenprodukt für die Herstellung von PET-Fasern, -Folien, -Behälterkunststoffen und Spezialkunststoffen, während SK Chemicals DMT für Folien, Fasern, technische Kunststoffe und Klebstoffe anbietet.
Expansionen werden voraussichtlich nicht durch Kapazitätsengpässe, sondern vielmehr durch Selektivität getrieben sein. Der asiatisch-pazifische Raum wird aufgrund der bereits bestehenden Polyesterproduktionsanlagen weiterhin den größten Absatzmarkt darstellen, während Nordamerika durch Polyesterzwischenprodukte aus dem Recycling strategische Bedeutung erlangen wird. Die Infrastruktur für molekulares Recycling von Eastman verdeutlicht das Potenzial, Polyesterabfälle zur Herstellung molekularer Bausteine zu nutzen.
Umfang des Marktberichts zu Dimethylterephthalat
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,25 Milliarden US-Dollar |
| Marktgröße bis 2034 | 1,72 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,61 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Dimethylterephthalat
Der Marktbericht zu Dimethylterephthalat (DMT) zeigt, dass die Nachfrage eng mit der Polyester-Wertschöpfungskette verknüpft ist, in der DMT als reaktives Zwischenprodukt bei der Polyesterherstellung dient. Der DMT-Markt hängt daher von der Produktion von Fasern, Folien, Verpackungen und technischen Polymerprodukten ab und nicht allein vom chemischen Verbrauch. Asien bleibt zwar der größte DMT-Abnehmer, doch nimmt das Produkt eine Nischenposition ein, da PTA-basierte Technologien in der Polyester-Massenproduktion immer mehr an Bedeutung gewinnen.
Ausgehend von aromatischen Rohstoffen und Methanol, gefolgt von Veresterung, Reinigung, Kristallisation bzw. Schmelzen und Vertrieb, ist die Wertschöpfungskette strukturiert. Während Flocken die Lagerung und Handhabung erleichtern, kann das geschmolzene Produkt die Umschmelzkosten integrierter Polymerhersteller senken. Die Auswahl der Lieferanten erfolgt anhand von Reinheit, Farbe, Konsistenz, Logistik und Wirtschaftlichkeit der Verarbeitung.
Das Wettbewerbsumfeld wird sowohl von integrierten Chemieunternehmen als auch von spezialisierten Anbietern geprägt. Analysen des Dimethylterephthalat-Marktes zeigen, dass integrierte Unternehmen die Rohstoffnutzung kontrollieren können, während spezialisierte Anbieter durch Qualität, Lieferzuverlässigkeit, Kundenservice und geografische Präsenz konkurrieren. Eastman liefert geschmolzenes DMT für die PET-Synthese, während SK Chemicals flüssiges und festes DMT anbietet und PBT, PET-Folien, Fasern und Klebstoffe als Anwendungsgebiete nennt.
Innovationen und Investitionen im Dimethylterephthalat-Markt werden zunehmend selektiver. Hersteller konzentrieren sich auf Spezialanwendungen für Polymere, Kreislaufrohstoffe und effiziente Produktionsanlagen anstatt auf allgemeine Produktionskapazitäten für DMT. Die Methanolyse-Technologie von Eastman ist ein Beispiel für diesen Ansatz: Das Werk in Kingsport recycelt Polyesterabfälle zu Molekülbausteinen. SK Chemicals produziert DMT als Teil seines petrochemischen Sortiments, und SASA integriert die DMT/PTA-Technologie in die PET-Synthese.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Dimethylterephthalat-Markt: Strategische Einblicke
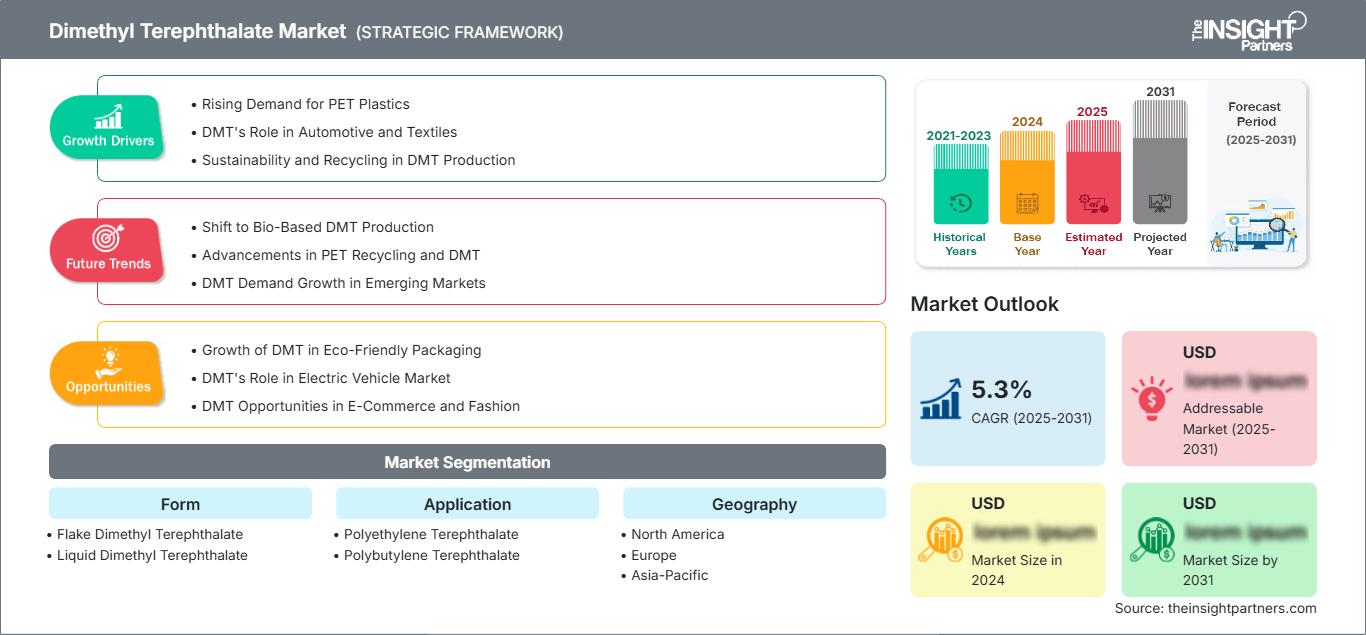
Regionale Einblicke
Nordamerikanischer Markt für Dimethylterephthalat
Nordamerika machte 2025 etwa 18–22 % des Dimethylterephthalat-Marktes aus und wird voraussichtlich bis 2034 ein jährliches Wachstum von 2,8–3,5 % verzeichnen. Die USA fungieren dank Spezialpolyester, technischen Kunststoffen, Verpackungen und chemischem Recycling als wichtigstes regionales Nachfragezentrum. Im Gegensatz zu asiatischen Textilzentren ist die Nachfrage nach DMT in Nordamerika spezifischer, weshalb hohe Reinheitsgrade und eine zuverlässige lokale Versorgung entscheidend sind.
Im Bereich der Kreislauftechnologie für Polymere zeichnen sich jedoch Veränderungen ab. Das Werk von Eastman in Kingsport hat das molekulare Recycling kommerzialisiert und recycelt Polyesterabfälle zu molekularen Bausteinen. Der Aufbau einer Recyclinginfrastruktur eröffnet eine weitere Möglichkeit zur Gewinnung von Polyesterzwischenprodukten und sichert so eine verlässliche Rohstoffquelle vor Ort. Kanada leistet einen geringen Beitrag durch die Produktion von Spezialchemikalien und Polymeren, während Mexiko über die Verpackungs- und Kunststoffindustrie beteiligt ist.
US-Markt für Dimethylterephthalat
Die USA repräsentierten 2025 etwa 75–82 % der nordamerikanischen Nachfrage und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,6 % wachsen. Zu den Nachfragequellen zählen Spezialpolyester, Verpackungsmaterialien, technische Kunststoffe und Polymere. Erwähnenswert ist, dass Eastman ein bekannter US-amerikanischer Lieferant von DMT ist, das in flüssiger Form zur Herstellung von Polymeren verwendet wird.
Das molekulare Recycling eröffnet neue Wege. Darüber hinaus kann das Eastman-Werk in Kingsport jährlich 110.000 Tonnen Polyester zu neuem Material verarbeiten. Das Unternehmen hat außerdem Pläne für weitere Werke in Frankreich und Longview, Texas, angekündigt. Diese Entwicklung stärkt die Position der USA im Bereich der Kreislaufwirtschaft für Polyester.
Europäischer Markt für Dimethylterephthalat
Europa hielt 2025 einen Marktanteil von etwa 14–18 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,4–3,1 % wachsen. Großbritannien ist ein wichtiger Partner im Bereich Spezialpolymere und Chemikalienvertrieb. Deutschland spielt aufgrund seiner entwickelten Kunststoff-, Automobil- und Maschinenbauindustrie weiterhin eine bedeutende Rolle. Die strategische Bedeutung Frankreichs ergibt sich aus den Investitionen in Kreislaufwirtschaft für Polyester.
Die Nachfrage in Deutschland wird von technischen Kunststoffen, Automobilteilen, Elektroanwendungen und der Verarbeitung von Spezialpolymeren getrieben. Italien und Spanien spielen aufgrund ihrer Verpackungs-, Textil- und Kunststoffverarbeitungsindustrie eine wichtige Rolle. Europäische Hersteller stehen unter dem Einfluss hoher Energiepreise und der Konkurrenz aus Asien, was eine Spezialisierung auf Spezialprodukte, effiziente Logistik und den Einsatz von Recyclingmaterialien begünstigt.
APAC-Markt für Dimethylterephthalat
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von ca. 50–54 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,8 % wachsen, wodurch er zur führenden Region wird. China verfügt über das größte Polyester-Ökosystem, während Japan und Südkorea über hochentwickelte Technologien für die Spezialpolymerindustrie verfügen. Die Nachfrage nach nachgelagerten Polymeren und Verpackungen kommt aus Indien und Australien.
China bleibt trotz des Substitutionsdrucks durch die gestiegene PTA-Kapazität der führende Markt. Japan konzentriert sich auf Spezialprodukte, Südkorea hat über SK Chemicals mit der DMT-Herstellung begonnen, und Indien profitiert vom Wachstum im Textil- und Verpackungssektor. Australien ist zwar noch ein kleiner Markt, beteiligt sich aber durch Importe von Zwischenprodukten an der Polymerindustrie.
Dimethylterephthalat-Markt im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich bis 2034 um ca. 2,6–3,4 % jährlich steigen. Saudi-Arabien ist aufgrund seiner petrochemischen Integration und Diversifizierung das dominierende Land in der Region. Die VAE fungieren als wichtigstes Handels- und Vertriebszentrum, während Südafrika durch Verpackungen, Kunststoffe und industrielle Anwendungen seinen Beitrag leistet.
Die Infrastruktur Saudi-Arabiens ermöglicht die Entwicklung der nachgelagerten Polyesterindustrie, während Logistik und Reexporte den VAE zugutekommen. Südafrika ist nach wie vor relativ importabhängig. Der Rest des Nahen Ostens und Afrikas umfasst Entwicklungsmärkte für Verpackungen und Textilien, in denen der DMT-Verbrauch mit der Nachfrage nach importierten Polyesterzwischenprodukten und Polymeren verknüpft ist.
Segmentierungsanalyse
Bilden
Dimethylterephthalat wird in Flocken und Flüssigkeiten unterteilt . Das Marktsegment wird von Lageranforderungen, Transportkosten, Anlagenkonfiguration und nachgelagerten Verarbeitungsmethoden beeinflusst. Die Gesamtnachfrage nach Dimethylterephthalat wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,5 % steigen, wobei festes Dimethylterephthalat aufgrund seiner flexiblen Handhabung eine starke Marktposition behält.
- Dimethylterephthalat-Flocken: Dimethylterephthalat-Flocken ermöglichen eine bequeme Lagerung und einen einfachen Transport bei Umgebungsbedingungen. Seine physikalische Stabilität unterstützt Händler und Polymerhersteller, die eine flexible Lagerhaltung an mehreren Produktionsstandorten benötigen.
- Flüssiges Dimethylterephthalat: Flüssiges Dimethylterephthalat eignet sich für integrierte Anlagen, in denen das Material in geschmolzener Form umgeschlagen oder verbraucht werden kann. Der reduzierte Bedarf an erneutem Einschmelzen kann die Prozesseffizienz für qualifizierte nachgelagerte Prozesse verbessern.
Anwendung
Die Anwendung umfasst Polyethylenterephthalat (PET) und Polybutylenterephthalat (PBT) . Für dieses Anwendungssegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von ca. 3,2–3,8 % erwartet. PET bleibt aufgrund seiner breiten Verwendung in Fasern, Folien, Verpackungen und Spezialkunststoffen der wichtigste Verbrauchsstoff, während PBT ein kleineres, aber schneller wachsendes Marktpotenzial im Bereich der technischen Kunststoffe bietet.
- Polyethylenterephthalat: Polyethylenterephthalat ist das Hauptanwendungsgebiet, da Polyesterfasern, -folien, -behälter und Verpackungsprodukte eine breite Abnehmerbasis bilden. Die großen Produktionsmengen gewährleisten eine stetige Nachfrage nach qualifizierten Polyester-Zwischenprodukten.
- Polybutylenterephthalat: Polybutylenterephthalat bietet einen speziellen Zugang zu technischen Kunststoffen, die dort eingesetzt werden, wo thermische Stabilität, Dimensionsstabilität und elektrische Eigenschaften wichtig sind. Automobil-, Elektronik- und Industriekomponenten unterstreichen seine strategische Bedeutung.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Polyethylenterephthalat |
Hoch |
PET-Verpackung |
Reifen |
|
Polybutylenterephthalat |
Medium |
EV-Komponenten |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Dimethylterephthalat
Erweiterung der Polyesterfaser- und Verpackungsherstellung
Polyester wird die Nachfrage in nachgelagerten Bereichen weiterhin antreiben, da DMT zu Polyester verarbeitet werden kann, welches in Fasern, Folien, Verpackungen und Spezialkunststoffen Anwendung findet. Die wachsende Textilproduktion in Asien, die stabile Nachfrage nach Verpackungen und der Bedarf an robusteren Industriefasern werden den adressierbaren Kundenmarkt weiterhin prägen. Allerdings wird dieser durch die wettbewerbsfähigen Preise von PTA bei der Herstellung von PET in großen Mengen begrenzt. Dies führt zu einer fragmentierten Nachfrage, wobei die Nachfrage nach DMT zunehmend in traditionellen Umesterungsanlagen, Spezialpolyestern und Prozessen auftritt, in denen DMT sinnvoller ist. Daraus folgt, dass Hersteller von nachgelagerten Polymerproduktionskapazitäten oder von Qualitäten profitieren, die strengen Reinheitsanforderungen genügen.
Die Nachfrage nach technischen Kunststoffen erweitert die Anwendungsbasis
Die Nachfrage nach technischen Kunststoffen wirkt als zweiter Strukturtreiber, indem sie den Bedarf an DMT über die Standardanwendungen von Polyesterfasern hinaus erhöht. PBT-basierte Polymere werden für Anwendungen in der Elektrotechnik, Elektronik, Automobilindustrie und anderen Industriezweigen eingesetzt, wo Dimensionsstabilität und Hitzebeständigkeit erforderlich sind. Laut SK Chemicals wird DMT für PBT und Polyester-Elastomere auf Basis von Thermoplasten verwendet. Dies unterstreicht die Bedeutung von DMT im Bereich der Spezialpolymere. Eine der wichtigsten Branchen ist die Automobilindustrie, da die zunehmende Elektromobilität zu einem höheren Bedarf an elektrischen und elektronischen Bauteilen aus technischen Polymeren führt. Obwohl die Nachfrage nach PBT geringer ist als die nach PET, gibt es potenziell hochwertige Anwendungen, die Herstellern attraktive Gewinnmargen ermöglichen.
Wachstum von Kreislaufsystemen für Polyester-Rohstoffe
Kreislaufwirtschaft eröffnet neue Wege zur Deckung des Bedarfs an Polyester-Zwischenprodukten, indem sie sicherstellt, dass die gewonnenen Abfälle erneut in den Polymerproduktionsprozess einfließen können. Die von Eastman entwickelte Methanolyse-Technologie wandelt schwer recycelbare Polyesterabfälle in molekulare Bausteine um, die die Herstellung von Hochleistungsmaterialien ermöglichen. Dieser Prozess findet in Kingsport im industriellen Maßstab statt und umfasst weitere Entwicklungen in Frankreich und Texas. Für DMT-Hersteller und -Anwender bedeutet dieser Trend, dass sich ihre Beschaffungsstrategien zunehmend auf rückverfolgbare Recyclingrohstoffe, Massenbilanzierung und Zwischenprodukte mit reduziertem CO₂-Fußabdruck konzentrieren werden. Letztendlich kann die Kreislaufwirtschaft eher als Ergänzung denn als Ersatz für konventionelle Beschaffungsmethoden betrachtet werden. Die strategischen Auswirkungen dieses Trends sind besonders in Märkten relevant, in denen Verpackungsvorschriften und die Verpflichtung zur Verwendung von Recyclingmaterialien an Bedeutung gewinnen.
Markttrends für Dimethylterephthalat
Integration des molekularen Recyclings in die Polyester-Lieferketten
Die Marktentwicklungen im Bereich Dimethylterephthalat (DTT) sind zunehmend mit molekularem Recycling verknüpft, insbesondere wenn Polyesterabfälle in chemische Grundbausteine zurückgeführt werden können. Im Gegensatz zum mechanischen Recycling ermöglicht die Methanolyse die Verarbeitung ausgewählter farbiger, opaker und schwer zu verarbeitender Polyestermaterialien und liefert dabei molekulare Ausgangsstoffe für neue Polymere. Eastmans Werk in Kingsport demonstriert die Umsetzung im industriellen Maßstab, und die geplanten Anlagen in Frankreich und Texas deuten auf eine breitere geografische Expansion hin. Zukünftige Lieferketten werden voraussichtlich Primärrohstoffe, recycelte Rohstoffe und zertifizierte Kreislaufmaterialien kombinieren. Käufer werden neben herkömmlichen Spezifikationen wie Reinheit und Farbe zunehmend auch Rückverfolgbarkeit, CO₂-Intensität, Recyclinganteil und Rohstoffsicherheit bewerten. Dieser Wandel dürfte Lieferanten begünstigen, die in der Lage sind, die chemische Produktion mit der Recyclinginfrastruktur und der Qualifizierung nachgelagerter Polymere zu integrieren.
Stärkere Spezialisierung der DMT-Qualitäten
Der Markt dürfte sich in Richtung stärkerer Spezialisierung entwickeln, da die Polyesterproduktion im industriellen Maßstab zunehmend auf PTA setzt. DMT-Anbieter können ihre Position sichern, indem sie Anwendungen anvisieren, bei denen hohe Reinheit, kontrollierte physikalische Eigenschaften, Schmelzdosierung oder Kompatibilität mit speziellen Polymersystemen einen messbaren Mehrwert bieten. Eastman liefert geschmolzenes DMT für PET-Fasern, -Folien, -Behälter und Spezialkunststoffe, während SK Chemicals feste und geschmolzene DMT-Qualitäten für Folien, Fasern, technische Kunststoffe und Klebstoffe vermarktet. Die zukünftige Produktentwicklung sollte sich daher auf anwendungsspezifische Qualitäten, gleichbleibende Qualität und optimierte Logistik konzentrieren. Anbieter mit starker technischer Servicekompetenz können Kunden bei Rezepturänderungen, Prozessoptimierung und der Integration von Recyclingmaterial unterstützen. Diese Spezialisierung dürfte dazu beitragen, die Relevanz von DMT auch dann zu erhalten, wenn die Gesamtnachfrage nach Standardprodukten durch PTA substituiert wird.
Marktchancen für Dimethylterephthalat
Entwicklung der Versorgung mit Spezialpolymeren in Asien
Der Markt für Dimethylterephthalat (DMT) erstreckt sich über herkömmliche Polyesterfasern hinaus auf Spezialfolien, technische Kunststoffe, Klebstoffe und Copolyestersysteme. Der asiatisch-pazifische Raum bietet die größten Chancen, da die Region große Polyester-Produktionszentren mit schnell wachsenden Industriezweigen wie Elektronik, Automobil, Verpackung und anderen Branchen vereint. Südkorea verfügt mit SK Chemicals bereits über eine etablierte DMT-Lieferbasis, während China und Indien umfangreiche nachgelagerte Polymer-Ökosysteme bieten. Investoren können sich auf Spezialqualitäten, technische Dienstleistungen und regionale Distribution konzentrieren, anstatt ausschließlich über das Absatzvolumen zu konkurrieren. Partnerschaften mit Polymercompoundern und Herstellern technischer Kunststoffe können die Kundenbindung und die Transparenz der Qualifizierung verbessern. Lokale Lagerbestände können die Lieferzeiten weiter verkürzen und die Resilienz erhöhen. Die attraktivsten Chancen ergeben sich daher voraussichtlich im Bereich technisch anspruchsvoller Anwendungen, bei denen Kunden Wert auf gleichbleibende Leistung legen und nicht auf den niedrigsten Zwischenproduktpreis.
Aufbau verifizierter kreisförmiger Zwischenplattformen
Die Marktprognosen für Dimethylterephthalat hängen zunehmend davon ab, wie effektiv recycelter Kohlenstoff in die Polyester-Wertschöpfungskette integriert wird. Molekulares Recycling ermöglicht die Umwandlung schwer verwertbarer Polyesterabfälle in wiederverwendbare chemische Bausteine unter Erhalt der Materialeigenschaften. Eastmans Werk in Kingsport und geplante Projekte in Frankreich und Longview verdeutlichen das Ausmaß der Investitionen in dieses Modell. Hersteller können Chancen nutzen, indem sie rückverfolgbare Sammelnetze, Reinigungssysteme und Partnerschaften mit PET-Verarbeitern aufbauen. Zertifizierungs- und Produktkettensysteme stärken das Kundenvertrauen, insbesondere dort, wo Angaben zum Recyclinganteil Kaufentscheidungen beeinflussen. Investitionen sollten Regionen mit großen Polyesterabfallmengen und einer entsprechenden Recyclingpolitik priorisieren. Solche Plattformen können die Rohstoffquellen diversifizieren, die Abhängigkeit von der Volatilität von Primärrohstoffen verringern und differenzierte Produkte für Verpackungs- und Spezialpolymerkunden schaffen.
Aktuelle Entwicklungen
Im September 2025 kündigten Ester Industries und Loop Industries eine Anfangsinvestition von 16 Milliarden INR für die Errichtung der ersten Phase ihres Joint-Venture-Werks in Dahej, Gujarat, an. Die Anlage soll jährlich 70.000 Tonnen recyceltes Dimethylterephthalat (rDMT) sowie recyceltes MEG- und PET-Harz produzieren. Die Inbetriebnahme ist für 2027 geplant. Das Werk soll die Versorgung mit recyceltem DMT für Anwendungen in der Textil-, Automobil-, Verpackungs- und Spezialpolymerindustrie stärken.
Im September 2025 schlossen Loop Industries und Taro Plast einen Abnahmevertrag ab, gemäß dem Loop 100 % recyceltes Loop™ DMT aus seiner geplanten Produktionsanlage Infinite Loop India liefern wird. Taro Plast wird das recycelte DMT in Anwendungen für die Automobilindustrie und Spezialpolymere einsetzen und so die Kommerzialisierung von recyceltem DMT sowie die steigende Nachfrage nach nachhaltigen Alternativen zu neuem DMT fördern.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -