
カムパザットフィルム市場:シェア・成長・予測 2034
複合フィルム市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:樹脂フィルムタイプ(エポキシ、その他)、硬化タイプ(オートクレーブ、オートクレーブ外)、機能(落雷保護、表面保護、その他)、最終用途産業(航空宇宙・防衛、自動車、その他)、地域(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009764
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 02, 2026


2025年の市場規模
4億1617 万米ドル
基準年値
2034年の予測
7億1224 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.15 %
成長率
対象市場
51億808 万米ドル
(2026年~2034年)
複合フィルム市場規模は、2025年には4億1,617万米ドルに達し、2034年には7億1,224万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.15%で拡大すると見込まれています。この市場は、複合材料の接着性、表面保護、軽量化、および性能向上に役立つフィルムを形成する樹脂を含みます。フィルムの厚さ制御、プロセスの信頼性、および表面機能性が重要な考慮事項となる複合材料の採用拡大が、市場の成長を牽引するでしょう。
北米は引き続き戦略的に重要な製造拠点であり、複合フィルム市場は航空宇宙産業、防衛支出、自動車の軽量化、そして複合材料分野における確立された技術力によって牽引されています。同地域は2026年から2034年にかけて年平均成長率(CAGR)5.8%~6.5%で成長すると予測されています。航空機生産の回復と複合材料の自動化加工が需要を促進するでしょう。
複合フィルム市場の評価と洞察
- 北米:北米は、航空宇宙構造物、防衛プラットフォーム、成熟した複合材製造に支えられ、2025年には複合フィルム市場の31~35%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.8~6.5%で成長すると予測されています。
- 米国:米国は世界の需要の25~29%を占め、航空宇宙、防衛、先進自動車分野における力強い需要を反映し、年平均成長率(CAGR)は5.7~6.4%で成長している。
- 欧州:欧州は2025年には24~28%のシェアを占め、航空宇宙および自動車分野における複合材料の採用を通じて、ドイツ、フランス、英国、イタリア、スペインを中心に5.6~6.3%の成長が見込まれている。
- アジア太平洋地域:アジア太平洋地域は2025年には25~29%のシェアを占め、6.8~7.6%の成長が見込まれており、中国、日本、韓国、インドは航空機、自動車、産業用複合材料の生産能力拡大の恩恵を受けると予想されている。
- 最大のセグメント:エポキシ樹脂タイプは、2025年には市場シェアの52~58%を占め、確立された航空宇宙分野の接着および表面処理用途を反映して、年平均成長率(CAGR)5.7~6.2%で拡大すると予想されています。
- 高成長分野:ポリプロピレン樹脂タイプは、軽量自動車および産業用途に支えられ、2025年には9~13%の市場シェアを占め、7.0~8.0%の成長が見込まれています。
- 詳細に分析された主要企業: 3M社、ソルベイ社、グリット・ホールディング社、ヘンケル社、東レ株式会社、ソコモア社、アクシオム・マテリアルズ社、ノーザン・コンポジット社、パーク・エアロスペース社、ヘクセル社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
複合フィルム市場レポートによると、市場は特殊な接着・表面処理フィルムから、樹脂特性、厚さ、硬化、表面、加工性を制御した機能性複合フィルムの開発へと発展してきた。航空宇宙産業は、製品が耐えなければならない温度、化学組成、力学、環境に関する厳しい要求のため、技術の重要な指標であり続けている。プロセス開発は、オートクレーブ不要の処理、高速硬化、加工の容易さ、仕上げ工程の削減に重点を置いている。
将来の需要は、航空機製造、防衛力強化、先進的なモビリティ、軽量車両構造から生まれるだろう。航空宇宙および自動車産業の生産能力拡大に伴い、アジア太平洋地域の重要性が高まっている一方、北米とヨーロッパは高度な技術を要する産業において引き続き強い地位を維持している。排出ガス規制の緩和は、間接的に軽量複合材料の需要を押し上げる要因となっている。
複合フィルム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 4億1617万米ドル |
| 2034年までの市場規模 | 7億1224万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.15% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
複合フィルム市場分析
複合材料の需要は、航空宇宙、自動車、船舶、建築・建設分野における利用拡大によって牽引されています。複合フィルム市場の成長は、その接着性、仕上げ特性、耐湿性、軽量性、多機能性といった特性によって支えられています。バリューチェーンは、ポリマーおよび樹脂の供給業者から始まり、フィルムの配合、コーティングまたは含浸、加工、試験、そしてフィルムの品質評価へと続きます。
サプライチェーンは、樹脂の化学組成、補強材、厚み、硬化プロセス、および品質評価に依存します。航空宇宙分野のバイヤーは、材料費の安さよりも一貫性と品質評価を重視するため、新規サプライヤーの市場参入は困難です。自動車および産業市場のバイヤーは、生産速度、コスト、およびプロセスの柔軟性を重視します。サプライヤーは、オートクレーブ処理、オートクレーブ外処理、自動積層、接着、および仕上げに適したグレードを開発しています。
競合企業には、多様な材料を扱う企業に加え、特殊複合材料メーカーも含まれる。3M社は構造用接着フィルムや複合材表面材を提供しており、ソルベイ社、ヘクセル社、東レ株式会社は様々な種類の先進的な材料を提供している。本市場分析では、サプライヤー選定における資格の深さの影響も考慮に入れている。
戦略的なポジショニングには、より高速な処理、低温硬化、より優れた表面仕上げ、そして認証能力が不可欠となっています。例えば、ヘクセル社の2025年航空宇宙プログラムでは、複合材料の自動化と迅速な製造プロセス、そしてニッチな性能能力を持つ専門家の育成に重点が置かれました。また、熱可塑性樹脂技術、持続可能な化学品、そして仕上げ工程を削減する技術にも投資が行われます。したがって、競争優位性は、配合能力、応用技術、供給の信頼性、そして認証能力にかかっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
複合フィルム市場:戦略的洞察
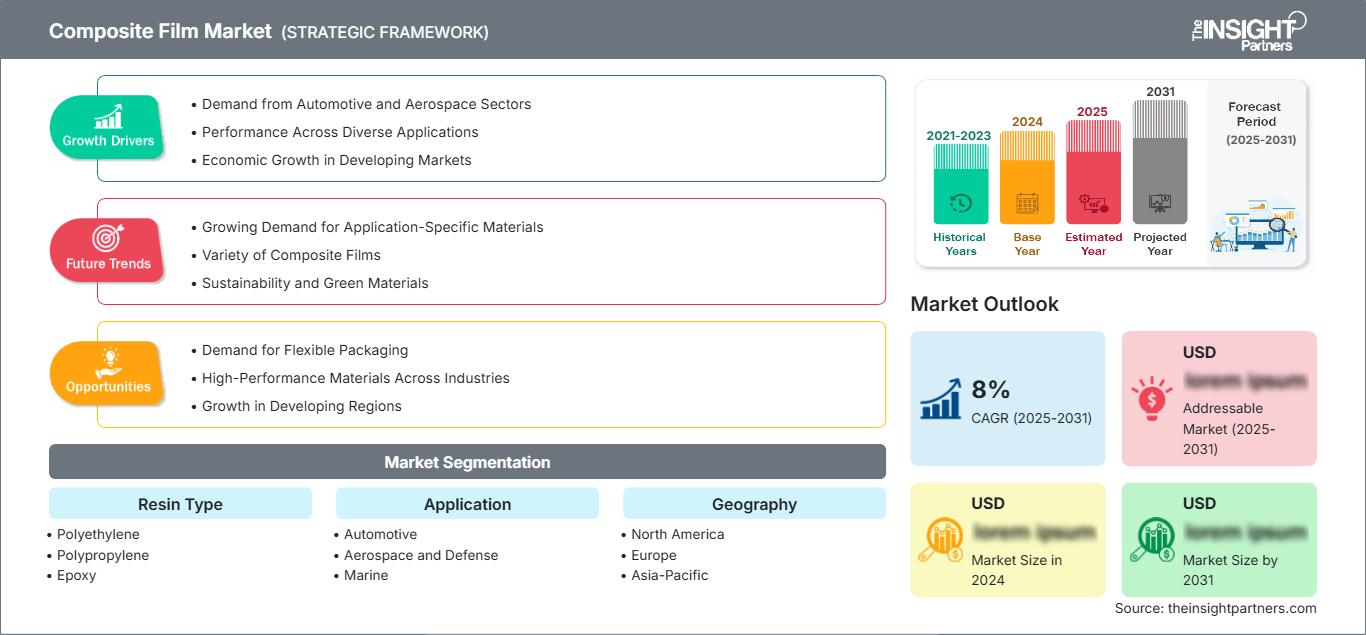
地域別分析
北米複合フィルム市場
北米は2025年の複合フィルム市場において31~35%の市場シェアを占め、2026年から2034年にかけて5.8~6.5%の成長が見込まれています。米国は、高度に発達した航空宇宙製造業、防衛プログラム、複合材部品製造、そしてフィルム接着剤の認証インフラにより、地域別消費をリードしています。カナダでは航空宇宙製造業と輸送用途が需要に貢献しており、メキシコでは自動車製造が貢献しています。
主要な地域的牽引要因としては、航空宇宙製造業、特に構造用接着フィルム、表面処理フィルム、および落雷保護フィルムが挙げられる。自動テープ積層プロセス、自動繊維配置プロセス、およびオートクレーブ不要の製造プロセスで使用できる材料の採用が進んでいる。その他、軽量化と耐腐食性といった理由から、自動車および船舶分野など、規模は小さいながらも重要な地域的牽引要因も存在する。
米国複合フィルム市場
米国は世界の需要の25~29%、北米市場の約78~84%を占めています。2034年までの年平均成長率(CAGR)は5.7~6.4%と予測されています。航空宇宙構造物、軍用機、宇宙船、先進的な移動体車両は、構造用接着フィルム、表面フィルム、保護フィルムに対する継続的な需要を生み出しています。3M社、Hexcel Corporation、Park Aerospace Corp.、Axiom Materials, Inc.などの企業が、現地生産能力の強化に貢献しています。
用途のトレンドとしては、自動化、速硬化性、最小限の仕上げ、耐環境性といった要素が重視されています。防衛・宇宙分野では、試験済みで加工しやすく、優れた性能を発揮する材料が好まれます。自動車分野では軽量構造が重視される一方、海洋分野では耐久性と耐水性に優れた材料が求められます。
欧州複合フィルム市場
欧州は2025年時点で市場シェアの24~28%を占め、2026~2034年の期間には5.6~6.3%の成長が見込まれています。ドイツは自動車工学、工業用複合材料、航空宇宙製造において最も重要な地位を占めています。加えて、英国とフランスは航空宇宙製造において高い能力を有し、イタリアとスペインは航空機、自動車、船舶、工業用複合材料部品を製造しています。
英国市場は、航空宇宙構造、防衛、先端製造業から強力な支持を得ています。軽量構造や厳しい認証要件を満たす用途では、高性能接着剤や表面処理フィルムが好まれています。フランス市場は、航空宇宙産業および航空機推進システム産業から支持を受けています。ドイツの自動車および産業分野では、航空宇宙分野以外にも用途が拡大しています。
アジア太平洋地域における複合フィルム市場
アジア太平洋地域は2025年には市場シェアの25~29%を占め、2034年まで6.8~7.6%の成長率で推移すると予測されており、主要地域の中で最も急速に成長する地域となる。消費量でこの地域を牽引する国は、中国、日本、韓国、インド、オーストラリアである。アジア太平洋地域の消費は、航空宇宙産業の現地化、自動車製造、電子機器製造、および工業用複合材料製造によって支えられている。
中国は航空機と自動車製造の成長に支えられており、日本は高度な材料技術を有している。韓国は航空宇宙、自動車、造船の能力を備えている。インドは航空宇宙製造と防衛産業の国産化を強化しており、オーストラリアは航空宇宙、海洋、防衛分野に貢献している。
中東・アフリカ複合フィルム市場
中東・アフリカ地域は、2026年から2034年にかけて5.0~5.8%の成長が見込まれています。サウジアラビアとアラブ首長国連邦は、航空宇宙、防衛、インフラ、産業多角化プログラムによって先端材料の需要が増加しているため、地域における主要な需要拠点となっています。南アフリカは、航空宇宙、防衛、自動車、海洋分野における能力を通じて貢献していますが、その他の中東・アフリカ地域は規模が小さく、プロジェクト主導型となっています。
エネルギーおよびインフラ投資は、耐腐食性複合構造物にとって新たな機会を生み出す。航空宇宙および防衛分野は、高度なフィルム技術に対する最も強い需要を支えており、海洋および建設分野は多様化の機会を提供している。地域主導の取り組みは転換率の向上につながる可能性があるが、多くの高性能フィルムは今後も既存の国際的なサプライヤーに依存し続けるだろう。
セグメンテーション分析
樹脂の種類
エポキシ樹脂は、航空宇宙分野での実績、強力な接着性、予測可能な硬化、炭素繊維構造との適合性といった理由から、依然として主要な樹脂カテゴリーとなっています。この分野は、2026年から2034年にかけて年平均成長率(CAGR)5.7~6.2%で成長すると予測されています。ポリエチレンとポリプロピレンは、柔軟性、低密度、熱可塑性樹脂との適合性といった点で、エポキシ樹脂の実績を上回る機会を提供します。複合フィルム市場の範囲は、加工方法と最終用途の性能によって異なります。
- ポリエチレン:ポリエチレンフィルムは、柔軟性、耐薬品性、防湿性、そして経済的な加工性が求められる用途に適しています。特に、極めて高い構造性能よりも、取り扱いやすさ、耐久性、コストが重視される分野で、その戦略的な役割はより強固なものとなります。
- ポリプロピレン:ポリプロピレンフィルムは、低密度、耐薬品性、熱可塑性加工性といった利点を有しています。自動車の軽量化や、製造サイクルの短縮、リサイクル可能な材料経路を求める用途において、需要が支えられています。
- エポキシ樹脂:エポキシフィルムは、強力な接着力、確立された航空宇宙分野での認証、および制御された硬化挙動により、高性能複合材の接着および表面処理において依然として中心的な役割を果たしています。その戦略的重要性は、安全性が極めて重要な構造物において最も高くなります。
硬化タイプ
硬化方式は、 2026年から2034年にかけて年平均成長率(CAGR)6.2~6.8%で拡大すると予測されています。オートクレーブ処理は、厳密に温度と圧力を制御する必要のある航空宇宙部品において依然として広く普及していますが、メーカーは設備投資、サイクルタイム、エネルギー消費を削減できる代替手段をますます検討しています。
- オートクレーブ:オートクレーブ対応フィルムは、高圧・高温制御によって均一な表面、低ボイド含有量、再現性の高い複合材部品の品質を実現できる、高度な航空宇宙プログラムにおいて、戦略的に重要な位置を占めています。
- オートクレーブ不要:航空宇宙製造において、メーカーが生産率の向上、エネルギー消費量の削減、設備投資額の削減、大型部品の処理、および柔軟性の向上を追求するにつれ、OOA(オートクレーブ不要)技術は戦略的に重要性を増している。
関数
機能性は、 2026年から2034年にかけて年平均成長率(CAGR)約6.0~6.6%で成長すると予測されています。機能要件は、表面品質、環境耐久性、電気的保護をますます重視するようになっています。炭素繊維構造は、従来の金属構造のように雷電流を伝導しないため、エンジニアリングによるソリューションが必要です。
- 落雷保護:導電性メッシュ、箔、またはスクリーンを表面フィルムと一体化することで、複合材製の航空機構造を効率的に保護しつつ、重量増加を抑え、別個の製造工程を削減できます。
- 表面保護:保護表面フィルムは、空力的な表面品質を向上させ、塗料の密着性を高め、多孔性に関連する仕上げ作業を軽減し、環境暴露に対する耐性を提供することで、製造業者が後工程の仕上げ要件を低減するのに役立ちます。
応用
複合材構造には、厳密な接合、表面処理、保護、および製造プロセスが求められるため、航空宇宙分野が用途需要を牽引しています。この分野は、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で成長すると予測されています。自動車分野ではサイクルタイムとコストが重視される一方、船舶および建設分野では耐久性と耐用年数が優先されます。したがって、要求される要件は、認証の厳格さや生産規模によって異なります。
- 自動車分野: 自動車用途では、軽量化、耐腐食性、生産性、そして再現性の高い接着が重視されます。複合材を多用する車両構造において、よりクリーンな加工と機械的締結の削減を求めるメーカーでは、フィルムの採用が増加する可能性があります。
- 航空宇宙・防衛分野: 航空宇宙・防衛分野は、高品質な材料、予測可能な硬化挙動、表面保護、そして厳格な環境性能が求められる高付加価値用途です。認証取得までの長い期間は、サプライヤーとの強固な関係構築と技術的な障壁を生み出します。
- 海洋用途: 海洋用途では、耐湿性、耐久性、軽量性、複合材製の船体や構造物との適合性が重視されます。フィルムシステムは、接着剤の手作業による取り扱いを減らしつつ、安定した接着と仕上げを可能にします。
- 建設分野: 建設用途では、軽量パネル、補強システム、特殊構造物などに活用できる可能性を秘めています。採用の可否は、設置コスト、現場での加工要件、耐久性、既存の複合材工法との互換性などによって左右されます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
自動車 |
中くらい |
軽量化 |
スケーリング |
|
航空宇宙・防衛 |
高い |
航空機用複合材料 |
成熟した |
|
海洋 |
中くらい |
耐腐食性 |
スケーリング |
|
工事 |
低い |
パネル補強 |
新興 |
複合フィルム市場の成長要因と影響分析
航空機製造および軽量構造要件
航空宇宙製造業と複合材料の使用は、フィルム接着剤、表面処理フィルム、保護フィルムに対する持続的な需要を生み出すでしょう。複合フィルムは、接着と表面仕上げの一貫性を提供し、手作業による介入のばらつきを低減します。この効果は、材料間の関係性を促進し、代替を制限する認定プロセスの性質上、航空宇宙分野で最も顕著に現れます。生産量の増加に伴い、より迅速な硬化時間で自動積層プロセスで適用できるフィルムが有利になります。オートクレーブを使用せずに使用できるフィルムは、設備投資の削減とサイクルタイムの短縮に対応するのに役立つ可能性があります。航空機プログラムが成熟するにつれて、反復的な生産と修理に対する需要が、生産量の一貫性を確保する上で重要な要素となります。
自動車の軽量化と複合材加工の高速化
自動車メーカーは、剛性、耐久性、設計の柔軟性を維持しながら車両重量を削減するために、複合材や接着構造を評価しています。フィルム接着は、手動で混合する接着剤に比べて、塗布の制御、廃棄物の削減、クリーンな生産を実現します。特に電気自動車では、軽量化によってエネルギー効率と航続距離が向上するため、商業的な影響は大きいと言えます。自動車分野では、航空宇宙分野よりも材料コストが低く、サイクルタイムが短いことが求められるため、熱可塑性フィルムや低温フィルムの活用が期待されます。機械的性能と自動塗布、スケーラブルな製造を両立できるサプライヤーは、ニッチな部品分野を超えて事業を拡大できます。自動車分野の需要は、フィルムが大量生産される複合材アセンブリを支える顧客基盤の多様化につながります。
多機能表面保護に対する需要
複合構造物には、表面仕上げ、耐侵食性、耐薬品性、耐湿性、または電気保護を兼ね備えたフィルムがますます求められています。多機能システムは、加工工程を削減し、一貫性を向上させることができます。その効果は、表面処理や仕上げに多くの労力を要する場合に特に顕著です。航空宇宙メーカーは、塗装前の研磨、充填、再加工を削減できるフィルムに特に関心を寄せています。自動車および船舶メーカーは、保護層が耐用年数を延ばしたり、外観を向上させたりすることで恩恵を受けることができます。こうした状況は、樹脂の化学組成と導電性メッシュ、添加剤、または強化された表面特性を組み合わせることをサプライヤーに促しています。これにより、材料費だけでなく、工程コストの削減と部品性能によって経済性が左右される、エンジニアリングフィルムシステムへと価値がシフトしています。
複合フィルム市場の将来動向
自動複合材製造向け高性能フィルム
複合フィルム市場のトレンドは、自動積層、高速硬化、オートクレーブ不要の製造に対応したフィルムが主流となる。配合は、粘着性、保存期間、硬化速度、表面品質のバランスを取り、高生産量を実現する。デジタルモニタリングにより、配置、厚み、硬化制御が向上する可能性がある。航空宇宙分野は引き続き主要な認証環境となるが、成功した技術は自動車、船舶、産業用途にも展開できる。顧客はフィルムを単独の材料としてではなく、製造プロセス全体の一部として評価する傾向が強まっているため、配合、試験、アプリケーションエンジニアリングを統合したサプライヤーが有利となる。開発の優先事項は、材料性能と測定可能な生産性向上、加工要件の低減を結びつけることにますます重点を置くようになるだろう。
熱可塑性フィルムとリサイクル可能なフィルムシステムが注目を集める
熱可塑性フィルムは、製造業者がより迅速な統合、溶接性、再加工性、および使用済み製品の処理方法の改善を求める中で、戦略的に重要性を増しています。ポリプロピレンベースのシステムは、低密度と迅速な加工が優先される用途で有利な立場にあり、一方、高性能な熱可塑性マトリックスは、要求の厳しい航空宇宙構造をターゲットにすることができます。リサイクルに関する考慮事項は、熱可塑性構造との互換性と可逆的な接合を促進します。エポキシ樹脂の急速な置き換えは、認証と既存のインフラストラクチャが依然として重要な制約であるため、考えにくいです。サプライヤーは、確立された熱硬化性アプリケーションと新興の熱可塑性プラットフォームの両方に対応するポートフォリオを追求する可能性が高いです。これは、電気自動車、先進的な航空モビリティ、無人システム、および高効率の産業用複合材料製造において機会を生み出す可能性があります。
複合フィルム市場の機会
アジア太平洋地域における現地供給および技術サポート
アジア太平洋地域は、航空機製造、自動車製造、防衛産業の現地化、先進複合材製造が同時に発展しているため、魅力的な事業拡大の機会を提供しています。サプライヤーは、主要顧客に近い地域に技術センターを設立し、認証サポートを提供し、能力転換を図ることで、市場での地位を強化できます。中国、日本、韓国、インドは参入要件が異なるため、現地での応用技術開発が特に重要となります。地域戦略では、認証取得によって顧客維持率が向上するため、航空宇宙および防衛分野を優先し、実績のある技術を自動車および船舶分野に展開していくべきです。製造業者、研究機関、ティアサプライヤーとのパートナーシップにより、認証サイクルを短縮できます。地域在庫と技術サービスにより、計画されているプログラムのサプライチェーンリスクを軽減できます。
低温かつ持続可能なフィルム技術
硬化温度を下げ、加工時間を短縮し、仕上げ作業を最小限に抑え、より持続可能な化学を組み込んだフィルムシステムを中心に、投資機会が生まれています。低温フィルムはエネルギー要件を削減し、従来のオートクレーブ環境以外での複合材製造を拡大できます。持続可能な配合は、取り扱いや構造性能を犠牲にすることなく、環境負荷の低減という顧客の要求に応えることができます。サプライヤーは、航空宇宙用工具、モビリティ、高性能自動車部品など、プロセスコスト削減がプレミアム価格を正当化する用途を優先すべきです。開発は、樹脂化学、フィルム加工、製造検証を組み合わせる必要があります。これらの複合フィルム市場予測は、測定可能なプロセスコスト削減に関連する投資を支持しています。信頼できる認定データは、生産時間、エネルギー使用量、廃棄物の削減を求める顧客から価値を引き出すことができます。
最近の動向
- 2025年10月:クラレはK 2025において、工業用ラミネート加工向けの50、100、250マイクロメートルのグレードを含むMOWITAL PVB接着フィルム製品群を発表しました。これらのフィルムは、繊維複合材製の安全装置、軽量部品、航空宇宙用接着プリプレグ、自動車用途、炭素繊維またはガラス繊維のラミネートなどに使用されており、ISCC PLUS認証は同社のサステナブル素材への取り組みを裏付けています。
- 2025年9月:ヘクセル・コーポレーションは、米州における公式航空宇宙流通ネットワークを拡大し、コンポジット・ワン、グラコロバーツ、ヒートコン、クレイデン、パシフィック・コースト・コンポジットを傘下に加えた。この動きにより、新興の無人機、eVTOL、極超音速機、防衛、宇宙開発プログラムなど、航空宇宙分野の顧客は先進複合材料へのアクセスが向上し、認定材料に対する地域的な対応力が強化される。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -