
Mercado de películas compuestas: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de películas compuestas y pronósticos (2021–2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de película de resina (epoxi, otros); tipo de curado (autoclave, fuera de autoclave); función (protección contra rayos, protección de superficies, otros); industrias de uso final (aeroespacial y defensa, automoción, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009764
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 02, 2026


Tamaño del mercado en 2025
416,17 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
712,24 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,15 %
Índice de crecimiento
Mercado potencial
US$ 5.108,08 millones
(2026-2034)
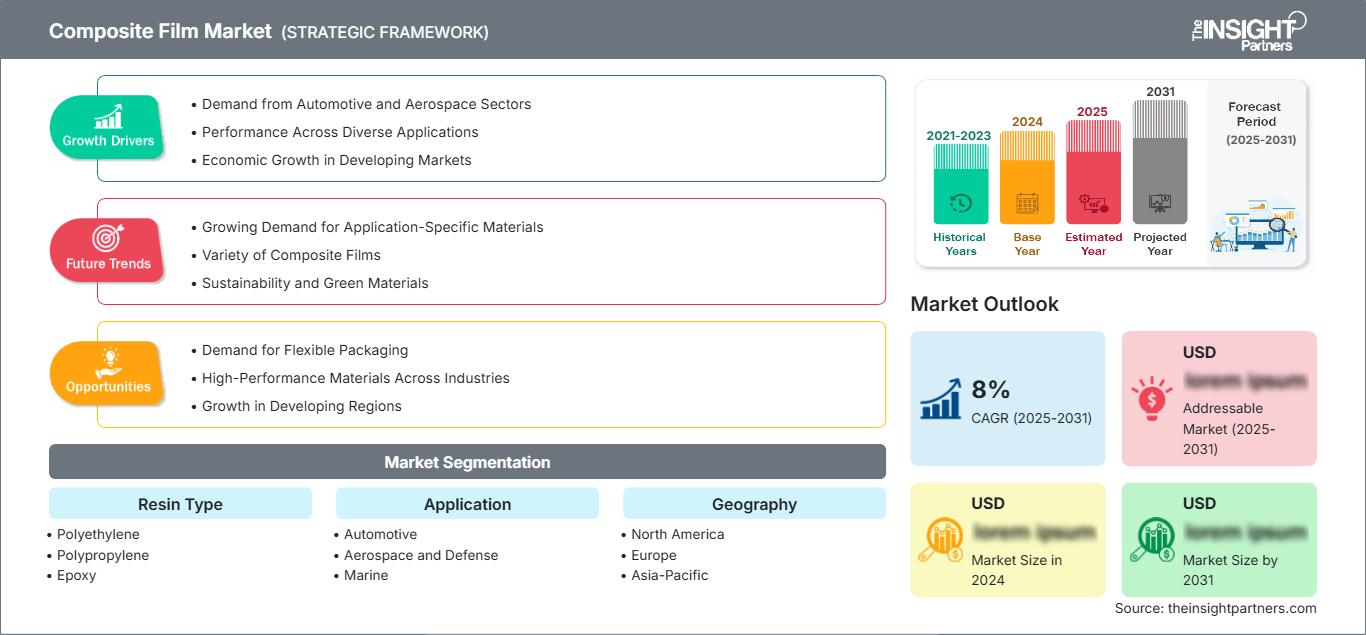
Se prevé que el mercado de películas compuestas alcance los 416,17 millones de dólares en 2025 y crezca hasta los 712,24 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,15 % entre 2026 y 2034. Este mercado incluye resinas que forman películas útiles para mejorar la adhesión, la protección de superficies, la reducción de peso y el rendimiento de los materiales compuestos. Su crecimiento estará impulsado por la creciente adopción de materiales compuestos, donde el control del espesor de la película, la fiabilidad del proceso y la funcionalidad de la superficie son factores clave.
América del Norte sigue siendo un centro de fabricación de importancia estratégica, y el mercado de películas compuestas se ve impulsado por la producción aeroespacial, el gasto en defensa, la reducción de peso en la industria automotriz y la presencia de capacidades consolidadas en el sector de los materiales compuestos. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,5 % entre 2026 y 2034. La recuperación de la producción aeronáutica y el procesamiento automatizado de materiales compuestos impulsarán la demanda.
Evaluación y perspectivas del mercado de películas compuestas
- América del Norte: Se estima que América del Norte representará entre el 31 % y el 35 % de la cuota de mercado de películas compuestas en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,5 % durante el período 2026-2034, impulsada por las estructuras aeroespaciales, las plataformas de defensa y la fabricación de materiales compuestos ya consolidada.
- EE. UU.: Estados Unidos representa entre el 25 % y el 29 % de la demanda mundial y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,4 %, lo que refleja la fuerte presencia de aplicaciones aeroespaciales, de defensa y de automoción avanzada.
- Europa: Europa representará entre el 24 % y el 28 % del mercado en 2025 y se prevé que crezca entre un 5,6 % y un 6,3 %, liderada por Alemania, Francia, el Reino Unido, Italia y España gracias a la adopción de materiales compuestos en los sectores aeroespacial y automotriz.
- Asia Pacífico: La región de Asia Pacífico representará una cuota de mercado del 25-29% en 2025 y se espera que crezca entre un 6,8% y un 7,6%, con China, Japón, Corea del Sur e India beneficiándose de la expansión de la capacidad de producción de aeronaves, automóviles y compuestos industriales.
- Segmento más importante: El tipo de resina epoxi representa entre el 52 % y el 58 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,2 %, lo que refleja las aplicaciones consolidadas de unión y revestimiento en la industria aeroespacial.
- Segmento de alto crecimiento: El tipo de resina de polipropileno representará entre el 9 % y el 13 % de la cuota de mercado en 2025 y se estima que crecerá entre un 7,0 % y un 8,0 %, impulsado por las aplicaciones ligeras en la industria automotriz e industrial.
- Empresas clave analizadas en detalle: 3M Company, Solvay SA, Gurit Holding AG, Henkel AG & Co. KGaA, Toray Industries, Inc., SOCOMORE, Axiom Materials, Inc., Northern Composites, LLC, Park Aerospace Corp. y Hexcel Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El informe del mercado de películas compuestas indica que este ha evolucionado desde películas especializadas para adhesión y tratamiento de superficies hasta la creación de películas compuestas funcionales con propiedades de resina, espesor controlado, curado, superficies y capacidad de procesamiento. La industria aeroespacial sigue siendo un referente tecnológico importante debido a las exigentes demandas en cuanto a temperatura, química, mecánica y entorno que deben soportar los productos. El desarrollo de procesos se centra en el procesamiento fuera de autoclave, el curado rápido, la facilidad de procesamiento y un menor acabado.
La demanda futura provendrá de la fabricación de aeronaves, la modernización de la defensa, la movilidad avanzada y las estructuras ligeras para vehículos. La importancia de Asia Pacífico crece debido al aumento de la capacidad en los sectores aeroespacial y automotriz, mientras que Norteamérica y Europa mantienen una posición sólida en las industrias de alta cualificación. Los criterios de reducción de emisiones favorecen indirectamente a los materiales compuestos ligeros.
Alcance del informe de mercado de películas compuestas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 416,17 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 712,24 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,15% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de películas compuestas
La demanda de materiales compuestos se ve impulsada por su creciente uso en los sectores aeroespacial, automotriz, naval y de la construcción. El crecimiento del mercado de películas compuestas se debe a su capacidad de adhesión, sus propiedades de acabado, su resistencia a la humedad y sus capacidades multifuncionales y de bajo peso. La cadena de valor comienza con los proveedores de polímeros y resinas, seguida de la formulación de la película, el recubrimiento o la impregnación, la conversión, las pruebas y la calificación de la misma.
La cadena de suministro depende de la química de la resina, el refuerzo, el espesor, el proceso de curado y la cualificación. Los compradores del sector aeroespacial dan mayor importancia a la consistencia y la cualificación que al menor coste de los materiales, lo que dificulta la entrada al mercado para los nuevos proveedores. Los compradores de los sectores automotriz e industrial priorizan la tasa de producción, el coste y la flexibilidad del proceso. Los proveedores han desarrollado grados adecuados para autoclave, fuera de autoclave, laminado automatizado, unión y acabado.
La competencia incluye empresas de materiales diversificados y fabricantes de compuestos especializados. 3M Company aporta películas adhesivas estructurales y productos de revestimiento compuesto, mientras que Solvay SA, Hexcel Corporation y Toray Industries, Inc. ofrecen materiales avanzados de diversos tipos. Este análisis de mercado también considera el impacto del nivel de cualificación en la selección de proveedores.
El posicionamiento estratégico ahora implica un procesamiento más rápido, curado a baja temperatura, mejor acabado superficial y capacidad de cualificación. Por ejemplo, el programa aeroespacial de Hexcel Corporation para 2025 se centró en la automatización y los procesos de fabricación rápida de materiales compuestos, junto con expertos con capacidades de rendimiento especializadas. También se invertirá en tecnología termoplástica, productos químicos sostenibles y tecnologías para reducir las actividades de acabado. Por lo tanto, la ventaja competitiva dependerá de la capacidad de formulación, la ingeniería de aplicaciones, la fiabilidad del suministro y la capacidad de cualificación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de películas compuestas: Perspectivas estratégicas
Perspectivas regionales
Mercado de películas compuestas de Norteamérica
América del Norte ostenta una cuota de mercado del 31-35% en el mercado de películas compuestas en 2025 y se prevé que crezca entre un 5,8% y un 6,5% entre 2026 y 2034. Estados Unidos lidera el consumo regional gracias a su desarrollada industria aeroespacial, sus programas de defensa, la fabricación de componentes compuestos y su infraestructura cualificada para la cualificación de películas y adhesivos. La industria aeroespacial canadiense y las aplicaciones en el sector del transporte contribuyen a la demanda, mientras que México aporta a través de la fabricación de automóviles.
Los principales impulsores regionales incluyen la fabricación aeroespacial, específicamente películas adhesivas estructurales, películas de revestimiento y películas de protección contra rayos. Se observa la adopción de materiales que pueden utilizarse en procesos automáticos de laminado de cinta, colocación automática de fibra y fabricación fuera de autoclave. Existen otros impulsores regionales, aunque de menor magnitud, como los sectores automotriz y naval, debido a la reducción de peso y la resistencia a la corrosión.
Mercado de películas compuestas de EE. UU.
Estados Unidos representa entre el 25 % y el 29 % de la demanda mundial y entre el 78 % y el 84 % de la cuota de mercado de Norteamérica. Se prevé que su crecimiento anual compuesto (CAGR) se sitúe entre el 5,7 % y el 6,4 % hasta 2034. Las estructuras aeroespaciales, los aviones militares, las naves espaciales y los vehículos de movilidad avanzada generan una demanda constante de películas adhesivas estructurales, películas de revestimiento y películas protectoras. Empresas como 3M Company, Hexcel Corporation, Park Aerospace Corp. y Axiom Materials, Inc. contribuyen a fortalecer la capacidad de producción local.
Las tendencias de aplicación favorecen el uso de la automatización, el curado rápido, el acabado mínimo y la resistencia ambiental. Los programas de defensa y aeroespaciales prefieren materiales probados, procesables y de buen rendimiento. Las aplicaciones automotrices se centrarán en estructuras ligeras, mientras que las marítimas priorizarán materiales duraderos y resistentes al agua.
Mercado europeo de películas compuestas
Europa tendrá una cuota de mercado del 24-28% en 2025 y se espera que crezca entre un 5,6% y un 6,3% en el periodo 2026-2034. Alemania ocupa la posición más destacada gracias a la ingeniería automotriz, los materiales compuestos industriales y la fabricación aeroespacial. Además, el Reino Unido y Francia cuentan con una importante capacidad de fabricación aeroespacial, mientras que Italia y España fabrican aeronaves, automóviles, componentes marinos y materiales compuestos industriales.
El mercado británico cuenta con un sólido respaldo gracias a los sectores de estructuras aeroespaciales, defensa y manufactura avanzada. Se prefieren adhesivos y películas de revestimiento de alto rendimiento para estructuras ligeras y requisitos de homologación estrictos. El mercado francés recibe apoyo de la industria aeroespacial y de sistemas de propulsión de aeronaves. El sector automotriz e industrial alemán diversifica sus aplicaciones más allá del sector aeroespacial.
Mercado de películas compuestas en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) representará entre el 25 % y el 29 % de la cuota de mercado en 2025 y crecerá entre un 6,8 % y un 7,6 % hasta 2034, lo que la convierte en la principal región de mayor crecimiento. Los países líderes en consumo en la región son China, Japón, Corea del Sur, India y Australia. El consumo en APAC está impulsado por la localización de la industria aeroespacial, la fabricación de automóviles, la fabricación de productos electrónicos y la fabricación de materiales compuestos industriales.
El creciente sector de la fabricación de aeronaves y automóviles impulsa a China, mientras que Japón posee un profundo conocimiento en materiales avanzados. Corea del Sur cuenta con capacidades en los sectores aeroespacial, automotriz y de construcción naval. India está fortaleciendo su producción aeroespacial y la localización de sus actividades de defensa, mientras que Australia contribuye a las aplicaciones aeroespaciales, marítimas y de defensa.
Mercado de películas compuestas de Oriente Medio y África
Se estima que Oriente Medio y África crecerán entre un 5,0 % y un 5,8 % durante el periodo 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la demanda regional debido al aumento de los requerimientos de materiales avanzados en los sectores aeroespacial, de defensa, de infraestructura y de diversificación industrial. Sudáfrica contribuye a través de sus capacidades en los sectores aeroespacial, de defensa, automotriz y naval, mientras que el resto de Oriente Medio y África se mantiene más pequeño y orientado a proyectos.
La inversión en energía e infraestructura genera oportunidades para estructuras compuestas resistentes a la corrosión. Los sectores aeroespacial y de defensa son los que mayor demanda presentan de tecnologías de películas cualificadas, mientras que los sectores naval y de la construcción ofrecen diversificación. Las iniciativas locales pueden mejorar la conversión, aunque muchas películas de alto rendimiento seguirán dependiendo de proveedores internacionales consolidados.
Análisis de segmentación
Tipo de resina
La resina epoxi sigue siendo la categoría dominante debido a su calificación aeroespacial, su fuerte adhesión, su curado predecible y su compatibilidad con estructuras de fibra de carbono. Se estima que este segmento crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,2 % durante el período 2026-2034. El polietileno y el polipropileno ofrecen oportunidades donde la flexibilidad, la menor densidad o la compatibilidad con termoplásticos superan el historial de calificación de la resina epoxi. El alcance del mercado de películas compuestas varía según el proceso de fabricación y el rendimiento en el uso final.
- Polietileno: Las películas de polietileno son ideales para aplicaciones que requieren flexibilidad, resistencia química, protección contra la humedad y un procesamiento económico. Su papel estratégico es más importante cuando el rendimiento estructural extremo es menos crítico que la manipulación, la durabilidad y el costo.
- Polipropileno: Las películas de polipropileno ofrecen ventajas como baja densidad, resistencia química y procesamiento termoplástico. La demanda se ve impulsada por la reducción de peso en la industria automotriz y aplicaciones que buscan ciclos de fabricación más rápidos y vías de reciclaje de materiales.
- Epoxi: Las películas de epoxi siguen siendo fundamentales para la unión y el recubrimiento de materiales compuestos de alto rendimiento debido a su fuerte adhesión, su probada cualificación aeroespacial y su comportamiento de curado controlado. Su importancia estratégica es máxima en estructuras críticas para la seguridad.
Tipo de curado
Se prevé que el tipo de curado crezca a una tasa compuesta anual del 6,2 % al 6,8 % durante el período 2026-2034 . El procesamiento en autoclave sigue estando muy consolidado para los componentes aeroespaciales que requieren un control estricto de la temperatura y la presión, pero los fabricantes están evaluando cada vez más alternativas que reduzcan la inversión inicial, el tiempo de ciclo y el consumo de energía.
- Autoclave: Las películas compatibles con autoclave siguen siendo estratégicamente importantes para los programas aeroespaciales que requieren certificación, donde el control de alta presión y temperatura ayuda a lograr superficies uniformes, bajo contenido de poros y una calidad repetible de los componentes compuestos.
- Fuera del autoclave: Las tecnologías OOA están adquiriendo importancia estratégica a medida que los fabricantes buscan mayores tasas de producción, menor consumo de energía, menores requisitos de capital, procesamiento de componentes más grandes y mayor flexibilidad en la fabricación aeroespacial.
Función
Se prevé que la funcionalidad registre una tasa de crecimiento anual compuesta (CAGR) de aproximadamente 6,0-6,6% durante el período 2026-2034 . Los requisitos funcionales combinan cada vez más la calidad de la superficie con la durabilidad ambiental y la protección eléctrica. Las estructuras de fibra de carbono requieren soluciones de ingeniería, ya que los fuselajes compuestos no conducen inherentemente las corrientes de los rayos como las estructuras metálicas tradicionales.
- Protección contra rayos: Las mallas, láminas o pantallas conductoras integradas con películas de revestimiento proporcionan una vía eficiente para proteger las estructuras compuestas de las aeronaves, al tiempo que limitan el peso adicional y reducen las operaciones de fabricación por separado.
- Protección de superficies: Las películas protectoras de superficie mejoran la calidad aerodinámica de la superficie, facilitan la adhesión de la pintura, reducen el trabajo de acabado relacionado con la porosidad y proporcionan resistencia contra la exposición ambiental, lo que ayuda a los fabricantes a reducir los requisitos de acabado posteriores.
Solicitud
La demanda de aplicaciones está liderada por el sector aeroespacial, ya que las estructuras compuestas requieren procesos controlados de unión, recubrimiento, protección y fabricación. Se estima que este segmento crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % durante el período 2026-2034. El sector automotriz prioriza el tiempo de ciclo y el costo, mientras que los sectores naval y de la construcción dan prioridad a la durabilidad y la vida útil. Por lo tanto, los requisitos difieren según la intensidad de la certificación y la escala de producción.
- Automoción: Las aplicaciones en el sector automotriz priorizan la reducción de peso, la resistencia a la corrosión, la productividad y la adhesión repetible. La adopción de películas delgadas puede aumentar en aquellos lugares donde los fabricantes buscan procesos más limpios y una menor fijación mecánica para estructuras de vehículos con alto contenido de materiales compuestos.
- Aeroespacial y Defensa: Los sectores aeroespacial y de defensa representan aplicaciones de alto valor que requieren materiales cualificados, un comportamiento de curado predecible, protección de superficies y un estricto desempeño ambiental. Los largos ciclos de certificación generan relaciones duraderas con los proveedores y barreras técnicas.
- Aplicaciones marinas: En el sector náutico se valoran la resistencia a la humedad, la durabilidad, el bajo peso y la compatibilidad con la fabricación de cascos y estructuras de materiales compuestos. Los sistemas de película reducen la manipulación manual de adhesivos, a la vez que garantizan una unión y un acabado uniformes.
- Construcción: Las aplicaciones en la construcción ofrecen un gran potencial en paneles ligeros, sistemas de refuerzo y estructuras especializadas. Su adopción depende del costo de instalación, los requisitos de procesamiento en obra, la durabilidad y la compatibilidad con los métodos de construcción con materiales compuestos existentes.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|---|---|---|---|
|
Automotor |
Medio |
Aligeramiento |
Escalada |
|
Aeroespacial y Defensa |
Alto |
Materiales compuestos para aeronaves |
Maduro |
|
Marina |
Medio |
Resistencia a la corrosión |
Escalada |
|
Construcción |
Bajo |
Refuerzo de paneles |
Emergente |
Factores de crecimiento del mercado de películas compuestas y análisis de su impacto
Requisitos de producción de aeronaves y estructuras ligeras
La fabricación aeroespacial y el uso de materiales compuestos generarán una demanda sostenida de adhesivos, películas de recubrimiento y películas protectoras. Las películas compuestas ofrecen uniformidad en la unión y el acabado superficial, además de una menor variabilidad en la intervención manual. Este efecto se percibe con mayor intensidad en el sector aeroespacial debido a la naturaleza del proceso de cualificación, que promueve la relación entre materiales y restringe la sustitución. El aumento de la producción favorece el uso de películas que se pueden aplicar mediante procesos de laminado automatizados con tiempos de curado más rápidos. Las películas que se pueden utilizar sin autoclave pueden contribuir a reducir la intensidad de capital y los tiempos de ciclo. Con la maduración de los programas aeronáuticos, la demanda de producción y reparación recurrentes se convierte en un elemento importante para la uniformidad del volumen de producción.
Reducción de peso en la industria automotriz y procesamiento más rápido de materiales compuestos.
Los fabricantes de automóviles están evaluando materiales compuestos y estructuras unidas para reducir la masa de los vehículos manteniendo la rigidez, la durabilidad y la flexibilidad de diseño. La unión mediante película ofrece una aplicación controlada, menor desperdicio y una producción más limpia que los adhesivos mezclados manualmente. El impacto comercial es particularmente relevante para los vehículos eléctricos, donde la reducción de peso puede contribuir a la eficiencia energética y la autonomía. La adopción en la industria automotriz requiere menores costos de materiales y ciclos de producción más cortos que en la industria aeroespacial, lo que abre la puerta a películas termoplásticas y de baja temperatura. Los proveedores que combinan el rendimiento mecánico con la aplicación automatizada y la fabricación escalable pueden expandirse más allá de los componentes especializados. La demanda de la industria automotriz puede diversificar la base de clientes donde las películas permiten el ensamblaje de materiales compuestos en grandes volúmenes.
Demanda de protección de superficies multifuncional
Las estructuras compuestas requieren cada vez más películas que combinen acabado superficial, resistencia a la erosión, protección química, resistencia a la humedad o protección eléctrica. Los sistemas multifuncionales pueden reducir los pasos de procesamiento y mejorar la uniformidad. El impacto es mayor cuando la preparación y el acabado de la superficie son laboriosos. Los fabricantes aeroespaciales están especialmente interesados en películas que reduzcan el lijado, el relleno y el retrabajo antes de la pintura. Los fabricantes de automóviles y embarcaciones pueden beneficiarse cuando las capas protectoras prolongan la vida útil o mejoran la apariencia. Esto incentiva a los proveedores a combinar la química de la resina con mallas conductoras, aditivos o características superficiales mejoradas. Esto desplaza el valor hacia sistemas de películas de ingeniería cuya rentabilidad depende del ahorro en el proceso y el rendimiento de los componentes, en lugar de solo del costo del material.
Tendencias futuras del mercado de películas compuestas
Películas de alto rendimiento para la fabricación automatizada de materiales compuestos.
Las tendencias del mercado de películas compuestas favorecen aquellas diseñadas para el laminado automatizado, el curado rápido y la fabricación sin autoclave. Las formulaciones equilibrarán la adherencia, la vida útil, la cinética de curado y la calidad de la superficie para una producción a alta velocidad. El monitoreo digital puede mejorar la colocación, el espesor y el control del curado. El sector aeroespacial seguirá siendo el principal entorno de cualificación, pero las tecnologías exitosas pueden migrar a aplicaciones automotrices, navales e industriales. Esto beneficia a los proveedores con formulación, pruebas e ingeniería de aplicaciones integradas, ya que los clientes evalúan cada vez más las películas como parte de un proceso de fabricación completo, en lugar de como materiales aislados. Las prioridades de desarrollo vincularán cada vez más el rendimiento del material con mejoras de productividad cuantificables y menores requisitos de procesamiento.
Los sistemas de películas termoplásticas y reciclables están ganando atención.
Las películas termoplásticas están adquiriendo importancia estratégica a medida que los fabricantes buscan una consolidación más rápida, soldabilidad, reprocesabilidad y mejores opciones para el final de su vida útil. Los sistemas basados en polipropileno se posicionan para beneficiarse en aplicaciones donde la baja densidad y el procesamiento rápido son prioritarios, mientras que las matrices termoplásticas de mayor rendimiento pueden utilizarse en estructuras aeroespaciales exigentes. Las consideraciones de reciclaje fomentarán la compatibilidad con arquitecturas termoplásticas y la unión reversible. Es improbable que el epoxi sustituya rápidamente a otras resinas, ya que la cualificación y la infraestructura instalada siguen siendo limitaciones importantes. Es más probable que los proveedores busquen carteras que abarquen aplicaciones termoestables consolidadas junto con plataformas termoplásticas emergentes. Esto puede generar oportunidades en vehículos eléctricos, movilidad aérea avanzada, sistemas no tripulados y fabricación industrial de compuestos a alta velocidad.
Oportunidades de mercado de películas compuestas
Suministro y asistencia técnica localizada en Asia Pacífico.
La región Asia-Pacífico ofrece una atractiva oportunidad de expansión debido al desarrollo simultáneo de la producción aeronáutica, la fabricación de automóviles, la localización de la industria de defensa y la fabricación de materiales compuestos avanzados. Los proveedores pueden fortalecer su posición mediante el establecimiento de centros técnicos regionales, apoyo a la cualificación y la adaptación de sus capacidades cerca de sus principales clientes. China, Japón, Corea del Sur e India presentan diferentes requisitos de entrada, lo que hace que la ingeniería de aplicaciones localizada sea especialmente importante. La estrategia regional debe priorizar el sector aeroespacial y de defensa, ya que la cualificación genera una mayor retención de clientes, para luego extender las tecnologías probadas a los sectores automotriz y naval. Las alianzas con fabricantes, institutos de investigación y proveedores de primer nivel pueden acortar los ciclos de cualificación. El inventario regional y el servicio técnico pueden reducir el riesgo de la cadena de suministro para los programas programados.
Tecnología de películas de baja temperatura y sostenibles
Están surgiendo oportunidades de inversión en torno a sistemas de películas que reducen las temperaturas de curado, disminuyen el tiempo de procesamiento, minimizan el trabajo de acabado o incorporan una química más sostenible. Las películas de baja temperatura pueden reducir los requisitos energéticos y ampliar la fabricación de compuestos fuera de los entornos tradicionales de autoclave. Las formulaciones sostenibles pueden satisfacer las necesidades de los clientes en cuanto a un menor impacto ambiental sin sacrificar el manejo ni el rendimiento estructural. Los proveedores deben priorizar las aplicaciones donde el ahorro en el proceso justifique precios superiores, como las herramientas aeroespaciales, la movilidad y los componentes automotrices de alto rendimiento. El desarrollo debe combinar la química de la resina, la conversión de la película y la validación de la fabricación. Estas previsiones del mercado de películas compuestas favorecen las inversiones vinculadas a ahorros cuantificables en el proceso. Los datos de cualificación fiables pueden generar valor para los clientes que buscan reducir el tiempo de producción, el consumo de energía y los residuos.
Novedades recientes
- Octubre de 2025: Kuraray presentó su gama de películas adhesivas MOWITAL PVB en K 2025, que incluye grados de 50, 100 y 250 micrómetros para laminación industrial. Estas películas se utilizan en equipos de seguridad de fibra compuesta, componentes ligeros, preimpregnados adhesivos aeroespaciales, aplicaciones automotrices y laminados de fibra de carbono o vidrio, mientras que la certificación ISCC PLUS respalda el posicionamiento de la empresa en materia de materiales sostenibles.
- Septiembre de 2025: Hexcel Corporation amplió su red oficial de distribución aeroespacial en América para incluir a Composites One, GracoRoberts, Heatcon, Krayden y Pacific Coast Composites. Esta iniciativa mejora el acceso a materiales compuestos avanzados para clientes del sector aeroespacial, incluidos los programas emergentes de vehículos no tripulados, eVTOL, hipersónicos, defensa y espacio, fortaleciendo la capacidad de respuesta regional para materiales calificados.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -