
Marché des films composites : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des films composites : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de film de résine (époxy, autres) ; type de polymérisation (autoclave, hors autoclave) ; fonction (protection contre la foudre, protection de surface, autres) ; industries utilisatrices finales (aérospatiale et défense, automobile, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009764
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 02, 2026


Taille du marché en 2025
416,17 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
712,24 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,15 %
taux de croissance
Marché adressable
5 108,08 millions de dollars US
(2026-2034)
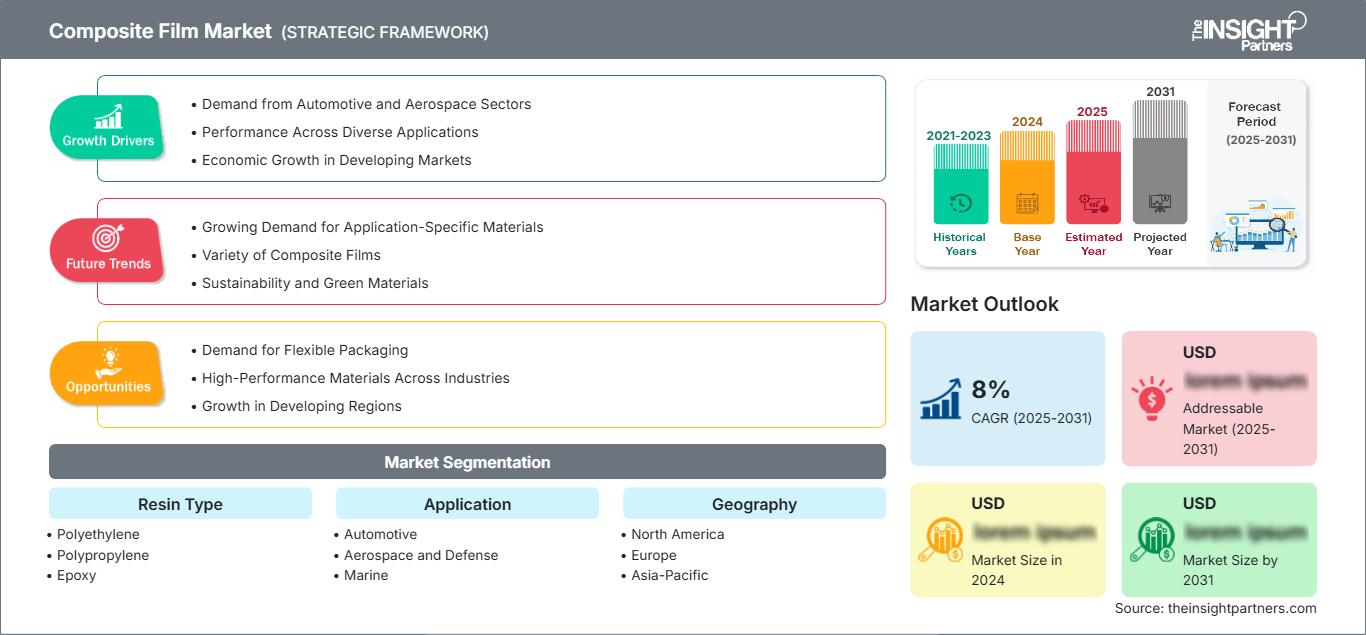
Le marché des films composites devrait atteindre 416,17 millions de dollars US en 2025 et 712,24 millions de dollars US en 2034, soit une croissance annuelle composée de 6,15 % entre 2026 et 2034. Il comprend des résines formant des films qui améliorent l'adhérence, la protection des surfaces, l'allègement et les performances des composites. Sa croissance sera portée par l'adoption croissante des composites, pour lesquels la maîtrise de l'épaisseur du film, la fiabilité du procédé et la fonctionnalité de surface sont des facteurs clés.
L'Amérique du Nord demeure un pôle manufacturier stratégique majeur, et le marché des films composites est porté par la production aérospatiale, les dépenses de défense, l'allègement des véhicules et l'expertise reconnue dans le domaine des composites. La région devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,5 % entre 2026 et 2034. La reprise de la production aéronautique et l'automatisation des procédés de fabrication des composites stimuleront la demande.
Analyse et perspectives du marché des films composites
- Amérique du Nord : On estime que l'Amérique du Nord représentera 31 à 35 % du marché des films composites en 2025 et connaîtra une croissance annuelle composée de 5,8 à 6,5 % entre 2026 et 2034, grâce aux structures aérospatiales, aux plateformes de défense et à une fabrication de composites mature.
- États-Unis : Les États-Unis représentent 25 à 29 % de la demande mondiale et connaissent une croissance annuelle composée de 5,7 à 6,4 %, reflétant de fortes applications dans les secteurs de l'aérospatiale, de la défense et de l'automobile de pointe.
- Europe : L'Europe détient une part de marché de 24 à 28 % en 2025 et devrait croître de 5,6 à 6,3 %, tirée par l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne grâce à l'adoption des composites dans les secteurs de l'aérospatiale et de l'automobile.
- Asie-Pacifique : La région Asie-Pacifique représente une part de marché de 25 à 29 % en 2025 et devrait croître de 6,8 à 7,6 %, la Chine, le Japon, la Corée du Sud et l'Inde bénéficiant de l'expansion des capacités de production dans les secteurs de l'aéronautique, de l'automobile et des composites industriels.
- Segment le plus important : La résine époxy détient une part de marché de 52 à 58 % en 2025 et devrait croître à un TCAC de 5,7 à 6,2 %, reflétant les applications établies de collage et de revêtement dans l'aérospatiale.
- Segment à forte croissance : La résine de polypropylène détenait une part de marché de 9 à 13 % en 2025 et devrait croître de 7,0 à 8,0 %, soutenue par les applications automobiles et industrielles légères.
- Principales entreprises analysées en détail : 3M Company, Solvay SA, Gurit Holding AG, Henkel AG & Co. KGaA, Toray Industries, Inc., SOCOMORE, Axiom Materials, Inc., Northern Composites, LLC, Park Aerospace Corp. et Hexcel Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le rapport sur le marché des films composites indique que ce dernier est passé des films spécialisés de collage et de traitement de surface à la création de films composites fonctionnels aux propriétés de résine contrôlées, dont l'épaisseur, le durcissement, les surfaces et la facilité de mise en œuvre sont maîtrisés. L'industrie aérospatiale demeure un important référentiel technologique en raison des exigences extrêmes auxquelles les produits doivent résister en termes de température, de chimie, de mécanique et d'environnement. Le développement des procédés privilégie la mise en œuvre hors autoclave, un durcissement rapide, une mise en œuvre simplifiée et une finition réduite.
La demande future proviendra de la construction aéronautique, de la modernisation des systèmes de défense, des mobilités avancées et des structures de véhicules légers. L'importance de la région Asie-Pacifique s'accroît grâce à la croissance des capacités aérospatiales et automobiles, tandis que l'Amérique du Nord et l'Europe conservent une position dominante dans les industries de haute technologie. La réduction des normes d'émission favorise indirectement les matériaux composites légers.
Rapport sur le marché des films composites
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 416,17 millions de dollars américains |
| Taille du marché d'ici 2034 | 712,24 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 6,15% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des films composites
La demande de matériaux composites est stimulée par leur utilisation croissante dans les secteurs de l'aérospatiale, de l'automobile, du nautisme et du bâtiment. La croissance du marché des films composites repose sur leurs propriétés d'adhérence, de finition, de résistance à l'humidité et leur légèreté, ainsi que sur leurs multiples fonctionnalités. La chaîne de valeur débute avec les fournisseurs de polymères et de résines, puis se poursuit avec la formulation des films, le revêtement ou l'imprégnation, la transformation, les tests et la qualification du film.
La chaîne d'approvisionnement dépend de la chimie de la résine, du renforcement, de l'épaisseur, du procédé de polymérisation et de la qualification. Les acheteurs du secteur aérospatial privilégient la constance et la qualification au détriment du coût des matériaux, ce qui rend l'entrée sur le marché difficile pour les nouveaux fournisseurs. Les acheteurs des secteurs automobile et industriel mettent l'accent sur la cadence de production, le coût et la flexibilité des procédés. Les fournisseurs ont développé des qualités adaptées à l'autoclave, au traitement hors autoclave, à la stratification automatisée, au collage et à la finition.
La concurrence inclut des entreprises de matériaux diversifiés ainsi que des fabricants de composites spéciaux. 3M propose des films adhésifs structuraux et des revêtements composites, tandis que Solvay SA, Hexcel Corporation et Toray Industries, Inc. offrent une gamme de matériaux avancés. Cette analyse de marché prend également en compte l'impact du niveau de qualification sur le choix des fournisseurs.
Le positionnement stratégique repose désormais sur des procédés de fabrication plus rapides, un durcissement à basse température, un meilleur état de surface et des capacités de qualification. Par exemple, le programme aérospatial 2025 d'Hexcel Corporation mettait l'accent sur l'automatisation et les procédés de fabrication rapides des composites, ainsi que sur des experts possédant des compétences pointues. Des investissements seront également réalisés dans les technologies thermoplastiques, les produits chimiques durables et les technologies permettant de réduire les opérations de finition. L'avantage concurrentiel reposera donc sur la capacité de formulation, l'ingénierie d'application, la fiabilité de l'approvisionnement et les capacités de qualification.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des films composites : Perspectives stratégiques
Perspectives régionales
Marché des films composites en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 31 à 35 % sur le marché des films composites en 2025 et devrait connaître une croissance de 5,8 à 6,5 % entre 2026 et 2034. Les États-Unis dominent la consommation régionale grâce à leur industrie aérospatiale bien développée, leurs programmes de défense, la fabrication de composants composites et leurs infrastructures de qualification des films adhésifs. Le secteur aérospatial canadien et les applications dans le domaine des transports contribuent à la demande, tandis que le Mexique y contribue par le biais de la fabrication automobile.
Les principaux moteurs régionaux de croissance sont l'industrie aérospatiale, notamment les films adhésifs structuraux, les films de revêtement et les films de protection contre la foudre. On observe une adoption croissante de matériaux utilisables dans les procédés automatisés de pose de ruban adhésif, de placement de fibres et de fabrication hors autoclave. D'autres secteurs, plus modestes mais néanmoins importants, contribuent également à cette croissance régionale, en raison de l'allègement et de la résistance à la corrosion qu'ils offrent.
Marché américain du film composite
Les États-Unis représentent 25 % à 29 % de la demande mondiale et environ 78 % à 84 % du marché nord-américain. Ce marché devrait croître à un TCAC de 5,7 % à 6,4 % d'ici 2034. Les structures aérospatiales, les avions militaires, les engins spatiaux et les véhicules de mobilité avancée génèrent des besoins constants en films adhésifs structuraux, films de revêtement et films de protection. Des entreprises telles que 3M, Hexcel, Park Aerospace et Axiom Materials contribuent à renforcer les capacités de production locales.
Les tendances actuelles privilégient l'automatisation, le durcissement rapide, les finitions minimales et la résistance aux intempéries. Les programmes de défense et aérospatiaux privilégient les matériaux testés, faciles à transformer et performants. Le secteur automobile privilégiera les structures légères, tandis que le secteur maritime privilégiera les matériaux durables et résistants à l'eau.
Marché européen des films composites
L'Europe détenait entre 24 et 28 % de parts de marché en 2025 et devrait connaître une croissance de 5,6 à 6,3 % entre 2026 et 2034. L'Allemagne occupe une position prépondérante grâce à son expertise dans l'ingénierie automobile, les composites industriels et la fabrication aérospatiale. Par ailleurs, le Royaume-Uni et la France disposent d'importantes capacités de production aérospatiale, tandis que l'Italie et l'Espagne fabriquent des avions, des automobiles, des équipements navals et des composants composites industriels.
Le marché britannique bénéficie d'un soutien important grâce aux structures aérospatiales, à la défense et à la fabrication de pointe. Les adhésifs et films de revêtement haute performance sont privilégiés pour les structures légères et les applications exigeantes. Le marché français est soutenu par l'industrie aérospatiale et les systèmes de propulsion aéronautique. En Allemagne, le secteur automobile et industriel diversifie ses applications au-delà de l'aérospatiale.
Marché des films composites APAC
La région Asie-Pacifique représentera entre 25 et 29 % des parts de marché en 2025 et connaîtra une croissance de 6,8 à 7,6 % jusqu'en 2034, ce qui en fait la région majeure à la croissance la plus rapide. Les principaux pays consommateurs de la région sont la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie. La consommation en Asie-Pacifique est tirée par la localisation de la production dans les secteurs de l'aérospatiale, de l'automobile, de l'électronique et des composites industriels.
La croissance des industries aéronautique et automobile est le moteur de la Chine, tandis que le Japon possède une expertise reconnue dans le domaine des matériaux de pointe. La Corée du Sud dispose de capacités dans les secteurs aérospatial, automobile et naval. L'Inde renforce sa production aérospatiale et sa localisation en matière de défense, tandis que l'Australie contribue aux applications aérospatiales, navales et de défense.
Marché du film composite du Moyen-Orient et de l'Afrique
La croissance du Moyen-Orient et de l'Afrique est estimée entre 5,0 et 5,8 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis sont les principaux pôles de demande régionaux, car les programmes de diversification industrielle, notamment dans les secteurs de l'aérospatiale, de la défense et des infrastructures, accroissent les besoins en matériaux de pointe. L'Afrique du Sud contribue également à la croissance grâce à ses capacités dans les domaines de l'aérospatiale, de la défense, de l'automobile et du maritime, tandis que le reste de la région MENA demeure plus modeste et son économie repose sur des projets spécifiques.
Les investissements dans l'énergie et les infrastructures créent des opportunités pour les structures composites résistantes à la corrosion. L'aérospatiale et la défense représentent la plus forte demande en technologies de films performants, tandis que le secteur maritime et la construction offrent des perspectives de diversification. Les initiatives locales peuvent améliorer la conversion, même si de nombreux films haute performance continueront de dépendre de fournisseurs internationaux établis.
Analyse de segmentation
Type de résine
L'époxy demeure la résine dominante grâce à ses propriétés aérospatiales, sa forte adhérence, son durcissement prévisible et sa compatibilité avec les structures en fibre de carbone. Ce segment devrait croître à un TCAC de 5,7 % à 6,2 % entre 2026 et 2034. Le polyéthylène et le polypropylène offrent des opportunités lorsque la flexibilité, la faible densité ou la compatibilité avec les thermoplastiques compensent les avantages historiques de l'époxy. Le marché des films composites varie selon le procédé de fabrication et les performances attendues.
- Polyéthylène : Les films de polyéthylène conviennent aux applications exigeant flexibilité, résistance chimique, protection contre l’humidité et facilité de mise en œuvre. Leur rôle stratégique est plus important lorsque les performances structurelles extrêmes sont moins critiques que la manipulation, la durabilité et le coût.
- Polypropylène : Les films en polypropylène bénéficient d’une faible densité, d’une résistance chimique et d’une aptitude à la transformation thermoplastique. La demande est soutenue par l’allègement des véhicules et les applications exigeant des cycles de fabrication plus rapides et des filières de recyclage.
- Époxy : Les films époxy demeurent essentiels au collage et au revêtement de composites haute performance grâce à leur forte adhérence, leur qualification aérospatiale reconnue et leur polymérisation maîtrisée. Leur importance stratégique est maximale dans les structures critiques pour la sécurité.
Type de durcissement
Le type de durcissement devrait connaître une croissance annuelle composée de 6,2 à 6,8 % entre 2026 et 2034. Le traitement en autoclave reste une méthode bien établie pour les composants aérospatiaux nécessitant un contrôle strict de la température et de la pression, mais les fabricants évaluent de plus en plus des alternatives permettant de réduire l'intensité capitalistique, le temps de cycle et la consommation d'énergie.
- Autoclave : Les films compatibles avec l’autoclave restent stratégiquement importants pour les programmes aérospatiaux qualifiés où le contrôle de la pression et de la température permet d’obtenir des surfaces uniformes, une faible teneur en vides et une qualité reproductible des composants composites.
- Technologie hors autoclave (OOA) : les technologies OOA acquièrent une importance stratégique croissante à mesure que les fabricants recherchent des cadences de production plus élevées, une consommation d'énergie réduite, des besoins en capitaux moindres, un traitement de composants plus volumineux et une plus grande flexibilité dans la fabrication aérospatiale.
Fonction
La croissance des fonctionnalités devrait se situer entre 6,0 et 6,6 % par an entre 2026 et 2034. Les exigences fonctionnelles associent de plus en plus qualité de surface, durabilité environnementale et protection électrique. Les structures en fibre de carbone nécessitent des solutions techniques spécifiques, car les cellules d'aéronefs composites ne conduisent pas intrinsèquement les courants de foudre comme les structures métalliques traditionnelles.
- Protection contre la foudre : les mailles, feuilles ou écrans conducteurs intégrés aux films de revêtement constituent une solution efficace pour protéger les structures composites des aéronefs tout en limitant le poids supplémentaire et en réduisant les opérations de fabrication séparées.
- Protection de surface : Les films de protection de surface améliorent la qualité aérodynamique de la surface, facilitent l’adhérence de la peinture, réduisent les travaux de finition liés à la porosité et offrent une résistance aux agressions environnementales, aidant ainsi les fabricants à réduire les exigences de finition en aval.
Application
La demande d'applications est principalement tirée par le secteur aérospatial, car les structures composites exigent des procédés de collage, de revêtement, de protection et de fabrication maîtrisés. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,4 % entre 2026 et 2034. Le secteur automobile privilégie les délais et les coûts, tandis que les secteurs naval et de la construction mettent l'accent sur la durabilité et la durée de vie. Les exigences varient donc en fonction du niveau de certification et de l'échelle de production.
- Automobile : Les applications automobiles mettent l’accent sur l’allègement, la résistance à la corrosion, la productivité et la répétabilité du collage. L’utilisation de films pourrait augmenter lorsque les constructeurs recherchent des procédés de fabrication plus propres et une réduction des fixations mécaniques pour les structures de véhicules à forte teneur en composites.
- Aérospatiale et défense : L’aérospatiale et la défense représentent des applications à forte valeur ajoutée exigeant des matériaux qualifiés, un comportement de polymérisation prévisible, une protection de surface et des performances environnementales rigoureuses. Les longs cycles de certification engendrent des relations durables avec les fournisseurs et des barrières techniques.
- Industrie marine : Les applications marines privilégient la résistance à l’humidité, la durabilité, la légèreté et la compatibilité avec les coques et structures composites. Les systèmes de films permettent de réduire la manipulation manuelle des adhésifs tout en assurant un collage et une finition uniformes.
- Construction : Les applications dans le secteur de la construction offrent un potentiel certain pour les panneaux légers, les systèmes de renforcement et les structures spécialisées. Leur adoption dépend du coût d’installation, des exigences de mise en œuvre sur site, de la durabilité et de la compatibilité avec les méthodes de construction composites existantes.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Automobile |
Moyen |
allègement |
Mise à l'échelle |
|
Aérospatiale et défense |
Haut |
Matériaux composites pour l'aéronautique |
Mature |
|
Marin |
Moyen |
résistance à la corrosion |
Mise à l'échelle |
|
Construction |
Faible |
Renforcement de panneau |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des films composites
exigences en matière de production d'aéronefs et de structures légères
La fabrication aérospatiale et l'utilisation de composites généreront une demande soutenue en films adhésifs, films de revêtement et films de protection. Les films composites offrent une homogénéité de collage et de finition de surface, tout en réduisant les interventions manuelles. Cet impact est particulièrement marqué dans le secteur aérospatial, du fait de la nature du processus de qualification qui favorise la compatibilité des matériaux et limite leur substitution. L'augmentation des volumes de production privilégie les films applicables par des procédés de stratification automatisés, avec des temps de polymérisation plus courts. Les films utilisables hors autoclave peuvent contribuer à réduire les investissements initiaux et les délais de production. Avec la maturité des programmes aéronautiques, la demande de production et de réparation récurrentes devient un facteur essentiel de la constance des volumes de production.
Allègement des véhicules et traitement plus rapide des composites
Les constructeurs automobiles évaluent les composites et les structures collées afin de réduire la masse des véhicules tout en préservant leur rigidité, leur durabilité et la flexibilité de leur conception. Le collage de films offre une application contrôlée, une réduction des déchets et une production plus propre que les adhésifs mélangés manuellement. L'impact commercial est particulièrement pertinent pour les véhicules électriques, où la réduction de poids contribue à améliorer l'efficacité énergétique et l'autonomie. L'adoption de ces technologies dans le secteur automobile exige des coûts de matériaux inférieurs et des délais de production plus courts que dans l'aérospatiale, ouvrant ainsi la voie au développement des films thermoplastiques et des films basse température. Les fournisseurs qui associent performance mécanique, application automatisée et production à grande échelle peuvent étendre leur offre au-delà des composants de niche. La demande automobile peut diversifier la clientèle, les films permettant la production en grande série d'assemblages composites.
Demande de protection de surface multifonctionnelle
Les structures composites nécessitent de plus en plus de films combinant finition de surface, résistance à l'érosion, protection chimique, résistance à l'humidité ou protection électrique. Les systèmes multifonctionnels permettent de réduire les étapes de traitement et d'améliorer l'homogénéité. L'impact est maximal lorsque la préparation et la finition des surfaces sont gourmandes en main-d'œuvre. Les fabricants du secteur aérospatial s'intéressent particulièrement aux films réduisant le ponçage, le masticage et les retouches avant peinture. Les constructeurs automobiles et navals peuvent tirer profit de couches protectrices qui prolongent la durée de vie ou améliorent l'aspect. Ceci incite les fournisseurs à combiner la chimie des résines avec des mailles conductrices, des additifs ou des caractéristiques de surface améliorées. La valeur ajoutée se trouve ainsi transférée vers des systèmes de films techniques dont la rentabilité repose sur les gains de temps et les performances des composants, et non plus uniquement sur le coût des matériaux.
Tendances futures du marché des films composites
Films haute performance pour la fabrication automatisée de composites
Les tendances du marché des films composites privilégient les films conçus pour la stratification automatisée, le durcissement rapide et la fabrication hors autoclave. Les formulations optimiseront l'adhérence, la durée de conservation, la cinétique de durcissement et la qualité de surface pour une production à haut débit. Le contrôle numérique permettra d'améliorer le positionnement, l'épaisseur et le contrôle du durcissement. L'aérospatiale restera le principal secteur de qualification, mais les technologies performantes pourront s'étendre aux applications automobiles, navales et industrielles. Ceci avantage les fournisseurs proposant une formulation, des tests et une ingénierie d'application intégrés, car les clients évaluent de plus en plus les films comme faisant partie intégrante d'un processus de fabrication complet, et non plus comme des matériaux isolés. Les priorités de développement associeront de plus en plus les performances des matériaux à des gains de productivité mesurables et à des exigences de traitement réduites.
Les systèmes de films thermoplastiques et recyclables attirent l'attention
Les films thermoplastiques acquièrent une importance stratégique croissante, les fabricants recherchant une consolidation plus rapide, une meilleure soudabilité, une recyclabilité accrue et des options de fin de vie optimisées. Les systèmes à base de polypropylène sont particulièrement adaptés aux applications où la faible densité et la rapidité de traitement sont primordiales, tandis que les matrices thermoplastiques hautes performances peuvent cibler les structures aérospatiales exigeantes. Les considérations liées au recyclage favoriseront la compatibilité avec les architectures thermoplastiques et l'assemblage réversible. Un remplacement rapide de l'époxy est peu probable, car la qualification et les infrastructures existantes demeurent des contraintes importantes. Les fournisseurs sont plus enclins à développer des gammes de produits répondant aux besoins des applications thermodurcissables établies, parallèlement aux plateformes thermoplastiques émergentes. Ceci peut créer des opportunités dans les véhicules électriques, la mobilité aérienne avancée, les systèmes autonomes et la fabrication de composites industriels à haute cadence.
Opportunités du marché des films composites
Fourniture et assistance technique localisées en Asie-Pacifique
La région Asie-Pacifique offre des perspectives d'expansion attrayantes, car la production aéronautique, la fabrication automobile, la localisation de la production de défense et la fabrication de composites avancés y progressent simultanément. Les fournisseurs peuvent consolider leurs positions en établissant des centres techniques régionaux, en proposant un accompagnement à la qualification et en adaptant leurs capacités de conversion au plus près de leurs principaux clients. La Chine, le Japon, la Corée du Sud et l'Inde imposent des conditions d'accès différentes, ce qui rend l'ingénierie d'application localisée particulièrement importante. La stratégie régionale devrait privilégier l'aérospatiale et la défense, car la qualification favorise la fidélisation, puis étendre les technologies éprouvées aux secteurs automobile et naval. Les partenariats avec les fabricants, les instituts de recherche et les fournisseurs de rang 1 peuvent raccourcir les cycles de qualification. La mise en place de stocks régionaux et de services techniques peut réduire les risques liés à la chaîne d'approvisionnement pour les programmes planifiés.
Technologie de film durable à basse température
Des opportunités d'investissement émergent autour des systèmes de films permettant de réduire les températures de polymérisation, les temps de traitement et les opérations de finition, ou encore d'intégrer une chimie plus durable. Les films basse température peuvent réduire la consommation d'énergie et étendre la production de composites au-delà des environnements d'autoclave traditionnels. Les formulations durables répondent aux exigences des clients en matière d'impact environnemental réduit, sans compromettre la maniabilité ni les performances structurelles. Les fournisseurs devraient privilégier les applications où les économies de processus justifient un prix plus élevé, notamment l'outillage aérospatial, la mobilité et les composants automobiles haute performance. Le développement doit combiner la chimie des résines, la transformation des films et la validation de la fabrication. Ces prévisions du marché des films composites privilégient les investissements liés à des économies de processus mesurables. Des données de qualification fiables permettent de valoriser les clients recherchant une réduction des temps de production, de la consommation d'énergie et des déchets.
Développements récents
- Octobre 2025 : Kuraray a présenté sa gamme de films adhésifs PVB MOWITAL au salon K 2025, comprenant des épaisseurs de 50, 100 et 250 micromètres pour le laminage industriel. Ces films sont utilisés dans les équipements de sécurité en composites de fibres, les composants légers, les préimprégnés adhésifs pour l’aérospatiale, les applications automobiles et les stratifiés en fibres de carbone ou de verre. La certification ISCC PLUS confirme l’engagement de l’entreprise en faveur des matériaux durables.
- Septembre 2025 : Hexcel Corporation a étendu son réseau de distribution officiel pour le secteur aérospatial en Amérique afin d’y inclure Composites One, GracoRoberts, Heatcon, Krayden et Pacific Coast Composites. Cette initiative facilite l’accès aux matériaux composites de pointe pour les clients du secteur aérospatial, notamment ceux impliqués dans les programmes émergents de véhicules sans pilote, d’aéronefs à décollage et atterrissage verticaux électriques (eVTOL), d’hypersonique, de défense et spatiaux, et renforce la réactivité régionale en matière de matériaux qualifiés.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -