
Mercato del film compuestas: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei film compositi (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di film di resina (epossidica, altri); tipo di polimerizzazione (autoclave, fuori autoclave); funzione (protezione dai fulmini, protezione delle superfici, altri); settori di utilizzo finale (aerospaziale e difesa, automobilistico, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009764
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 02, 2026


Dimensioni del mercato nel 2025
416,17 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
712,24 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,15 %
Tasso di crescita
Mercato di riferimento
5.108,08 milioni di dollari USA
(2026-2034)
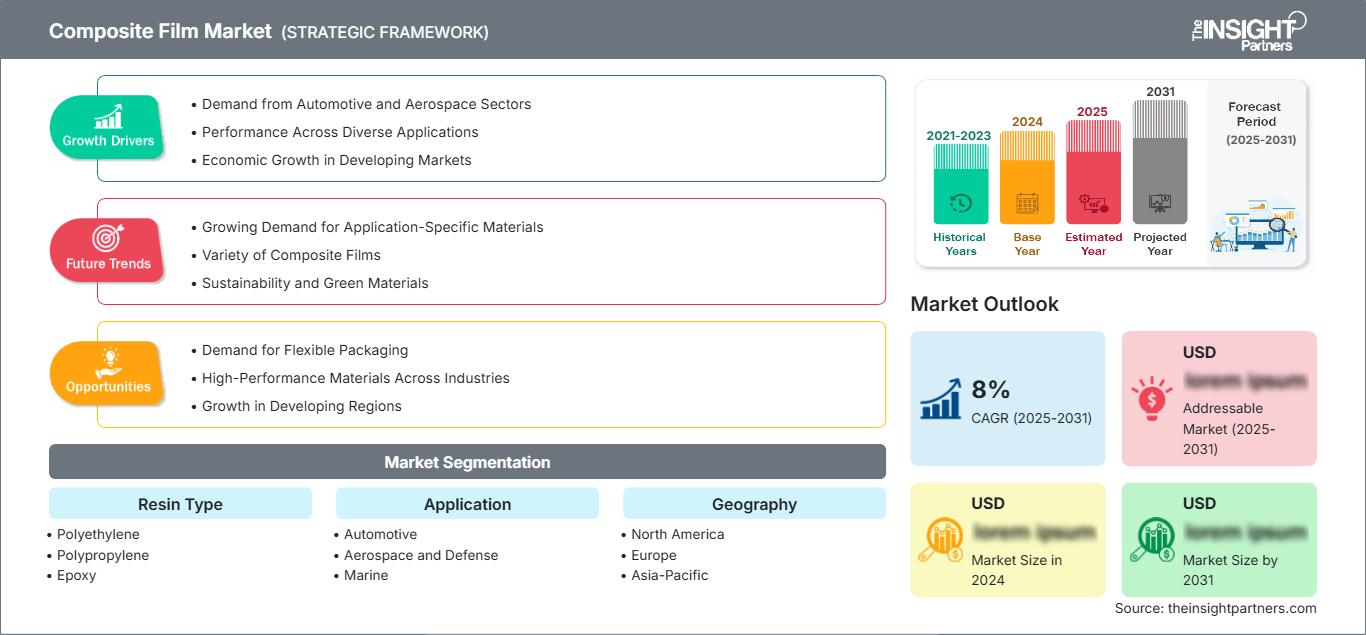
Si prevede che il mercato dei film compositi raggiungerà un valore di 416,17 milioni di dollari nel 2025 e crescerà fino a 712,24 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,15% tra il 2026 e il 2034. Comprende resine che formano film utili per migliorare l'adesione, la protezione delle superfici, la riduzione del peso e le prestazioni dei materiali compositi. La sua crescita sarà trainata dalla crescente adozione di materiali compositi, dove il controllo dello spessore del film, l'affidabilità del processo e la funzionalità della superficie sono considerazioni chiave.
Il Nord America continua a rappresentare un polo manifatturiero di importanza strategica e il mercato dei film compositi è trainato dalla produzione aerospaziale, dalla spesa per la difesa, dalla riduzione del peso dei veicoli nel settore automobilistico e dalla presenza di consolidate competenze nel campo dei compositi. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 5,8%-6,5% tra il 2026 e il 2034. La ripresa della produzione aeronautica e l'automazione dei processi di lavorazione dei compositi stimoleranno la domanda.
Analisi e approfondimenti sul mercato dei film compositi
- Nord America: Si stima che il Nord America rappresenterà il 31-35% della quota di mercato dei film compositi nel 2025 e crescerà a un CAGR del 5,8-6,5% nel periodo 2026-2034, grazie al supporto delle strutture aerospaziali, delle piattaforme di difesa e della produzione di materiali compositi consolidata.
- USA: Gli Stati Uniti rappresentano il 25-29% della domanda globale e stanno crescendo a un tasso annuo composto (CAGR) del 5,7-6,4%, grazie alla forte presenza nei settori aerospaziale, della difesa e delle applicazioni automobilistiche avanzate.
- Europa: L'Europa detiene una quota del 24-28% nel 2025 e si prevede una crescita del 5,6-6,3%, trainata da Germania, Francia, Regno Unito, Italia e Spagna grazie all'adozione di materiali compositi nei settori aerospaziale e automobilistico.
- Asia-Pacifico: la regione Asia-Pacifico deterrà una quota di mercato del 25-29% nel 2025 e si prevede una crescita del 6,8-7,6%, con Cina, Giappone, Corea del Sud e India che beneficeranno dell'espansione della capacità produttiva nei settori aeronautico, automobilistico e dei compositi industriali.
- Segmento più ampio: la resina epossidica detiene una quota di mercato del 52-58% nel 2025 e si prevede che crescerà a un CAGR del 5,7-6,2%, a testimonianza delle consolidate applicazioni di incollaggio e rivestimento nel settore aerospaziale.
- Segmento ad alta crescita: la resina di polipropilene detiene una quota di mercato del 9-13% nel 2025 e si prevede che crescerà del 7-8%, grazie alle applicazioni leggere nel settore automobilistico e industriale.
- Aziende chiave analizzate nel dettaglio: 3M Company, Solvay SA, Gurit Holding AG, Henkel AG & Co. KGaA, Toray Industries, Inc., SOCOMORE, Axiom Materials, Inc., Northern Composites, LLC, Park Aerospace Corp. e Hexcel Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il rapporto sul mercato dei film compositi indica che il mercato si è evoluto da film specializzati per l'incollaggio e il trattamento superficiale alla creazione di film compositi funzionali con proprietà della resina, spessore controllato, polimerizzazione, superfici e capacità di lavorazione. L'industria aerospaziale continua a essere un importante punto di riferimento tecnologico a causa delle severe esigenze in termini di temperatura, chimica, meccanica e ambiente che i prodotti devono sopportare. Lo sviluppo dei processi si concentra sulla lavorazione fuori autoclave, sulla polimerizzazione rapida, sulla facilità di lavorazione e sulla riduzione delle fasi di finitura.
La domanda futura proverrà dalla produzione aeronautica, dagli ammodernamenti del settore della difesa, dalla mobilità avanzata e dalle strutture leggere per veicoli. L'importanza della regione Asia-Pacifico cresce grazie alla crescita delle capacità nei settori aerospaziale e automobilistico, mentre il Nord America e l'Europa continuano a detenere una posizione di rilievo nei settori ad alta qualificazione. I criteri di riduzione delle emissioni favoriscono indirettamente i materiali compositi leggeri.
Ambito del rapporto sul mercato dei film compositi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 416,17 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 712,24 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,15% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei film compositi
La domanda di materiali compositi è trainata dal loro crescente utilizzo nei settori aerospaziale, automobilistico, navale e delle costruzioni. La crescita del mercato dei film compositi è dovuta alla loro capacità di adesione, alle proprietà di finitura, alla resistenza all'umidità e alla leggerezza multifunzionale. La catena del valore inizia con i fornitori di polimeri e resine, per poi proseguire con la formulazione dei film, il rivestimento o l'impregnazione, la trasformazione, il collaudo e la qualificazione del film.
La catena di fornitura dipende dalla composizione chimica della resina, dal rinforzo, dallo spessore, dal processo di polimerizzazione e dalla qualificazione. Gli acquirenti del settore aerospaziale attribuiscono maggiore importanza alla coerenza e alla qualificazione rispetto al costo più basso dei materiali, rendendo così difficile l'ingresso nel mercato per i nuovi fornitori. Gli acquirenti dei settori automobilistico e industriale, invece, privilegiano la velocità di produzione, i costi e la flessibilità di processo. I fornitori hanno creato gradi di resina adatti all'autoclave, alla lavorazione fuori autoclave, alla laminazione automatizzata, all'incollaggio e alla finitura.
La concorrenza comprende aziende di materiali diversificati e produttori specializzati in materiali compositi. La 3M Company contribuisce con pellicole adesive strutturali e prodotti per rivestimenti compositi, mentre Solvay SA, Hexcel Corporation e Toray Industries, Inc. offrono materiali avanzati di vario tipo. Questa analisi di mercato tiene conto anche dell'impatto del livello di qualificazione sulla scelta dei fornitori.
Il posizionamento strategico ora implica processi più rapidi, polimerizzazione a bassa temperatura, migliore finitura superficiale e capacità di qualificazione. Ad esempio, il programma aerospaziale 2025 di Hexcel Corporation prevedeva un focus sull'automazione e sui processi di produzione rapidi dei materiali compositi, oltre a esperti con competenze specialistiche di nicchia. Verranno inoltre effettuati investimenti in tecnologie termoplastiche, prodotti chimici sostenibili e tecnologie per ridurre le attività di finitura. Il vantaggio competitivo si baserà quindi sulla capacità di formulazione, sull'ingegneria applicativa, sull'affidabilità della fornitura e sulla capacità di qualificazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei film compositi: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei film compositi
Nel 2025, il Nord America detiene una quota di mercato del 31-35% nel settore dei film compositi e si prevede una crescita del 5,8-6,5% tra il 2026 e il 2034. Gli Stati Uniti sono leader nel consumo regionale grazie alla loro industria aerospaziale ben sviluppata, ai programmi di difesa, alla produzione di componenti in materiale composito e a un'infrastruttura qualificata per la qualificazione di film e adesivi. Anche la produzione aerospaziale in Canada e le applicazioni nel settore dei trasporti contribuiscono alla domanda, mentre il Messico apporta il suo contributo attraverso la produzione automobilistica.
I principali fattori trainanti a livello regionale includono la produzione aerospaziale, in particolare le pellicole adesive strutturali, le pellicole di rivestimento e le pellicole di protezione contro i fulmini. Si osserva l'adozione di materiali utilizzabili nei processi automatici di deposizione di nastri, nei processi automatici di posizionamento delle fibre e nei processi di produzione fuori autoclave. Esistono altri fattori trainanti regionali, seppur minori, ma comunque importanti, come i settori automobilistico e nautico, grazie alla necessità di ridurre il peso e di garantire la resistenza alla corrosione.
Mercato statunitense dei film compositi
Gli Stati Uniti rappresentano il 25%-29% della domanda mondiale e circa il 78%-84% della quota di mercato nordamericana. Si prevede una crescita a un tasso annuo composto (CAGR) del 5,7%-6,4% entro il 2034. Le strutture aerospaziali, gli aerei militari, i veicoli spaziali e i veicoli per la mobilità avanzata generano un fabbisogno continuo di pellicole adesive strutturali, pellicole di rivestimento e pellicole protettive. Aziende come 3M Company, Hexcel Corporation, Park Aerospace Corp. e Axiom Materials, Inc. contribuiscono a rafforzare la capacità produttiva locale.
Le tendenze applicative favoriscono l'automazione, la rapida polimerizzazione, la finitura minima e la resistenza ambientale. I programmi nel settore della difesa e aerospaziale prediligono materiali testati, lavorabili e con buone prestazioni. Le applicazioni automobilistiche si concentreranno su strutture leggere, mentre quelle marittime su materiali durevoli e resistenti all'acqua.
Mercato europeo dei film compositi
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24% e il 28%, con una crescita prevista tra il 5,6% e il 6,3% nel periodo 2026-2034. La Germania detiene la posizione più significativa grazie ai settori dell'ingegneria automobilistica, dei compositi industriali e della produzione aerospaziale. Anche il Regno Unito e la Francia vantano una notevole capacità produttiva nel settore aerospaziale, mentre Italia e Spagna producono componenti in composito per aerei, automobili, imbarcazioni e industria.
Il mercato britannico gode di un forte sostegno grazie ai settori delle strutture aerospaziali, della difesa e della produzione avanzata. Adesivi e pellicole di rivestimento ad alte prestazioni sono preferiti per le strutture leggere e per le applicazioni che richiedono qualifiche rigorose. Il mercato francese beneficia del supporto dell'industria aerospaziale e dei sistemi di propulsione aeronautica. Il settore automobilistico e industriale tedesco diversifica le proprie applicazioni al di là del settore aerospaziale.
Mercato dei film compositi nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresenterà il 25-29% della quota di mercato e crescerà del 6,8-7,6% fino al 2034, confermandosi come la regione principale a più rapida crescita. I paesi leader nella regione per consumo sono Cina, Giappone, Corea del Sud, India e Australia. Il consumo in APAC è trainato dalla localizzazione della produzione aerospaziale, dalla produzione automobilistica, dalla produzione di elettronica e dalla produzione di materiali compositi industriali.
La Cina è trainata dalla crescente produzione aeronautica e automobilistica, mentre il Giappone vanta una profonda conoscenza dei materiali. La Corea del Sud possiede competenze nei settori aerospaziale, automobilistico e navale. L'India sta potenziando la produzione aerospaziale e la localizzazione della difesa, mentre l'Australia contribuisce ai settori aerospaziale, navale e della difesa.
Mercato cinematografico composito del Medio Oriente e dell'Africa
Si stima che il Medio Oriente e l'Africa cresceranno del 5,0-5,8% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono i principali centri di domanda regionali, poiché i programmi di diversificazione industriale, aerospaziale e della difesa, nonché quelli relativi alle infrastrutture, stanno aumentando il fabbisogno di materiali avanzati. Il Sudafrica contribuisce con le sue capacità nei settori aerospaziale, della difesa, automobilistico e navale, mentre il resto del Medio Oriente e dell'Africa rimane di dimensioni più ridotte e orientato a singoli progetti.
Gli investimenti in energia e infrastrutture creano opportunità per le strutture composite resistenti alla corrosione. I settori aerospaziale e della difesa presentano la maggiore domanda di tecnologie per pellicole qualificate, mentre i settori navale e delle costruzioni offrono una maggiore diversificazione. Le iniziative locali potrebbero favorire la conversione, sebbene molte pellicole ad alte prestazioni continueranno a dipendere da fornitori internazionali consolidati.
Analisi di segmentazione
Tipo di resina
L'epossidica rimane la categoria di resine dominante grazie alla sua qualificazione in ambito aerospaziale, alla forte adesione, alla polimerizzazione prevedibile e alla compatibilità con le strutture in fibra di carbonio. Si stima che il segmento crescerà a un CAGR del 5,7-6,2% nel periodo 2026-2034. Il polietilene e il polipropilene offrono opportunità laddove flessibilità, minore densità o compatibilità con i termoplastici superano i vantaggi derivanti dalla comprovata qualificazione dell'epossidica. L'ambito del mercato dei film compositi varia in base al processo di lavorazione e alle prestazioni di utilizzo finale.
- Polietilene: i film di polietilene sono adatti ad applicazioni che richiedono flessibilità, resistenza chimica, protezione dall'umidità e un processo economico. Il loro ruolo strategico è più rilevante laddove le prestazioni strutturali estreme sono meno critiche rispetto alla maneggevolezza, alla durata e al costo.
- Polipropilene: i film di polipropilene beneficiano di bassa densità, resistenza chimica e vantaggi di lavorazione termoplastica. La domanda è sostenuta dalla riduzione del peso nel settore automobilistico e da applicazioni che richiedono cicli di produzione più rapidi e percorsi di riciclo dei materiali.
- Resina epossidica: le pellicole epossidiche rimangono fondamentali per l'incollaggio e il rivestimento di materiali compositi ad alte prestazioni grazie alla loro forte adesione, alla comprovata qualificazione in ambito aerospaziale e al comportamento di polimerizzazione controllato. La loro importanza strategica è massima nelle strutture critiche per la sicurezza.
Tipo di polimerizzazione
Si prevede che il settore dei processi di polimerizzazione crescerà a un tasso annuo composto (CAGR) del 6,2-6,8% nel periodo 2026-2034 . La lavorazione in autoclave rimane un metodo consolidato per i componenti aerospaziali che richiedono un controllo preciso di temperatura e pressione, ma i produttori stanno valutando sempre più spesso alternative che riducano l'intensità di capitale, i tempi di ciclo e il consumo energetico.
- Autoclave: Le pellicole compatibili con l'autoclave rimangono strategicamente importanti per i programmi aerospaziali qualificati, dove il controllo dell'alta pressione e della temperatura contribuisce a garantire superfici uniformi, un basso contenuto di vuoti e una qualità ripetibile dei componenti in materiale composito.
- Produzione fuori autoclave: le tecnologie OOA (Out-of-Autoclave) stanno acquisendo importanza strategica in quanto i produttori mirano a tassi di produzione più elevati, a una riduzione del consumo energetico, a minori requisiti di capitale, alla lavorazione di componenti di dimensioni maggiori e a una maggiore flessibilità nella produzione aerospaziale.
Funzione
Si prevede che la funzionalità registrerà un tasso di crescita annuo composto (CAGR) di circa il 6,0-6,6% nel periodo 2026-2034 . I requisiti funzionali combinano sempre più la qualità della superficie con la durabilità ambientale e la protezione elettrica. Le strutture in fibra di carbonio richiedono soluzioni ingegneristiche perché le cellule degli aeromobili in materiale composito non conducono intrinsecamente le correnti dei fulmini come le tradizionali strutture metalliche.
- Protezione dai fulmini: reti, lamine o schermi conduttivi integrati con pellicole di rivestimento offrono una soluzione efficace per proteggere le strutture composite degli aeromobili, limitando al contempo il peso aggiuntivo e riducendo le operazioni di produzione separate.
- Protezione delle superfici: le pellicole protettive migliorano la qualità aerodinamica della superficie, facilitano l'adesione della vernice, riducono le operazioni di finitura legate alla porosità e offrono resistenza agli agenti atmosferici, aiutando i produttori a ridurre i requisiti di finitura a valle.
Applicazione
La domanda di applicazioni è trainata dal settore aerospaziale, poiché le strutture composite richiedono processi di incollaggio, rivestimento, protezione e produzione controllati. Si stima che questo segmento crescerà a un CAGR del 5,8-6,4% nel periodo 2026-2034. Il settore automobilistico privilegia i tempi di ciclo e i costi, mentre i settori navale e delle costruzioni danno priorità alla durabilità e alla vita utile. I requisiti, pertanto, variano in base all'intensità della certificazione e alla scala di produzione.
- Settore automobilistico: le applicazioni nel settore automobilistico privilegiano leggerezza, resistenza alla corrosione, produttività e incollaggio ripetibile. L'adozione di pellicole può aumentare laddove i produttori ricercano processi più puliti e una riduzione del fissaggio meccanico per le strutture dei veicoli ad alta intensità di materiali compositi.
- Settore aerospaziale e della difesa: i settori aerospaziale e della difesa rappresentano applicazioni di alto valore che richiedono materiali qualificati, un comportamento di polimerizzazione prevedibile, protezione delle superfici e rigorose prestazioni ambientali. I lunghi cicli di certificazione creano rapporti duraturi con i fornitori e barriere tecniche.
- Settore nautico: nelle applicazioni nautiche, la resistenza all'umidità, la durata, la leggerezza e la compatibilità con scafi e strutture in materiale composito sono fattori fondamentali. I sistemi a pellicola possono ridurre la manipolazione manuale degli adesivi, garantendo al contempo un'adesione e una finitura uniformi.
- Costruzioni: Le applicazioni nel settore edile offrono potenzialità in termini di pannelli leggeri, sistemi di rinforzo e strutture specializzate. L'adozione dipende dai costi di installazione, dai requisiti di lavorazione in cantiere, dalla durabilità e dalla compatibilità con i metodi di costruzione in materiale composito esistenti.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Automobilistico |
Mezzo |
Alleggerimento |
Scalatura |
|
Aerospaziale e Difesa |
Alto |
Materiali compositi per aeromobili |
Maturo |
|
Marino |
Mezzo |
Resistenza alla corrosione |
Scalatura |
|
Costruzione |
Basso |
Rinforzo del pannello |
Emergenti |
Fattori trainanti della crescita del mercato dei film compositi e analisi del loro impatto
Produzione di aeromobili e requisiti strutturali per la leggerezza
La produzione aerospaziale e l'utilizzo di materiali compositi genereranno una domanda sostenibile di adesivi in film, pellicole di rivestimento e pellicole protettive. Le pellicole composite offrono uniformità di adesione e finitura superficiale, oltre a una minore variabilità dovuta all'intervento manuale. L'effetto è particolarmente evidente nel settore aerospaziale, data la natura del processo di qualificazione, che promuove la compatibilità tra i materiali e ne limita la sostituzione. L'aumento dei volumi di produzione favorisce le pellicole che possono essere applicate tramite processi di stratificazione automatizzati con tempi di polimerizzazione più rapidi. Le pellicole utilizzabili senza autoclave possono contribuire a ridurre l'intensità di capitale e ad accorciare i tempi di ciclo. Con la maturazione dei programmi aeronautici, la domanda di produzione e riparazione ricorrenti diventa un elemento importante per la costanza dei volumi.
Alleggerimento del settore automobilistico e processi di lavorazione dei materiali compositi più rapidi.
Le case automobilistiche stanno valutando materiali compositi e strutture incollate per ridurre la massa dei veicoli, mantenendo al contempo rigidità, durata e flessibilità di progettazione. L'incollaggio di film offre un'applicazione controllata, una riduzione degli sprechi e una produzione più pulita rispetto agli adesivi miscelati manualmente. L'impatto commerciale è particolarmente rilevante per i veicoli elettrici, dove la riduzione del peso può favorire l'efficienza energetica e l'autonomia. L'adozione nel settore automobilistico richiede costi dei materiali inferiori e tempi di ciclo più brevi rispetto al settore aerospaziale, aprendo la strada all'utilizzo di film termoplastici e a bassa temperatura. I fornitori che combinano prestazioni meccaniche con applicazione automatizzata e produzione scalabile possono espandersi oltre i componenti di nicchia. La domanda del settore automobilistico può diversificare la base clienti laddove i film supportano assemblaggi compositi ad alto volume.
Richiesta di protezione multifunzionale delle superfici
Le strutture composite richiedono sempre più spesso pellicole che combinino finitura superficiale, resistenza all'erosione, protezione chimica, resistenza all'umidità o protezione elettrica. I sistemi multifunzionali possono ridurre le fasi di lavorazione e migliorare la uniformità. L'impatto è maggiore laddove la preparazione e la finitura delle superfici richiedono molta manodopera. I produttori aerospaziali sono particolarmente interessati alle pellicole che riducono le operazioni di levigatura, stuccatura e rilavorazione prima della verniciatura. I produttori del settore automobilistico e nautico possono trarre vantaggio da strati protettivi che prolungano la durata utile o migliorano l'aspetto. Ciò incoraggia i fornitori a combinare la chimica delle resine con reti conduttive, additivi o caratteristiche superficiali migliorate. Questo sposta il valore verso sistemi di pellicole ingegnerizzate, la cui economicità dipende dal risparmio sui processi e dalle prestazioni dei componenti, piuttosto che dal solo costo del materiale.
Tendenze future del mercato dei film compositi
Pellicole ad alte prestazioni per la produzione automatizzata di materiali compositi.
Le tendenze del mercato dei film compositi privilegiano i film progettati per la stratificazione automatizzata, la polimerizzazione rapida e la produzione fuori autoclave. Le formulazioni bilanceranno adesività, durata di conservazione, cinetica di polimerizzazione e qualità superficiale per una produzione ad alto ritmo. Il monitoraggio digitale può migliorare il posizionamento, lo spessore e il controllo della polimerizzazione. Il settore aerospaziale rimarrà il principale ambiente di qualificazione, ma le tecnologie di successo potranno essere applicate anche ai settori automobilistico, navale e industriale. Ciò favorisce i fornitori con formulazione, test e ingegneria applicativa integrati, poiché i clienti valutano sempre più i film come parte di un processo produttivo completo piuttosto che come materiali a sé stanti. Le priorità di sviluppo collegheranno sempre più le prestazioni dei materiali a miglioramenti misurabili della produttività e a minori requisiti di processo.
I sistemi di pellicole termoplastiche e riciclabili attirano sempre più attenzione
Le pellicole termoplastiche stanno acquisendo un'importanza strategica, poiché i produttori ricercano una consolidazione più rapida, una maggiore saldabilità, una migliore riprocessabilità e opzioni di fine vita più efficienti. I sistemi a base di polipropilene sono destinati a beneficiare di applicazioni in cui la bassa densità e la rapidità di lavorazione sono prioritarie, mentre le matrici termoplastiche ad alte prestazioni possono essere impiegate per strutture aerospaziali complesse. Le considerazioni relative al riciclo favoriranno la compatibilità con le architetture termoplastiche e la giunzione reversibile. È improbabile una rapida sostituzione delle resine epossidiche, poiché la qualificazione e le infrastrutture esistenti rimangono vincoli importanti. I fornitori sono più propensi a perseguire portafogli che supportino applicazioni consolidate con termoindurenti, oltre alle piattaforme termoplastiche emergenti. Ciò può creare opportunità nei settori dei veicoli elettrici, della mobilità aerea avanzata, dei sistemi senza pilota e della produzione industriale di compositi ad alta velocità.
Opportunità di mercato per i film compositi
Fornitura e supporto tecnico localizzati nella regione Asia-Pacifico.
La regione Asia-Pacifico offre interessanti opportunità di espansione, poiché la produzione aeronautica, la produzione automobilistica, la localizzazione della difesa e la fabbricazione di materiali compositi avanzati si stanno sviluppando simultaneamente. I fornitori possono rafforzare la propria posizione creando centri tecnici regionali, offrendo supporto per la qualificazione e convertendo le capacità produttive in prossimità dei principali clienti. Cina, Giappone, Corea del Sud e India presentano requisiti di ingresso differenti, il che rende l'ingegneria applicativa localizzata particolarmente importante. La strategia regionale dovrebbe dare priorità al settore aerospaziale e della difesa, poiché la qualificazione favorisce una maggiore fidelizzazione, per poi estendere le tecnologie collaudate ai settori automobilistico e navale. Le partnership con produttori, istituti di ricerca e fornitori di primo livello possono abbreviare i cicli di qualificazione. La disponibilità di scorte regionali e di servizi tecnici può ridurre il rischio della catena di approvvigionamento per i programmi programmati.
Tecnologia cinematografica a bassa temperatura e sostenibile
Si stanno aprendo nuove opportunità di investimento nei sistemi di pellicole che riducono le temperature di polimerizzazione, i tempi di lavorazione, minimizzano le operazioni di finitura o incorporano una chimica più sostenibile. Le pellicole a bassa temperatura possono ridurre il fabbisogno energetico ed espandere la produzione di compositi al di fuori dei tradizionali ambienti in autoclave. Le formulazioni sostenibili possono soddisfare le esigenze dei clienti in termini di minore impatto ambientale, senza compromettere la maneggevolezza o le prestazioni strutturali. I fornitori dovrebbero dare priorità alle applicazioni in cui i risparmi di processo giustificano prezzi più elevati, tra cui gli utensili aerospaziali, la mobilità e i componenti automobilistici ad alte prestazioni. Lo sviluppo dovrebbe combinare la chimica delle resine, la conversione delle pellicole e la validazione della produzione. Queste previsioni di mercato per le pellicole composite privilegiano gli investimenti legati a risparmi di processo misurabili. Dati di qualificazione credibili possono generare valore per i clienti che cercano tempi di produzione, consumo energetico e sprechi ridotti.
Sviluppi recenti
- Ottobre 2025: Kuraray ha presentato al K 2025 la sua gamma di pellicole adesive MOWITAL PVB, che comprende spessori di 50, 100 e 250 micrometri per la laminazione industriale. Le pellicole trovano impiego in dispositivi di sicurezza in composito fibroso, componenti leggeri, preimpregnati adesivi per il settore aerospaziale, applicazioni automobilistiche e laminati in fibra di carbonio o di vetro, mentre la certificazione ISCC PLUS conferma il posizionamento dell'azienda in termini di materiali sostenibili.
- Settembre 2025: Hexcel Corporation ha ampliato la sua rete di distribuzione aerospaziale ufficiale nelle Americhe includendo Composites One, GracoRoberts, Heatcon, Krayden e Pacific Coast Composites. Questa iniziativa migliora l'accesso a materiali compositi avanzati per i clienti del settore aerospaziale, compresi i programmi emergenti relativi a veicoli senza pilota, eVTOL, ipersonici, difesa e spazio, rafforzando la capacità di risposta a livello regionale per materiali qualificati.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -