
自動車用床材市場:予測、動向、市場シェアに関するレポート
自動車用床材市場の規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:材料別(ポリプロピレン、ポリアミド6、ポリアミド66、熱可塑性エラストマー、ゴム、PVC、ポリエステル、再生ポリマー、その他)、製品タイプ別(フロアカーペット、フロアマット、トランクマット、カーゴフロアシステム、その他)、製造プロセス別(タフテッドカーペット、ニードルパンチカーペット、圧縮成形または熱成形、射出成形、その他)、車両タイプ別(乗用車、小型商用車、大型商用車)、地域別(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、南米および中米)
- ステータス : 出版
- レポートコード : TIPRE00002783
- カテゴリー : 化学薬品および材料
- ページ数 : 460
- 利用可能なレポート形式 :


- 最終更新日 : October 06, 2026


2025年の市場規模
90億2,630 万米ドル
基準年値
2034年の予測
134億4665 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.5 %
成長率
対象市場
1,018億9,076 万米ドル
(2026年~2034年)
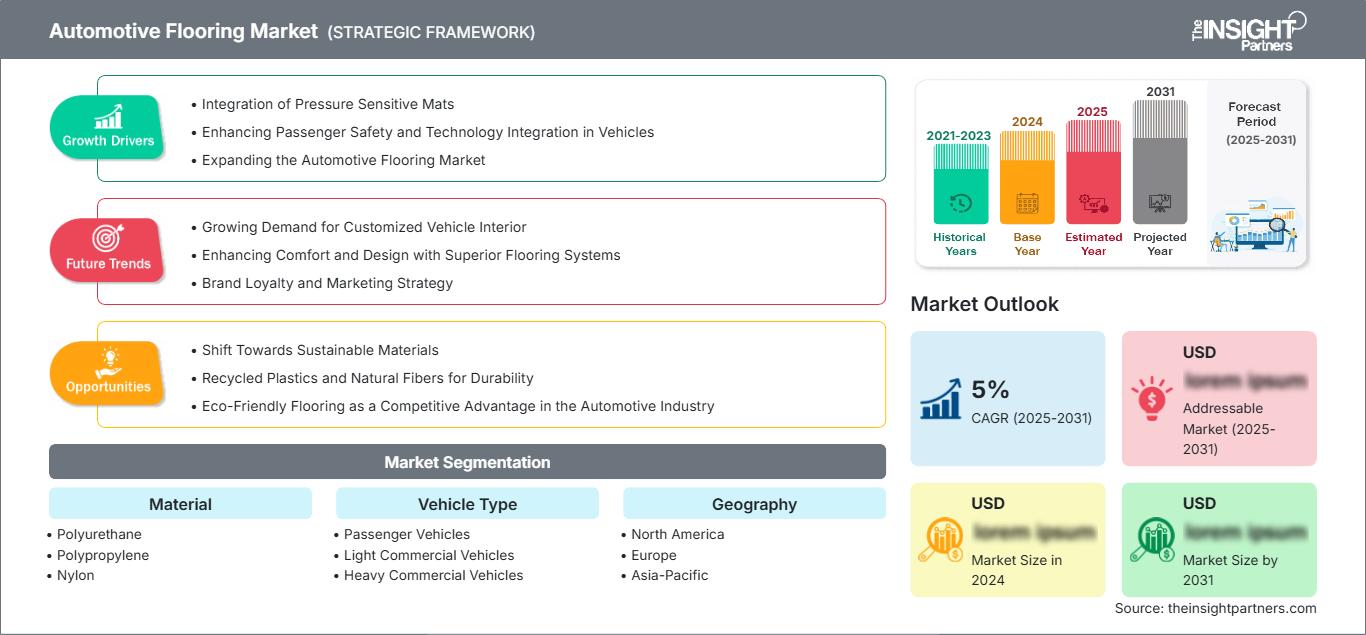
2025年における世界の自動車用床材市場規模は90億2,630万米ドルであり、2034年には134億4,665万米ドルに達すると予測されています。これは、2026年から2034年までの年平均成長率(CAGR)が4.5%であることを意味します。この市場には、乗用車および商用車で使用される、ポリマー、繊維、ゴム、リサイクル素材から作られたフロアカーペット、マット、トランクおよびカーゴフロア、その他の関連システムが含まれます。これらの製品の需要は、車両生産、室内快適性要件、遮音性能、軽量化、耐久性、およびリサイクル素材の使用増加によって影響を受けます。
北米の自動車用床材市場は十分に発展しており、堅調な自動車製造基盤、交換部品に対する安定した需要、軽量でリサイクル可能な床材システムの利用拡大に支えられています。2034年までの期間、同地域は年平均約4%の成長率で拡大すると予測されており、電気自動車の生産、内装機能に対する仕様の高度化、サプライヤーによる現地生産への投資拡大が需要を牽引しています。自動車メーカーが求める車両軽量化と車内音響の改善といった要件と相まって、これらの要因はサプライヤーにカーペット基材、断熱層、および一体型床材アセンブリの再設計を促しています。
自動車用床材市場の評価と洞察
地域展望
- 北米: 2025年には世界市場の約24%を占める | 2034年までの年平均成長率(CAGR)は約4%。市場における位置付け:北米は、確立されたOEM生産、強力なサプライヤーネットワーク、交換需要、乗用車および商用プラットフォーム向け軽量床材システムの採用拡大に支えられ、主要な地域市場であり続ける。
- 米国: 2025年には北米市場収益の約80%を占める|2034年までの年平均成長率(CAGR)は約4%。市場における位置付け:米国は北米最大の国別市場であり、自動車生産基盤、乗用車保有台数の多さ、商用車需要、そして国内外のOEMにサービスを提供する確立されたティア1サプライヤーのエコシステムに支えられている。
- 欧州: 2025年には世界市場の約22%を占める見込み|2034年までの年平均成長率(CAGR)は約3%。市場における位置付け:欧州は自動車用床材の成熟市場であり、ドイツが地域需要を牽引し、次いで英国、フランス、イタリア、スペインが続く。軽量構造、リサイクル要件、高級車内装などが、サプライヤーの継続的なイノベーションを支えている。
- アジア太平洋地域: 2025年には世界市場の約47%を占める | 2034年までの年平均成長率(CAGR)は約5%。市場における位置付け:アジア太平洋地域は、高い自動車生産台数、拡大する国内OEMエコシステム、EV製造の増加、および現地生産の内装部品の採用拡大に支えられ、最大かつ最も急速に成長している地域市場です。中国が地域需要を牽引しています。
セグメント別見通し
- フロアカーペット: 2025年には市場の48%を占め、2034年までの年平均成長率は約4%となる見込みです。フロアカーペットが最大の製品カテゴリーである理由は、車内空間の美観と乗客の快適性を向上させるだけでなく、遮音性、断熱性、床面保護といった機能も備えているためです。自動車メーカーによるフロアカーペットの採用や、様々な車両プラットフォームにおける成形品や不織布システムの利用拡大により、フロアカーペットの需要は依然として堅調です。
- 再生ポリマー: 2025年には市場シェア約10%、2034年までの年平均成長率は約8%と予測されています。市場における位置づけとしては、再生ポリマーは高成長材料カテゴリーです。自動車メーカーやサプライヤーが再生材の含有量を増やし、材料の組み合わせを簡素化し、再生可能な単一素材の床材システムを開発しているためです。この変化は、規制圧力と、車両の寿命末期における処理の必要性によって後押しされています。
競合報道
住之江株式会社、ヒットカリハイテック株式会社、バジャージカーペットインダストリーズ株式会社、3M株式会社、オートネウムホールディング株式会社、トヨタ紡織株式会社、UGN株式会社、オーリアソリューションズ、林テレムプ株式会社、リダル株式会社、アドラーペルツァーホールディング株式会社、エルギスSA、エイダイカコ株式会社、フロガム株式会社、ATインダストリーズ株式会社。
方法論
インサイト・パートナーズは、データ収集と二次調査、一次調査、データ分析、データ三角測量と最終レビューという手順を踏んで、市場予測と洞察を検証します。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場は、従来の繊維製カーペットやゴムマットから、美しい表面外観と遮音性、軽量化、耐久性、製造工程への容易な統合性を兼ね備えたエンジニアリングフロアシステムへと移行しています。部品の軽量化と車両のNVH性能向上を目指し、不織布カーペット、成形部品、熱可塑性樹脂システム、繊維系断熱材の使用が増加しています。また、タフティング、ニードルパンチング、熱成形、圧縮成形、射出成形といった技術により、車両固有の形状や複数の機能の組み合わせが可能になり、製造工程もより統合化が進んでいます。サプライヤーがOEMのサステナビリティ要件を満たすにつれ、再生ポリエステル、ポリプロピレン、その他の再生ポリマーが床材にますます多く使用されるようになっています。
将来、車両の電動化は、軽量構造、車内音響、熱管理、材料の循環性といった点に重点を置くことで、床材の要件に影響を与えると考えられます。自動車メーカーはサプライチェーンの短縮と現地での材料調達を目指し、アジア太平洋地域と北米の新たな製造拠点に投資を行っています。同時に、再生材含有量、車両の循環性、廃車処理に関する欧州の規制変更により、サプライヤーは使用する材料の簡素化を迫られています。これらの要因は、2034年までにリサイクル可能なカーペット、軽量床断熱材、統合型床材システムの開発につながるでしょう。
自動車用床材市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 90億2630万米ドル |
| 2034年までの市場規模 | 134億4665万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.5% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動車用床材市場分析
需要と世界の自動車生産には密接な関係があるが、製品に対する要求はもはや単なる床材にとどまらない。自動車メーカーは、耐摩耗性、寸法安定性、吸音性、断熱性、軽量性、そして均一な外観を備えた床材部品を求めている。バリューチェーンには、ポリマーおよび繊維メーカー、不織布および繊維加工業者、配合業者、カーペットメーカー、成形専門業者、ティア1の内装サプライヤー、そして自動車メーカー自身が含まれる。サプライヤーの選定プロセスは、金型製造能力、材料の均一性、音響試験の結果、防火性能、物流、そして各モデルに特化した部品を生産する能力によって左右される。
自動車メーカーが中国、インド、東南アジア、メキシコ、北米に生産拠点を設けるにつれ、供給源の地域化が進んでいます。繊維、織物、成形、組立の分野で垂直統合を実現しているサプライヤーは、資材の取り扱い量を削減し、部品の仕様をOEM(相手先ブランド製造業者)のプログラムと連携させることができます。再生ポリマーの使用も戦略的に重要になってきており、再生材含有量に対する要求が高まると、適切な原料の確保をめぐる競争が激化する可能性があります。特に量産乗用車の場合、コストは依然として重要な要素ですが、高級車の場合は、より高付加価値のカーペット構造や統合型音響システムが採用されています。
市場状況は、グローバルなティア1サプライヤーと専門の床材メーカーが関わっています。Autoneumは、ニードルパンチカーペットやタフテッドカーペット、床断熱材、リサイクル素材を使用した技術など、幅広い内装床材製品を開発しています。一方、Auria Solutionsは、カーペット、マット、断熱材、吸水システムを含む床材システムを提供しています。SUMINOEは、フロアカーペットとカーマットに加え、自動車用テキスタイルにおいてより幅広い能力を有しています。トヨタ紡織株式会社と林テレムプ株式会社は、統合型車両内装およびフロアカーペットシステムの分野で確固たる地位を築いています。
現在、軽量化、リサイクル、遮音性能、現地生産への投資が増えている。Bajaj Carpet Industries LimitedとHitkari Hitech Private Limitedはインド国内での製造能力を有しており、UGNは北米の製造ネットワークを通じて日本製の車両を供給している。Adler Pelzer Holding GmbHはカーペットと断熱材を組み合わせた技術を提供しており、FroGumはゴムとTPE製のフロアマットとトランクライナーに重点を置いている。市場構造は、素材革新とOEM向けの大規模生産を組み合わせられるサプライヤーに有利に働いている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
自動車用床材市場:戦略的洞察
地域別分析
北米自動車用床材市場
2025年時点で、北米は世界の需要の約24%を占め、2034年まで年間約4%の成長率で拡大すると予測されている。米国は、自動車生産台数と保有台数の多さ、商用車の保有台数の多さ、そして自動車部品メーカーの集中度の高さから、主要な需要拠点となっている。メキシコもまた、自動車生産の拡大と輸出志向型の製造業を通じて、地域供給において重要な役割を果たしている。
この地域では、軽量カーペット、成形マット、トランクフロア、吸音フロアシステムに対する需要が高い。電気自動車の生産が増加するにつれ、パワートレインの騒音が低減されることで車内の他の騒音源がより目立つようになるため、軽量で吸音性に優れた素材へのニーズが高まっている。これに対し、サプライヤー各社は、軽量化とリサイクル素材の使用に加え、優れた吸音性能を実現するフロアシステムを開発している。さらに、北米の自動車メーカーは、現地生産が可能で、モデル変更に迅速に対応でき、幅広い車両内装プログラムに統合できるサプライヤーを優先的に選定している。
米国自動車用床材市場
2025年時点で、北米市場の収益の約80%を米国が占めており、2034年まで年平均約4%の成長率を達成すると予測されています。この地位は、乗用車と商用車の両方の生産規模の大きさ、アフターマーケット部門からの既存の需要、そして世界的なティア1自動車内装部品サプライヤーの広範な関与によるものです。これらの主要サプライヤーは、多数の車両プラットフォーム向けにカーペット、マット、断熱材、その他の部品を製造しています。
軽量で耐久性に優れ、吸音性が高く、リサイクル素材の比率が高い車両に対する顧客からの需要が高まっています。乗用車も依然として重要ですが、ピックアップトラック、SUV、バン、商用車といった車種が、頑丈な床材や荷室ソリューションへのニーズを牽引しています。
UGN、Auria Solutions、Autoneum、3Mなどの企業は、米国における自動車内装業界全体に関わっています。電気自動車の生産増加は、静音性に優れた電動パワートレイン向けに設計された、軽量かつ遮音性に優れた床材システムの開発も促進しています。
欧州自動車用床材市場
2025年には欧州が世界市場収益の約22%を占め、 2034年まで年平均成長率(CAGR)約3%で成長すると予測されている。欧州ではドイツが主導的な地位を占めており、その背景には大規模な自動車製造基盤、高級車メーカーの集中、そして広範なティア1サプライヤーのエコシステムがある。ドイツに続くのは英国、フランス、イタリア、スペインで、いずれも確立された自動車組立および部品製造活動によって支えられている。
ドイツでは、高級車や高性能車において車内音響、触感、外観、軽量化が重視されるため、エンジニアリングカーペットや断熱システムに対する需要が特に高い。英国は車両生産とアフターマーケット活動を通じて需要を維持しており、フランスとイタリアは乗用車と特殊商用車の両方を支えている。スペインは、大量生産の乗用車と輸出にとって重要な生産拠点であり続けている。
欧州の床材サプライヤーは、ますます重要視される循環型経済への要求にも直面している。再生ポリエステルやその他の再生ポリマーがカーペットや断熱材製品に組み込まれる一方、単一素材設計は使用済み製品の処理を簡素化できる。こうした動向は、再生原料と一貫した表面品質、優れた遮音性能、そしてOEMグレードの耐久性を両立できるサプライヤーにとって、新たなビジネスチャンスを生み出す。
アジア太平洋地域の自動車用床材市場
2025年時点で、アジア太平洋地域は世界市場の約47%を占め、2034年まで年平均成長率約5%で成長すると予測されており、最も成長率の高い地域となっています。中国は、大規模な自動車生産、電気自動車製造の急速な拡大、そして自動車部品サプライヤーの国内生産能力の高さから、アジア太平洋地域を牽引しています。日本、韓国、インド、オーストラリアも、確立された自動車メーカーのエコシステムと高まる自動車需要を通じて貢献しています。
中国における電気自動車生産の拡大は、軽量かつ遮音性に優れた内装材への需要増加につながっている。日本では、技術的に設計されたカーペットやマットへの需要が継続しており、韓国は大手自動車メーカーや部品メーカーの存在による恩恵を受けている。インドは自動車の生産と輸出の両方の中心地として重要性を増しており、サプライヤー各社はカーペット、マット、断熱材、成形内装部品の現地生産能力を増強している。オーストラリアは規模こそ小さいものの、交換用車両や商用車の需要に対応している。
中東・アフリカの自動車用床材市場
中東・アフリカ地域では、自動車輸入、商用輸送の利用、車両台数の増加、インフラ整備などにより、2034年までに年平均約4%の複合成長率で需要が拡大すると予測されています。この地域では、サウジアラビアが自動車の国産化と産業発展の進展により自動車部品の需要が増加しているため、重要な市場となっています。アラブ首長国連邦は主要な流通・アフターサービス拠点として機能し、南アフリカは国内向けおよび輸出向け自動車プログラムを支える製造拠点を維持しています。
この地域では、耐久性に優れたフロアマット、ゴムやTPE製のシステム、トランクライナー、そして熱、埃、湿気、酷使に耐えられる床材が好まれています。商用車、バス、作業車両では、丈夫な床材に対する需要が高まっています。地元で製造・流通できる体制を整えることで、物流上の問題に左右されるリスクを軽減でき、ひいては高級乗用車市場における高品質カーペットへの需要増につながります。
セグメンテーション分析
材料
自動車用床材における製品差別化の主要な要因は材料選定であり、重量、耐摩耗性、柔軟性、遮音性能、リサイクル性、加工効率、コスト構造に直接影響を与えます。材料セグメントは2026年から2034年にかけて年平均成長率(CAGR)約5%で成長すると予測されています。持続可能性目標の強化に伴い、リサイクルポリマーの戦略的重要性が高まっており、ポリプロピレン、ポリアミド、ゴム、PVC、ポリエステル、熱可塑性エラストマーは、多様な床材システム構造の基盤として引き続き利用されています。
- ポリプロピレン:ポリプロピレンは、軽量性、耐薬品性、加工効率、コスト競争力が求められる用途に選ばれています。不織布や成形加工との適合性により、床用カーペット、マット、断熱材などの幅広い用途で採用されています。
- ポリアミド6:ポリアミド6は、耐久性のある繊維表面、耐摩耗性、そして高級感のある外観が求められる用途に最適です。特に、長期的な表面の完全性と触感性能がOEMの要求事項として重要な、高品質カーペット構造に適しています。
- ポリアミド66:要求の厳しい内装用途向けに、優れた熱特性と機械的特性を提供します。その位置づけは耐久性と性能要件に関連していますが、大量生産車両プログラムでは材料の経済性が代替の決定に影響を与える可能性があります。熱可塑性エラストマー:熱可塑性エラストマーは、成形マットやライナーに柔軟性、弾力性、および設計の多様性を提供します。ゴムのような特性と熱可塑性加工性の組み合わせにより、車両固有の精密な形状と高度なフロア保護ソリューションが可能になります。
- ゴム:ゴムは、耐摩耗性、耐湿性、および過酷な使用に耐える特性から、耐久性のあるフロアマットや商用車の床材に使用されています。繊維のような外観よりも、頑丈さと清掃の容易さを優先する用途で好まれています。
- PVC: PVCは、耐湿性、耐久性、およびコスト効率の高い加工が求められる弾性床材やマットシステムに用いられます。確立された加工インフラにより、乗用車および商用車の床材への展開が可能です。
- ポリエステル:ポリエステルは、加工性、耐久性、再生原料との適合性の高さから、カーペットや断熱材の分野で重要性を増している。単一素材のポリエステルシステムはリサイクルを促進し、循環型経済の目標達成に貢献する。
- 再生ポリマー: OEM各社が再生材含有率の向上と使用済み製品のリサイクル性の向上を目指す中で、再生ポリマーの重要性が高まっています。再生PET、ポリプロピレン、その他の再生ポリマーは、カーペット表面、基材、断熱材、成形部品などに組み込まれています。
製品タイプ
製品タイプ別では、2026年から2034年にかけて年平均成長率(CAGR)約4%で成長すると予測されており、フロアカーペットは多様な車両プラットフォームへの統合により最大のシェアを維持すると見込まれています。需要は、交換サイクル、車種ごとの適合性、遮音要件、およびトランクとカーゴフロアの統合システムの採用によってさらに支えられています。
- フロアカーペット:フロアカーペットは、表面の美観、吸音性、断熱性、快適性、床の保護といった利点を提供します。不織布とタフテッド構造は、外観と耐久性を維持しながら軽量化を実現するように設計されています。
- フロアマット:フロアマットは、汚れ、湿気、摩耗、シミから車内を保護する取り外し可能な製品です。TPE、ゴム、繊維、ハイブリッド構造など、さまざまな車種や顧客の仕様に対応しており、車種専用のフィット感がますます重要になっています。荷室を汚れ、こぼれ、機械的な摩耗から保護します。成形された熱可塑性樹脂やゴム製のシステムは、隆起した縁や車種専用の輪郭を組み込むことができるため、特に実用性を重視した車両に適しています。
- カーゴフロアシステム:カーゴフロアシステムは、構造的な支持、保護、遮音、および収納機能を提供します。これらのシステムは、SUV、商用車、バン、電気自動車向けの統合コンポーネントとして設計されることが増えています。
製造工程
製造プロセスは、精密な形状、軽量構造、統合された機能層に対するOEMの要求に牽引され、2026年から2034年にかけて年平均成長率(CAGR)約4%で拡大すると予測されています。ニードルパンチングとタフティングはカーペット製造の中心であり続け、熱成形、圧縮成形、射出成形によってカスタマイズされたマットや硬質または半硬質のシステムが実現します。タフティングは、パイル構造の制御、色のバリエーション、そして高級感のある表面仕上げを可能にします。外観、触感、デザインの柔軟性が重要な購入基準となる場面では、タフティングは依然として重要な役割を果たします。
- ニードルパンチカーペット:ニードルパンチ加工により、不織布カーペットや断熱材を効率的に製造でき、再生繊維の活用を促進します。軽量かつ吸音性に優れた部品への適用性も高く、OEMメーカーからの需要を支えています。
- 圧縮成形または熱成形:圧縮成形と熱成形により、形状と厚みを制御した三次元フロア部品の製造が可能になります。これらのプロセスは、成形マット、カーゴシステム、および車両固有の精密な適合が求められる軽量構造物に適用されます。射出成形は、熱可塑性マット、トリム、および剛性フロア部品の再現性の高い生産を可能にします。特に複雑な形状や一体型の固定機能を備えた製品において、寸法精度と効率的な大量生産を実現します。
車両タイプ
車両タイプ別では、2026年から2034年にかけて年平均成長率(CAGR)約4%で成長すると予測されています。これは、車両生産の継続と、乗用車と商用車のプラットフォーム間の差別化の進展を反映したものです。乗用車が主な需要基盤となっていますが、小型および大型商用車には、より高い利用率とより重い荷重に対応できる床材ソリューションが求められています。
- 乗用車:乗用車は、カーペット、マット、トランクシステム、防音フロア部品の需要を牽引しています。快適性、外観、軽量性、リサイクル可能な素材の使用は、エコノミー、ミドルレンジ、プレミアムの各セグメントにおいて重要な考慮事項となっています。
- 小型商用車:小型商用車には、耐久性、清掃の容易さ、重量、頻繁な積載といった要素のバランスが取れた床材が求められます。成形マット、カーゴシステム、弾力性のある床材などが、バン、ピックアップトラック、配送車両などに幅広く採用されています。
- 大型商用車:大型商用車は、耐久性、過酷な使用環境への耐性、そして快適な遮音性を最優先事項としています。トラックやバスの床材には、厳しい使用条件に耐えうる、頑丈なゴム、PVC、成形品、または繊維製のシステムが求められます。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
居住の |
低い |
交換用マット |
成熟した |
|
コマーシャル |
高い |
車両内装 |
スケーリング |
|
工業 |
中くらい |
高耐久性床材 |
スケーリング |
|
政府および地方自治体 |
中くらい |
車両調達 |
スケーリング |
|
その他 |
低い |
特殊車両 |
新興 |
自動車用床材市場の成長要因と影響分析
車両生産量の増加と内装部品の要件
世界的な自動車生産台数の増加は、販売可能なフロアカーペット、マット、トランクフロア、その他の関連断熱システムの総量を直接的に増加させます。しかし、市場への影響は生産台数の増加だけにとどまりません。より現代的な車両では、フロアにさまざまな機能層が組み込まれているためです。メーカーは、外観、音響快適性、耐久性、断熱性能、重量に関する要件を同時に満たす部品を必要としています。SUV、高級乗用車、電気自動車のインテリア基準が高まるにつれ、各車両に使用される材料とエンジニアリングの量も増加する可能性があります。また、商用車からも需要があります。商用車は使用頻度が高いため、耐久性がありメンテナンスが容易なフロアへのニーズが高まっています。車両プラットフォームがますます多様化しているため、個々のモデルに特化した金型を持ち、柔軟な生産能力を持つサプライヤーは、さまざまなタイプの車両の契約を獲得することができます。
車両の軽量化と音響最適化
軽量化は非常に重要です。なぜなら、床に使用される部品は車両全体の重量に寄与するだけでなく、音響機能と断熱機能も担っているからです。これに対応するため、サプライヤーは軽量フェルトや軽量カーペット裏地を開発し、材料の厚みを最適化し、従来の重い構造に代わる一体型構造を設計しています。電気自動車の普及によりこのニーズが高まっているのは、バッテリーの質量が大きいため軽量化の価値がさらに高まり、また電気パワートレインは静粛性が高いため、車内では路面騒音、タイヤノイズ、構造ノイズがより顕著になるからです。そのため、床材は単なる装飾品ではなく、より広範なNVH(騒音・振動・ハーシュネス)対策の一要素となっています。耐摩耗性、寸法安定性、耐火性、吸音性を犠牲にすることなく軽量化を実現できるメーカーは、新型車開発プログラムにおいてより重要な役割を担うことになるでしょう。
リサイクル可能な自動車材料およびリサイクルされた自動車材料に対する需要の高まり
循環型経済へのニーズが高まるにつれ、自動車内装において再生ポリマーの使用やよりシンプルな材料設計の採用がますます重要になってきています。床材システムには、カーペット表面、基材、断熱材、成形部品などに、再生PET、ポリプロピレン、その他の再生材料を含めることができます。特に、車両の寿命末期に互換性のない材料を分離すると処理が困難になるため、単一材料構造は非常に重要です。その結果、自動車メーカーのサステナビリティへの取り組みは、サプライヤーに対し、接着剤の使用量を削減し、再生材料の割合を増やし、部品を回収しやすいように設計するよう促しています。この要因は、材料の選択、製造プロセス、サプライヤーの資格、製品開発に同時に影響を与えます。OEM基準と同等の外観と性能を維持しながら再生材の含有率を高めることができる企業は、規制要件と自動車メーカーのサステナビリティ目標の両方を満たすことができます。
自動車用床材市場の将来動向
単一素材の床材システムと循環型デザイン
将来の床材システムは、カーペットや断熱材に見られるような相容れない層の数を減らす、単一素材設計に重点を置くようになると予想されます。表面と裏地の両方に同じポリマーファミリーを使用しながら、音響性能と機械的性能を確保できるため、ポリエステルをベースとした構造は特にこのアプローチに適しています。分離が困難なラテックスなどの材料を排除または削減することで、製造工程が簡素化され、使用済み製品の回収も容易になります。また、サプライヤーはこうした設計においてリサイクル原料をより多く活用し、産業廃棄物や消費者廃棄物を管理された投入物として利用するシステムを構築するでしょう。したがって、この傾向は、製品開発の焦点を個々のコンポーネントの最適化から、床材システム全体のリサイクル性へと移すはずです。
統合型スマート多機能床材
車両の床材は、単なる保護機能から、音響、熱、構造、収納、センシング、快適性といった機能を組み合わせた多機能システムへと進化していくと考えられます。電気自動車の発展は、バッテリー保護、熱管理、車内音響といったニーズに合わせて床構造を設計する機会を提供します。貨物室や荷室の床システムには、モジュール式の収納、隠しコンパートメント、調整可能な構成などが組み込まれるでしょう。剛性と局所的な補強が制御された材料を使用することで、メーカーは均一な構造の部品を使用するのではなく、荷重や音響要件に応じて部品の厚さを最適化できるようになります。この傾向は、将来の床材開発プログラムにおいて複数の機能を網羅する協調的なエンジニアリングが求められるため、シミュレーション、プロトタイピング、成形、繊維に関する専門知識を持つサプライヤーに有利に働くでしょう。
自動車用床材市場の機会
新興自動車産業拠点における地域密着型製造の拡大
インド、東南アジア、メキシコ、そして中央ヨーロッパと東ヨーロッパの一部地域における自動車製造の成長は、床材サプライヤーにとって現地生産体制を構築し、サプライチェーンを短縮する絶好の機会となっています。現地生産を行うことで、企業は輸送コストを削減し、OEMプログラムの変更に迅速に対応できるようになり、顧客固有の金型を提供できるようになります。特にインドは、自動車生産の増加と部品の現地化の進展に伴い、カーペット、マット、断熱材、成形床材の需要が増加する可能性があるため、非常に重要です。既に高度な技術プラットフォームを持つサプライヤーは、地域で入手可能なポリマーや繊維を使用しながら、既存の設計を現地の自動車プログラムに合わせて変更することができます。メーカーは、ティア1のインテリアサプライヤーとの戦略的パートナーシップやOEMへの直接アクセスを通じて最初の販売量を確保し、その後、製品ラインナップを拡大していくことができます。
高級車および電気自動車用床材ソリューション
電気自動車や高級車は、優れた遮音性能、軽量性、触感、持続可能性、デザイン統合性がより重要となる高付加価値の床材システムを採用できる機会を提供するため、サプライヤーは既存の床材デザインを単に調整するのではなく、EVプラットフォーム向けに設計された特殊なカーペット、低密度断熱材、成形マット、カーゴシステムを開発することが可能です。高級インテリアでは、高度な繊維表面材を使用したり、遮音性を向上させた層を追加したりすることが可能であり、電気自動車では、パワートレインの騒音レベルが低く、バッテリー関連のパッケージング上の制約が大きいことを考慮し、統合ソリューションへのニーズが生じます。製品開発者は、リサイクル素材の認証、単一素材構造、デジタル設計ツールの使用、車両固有のモジュール性などを通じて差別化を図ることもできます。こうした能力は、より少ない部品で幅広い機能を求める自動車メーカーにとって、サプライヤーの優位性を高めることにつながります。
最近の動向
- 2026年4月:トヨタ紡織株式会社はPT. Toyota Boshoku Device Indonesiaの完全買収を完了しました。子会社であるトヨタ紡織アジアを通じて、残りの20%の株式を取得しました。この買収により、リクライニングシート、フロアカーペット、シートスライドなどのシート構造部品の製造におけるグループの専門性が強化されるとともに、世界の自動車部品市場における競争力も向上します。
- 2025年7月:オートネウムは、リサイクル素材を使用し、ラテックスや接着剤を一切使用しない革新的な単一素材カーペットシステム「N-Join1」を発表しました。この技術は、リサイクル性を向上させ、資源消費を削減し、循環型経済の目標を支援すると同時に、内燃機関車と電気自動車の両方に優れた遮音性能を提供します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -