
Previsioni e quote di mercato per il settore dei rivestimenti per pavimenti automobilistici fino al 2034
Dimensioni e previsioni del mercato dei rivestimenti per pavimenti automobilistici (2021-2034), quota di mercato globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per materiale (polipropilene, poliammide 6, poliammide 66, elastomeri termoplastici, gomma, PVC, poliestere, polimeri riciclati e altri), tipo di prodotto (tappeti, tappetini, tappetini per bagagliaio, sistemi di rivestimento per pianali di carico e altri), processo di produzione (tappeti trapuntati, tappeti agugliati, stampaggio a compressione o termoformatura, stampaggio a iniezione e altri), tipo di veicolo (autovetture, veicoli commerciali leggeri e veicoli commerciali pesanti) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa e Sud e Centro America).
- Stato : Edito
- Codice del report : TIPRE00002783
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 460
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 06, 2026


Dimensioni del mercato nel 2025
9.026,30 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
13.446,65 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,5 %
Tasso di crescita
Mercato di riferimento
101.890,76 milioni di dollari USA
(2026-2034)
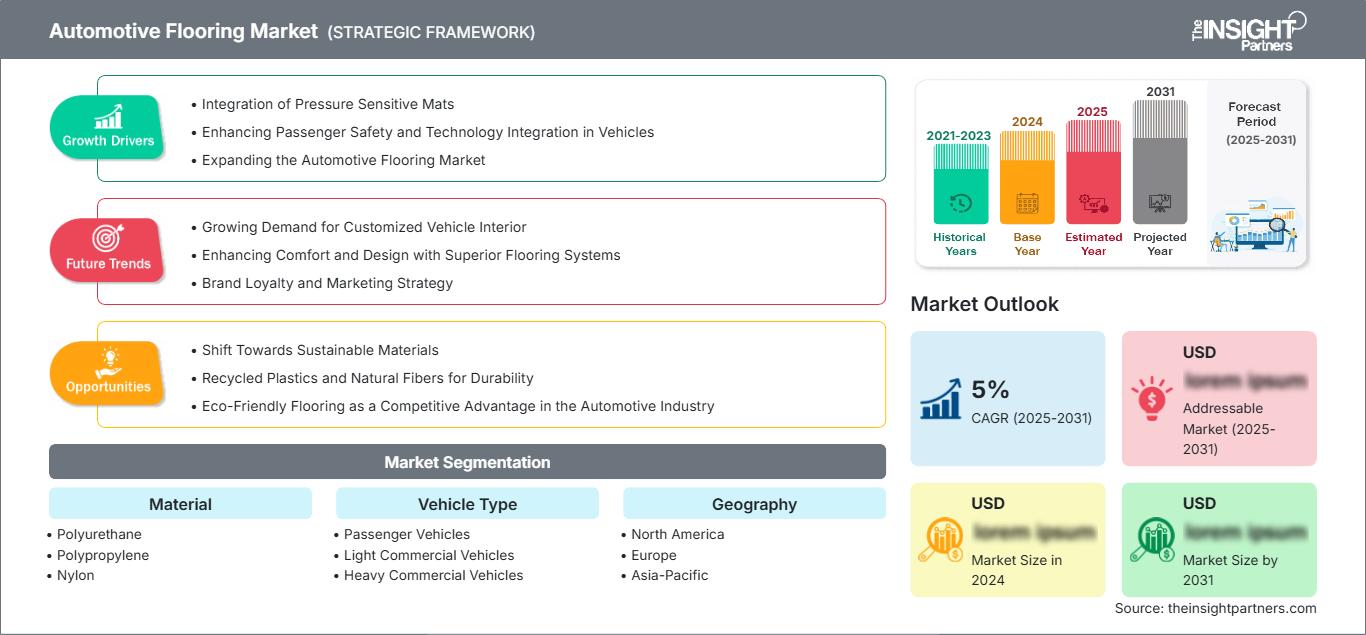
Nel 2025, il mercato globale dei rivestimenti per pavimenti automobilistici aveva un valore di 9.026,30 milioni di dollari e si prevede che raggiungerà i 13.446,65 milioni di dollari entro il 2034, registrando quindi un tasso di crescita annuo composto (CAGR) del 4,5% tra il 2026 e il 2034. Il mercato comprende tappeti, tappetini, rivestimenti per bagagliaio e vano di carico e altri sistemi correlati, realizzati con materiali polimerici, tessili, in gomma e riciclati per l'utilizzo in veicoli passeggeri e commerciali. La domanda di questi prodotti è influenzata dalla produzione di veicoli, dai requisiti di comfort interno, dalle prestazioni acustiche, dalla leggerezza, dalla durata e dal crescente utilizzo di materiali riciclabili.
Il mercato dei rivestimenti per interni auto in Nord America è ben sviluppato e supportato da una solida base di produzione automobilistica, una domanda costante di ricambi e un utilizzo crescente di sistemi di pavimentazione leggeri e riciclabili. Si prevede che, entro il 2034, la regione registrerà un tasso di crescita annuo composto di circa il 4%, trainato dalla produzione di veicoli elettrici, da specifiche più elevate per gli interni e dai maggiori investimenti dei fornitori nella produzione locale. Insieme alle esigenze delle case automobilistiche in termini di riduzione del peso dei veicoli e miglioramento dell'acustica dell'abitacolo, questi fattori stanno spingendo i fornitori a riprogettare i substrati per moquette, gli strati isolanti e i sistemi di pavimentazione integrati.
Analisi e approfondimenti sul mercato dei rivestimenti per pavimenti automobilistici
Prospettive regionali
- Nord America: ~24% del mercato globale nel 2025 | CAGR del ~4% fino al 2034. Posizione di mercato: il Nord America rimane un importante mercato regionale, supportato da una consolidata produzione OEM, solide reti di fornitori, attività di sostituzione e crescente adozione di sistemi di pavimentazione leggera per veicoli passeggeri e piattaforme commerciali.
- USA: circa l'80% del fatturato del mercato nordamericano nel 2025 | CAGR del 4% circa fino al 2034. Posizione di mercato: gli Stati Uniti rappresentano il mercato più grande del Nord America, supportato dalla sua base di produzione di veicoli, dall'ampio parco veicoli passeggeri, dalla domanda di veicoli commerciali e da un consolidato ecosistema di fornitori di primo livello al servizio di OEM nazionali e internazionali.
- Europa: ~22% del mercato globale nel 2025 | ~3% di CAGR fino al 2034. Posizione di mercato: l'Europa è un mercato maturo per i rivestimenti per auto, con la Germania a guidare la domanda regionale, seguita da Regno Unito, Francia, Italia e Spagna. La costruzione leggera, i requisiti di riciclaggio e gli interni dei veicoli premium supportano la continua innovazione dei fornitori.
- Asia Pacifico: ~47% del mercato globale nel 2025 | ~5% di CAGR fino al 2034. Posizione di mercato: l'Asia Pacifico è il mercato regionale più grande e in più rapida crescita, sostenuto da un'elevata produzione di veicoli, dall'espansione degli ecosistemi OEM nazionali, dall'aumento della produzione di veicoli elettrici e dalla crescente adozione di componenti interni prodotti localmente. La Cina è leader nella domanda regionale.
Prospettive di segmento
- Tappeti per auto: 48% del mercato nel 2025 | un tasso di crescita annuo composto di circa il 4% fino al 2034. Il motivo per cui i tappeti per auto rappresentano la categoria di prodotto più ampia è che offrono sia un aspetto estetico all'interno dell'abitacolo che comfort per i passeggeri, oltre a controllo acustico, isolamento e protezione del pavimento. La domanda rimane elevata grazie all'integrazione da parte dei produttori di apparecchiature originali e al crescente utilizzo di sistemi stampati e non tessuti su diverse piattaforme veicolari.
- Polimeri riciclati: una quota di mercato di circa il 10% nel 2025 e un tasso di crescita annuo composto di circa l'8% fino al 2034. In termini di posizione di mercato, i polimeri riciclati rappresentano la categoria di materiali a più alta crescita, poiché i produttori e i fornitori del settore automobilistico stanno aumentando la quantità di materiale riciclato, semplificando le combinazioni di materiali e creando sistemi di pavimentazione monomateriale riciclabili. Questa transizione è favorita dalla pressione normativa e dalla necessità di considerare i veicoli a fine vita.
Copertura competitiva
SUMINOE Co., Ltd., Hitkari Hitech Private Limited, Bajaj Carpet Industries Limited, 3M Co, Autoneum Holding Ltd, TOYOTA BOSHOKU CORPORATION, UGN, Inc., Auria Solutions, HAYASHI TELEMPU CORPORATION, Lydall Inc, Adler Pelzer Holding GmbH, Ergis SA, EIDAIKAKO CO., LTD, FroGum Sp. z oo, AT Industries GmbH.
Metodologia
Insight Partners segue le fasi di raccolta dati e ricerca secondaria, ricerca primaria, analisi dei dati, triangolazione dei dati e revisione finale per convalidare le stime e le analisi di mercato.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si è evoluto, passando dai tradizionali tappeti tessili e tappeti in gomma a sistemi di pavimentazione ingegnerizzati, che combinano un aspetto superficiale gradevole con isolamento acustico, peso ridotto, durata e una più facile integrazione nel processo produttivo. Si registra un crescente utilizzo di tappeti in tessuto non tessuto, componenti stampati, sistemi termoplastici e isolanti a base di fibre per migliorare il peso dei componenti e le prestazioni NVH (rumore, vibrazioni e ruvidità) dei veicoli. Anche i processi produttivi sono diventati più integrati, grazie a tecniche come la trapuntatura, l'agugliatura, la termoformatura, lo stampaggio a compressione e lo stampaggio a iniezione, che consentono di ottenere forme specifiche per ogni veicolo e di combinare diverse funzioni. Poliestere riciclato, polipropilene e altri polimeri recuperati vengono utilizzati sempre più spesso nei materiali per pavimentazioni, in quanto i fornitori soddisfano i requisiti di sostenibilità degli OEM.
In futuro, l'elettrificazione dei veicoli influenzerà probabilmente i requisiti relativi alle pavimentazioni, ponendo maggiore enfasi su costruzioni leggere, acustica dell'abitacolo, gestione termica e circolarità dei materiali. Gli investimenti si stanno concentrando su nuovi siti produttivi nell'area Asia-Pacifico e in Nord America, poiché i produttori di veicoli cercano di accorciare le proprie catene di approvvigionamento e di reperire materiali localmente. Allo stesso tempo, le modifiche alla normativa europea in materia di contenuto riciclato, circolarità dei veicoli e trattamento dei veicoli a fine vita stanno spingendo i fornitori a semplificare i materiali utilizzati. Questi fattori contribuiranno quindi allo sviluppo, entro il 2034, di moquette riciclabili, isolanti per pavimenti leggeri e sistemi di pavimentazione integrati.
Ambito del rapporto sul mercato dei pavimenti per autoveicoli
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 9.026,30 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 13.446,65 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,5% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei rivestimenti per pavimenti automobilistici
Esiste una stretta correlazione tra domanda e produzione globale di veicoli, sebbene i requisiti per i prodotti vadano ormai ben oltre la semplice copertura del pavimento. I produttori di apparecchiature originali (OEM) ricercano componenti per pavimenti che presentino resistenza all'abrasione, stabilità dimensionale, assorbimento acustico, isolamento termico, leggerezza e un aspetto uniforme. La catena del valore coinvolge produttori di polimeri e fibre, trasformatori di tessuti non tessuti e tessili, compoundatori, produttori di tappeti, specialisti nello stampaggio, fornitori di primo livello per gli interni e gli stessi produttori di veicoli. Il processo di qualificazione dei fornitori è influenzato dalla loro capacità di stampaggio, dalla consistenza del materiale, dai risultati dei test acustici, dalle prestazioni antincendio, dalla logistica e dalla capacità di produrre componenti specifici per ogni modello.
La disponibilità di materiali sta diventando sempre più regionale, poiché le case automobilistiche stanno delocalizzando la produzione in Cina, India, Sud-est asiatico, Messico e Nord America. I fornitori che vantano un'integrazione verticale nelle aree delle fibre, dei tessuti, dello stampaggio e dell'assemblaggio sono in grado di ridurre la movimentazione dei materiali e di coordinare le specifiche dei loro componenti con i programmi dei produttori di apparecchiature originali. Anche l'utilizzo di polimeri riciclati sta assumendo un'importanza strategica, poiché requisiti più stringenti in termini di contenuto riciclato possono generare competizione per le materie prime più adatte. Il costo rimane un fattore importante, soprattutto nel caso di veicoli passeggeri prodotti in grandi volumi, mentre per i veicoli premium si punta a strutture di rivestimento degli interni di maggior pregio e a sistemi acustici integrati.
Il mercato è caratterizzato dalla presenza di fornitori globali di primo livello e di produttori specializzati in pavimentazioni. Autoneum ha creato una gamma di prodotti per pavimenti interni, che comprende moquette agugliate e trapuntate, isolanti per pavimenti e tecnologie che utilizzano materiali riciclati, mentre Auria Solutions offre sistemi di pavimentazione composti da moquette, tappetini, isolanti e sistemi assorbenti. SUMINOE propone moquette e tappetini per auto, oltre a una gamma più ampia di prodotti tessili per il settore automobilistico. TOYOTA BOSHOKU CORPORATION e HAYASHI TELEMPU CORPORATION si sono affermate con forza nel campo degli interni integrati per veicoli e dei sistemi di moquette per pavimenti.
Oggi si investe sempre di più nella riduzione del peso, nel riciclo, nelle prestazioni acustiche e nella produzione locale. Bajaj Carpet Industries Limited e Hitkari Hitech Private Limited hanno la capacità di produrre localmente in India, mentre UGN fornisce veicoli prodotti in Giappone attraverso la sua rete produttiva in Nord America. Adler Pelzer Holding GmbH offre tecnologie integrate per tappeti e isolanti, e FroGum si concentra in particolare su tappetini e rivestimenti per bagagliaio in gomma e TPE. La struttura del mercato avvantaggia i fornitori in grado di combinare l'innovazione dei materiali con la produzione su larga scala per i produttori di apparecchiature originali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei rivestimenti per pavimenti automobilistici: approfondimenti strategici
Approfondimenti regionali
mercato nordamericano dei rivestimenti per autoveicoli
Nel 2025, il Nord America rappresentava circa il 24% della domanda globale e si prevede che crescerà a un tasso di circa il 4% all'anno fino al 2034. Gli Stati Uniti sono il principale centro di domanda grazie all'elevato numero di veicoli prodotti e posseduti, alla vasta flotta di veicoli commerciali e all'alta concentrazione di produttori di componenti automobilistici. Anche il Messico contribuisce all'offerta regionale grazie all'espansione della produzione automobilistica e alla sua vocazione manifatturiera orientata all'esportazione.
In quest'area si registra un'elevata domanda di tappeti leggeri, tappetini sagomati, rivestimenti per il bagagliaio e sistemi di pavimentazione acustica. Data la crescente produzione di veicoli elettrici, aumenta anche la necessità di materiali leggeri e fonoassorbenti, poiché la riduzione del rumore del propulsore rende più evidenti altre fonti di rumore all'interno dell'abitacolo. Di conseguenza, i fornitori stanno creando sistemi di pavimentazione che offrono buone prestazioni acustiche, unitamente a una massa ridotta e all'utilizzo di materiali riciclabili. Inoltre, i produttori di apparecchiature originali nordamericani prediligono fornitori in grado di effettuare la produzione locale, apportare rapidamente modifiche ai propri modelli e integrarsi con programmi più ampi per gli interni dei veicoli.
mercato statunitense dei rivestimenti per autoveicoli
Nel 2025, gli Stati Uniti rappresentavano circa l'80% del fatturato del mercato nordamericano e si prevede che raggiungeranno un tasso di crescita annuo composto di circa il 4% fino al 2034. Questa posizione è dovuta all'ampia produzione di veicoli, sia passeggeri che commerciali, alla domanda esistente proveniente dal settore aftermarket e all'ampio coinvolgimento di fornitori globali di primo livello (Tier 1) per gli interni automobilistici. Questi importanti fornitori producono tappeti, tappetini, isolanti e altri componenti per diverse piattaforme veicolari.
I clienti richiedono sempre più veicoli più leggeri, resistenti, con migliori capacità di assorbimento acustico e realizzati con una maggiore percentuale di materiali riciclati. Sebbene le autovetture rimangano importanti, i pick-up, i SUV, i furgoni e i veicoli commerciali stanno trainando la domanda di soluzioni robuste per pavimenti e vani di carico.
Aziende come UGN, Auria Solutions, Autoneum, 3M Co e altre sono coinvolte nel più ampio settore degli interni automobilistici statunitensi. L'aumento della produzione di veicoli elettrici sta inoltre promuovendo lo sviluppo di sistemi di pavimentazione leggeri e acusticamente migliorati, progettati per i propulsori elettrici più silenziosi.
mercato europeo dei rivestimenti per autoveicoli
Nel 2025 l'Europa ha rappresentato circa il 22% del fatturato del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 3% fino al 2034. La Germania è il paese leader in Europa, grazie alla sua ampia base produttiva automobilistica, alla concentrazione di produttori di veicoli premium e a un esteso ecosistema di fornitori di primo livello. Seguono Regno Unito, Francia, Italia e Spagna, ciascuno supportato da una consolidata attività di assemblaggio di veicoli e produzione di componenti.
La Germania registra una domanda particolarmente elevata di moquette e sistemi di isolamento progettati su misura, poiché i veicoli premium e ad alte prestazioni attribuiscono maggiore importanza all'acustica dell'abitacolo, alla qualità tattile, all'estetica e alla leggerezza. Il Regno Unito mantiene una domanda sostenuta grazie alla produzione di veicoli e al mercato dei ricambi, mentre Francia e Italia supportano sia le autovetture che i veicoli commerciali specializzati. La Spagna rimane un importante polo produttivo per le autovetture in grandi volumi e per le esportazioni.
Anche i fornitori europei di pavimenti sono esposti a requisiti di circolarità sempre più stringenti. Il poliestere riciclato e altri polimeri recuperati vengono integrati in tappeti e prodotti isolanti, mentre le soluzioni monomateriale semplificano il processo di smaltimento a fine vita. Questi sviluppi creano opportunità per i fornitori in grado di combinare materie prime riciclate con una qualità superficiale costante, prestazioni acustiche elevate e una durabilità di livello OEM.
Mercato dei rivestimenti per autoveicoli nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava circa il 47% del mercato globale e si prevede che crescerà a un tasso di crescita annuo composto di circa il 5% fino al 2034, risultando così la regione a più rapida crescita. La Cina è leader nell'area Asia-Pacifico grazie alla sua elevata produzione di veicoli, alla rapida espansione della produzione di veicoli elettrici e alla sua ampia capacità produttiva interna per i fornitori del settore automobilistico. Anche Giappone, Corea del Sud, India e Australia contribuiscono grazie ai loro consolidati ecosistemi di produttori di apparecchiature originali e alla crescente domanda di veicoli.
La crescita della produzione di veicoli elettrici in Cina sta generando una maggiore domanda di interni leggeri ed efficienti dal punto di vista acustico. In Giappone, la domanda di tappeti e zerbini, prodotti tecnicamente complessi, rimane elevata, mentre la Corea del Sud beneficia della presenza di grandi produttori di veicoli e componenti. L'India sta acquisendo sempre maggiore importanza come centro di produzione ed esportazione di autoveicoli, con i fornitori che stanno incrementando la loro capacità produttiva locale di tappeti, zerbini, isolanti e componenti interni stampati. L'Australia, pur essendo un mercato di dimensioni ridotte, soddisfa la domanda di veicoli di ricambio e commerciali.
Mercato dei rivestimenti per autoveicoli in Medio Oriente e Africa
In Medio Oriente e Africa, si prevede che la domanda crescerà a un tasso di crescita annuo composto di circa il 4% entro il 2034, grazie alle importazioni di veicoli, all'utilizzo del trasporto commerciale, all'espansione delle flotte e allo sviluppo delle infrastrutture. All'interno della regione, l'Arabia Saudita rappresenta un mercato importante grazie alla crescente localizzazione della produzione automobilistica e allo sviluppo industriale, che sta incrementando la domanda di componenti per veicoli. Gli Emirati Arabi Uniti fungono da importante centro di distribuzione e assistenza post-vendita, mentre il Sudafrica mantiene una base produttiva a supporto dei suoi programmi di produzione di veicoli sia per il mercato interno che per l'esportazione.
In quest'area si prediligono tappetini resistenti, sistemi in gomma e TPE, rivestimenti per il bagagliaio e tipologie di pavimentazione in grado di resistere a calore, polvere, umidità e usura intensa. La domanda di materiali per pavimenti robusti è particolarmente elevata nei veicoli commerciali, negli autobus e nei veicoli di servizio. La possibilità di produrre e distribuire localmente riduce i problemi logistici, e i veicoli passeggeri di alta gamma, a loro volta, generano una domanda di moquette di qualità superiore.
Analisi di segmentazione
Materiale
La scelta dei materiali è un fattore determinante nella differenziazione dei prodotti per le pavimentazioni automobilistiche, con un impatto diretto su peso, resistenza all'abrasione, flessibilità, prestazioni acustiche, riciclabilità, efficienza di lavorazione e struttura dei costi. Si prevede che il segmento dei materiali registrerà un tasso di crescita annuo composto (CAGR) di circa il 5% dal 2026 al 2034. I polimeri riciclati stanno acquisendo rilevanza strategica con l'intensificarsi degli obiettivi di sostenibilità, mentre polipropilene, poliammide, gomma, PVC, poliestere ed elastomeri termoplastici continuano a essere alla base di diverse architetture di sistemi di pavimentazione.
- Polipropilene: Il polipropilene viene scelto per applicazioni che richiedono leggerezza, resistenza chimica, efficienza di processo e competitività in termini di costi. La sua compatibilità con i processi di produzione di tessuti non tessuti e stampaggio ne favorisce l'ampia diffusione in moquette, tappeti e componenti isolanti.
- Poliammide 6: La poliammide 6 è particolarmente adatta ad applicazioni che richiedono superfici tessili durevoli, resistenza all'abrasione e un aspetto di alta qualità. È ideale per la produzione di tappeti di pregio, dove l'integrità superficiale a lungo termine e le prestazioni tattili sono fondamentali per i requisiti dei produttori di apparecchiature originali (OEM).
- Poliammide 66: Offre elevate proprietà termiche e meccaniche per applicazioni interne impegnative. Il suo posizionamento è legato ai requisiti di durabilità e prestazioni, sebbene l'aspetto economico dei materiali possa influenzare le decisioni di sostituzione nei programmi di produzione di veicoli ad alto volume. Elastomeri termoplastici: Gli elastomeri termoplastici offrono flessibilità, resilienza e versatilità di progettazione per tappetini e rivestimenti stampati. La loro combinazione di proprietà simili alla gomma con la lavorabilità dei termoplastici consente geometrie precise specifiche per il veicolo e soluzioni avanzate di protezione del pavimento.
- Gomma: La gomma viene utilizzata nei tappetini resistenti e nei rivestimenti per pavimenti di veicoli commerciali grazie alla sua resistenza all'abrasione, all'umidità e all'uso intensivo. È il materiale preferito nelle applicazioni in cui la robustezza e la facilità di pulizia sono prioritarie rispetto all'aspetto tessile.
- PVC: Il PVC viene utilizzato nei sistemi di pavimentazione e tappeti resilienti dove sono richieste resistenza all'umidità, durata e un processo economicamente vantaggioso. La sua consolidata infrastruttura di lavorazione ne supporta l'impiego nella pavimentazione di veicoli passeggeri e commerciali.
- Poliestere: Il poliestere sta acquisendo sempre maggiore importanza nel settore dei tappeti e dell'isolamento grazie alla sua lavorabilità, durata e compatibilità con materie prime riciclate. I sistemi monomateriale in poliestere facilitano il riciclo e promuovono gli obiettivi di economia circolare.
- Polimeri riciclati: i polimeri riciclati stanno acquisendo sempre maggiore importanza poiché i produttori di apparecchiature originali (OEM) puntano a un maggiore contenuto di materiale riciclato e a una migliore riciclabilità a fine vita. PET riciclato, polipropilene e altri polimeri recuperati vengono integrati nelle superfici dei tappeti, nei substrati, nell'isolamento e nei componenti stampati.
Tipo di prodotto
Si prevede che la tipologia di prodotto crescerà a un CAGR di circa il 4% dal 2026 al 2034, con i tappetini per auto che manterranno la quota maggiore grazie all'integrazione su diverse piattaforme veicolari. La domanda è ulteriormente supportata dai cicli di sostituzione, dall'adattamento specifico per veicolo, dai requisiti acustici e dall'adozione di sistemi integrati di pavimentazione per bagagliaio e vano di carico.
- Moquette per pavimenti: La moquette per pavimenti offre estetica, assorbimento acustico, isolamento, comfort e protezione del pavimento. Le strutture in tessuto non tessuto e a ciuffi sono progettate per ridurre il peso preservando al contempo l'aspetto e la durata.
- Tappetini: I tappetini offrono una protezione rimovibile contro sporco, umidità, abrasioni e macchie. Le costruzioni in TPE, gomma, tessuto e ibride si adattano a diverse classi di veicoli e specifiche del cliente, con la vestibilità specifica per modello che sta acquisendo sempre maggiore importanza. Proteggono le aree di carico da sporco, liquidi e usura meccanica. I sistemi in termoplastica e gomma stampata sono particolarmente adatti ai veicoli utilitari perché possono incorporare bordi rialzati e contorni specifici del veicolo.
- Sistemi di pianale di carico: i sistemi di pianale di carico offrono supporto strutturale, protezione, isolamento acustico e funzionalità di stoccaggio. Questi sistemi sono sempre più spesso progettati come componenti integrati per SUV, veicoli commerciali, furgoni e veicoli elettrici.
Processo di produzione
Si prevede che il processo di produzione crescerà a un tasso annuo composto (CAGR) di circa il 4% dal 2026 al 2034, spinto dalle esigenze degli OEM in termini di geometrie precise, strutture leggere e strati funzionali integrati. L'agugliatura e la trapuntatura rimangono fondamentali per la produzione di tappeti, mentre la termoformatura, lo stampaggio a compressione e lo stampaggio a iniezione consentono la realizzazione di tappeti personalizzati e sistemi rigidi o semirigidi. La trapuntatura permette di controllare la struttura del pelo, la variazione di colore e ottenere finiture superficiali di alta qualità. Rimane un processo importante laddove l'aspetto, la qualità tattile e la flessibilità di progettazione sono criteri di acquisto fondamentali.
- Tappeti agugliati: l'agugliatura consente una produzione efficiente di tappeti non tessuti e materiali isolanti, favorendo l'incorporazione di fibre riciclate. La sua idoneità per componenti leggeri e acustici soddisfa la domanda degli OEM.
- Stampaggio a compressione o termoformatura: lo stampaggio a compressione e la termoformatura consentono la produzione di componenti tridimensionali per pavimenti con geometria e spessore controllati. Questi processi vengono applicati a tappetini stampati, sistemi di carico e strutture leggere che richiedono un adattamento preciso e specifico per il veicolo. Lo stampaggio a iniezione supporta la produzione ripetibile di tappetini termoplastici, profili e componenti rigidi per pavimenti. Offre uniformità dimensionale e una produzione efficiente ad alto volume, in particolare per forme complesse e elementi di fissaggio integrati.
Tipo di veicolo
Si prevede che il segmento dei veicoli crescerà a un tasso di crescita annuo composto (CAGR) di circa il 4% dal 2026 al 2034 , a testimonianza della produzione sostenuta di veicoli e della crescente differenziazione tra piattaforme per autovetture e veicoli commerciali. Le autovetture rappresentano la principale base di domanda, mentre i veicoli commerciali leggeri e pesanti richiedono soluzioni di pavimentazione in grado di supportare un utilizzo più elevato e carichi più pesanti.
- Autovetture: Le autovetture trainano la domanda di tappeti, tappetini, sistemi per il bagagliaio e componenti acustici per il pavimento. Comfort, estetica, leggerezza e utilizzo di materiali riciclabili sono considerazioni chiave nei segmenti economico, medio e premium.
- Veicoli commerciali leggeri: i veicoli commerciali leggeri richiedono pavimentazioni che offrano un equilibrio tra resistenza, facilità di pulizia, peso e frequenti carichi. Tappetini sagomati, sistemi di carico e rivestimenti resilienti per pavimenti vengono utilizzati su furgoni, pick-up e veicoli per le consegne.
- Veicoli commerciali pesanti: Nei veicoli commerciali pesanti, la durata, la resistenza all'uso intensivo e il comfort acustico sono prioritari. Le soluzioni di pavimentazione per camion e autobus richiedono sistemi robusti in gomma, PVC, stampati o tessili, in grado di resistere a condizioni operative impegnative.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Residenziale |
Basso |
Tappetini di ricambio |
Maturo |
|
Commerciale |
Alto |
Interni della flotta |
Scalatura |
|
Industriale |
Mezzo |
Pavimentazione per carichi pesanti |
Scalatura |
|
Governo e municipalità |
Mezzo |
Approvvigionamento della flotta |
Scalatura |
|
Altri |
Basso |
Veicoli speciali |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato dei rivestimenti per pavimenti automobilistici.
Aumento della produzione di veicoli e delle esigenze relative agli interni.
L'aumento della produzione globale di veicoli incrementa direttamente la quantità totale di tappeti, tappetini, rivestimenti per il bagagliaio e altri sistemi di isolamento correlati che possono essere venduti. Tuttavia, l'effetto sul mercato non è dovuto solo al numero di unità prodotte, poiché i veicoli più moderni integrano diversi strati funzionali nei loro pavimenti. I produttori necessitano di componenti che, allo stesso tempo, soddisfino requisiti in termini di estetica, comfort acustico, durata, prestazioni termiche e peso. Gli standard interni più elevati di SUV, auto di lusso e veicoli elettrici possono comportare un maggiore impiego di materiali e competenze ingegneristiche in ciascun veicolo. Vi è anche un'ulteriore domanda proveniente dai veicoli commerciali, poiché il loro elevato livello di utilizzo comporta una maggiore necessità di pavimenti resistenti e di facile manutenzione. Poiché le piattaforme dei veicoli stanno diventando sempre più diverse, i fornitori che dispongono di attrezzature specifiche per i singoli modelli e della capacità di produrre in modo flessibile possono aggiudicarsi contratti per diverse tipologie di veicoli.
Alleggerimento del veicolo e ottimizzazione acustica.
La riduzione del peso è fondamentale, poiché i componenti del pavimento contribuiscono al peso complessivo del veicolo, svolgendo al contempo funzioni acustiche e termiche. Per questo motivo, i fornitori stanno creando feltri e supporti per moquette più leggeri, ottimizzando lo spessore dei materiali e progettando strutture integrate per sostituire le soluzioni convenzionali, più pesanti. L'importanza di questa riduzione è ancora maggiore nei veicoli elettrici, poiché la maggiore massa della batteria rende la riduzione del peso ancora più preziosa e, dato che i propulsori elettrici sono più silenziosi, i rumori provenienti dalla strada, dagli pneumatici e dalla struttura dell'abitacolo risultano più evidenti. Il pavimento diventa quindi parte integrante della più ampia strategia NVH (Noise, Vibration and Harshness, rumore e vibrazioni) anziché un semplice elemento decorativo. I produttori in grado di ottenere una massa inferiore senza compromettere la resistenza all'abrasione, la stabilità dimensionale, la resistenza al fuoco o l'assorbimento acustico acquisiranno maggiore importanza nei nuovi programmi di sviluppo veicoli.
Aumento della domanda di materiali automobilistici riciclabili e riciclati
La necessità di circolarità è in crescita, e questo rende sempre più importante l'utilizzo di polimeri riciclati e l'adozione di design dei materiali più semplici negli interni automobilistici. I sistemi di pavimentazione possono includere PET riciclato, polipropilene e altri materiali recuperati nella superficie del tappeto, nel substrato, nell'isolamento e nelle parti stampate. La costruzione monomateriale è particolarmente significativa poiché la separazione di materiali incompatibili al termine del ciclo di vita di un veicolo può comportare maggiori difficoltà di smaltimento. Di conseguenza, le iniziative di sostenibilità delle case automobilistiche spingono i fornitori a ridurre la quantità di adesivo utilizzato, ad aumentare la percentuale di materiale riciclato e a progettare i componenti in modo che siano più facili da recuperare. Questo fattore ha un impatto simultaneo sulla scelta dei materiali, sui processi produttivi, sulla qualificazione dei fornitori e sullo sviluppo del prodotto. Le aziende in grado di mantenere la stessa qualità estetica e prestazionale degli standard OEM, aumentando al contempo il livello di contenuto riciclato, possono soddisfare sia i requisiti normativi che gli obiettivi di sostenibilità delle case automobilistiche.
Tendenze future del mercato dei rivestimenti per pavimenti automobilistici
Sistemi di pavimentazione monomateriale e design circolare
In futuro, si prevede che i sistemi di pavimentazione daranno maggiore importanza ai design monomateriale, riducendo il numero di strati incompatibili presenti nelle moquette e negli isolanti. Poiché la stessa famiglia di polimeri può essere utilizzata sia per la superficie che per il supporto, garantendo comunque prestazioni acustiche e meccaniche ottimali, le strutture a base di poliestere si prestano particolarmente bene a questo approccio. Eliminando o riducendo la quantità di lattice e altri materiali difficili da separare, la produzione può essere semplificata e il recupero a fine vita più agevole. I fornitori, inoltre, faranno probabilmente un maggiore uso di materie prime riciclate in questo tipo di prodotti, creando un sistema in cui i materiali post-industriali e post-consumo diventano un input controllato. La tendenza dovrebbe quindi spostare lo sviluppo del prodotto dall'ottimizzazione dei singoli componenti a una focalizzazione sulla riciclabilità dell'intero sistema di pavimentazione.
Pavimentazione intelligente e multifunzionale integrata
È probabile che i pavimenti dei veicoli passino da una funzione meramente protettiva a quella di sistemi multifunzionali che combinano funzioni acustiche, termiche, strutturali, di stoccaggio, di rilevamento e di comfort. Lo sviluppo dei veicoli elettrici offre l'opportunità di allineare la struttura del pavimento alle esigenze relative alla protezione della batteria, alla gestione termica e all'acustica dell'abitacolo. I sistemi di pianale di carico includeranno probabilmente vani modulari, scomparti nascosti e configurazioni regolabili. Utilizzando materiali con rigidità controllata e rinforzi locali, i produttori saranno in grado di ottimizzare lo spessore dei componenti in base al carico e ai requisiti acustici, anziché dover utilizzare parti con struttura uniforme. Questa tendenza favorirà i fornitori con esperienza in simulazione, prototipazione, stampaggio e tessuti, poiché i futuri programmi di pavimentazione richiederanno un'ingegneria coordinata che copra molteplici funzioni.
Opportunità di mercato per i pavimenti automobilistici
Espansione della produzione localizzata nei centri emergenti del settore automobilistico
La crescita della produzione automobilistica in India, nel Sud-est asiatico, in Messico e in alcune zone dell'Europa centrale e orientale offre ai fornitori di pavimentazioni l'opportunità di avviare la produzione locale e quindi accorciare le proprie catene di approvvigionamento. Producendo localmente, le aziende possono ridurre i costi di trasporto, essere più reattive ai cambiamenti nei programmi OEM e fornire attrezzature specifiche per i clienti. L'India riveste un'importanza particolare, dato l'aumento della produzione automobilistica e la maggiore localizzazione dei componenti, che a sua volta può incrementare la domanda di tappeti, tappetini, isolanti e pavimentazioni stampate. I fornitori che dispongono già di piattaforme tecnologiche consolidate possono adattare i propri progetti esistenti ai programmi automobilistici locali, utilizzando polimeri e fibre disponibili nella regione. I produttori possono assicurarsi i primi volumi attraverso partnership strategiche con fornitori di interni di primo livello e ottenendo un accesso diretto agli OEM, per poi espandere la propria gamma di prodotti.
Soluzioni di pavimentazione premium e per veicoli elettrici
Poiché i veicoli elettrici e di alta gamma offrono la possibilità di utilizzare sistemi di pavimentazione di maggior valore – dove prestazioni acustiche elevate, leggerezza, sensazione tattile, sostenibilità e integrazione del design sono più importanti – i fornitori possono creare tappeti specializzati, isolanti a bassa densità, tappetini sagomati e sistemi di carico progettati specificamente per le piattaforme dei veicoli elettrici, anziché limitarsi ad adattare i design di pavimentazione esistenti. Negli interni di alta gamma è possibile utilizzare superfici tessili avanzate e aggiungere strati acustici migliorati, mentre i veicoli elettrici richiedono soluzioni integrate che tengano conto del minore livello di rumorosità del gruppo propulsore e dei maggiori vincoli di ingombro legati alle batterie. Gli sviluppatori di prodotto possono inoltre differenziarsi attraverso certificazioni di contenuto riciclato, costruzione monomateriale, utilizzo di strumenti di progettazione digitale e modularità specifica per il veicolo. Tali capacità possono rafforzare la posizione del fornitore in situazioni in cui i produttori di apparecchiature originali (OEM) cercano un numero inferiore di componenti con una gamma più ampia di funzioni.
Sviluppi recenti
- Aprile 2026: Toyota Boshoku Corporation ha completato l'acquisizione totale di PT. Toyota Boshoku Device Indonesia, acquisendo, tramite la sua controllata Toyota Boshoku Asia, la restante quota del 20%. L'operazione rafforza le competenze del gruppo nella produzione di componenti strutturali per sedili, tra cui reclinabili, tappetini e guide di scorrimento, migliorando al contempo la sua competitività nel mercato globale dei componenti automobilistici.
- Luglio 2025: Autoneum ha presentato N-Join1, un innovativo sistema di moquette monomateriale realizzato con materiali riciclati e privo di lattice e adesivi. La tecnologia migliora la riciclabilità, riduce il consumo di risorse e supporta gli obiettivi dell'economia circolare, garantendo al contempo prestazioni acustiche ottimali sia per veicoli a combustione interna che per veicoli elettrici.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -