
Taille et demande du marché des revêtements de sol automobiles en 2034
Taille et prévisions du marché des revêtements de sol automobiles (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : matériaux (polypropylène, polyamide 6, polyamide 66, élastomères thermoplastiques, caoutchouc, PVC, polyester, polymères recyclés et autres), types de produits (moquettes de sol, tapis de coffre, systèmes de plancher de chargement et autres), procédés de fabrication (moquettes tuftées, moquettes aiguilletées, moulage par compression ou thermoformage, moulage par injection et autres), types de véhicules (voitures particulières, véhicules utilitaires légers et véhicules utilitaires lourds) et zones géographiques (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale).
- Statut : Publié
- Code du rapport : TIPRE00002783
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 460
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 06, 2026


Taille du marché en 2025
9 026,30 millions de dollars US
valeur de l'année de base
Prévisions pour 2034
13 446,65 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,5 %
taux de croissance
Marché adressable
101 890,76 millions de dollars américains
(2026-2034)
En 2025, le marché mondial des revêtements de sol automobiles représentait 9 026,30 millions de dollars américains et devrait atteindre 13 446,65 millions de dollars américains d'ici 2034, soit un taux de croissance annuel composé (TCAC) de 4,5 % entre 2026 et 2034. Ce marché comprend les moquettes, les tapis de sol, les revêtements de plancher pour coffre et espace de chargement, ainsi que d'autres systèmes connexes, fabriqués à partir de polymères, de textiles, de caoutchouc et de matériaux recyclés, et destinés aux véhicules particuliers et utilitaires. La demande pour ces produits est influencée par la production automobile, les exigences en matière de confort intérieur, les performances acoustiques, l'allègement, la durabilité et l'utilisation croissante de matériaux recyclables.
Le marché des revêtements de sol automobiles en Amérique du Nord est bien développé et bénéficie d'une solide base industrielle, d'une demande soutenue pour les pièces de rechange et d'une utilisation croissante de systèmes de revêtements de sol légers et recyclables. D'ici 2034, la région devrait connaître un taux de croissance annuel composé d'environ 4 %, la demande étant tirée par la production de véhicules électriques, des spécifications plus exigeantes pour les équipements intérieurs et l'augmentation des investissements des fournisseurs dans la production locale. Conjugués aux exigences des constructeurs automobiles en matière de réduction du poids des véhicules et d'amélioration de l'acoustique des habitacles, ces facteurs incitent les fournisseurs à repenser les supports de moquette, les couches d'isolation et les ensembles de revêtements de sol intégrés.
Analyse et perspectives du marché des revêtements de sol automobiles
Perspectives régionales
- Amérique du Nord : environ 24 % du marché mondial en 2025 | TCAC d’environ 4 % jusqu’en 2034. Position sur le marché : l’Amérique du Nord demeure un marché régional majeur, grâce à une production OEM établie, des réseaux de fournisseurs solides, une activité de remplacement soutenue et une adoption croissante des systèmes de plancher légers pour les véhicules de tourisme et les plateformes commerciales.
- États-Unis : ~80 % du chiffre d’affaires du marché nord-américain en 2025 | TCAC d’environ 4 % jusqu’en 2034. Position sur le marché : Les États-Unis représentent le plus grand marché national d’Amérique du Nord, grâce à leur base de production automobile, leur important parc de véhicules particuliers, la demande de véhicules commerciaux et un écosystème établi de fournisseurs de rang 1 au service des équipementiers nationaux et internationaux.
- Europe : environ 22 % du marché mondial en 2025 | TCAC d'environ 3 % jusqu'en 2034. Positionnement sur le marché : le marché européen des revêtements de sol automobiles est mature, l'Allemagne étant en tête de la demande régionale, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. La légèreté des matériaux, les exigences en matière de recyclage et les intérieurs de véhicules haut de gamme favorisent l'innovation continue des fournisseurs.
- Asie-Pacifique : environ 47 % du marché mondial en 2025 | TCAC d’environ 5 % jusqu’en 2034. Position sur le marché : l’Asie-Pacifique est le marché régional le plus important et celui qui connaît la croissance la plus rapide, grâce à une production automobile élevée, au développement des écosystèmes des constructeurs automobiles nationaux, à la hausse de la production de véhicules électriques et à l’adoption croissante de composants intérieurs fabriqués localement. La Chine est le principal moteur de la demande régionale.
Perspectives du segment
- Moquettes de sol : 48 % du marché en 2025 | un taux de croissance annuel composé d’environ 4 % jusqu’en 2034. Les moquettes de sol constituent la principale catégorie de produits car elles contribuent à l’esthétique de l’habitacle et au confort des passagers, tout en assurant une isolation acoustique et thermique, ainsi qu’une protection du sol. La demande reste forte grâce à leur intégration par les constructeurs automobiles et à l’utilisation croissante de systèmes moulés et non tissés sur différentes plateformes de véhicules.
- Polymères recyclés : une part de marché d’environ 10 % en 2025 et un taux de croissance annuel composé d’environ 8 % jusqu’en 2034. En termes de positionnement sur le marché, les polymères recyclés constituent la catégorie de matériaux à forte croissance, car les constructeurs et équipementiers automobiles augmentent la part de matériaux recyclés, simplifient leurs combinaisons de matériaux et créent des systèmes de revêtement de sol monomatériaux recyclables. Cette évolution est favorisée par la pression réglementaire et la nécessité de prendre en compte les véhicules en fin de vie.
Couverture concurrentielle
SUMINOE Co., Ltd., Hitkari Hitech Private Limited, Bajaj Carpet Industries Limited, 3M Co, Autoneum Holding Ltd, TOYOTA BOSHOKU CORPORATION, UGN, Inc., Auria Solutions, HAYASHI TELEMPU CORPORATION, Lydall Inc, Adler Pelzer Holding GmbH, Ergis SA, EIDAIKAKO CO., LTD, FroGum Sp. z oo, AT Industries GmbH.
Méthodologie
The Insight Partners utilise la collecte de données et la recherche secondaire, la recherche primaire, l'analyse des données, la triangulation des données et la vérification finale pour valider les estimations et les analyses de marché.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché a évolué, passant des moquettes textiles et des tapis en caoutchouc traditionnels aux systèmes de revêtements de sol techniques. Ces derniers allient esthétique, isolation acoustique, légèreté, durabilité et intégration facilitée dans le processus de fabrication. On observe une utilisation croissante de moquettes non tissées, de pièces moulées, de systèmes thermoplastiques et d'isolants à base de fibres afin d'améliorer le poids des composants et les performances acoustiques et vibratoires des véhicules. Les procédés de fabrication sont également devenus plus intégrés grâce à des techniques telles que le tuftage, le poinçonnage à l'aiguille, le thermoformage, le moulage par compression et le moulage par injection, permettant ainsi de créer des formes spécifiques à chaque véhicule et de combiner différentes fonctions. Le polyester recyclé, le polypropylène et d'autres polymères récupérés sont de plus en plus utilisés dans les revêtements de sol, les fournisseurs répondant aux exigences de développement durable des constructeurs automobiles.
À l'avenir, l'électrification des véhicules devrait influencer les exigences en matière de revêtements de sol, en privilégiant la légèreté des constructions, l'acoustique des habitacles, la gestion thermique et la circularité des matériaux. Les investissements affluent vers de nouveaux sites de production en Asie-Pacifique et en Amérique du Nord, les constructeurs automobiles cherchant à raccourcir leurs chaînes d'approvisionnement et à s'approvisionner localement. Parallèlement, l'évolution de la réglementation européenne concernant le contenu recyclé, la circularité des véhicules et leur traitement en fin de vie incite les fournisseurs à simplifier les matériaux utilisés. Ces facteurs contribueront ainsi au développement, d'ici 2034, de moquettes recyclables, d'isolants de sol légers et de systèmes de revêtements de sol intégrés.
Portée du rapport sur le marché des revêtements de sol automobiles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 9 026,30 millions de dollars américains |
| Taille du marché d'ici 2034 | 13 446,65 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 4,5% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des revêtements de sol automobiles
Il existe une corrélation étroite entre la demande et la production automobile mondiale, même si les exigences relatives aux revêtements de sol vont désormais bien au-delà de la simple couverture des planchers. Les constructeurs automobiles recherchent des composants de plancher résistants à l'abrasion, stables dimensionnellement, absorbants acoustiquement et thermiquement, légers et d'aspect uniforme. La chaîne de valeur englobe les producteurs de polymères et de fibres, les transformateurs de non-tissés et de textiles, les compoundeurs, les fabricants de moquettes, les spécialistes du moulage, les équipementiers de premier rang pour l'intérieur des véhicules et les constructeurs automobiles eux-mêmes. Le processus de sélection des fournisseurs repose sur leurs capacités d'outillage, la constance de leurs matériaux, les résultats des tests acoustiques, la résistance au feu, la logistique et leur aptitude à produire des composants spécifiques à chaque modèle.
L'approvisionnement se régionalise à mesure que les constructeurs automobiles implantent leur production en Chine, en Inde, en Asie du Sud-Est, au Mexique et en Amérique du Nord. Les fournisseurs verticalement intégrés dans les domaines des fibres, des textiles, du moulage et de l'assemblage peuvent réduire la manutention des matériaux et harmoniser les spécifications de leurs composants avec les programmes des constructeurs. L'utilisation de polymères recyclés devient également stratégique, car des exigences accrues en matière de contenu recyclé peuvent engendrer une concurrence pour les matières premières appropriées. Le coût demeure un facteur important, notamment pour les véhicules de tourisme produits en grande série, tandis que pour les véhicules haut de gamme, on privilégie les revêtements de sol de qualité supérieure et les systèmes acoustiques intégrés.
Le marché est composé de fournisseurs mondiaux de premier rang et de fabricants spécialisés dans les revêtements de sol. Autoneum propose une gamme de produits pour sols intérieurs, incluant des moquettes aiguilletées et tuftées, des isolants de sol et des technologies utilisant des matériaux recyclés. Auria Solutions fournit des systèmes de revêtements de sol comprenant moquettes, tapis, isolants et systèmes absorbants. SUMINOE offre des moquettes et des tapis de sol pour véhicules, ainsi qu'une expertise plus étendue dans le domaine des textiles automobiles. TOYOTA BOSHOKU CORPORATION et HAYASHI TELEMPU CORPORATION occupent des positions de premier plan dans le secteur des aménagements intérieurs de véhicules et des systèmes de moquettes.
Les investissements se concentrent désormais sur l'allègement des véhicules, le recyclage, l'isolation acoustique et la production locale. Bajaj Carpet Industries Limited et Hitkari Hitech Private Limited sont en mesure de fabriquer localement en Inde, tandis qu'UGN distribue des véhicules fabriqués au Japon via son réseau de production en Amérique du Nord. Adler Pelzer Holding GmbH propose des solutions combinant moquette et isolation, et FroGum se spécialise dans les tapis de sol et les revêtements de coffre en caoutchouc et en TPE. La structure du marché avantage les fournisseurs capables d'allier innovation des matériaux et production à grande échelle pour les constructeurs automobiles.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des revêtements de sol automobiles : Perspectives stratégiques
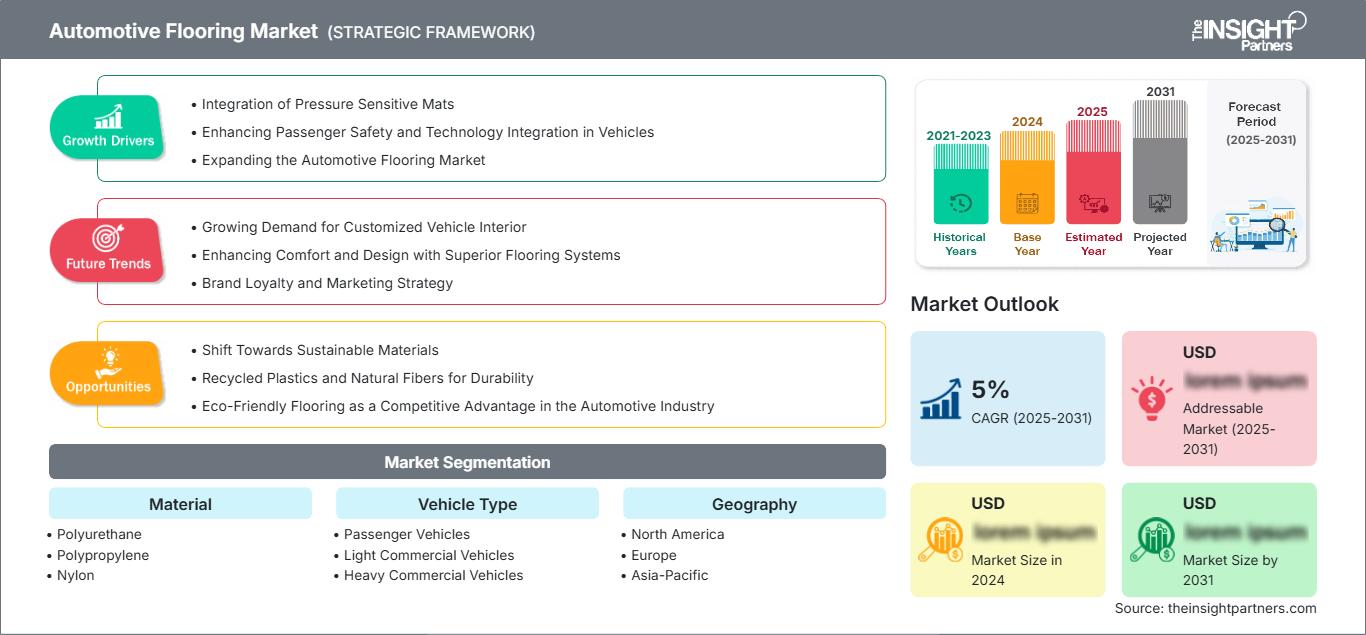
Perspectives régionales
marché des revêtements de sol automobiles en Amérique du Nord
En 2025, l'Amérique du Nord représentait environ 24 % de la demande mondiale et devrait croître d'environ 4 % par an jusqu'en 2034. Les États-Unis constituent le principal centre de demande grâce à leur importante production et à leur parc automobile conséquent, à leur vaste flotte de véhicules commerciaux et à la forte concentration de fabricants de composants automobiles sur le territoire. Le Mexique contribue également à l'offre régionale en développant sa production automobile et son secteur manufacturier tourné vers l'exportation.
Ce secteur affiche une forte demande en moquettes légères, tapis moulés, revêtements de sol de coffre et systèmes de plancher acoustiques. La production de véhicules électriques étant en pleine croissance, le besoin en matériaux légers et insonorisants s'accroît, car la réduction du bruit du groupe motopropulseur rend plus perceptibles les autres sources de bruit à l'intérieur de l'habitacle. En conséquence, les fournisseurs conçoivent des systèmes de plancher alliant performance acoustique, légèreté et utilisation de matériaux recyclables. Par ailleurs, les constructeurs automobiles nord-américains privilégient les fournisseurs capables de produire localement, d'adapter rapidement leurs modèles et de s'intégrer à leurs programmes d'aménagement intérieur.
marché américain des revêtements de sol automobiles
En 2025, les États-Unis représentaient environ 80 % du chiffre d'affaires du marché nord-américain et devraient enregistrer un taux de croissance annuel composé d'environ 4 % jusqu'en 2034. Cette position s'explique par l'important volume de production de véhicules particuliers et utilitaires, la demande existante du marché de l'après-vente et la forte implication des équipementiers automobiles de premier rang à l'échelle mondiale. Ces principaux fournisseurs produisent des moquettes, des tapis, des isolants et d'autres composants pour de nombreuses plateformes de véhicules.
La demande de véhicules plus légers, plus résistants, offrant une meilleure isolation acoustique et fabriqués avec une plus grande proportion de matériaux recyclés est croissante. Si les voitures particulières restent importantes, les pick-ups, SUV, fourgonnettes et véhicules utilitaires stimulent la demande en solutions de revêtement de sol et d'aménagement de chargement robustes.
Des entreprises comme UGN, Auria Solutions, Autoneum, 3M Co et d'autres sont présentes sur le marché américain des intérieurs automobiles. L'essor de la production de véhicules électriques favorise également le développement de systèmes de revêtement de sol légers et acoustiquement améliorés, conçus pour les motorisations électriques plus silencieuses.
marché européen des revêtements de sol automobiles
L'Europe représentait environ 22 % du chiffre d'affaires du marché mondial en 2025 et devrait connaître une croissance annuelle composée d' environ 3 % jusqu'en 2034. L'Allemagne est le pays leader en Europe, grâce à son important secteur de production automobile, à la concentration de constructeurs de véhicules haut de gamme et à son vaste réseau de fournisseurs de rang 1. Viennent ensuite le Royaume-Uni, la France, l'Italie et l'Espagne, chacun bénéficiant d'une activité bien établie d'assemblage de véhicules et de fabrication de composants.
L'Allemagne affiche une demande particulièrement forte en moquettes techniques et systèmes d'isolation, car les véhicules haut de gamme et performants privilégient l'acoustique de l'habitacle, la qualité tactile, l'esthétique et la légèreté. Le Royaume-Uni maintient sa demande grâce à la production automobile et au marché de l'après-vente, tandis que la France et l'Italie soutiennent à la fois les véhicules particuliers et les plateformes utilitaires spécialisées. L'Espagne demeure un site de production important pour les véhicules particuliers en grande série et pour l'exportation.
Les fournisseurs européens de revêtements de sol sont également confrontés à des exigences croissantes en matière d'économie circulaire. Le polyester recyclé et d'autres polymères récupérés sont intégrés dans les moquettes et les produits d'isolation, tandis que les conceptions monomatériaux simplifient le traitement en fin de vie. Ces évolutions offrent des opportunités aux fournisseurs capables d'associer des matières premières recyclées à une qualité de surface constante, des performances acoustiques optimales et une durabilité de niveau équipementier.
marché des revêtements de sol automobiles de la région Asie-Pacifique
En 2025, la région Asie-Pacifique représentait environ 47 % du marché mondial et devrait connaître une croissance annuelle composée d'environ 5 % jusqu'en 2034, ce qui en fait la région à la croissance la plus rapide. La Chine domine ce marché grâce à son importante production automobile, au développement rapide de sa production de véhicules électriques et à ses vastes capacités de production nationales pour les équipementiers automobiles. Le Japon, la Corée du Sud, l'Inde et l'Australie contribuent également à cette croissance grâce à leurs écosystèmes de constructeurs automobiles bien établis et à une demande automobile croissante.
La croissance de la production de véhicules électriques en Chine entraîne une demande accrue d'habitacles légers et insonorisés. Au Japon, la demande de moquettes et de tapis, produits de haute technologie, reste soutenue, tandis que la Corée du Sud bénéficie de la présence d'importants constructeurs automobiles et de composants. L'Inde s'affirme comme un centre de production et d'exportation de véhicules automobiles, les fournisseurs augmentant leurs capacités locales de production de moquettes, de tapis, d'isolants et de pièces intérieures moulées. L'Australie, bien que de petite taille, répond à la demande de véhicules de remplacement et utilitaires.
marché des revêtements de sol automobiles au Moyen-Orient et en Afrique
Au Moyen-Orient et en Afrique, la demande devrait croître à un taux de croissance annuel composé d'environ 4 % d'ici 2034, grâce aux importations de véhicules, au recours aux transports commerciaux, à l'expansion des flottes et au développement des infrastructures. Dans cette région, l'Arabie saoudite constitue un marché important en raison de la montée en puissance de la production locale et du développement industriel du secteur automobile, qui stimulent la demande de composants automobiles. Les Émirats arabes unis jouent un rôle majeur dans la distribution et le service après-vente, tandis que l'Afrique du Sud dispose d'une base de production pour soutenir ses programmes de véhicules destinés au marché intérieur et à l'exportation.
La région privilégie les tapis de sol résistants, ainsi que les systèmes en caoutchouc et en TPE, les revêtements de coffre et les types de revêtements de sol capables de supporter la chaleur, la poussière, l'humidité et un usage intensif. La demande de matériaux de revêtement de sol robustes est particulièrement forte dans les véhicules commerciaux, les autobus et les véhicules utilitaires. La capacité de fabriquer et de distribuer localement permet de limiter les risques de problèmes logistiques, et les véhicules de tourisme haut de gamme, par conséquent, engendrent une demande de moquettes de qualité supérieure.
Analyse de segmentation
Matériel
Le choix des matériaux est un facteur déterminant de la différenciation des produits de revêtement de sol automobile, influençant directement le poids, la résistance à l'abrasion, la flexibilité, les performances acoustiques, la recyclabilité, l'efficacité de la transformation et la structure des coûts. Le segment des matériaux devrait enregistrer un TCAC d'environ 5 % entre 2026 et 2034. Les polymères recyclés acquièrent une importance stratégique croissante à mesure que les objectifs de développement durable s'intensifient, tandis que le polypropylène, le polyamide, le caoutchouc, le PVC, le polyester et les élastomères thermoplastiques demeurent des éléments essentiels de diverses architectures de systèmes de revêtement de sol.
- Polypropylène : Le polypropylène est privilégié pour les applications exigeant légèreté, résistance chimique, efficacité de mise en œuvre et compétitivité des coûts. Sa compatibilité avec les procédés de fabrication de non-tissés et de moulage favorise son utilisation dans la fabrication de moquettes, de tapis et de composants d’isolation.
- Polyamide 6 : Le polyamide 6 est parfaitement adapté aux applications exigeant des surfaces textiles durables, une résistance à l’abrasion et un aspect haut de gamme. Il est particulièrement pertinent pour la fabrication de moquettes de haute qualité, où l’intégrité de la surface à long terme et les performances tactiles sont essentielles pour répondre aux exigences des fabricants d’équipement d’origine (OEM).
- Polyamide 66 : Offre des propriétés thermiques et mécaniques robustes pour les applications intérieures exigeantes. Son positionnement est lié aux exigences de durabilité et de performance, bien que des considérations économiques puissent influencer les décisions de substitution dans les programmes de production de véhicules à grand volume. Élastomères thermoplastiques : Les élastomères thermoplastiques offrent flexibilité, résilience et une grande polyvalence de conception pour les tapis et revêtements moulés. Leur combinaison de propriétés similaires à celles du caoutchouc et de leur transformabilité thermoplastique permet des géométries précises spécifiques au véhicule et des solutions de protection de plancher avancées.
- Caoutchouc : Le caoutchouc est utilisé dans la fabrication de tapis de sol résistants et de revêtements de sol pour véhicules utilitaires en raison de sa résistance à l’abrasion, à l’humidité et à une utilisation intensive. Il est privilégié dans les applications où la robustesse et la facilité de nettoyage priment sur l’aspect du textile.
- PVC : Le PVC est utilisé dans les revêtements de sol et les tapis résilients nécessitant résistance à l’humidité, durabilité et un traitement économique. Son infrastructure de transformation bien établie permet son utilisation dans les revêtements de sol des véhicules de tourisme et utilitaires.
- Polyester : Le polyester gagne en importance dans les tapis et l’isolation grâce à sa facilité de transformation, sa durabilité et sa compatibilité avec les matières premières recyclées. Les systèmes en polyester monomatériau facilitent le recyclage et favorisent les objectifs d’économie circulaire.
- Polymères recyclés : Les polymères recyclés prennent de l’importance, les fabricants d’équipement d’origine (OEM) visant un taux de recyclage plus élevé et une meilleure recyclabilité en fin de vie. Le PET recyclé, le polypropylène et d’autres polymères récupérés sont intégrés dans les surfaces de moquette, les substrats, l’isolation et les composants moulés.
Type de produit
Le segment des tapis de sol devrait croître à un TCAC d'environ 4 % entre 2026 et 2034, conservant la part de marché la plus importante grâce à leur intégration sur diverses plateformes de véhicules. La demande est également soutenue par les cycles de remplacement, l'adaptation aux spécificités des véhicules, les exigences acoustiques et l'adoption de systèmes de revêtement de sol intégrés pour le coffre et l'espace de chargement.
- Tapis de sol : Les tapis de sol offrent une esthétique soignée, une absorption acoustique, une isolation thermique et phonique, un confort optimal et une protection des sols. Les modèles non tissés et tuftés sont conçus pour réduire le poids tout en préservant l’apparence et la durabilité.
- Tapis de sol : Les tapis de sol amovibles offrent une protection contre la saleté, l’humidité, l’abrasion et les taches. Disponibles en TPE, caoutchouc, textile et modèles hybrides, ils s’adaptent à différentes catégories de véhicules et aux spécifications des clients, l’ajustement précis au modèle étant de plus en plus important. Ils protègent le coffre de la saleté, des déversements et de l’usure mécanique. Les systèmes moulés en thermoplastique et en caoutchouc sont particulièrement adaptés aux véhicules utilitaires, car ils peuvent intégrer des bords surélevés et épouser les contours spécifiques du véhicule.
- Systèmes de plancher de chargement : Les systèmes de plancher de chargement assurent le support structurel, la protection, l’isolation acoustique et la fonctionnalité de rangement. Ces systèmes sont de plus en plus souvent conçus comme des composants intégrés pour les SUV, les véhicules utilitaires, les fourgonnettes et les véhicules électriques.
Processus de fabrication
Le secteur de la fabrication de tapis devrait connaître une croissance annuelle composée d'environ 4 % entre 2026 et 2034, sous l'effet des exigences des équipementiers en matière de géométries précises, de structures légères et de couches fonctionnelles intégrées. Le piqûretage et le tuftage demeurent essentiels à la production de tapis, tandis que le thermoformage, le moulage par compression et le moulage par injection permettent la fabrication de tapis personnalisés et de systèmes rigides ou semi-rigides. Le tuftage permet un contrôle précis de la structure du velours, des variations de couleur et des finitions haut de gamme. Il reste un critère d'achat important lorsque l'apparence, le toucher et la flexibilité de conception sont des facteurs clés.
- Tapis aiguilletés : L’aiguilletage permet une production efficace de tapis non tissés et de matériaux isolants, favorisant l’incorporation de fibres recyclées. Son aptitude à la fabrication de composants légers et acoustiques répond à la demande des équipementiers.
- Moulage par compression ou thermoformage : le moulage par compression et le thermoformage permettent la production d’ éléments de plancher tridimensionnels aux géométries et épaisseurs contrôlées. Ces procédés sont appliqués aux tapis moulés, aux systèmes de chargement et aux structures légères nécessitant un ajustement précis au véhicule. Le moulage par injection assure une production répétable de tapis, de garnitures et d’éléments de plancher rigides en thermoplastique. Il offre une constance dimensionnelle et une fabrication en grande série efficace, notamment pour les formes complexes et les systèmes de fixation intégrés.
Type de véhicule
Le marché des véhicules devrait croître à un TCAC d'environ 4 % entre 2026 et 2034 , reflétant une production automobile soutenue et une différenciation croissante entre les plateformes pour véhicules particuliers et utilitaires. Les voitures particulières constituent la principale source de demande, tandis que les véhicules utilitaires légers et lourds nécessitent des solutions de plancher capables de supporter une utilisation plus intensive et des charges plus importantes.
- Voitures particulières : Les voitures particulières stimulent la demande en moquettes, tapis de sol, systèmes d’insonorisation de coffre et composants de plancher acoustiques. Le confort, l’esthétique, la légèreté et l’utilisation de matériaux recyclables sont des critères essentiels pour les véhicules des segments économique, moyen et haut de gamme.
- Véhicules utilitaires légers : Les véhicules utilitaires légers nécessitent un revêtement de sol alliant durabilité, facilité de nettoyage, poids et résistance aux chargements fréquents. Des tapis moulés, des systèmes de chargement et des revêtements de sol résilients sont utilisés dans les fourgonnettes, les camionnettes et les véhicules de livraison.
- Véhicules utilitaires lourds : Les véhicules utilitaires lourds privilégient la durabilité, la résistance à une utilisation intensive et le confort acoustique. Les revêtements de sol pour camions et autobus nécessitent des systèmes robustes en caoutchouc, PVC, moulés ou textiles, capables de résister à des conditions d’utilisation exigeantes.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Résidentiel |
Faible |
Tapis de rechange |
Mature |
|
Commercial |
Haut |
Intérieurs de flotte |
Mise à l'échelle |
|
Industriel |
Moyen |
Revêtement de sol ultra-résistant |
Mise à l'échelle |
|
Gouvernement et municipalité |
Moyen |
Acquisition de flotte |
Mise à l'échelle |
|
Autres |
Faible |
Véhicules spéciaux |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des revêtements de sol automobiles
Exigences croissantes en matière de production de véhicules et d'aménagement intérieur
L'augmentation de la production automobile mondiale accroît directement le volume total de moquettes, tapis de sol, revêtements de coffre et autres systèmes d'isolation disponibles à la vente. Toutefois, l'impact sur le marché ne se limite pas au nombre d'unités produites, car les véhicules modernes intègrent de plus en plus de couches fonctionnelles dans leurs planchers. Les constructeurs ont besoin de composants qui répondent simultanément aux exigences en matière d'esthétique, de confort acoustique, de durabilité, de performance thermique et de poids. Les standards intérieurs plus élevés des SUV, des berlines haut de gamme et des véhicules électriques impliquent une utilisation accrue de matériaux et de procédés d'ingénierie. Par ailleurs, la demande provient des véhicules utilitaires, dont l'utilisation intensive engendre un besoin accru de revêtements de sol durables et faciles d'entretien. La diversification croissante des plateformes de véhicules permet aux fournisseurs disposant d'outillage spécifique à chaque modèle et d'une capacité de production flexible de décrocher des contrats pour différents types de véhicules.
Allègement des véhicules et optimisation acoustique
L'allègement est crucial car les éléments du plancher contribuent au poids total du véhicule tout en assurant des fonctions acoustiques et thermiques. En conséquence, les fournisseurs développent des feutres légers, des sous-couches de moquette plus légères, optimisent l'épaisseur des matériaux et conçoivent des structures intégrées pour remplacer les solutions conventionnelles plus lourdes. L'essor des véhicules électriques accentue ce besoin : la masse plus importante de la batterie rend la réduction de poids d'autant plus précieuse, et les motorisations électriques étant plus silencieuses, les bruits de roulement, de pneus et structurels sont plus perceptibles dans l'habitacle. Le revêtement de sol devient ainsi un élément à part entière de la stratégie globale NVH (bruit, vibrations et dureté) et non plus un simple élément décoratif. Les constructeurs capables de réduire la masse sans compromettre la résistance à l'abrasion, la stabilité dimensionnelle, la résistance au feu ou l'absorption acoustique gagneront en importance dans les programmes de nouveaux véhicules.
Demande croissante de matériaux automobiles recyclables et recyclés
Le besoin d'économie circulaire s'accroît, ce qui rend d'autant plus important l'utilisation de polymères recyclés et l'adoption de matériaux plus simples pour les habitacles automobiles. Les systèmes de revêtement de sol peuvent intégrer du PET recyclé, du polypropylène et d'autres matériaux récupérés dans la moquette, le support, l'isolation et les pièces moulées. La construction monomatériau est particulièrement importante, car la séparation des matériaux incompatibles en fin de vie d'un véhicule peut complexifier leur traitement. Par conséquent, les initiatives de développement durable des constructeurs automobiles incitent les fournisseurs à réduire la quantité d'adhésif utilisée, à augmenter la proportion de matériaux recyclés et à concevoir des composants plus faciles à recycler. Ce facteur influe simultanément sur le choix des matériaux, les procédés de fabrication, la qualification des fournisseurs et le développement des produits. Les entreprises capables de maintenir le même niveau de qualité esthétique et de performance que les standards des constructeurs automobiles tout en augmentant la part de matériaux recyclés peuvent satisfaire aux exigences réglementaires et aux objectifs de développement durable des constructeurs.
Tendances futures du marché des revêtements de sol automobiles
Systèmes de revêtements de sol monomatériaux et conception circulaire
Les systèmes de revêtement de sol de demain devraient privilégier les conceptions monomatériaux, réduisant ainsi le nombre de couches incompatibles présentes dans les moquettes et les systèmes d'isolation. Puisqu'une même famille de polymères peut être utilisée pour la surface et le support tout en garantissant des performances acoustiques et mécaniques optimales, les constructions à base de polyester sont particulièrement adaptées à cette approche. En éliminant ou en réduisant la quantité de latex et d'autres matériaux difficiles à séparer, la fabrication est simplifiée et le recyclage en fin de vie facilité. Les fournisseurs auront probablement davantage recours aux matières premières recyclées dans ce type de conception, instaurant un système où les matériaux post-industriels et post-consommation deviennent des intrants contrôlés. Cette tendance devrait donc faire évoluer le développement produit, passant d'une optimisation des composants individuels à une approche centrée sur la recyclabilité de l'ensemble du système de revêtement de sol.
Revêtements de sol intelligents et multifonctionnels intégrés
Les planchers des véhicules évolueront probablement d'un rôle purement protecteur vers des systèmes multifonctionnels combinant acoustique, thermique, structurel, rangement, détection et confort. Le développement des véhicules électriques offre l'opportunité d'adapter la structure du plancher aux exigences de protection des batteries, de gestion thermique et d'acoustique de l'habitacle. Les systèmes de plancher de chargement et de soute intégreront probablement des rangements modulaires, des compartiments dissimulés et des configurations ajustables. Grâce à l'utilisation de matériaux à rigidité contrôlée et à renforcement localisé, les fabricants pourront optimiser l'épaisseur des composants en fonction des exigences de charge et d'acoustique, au lieu d'utiliser des pièces de structure uniforme. Cette tendance favorisera les fournisseurs experts en simulation, prototypage, moulage et textiles, car les futurs programmes de revêtements de sol exigeront une ingénierie coordonnée couvrant de nombreuses fonctions.
Opportunités du marché des revêtements de sol automobiles
Expansion de la production locale dans les pôles automobiles émergents
La croissance de la production automobile en Inde, en Asie du Sud-Est, au Mexique et dans certaines régions d'Europe centrale et orientale offre aux fournisseurs de revêtements de sol l'opportunité de développer leur production locale et ainsi de raccourcir leurs chaînes d'approvisionnement. En produisant localement, les entreprises peuvent réduire leurs coûts de transport, s'adapter plus rapidement aux évolutions des programmes des constructeurs automobiles et proposer des outillages sur mesure. L'Inde revêt une importance particulière, car la hausse de la production automobile et la plus grande localisation des composants peuvent, à leur tour, accroître la demande de moquettes, tapis, isolants et revêtements de sol moulés. Les fournisseurs disposant déjà de plateformes technologiques performantes peuvent adapter leurs conceptions existantes aux programmes automobiles locaux, tout en utilisant des polymères et des fibres disponibles dans la région. Les fabricants peuvent sécuriser leurs premiers volumes grâce à des partenariats stratégiques avec des équipementiers de premier rang pour l'intérieur des véhicules et en obtenant un accès direct aux constructeurs automobiles, puis élargir leur gamme de produits.
Solutions de revêtement de sol haut de gamme pour véhicules électriques
Les véhicules électriques et haut de gamme offrent la possibilité d'utiliser des systèmes de revêtement de sol de qualité supérieure, où l'acoustique, la légèreté, le toucher, la durabilité et l'intégration au design sont primordiaux. Les fournisseurs peuvent ainsi créer des moquettes spécialisées, des isolants basse densité, des tapis moulés et des systèmes de chargement conçus spécifiquement pour les plateformes de véhicules électriques, au lieu de simplement adapter les revêtements de sol existants. Dans les intérieurs haut de gamme, il est possible d'utiliser des surfaces textiles de pointe et d'ajouter des couches acoustiques améliorées, tandis que les véhicules électriques nécessitent des solutions intégrées qui tiennent compte du faible niveau sonore du groupe motopropulseur et des contraintes d'encombrement liées à la batterie. Les concepteurs de produits peuvent également se différencier grâce aux certifications de contenu recyclé, à la construction monomatériau, à l'utilisation d'outils de conception numérique et à une modularité adaptée au véhicule. Ces atouts renforcent la position du fournisseur lorsque les constructeurs automobiles recherchent des composants moins nombreux mais aux fonctions plus étendues.
Développements récents
- Avril 2026 : Toyota Boshoku Corporation a finalisé l’acquisition de PT. Toyota Boshoku Device Indonesia, qui, par l’intermédiaire de sa filiale Toyota Boshoku Asia, a acquis les 20 % restants. Cette opération renforce l’expertise du groupe dans la fabrication de composants structurels de sièges, notamment les mécanismes d’inclinaison, les tapis de sol et les glissières, et accroît sa compétitivité sur le marché mondial des composants automobiles.
- Juillet 2025 : Autoneum a lancé N-Join1, un système de moquette monomatériau innovant, fabriqué à partir de matériaux recyclés et sans latex ni adhésifs. Cette technologie améliore la recyclabilité, réduit la consommation de ressources et soutient les objectifs de l’économie circulaire, tout en offrant des performances acoustiques optimales pour les véhicules thermiques et électriques.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -