
Potenzial und Treiber des globalen Marktes für Fahrzeugbodenbeläge bis 2034
Marktgröße und Prognose für Fahrzeugbodenbeläge (2021–2034), globaler und regionaler Marktanteil, Trend- und Wachstumschancenanalyse. Berichtsabdeckung: Nach Material (Polypropylen, Polyamid 6, Polyamid 66, thermoplastische Elastomere, Gummi, PVC, Polyester, recycelte Polymere und Sonstige), Produkttyp (Fußmatten, Kofferraummatten, Ladeflächensysteme und Sonstige), Herstellungsverfahren (getuftete Teppiche, Nadelfilzteppiche, Formpressen oder Thermoformen, Spritzgießen und Sonstige), Fahrzeugtyp (Pkw, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge) und Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Süd- und Mittelamerika).
- Status : Veröffentlicht
- Berichtscode : TIPRE00002783
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 460
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 06, 2026


Marktgröße 2025
9.026,30 Mio. US$
Basisjahrwert
Prognose für 2034
13.446,65 Mio. US$
Prognose bis 2034
CAGR 2026-2034
4,5 %
Wachstumsrate
Adressierbarer Markt
101.890,76 Mio. US$
(2026–2034)
Der globale Markt für Fahrzeugbodenbeläge erreichte 2025 einen Wert von 9.026,30 Millionen US-Dollar und wird bis 2034 voraussichtlich auf 13.446,65 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5 % zwischen 2026 und 2034 entspricht. Der Markt umfasst Fußmatten, Teppiche, Kofferraum- und Ladeflächenauskleidungen sowie weitere zugehörige Systeme aus Polymeren, Textilien, Gummi und Recyclingmaterialien für den Einsatz in Pkw und Nutzfahrzeugen. Die Nachfrage nach diesen Produkten wird von der Fahrzeugproduktion, den Anforderungen an den Innenraumkomfort, der Akustik, dem Leichtbau, der Haltbarkeit und dem zunehmenden Einsatz von Recyclingmaterialien beeinflusst.
Der Markt für Fahrzeugbodenbeläge in Nordamerika ist gut entwickelt und profitiert von einer soliden Basis in der Fahrzeugproduktion, einer stetigen Nachfrage nach Ersatzteilen und dem zunehmenden Einsatz leichter und recycelbarer Bodensysteme. Bis 2034 wird für die Region ein durchschnittliches jährliches Wachstum von rund 4 Prozent prognostiziert. Die Nachfrage wird durch die Produktion von Elektrofahrzeugen, höhere Anforderungen an die Innenraumausstattung und verstärkte Investitionen der Zulieferer in die lokale Fertigung getrieben. Zusammen mit den Anforderungen der Automobilhersteller an ein reduziertes Fahrzeuggewicht und eine verbesserte Akustik im Fahrgastraum veranlassen diese Faktoren die Zulieferer, die Teppichunterlagen, die Dämmschichten und die integrierten Bodensysteme neu zu gestalten.
Marktanalyse und Einblicke für Fahrzeugbodenbeläge
Regionaler Ausblick
- Nordamerika: ~24 % des Weltmarkts im Jahr 2025 | ~4 % jährliches Wachstum bis 2034. Marktposition: Nordamerika bleibt ein bedeutender regionaler Markt, gestützt durch etablierte OEM-Produktion, starke Zulieferernetzwerke, Austauschaktivitäten und die zunehmende Verbreitung von leichten Bodensystemen für Pkw und Nutzfahrzeuge.
- USA: ~80 % des nordamerikanischen Marktumsatzes im Jahr 2025 | ~4 % CAGR bis 2034. Marktposition: Die USA stellen den größten Ländermarkt innerhalb Nordamerikas dar, gestützt durch ihre Fahrzeugproduktionsbasis, die große Pkw-Flotte, die Nachfrage nach Nutzfahrzeugen und das etablierte Ökosystem von Tier-1-Zulieferern, die inländische und internationale OEMs beliefern.
- Europa: ~22 % des Weltmarkts im Jahr 2025 | ~3 % jährliches Wachstum bis 2034. Marktposition: Europa ist ein etablierter Markt für Fahrzeugbodenbeläge. Deutschland ist führend in der regionalen Nachfrage, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Leichtbauweise, Recyclingvorgaben und hochwertige Fahrzeuginnenausstattungen fördern kontinuierliche Innovationen der Zulieferer.
- Asien-Pazifik: ~47 % des Weltmarkts im Jahr 2025 | ~5 % jährliches Wachstum bis 2034. Marktposition: Asien-Pazifik ist der größte und am schnellsten wachsende regionale Markt. Dies wird durch eine hohe Fahrzeugproduktion, expandierende inländische OEM-Ökosysteme, eine steigende Produktion von Elektrofahrzeugen und die zunehmende Verwendung lokal gefertigter Interieurkomponenten begünstigt. China ist führend in der regionalen Nachfrage.
Segmentausblick
- Fußmatten: 48 % Marktanteil im Jahr 2025 | jährliches Wachstum von ca. 4 % bis 2034. Fußmatten sind die größte Produktkategorie, da sie neben der optischen Aufwertung des Fahrzeuginnenraums und dem Fahrgastkomfort auch für Akustikdämmung, Isolierung und Bodenschutz sorgen. Die Nachfrage bleibt aufgrund der Integration durch Erstausrüster und des zunehmenden Einsatzes von Form- und Vliessystemen in verschiedenen Fahrzeugplattformen hoch.
- Recycelte Polymere: Ein Marktanteil von rund 10 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate von etwa 8 % bis 2034. Recycelte Polymere sind hinsichtlich ihrer Marktposition die wachstumsstärkste Materialkategorie, da Automobilhersteller und -zulieferer den Anteil an Recyclingmaterial erhöhen, ihre Materialkombinationen vereinfachen und recycelbare Monomaterial-Bodensysteme entwickeln. Dieser Wandel wird durch regulatorischen Druck und die Notwendigkeit, Fahrzeuge am Ende ihrer Lebensdauer zu berücksichtigen, unterstützt.
Wettbewerbsfähige Berichterstattung
SUMINOE Co., Ltd., Hitkari Hitech Private Limited, Bajaj Carpet Industries Limited, 3M Co, Autoneum Holding Ltd, TOYOTA BOSHOKU CORPORATION, UGN, Inc., Auria Solutions, HAYASHI TELEMPU CORPORATION, Lydall Inc, Adler Pelzer Holding GmbH, Ergis SA, EIDAIKAKO CO., LTD, FroGum Sp. z oo, AT Industries GmbH.
Methodik
The Insight Partners wendet die folgenden Schritte an: Datenerhebung und Sekundärforschung, Primärforschung, Datenanalyse sowie Datentriangulation und abschließende Überprüfung, um Markteinschätzungen und Erkenntnisse zu validieren.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von traditionellen Textilteppichen und Gummimatten hin zu modernen Bodensystemen entwickelt, die eine ansprechende Oberflächenoptik mit Schalldämmung, geringem Gewicht, Langlebigkeit und einfacherer Integration in den Fertigungsprozess vereinen. Vliesteppiche, Formteile, thermoplastische Systeme und faserbasierte Dämmstoffe werden zunehmend eingesetzt, um das Bauteilgewicht und die NVH-Eigenschaften von Fahrzeugen zu verbessern. Auch die Fertigungsprozesse sind dank Techniken wie Tufting, Nadelvliesung, Thermoformen, Formpressen und Spritzgießen stärker integriert. Diese Verfahren ermöglichen fahrzeugspezifische Formen und die Kombination verschiedener Funktionen. Recyceltes Polyester, Polypropylen und andere wiederverwertete Polymere finden immer häufiger Verwendung in Bodenbelägen, da die Zulieferer die Nachhaltigkeitsanforderungen der OEMs erfüllen.
Die Elektrifizierung von Fahrzeugen wird künftig die Anforderungen an Fahrzeugböden verändern und den Fokus stärker auf Leichtbau, Innenraumakustik, Wärmemanagement und Materialkreislaufwirtschaft legen. Fahrzeughersteller investieren verstärkt in neue Produktionsstätten im asiatisch-pazifischen Raum und in Nordamerika, um ihre Lieferketten zu verkürzen und Materialien lokal zu beschaffen. Gleichzeitig veranlassen Änderungen in der europäischen Gesetzgebung zu Recyclinganteilen, Fahrzeugkreislaufwirtschaft und Altfahrzeugen die Zulieferer, die verwendeten Materialien zu vereinfachen. Diese Faktoren werden bis 2034 zur Entwicklung von recycelbaren Teppichen, leichten Bodenisolierungen und integrierten Bodensystemen beitragen.
Berichtsumfang zum Markt für Fahrzeugbodenbeläge
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 9.026,30 Millionen US-Dollar |
| Marktgröße bis 2034 | 13.446,65 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,5 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Fahrzeugbodenbeläge
Zwischen Nachfrage und globaler Fahrzeugproduktion besteht ein enger Zusammenhang, wobei die Anforderungen an Produkte heute weit über einfache Bodenbeläge hinausgehen. Die Erstausrüster suchen nach Bodenkomponenten mit Abriebfestigkeit, Dimensionsstabilität, Schallabsorption, Wärmedämmung, geringem Gewicht und einheitlichem Erscheinungsbild. Die Wertschöpfungskette umfasst Polymer- und Faserhersteller, Vliesstoff- und Textilverarbeiter, Compoundierer, Teppichhersteller, Formteilehersteller, Tier-1-Zulieferer für Innenausstattung und die Fahrzeughersteller selbst. Die Auswahl der Lieferanten hängt von deren Werkzeugkapazität, der Materialkonsistenz, den Ergebnissen von Akustiktests, dem Brandverhalten, der Logistik und der Fähigkeit ab, modellspezifische Komponenten herzustellen.
Die Verfügbarkeit von Zulieferteilen wird zunehmend regionaler, da Automobilhersteller ihre Produktion nach China, Indien, Südostasien, Mexiko und Nordamerika verlagern. Zulieferer mit vertikaler Integration in den Bereichen Fasern, Textilien, Formenbau und Montage können den Materialaufwand reduzieren und die Spezifikationen ihrer Komponenten mit den Programmen der Originalausrüster abstimmen. Der Einsatz von Recyclingpolymeren gewinnt strategisch an Bedeutung, da höhere Anforderungen an den Recyclinganteil zu einem Wettbewerb um geeignete Rohstoffe führen können. Die Kosten bleiben ein wichtiger Faktor, insbesondere bei Pkw mit hohen Stückzahlen, während bei Premiumfahrzeugen hochwertigere Teppichkonstruktionen und integrierte Akustiksysteme zum Einsatz kommen.
Der Markt umfasst globale Tier-1-Zulieferer sowie spezialisierte Bodenbelagshersteller. Autoneum bietet eine Reihe von Innenraumbodenprodukten an, darunter Nadelfilz- und Tuftingteppiche, Bodenisolierungen und Technologien aus Recyclingmaterialien. Auria Solutions bietet Bodensysteme bestehend aus Teppichen, Matten, Isolierungen und Absorptionssystemen. SUMINOE bietet neben Teppichen und Automatten auch umfassendere Kompetenzen im Bereich automobiler Textilien. Die TOYOTA BOSHOKU CORPORATION und die HAYASHI TELEMPU CORPORATION haben sich starke Positionen im Bereich integrierter Fahrzeuginnenausstattungen und Teppichsysteme erarbeitet.
Investitionen fließen nun verstärkt in Leichtbau, Recycling, Akustik und lokale Fertigung. Bajaj Carpet Industries Limited und Hitkari Hitech Private Limited produzieren lokal in Indien, während UGN über sein Produktionsnetzwerk in Nordamerika Fahrzeuge aus japanischer Fertigung beliefert. Adler Pelzer Holding GmbH bietet kombinierte Teppich- und Dämmtechnologien an, und FroGum konzentriert sich auf Fußmatten und Kofferraumauskleidungen aus Gummi und TPE. Die Marktstruktur begünstigt Zulieferer, die Materialinnovationen mit der Serienproduktion für Erstausrüster verbinden können.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Automobilbodenbelagsmarkt: Strategische Einblicke
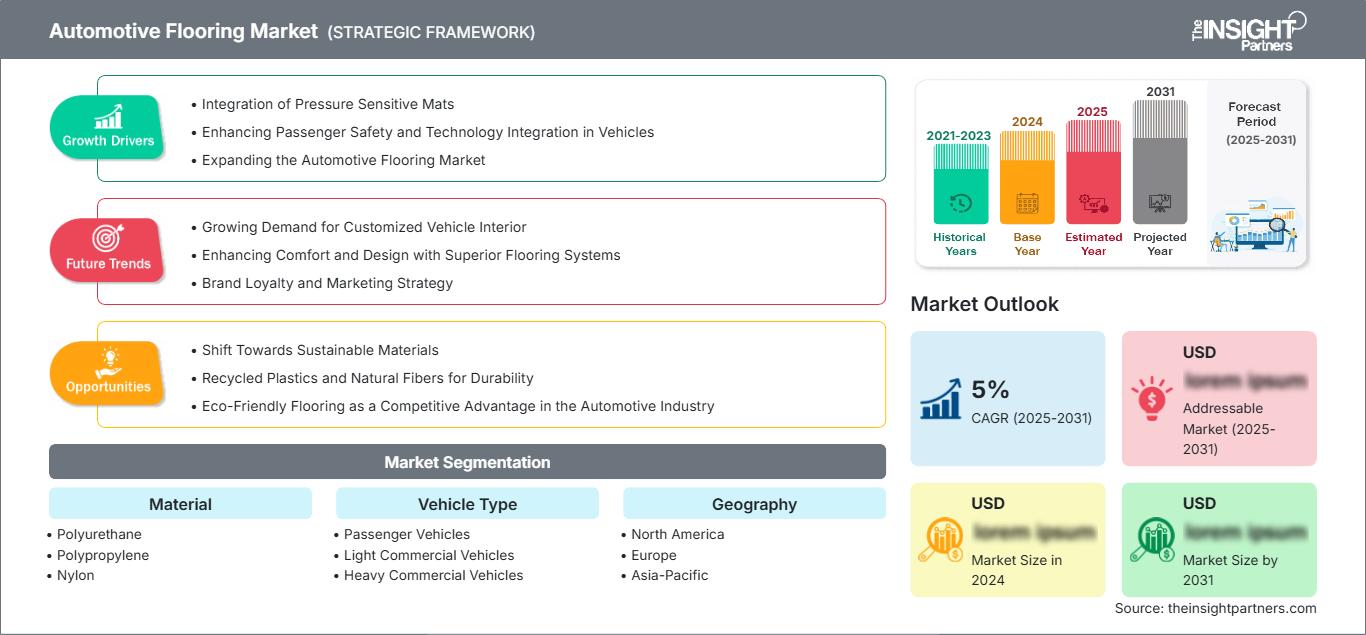
Regionale Einblicke
Markt für Automobilbodenbeläge in Nordamerika
Nordamerika deckte 2025 rund 24 % der weltweiten Nachfrage ab und wird voraussichtlich bis 2034 jährlich um etwa 4 % wachsen. Die USA sind dank ihrer hohen Fahrzeugproduktion und -besitzzahlen, ihres großen Nutzfahrzeugbestands und der hohen Konzentration von Automobilzulieferern das wichtigste Nachfragezentrum. Auch Mexiko trägt durch den Ausbau der Automobilproduktion und seine exportorientierte Fertigung zur regionalen Versorgung bei.
In diesem Bereich besteht eine hohe Nachfrage nach leichten Teppichen, Formmatten, Kofferraumböden und Akustikbodensystemen. Mit dem Wachstum der Elektrofahrzeugproduktion steigt der Bedarf an leichten und schallabsorbierenden Materialien, da die reduzierten Antriebsgeräusche andere Geräuschquellen im Innenraum stärker wahrnehmbar machen. Daher entwickeln die Anbieter Bodensysteme, die neben guter Akustik auch ein geringes Gewicht und die Verwendung recycelbarer Materialien bieten. Nordamerikanische Erstausrüster bevorzugen zudem Lieferanten, die lokal produzieren, ihre Modelle schnell anpassen und sich in bestehende Fahrzeuginnenausstattungsprogramme integrieren können.
US-Markt für Automobilbodenbeläge
Im Jahr 2025 entfielen rund 80 Prozent des Umsatzes auf die USA. Prognosen zufolge wird der Markt bis 2034 ein durchschnittliches jährliches Wachstum von etwa 4 Prozent verzeichnen. Diese starke Position ist auf die hohe Produktionsmenge von Pkw und Nutzfahrzeugen, die bestehende Nachfrage im Aftermarket-Sektor und die weitreichende Beteiligung globaler Tier-1-Zulieferer für Fahrzeuginnenausstattungen zurückzuführen. Diese großen Zulieferer produzieren Teppiche, Matten, Dämmstoffe und weitere Komponenten für verschiedene Fahrzeugplattformen.
Die Nachfrage der Kunden nach leichteren, robusteren und schallgedämmten Fahrzeugen mit einem höheren Anteil an Recyclingmaterialien wächst stetig. Obwohl Pkw weiterhin wichtig sind, treiben Pick-ups, SUVs, Vans und Nutzfahrzeuge den Bedarf an widerstandsfähigen Bodenbelägen und Laderaumlösungen voran.
Unternehmen wie UGN, Auria Solutions, Autoneum, 3M und andere sind im breiteren US-amerikanischen Automobilinnenausstattungssektor tätig. Die steigende Produktion von Elektrofahrzeugen fördert zudem die Entwicklung leichterer und akustisch verbesserter Bodensysteme, die speziell für die leiseren Elektroantriebe entwickelt wurden.
Europäischer Markt für Automobilbodenbeläge
Europa trug 2025 rund 22 % zum weltweiten Marktumsatz bei und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 3 % wachsen . Deutschland ist das führende Land in Europa, gestützt durch seine große Automobilindustrie, die Konzentration von Premiumfahrzeugherstellern und sein umfassendes Ökosystem an Tier-1-Zulieferern. Es folgen Großbritannien, Frankreich, Italien und Spanien, die jeweils über etablierte Fahrzeugmontage- und Komponentenfertigungsaktivitäten verfügen.
In Deutschland besteht eine besonders hohe Nachfrage nach speziell entwickelten Teppichen und Dämmsystemen, da bei Premium- und Performance-Fahrzeugen besonderer Wert auf Innenraumakustik, Haptik, Optik und Leichtbau gelegt wird. Großbritannien sichert die Nachfrage durch Fahrzeugproduktion und den Aftermarket, während Frankreich und Italien sowohl Pkw als auch spezialisierte Nutzfahrzeuge bedienen. Spanien bleibt ein wichtiger Produktionsstandort für Pkw in Großserie und für den Export.
Europäische Bodenbelagshersteller sehen sich zunehmend mit wichtigen Anforderungen an die Kreislaufwirtschaft konfrontiert. Recyceltes Polyester und andere wiederverwertete Polymere werden in Teppiche und Dämmstoffe integriert, während Monomaterial-Designs die Entsorgung vereinfachen können. Diese Entwicklungen eröffnen Chancen für Anbieter, die recycelte Rohstoffe mit gleichbleibender Oberflächenqualität, Schalldämmung und OEM-tauglicher Langlebigkeit kombinieren können.
Markt für Automobilbodenbeläge im asiatisch-pazifischen Raum
Im Jahr 2025 entfielen rund 47 Prozent des globalen Marktes auf die Region Asien-Pazifik. Bis 2034 wird dort voraussichtlich ein durchschnittliches jährliches Wachstum von etwa 5 Prozent erwartet, womit sie die am schnellsten wachsende Region ist. China ist in Asien-Pazifik führend, dank seiner großen Fahrzeugproduktion, dem rasanten Ausbau der Elektrofahrzeugfertigung und seiner breiten inländischen Kapazitäten für Automobilzulieferer. Auch Japan, Südkorea, Indien und Australien tragen mit ihren etablierten Ökosystemen von Erstausrüstern (OEMs) und der steigenden Fahrzeugnachfrage zum Wachstum bei.
Das Wachstum der Elektrofahrzeugproduktion in China führt zu einer steigenden Nachfrage nach leichten und schallgedämmten Innenausstattungen. In Japan besteht weiterhin Nachfrage nach technisch ausgereiften Teppichen und Fußmatten, während Südkorea von großen Fahrzeug- und Komponentenherstellern profitiert. Indien gewinnt als Produktions- und Exportzentrum für Kraftfahrzeuge zunehmend an Bedeutung, da die Zulieferer ihre lokalen Kapazitäten für Teppiche, Fußmatten, Dämmstoffe und Formteile für den Innenraum ausbauen. Australien ist zwar noch klein, deckt aber den Bedarf an Ersatz- und Nutzfahrzeugen.
Automobilbodenmarkt im Nahen Osten und Afrika
Im Nahen Osten und in Afrika wird die Nachfrage dank Fahrzeugimporten, dem Einsatz von Nutzfahrzeugen, Flottenerweiterungen und dem Infrastrukturausbau bis 2034 voraussichtlich um durchschnittlich 4 % pro Jahr steigen. Saudi-Arabien ist innerhalb der Region ein wichtiger Markt, da die zunehmende Lokalisierung der Automobilproduktion und die industrielle Entwicklung die Nachfrage nach Fahrzeugkomponenten erhöhen. Die Vereinigten Arabischen Emirate fungieren als bedeutendes Vertriebs- und Kundendienstzentrum, während Südafrika über einen Produktionsstandort verfügt, der sowohl die inländischen als auch die exportorientierten Fahrzeugprogramme unterstützt.
In dieser Region sind strapazierfähige Fußmatten, Gummi- und TPE-Systeme, Kofferraumauskleidungen sowie Bodenbeläge, die Hitze, Staub, Feuchtigkeit und starker Beanspruchung standhalten, besonders gefragt. In Nutzfahrzeugen, Bussen und Geländewagen besteht eine erhöhte Nachfrage nach robusten Bodenbelägen. Die Möglichkeit zur lokalen Produktion und zum Vertrieb kann logistische Probleme reduzieren, und Premium-Pkw wiederum schaffen eine Nachfrage nach hochwertigeren Teppichen.
Segmentierungsanalyse
Material
Die Materialauswahl ist ein Hauptfaktor für die Produktdifferenzierung bei Fahrzeugbodenbelägen und beeinflusst direkt Gewicht, Abriebfestigkeit, Flexibilität, Akustik, Recyclingfähigkeit, Verarbeitungseffizienz und Kostenstruktur. Für dieses Materialsegment wird von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von ca. 5 % prognostiziert. Recycelte Polymere gewinnen angesichts zunehmender Nachhaltigkeitsziele an strategischer Bedeutung, während Polypropylen, Polyamid, Gummi, PVC, Polyester und thermoplastische Elastomere weiterhin die Grundlage für vielfältige Bodensysteme bilden.
- Polypropylen: Polypropylen wird für Anwendungen ausgewählt, die geringes Gewicht, chemische Beständigkeit, effiziente Verarbeitung und Kosteneffizienz erfordern. Seine Kompatibilität mit Vlies- und Formverfahren ermöglicht eine breite Anwendung in Teppichen, Matten und Dämmstoffen.
- Polyamid 6: Polyamid 6 eignet sich hervorragend für Anwendungen, die strapazierfähige Textiloberflächen, Abriebfestigkeit und ein hochwertiges Erscheinungsbild erfordern. Es ist besonders relevant für hochwertige Teppichkonstruktionen, bei denen die langfristige Oberflächenintegrität und die Haptik für die OEM-Anforderungen entscheidend sind.
- Polyamid 66: Bietet hohe thermische und mechanische Eigenschaften für anspruchsvolle Innenraumanwendungen. Seine Positionierung ist an die Anforderungen an Haltbarkeit und Leistung gekoppelt, wobei die Wirtschaftlichkeit des Materials bei Fahrzeugserien mit hohem Produktionsvolumen Einfluss auf die Materialauswahl haben kann . Thermoplastische Elastomere: Thermoplastische Elastomere bieten Flexibilität, Elastizität und vielseitige Gestaltungsmöglichkeiten für Formmatten und -auskleidungen. Ihre Kombination aus gummiartigen Eigenschaften und thermoplastischer Verarbeitbarkeit ermöglicht präzise fahrzeugspezifische Geometrien und fortschrittliche Bodenschutzlösungen.
- Gummi: Gummi wird aufgrund seiner Beständigkeit gegen Abrieb, Feuchtigkeit und intensive Beanspruchung weiterhin für strapazierfähige Fußmatten und Fahrzeugböden verwendet. Er wird bevorzugt, wenn Robustheit und einfache Reinigung wichtiger sind als ein textiles Aussehen.
- PVC: PVC wird in elastischen Bodenbelägen und Mattensystemen eingesetzt, wo Feuchtigkeitsbeständigkeit, Langlebigkeit und kostengünstige Verarbeitung gefragt sind. Die etablierte Verarbeitungsinfrastruktur ermöglicht den Einsatz sowohl in Pkw- als auch in Nutzfahrzeugböden.
- Polyester: Polyester gewinnt aufgrund seiner Verarbeitbarkeit, Haltbarkeit und Kompatibilität mit Recyclingmaterialien zunehmend an Bedeutung in Teppichen und Dämmstoffen. Monomaterial-Polyestersysteme erleichtern das Recycling und fördern die Ziele der Kreislaufwirtschaft.
- Recycelte Polymere: Recycelte Polymere gewinnen zunehmend an Bedeutung, da OEMs einen höheren Recyclinganteil und eine verbesserte Recyclingfähigkeit am Ende ihrer Lebensdauer anstreben. Recyceltes PET, Polypropylen und andere wiederverwertete Polymere werden in Teppichoberflächen, Trägermaterialien, Dämmstoffen und Formteilen eingesetzt.
Produkttyp
Es wird erwartet, dass der Markt für Fahrzeugteppiche von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 4 % wachsen wird. Teppichböden behalten dabei aufgrund ihrer Integration in verschiedene Fahrzeugplattformen den größten Marktanteil. Die Nachfrage wird zusätzlich durch Austauschzyklen, fahrzeugspezifische Passgenauigkeit, akustische Anforderungen und die zunehmende Verbreitung integrierter Kofferraum- und Ladeflächenbodensysteme begünstigt.
- Teppichböden: Teppichböden bieten eine ansprechende Oberflächengestaltung, Schallabsorption, Wärmedämmung, Komfort und Bodenschutz. Vlies- und getuftete Konstruktionen sind so konzipiert, dass sie das Gewicht reduzieren und gleichzeitig Aussehen und Haltbarkeit bewahren.
- Fußmatten: Fußmatten bieten herausnehmbaren Schutz vor Schmutz, Feuchtigkeit, Abrieb und Flecken. Materialien wie TPE, Gummi, Textil und Hybridkonstruktionen decken verschiedene Fahrzeugklassen und Kundenspezifikationen ab, wobei die modellspezifische Passform immer wichtiger wird. Sie schützen den Laderaum vor Schmutz, Flüssigkeiten und mechanischem Verschleiß. Geformte thermoplastische und Gummisysteme eignen sich besonders für Nutzfahrzeuge, da sie erhöhte Ränder und fahrzeugspezifische Konturen aufweisen können.
- Ladebodensysteme: Ladebodensysteme bieten strukturelle Unterstützung, Schutz, Schalldämmung und Stauraum. Diese Systeme werden zunehmend als integrierte Komponenten für SUVs, Nutzfahrzeuge, Transporter und Elektrofahrzeuge entwickelt.
Herstellungsprozess
Der Herstellungsprozess wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 4 % wachsen. Treiber dieser Entwicklung sind die Anforderungen der Erstausrüster (OEMs) an präzise Geometrien, Leichtbauweise und integrierte Funktionsschichten. Nadelfilzen und Tuften bleiben zentrale Verfahren in der Teppichproduktion, während Thermoformen, Formpressen und Spritzgießen die Herstellung individueller Matten sowie starrer und halbstarrer Systeme ermöglichen. Tuften ermöglicht eine kontrollierte Polkonstruktion, Farbvariationen und hochwertige Oberflächenveredelungen. Es bleibt relevant, wenn Aussehen, Haptik und Designflexibilität wichtige Kaufkriterien sind.
- Nadelfilz-Teppiche: Das Nadelfilzverfahren ermöglicht die effiziente Herstellung von Vliesteppichen und Dämmstoffen und unterstützt den Einsatz von Recyclingfasern. Seine Eignung für leichte und akustische Bauteile sichert die Nachfrage von Erstausrüstern.
- Formpressen oder Thermoformen: Formpressen und Thermoformen ermöglichen die Herstellung dreidimensionaler Bodenbauteile mit kontrollierter Geometrie und Dicke. Diese Verfahren werden für Formmatten, Ladesysteme und Leichtbaukonstruktionen mit präziser, fahrzeugspezifischer Passform eingesetzt. Spritzgießen ermöglicht die wiederholgenaue Produktion von thermoplastischen Matten, Verkleidungen und starren Bodenbauteilen. Es bietet Maßhaltigkeit und effiziente Serienfertigung, insbesondere bei komplexen Formen und integrierten Befestigungselementen.
Fahrzeugtyp
Es wird erwartet, dass der Fahrzeugmarkt von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 4 % wachsen wird . Dies spiegelt die anhaltende Fahrzeugproduktion und die zunehmende Differenzierung zwischen Pkw- und Nutzfahrzeugplattformen wider. Pkw bilden die primäre Nachfragebasis, während leichte und schwere Nutzfahrzeuge Bodenlösungen benötigen, die einer höheren Beanspruchung und größeren Lasten standhalten.
- Pkw: Pkw treiben die Nachfrage nach Teppichen, Fußmatten, Kofferraumsystemen und Akustikbodenkomponenten an. Komfort, Optik, geringes Gewicht und die Verwendung recycelbarer Materialien sind in allen Segmenten – von der Economy- bis zur Premiumklasse – entscheidende Kriterien.
- Leichte Nutzfahrzeuge: Leichte Nutzfahrzeuge benötigen Bodenbeläge, die Strapazierfähigkeit, einfache Reinigung, geringes Gewicht und häufiges Be- und Entladen optimal vereinen. Formmatten, Laderaumsysteme und elastische Bodenbeläge kommen in Transportern, Pickups und Lieferwagen zum Einsatz.
- Schwere Nutzfahrzeuge: Bei schweren Nutzfahrzeugen stehen Langlebigkeit, Widerstandsfähigkeit gegenüber intensiver Beanspruchung und akustischer Komfort im Vordergrund. Bodenbeläge für Lkw und Busse benötigen robuste Systeme aus Gummi, PVC, Formteilen oder Textilien, die den anspruchsvollen Betriebsbedingungen standhalten.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Wohnen |
Niedrig |
Ersatzmatten |
Reifen |
|
Kommerziell |
Hoch |
Flotteninnenausstattung |
Skalierung |
|
Industrie |
Medium |
Hochleistungs-Bodenbeläge |
Skalierung |
|
Regierung und Kommunen |
Medium |
Flottenbeschaffung |
Skalierung |
|
Andere |
Niedrig |
Spezialfahrzeuge |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Fahrzeugbodenbeläge
Steigende Anforderungen an Fahrzeugproduktion und Innenraumausstattung
Der Anstieg der globalen Fahrzeugproduktion erhöht direkt die Gesamtmenge an Fußmatten, Teppichen, Kofferraumböden und anderen Dämmsystemen, die verkauft werden können. Die Auswirkungen auf den Markt sind jedoch nicht allein auf die Produktionszahlen zurückzuführen, da moderne Fahrzeuge zunehmend verschiedene Funktionsschichten in ihren Bodenbelägen integrieren. Hersteller benötigen Komponenten, die gleichzeitig Anforderungen an Aussehen, Akustikkomfort, Langlebigkeit, Wärmedämmung und Gewicht erfüllen. Die höheren Standards für den Innenraum von SUVs, Premium-Pkw und Elektrofahrzeugen können zu einem höheren Material- und Entwicklungsaufwand pro Fahrzeug führen. Auch Nutzfahrzeuge erzeugen eine zusätzliche Nachfrage, da ihre intensive Nutzung einen höheren Bedarf an strapazierfähigen und pflegeleichten Bodenbelägen bedingt. Da sich Fahrzeugplattformen immer stärker voneinander unterscheiden, können Zulieferer mit modellspezifischen Werkzeugen und flexibler Produktionskapazität Aufträge für verschiedene Fahrzeugtypen sichern.
Fahrzeuggewichtsoptimierung und Akustikoptimierung
Leichtbau ist von entscheidender Bedeutung, da die im Fahrzeugboden verwendeten Bauteile zum Gesamtgewicht beitragen und gleichzeitig akustische und thermische Funktionen erfüllen. Zulieferer reagieren darauf mit der Entwicklung leichter Filze und Teppichrücken, der Optimierung der Materialstärke und der Konstruktion integrierter Strukturen, die die schwereren konventionellen Lösungen ersetzen. Bei Elektrofahrzeugen verstärkt sich dieser Bedarf, da die größere Masse der Batterie eine Gewichtsreduzierung noch wertvoller macht und die leiseren Elektroantriebe Fahr-, Reifen- und Strukturgeräusche im Innenraum deutlicher wahrnehmbar machen. Der Fahrzeugboden wird somit zu einem integralen Bestandteil der NVH-Strategie (Geräusch-, Vibrations- und Rauheitskomfort) und nicht nur zu einem dekorativen Element. Hersteller, die eine geringere Masse erreichen, ohne Abriebfestigkeit, Dimensionsstabilität, Brandschutz oder Schallabsorption zu beeinträchtigen, werden in neuen Fahrzeugprogrammen eine wichtigere Rolle spielen.
Steigende Nachfrage nach recycelbaren und recycelten Automobilmaterialien
Der Bedarf an Kreislaufwirtschaft wächst, wodurch der Einsatz von Recyclingpolymeren und die Verwendung einfacherer Materialdesigns im Fahrzeuginnenraum immer wichtiger werden. Bodensysteme können recyceltes PET, Polypropylen und andere wiederverwertete Materialien in der Teppichoberfläche, dem Trägermaterial, der Dämmung und den Formteilen enthalten. Die Verwendung von Monomaterialien ist besonders wichtig, da die Trennung inkompatibler Materialien am Ende des Fahrzeuglebenszyklus die Verarbeitung deutlich erschwert. Daher drängen die Nachhaltigkeitsinitiativen der Automobilhersteller ihre Zulieferer dazu, den Klebstoffverbrauch zu reduzieren, den Anteil an Recyclingmaterial zu erhöhen und die Komponenten so zu gestalten, dass sie leichter wiederverwertet werden können. Dieser Faktor wirkt sich gleichzeitig auf die Materialwahl, die Fertigungsprozesse, die Qualifizierung von Zulieferern und die Produktentwicklung aus. Unternehmen, die die gleiche Qualität in Bezug auf Aussehen und Leistung wie die OEM-Standards beibehalten und gleichzeitig den Anteil an Recyclingmaterial erhöhen können, erfüllen sowohl die gesetzlichen Anforderungen als auch die Nachhaltigkeitsziele der Automobilhersteller.
Zukunftstrends auf dem Markt für Fahrzeugbodenbeläge
Monomaterial-Bodensysteme und Kreislaufdesign
Zukünftige Bodensysteme werden voraussichtlich verstärkt auf Monomaterial-Konstruktionen setzen, wodurch die Anzahl inkompatibler Schichten, wie sie in Teppichen und Dämmstoffen üblich sind, reduziert wird. Da dieselbe Polymerfamilie sowohl für die Oberfläche als auch für die Trägerschicht verwendet werden kann und gleichzeitig die akustischen und mechanischen Eigenschaften gewährleistet sind, eignen sich Konstruktionen auf Polyesterbasis besonders gut für diesen Ansatz. Durch die Eliminierung oder Reduzierung von Latex und anderen schwer trennbaren Materialien lassen sich die Herstellung vereinfachen und die Entsorgung am Ende der Nutzungsdauer erleichtern. Hersteller werden in diesen Konstruktionen voraussichtlich auch verstärkt auf recycelte Rohstoffe zurückgreifen und ein System etablieren, in dem Industrie- und Konsumabfälle als kontrollierter Input dienen. Dieser Trend dürfte die Produktentwicklung daher von der Optimierung einzelner Komponenten hin zur Recyclingfähigkeit des gesamten Bodensystems verlagern.
Integrierte intelligente und multifunktionale Bodenbeläge
Fahrzeugböden werden sich voraussichtlich von einer rein schützenden Funktion hin zu multifunktionalen Systemen entwickeln, die akustische, thermische, strukturelle, Speicher-, Sensor- und Komfortfunktionen vereinen. Die Entwicklung von Elektrofahrzeugen bietet die Chance, die Bodenstruktur an die Anforderungen hinsichtlich Batterieschutz, Wärmemanagement und Kabinenakustik anzupassen. Ladeflächen- und Gepäckraumbodensysteme werden wahrscheinlich modulare Aufbewahrungsmöglichkeiten, versteckte Fächer und anpassbare Konfigurationen umfassen. Durch die Verwendung von Materialien mit kontrollierter Steifigkeit und lokaler Verstärkung können Hersteller die Dicke der Komponenten je nach Belastungs- und Akustikanforderungen optimieren, anstatt auf einheitlich strukturierte Teile angewiesen zu sein. Dieser Trend begünstigt Zulieferer mit Expertise in Simulation, Prototyping, Formenbau und Textilien, da zukünftige Bodenprogramme eine koordinierte Entwicklung erfordern, die eine Vielzahl von Funktionen abdeckt.
Marktchancen für Fahrzeugbodenbeläge
Ausbau der lokalen Fertigung in aufstrebenden Automobilzentren
Das Wachstum der Fahrzeugproduktion in Indien, Südostasien, Mexiko und Teilen Mittel- und Osteuropas bietet Bodenbelagsherstellern die Chance, lokale Produktionsstätten aufzubauen und so ihre Lieferketten zu verkürzen. Durch die lokale Fertigung können Unternehmen ihre Transportkosten senken, flexibler auf Änderungen in den Programmen der Fahrzeughersteller reagieren und kundenspezifische Werkzeuge anbieten. Indien ist besonders wichtig, da der Anstieg der Fahrzeugproduktion und die stärkere Lokalisierung von Komponenten wiederum die Nachfrage nach Teppichen, Matten, Dämmstoffen und Formbodenbelägen steigern können. Anbieter mit ausgereiften Technologieplattformen können ihre bestehenden Designs an die lokalen Fahrzeugprogramme anpassen und dabei regional verfügbare Polymere und Fasern nutzen. Hersteller können sich erste Produktionsmengen durch strategische Partnerschaften mit Tier-1-Zulieferern für Innenausstattung und den direkten Zugang zu den Fahrzeugherstellern sichern und anschließend ihr Produktsortiment erweitern.
Premium- und Elektrofahrzeug-Bodenbelagslösungen
Da Elektro- und Premiumfahrzeuge die Möglichkeit bieten, hochwertigere Bodensysteme einzusetzen – bei denen gute Akustik, geringes Gewicht, angenehme Haptik, Nachhaltigkeit und Designintegration eine größere Rolle spielen – können Zulieferer spezielle Teppiche, Dämmstoffe mit niedriger Dichte, Formmatten und Laderaumsysteme entwickeln, die speziell für Elektrofahrzeugplattformen konzipiert sind, anstatt lediglich bestehende Bodendesigns anzupassen. In Premium-Interieurs lassen sich fortschrittliche Textiloberflächen verwenden und verbesserte Akustikschichten integrieren, während Elektrofahrzeuge integrierte Lösungen erfordern, die den geringeren Geräuschpegel des Antriebsstrangs und die größeren Einschränkungen beim Batterieeinbau berücksichtigen. Produktentwickler können sich zudem durch Zertifizierungen für Recyclinganteile, Monomaterialkonstruktionen, den Einsatz digitaler Designwerkzeuge und fahrzeugspezifische Modularität differenzieren. Solche Fähigkeiten können die Position der Zulieferer stärken, insbesondere wenn Erstausrüster (OEMs) nach weniger Komponenten mit einem breiteren Funktionsspektrum suchen.
Aktuelle Entwicklungen
- April 2026: Die Toyota Boshoku Corporation schloss die vollständige Übernahme von PT. Toyota Boshoku Device Indonesia ab. Ihre Tochtergesellschaft Toyota Boshoku Asia erwarb die verbleibenden 20 % der Anteile. Dieser Schritt stärkt die Expertise des Konzerns in der Herstellung von Sitzstrukturkomponenten, darunter Sitzlehnen, Fußmatten und Sitzschienen, und verbessert gleichzeitig seine Wettbewerbsfähigkeit auf dem globalen Markt für Automobilkomponenten.
- Juli 2025: Autoneum stellte N-Join1 vor, ein innovatives Monomaterial-Teppichsystem aus Recyclingmaterialien, das frei von Latex und Klebstoffen ist. Die Technologie verbessert die Recyclingfähigkeit, reduziert den Ressourcenverbrauch und unterstützt die Ziele der Kreislaufwirtschaft. Gleichzeitig bietet sie optimale Akustik für Fahrzeuge mit Verbrennungsmotor und Elektrofahrzeuge.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -