
人工テンダン・リガマント市場:規模・成長・予測 2034
人工腱・靭帯市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:用途別(足首・足の怪我、膝の怪我、肩の怪我、その他)、エンドユーザー別(病院、外来手術センター、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPMD00002582
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
10億5000 万米ドル
基準年値
2034年の予測
24億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.06 %
成長率
対象市場
157億3000 万米ドル
(2026年~2034年)
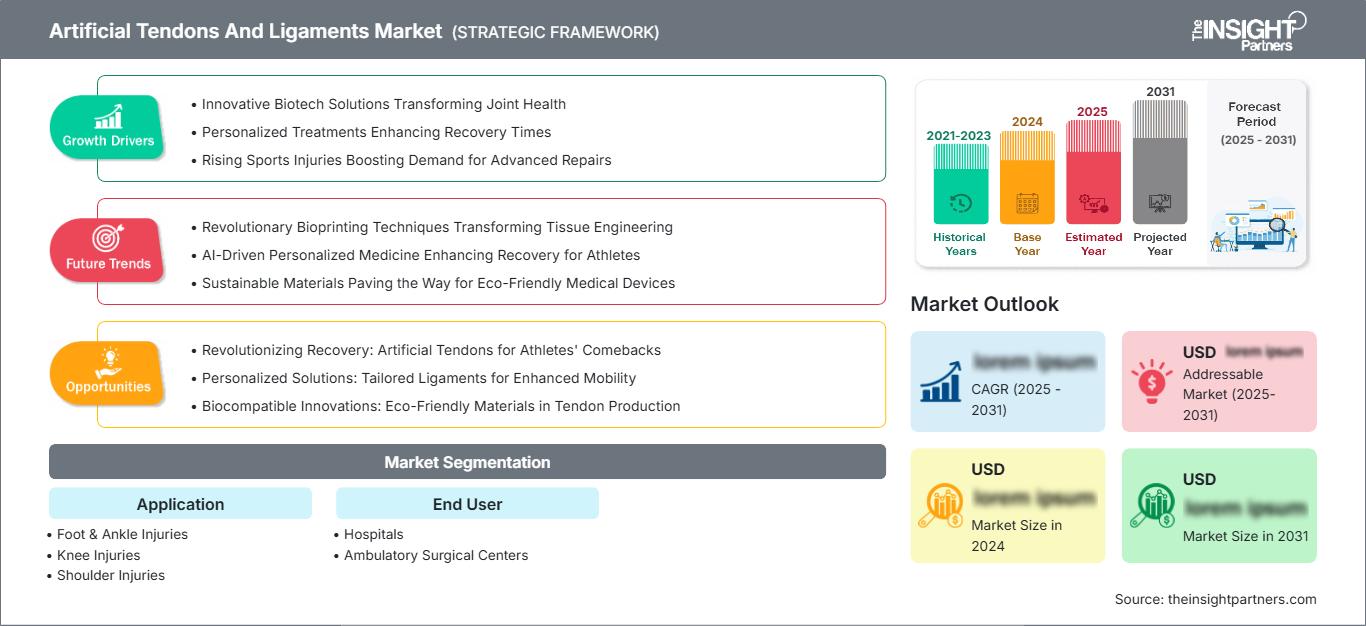
人工腱・靭帯市場は、整形外科再建において合成足場、靭帯補強システム、高度な固定技術の導入が進むにつれて拡大しています。同市場は2025年に10億5,000万米ドルと評価され、 2034年には24億9,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)10.06%を記録しています。需要は、スポーツ関連の負傷、低侵襲再建、生体材料の改良、そして耐久性のある軟部組織修復ソリューションに対する臨床的関心の高まりによって支えられています。
北米は、確立された整形外科手術インフラ、高いスポーツ医学利用率、そして先進的な軟部組織技術の比較的急速な普及に支えられた、戦略的に重要な市場です。同地域における人工腱・靭帯市場規模は、外来整形外科手術と技術主導の靭帯再建術が持続的な需要を支え、 2026年から2034年にかけて年平均成長率(CAGR)約9.5~10.0%で拡大すると予測されています。
人工腱・靭帯市場の評価と洞察
- 北米:北米は、確立されたスポーツ医学センター、高い手術件数、償還制度の利用可能性、合成軟部組織補強技術の早期導入に支えられ、 2025年には34~38%のシェアを占め、 2026~2034年の間に年平均成長率9.5~10.0%で成長すると予想されています。
- 米国:整形外科の専門化と低侵襲再建手術の普及率の高さに牽引され、米国は2025年には北米全体の68~72%を占め、 2026年から2034年にかけて年平均成長率(CAGR)9.6~10.1%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には27~31%のシェアを占めると予測されており、 2026年から2034年にかけては年平均成長率9.1~9.6%で拡大すると見込まれています。この成長を牽引するのは、整形外科ネットワークが確立されており、導入を支援しているドイツ、英国、フランス、イタリア、スペインです。
- アジア太平洋地域:アジア太平洋地域は2025年には21~25%のシェアを占めると推定されており、 2026年から2034年にかけて年平均成長率(CAGR)11.0~11.7%で成長すると予測されている。中国、日本、インド、韓国、オーストラリアは整形外科医療能力の拡大から恩恵を受けると見込まれている。
- 最大のセグメントである膝の損傷は、2025年には48~52%の市場シェアを占めると推定されており、2026年から2034年にかけては10.4~11.0%のCAGRで成長すると予測されています。これは、ACL再建手術の活発化とスポーツ関連の外傷を反映しています。
- 高成長分野:外来手術センターは、2025年には市場シェアの28~32%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)は11.3~12.0%になると予測されています。これは、整形外科手術が外来で行われる傾向にあることが要因です。
- 詳細に分析された主要企業: Mathys AG Bettlach、Cousin Biotech、OrthoMed, Inc.、Neoligaments、Corin Group、FX Solutions、Advanced Orthopaedic Solutions、Arthrex, Inc.、Integra LifeSciences Corporation、Stryker Corporation、Shanghai PINE&POWER Biotech、Xiros Ltd. (Neoligaments)。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
人工腱・靭帯市場の進歩により、市場は従来の合成移植から、力学と生物学を組み合わせた革新的な補強デバイスへと移行しつつあります。ポリマー構造、荷重分布、組織内成長、固定、そして低侵襲的な送達の重要性が高まっています。製造における専門化の進展に伴い、ポリマープロセス制御、滅菌、サイズ調整、そして高度な機器が不可欠となっています。こうした傾向の結果、臨床現場における応用範囲は靭帯置換にとどまらず、より広範に広がっています。
予測期間中の投資は、生体統合材料、外来患者に優しいシステム、および手術時間の短縮技術に重点が置かれるでしょう。製造業者は材料の安全性と臨床適用性、性能、滅菌方法を証明する必要があるため、規制は引き続き重要な役割を果たします。整形外科の進歩により、アジアは新興市場の焦点となる一方、ヨーロッパはエビデンスの創出と調達に注力するでしょう。
人工腱・靭帯市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 10億5000万米ドル |
| 2034年までの市場規模 | 24億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.06% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
人工腱・靭帯市場分析
需要を牽引する要因としては、スポーツ外傷、靭帯の不安定性、腱の劣化、そして再建手術の普及拡大などが挙げられます。人工腱・靭帯市場の成長は、生体材料企業、インプラント供給業者、固定器具、整形外科医、病院、外来施設、販売業者、滅菌業者を含むエコシステムの存在に左右されます。合成ポリマー、強化足場構造、縫合材料、アンカー、手術器具などがバリューチェーンの構成要素となります。
製品の材質、手術手順、規制、適応症の違いによって、供給要因は多様化する。人工腱や靭帯を製造する企業は、外科医の訓練、インプラントの特性、臨床試験、手術手順に特化した設計などを基準に競争することになる。大手整形外科企業は流通ネットワークの恩恵を受ける一方、小規模な専門メーカーは技術力で競争することになるだろう。
既存の整形外科関連企業が軟部組織関連製品の多様化を進め、専門企業が革新的な合成補強技術を開発するにつれ、競争は激化している。例えば、ストライカー社はArtelonを通じてその地位を固め、一方、Arthrex社は固定および靭帯再建技術を開発している。Zimmer Biomet社は多様なスポーツ医学製品ラインを展開しているが、Corin Group、Cousin Biotech、Mathys AG Bettlach、Xiros Ltd.(Neoligaments)、およびShanghai PINE&POWER Biotechは、より専門性の高い競争力のある製品を提供している。
ポジショニングは、臨床的差別化の達成、製造規模の拡大、および規制上の適用範囲にますます依存するようになっています。固定、スポーツ医学、整形外科用インプラントの補完的な製品ラインを持つ整形外科企業は、特定のインプラントではなく、手順に応じて製品を組み合わせる可能性があります。人工腱および靭帯への投資の優先分野は、材料科学、低侵襲手術器具、外科医のトレーニング、およびエビデンスの生成です。これは、人工腱および靭帯市場レポートでは、インプラント設計、手順ワークフロー、臨床検証、および流通を統合した企業が、価格競争よりも有利であることを意味します。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
人工腱・靭帯市場:戦略的洞察
地域別分析
北米の人工腱・靭帯市場
北米は、2025年には人工腱・靭帯市場の34~38%を占めると推定されており、2034年まで年平均成長率(CAGR)9.5~10.0%で成長すると予測されている。米国は、整形外科手術件数の多さ、専門的なスポーツ医学センターの存在、確立された外来手術インフラ、そして先進的な軟部組織技術の比較的高い普及率といった理由から、地域別市場活動の大部分を占めている。
カナダは整形外科専門病院やスポーツ医学の活用を通じてこの分野に参画している一方、商業化プロセスにおいては米国が依然として主要な役割を担っている。償還制度の問題、人工関節に関する外科医の知識、そして低侵襲手術の開発などが、この技術の普及に貢献している。業界は、優れた規制枠組みと流通ネットワークの恩恵を受けている。
米国における人工腱・靭帯市場
米国は2025年には北米市場の約68~72%を占め、2034年まで年平均成長率(CAGR)9.6~10.1%で成長すると予測されている。Arthrex Inc、Stryker Corporation、Zimmer Biomet、Integra LifeSciences Corporationは整形外科および軟部組織に関する豊富な専門知識を有しており、技術の普及に貢献している。
膝関節再建術は依然として重要であり、肩、アキレス腱、足首など、その他多くの腱への応用も検討されています。一部の整形外科手術は入院施設以外で実施できるため、外来手術センター(ASC)の重要性が高まっています。さらに、米国市場は、多数の外科医の研修、臨床研究協力、および商業化によって促進されています。製品の差別化は、固定の精度、インプラントの使いやすさ、および組織の強化に関連しています。
欧州の人工腱・靭帯市場
欧州は2025年には市場シェアの27~31%を占めると予測されており、2025年から2034年にかけて年平均成長率(CAGR)9.1~9.6%で成長すると見込まれています。国別ではドイツが最大の市場となるでしょう。この地域は、高度に発達した整形外科インフラ、専門的な製造施設、そして臨床研究における強みを誇っています。
英国における需要は、スポーツ医学センター、整形外科病院、外来手術施設によって支えられています。ドイツは、高度な整形外科インフラと堅調な医療機器製造業を活用しています。フランス、イタリア、スペインは、スポーツ医学、外傷再建、外来手術といった分野を通じて、さらなるビジネスチャンスを提供しています。臨床効果、耐久性、効率性、費用対効果は、地域の医療機関の購入決定においてますます重要な要素となっています。ヨーロッパのメーカーは、特殊な合成靭帯や腱の積極的な供給元です。
アジア太平洋地域における人工腱・靭帯市場
アジア太平洋地域は2025年には市場シェアの21~25%を占め、年平均成長率(CAGR)は11.0~11.7%に達すると予測されており、最も急速に成長する地域の一つとなる見込みです。この地域における需要の中心国は中国であり、次いで日本、韓国、インド、オーストラリアが続きます。成長の要因としては、整形外科インフラの整備、スポーツ活動の活発化、医療分野への投資などが挙げられます。
中国は患者数が多く、国内の医療機器の性能向上が著しい一方、日本は高度な整形外科医療に重点を置いている。インドと韓国ではスポーツ医学関連製品の需要が高まっており、オーストラリアでは整形外科医療サービスが発達している。
中東・アフリカにおける人工腱・靭帯市場
中東・アフリカ地域は年平均成長率(CAGR)8.6~9.2%で拡大すると予測されており、サウジアラビアが主要市場となる見込みです。サウジアラビアとアラブ首長国連邦は高度な医療インフラに投資しており、南アフリカは整形外科分野における重要な拠点であり続けています。中東・アフリカ地域のその他の需要は、主要都市の医療システムに集中しています。
インフラ整備、スポーツ医療への投資、そして医療ツーリズムの発展が、整形外科専門医療能力の向上を牽引している。湾岸諸国は中央購買や専門病院を通じて高度な技術を調達できる一方、アフリカ諸国は依然としてコスト、アクセス、教育面での課題を抱えている。
セグメンテーション分析
応用
人工腱・靭帯市場における用途分野は、主要なセグメント区分であり、膝の損傷が最大の需要分野であり続けると予想されます。この分野は、ACL再建術、スポーツ外傷、靭帯不安定症、および補強技術の利用拡大によって支えられています。用途分野は、 2026年から2034年にかけて年平均成長率(CAGR)10.0~10.6%を記録すると予測されています。肩、足、足首の手術は、外科医が複雑な修復に合成補強材を採用するにつれて、さらなる機会を提供します。
- 足と足首の怪我:アキレス腱や足首の靭帯再建手術の需要が高く、特に組織の質が低下している場合に需要が高まります。合成素材による補強は、治癒過程における構造的なサポートを強化し、固定技術を補完します。
- 膝の損傷:膝関連製品は、ACL(前十字靭帯)および関連靭帯の手術が確立された再建方法であるため、市場において最も強い地位を維持しています。製品開発は、固定精度、移植片の補強、手術効率、および機能的安定性の回復に重点を置いています。
- 肩の損傷:肩への応用は、回旋筋腱板および関連する軟部組織の修復に対応します。外科医が、組織の質の低い症例、再手術、および特定の高リスク修復において補強オプションを求めているため、需要は戦略的に重要です。
エンドユーザー
整形外科手術が専門的な外来環境へと移行するにつれ、エンドユーザーのニーズも変化しつつあります。この分野は2026年から2034年にかけて年平均成長率(CAGR)10.3~10.9%で成長すると予測されており、病院は依然として臨床的に重要な役割を担う一方、外来手術センターは手術時間の短縮、麻酔プロトコルの改善、医療資源の最適化への圧力などを通じて重要性を増していくと考えられます。
- 病院:複雑な外傷、再手術、多職種連携による整形外科治療、高度な術後モニタリングを必要とする症例において、病院は依然として不可欠な存在です。病院における医療機器の購入決定においては、臨床的根拠、製品の信頼性、研修、そして既存の外科システムとの互換性が重視されます。
- 外来手術センター:外来手術センターは、標準化された靭帯および腱の手術と予測可能な臨床プロセスを実現する拠点として、ますます重要な役割を担うようになっています。その戦略的な重要性は、入院期間の短縮、手術室の効率化、そしてコスト意識の高い整形外科治療モデルへの需要の高まりに起因しています。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
病院 |
高い |
複雑な修理 |
成熟した |
|
外来手術センター |
中くらい |
外来患者担当シフト |
スケーリング |
人工腱・靭帯市場の成長要因と影響分析
スポーツ関連の靭帯および腱損傷の増加
スポーツへの参加増加と靭帯損傷の臨床的認識の高まりは、再建技術に対する幅広い需要を生み出しています。ACL損傷、足関節不安定症、アキレス腱損傷、肩の軟部組織損傷は、外科的修復と補強に対する継続的なニーズを生み出しています。市場への影響は、専門センターが差別化されたインプラントや手術技術を採用できる、確立されたスポーツ医学インフラを持つ国々で最も顕著です。レクリエーションスポーツにおける参加の増加は、プロスポーツ以外の分野にも需要を広げています。メーカーにとって、この要因は、予測可能な操作性、強固な固定、確立された手術ワークフローへの迅速な統合を目的とした製品に有利に働きます。外科医の習熟度が技術選択に影響を与えるため、臨床教育は戦略的に重要になります。こうした需要環境は、用途に特化した合成足場および補強システムの継続的な開発を支えています。
低侵襲整形外科手術の拡大
低侵襲整形外科手術は、腱や靭帯技術に対する商業的な要求を変えつつあります。外科医は、固定精度と機械的性能を維持しながら、より小さなアクセスポイントから挿入できるインプラントや器具をますます好むようになっています。この傾向は、インプラントの形状、器具、パッケージ、手術室のワークフローに直接影響を与えます。外来手術センターは、手術手順がより標準化され予測可能になることで恩恵を受け、技術導入のための新たなチャネルが生まれます。準備時間を短縮したり、インプラントを簡素化したり、固定コンポーネントを統合したりするメーカーは、手術効率を向上させることができます。調達決定において、臨床結果に加えて手術室の利用状況がますます考慮されるようになるため、商業的な影響は病院や外来施設全体に及びます。したがって、製品開発者は、コンパクトな器具、再現性のある固定、および手術に特化した構成を重視しています。
合成生体材料および組織強化における進歩
材料科学は、生体組織との相互作用を可能にしながら機械的サポートを提供するように設計された補強システムに新たな可能性をもたらしています。現代の合成足場は、強度、柔軟性、多孔性、寸法安定性、および制御された組織統合を中心に設計できます。これらの特性は、特に生体組織の質が不十分な場合に、純粋に機械的な修復に伴う限界を克服することができます。差別化された生体材料はプレミアムなポジショニングを支え、特殊な適応症の機会を生み出すことができるため、商業的な影響は大きいと言えます。企業は合成構造と生物学的アプローチの組み合わせも評価していますが、臨床的証拠と規制要件は依然として重要な制約となっています。生体材料の性能が向上するにつれて、競争は単なるインプラントの入手可能性ではなく、検証済みの機能的結果へと移行する可能性が高く、臨床研究と外科医主導の証拠生成の役割が強化されるでしょう。
人工腱・靭帯市場の将来動向
生体統合強化は主流の再建医療に近づくだろう
人工腱・靭帯市場における今後の製品開発は、即時的な機械的サポートと生体組織との漸進的な相互作用のバランスをとる補強システムを優先する傾向にある。従来の恒久的な機械的代替物としての機能にとどまらず、新しい足場は、制御された荷重分散、組織の侵入、弾性、および長期的な統合を中心に設計されるようになるだろう。このアプローチは、組織品質の低い症例における再建手術や修復において、合成技術の役割を拡大させる可能性がある。製品構造は、ACL、アキレス腱、回旋筋腱板、足首の再建など、用途に特化した設計へと進化していく可能性がある。メーカーが耐久性と機能的利点を実証しようとするにつれ、エビデンス要件もより高度化していく。したがって、市場は、機械的強度のみを主張するのではなく、臨床的に意義のある統合を実証できる技術をますます高く評価するようになるだろう。
手順固有のシステムが製品差別化のあり方を変革する
競争は、インプラント、固定部品、手術器具、および手術ガイダンスを組み合わせた統合型手術プラットフォームへと向かうと予想されます。個々の機器を購入する代わりに、医療提供者は手術室の準備を簡素化し、手術の再現性を向上させる包括的なソリューションをますます重視するようになるでしょう。このようなプラットフォームは、手術室の時間と在庫効率が経済的に直接的な重要性を持つ外来診療の現場で特に魅力的です。デジタルプランニング、標準化された器具、およびモジュール式のインプラント構成は、この傾向をさらに強める可能性があります。整形外科分野に幅広い製品ポートフォリオを持つメーカーは、膝、肩、足首の手術にわたる技術を統合的に提供できる一方、専門企業は高付加価値の適応症に特化できるでしょう。時間の経過とともに、製品の差別化は、インプラント材料の特性に加えて、ワークフローの効率性、外科医の使いやすさ、臨床的エビデンス、および供給の信頼性をますます反映するようになるでしょう。
人工腱・靭帯市場の機会
外来整形外科再建手術の拡大
整形外科手術の一部が外来手術センターへ移行することで、コンパクトで効率的かつ標準化されたシステムを開発できるメーカーにとって大きなビジネスチャンスが生まれます。サプライヤーは、器具の複雑さを軽減し、インプラントの準備を簡素化し、予測可能な手術室のワークフローをサポートする手術キットをターゲットにすることができます。外来ネットワークとのパートナーシップは、製品へのアクセスとトレーニングおよび手順教育を組み合わせることで、外科医の採用を加速させる可能性があります。メーカーはまた、高スループットセンターの要件に対応するために、パッケージングと在庫モデルを調整することもできます。人工腱および靭帯市場の予測では、医療システムが臨床品質を損なうことなく治療費の削減を追求するにつれて、外来環境の重要性がますます高まる可能性があることが示されています。したがって、製品設計を外来ワークフローの要件に合わせる企業は、急速に進化する流通チャネルで差別化された地位を構築することができます。
アジア太平洋地域における現地生産および流通パートナーシップ
アジア太平洋地域は、中国、インド、韓国、日本、オーストラリアで整形外科医療能力がそれぞれ異なるペースで発展しているため、魅力的な事業拡大の機会を提供しています。現地での製造パートナーシップは、価格競争への対応、サプライチェーンの短縮、製品の入手可能性の向上に貢献するとともに、国際企業が各国固有の調達および規制要件に対応できるよう支援します。国内メーカーは、委託生産、流通、共同開発などの契約を通じて、グローバルサプライヤーを補完することができます。戦略的な投資においては、広範な地理的拡大のみに注力するのではなく、整形外科センターが確立され、スポーツ医学活動が活発化している市場を優先すべきです。企業はまた、外科医の教育や臨床エビデンスの生成を現地化することで、製品の普及を促進できます。これらのアプローチは、高度な合成技術へのアクセスを向上させると同時に、輸入特殊インプラントに伴う商業的障壁を低減する可能性があります。
最近の動向
- 2026年2月:Arthrex社は、 ACL固定用のオールステッチインプラント「TightRope SB」を発売しました。このデバイスは、ACL再建および修復において、調整可能な固定機能を維持しながら、オールステッチ固定の選択肢を提供します。Arthrex社は、本格的な発売に先立ち、米国全土で約2,000個のインプラントが手術に使用されたと報告しており、膝靭帯手術における低侵襲固定技術の継続的な開発を強調しています。
- 2026年2月:Zimmer Biometは、2025年度第4四半期および通期の決算を発表しました。第4四半期の売上高は22億4,000万米ドルで、前年同期比10.9%増となりました。スポーツ医学、四肢、外傷、頭蓋顎顔面、胸部の各カテゴリーは、同四半期に5億8,760万米ドルの売上を記録し、同社の幅広い整形外科製品ポートフォリオにおけるスポーツ医学および軟部組織関連技術の重要性を改めて示しました。
- 2025年:ストライカー社は、腱および靭帯補強材であるArtelon製品群の商業開発を継続しました。現在の製品群には、回旋筋腱板、アキレス腱、膝蓋腱、側副靭帯、その他の軟部組織修復などに対応するFlexBand、FlexBand Plus、FlexPatchシステムが含まれています。この製品群は、ストライカー社が合成補強技術を足関節およびスポーツ医学分野に幅広く統合していることを反映しています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -