
Mercato del tendones e ligamentos artificiali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei tendini e legamenti artificiali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per applicazione (lesioni al piede e alla caviglia, lesioni al ginocchio, lesioni alla spalla e altre), utente finale (ospedali, centri chirurgici ambulatoriali e altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPMD00002582
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
1,05 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,49 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10,06 %
Tasso di crescita
Mercato di riferimento
15,73 miliardi di dollari USA
(2026-2034)
Il mercato dei tendini e legamenti artificiali è in espansione, poiché la ricostruzione ortopedica integra sempre più scaffold sintetici, sistemi di rinforzo legamentoso e tecnologie di fissaggio avanzate. Il mercato, valutato a 1,05 miliardi di dollari nel 2025 , dovrebbe raggiungere i 2,49 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 10,06% dal 2026 al 2034. La domanda è sostenuta dagli infortuni sportivi, dalla ricostruzione minimamente invasiva, dal miglioramento dei biomateriali e dal crescente interesse clinico per soluzioni durature di riparazione dei tessuti molli.
Il Nord America rappresenta un mercato strategicamente importante, supportato da una consolidata infrastruttura per la chirurgia ortopedica, un elevato utilizzo della medicina sportiva e una diffusione relativamente rapida delle tecnologie avanzate per i tessuti molli. Si prevede che il mercato dei tendini e legamenti artificiali nella regione crescerà a un tasso annuo composto (CAGR) di circa il 9,5-10% tra il 2026 e il 2034 , grazie alle procedure ortopediche ambulatoriali e alla ricostruzione legamentosa guidata dalla tecnologia, che sosterranno una domanda costante.
Analisi e approfondimenti sul mercato dei tendini e legamenti artificiali
- Nord America: Si prevede che il Nord America rappresenterà una quota del 34-38% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 9,5-10,0% tra il 2026 e il 2034 , grazie alla presenza di centri di medicina sportiva consolidati, elevati volumi di procedure, disponibilità di rimborsi e adozione precoce di tecnologie di rinforzo dei tessuti molli sintetici.
- USA: Si stima che gli Stati Uniti rappresenteranno il 68-72% del Nord America nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 9,6-10,1% tra il 2026 e il 2034 , grazie alla specializzazione in ortopedia e all'elevata adozione della ricostruzione mininvasiva.
- Europa: si prevede che l'Europa deterrà una quota del 27-31% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 9,1-9,6% tra il 2026 e il 2034 , guidata da Germania, Regno Unito, Francia, Italia e Spagna, dove le consolidate reti ortopediche supportano l'adozione.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 21-25% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,0-11,7% tra il 2026 e il 2034 , con Cina, Giappone, India, Corea del Sud e Australia che beneficeranno dell'espansione della capacità ortopedica.
- Il segmento più ampio, quello delle lesioni al ginocchio, dovrebbe detenere una quota di mercato stimata tra il 48% e il 52% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 10,4-11,0% dal 2026 al 2034 , a testimonianza della notevole attività di ricostruzione del legamento crociato anteriore e dei traumi legati allo sport.
- Segmento ad alta crescita: si stima che i centri di chirurgia ambulatoriale raggiungeranno una quota di mercato del 28-32% nel 2025 , con un tasso di crescita annuo composto (CAGR) dell'11,3-12,0% dal 2026 al 2034 , grazie al trasferimento delle procedure in contesti ortopedici ambulatoriali.
- Aziende chiave analizzate nel dettaglio: Mathys AG Bettlach, Cousin Biotech, OrthoMed, Inc., Neoligaments, Corin Group, FX Solutions, Advanced Orthopaedic Solutions, Arthrex, Inc., Integra LifeSciences Corporation, Stryker Corporation, Shanghai PINE&POWER Biotech, Xiros Ltd. (Neoligaments).
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I progressi nel mercato dei tendini e legamenti artificiali hanno portato il settore ad allontanarsi dagli innesti sintetici tradizionali per orientarsi verso dispositivi di rinforzo innovativi che combinano meccanica e biologia. L'importanza della struttura del polimero, della distribuzione del carico, dell'integrazione, del fissaggio e della somministrazione minimamente invasiva è diventata fondamentale. La crescente specializzazione nella produzione implica che il controllo del processo di lavorazione dei polimeri, la sterilizzazione, il dimensionamento e la strumentazione avanzata diventino cruciali. Di conseguenza, le applicazioni nella pratica clinica si sono ampliate, andando ben oltre la semplice sostituzione dei legamenti.
Gli investimenti previsti per il periodo di riferimento saranno destinati a materiali biointegrati, sistemi ambulatoriali di facile utilizzo e tecnologie chirurgiche più rapide. La regolamentazione continuerà a svolgere un ruolo fondamentale, poiché i produttori dovranno dimostrare la sicurezza e l'applicabilità clinica dei materiali, nonché le loro prestazioni e la sterilizzazione. L'Asia diventerà un punto di riferimento per i mercati emergenti grazie ai progressi in ortopedia, mentre l'Europa si concentrerà sulla generazione di evidenze scientifiche e sull'approvvigionamento.
Ambito del rapporto sul mercato dei tendini e legamenti artificiali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,05 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 2,49 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,06% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei tendini e legamenti artificiali
Tra i fattori che guidano la domanda figurano gli infortuni sportivi, l'instabilità dei legamenti, la degenerazione dei tendini e la crescente adozione di procedure ricostruttive. La crescita del mercato dei tendini e legamenti artificiali dipenderà dall'esistenza di un ecosistema che includa aziende di biomateriali, fornitori di impianti, dispositivi di fissaggio, chirurghi ortopedici, ospedali, strutture ambulatoriali, distributori e aziende di sterilizzazione. I polimeri sintetici, le strutture di supporto rinforzate, i materiali di sutura, gli ancoraggi e gli strumenti chirurgici costituiscono gli elementi della catena del valore.
I diversi fattori che influenzano l'offerta derivano dalla varietà dei prodotti in termini di materiali, procedure chirurgiche, normative e indicazioni. Le aziende che producono tendini e legamenti artificiali si contenderanno il mercato in base alla formazione dei chirurghi, alle proprietà degli impianti, agli studi clinici e ai design specifici per le singole procedure. Le grandi aziende ortopediche beneficeranno delle reti di distribuzione, mentre i piccoli produttori specializzati si distingueranno per la tecnologia.
L'intensità competitiva si sta intensificando, poiché le aziende ortopediche esistenti diversificano la loro offerta di prodotti per i tessuti molli e le aziende specializzate sviluppano tecnologie innovative di rinforzo sintetico. Ad esempio, Stryker Corporation ha consolidato la sua posizione attraverso Artelon, mentre Arthrex, Inc. sta sviluppando tecnologie di fissaggio e ricostruzione legamentosa. Zimmer Biomet ha una linea diversificata di prodotti per la medicina sportiva, mentre Corin Group, Cousin Biotech, Mathys AG Bettlach, Xiros Ltd. (Neoligaments) e Shanghai PINE&POWER Biotech offrono soluzioni competitive più specializzate.
Il posizionamento sul mercato dipende sempre più dal raggiungimento di una differenziazione clinica, nonché dalla scalabilità produttiva e dalla conformità normativa. Le aziende ortopediche che possiedono linee di prodotti complementari per la fissazione, la medicina sportiva e gli impianti ortopedici possono combinare le offerte in base alle procedure piuttosto che a specifici impianti. Le aree prioritarie di investimento per tendini e legamenti artificiali sono la scienza dei materiali, la strumentazione minimamente invasiva, la formazione dei chirurghi e la generazione di evidenze scientifiche. Ciò significa che le aziende con progettazione integrata degli impianti, flusso di lavoro procedurale, validazione clinica e distribuzione sono favorite rispetto alla concorrenza basata sul prezzo nel mercato dei tendini e legamenti artificiali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
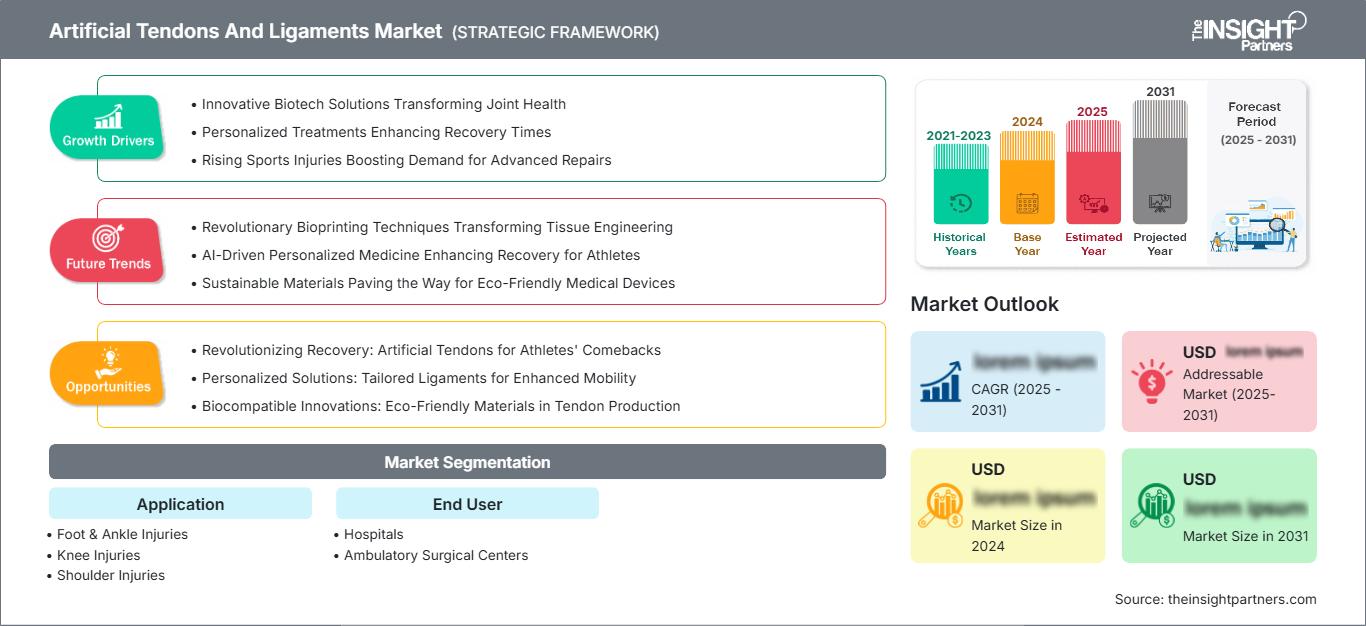
Mercato dei tendini e legamenti artificiali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei tendini e legamenti artificiali
Si stima che il Nord America rappresenterà il 34-38% della quota di mercato dei tendini e legamenti artificiali nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,5-10% fino al 2034. Gli Stati Uniti rappresentano la maggior parte dell'attività regionale grazie all'elevato volume di interventi ortopedici, alla presenza di centri specializzati in medicina dello sport, a una consolidata infrastruttura per la chirurgia ambulatoriale e a una diffusione relativamente elevata di tecnologie avanzate per i tessuti molli.
La partecipazione del Canada si concretizza attraverso l'utilizzo di ospedali ortopedici specializzati e la medicina sportiva, mentre gli Stati Uniti rimangono il principale attore nel processo di commercializzazione. Le questioni relative ai rimborsi, la competenza dei chirurghi in materia di protesi articolari e lo sviluppo di procedure minimamente invasive contribuiscono all'adozione della tecnologia. Il settore beneficia di un solido quadro normativo e di reti distributive efficienti.
Mercato statunitense dei tendini e legamenti artificiali
Nel 2025 gli Stati Uniti contribuiranno per circa il 68-72% al mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,6-10,1% fino al 2034. Arthrex Inc, Stryker Corporation, Zimmer Biomet e Integra LifeSciences Corporation vantano una significativa esperienza nel settore ortopedico e dei tessuti molli, contribuendo così all'accessibilità delle tecnologie.
La ricostruzione del ginocchio continua a essere di vitale importanza, così come le applicazioni a carico di spalla, tendine d'Achille, caviglia e molti altri tendini. I centri chirurgici ambulatoriali (ASC) assumono un'importanza crescente, poiché alcune procedure ortopediche possono essere eseguite al di fuori delle strutture di ricovero. Inoltre, il mercato statunitense è agevolato da numerosi programmi di formazione per chirurghi, collaborazioni nella ricerca clinica e attività di commercializzazione. La differenziazione del prodotto è legata alla precisione della fissazione, alla facilità d'uso degli impianti e al rinforzo dei tessuti.
Mercato europeo dei tendini e legamenti artificiali
Si prevede che l'Europa deterrà una quota di mercato compresa tra il 27% e il 31% nel 2025 e registrerà una crescita a un tasso annuo composto (CAGR) del 9,1-9,6% dal 2025 al 2034, con la Germania come mercato nazionale dominante. La regione vanta un'infrastruttura ortopedica ben sviluppata, impianti di produzione specializzati e una solida base nella ricerca clinica.
Nel Regno Unito, la domanda è sostenuta da centri di medicina sportiva, ospedali ortopedici e ambulatori chirurgici. La Germania sfrutta la sua infrastruttura ortopedica avanzata e un solido settore di produzione di dispositivi medici. Francia, Italia e Spagna offrono ulteriori opportunità commerciali attraverso la medicina sportiva, la ricostruzione post-traumatica e i percorsi di chirurgia ambulatoriale. Efficacia clinica, durata, efficienza e rapporto costo-efficacia stanno diventando fattori sempre più importanti nelle decisioni di acquisto delle strutture sanitarie regionali. I produttori europei sono fornitori attivi di legamenti e tendini sintetici speciali.
Mercato dei tendini e legamenti artificiali nella regione Asia-Pacifico
Si prevede che la regione APAC raggiungerà una quota di mercato del 21-25% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) dell'11,0-11,7%, risultando una delle regioni a più rapida crescita. Il principale paese di domanda regionale è la Cina, seguita da Giappone, Corea del Sud, India e Australia. Tra i fattori trainanti della crescita si annoverano lo sviluppo delle infrastrutture ortopediche, l'attività sportiva e gli investimenti nel settore sanitario.
La Cina ha un elevato numero di pazienti e una crescente capacità di produzione di dispositivi medici a livello locale, mentre il Giappone si concentra sull'ortopedia avanzata. In India e Corea del Sud si registra una crescente domanda di prodotti per la medicina sportiva, e in Australia si stanno sviluppando i servizi ortopedici.
Mercato dei tendini e legamenti artificiali in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra l'8,6% e il 9,2%, con l'Arabia Saudita a rappresentare un mercato leader. L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in infrastrutture sanitarie all'avanguardia, mentre il Sudafrica rimane un importante centro ortopedico. Il resto della domanda in Medio Oriente e Africa è concentrato nei principali sistemi sanitari metropolitani.
Lo sviluppo delle infrastrutture, gli investimenti nell'assistenza sanitaria per lo sport e il turismo medico stanno guidando lo sviluppo di competenze ortopediche specializzate. I mercati del Golfo potranno acquisire tecnologie avanzate tramite acquisti centralizzati e ospedali specializzati, mentre i mercati africani continueranno ad avere preoccupazioni in merito a costi, accessibilità e formazione.
Analisi di segmentazione
Applicazione
Il segmento delle applicazioni nel mercato dei tendini e legamenti artificiali rappresenta una dimensione di segmentazione fondamentale, con le lesioni al ginocchio che dovrebbero rimanere il principale centro di domanda. Il segmento è supportato dalla ricostruzione del legamento crociato anteriore (LCA), dai traumi sportivi, dall'instabilità legamentosa e dal crescente utilizzo di tecnologie di rinforzo. Si prevede che il segmento delle applicazioni registrerà un CAGR del 10,0-10,6% dal 2026 al 2034. Le procedure a carico di spalla, piede e caviglia offrono ulteriori opportunità, poiché i chirurghi adottano rinforzi sintetici per riparazioni complesse.
- Lesioni del piede e della caviglia: la domanda è soddisfatta dalla ricostruzione del tendine d'Achille e dei legamenti della caviglia, in particolare quando la qualità dei tessuti è compromessa. Il rinforzo sintetico può fornire un ulteriore supporto strutturale durante la guarigione e integrare le tecnologie di fissaggio.
- Lesioni al ginocchio: le applicazioni al ginocchio mantengono la posizione di mercato più forte perché le procedure di ricostruzione del legamento crociato anteriore e dei legamenti correlati rappresentano percorsi consolidati. Lo sviluppo dei prodotti si concentra sulla precisione della fissazione, sul rinforzo dell'innesto, sull'efficienza chirurgica e sul ripristino della stabilità funzionale.
- Lesioni alla spalla: le applicazioni per la spalla riguardano la cuffia dei rotatori e le riparazioni dei tessuti molli associati. La domanda è strategicamente importante poiché i chirurghi cercano opzioni di rinforzo per tessuti di qualità difficile, interventi di revisione e riparazioni ad alto rischio.
Utente finale
Le dinamiche relative agli utenti finali stanno cambiando, con le procedure ortopediche che si spostano verso ambienti ambulatoriali specializzati. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 10,3-10,9% dal 2026 al 2034 , con gli ospedali che manterranno una notevole importanza clinica, mentre i centri di chirurgia ambulatoriale acquisiranno rilevanza grazie a procedure più brevi, protocolli di anestesia migliorati e alla pressione per ottimizzare l'utilizzo delle risorse sanitarie.
- Ospedali: Gli ospedali rimangono essenziali per i traumi complessi, gli interventi di revisione, l'assistenza ortopedica multidisciplinare e i casi che richiedono un monitoraggio postoperatorio avanzato. Le loro decisioni di acquisto si basano su evidenze cliniche, affidabilità del prodotto, formazione e compatibilità con i sistemi chirurgici già esistenti.
- Centri di chirurgia ambulatoriale: I centri ambulatoriali sono sempre più orientati verso procedure standardizzate di legamenti e tendini, con percorsi clinici prevedibili. La loro importanza strategica deriva da degenze più brevi, efficienza in sala operatoria e crescente domanda di modelli di trattamento ortopedico economicamente vantaggiosi.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ospedali |
Alto |
Riparazione del telaio |
Maturo |
|
Centri chirurgici ambulatoriali |
Mezzo |
Turno ambulatoriale |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei tendini e legamenti artificiali
Aumento degli infortuni ai legamenti e ai tendini legati allo sport
La partecipazione allo sport e il crescente riconoscimento clinico delle lesioni legamentose creano un'ampia domanda di base per le tecnologie ricostruttive. Le lesioni del legamento crociato anteriore (LCA), l'instabilità della caviglia, le lesioni del tendine d'Achille e i danni ai tessuti molli della spalla generano esigenze ricorrenti di riparazione e rinforzo chirurgico. L'impatto sul mercato è maggiore nei paesi con infrastrutture consolidate di medicina sportiva, dove i centri specializzati possono adottare impianti e tecnologie procedurali differenziate. La crescente partecipazione degli atleti amatoriali amplia inoltre la domanda anche al di fuori dello sport professionistico. Per i produttori, questo fattore favorisce prodotti progettati per una manipolazione prevedibile, una fissazione robusta e una rapida integrazione nei flussi di lavoro chirurgici consolidati. La formazione clinica diventa strategicamente importante perché la familiarità del chirurgo con la tecnologia influenza la scelta della tecnologia stessa. Il contesto di domanda che ne deriva supporta il continuo sviluppo di scaffold sintetici e sistemi di rinforzo specifici per le diverse applicazioni.
Espansione delle procedure ortopediche minimamente invasive
La chirurgia ortopedica mininvasiva sta cambiando i requisiti commerciali per le tecnologie relative a tendini e legamenti. I chirurghi prediligono sempre più impianti e strumenti che possono essere introdotti attraverso punti di accesso più piccoli, mantenendo al contempo precisione di fissaggio e prestazioni meccaniche. Questa tendenza ha un impatto diretto sulla geometria degli impianti, sulla strumentazione, sul confezionamento e sul flusso di lavoro in sala operatoria. I centri di chirurgia ambulatoriale possono trarre vantaggio da procedure più standardizzate e prevedibili, creando un ulteriore canale per l'adozione di nuove tecnologie. I produttori che riducono i tempi di preparazione, semplificano l'impianto o integrano componenti di fissaggio possono migliorare l'efficienza delle procedure. L'impatto commerciale si estende a ospedali e strutture ambulatoriali, poiché le decisioni di acquisto tengono sempre più conto dell'utilizzo della sala operatoria oltre che dei risultati clinici. Di conseguenza, gli sviluppatori di prodotti stanno ponendo l'accento su strumenti compatti, fissaggio riproducibile e configurazioni specifiche per la procedura.
Progressi nei biomateriali sintetici e nel rinforzo dei tessuti
La scienza dei materiali sta creando nuove possibilità per i sistemi di rinforzo progettati per fornire supporto meccanico consentendo al contempo l'interazione con il tessuto nativo. I moderni scaffold sintetici possono essere progettati in base a resistenza, flessibilità, porosità, stabilità dimensionale e integrazione tissutale controllata. Queste caratteristiche possono ovviare ai limiti associati alla riparazione puramente meccanica, in particolare quando la qualità del tessuto nativo è inadeguata. L'impatto commerciale è significativo perché i biomateriali differenziati possono supportare un posizionamento premium e creare opportunità per indicazioni specializzate. Le aziende stanno anche valutando combinazioni di strutture sintetiche con approcci biologici, sebbene le evidenze cliniche e i requisiti normativi rimangano vincoli importanti. Con il miglioramento delle prestazioni dei biomateriali, è probabile che la competizione si sposti verso risultati funzionali validati piuttosto che sulla semplice disponibilità di impianti, rafforzando il ruolo degli studi clinici e della generazione di evidenze guidata dai chirurghi.
Tendenze future del mercato dei tendini e legamenti artificiali
Il rinforzo biointegrativo si avvicinerà alla ricostruzione tradizionale
Lo sviluppo futuro dei prodotti nel mercato dei tendini e legamenti artificiali probabilmente darà priorità ai sistemi di rinforzo che bilanciano il supporto meccanico immediato con un'interazione progressiva con il tessuto nativo. Anziché fungere esclusivamente da sostituti meccanici permanenti, i nuovi scaffold potrebbero essere sempre più progettati attorno a una distribuzione controllata del carico, alla crescita tissutale, all'elasticità e all'integrazione a lungo termine. Questo approccio potrebbe ampliare il ruolo delle tecnologie sintetiche nelle procedure di revisione e nelle riparazioni che coinvolgono tessuti di scarsa qualità. Le architetture dei prodotti potrebbero diventare più specifiche per l'applicazione, con design distinti per la ricostruzione del legamento crociato anteriore, del tendine d'Achille, della cuffia dei rotatori e della caviglia. Anche i requisiti di evidenza diventeranno più sofisticati, poiché i produttori cercheranno di dimostrare la durabilità e il beneficio funzionale. Il mercato premierà quindi sempre più le tecnologie in grado di dimostrare un'integrazione clinicamente significativa, piuttosto che basarsi esclusivamente su affermazioni relative alla resistenza meccanica.
I sistemi specifici per procedura rimodelleranno la differenziazione del prodotto
Si prevede che la concorrenza si orienterà verso piattaforme procedurali integrate che combinino impianti, componenti di fissaggio, strumentazione e guida chirurgica. Invece di acquistare singoli dispositivi, i professionisti sanitari potrebbero valutare sempre più soluzioni complete che semplifichino la preparazione della sala operatoria e migliorino la riproducibilità delle procedure. Tali piattaforme possono risultare particolarmente interessanti in ambito ambulatoriale, dove l'efficienza in termini di tempo in sala operatoria e di gestione delle scorte ha un'importanza economica diretta. La pianificazione digitale, gli strumenti standardizzati e le configurazioni modulari degli impianti potrebbero ulteriormente rafforzare questa tendenza. I produttori con un ampio portafoglio di prodotti ortopedici possono raggruppare le tecnologie per interventi su ginocchio, spalla, piede e caviglia, mentre le aziende specializzate potrebbero concentrarsi su indicazioni ad alto valore aggiunto. Nel tempo, la differenziazione dei prodotti dovrebbe riflettere sempre più l'efficienza del flusso di lavoro, la facilità d'uso per il chirurgo, le evidenze cliniche e l'affidabilità della fornitura, oltre alle caratteristiche del materiale dell'impianto.
Opportunità di mercato per tendini e legamenti artificiali
Espansione della ricostruzione ortopedica ambulatoriale
Il passaggio di alcune procedure ortopediche verso centri di chirurgia ambulatoriale crea una significativa opportunità commerciale per i produttori in grado di sviluppare sistemi compatti, efficienti e standardizzati. I fornitori possono puntare su kit procedurali che riducano la complessità degli strumenti, semplifichino la preparazione degli impianti e supportino flussi di lavoro prevedibili in sala operatoria. Le partnership con le reti ambulatoriali potrebbero accelerare l'adozione da parte dei chirurghi, combinando l'accesso al prodotto con la formazione e l'istruzione procedurale. I produttori possono anche adattare i modelli di confezionamento e di gestione delle scorte per soddisfare le esigenze dei centri ad alto volume di interventi. Le previsioni per il mercato dei tendini e legamenti artificiali indicano che gli ambienti ambulatoriali potrebbero diventare sempre più importanti, poiché i sistemi sanitari cercano di ridurre i costi di trattamento senza compromettere la qualità clinica. Le aziende che allineano la progettazione del prodotto ai requisiti del flusso di lavoro ambulatoriale possono quindi costruire posizioni differenziate in un canale di distribuzione in rapida evoluzione.
Partnership locali per la produzione e la distribuzione nella regione Asia-Pacifico.
La regione Asia-Pacifico offre un'interessante opportunità di espansione, poiché la capacità produttiva in ambito ortopedico si sta sviluppando a velocità diverse in Cina, India, Corea del Sud, Giappone e Australia. Le partnership con i produttori locali possono contribuire a contenere la pressione sui prezzi, accorciare le catene di approvvigionamento e migliorare la disponibilità dei prodotti, consentendo al contempo alle aziende internazionali di orientarsi tra i requisiti normativi e di approvvigionamento specifici di ciascun paese. I produttori nazionali possono affiancare i fornitori globali attraverso accordi di produzione, distribuzione o co-sviluppo. Gli investimenti strategici dovrebbero dare priorità ai mercati con centri ortopedici consolidati e una crescente attività nel campo della medicina sportiva, piuttosto che puntare esclusivamente a un'ampia espansione geografica. Le aziende possono inoltre localizzare la formazione dei chirurghi e la generazione di evidenze cliniche per rafforzare l'adozione delle nuove tecnologie. Questi approcci potrebbero migliorare l'accesso alle tecnologie sintetiche avanzate, riducendo al contempo le barriere commerciali associate all'importazione di impianti specialistici.
Sviluppi recenti
- Febbraio 2026: Arthrex, Inc. ha lanciato l'impianto interamente in sutura TightRope SB per la fissazione del legamento crociato anteriore (LCA). Il dispositivo offre un'opzione di fissazione interamente in sutura, mantenendo al contempo la possibilità di regolazione per la ricostruzione e la riparazione del LCA. Arthrex ha riferito che quasi 2.000 impianti erano già stati utilizzati in interventi chirurgici negli Stati Uniti prima del lancio ufficiale, a dimostrazione del continuo sviluppo di tecnologie di fissazione meno invasive per la chirurgia dei legamenti del ginocchio.
- Febbraio 2026: Zimmer Biomet ha pubblicato i risultati finanziari del quarto trimestre e dell'intero anno 2025, con un fatturato di 2,24 miliardi di dollari nel quarto trimestre, pari a una crescita del 10,9%. La sua divisione Medicina dello Sport, Arti, Traumatologia, Cranio-maxillo-facciale e Toracica ha generato 587,6 milioni di dollari nel trimestre, a conferma dell'importanza della medicina sportiva e delle tecnologie relative ai tessuti molli all'interno del suo più ampio portafoglio ortopedico.
- 2025: Stryker Corporation ha proseguito lo sviluppo commerciale del suo portfolio Artelon per il rinforzo di tendini e legamenti. Il portfolio attuale comprende i sistemi FlexBand, FlexBand Plus e FlexPatch per applicazioni quali cuffia dei rotatori, tendine d'Achille, tendine rotuleo, legamento collaterale e altre riparazioni dei tessuti molli. Il portfolio riflette la più ampia integrazione da parte di Stryker delle tecnologie di rinforzo sintetico nelle offerte per il piede e la caviglia e per la medicina sportiva.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -