
Marché des tendons et ligaments artificiels : taille et croissance 2034
Taille et prévisions du marché des tendons et ligaments artificiels (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par application (lésions du pied et de la cheville, lésions du genou, lésions de l’épaule et autres), utilisateur final (hôpitaux, centres de chirurgie ambulatoire et autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPMD00002582
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
1,05 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,49 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,06 %
taux de croissance
Marché adressable
15,73 milliards de dollars américains
(2026-2034)
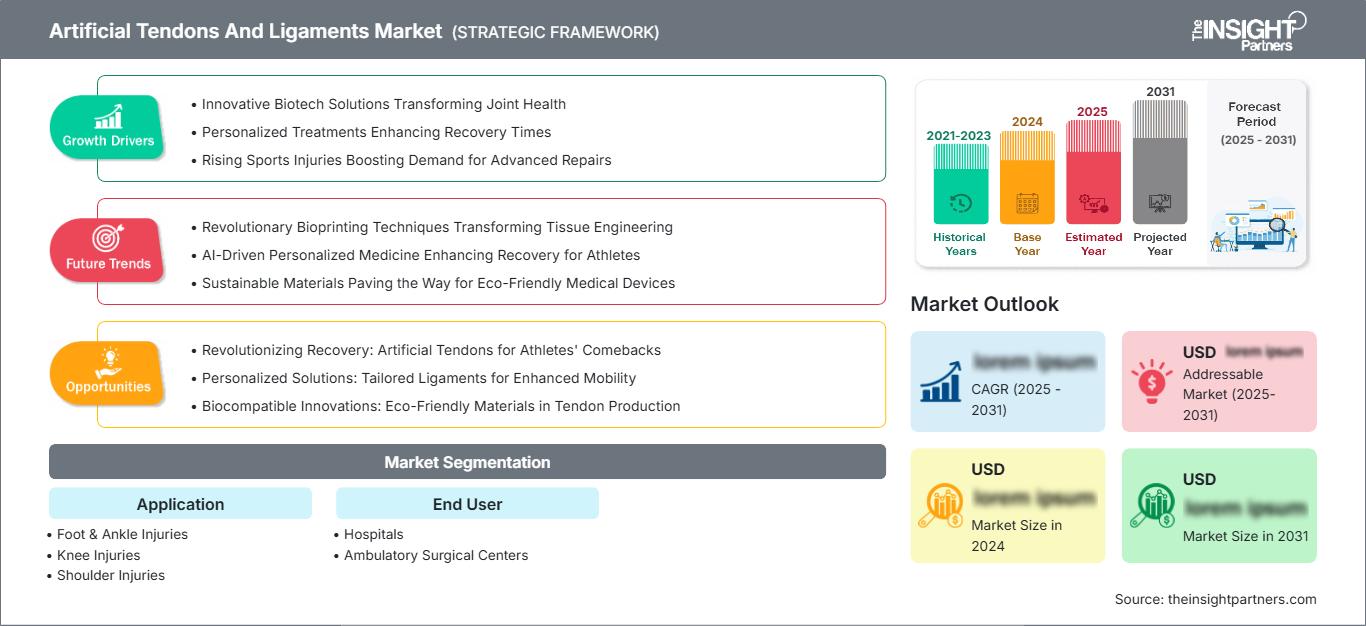
Le marché des tendons et ligaments artificiels est en pleine expansion, la reconstruction orthopédique intégrant de plus en plus d'armatures synthétiques, de systèmes de renforcement ligamentaire et de technologies de fixation avancées. Évalué à 1,05 milliard de dollars américains en 2025 , ce marché devrait atteindre 2,49 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 10,06 % entre 2026 et 2034. Cette croissance est soutenue par les blessures sportives, la reconstruction mini-invasive, l'amélioration des biomatériaux et l'intérêt clinique croissant pour des solutions durables de réparation des tissus mous.
L'Amérique du Nord représente un marché stratégique, grâce à une infrastructure de chirurgie orthopédique bien établie, un recours important à la médecine sportive et une adoption relativement rapide des technologies de pointe pour les tissus mous. Le marché des tendons et ligaments artificiels dans la région devrait croître à un TCAC d'environ 9,5 à 10 % entre 2026 et 2034 , la demande étant soutenue par les interventions orthopédiques ambulatoires et la reconstruction ligamentaire assistée par la technologie.
Analyse et perspectives du marché des tendons et ligaments artificiels
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 34 à 38 % en 2025 et connaître une croissance annuelle composée de 9,5 à 10 % entre 2026 et 2034 , grâce à des centres de médecine sportive établis, un volume élevé d'interventions, la disponibilité des remboursements et l'adoption précoce des technologies de renforcement des tissus mous synthétiques.
- États-Unis : On estime que les États-Unis représenteront 68 à 72 % de l'Amérique du Nord en 2025 et connaîtront une croissance annuelle composée de 9,6 à 10,1 % entre 2026 et 2034 , portée par la spécialisation en orthopédie et l'adoption généralisée de la reconstruction mini-invasive.
- Europe : L'Europe devrait détenir une part de marché de 27 à 31 % en 2025 et connaître une croissance annuelle composée de 9,1 à 9,6 % entre 2026 et 2034 , sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, où des réseaux orthopédiques établis soutiennent l'adoption de ces technologies.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée à 21-25 % en 2025 et devrait croître à un TCAC de 11,0 à 11,7 % entre 2026 et 2034 , la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie bénéficiant de l'expansion des capacités orthopédiques.
- Le segment le plus important : les blessures au genou devraient représenter une part de marché de 48 à 52 % en 2025 , avec un TCAC de 10,4 à 11,0 % de 2026 à 2034 , reflétant une activité importante de reconstruction du LCA et des traumatismes liés au sport.
- Segment à forte croissance : Les centres de chirurgie ambulatoire devraient représenter une part de marché de 28 à 32 % en 2025 , avec un TCAC de 11,3 à 12,0 % de 2026 à 2034 , soutenu par l'évolution des procédures vers des structures orthopédiques ambulatoires.
- Principales sociétés analysées en détail : Mathys AG Bettlach, Cousin Biotech, OrthoMed, Inc., Neoligaments, Corin Group, FX Solutions, Advanced Orthopaedic Solutions, Arthrex, Inc., Integra LifeSciences Corporation, Stryker Corporation, Shanghai PINE&POWER Biotech, Xiros Ltd. (Neoligaments).
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès réalisés sur le marché des tendons et ligaments artificiels ont entraîné un abandon des greffes synthétiques traditionnelles au profit de dispositifs de renforcement innovants combinant mécanique et biologie. L'importance de la structure du polymère, de la répartition des charges, de l'intégration, de la fixation et de la pose mini-invasive est devenue primordiale. La spécialisation croissante de la production implique que le contrôle des procédés de fabrication des polymères, la stérilisation, le dimensionnement et l'instrumentation perfectionnée sont devenus essentiels. De ce fait, les applications cliniques se sont étendues au-delà du simple remplacement ligamentaire.
Les investissements prévus durant la période de prévision porteront sur les matériaux de bio-intégration, les systèmes adaptés aux patients ambulatoires et les technologies chirurgicales plus rapides. La réglementation restera essentielle, car les fabricants devront prouver l'innocuité, l'applicabilité clinique, la performance et la stérilisation des matériaux. L'Asie deviendra un pôle d'attraction pour les marchés émergents grâce aux progrès de l'orthopédie, tandis que l'Europe privilégiera la production de données probantes et l'approvisionnement.
Portée du rapport sur le marché des tendons et ligaments artificiels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,05 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,49 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,06% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des tendons et ligaments artificiels
La demande est stimulée par plusieurs facteurs, notamment les blessures sportives, l'instabilité ligamentaire, la dégénérescence tendineuse et le recours croissant aux techniques de reconstruction. La croissance du marché des tendons et ligaments artificiels dépendra de l'existence d'un écosystème comprenant les entreprises de biomatériaux, les fournisseurs d'implants, les fabricants de dispositifs de fixation, les chirurgiens orthopédistes, les hôpitaux, les centres de soins ambulatoires, les distributeurs et les entreprises de stérilisation. Les polymères synthétiques, les structures d'armature renforcées, les matériaux de suture, les ancres et les instruments chirurgicaux constituent les maillons de la chaîne de valeur.
Les facteurs d'offre varient en fonction des produits, notamment en termes de matériaux, de procédures chirurgicales, de réglementation et d'indications. Les entreprises fabriquant des tendons et ligaments artificiels se démarqueront par la formation de leurs chirurgiens, les propriétés des implants, les essais cliniques et la conception spécifique à chaque intervention. Les grands groupes orthopédiques bénéficieront de réseaux de distribution performants, tandis que les petits fabricants spécialisés miseront sur l'innovation technologique.
La concurrence s'intensifie à mesure que les entreprises orthopédiques existantes diversifient leur offre en matière de tissus mous et que des sociétés spécialisées développent des technologies innovantes de renforcement synthétique. Par exemple, Stryker Corporation a consolidé sa position grâce à Artelon, tandis qu'Arthrex, Inc. développe des technologies de fixation et de reconstruction ligamentaire. Zimmer Biomet propose une gamme diversifiée de produits de médecine sportive, tandis que Corin Group, Cousin Biotech, Mathys AG Bettlach, Xiros Ltd. (Neoligaments) et Shanghai PINE&POWER Biotech offrent des solutions plus spécialisées et compétitives.
Le positionnement dépend de plus en plus de la différenciation clinique, de la capacité de production à grande échelle et de la conformité réglementaire. Les entreprises orthopédiques disposant de gammes de produits complémentaires pour la fixation, la médecine du sport et les implants orthopédiques peuvent combiner leurs offres en fonction des procédures plutôt que des implants spécifiques. Les domaines d'investissement prioritaires pour les tendons et ligaments artificiels sont la science des matériaux, l'instrumentation mini-invasive, la formation des chirurgiens et la production de données probantes. Ainsi, dans le rapport sur le marché des tendons et ligaments artificiels, les entreprises qui intègrent la conception des implants, le déroulement des procédures, la validation clinique et la distribution sont privilégiées par rapport à la concurrence par les prix.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des tendons et ligaments artificiels : perspectives stratégiques
Perspectives régionales
Marché nord-américain des tendons et ligaments artificiels
On estime que l'Amérique du Nord représentera 34 à 38 % du marché des tendons et ligaments artificiels en 2025 et devrait connaître une croissance annuelle composée de 9,5 à 10 % jusqu'en 2034. Les États-Unis concentrent la majeure partie de l'activité régionale en raison du volume élevé d'interventions orthopédiques, des centres de médecine sportive spécialisés, des infrastructures de chirurgie ambulatoire bien établies et d'une adoption relativement importante des technologies avancées des tissus mous.
La participation du Canada s'effectue par le biais d'hôpitaux orthopédiques spécialisés et de la médecine sportive, tandis que les États-Unis demeurent l'acteur majeur du processus de commercialisation. Les questions de remboursement, les connaissances des chirurgiens en matière de prothèses articulaires et le développement de procédures mini-invasives contribuent à l'adoption de cette technologie. L'industrie bénéficie d'un cadre réglementaire et de réseaux de distribution performants.
Marché américain des tendons et ligaments artificiels
Les États-Unis représentent environ 68 à 72 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 9,6 à 10,1 % jusqu'en 2034. Arthrex Inc, Stryker Corporation, Zimmer Biomet et Integra LifeSciences Corporation possèdent une expertise significative dans le domaine orthopédique et des tissus mous et contribuent ainsi à l'accessibilité des technologies.
La reconstruction du genou demeure essentielle, et les interventions sur l'épaule, le tendon d'Achille, la cheville et de nombreux autres tendons peuvent également être envisagées. Les centres de chirurgie ambulatoire prennent une importance croissante, car certaines interventions orthopédiques peuvent être réalisées hors des établissements hospitaliers. Par ailleurs, le marché américain bénéficie de nombreuses formations pour chirurgiens, de collaborations en recherche clinique et d'une commercialisation efficace. La différenciation des produits repose sur la précision de la fixation, la facilité d'utilisation des implants et le renforcement des tissus.
Marché européen des tendons et ligaments artificiels
L'Europe devrait représenter entre 27 et 31 % du marché en 2025 et afficher une croissance annuelle composée de 9,1 % à 9,6 % entre 2025 et 2034, l'Allemagne demeurant le principal marché national. La région bénéficie d'infrastructures orthopédiques performantes, d'installations de production spécialisées et d'une solide expertise en recherche clinique.
Au Royaume-Uni, la demande est soutenue par les centres de médecine sportive, les hôpitaux orthopédiques et les services de chirurgie ambulatoire. L'Allemagne tire parti de son infrastructure orthopédique de pointe et d'un secteur de fabrication de dispositifs médicaux performant. La France, l'Italie et l'Espagne offrent d'autres opportunités commerciales grâce à la médecine sportive, la reconstruction traumatologique et la chirurgie ambulatoire. L'efficacité clinique, la durabilité, l'efficience et le rapport coût-efficacité sont des critères de plus en plus importants dans les décisions d'achat des établissements de santé régionaux. Les fabricants européens sont des fournisseurs actifs de ligaments et de tendons synthétiques spéciaux.
Marché des tendons et ligaments artificiels de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter 21 à 25 % du marché en 2025 et connaître un taux de croissance annuel composé (TCAC) de 11,0 à 11,7 %, ce qui en fait l'une des régions à la croissance la plus rapide. La Chine est le principal moteur de la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Cette croissance s'explique notamment par le développement des infrastructures orthopédiques, l'essor du sport et les investissements dans le secteur de la santé.
La Chine compte un grand nombre de patients et connaît une forte croissance de ses capacités en matière de dispositifs médicaux locaux, tandis que le Japon se concentre sur l'orthopédie de pointe. En Inde et en Corée du Sud, la demande de produits de médecine sportive est en hausse, et en Australie, les services orthopédiques sont bien établis.
Marché des tendons et ligaments artificiels au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 8,6 % à 9,2 %, l'Arabie saoudite constituant un marché de premier plan. L'Arabie saoudite et les Émirats arabes unis investissent dans des infrastructures de santé de pointe, tandis que l'Afrique du Sud demeure un centre orthopédique majeur. Le reste de la demande au Moyen-Orient et en Afrique est concentré dans les grands systèmes de santé métropolitains.
Le développement des infrastructures, les investissements dans la santé sportive et le tourisme médical stimulent l'essor des compétences en orthopédie spécialisée. Les pays du Golfe pourront se procurer des technologies de pointe grâce à des achats centralisés et des hôpitaux spécialisés, tandis que les marchés africains resteront préoccupés par les coûts, l'accessibilité et la formation.
Analyse de segmentation
Application
Le segment des applications sur le marché des tendons et ligaments artificiels constitue un axe de segmentation essentiel, les lésions du genou restant le principal moteur de la demande. Ce segment est soutenu par la reconstruction du LCA, les traumatismes sportifs, l'instabilité ligamentaire et l'utilisation croissante des technologies de renforcement. Le segment des applications devrait enregistrer un TCAC de 10,0 à 10,6 % entre 2026 et 2034. Les interventions chirurgicales de l'épaule, du pied et de la cheville offrent des opportunités supplémentaires, les chirurgiens adoptant de plus en plus le renforcement synthétique pour les réparations complexes.
- Lésions du pied et de la cheville : La reconstruction du tendon d’Achille et des ligaments de la cheville répond à la demande, notamment lorsque la qualité des tissus est altérée. Le renforcement synthétique peut apporter un soutien structurel supplémentaire pendant la cicatrisation et compléter les techniques de fixation.
- Lésions du genou : Les interventions sur le genou occupent une position dominante sur le marché, car les procédures de reconstruction du LCA et des ligaments associés constituent des voies de recours bien établies. Le développement des produits est axé sur la précision de la fixation, le renforcement de la greffe, l’efficacité chirurgicale et le rétablissement de la stabilité fonctionnelle.
- Lésions de l'épaule : Les applications pour l'épaule concernent la réparation de la coiffe des rotateurs et des tissus mous associés. La demande est stratégique, car les chirurgiens recherchent des solutions de renforcement pour les tissus de qualité difficile, les reprises chirurgicales et certaines réparations à haut risque.
Utilisateur final
La dynamique des utilisateurs finaux évolue à mesure que les interventions orthopédiques se déplacent vers des environnements ambulatoires spécialisés. Ce segment devrait connaître une croissance annuelle composée de 10,3 % à 10,9 % entre 2026 et 2034. Les hôpitaux conserveront une importance clinique considérable, tandis que les centres de chirurgie ambulatoire gagneront en pertinence grâce à des interventions plus courtes, des protocoles d'anesthésie améliorés et une optimisation de l'utilisation des ressources de santé.
- Hôpitaux : Les hôpitaux demeurent essentiels pour la prise en charge des traumatismes complexes, des interventions de révision, des soins orthopédiques multidisciplinaires et des cas nécessitant une surveillance postopératoire intensive. Leurs décisions d’achat privilégient les données cliniques, la fiabilité des produits, la formation et la compatibilité avec les systèmes chirurgicaux existants.
- Centres de chirurgie ambulatoire : Les centres ambulatoires sont de plus en plus bien positionnés pour les interventions standardisées sur les ligaments et les tendons, avec des parcours de soins prévisibles. Leur importance stratégique tient à la réduction de la durée d’hospitalisation, à l’optimisation de l’utilisation des blocs opératoires et à la demande croissante de modèles de traitement orthopédique économiques.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Hôpitaux |
Haut |
Réparation complexe |
Mature |
|
Centres de chirurgie ambulatoire |
Moyen |
Service de consultation externe |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des tendons et ligaments artificiels
Augmentation des blessures ligamentaires et tendineuses liées au sport
La pratique sportive et la reconnaissance clinique croissante des lésions ligamentaires créent une demande importante en technologies de reconstruction. Les ruptures du ligament croisé antérieur (LCA), l'instabilité de la cheville, les lésions du tendon d'Achille et les lésions des tissus mous de l'épaule engendrent des besoins récurrents en matière de réparation et de renforcement chirurgical. L'impact sur le marché est le plus marqué dans les pays dotés d'une infrastructure de médecine du sport bien établie, où les centres spécialisés peuvent adopter des implants et des techniques opératoires différenciés. La participation croissante des sportifs amateurs élargit également la demande au-delà du sport professionnel. Pour les fabricants, ce facteur favorise les produits conçus pour une manipulation prévisible, une fixation solide et une intégration rapide aux protocoles chirurgicaux établis. La formation clinique devient stratégique, car la familiarité du chirurgien avec les techniques influence le choix de la technologie. Ce contexte de demande encourage le développement continu d'échafaudages synthétiques et de systèmes de renforcement adaptés à chaque application.
Développement des procédures orthopédiques mini-invasives
La chirurgie orthopédique mini-invasive modifie les exigences commerciales en matière de technologies tendineuses et ligamentaires. Les chirurgiens privilégient de plus en plus les implants et instruments pouvant être insérés par des voies d'accès réduites, tout en préservant la précision de la fixation et les performances mécaniques. Cette tendance influe directement sur la géométrie des implants, l'instrumentation, le conditionnement et l'organisation du bloc opératoire. Les centres de chirurgie ambulatoire peuvent tirer profit d'une plus grande standardisation et prévisibilité des procédures, ce qui favorise l'adoption de ces technologies. Les fabricants qui réduisent le temps de préparation, simplifient l'implantation ou intègrent les composants de fixation peuvent améliorer l'efficacité des interventions. L'impact commercial s'étend aux hôpitaux et aux structures de soins ambulatoires, car les décisions d'achat prennent de plus en plus en compte l'utilisation du bloc opératoire autant que les résultats cliniques. Par conséquent, les concepteurs de produits mettent l'accent sur les instruments compacts, la reproductibilité de la fixation et les configurations spécifiques à chaque procédure.
Progrès dans le domaine des biomatériaux synthétiques et du renforcement tissulaire
La science des matériaux ouvre de nouvelles perspectives pour les systèmes de renforcement conçus pour assurer un soutien mécanique tout en permettant l'interaction avec les tissus natifs. Les échafaudages synthétiques modernes peuvent être conçus en fonction de leur résistance, de leur flexibilité, de leur porosité, de leur stabilité dimensionnelle et de leur intégration tissulaire contrôlée. Ces caractéristiques permettent de pallier les limitations associées à la réparation purement mécanique, notamment lorsque la qualité des tissus natifs est insuffisante. L'impact commercial est considérable, car les biomatériaux différenciés peuvent favoriser un positionnement haut de gamme et ouvrir la voie à des indications spécifiques. Les entreprises évaluent également des combinaisons de structures synthétiques et d'approches biologiques, bien que les preuves cliniques et les exigences réglementaires demeurent des contraintes importantes. À mesure que les performances des biomatériaux s'améliorent, la concurrence devrait se déplacer vers des résultats fonctionnels validés plutôt que vers la simple disponibilité des implants, renforçant ainsi le rôle des études cliniques et de la production de données probantes par les chirurgiens.
Tendances futures du marché des tendons et ligaments artificiels
Le renforcement biointégratif se rapprochera de la reconstruction courante
Le développement futur des produits sur le marché des tendons et ligaments artificiels devrait privilégier les systèmes de renforcement qui équilibrent le soutien mécanique immédiat et l'interaction progressive avec les tissus natifs. Plutôt que de fonctionner uniquement comme des substituts mécaniques permanents, les nouvelles matrices pourraient être de plus en plus conçues autour d'un partage contrôlé de la charge, de la repousse tissulaire, de l'élasticité et de l'intégration à long terme. Cette approche pourrait étendre le rôle des technologies synthétiques dans les interventions de révision et les réparations impliquant des tissus de mauvaise qualité. Les architectures des produits pourraient devenir plus spécifiques à chaque application, avec des conceptions distinctes pour la reconstruction du LCA, du tendon d'Achille, de la coiffe des rotateurs et de la cheville. Les exigences en matière de preuves deviendront également plus sophistiquées, les fabricants cherchant à démontrer la durabilité et le bénéfice fonctionnel. Le marché valorisera donc de plus en plus les technologies capables de démontrer une intégration cliniquement significative plutôt que de se fier uniquement aux allégations de résistance mécanique.
Les systèmes spécifiques aux procédures vont remodeler la différenciation des produits.
La concurrence devrait s'orienter vers des plateformes de procédures intégrées combinant implants, composants de fixation, instrumentation et guidage chirurgical. Au lieu d'acheter des dispositifs individuels, les prestataires pourraient de plus en plus privilégier des solutions complètes simplifiant la préparation du bloc opératoire et améliorant la reproductibilité des interventions. Ces plateformes peuvent s'avérer particulièrement intéressantes en ambulatoire, où la durée des interventions et l'efficacité de la gestion des stocks ont un impact économique direct. La planification numérique, la standardisation des instruments et la modularité des implants pourraient accentuer cette tendance. Les fabricants disposant d'une large gamme de produits orthopédiques peuvent proposer des technologies combinées pour les interventions du genou, de l'épaule, du pied et de la cheville, tandis que les entreprises spécialisées peuvent se concentrer sur des indications à forte valeur ajoutée. À terme, la différenciation des produits devrait de plus en plus refléter l'efficacité du flux de travail, la facilité d'utilisation pour le chirurgien, les données cliniques et la fiabilité de l'approvisionnement, en plus des caractéristiques des matériaux implantaires.
Opportunités du marché des tendons et ligaments artificiels
Développement de la reconstruction orthopédique ambulatoire
Le passage de certaines interventions orthopédiques aux centres de chirurgie ambulatoire représente une opportunité commerciale majeure pour les fabricants capables de développer des systèmes compacts, efficaces et standardisés. Les fournisseurs peuvent cibler les kits opératoires qui réduisent la complexité des instruments, simplifient la préparation des implants et favorisent des flux de travail prévisibles au bloc opératoire. Les partenariats avec les réseaux de soins ambulatoires pourraient accélérer l'adoption par les chirurgiens en associant l'accès aux produits à la formation et à l'enseignement des procédures. Les fabricants peuvent également adapter leurs modèles d'emballage et de gestion des stocks aux exigences des centres à haut débit. Les prévisions concernant le marché des tendons et ligaments artificiels indiquent que les structures ambulatoires pourraient prendre une importance croissante, les systèmes de santé cherchant à réduire les coûts de traitement sans compromettre la qualité clinique. Les entreprises qui conçoivent leurs produits en fonction des exigences des flux de travail ambulatoires peuvent ainsi se positionner avantageusement sur un marché en pleine mutation.
Partenariats locaux de fabrication et de distribution en Asie-Pacifique
La région Asie-Pacifique offre une opportunité d'expansion attrayante, car les capacités de production orthopédique se développent à des rythmes différents en Chine, en Inde, en Corée du Sud, au Japon et en Australie. Les partenariats de fabrication locaux peuvent atténuer les pressions sur les prix, raccourcir les chaînes d'approvisionnement et améliorer la disponibilité des produits, tout en permettant aux entreprises internationales de s'adapter aux exigences réglementaires et d'approvisionnement spécifiques à chaque pays. Les fabricants locaux peuvent compléter les fournisseurs mondiaux par le biais de contrats de production, de distribution ou de co-développement. Les investissements stratégiques devraient privilégier les marchés disposant de centres orthopédiques établis et d'une activité croissante en médecine du sport, plutôt qu'une simple expansion géographique. Les entreprises peuvent également adapter la formation des chirurgiens et la production de données cliniques au niveau local afin de favoriser l'adoption des technologies. Ces approches pourraient améliorer l'accès aux technologies synthétiques avancées tout en réduisant les obstacles commerciaux liés à l'importation d'implants spécialisés.
Développements récents
- Février 2026 : Arthrex, Inc. lance l’implant TightRope SB, un implant entièrement suturé pour la fixation du LCA. Ce dispositif offre une option de fixation entièrement suturée tout en conservant des possibilités de fixation ajustables pour la reconstruction et la réparation du LCA. Arthrex indique que près de 2 000 implants ont été utilisés lors d’interventions chirurgicales aux États-Unis avant sa commercialisation à plus grande échelle, ce qui souligne le développement continu de technologies de fixation moins invasives pour la chirurgie des ligaments du genou.
- Février 2026 : Zimmer Biomet a publié ses résultats financiers du quatrième trimestre et de l’exercice 2025. Le chiffre d’affaires du quatrième trimestre s’élève à 2,24 milliards de dollars US, soit une croissance de 10,9 %. La catégorie Médecine du sport, Extrémités, Traumatologie, Chirurgie cranio-maxillo-faciale et Thoracique a généré 587,6 millions de dollars US au cours du trimestre, confirmant l’importance de la médecine du sport et des technologies liées aux tissus mous au sein de son portefeuille orthopédique.
- 2025 : Stryker Corporation a poursuivi le développement commercial de sa gamme Artelon pour le renforcement des tendons et des ligaments. Sa gamme actuelle comprend les systèmes FlexBand, FlexBand Plus et FlexPatch, destinés à des applications telles que la réparation de la coiffe des rotateurs, du tendon d’Achille, du tendon rotulien, du ligament collatéral et d’autres tissus mous. Cette gamme témoigne de l’intégration plus large par Stryker des technologies de renforcement synthétique dans ses offres en médecine du pied et de la cheville et en médecine sportive.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -