
Mercato dei semiconduttori di banda prohibida ancha: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei semiconduttori a banda larga (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (nitruro di alluminio, nitruro di boro, carburo di silicio, nitruro di gallio) e applicazione (IT e telecomunicazioni, settore automobilistico, difesa e aerospaziale, elettronica di consumo e altri), e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003286
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
2,44 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,58 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
13,43 %
Tasso di crescita
Mercato di riferimento
43,45 miliardi di dollari USA
(2026-2034)
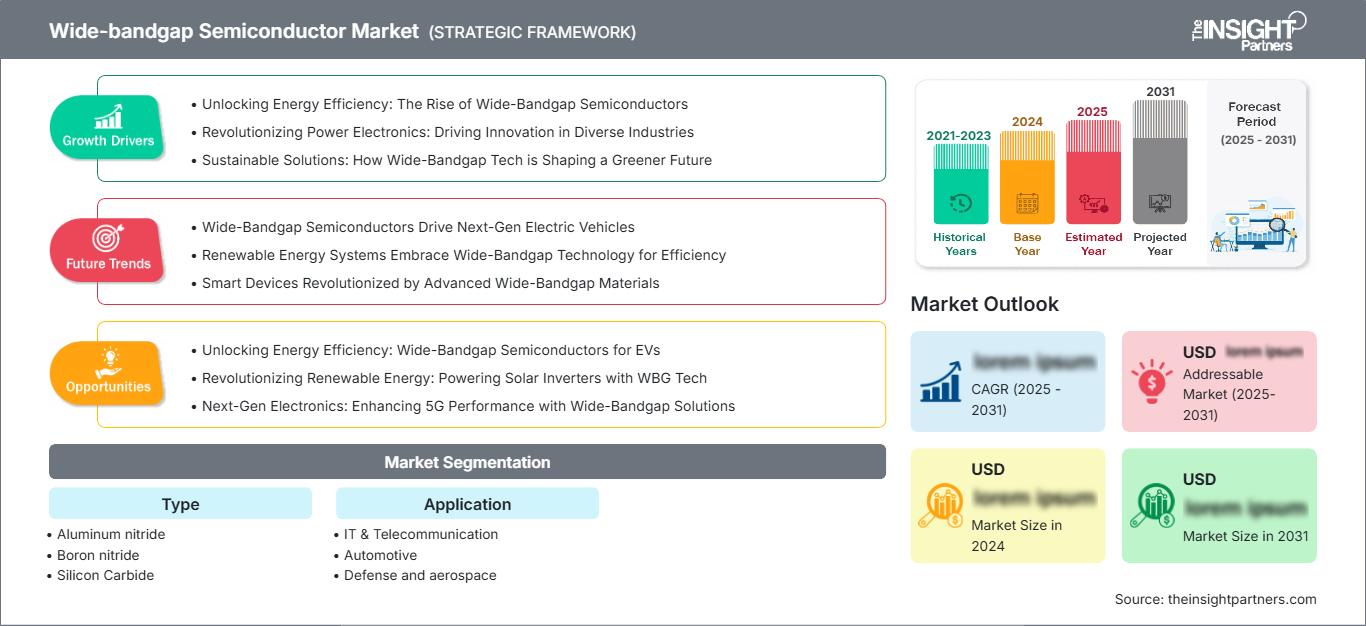
Il mercato dei semiconduttori a banda proibita ampia (wide-bandgap) ha un valore di 2,44 miliardi di dollari nel 2025 e si prevede che raggiungerà i 7,58 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 13,43% nel periodo 2026-2034. Il mercato comprende materiali semiconduttori composti che supportano frequenze di commutazione più elevate, tolleranza alla temperatura, gestione della tensione e densità di potenza in diversi settori, tra cui i trasporti e l'informatica.
Si prevede che il Nord America manterrà una posizione di rilievo, grazie alla localizzazione della produzione di semiconduttori, agli appalti per la difesa, alla mobilità elettrica, all'elettronica di potenza rinnovabile e agli investimenti nei data center. Si prevede che il mercato dei semiconduttori a banda larga crescerà a un tasso annuo composto (CAGR) stimato tra il 12% e il 14% nel periodo 2026-2034, con gli Stati Uniti che rimarranno il principale centro di domanda grazie allo sviluppo tecnologico e alle iniziative di produzione nazionale.
Analisi e approfondimenti sul mercato dei semiconduttori a banda larga
- Nord America : si stima che il Nord America deterrà una quota regionale del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 12-14% tra il 2026 e il 2034, grazie ai veicoli elettrici, all'elettronica aerospaziale, alle infrastrutture per l'intelligenza artificiale e alla localizzazione della catena di fornitura dei semiconduttori.
- USA : Si stima che gli Stati Uniti rappresenteranno il 69-73% della domanda nordamericana nel 2025, con una crescita annua composta (CAGR) del 12-14% nel periodo 2026-2034 grazie all'adozione di sistemi elettronici di potenza nei settori della difesa, dei data center e dell'automotive.
- Europa : si stima che l'Europa raggiungerà una quota del 22-26% nel 2025 e un tasso di crescita annuo composto (CAGR) del 12-14% fino al 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna, dove i programmi di elettrificazione del settore automobilistico e di efficienza industriale favoriscono l'adozione.
- Asia-Pacifico : si stima che la regione Asia-Pacifico rappresenterà il 38-42% del mercato globale nel 2025 e crescerà a un tasso annuo composto (CAGR) del 14-16% fino al 2034, con Cina, Giappone, Corea del Sud e India a trainare la produzione, la diffusione dei veicoli elettrici e la domanda di elettronica.
- Segmento più ampio : si stima che il carburo di silicio deterrà una quota di mercato del 42-46% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 13-15% nel periodo 2026-2034, grazie alle applicazioni nel settore della mobilità ad alta tensione e dell'energia.
- Segmento ad alta crescita : si stima che il nitruro di gallio deterrà una quota di mercato del 28-32% nel 2025 e crescerà a un CAGR del 15-17% nel periodo 2026-2034, grazie al supporto di sistemi compatti di conversione di potenza e ad alta frequenza.
- Aziende chiave analizzate nel dettaglio : Cree, Inc.; Efficient Power Conversion Corporation, Inc.; FUJITSU LIMITED; GaN Systems; Infineon Technologies AG; Microchip Technology Incorporated; Mitsubishi Electric Corporation; Qorvo, Inc.; Toshiba Corporation; United Silicon Carbide, Inc.; ROHM Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'economia della produzione sta cambiando con l'aumento del diametro dei wafer di SiC e lo spostamento della produzione di GaN verso wafer più grandi, migliorando la produttività e l'efficienza dei costi. Il mercato dei semiconduttori a banda larga si sta espandendo oltre i dispositivi discreti per includere moduli integrati, driver di gate, sistemi a radiofrequenza e architetture di potenza per la mobilità, la generazione di energia rinnovabile, gli azionamenti industriali e l'informatica. Le catene di fornitura pongono l'accento sulla qualità del substrato, l'epitassia, il packaging e la qualificazione.
Guardando al futuro, l'adozione dovrebbe intensificarsi laddove le perdite di energia, i vincoli termici e le prestazioni di commutazione influiscono sull'economia del sistema. Gli investimenti si stanno spostando verso la capacità regionale di produzione di wafer, il packaging, la qualificazione dell'affidabilità e la progettazione specifica per le applicazioni. Il supporto normativo per l'efficienza dei veicoli, la modernizzazione della rete elettrica, l'integrazione delle energie rinnovabili e la produzione nazionale di semiconduttori dovrebbe rafforzare la domanda, mentre i cicli di qualificazione e i costi dei materiali rimangono importanti considerazioni per la commercializzazione.
Ambito del rapporto sul mercato dei semiconduttori a banda larga
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,44 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 7,58 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 13,43% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei semiconduttori a banda larga
La crescita del mercato dei semiconduttori a banda proibita ampia è trainata da un'efficiente conversione di potenza, temperature operative più elevate e componenti passivi più piccoli. Mentre il SiC è adatto ad applicazioni come inverter di trazione ad alta tensione, sistemi di ricarica, inverter solari e conversione industriale, il GaN è impiegato in caricabatterie rapidi, alimentatori per telecomunicazioni, elettronica di consumo e architetture avanzate per data center. L'ecosistema comprende aziende che si occupano di substrati, epitassia, produzione, ingegneria dei dispositivi, packaging, moduli e apparecchiature.
Le dinamiche di approvvigionamento sono diverse per ogni tipo di materiale. Per il SiC, includono la qualità del substrato, la gestione dei difetti, i wafer epitassiali e la scalabilità dei wafer; per il GaN, includono il processo epitassiale, la progettazione dei transistor, la dissipazione termica e la standardizzazione del packaging. Mentre la qualificazione per il settore automobilistico ritarda la commercializzazione dei dispositivi, i progetti su larga scala possono contribuire all'utilizzo della produzione industriale.
L'analisi del mercato dei semiconduttori a banda larga mostra una concorrenza incentrata su prestazioni dei dispositivi, scala di produzione, qualificazione, proprietà intellettuale e ingegneria applicativa. Infineon Technologies AG sta incrementando le proprie capacità produttive di SiC e GaN, mentre Mitsubishi Electric Corporation sta compiendo progressi nelle generazioni di MOSFET SiC per veicoli elettrici. Qorvo, Inc. ed Efficient Power Conversion Corporation, Inc. rafforzano la propria posizione nel settore GaN per applicazioni ad alta frequenza e di potenza, mentre Toshiba Corporation, Microchip Technology Incorporated e ROHM Co., Ltd. partecipano alla competizione con un'offerta diversificata di soluzioni per l'alimentazione.
Il posizionamento strategico è legato all'integrazione verticale e allo sviluppo congiunto di prodotti. Cree, Inc., United Silicon Carbide, Inc. e GaN Systems apportano la loro esperienza, mentre FUJITSU LIMITED rafforza la sua presenza nei settori dei semiconduttori e delle telecomunicazioni. Le attività di investimento includono l'espansione della capacità di produzione di wafer, dei package, dei laboratori di qualificazione e dei progetti di riferimento per le applicazioni. Le partnership strategiche possono facilitare e velocizzare il trasferimento e la qualificazione dei prodotti, soprattutto in caso di cicli di vita lunghi, come richiesto dai clienti dei settori automobilistico, aerospaziale e industriale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei semiconduttori a banda larga: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei semiconduttori a banda larga
Si stima che il Nord America deterrà una quota di mercato dei semiconduttori a banda larga compresa tra il 25% e il 29% nel 2025, con una crescita annua composta (CAGR) del 12-14% fino al 2034. Gli Stati Uniti trainano la domanda regionale grazie ai veicoli elettrici, all'elettronica per la difesa, alla conversione delle energie rinnovabili e al calcolo ad alte prestazioni. Gli incentivi per gli investimenti nazionali nel settore dei semiconduttori e la diversificazione della catena di approvvigionamento stimolano gli investimenti in tecnologie di substrato, processo e packaging, mentre i sistemi aerospaziali guidano la produzione di dispositivi resistenti alle alte temperature e alle radiazioni. La consolidata esperienza nella tecnologia dei semiconduttori composti nella regione rappresenta un vantaggio, sebbene gli elevati costi di capitale e gli ostacoli alla qualificazione limitino la rapida espansione della capacità produttiva.
Le applicazioni si sono ampliate fino a includere l'alimentazione dei data center, gli azionamenti industriali, la conversione fotovoltaica e le telecomunicazioni. Gli appalti per la difesa sono fortemente influenzati da affidabilità, capacità termica ed efficienza di conversione energetica, fattori che guidano la crescita di GaN e SiC. I consolidati rapporti tra fornitori di dispositivi e integratori di sistemi rappresentano un ulteriore vantaggio della regione. I costi di capitale e la qualificazione rimangono fattori chiave per le aziende che sviluppano capacità regionali e tecnologie specifiche per le applicazioni.
Mercato statunitense dei semiconduttori a banda larga
Si stima che gli Stati Uniti rappresentino il 69-73% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 12-14% fino al 2034. I settori di domanda includono inverter per automobili, apparecchiature di ricarica, elettronica per la difesa, elettronica satellitare, apparecchiature per le telecomunicazioni, convertitori di energia per fonti rinnovabili e alimentatori per data center. La localizzazione della produzione di semiconduttori contribuisce a sviluppare la capacità produttiva locale e a diversificare le fonti di approvvigionamento dei materiali.
La nostra azienda vanta una solida presenza nella progettazione di dispositivi, moduli di potenza, sistemi a radiofrequenza e apparecchiature di produzione. Il SiC sta riscuotendo sempre maggiore successo nelle applicazioni automobilistiche grazie all'elevata efficienza di tensione, mentre il GaN si sta diffondendo in piccoli caricabatterie, elettronica di comunicazione e convertitori ad alta frequenza. Anche il settore del calcolo avanzato è in forte espansione, poiché le strutture di alimentazione devono essere in grado di gestire densità di rack più elevate.
Mercato europeo dei semiconduttori a banda larga
Si stima che l'Europa rappresenterà il 22-26% della domanda nel 2025 e crescerà a un tasso annuo composto (CAGR) del 12-14% fino al 2034. La Germania rimane leader grazie alle applicazioni nel settore automobilistico e dell'automazione industriale, che costituiscono la base installata. Il Regno Unito privilegia le applicazioni GaN, RF, aerospaziali e di ricerca. La Francia, invece, integra applicazioni nei settori della difesa, automobilistico ed energetico. Italia e Spagna contribuiscono attraverso l'utilizzo di macchinari industriali, energie rinnovabili e programmi di elettrificazione.
L'elettrificazione del settore automobilistico continua a rappresentare il principale canale applicativo, insieme alla produzione di energia da fonti rinnovabili, alle infrastrutture di ricarica, agli azionamenti industriali e alle ferrovie. L'efficienza e la resilienza dell'approvvigionamento energetico sono fondamentali per i produttori europei, favorendo la localizzazione della fabbricazione dei wafer, dell'assemblaggio dei moduli e del packaging. La pressione normativa in materia di efficienza energetica dei veicoli e dell'industria incentiva l'utilizzo di dispositivi elettronici di potenza più efficienti. A questo scenario contribuiscono la qualificazione dei clienti, i tempi del ciclo di progettazione automobilistica e la concorrenza asiatica.
Mercato dei semiconduttori a banda larga nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 38-42% della domanda nel 2025 e crescerà a un tasso annuo composto (CAGR) del 14-16% fino al 2034, diventando così il principale mercato regionale. La Cina combina la produzione su larga scala di veicoli elettrici, lo sviluppo delle energie rinnovabili e la produzione di semiconduttori. Il Giappone rimane forte nel settore automobilistico e dei dispositivi di potenza industriali, mentre la Corea del Sud sostiene l'elettronica e la produzione avanzata. L'India sta espandendo l'adozione di veicoli elettrici e dispositivi di potenza elettronica, mentre l'Australia contribuisce attraverso i sistemi di energia rinnovabile e l'elettrificazione del settore minerario.
Mercato dei semiconduttori a banda larga in Medio Oriente e Africa
La domanda in Medio Oriente e Africa si sta sviluppando partendo da una base più piccola, con Arabia Saudita, Emirati Arabi Uniti e Sudafrica che offrono le opportunità più evidenti. La diversificazione energetica, i progetti solari, le infrastrutture di ricarica, le reti di telecomunicazione e la modernizzazione industriale supportano un tasso di crescita annuo composto (CAGR) del 10-12% fino al 2034. Arabia Saudita ed Emirati Arabi Uniti puntano sulle infrastrutture digitali e sulla produzione di energia da fonti rinnovabili, mentre il Sudafrica combina l'attività mineraria, le esigenze di rete e la conversione di energia industriale.
Analisi di segmentazione
Tipo
La segmentazione per tipologia riflette le differenze nelle proprietà dei materiali, nella maturità dei processi produttivi e negli aspetti economici delle applicazioni. Si prevede che il segmento per tipologia crescerà a un tasso annuo composto (CAGR) del 13-15% nel periodo 2026-2034, in quanto i progettisti selezioneranno i materiali in base ai requisiti di tensione, frequenza, termici e di costo. Il carburo di silicio è leader nelle applicazioni ad alta potenza, mentre il nitruro di gallio sta guadagnando quote di mercato nei sistemi compatti e ad alta frequenza.
- Il nitruro di alluminio garantisce elevata conduttività termica e soddisfa i requisiti di isolamento elettrico, risultando strategicamente rilevante per imballaggi avanzati, strutture di gestione termica e assemblaggi elettronici complessi in cui le prestazioni termiche sono fondamentali.
- Il nitruro di boro trova impiego in applicazioni specializzate di gestione termica e nei materiali elettronici, con una domanda concentrata in ambienti che richiedono isolamento elettrico, dissipazione del calore e materiali in grado di supportare architetture di semiconduttori ad alte prestazioni.
- Il carburo di silicio detiene la posizione di leader nella conversione di potenza ad alta tensione, in particolare negli inverter di trazione, nei sistemi di ricarica, nei sistemi di energia rinnovabile e negli azionamenti industriali, dove minori perdite e robustezza termica migliorano l'efficienza a livello di sistema.
- Il nitruro di gallio viene sempre più spesso scelto per applicazioni di commutazione ad alta frequenza, caricabatterie compatti, alimentazione per telecomunicazioni, sistemi RF e architetture per data center, dove la commutazione rapida e l'elevata densità di potenza possono ridurre le dimensioni dei componenti.
Applicazione
Si prevede che la domanda di applicazioni aumenterà a un tasso di crescita annuo composto (CAGR) del 13-15% nel periodo 2026-2034, poiché i progettisti di sistemi daranno priorità all'efficienza, alla gestione termica, alla velocità di commutazione e alla conversione di potenza compatta. Il segmento delle applicazioni beneficia dell'adozione in diversi settori, tra cui trasporti, comunicazioni, informatica e difesa.
- La domanda nel settore IT e delle telecomunicazioni è supportata da alimentatori ad alta efficienza, sistemi a radiofrequenza, apparecchiature di rete e infrastrutture per data center, dove prestazioni di commutazione superiori possono ridurre le perdite di conversione e migliorare la densità delle apparecchiature.
- Il settore automobilistico rimane strategicamente importante perché i veicoli elettrificati richiedono inverter di trazione efficienti, caricabatterie di bordo, convertitori CC-CC e infrastrutture di ricarica, e il SiC è particolarmente rilevante per i sistemi di propulsione ad alta tensione.
- Le applicazioni nel settore della difesa e aerospaziale privilegiano la tolleranza alle radiazioni, l'alta frequenza, la stabilità termica, la compattezza e l'affidabilità, creando una domanda di dispositivi GaN e SiC specializzati per radar, comunicazioni, aeromobili e sistemi spaziali.
- L'adozione di questa tecnologia nell'elettronica di consumo è trainata da caricabatterie rapidi più piccoli, adattatori, sistemi di gestione dell'energia e dispositivi compatti, ambiti in cui il GaN può consentire frequenze di commutazione più elevate e dimensioni ridotte dei componenti magnetici.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Informatica e telecomunicazioni |
Alto |
Potenza dell'IA |
Scalatura |
|
Automobilistico |
Alto |
Ricarica rapida |
Scalatura |
|
Difesa e aerospazio |
Mezzo |
Sistemi radar |
Scalatura |
|
elettronica di consumo |
Mezzo |
Caricabatterie rapidi |
Maturo |
Fattori trainanti della crescita del mercato dei semiconduttori a banda larga e analisi del loro impatto
Requisiti di efficienza del sistema di propulsione dei veicoli elettrici
L'architettura dei veicoli elettrici pone una pressione continua sull'efficienza degli inverter, sulla gestione termica, sui tempi di ricarica e sul peso. L'utilizzo del SiC in questi sistemi può comportare minori perdite dovute alla commutazione e alla conduzione, riducendo le esigenze di gestione termica e migliorando l'efficienza della trazione. Secondo l'Agenzia Internazionale dell'Energia, le vendite globali di veicoli elettrici hanno superato i 20 milioni nel 2025, con i veicoli elettrici che rappresentavano il 25% di tutte le vendite di automobili. Con questa crescente base installata di apparecchiature, si registra un aumento del mercato potenziale per i semiconduttori di potenza avanzati in termini di inverter di trazione, sistemi di ricarica a bordo e infrastrutture di ricarica.
Infrastruttura di intelligenza artificiale e distribuzione di energia ad alta densità
L'aumento della densità computazionale sta modificando la progettazione elettrica, poiché una maggiore densità di calcolo si traduce in una maggiore potenza per rack e in una maggiore importanza dell'efficienza di conversione. I dispositivi WBG possono consentire elevate velocità di commutazione e densità di potenza in fasi di conversione di potenza selezionate, il che sarà vantaggioso in termini di riduzione della dissipazione di calore e dimensioni del sistema più ridotte. Come indicato da Infineon, si prevede che i rack dei data center per l'intelligenza artificiale richiederanno un megawatt o più di potenza entro la fine del decennio. Ciò implica che il conseguente cambiamento nell'architettura può offrire nuove opportunità per GaN e SiC in applicazioni di alimentazione, bus intermedi, regolazione della tensione e sistemi CC ad alta tensione.
Energie rinnovabili e modernizzazione della rete elettrica
Per gli inverter solari, i sistemi di accumulo di energia a batteria, le stazioni di ricarica e i convertitori di potenza industriali, è ormai fondamentale garantire prestazioni ad alta efficienza in presenza di profili di carico variabili e condizioni termiche rigorose. Mentre il SiC contribuisce a ottenere commutazioni ad alta tensione e a ridurre le perdite laddove l'efficienza determina la fattibilità di un progetto, il GaN potrebbe aiutare a superare le esigenze di commutazione rapida e di alimentazione ausiliaria. Anche le reti intelligenti trarrebbero vantaggio da apparecchiature compatte in grado di funzionare con elevate densità di potenza, ma non necessariamente con sistemi di raffreddamento che aumentano in modo lineare. A seguito dell'integrazione della generazione distribuita da parte di utility e industrie, la necessità di una conversione bidirezionale diventa imperativa. I fornitori di dispositivi hanno quindi l'opportunità di fare di più che vendere singoli componenti, offrendo moduli qualificati, soluzioni di pilotaggio del gate e soluzioni basate su piattaforme.
Tendenze future del mercato dei semiconduttori a banda larga
Il packaging avanzato diventerà un fattore di differenziazione sempre più importante.
Le tendenze del mercato dei semiconduttori a banda larga si stanno orientando verso architetture di packaging che estraggono maggior valore dalle caratteristiche dei dispositivi ad alta frequenza e alta temperatura. Si prevede che i futuri progetti di prodotto incorporeranno interconnessioni a induttanza inferiore, percorsi termici più efficienti, innovazioni nei substrati e dimensioni dei moduli più ridotte. Lo sviluppo del packaging avverrà contemporaneamente a quello del transistor, anziché essere considerato un aspetto secondario nella fase di produzione. Questo approccio contribuirà in modo significativo a ridurre gli effetti parassiti e a migliorare il comportamento di commutazione, soddisfacendo al contempo i requisiti di cicli termici nelle applicazioni automobilistiche e industriali. La standardizzazione dei footprint accelererà l'adozione, semplificando e agevolando la qualificazione delle modifiche alle schede. Con la crescente uniformità delle caratteristiche dei dispositivi, l'affidabilità del packaging, la densità di potenza, la facilità di produzione e l'integrazione con il sistema giocheranno probabilmente un ruolo chiave nelle decisioni di acquisto.
La diversificazione dei materiali amplierà il campo di applicazione.
In futuro, l'adozione di queste tecnologie rifletterà sempre più combinazioni specifiche per applicazione di SiC, GaN e materiali compositi emergenti. Il SiC probabilmente rimarrà la scelta preferita laddove prevalgono alte tensioni e condizioni termiche estreme, mentre il GaN potrà espandersi in ambiti in cui l'elevata frequenza di commutazione e la compattezza creano un maggiore valore per il sistema. Il nitruro di alluminio e il nitruro di boro potranno acquisire rilevanza grazie alla gestione termica e agli ecosistemi di packaging avanzati. I progettisti valuteranno percorsi di potenza completi, inclusi interruttori, driver, componenti magnetici, substrati e sistemi di raffreddamento, anziché selezionare i singoli dispositivi. Questo approccio sistemico può creare nuovi modelli di collaborazione tra fornitori di semiconduttori e produttori di apparecchiature. Nel tempo, l'ottimizzazione specifica per applicazione dovrebbe ampliare il mercato di riferimento e ridurre l'assunto che una singola tecnologia a banda larga debba soddisfare ogni esigenza di conversione di potenza.
Opportunità di mercato per i semiconduttori a banda larga
Ecosistemi di produzione localizzata e di approvvigionamento sicuro
L'ampiezza del mercato dei semiconduttori a banda larga crea opportunità di investimento in substrati regionali, epitassia, fabbricazione di wafer, confezionamento e collaudo. La concentrazione della catena di approvvigionamento ha spinto governi e produttori a ricercare una maggiore resilienza per le tecnologie dei semiconduttori. La nuova capacità produttiva può essere differenziata attraverso formati di wafer più grandi, un migliore controllo dei difetti, l'automazione e la qualificazione specifica per le applicazioni. Gli investitori dovrebbero valutare non solo la capacità installata, ma anche la disponibilità di substrati, i processi di qualificazione dei clienti, le rese di processo e gli accordi di fornitura. Le aziende in grado di collegare la produzione di materiali con la fabbricazione di dispositivi e l'assemblaggio di moduli possono ridurre la dipendenza tra le diverse fasi e migliorare la reattività alle esigenze dei clienti. Gli ecosistemi regionali possono inoltre beneficiare di incentivi pubblici, ricerca universitaria e appalti nel settore della difesa o automobilistico che supportano la qualificazione nelle fasi iniziali e creano un percorso verso la scala commerciale.
Moduli di potenza integrati per sistemi elettrificati
Un'interessante opportunità, individuata dalle previsioni di mercato sui semiconduttori a banda larga, risiede nei moduli integrati che combinano interruttori a banda larga, driver, sensori, strutture termiche e funzioni di protezione. Tali prodotti possono semplificare la progettazione di sistemi per inverter automobilistici, caricabatterie, convertitori di energia rinnovabile, azionamenti industriali e sistemi di alimentazione per data center. I clienti apprezzano le architetture di riferimento validate, poiché la qualificazione e l'ottimizzazione termica possono richiedere notevoli risorse ingegneristiche. I fornitori che offrono un'integrazione elettrica e meccanica completa possono avvicinarsi ai punti decisionali a livello di sistema e migliorare le prestazioni di commutazione senza richiedere ai clienti di riprogettare ogni singolo componente di supporto. Le priorità di investimento dovrebbero includere packaging a bassa induttanza, interconnessioni ad alta affidabilità, raffreddamento avanzato e monitoraggio digitale. Le maggiori opportunità si presentano laddove l'integrazione dei moduli riduce dimensioni, perdite, tempi di progettazione e manutenzione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -