
Marché des semi-conducteurs à large bande interdite : taille et croissance 2034
Rapport d'analyse du marché des semi-conducteurs à large bande interdite : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (nitrure d'aluminium, nitrure de bore, carbure de silicium, nitrure de gallium), par application (informatique et télécommunications, automobile, défense et aérospatiale, électronique grand public et autres) et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003286
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
2,44 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,58 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
13,43 %
taux de croissance
Marché adressable
43,45 milliards de dollars américains
(2026-2034)
Le marché des semi-conducteurs à large bande interdite était évalué à 2,44 milliards de dollars américains en 2025 et devrait atteindre 7,58 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 13,43 % entre 2026 et 2034. Ce marché englobe les matériaux semi-conducteurs composés qui prennent en charge des fréquences de commutation plus élevées, une meilleure tolérance à la température, une gestion de la tension et une densité de puissance plus importantes dans les domaines du transport et de l'informatique.
L'Amérique du Nord devrait conserver une position dominante, grâce à la localisation de la production de semi-conducteurs, aux marchés de la défense, à la mobilité électrique, à l'électronique de puissance renouvelable et aux investissements dans les centres de données. Le marché des semi-conducteurs à large bande interdite devrait croître à un taux de croissance annuel composé (TCAC) estimé entre 12 et 14 % entre 2026 et 2034, les États-Unis demeurant le principal centre de demande grâce au développement technologique et aux initiatives de production nationale.
Analyse et perspectives du marché des semi-conducteurs à large bande interdite
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part régionale de 25 à 29 % en 2025 et connaîtra une croissance annuelle composée de 12 à 14 % entre 2026 et 2034, grâce aux véhicules électriques, à l'électronique aérospatiale, à l'infrastructure d'IA et à la localisation de la chaîne d'approvisionnement des semi-conducteurs.
- États-Unis : On estime que les États-Unis représenteront 69 à 73 % de la demande nord-américaine en 2025, progressant à un TCAC de 12 à 14 % entre 2026 et 2034 grâce à l'adoption de l'électronique de puissance dans les secteurs de la défense, des centres de données et de l'automobile.
- Europe : La part de l'Europe est estimée entre 22 et 26 % en 2025 et son TCAC entre 12 et 14 % jusqu'en 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, où les programmes d'électrification automobile et d'efficacité industrielle favorisent l'adoption.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter 38 à 42 % en 2025 et connaître une croissance annuelle composée de 14 à 16 % jusqu’en 2034, la Chine, le Japon, la Corée du Sud et l’Inde étant les principaux moteurs de la production, du déploiement des véhicules électriques et de la demande en électronique.
- Segment le plus important : Le carbure de silicium devrait détenir une part de marché de 42 à 46 % en 2025 et connaître une croissance annuelle composée de 13 à 15 % entre 2026 et 2034, reflétant les applications de mobilité et d'énergie à haute tension.
- Segment à forte croissance : Le nitrure de gallium devrait détenir une part de marché de 28 à 32 % en 2025 et croître à un TCAC de 15 à 17 % entre 2026 et 2034, grâce à la conversion de puissance compacte et aux systèmes à haute fréquence.
- Principales entreprises analysées en détail : Cree, Inc. ; Efficient Power Conversion Corporation, Inc. ; FUJITSU LIMITED ; GaN Systems ; Infineon Technologies AG ; Microchip Technology Incorporated ; Mitsubishi Electric Corporation ; Qorvo, Inc. ; Toshiba Corporation ; United Silicon Carbide, Inc. ; ROHM Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'économie de la production évolue avec l'augmentation du diamètre des plaquettes de SiC et l'adoption de plaquettes plus grandes pour la fabrication du GaN, ce qui améliore le rendement et la rentabilité. Le marché des semi-conducteurs à large bande interdite s'étend désormais au-delà des composants discrets pour inclure les modules intégrés, les circuits de commande de grille, les systèmes radiofréquences et les architectures de puissance pour la mobilité, les énergies renouvelables, les entraînements industriels et l'informatique. Les chaînes d'approvisionnement mettent l'accent sur la qualité du substrat, l'épitaxie, le conditionnement et la qualification.
À l'avenir, l'adoption devrait s'intensifier là où les pertes d'énergie, les contraintes thermiques et les performances de commutation influent sur la rentabilité des systèmes. Les investissements se concentrent désormais sur les capacités régionales de production de plaquettes, le conditionnement, la qualification de la fiabilité et la conception spécifique aux applications. Le soutien réglementaire à l'efficacité énergétique des véhicules, à la modernisation des réseaux électriques, à l'intégration des énergies renouvelables et à la production nationale de semi-conducteurs devrait stimuler la demande, tandis que les cycles de qualification et le coût des matériaux demeurent des facteurs clés de la commercialisation.
Portée du rapport sur le marché des semi-conducteurs à large bande interdite
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,44 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,58 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 13,43% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des semi-conducteurs à large bande interdite
La croissance du marché des semi-conducteurs à large bande interdite est portée par une conversion de puissance plus efficace, des températures de fonctionnement plus élevées et des composants passifs plus petits. Si le SiC est adapté à des applications telles que les onduleurs de traction haute tension, les systèmes de charge, les onduleurs solaires et la conversion industrielle, le GaN est destiné aux chargeurs rapides, à l'alimentation électrique des télécommunications, à l'électronique grand public et à l'architecture avancée des centres de données. L'écosystème comprend les entreprises spécialisées dans les substrats, l'épitaxie, la fabrication, l'ingénierie des dispositifs, le conditionnement, les modules et les équipements.
La dynamique de l'approvisionnement diffère selon le type de matériau. Pour le SiC, elle inclut la qualité du substrat, la gestion des défauts, les plaquettes épitaxiales et la réduction de leur taille ; pour le GaN, elle inclut le procédé épitaxial, la conception des transistors, la dissipation thermique et la standardisation du conditionnement. Si la qualification automobile retarde la commercialisation des dispositifs, les projets à grande échelle peuvent contribuer à optimiser l'utilisation des capacités de production.
L'analyse du marché des semi-conducteurs à large bande interdite révèle une concurrence axée sur les performances des dispositifs, l'échelle de production, la qualification, la propriété intellectuelle et l'ingénierie d'application. Infineon Technologies AG accroît ses capacités de production de SiC et de GaN, tandis que Mitsubishi Electric Corporation progresse dans le développement des MOSFET SiC pour véhicules électriques. Qorvo, Inc. et Efficient Power Conversion Corporation, Inc. renforcent leur position sur le marché du GaN pour les applications haute fréquence et de puissance, tandis que Toshiba Corporation, Microchip Technology Incorporated et ROHM Co., Ltd. participent à la concurrence grâce à une offre diversifiée de solutions de puissance.
Le positionnement stratégique est associé à l'intégration verticale et au développement conjoint de produits. Cree, Inc., United Silicon Carbide, Inc. et GaN Systems apportent leur expertise, tandis que FUJITSU LIMITED renforce sa présence dans les secteurs des semi-conducteurs et des communications. Les investissements comprennent l'expansion des capacités de production de plaquettes, d'encapsulation, de laboratoires de qualification et de conception de référence pour les applications. Les partenariats stratégiques peuvent faciliter et accélérer le transfert et la qualification des produits, notamment pour les clients des secteurs automobile, aérospatial et industriel qui exigent une longue durée de vie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
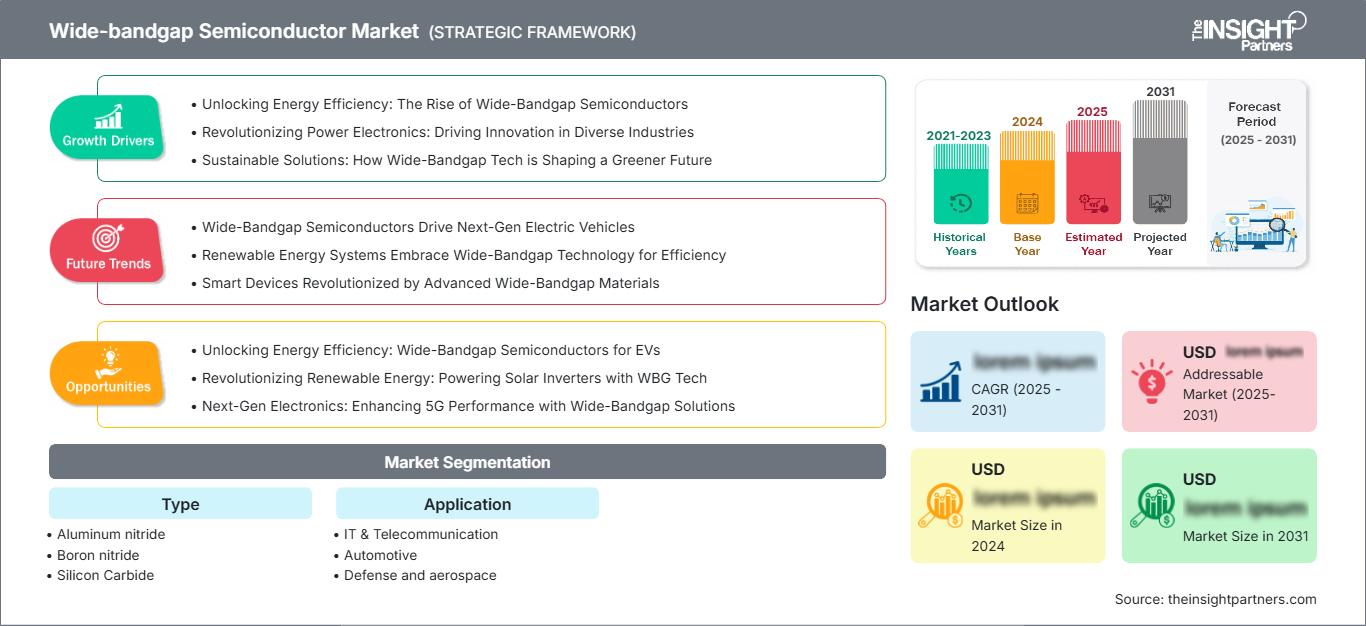
Marché des semi-conducteurs à large bande interdite : Perspectives stratégiques
Perspectives régionales
Marché des semi-conducteurs à large bande interdite en Amérique du Nord
L'Amérique du Nord devrait détenir entre 25 et 29 % des parts de marché des semi-conducteurs à large bande interdite en 2025 et connaître une croissance annuelle composée de 12 à 14 % jusqu'en 2034. Les États-Unis stimulent la demande régionale grâce aux véhicules électriques, à l'électronique de défense, à la conversion des énergies renouvelables et au calcul hyperscale. Les incitations à l'investissement national dans les semi-conducteurs et la diversification de la chaîne d'approvisionnement favorisent les investissements dans les technologies de substrats, de procédés et d'encapsulation, tandis que les systèmes aérospatiaux stimulent le développement de dispositifs durcis aux hautes températures et aux radiations. L'expertise acquise dans la région en matière de semi-conducteurs composés constitue un atout, même si les coûts d'investissement élevés et les obstacles liés à la qualification limitent l'expansion rapide des capacités de production.
Les applications se sont étendues à l'alimentation électrique des centres de données, aux entraînements industriels, à la conversion photovoltaïque et aux télécommunications. Les marchés publics de la défense sont fortement tributaires de la fiabilité, de la capacité thermique et du rendement de conversion de puissance, ce qui stimule la croissance des technologies GaN et SiC. Les liens étroits qui unissent les fournisseurs de dispositifs et les intégrateurs de systèmes constituent un autre atout de la région. Le coût des investissements et les qualifications demeurent des facteurs clés pour les entreprises qui développent des capacités régionales et des technologies spécifiques à certaines applications.
Marché américain des semi-conducteurs à large bande interdite
Les États-Unis représentent environ 69 à 73 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 12 à 14 % jusqu'en 2034. Les secteurs concernés par cette demande comprennent les onduleurs pour automobiles, les équipements de recharge, l'électronique de défense, l'électronique satellitaire, les équipements de télécommunications, les convertisseurs d'énergie pour les énergies renouvelables et les alimentations pour centres de données. La localisation de la production de semi-conducteurs contribue au développement des capacités de production locales et à la diversification des sources d'approvisionnement en matériaux.
Notre entreprise est un acteur majeur dans la conception de dispositifs, de modules de puissance, de systèmes radiofréquences et d'équipements de production. Le SiC est de plus en plus prisé dans les applications automobiles grâce à son rendement élevé en tension, tandis que le GaN se développe dans les petits chargeurs, l'électronique de communication et les convertisseurs haute fréquence. Le calcul haute performance représente un autre domaine de forte demande, car les structures d'alimentation doivent pouvoir gérer des densités de racks plus élevées.
Marché européen des semi-conducteurs à large bande interdite
On estime que l'Europe représentera 22 à 26 % de la demande en 2025 et connaîtra une croissance annuelle composée de 12 à 14 % jusqu'en 2034. L'Allemagne demeure en tête grâce aux applications dans les secteurs de l'automobile et de l'automatisation industrielle, qui constituent la base installée. Le Royaume-Uni privilégie les applications GaN, RF, aérospatiales et de recherche. La France, quant à elle, intègre les applications de défense, automobiles et énergétiques. L'Italie et l'Espagne contribuent à la demande par leur utilisation de machines industrielles, d'énergies renouvelables et leurs programmes d'électrification.
L'électrification automobile demeure le principal canal d'application, aux côtés de la production d'énergie renouvelable, des infrastructures de recharge, des entraînements industriels et du transport ferroviaire. L'efficacité et la fiabilité de l'approvisionnement énergétique sont essentielles pour les constructeurs européens, qui privilégient la localisation de la fabrication des plaquettes, de l'assemblage des modules et du conditionnement. Les exigences réglementaires en matière d'efficacité énergétique des véhicules et des industries encouragent le développement d'une électronique de puissance plus performante. La qualification des clients, les délais de conception automobile et la concurrence asiatique contribuent également à ce contexte.
Marché des semi-conducteurs à large bande interdite de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 38 et 42 % de la demande en 2025 et connaître une croissance annuelle composée de 14 à 16 % jusqu'en 2034, ce qui en fait le premier marché régional. La Chine combine la production à grande échelle de véhicules électriques, le déploiement des énergies renouvelables et la fabrication de semi-conducteurs. Le Japon demeure un acteur majeur dans les secteurs de l'automobile et des dispositifs de puissance industriels, tandis que la Corée du Sud soutient l'électronique et la fabrication de pointe. L'Inde développe l'adoption des véhicules électriques et de l'électronique de puissance, tandis que l'Australie contribue à ce développement grâce aux systèmes d'énergies renouvelables et à l'électrification du secteur minier.
Marché des semi-conducteurs à large bande interdite au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique se développe à partir d'une base plus restreinte, l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud offrant les opportunités les plus prometteuses. La diversification énergétique, les projets solaires, les infrastructures de recharge, les réseaux de télécommunications et la modernisation industrielle soutiennent un taux de croissance annuel composé (TCAC) de 10 à 12 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis privilégient les infrastructures numériques et la production d'énergie renouvelable, tandis que l'Afrique du Sud combine l'exploitation minière, les besoins du réseau électrique et la conversion d'énergie industrielle.
Analyse de segmentation
Taper
La segmentation par type reflète les différences de propriétés des matériaux, de maturité de fabrication et de rentabilité des applications. Ce segment devrait connaître une croissance annuelle composée de 13 à 15 % entre 2026 et 2034, les concepteurs sélectionnant les matériaux en fonction des exigences de tension, de fréquence, de dissipation thermique et de coût. Le carbure de silicium domine les applications haute puissance, tandis que le nitrure de gallium gagne des parts de marché dans les systèmes haute fréquence et compacts.
- Le nitrure d'aluminium répond aux exigences élevées en matière de conductivité thermique et d'isolation électrique, ce qui le rend stratégiquement pertinent pour les emballages avancés, les structures de gestion de la chaleur et les assemblages électroniques exigeants où les performances thermiques sont essentielles.
- Le nitrure de bore est utilisé dans des applications spécialisées de gestion thermique et de matériaux électroniques, la demande étant concentrée dans les environnements nécessitant une isolation électrique, une dissipation de la chaleur et des matériaux capables de supporter des architectures de semi-conducteurs hautes performances.
- Le carbure de silicium occupe une position dominante dans la conversion de puissance haute tension, notamment pour les onduleurs de traction, la charge, les systèmes d'énergies renouvelables et les entraînements industriels, où la réduction des pertes et la robustesse thermique améliorent l'efficacité au niveau du système.
- Le nitrure de gallium est de plus en plus choisi pour la commutation haute fréquence, les chargeurs compacts, l'alimentation des télécommunications, les systèmes RF et les architectures de centres de données où la commutation rapide et la densité de puissance élevée peuvent réduire la taille des composants.
Application
La demande d'applications devrait croître à un TCAC de 13 à 15 % entre 2026 et 2034, les concepteurs de systèmes privilégiant l'efficacité, la gestion thermique, la vitesse de commutation et la conversion de puissance compacte. Ce segment d'applications bénéficiera de l'adoption de ces technologies dans les secteurs des transports, des communications, de l'informatique et de la défense.
- La demande en technologies de l'information et télécommunications est soutenue par des alimentations électriques à haut rendement, des systèmes radiofréquences, des équipements réseau et une infrastructure de centre de données où des performances de commutation plus élevées peuvent réduire les pertes de conversion et améliorer la densité des équipements.
- Le secteur automobile demeure stratégiquement important car les véhicules électrifiés nécessitent des onduleurs de traction efficaces, des chargeurs embarqués, des convertisseurs CC-CC et une infrastructure de recharge, le SiC étant particulièrement pertinent pour les groupes motopropulseurs à haute tension.
- Les applications de défense et aérospatiales privilégient la tolérance aux radiations, la haute fréquence, la stabilité thermique, la compacité et la fiabilité, créant ainsi une demande pour des dispositifs spécialisés en GaN et SiC dans les systèmes radar, de communication, aéronautiques et spatiaux.
- L'adoption de l'électronique grand public est stimulée par des chargeurs rapides plus petits, des adaptateurs, la gestion de l'alimentation et des appareils compacts, où le GaN peut permettre des fréquences de commutation plus élevées et une taille réduite des composants magnétiques.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Technologies de l'information et télécommunications |
Haut |
Puissance de l'IA |
Mise à l'échelle |
|
Automobile |
Haut |
Recharge rapide |
Mise à l'échelle |
|
Défense et aérospatiale |
Moyen |
Systèmes radar |
Mise à l'échelle |
|
Électronique grand public |
Moyen |
Chargeurs rapides |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des semi-conducteurs à large bande interdite
exigences d'efficacité des groupes motopropulseurs des véhicules électriques
L'architecture des véhicules électriques exerce une pression constante sur l'efficacité des onduleurs, la gestion thermique, le temps de charge et le poids. L'utilisation du carbure de silicium (SiC) dans ces systèmes permet de réduire les pertes dues à la commutation et à la conduction, ce qui diminue les besoins en matière de gestion thermique et améliore le rendement de la propulsion. Selon l'Agence internationale de l'énergie, les ventes mondiales de véhicules électriques ont dépassé les 20 millions d'unités en 2025, représentant alors 25 % des ventes totales de voitures. Avec ce parc installé croissant, le marché potentiel des semi-conducteurs de puissance avancés s'accroît, notamment pour les onduleurs de traction, la recharge embarquée et l'infrastructure de recharge.
Infrastructure d'IA et distribution d'énergie à haute densité
L'augmentation de la densité de calcul modifie la conception électrique, car une densité de calcul plus élevée engendre une consommation d'énergie par rack plus importante et une efficacité de conversion accrue. Les dispositifs à large bande interdite (WBG) permettent d'atteindre des vitesses de commutation et une densité de puissance élevées dans certains étages de conversion, ce qui contribue à réduire la dissipation thermique et la taille du système. Selon Infineon, les racks des centres de données dédiés à l'IA devraient consommer au moins un mégawatt d'ici la fin de la décennie. Cette évolution architecturale offre de nouvelles perspectives aux technologies GaN et SiC pour les alimentations, les bus intermédiaires, la régulation de tension et les systèmes CC haute tension.
Énergies renouvelables et modernisation du réseau électrique
Pour les onduleurs solaires, les systèmes de stockage d'énergie par batteries, les bornes de recharge et les convertisseurs de puissance industriels, il est désormais indispensable d'obtenir des performances à haut rendement malgré des profils de charge variables et des conditions thermiques exigeantes. Si le SiC contribue à une commutation haute tension et à des pertes réduites, là où le rendement détermine la faisabilité d'un projet, le GaN pourrait permettre de répondre aux besoins en commutation rapide et en alimentation auxiliaire. Les réseaux intelligents bénéficieraient également d'équipements compacts capables de fonctionner à haute densité de puissance, sans pour autant que la taille des systèmes de refroidissement augmente nécessairement de façon linéaire. Face à l'intégration croissante de la production décentralisée par les services publics et les industries, la conversion bidirectionnelle devient impérative. Les fabricants de dispositifs ont ainsi l'opportunité de proposer des modules qualifiés, des solutions de commande de grille et des plateformes complètes, au-delà de la simple vente de composants individuels.
Tendances futures du marché des semi-conducteurs à large bande interdite
L'emballage avancé deviendra un facteur de différenciation plus important.
Les tendances du marché des semi-conducteurs à large bande interdite s'orientent vers des architectures de boîtier optimisant les performances des dispositifs à haute fréquence et haute température. Les futurs produits devraient intégrer des interconnexions à faible inductance, une meilleure dissipation thermique, des substrats innovants et des modules plus compacts. Le développement du boîtier sera mené en parallèle de celui du transistor, et non plus a posteriori. Cette approche contribuera largement à réduire les effets parasites et à améliorer le comportement de commutation, tout en répondant aux exigences de cyclage thermique des applications automobiles et industrielles. La standardisation des empreintes facilitera l'adoption des technologies en simplifiant et en optimisant les modifications des cartes. Face à l'uniformisation croissante des caractéristiques des dispositifs, la fiabilité du boîtier, la densité de puissance, la facilité de fabrication et l'intégration au système deviendront des critères déterminants dans les décisions d'achat.
La diversification des matériaux élargira le champ d'application
L'adoption future reflétera de plus en plus les combinaisons spécifiques à chaque application de SiC, GaN et de nouveaux matériaux composés. Le SiC restera probablement privilégié dans les applications exigeant une haute tension et des conditions thermiques extrêmes, tandis que le GaN pourra se développer là où la fréquence de commutation élevée et la compacité sont essentielles à la valeur ajoutée du système. Le nitrure d'aluminium et le nitrure de bore gagneront en importance grâce à la gestion thermique et aux écosystèmes d'encapsulation avancés. Les concepteurs évalueront les chemins de puissance complets, incluant les commutateurs, les circuits de commande, les composants magnétiques, les substrats et le refroidissement, au lieu de sélectionner les composants indépendamment. Cette approche systémique peut créer de nouveaux modèles de collaboration entre les fournisseurs de semi-conducteurs et les fabricants d'équipements. À terme, l'optimisation spécifique à chaque application devrait élargir le marché potentiel et remettre en question l'idée qu'une seule technologie à large bande interdite puisse répondre à tous les besoins de conversion de puissance.
Opportunités du marché des semi-conducteurs à large bande interdite
Production locale et écosystèmes d'approvisionnement sécurisés
Le marché des semi-conducteurs à large bande interdite offre des opportunités d'investissement dans les substrats régionaux, l'épitaxie, la fabrication de plaquettes, le conditionnement et les tests. La concentration des chaînes d'approvisionnement a incité les gouvernements et les fabricants à renforcer la résilience des technologies des semi-conducteurs. Les nouvelles capacités peuvent se différencier par des formats de plaquettes plus grands, un meilleur contrôle des défauts, l'automatisation et une qualification spécifique à l'application. Les investisseurs doivent évaluer non seulement les capacités installées, mais aussi la disponibilité des substrats, les processus de qualification des clients, les rendements de fabrication et les accords d'achat. Les entreprises capables de connecter la production de matériaux à la fabrication des dispositifs et à l'assemblage des modules peuvent réduire la dépendance à plusieurs étapes et améliorer leur réactivité aux exigences des clients. Les écosystèmes régionaux peuvent également bénéficier d'incitations publiques, de la recherche universitaire et des marchés publics de la défense ou de l'automobile qui soutiennent la qualification en phase initiale et ouvrent la voie à une production à grande échelle.
Modules de puissance intégrés pour systèmes électrifiés
Les prévisions du marché des semi-conducteurs à large bande interdite révèlent une opportunité intéressante : les modules intégrés combinant commutateurs, pilotes, capteurs, structures thermiques et fonctions de protection. Ces produits simplifient la conception des systèmes d’onduleurs automobiles, de chargeurs, de convertisseurs d’énergie renouvelable, d’entraînements industriels et de systèmes d’alimentation pour centres de données. Les clients privilégient les architectures de référence validées, car la qualification et l’optimisation thermique peuvent mobiliser d’importantes ressources d’ingénierie. Les fournisseurs proposant une intégration électrique et mécanique complète peuvent intervenir au plus près des points de décision système et améliorer les performances de commutation sans contraindre leurs clients à repenser l’ensemble des composants. Les investissements prioritaires doivent porter sur les boîtiers à faible inductance, les interconnexions haute fiabilité, le refroidissement avancé et la surveillance numérique. Les meilleures opportunités résident dans la réduction de la taille, des pertes, du temps d’ingénierie et de la maintenance grâce à l’intégration de modules.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -