
Mercado de semiconductores de banda prohibida ancha: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de semiconductores de banda prohibida ancha y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (nitruro de aluminio, nitruro de boro, carburo de silicio, nitruro de galio) y aplicación (TI y telecomunicaciones, automoción, defensa y aeroespacial, electrónica de consumo y otros), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003286
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
2.440 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
7.580 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
13,43 %
Índice de crecimiento
Mercado potencial
43.450 millones de dólares estadounidenses
(2026-2034)
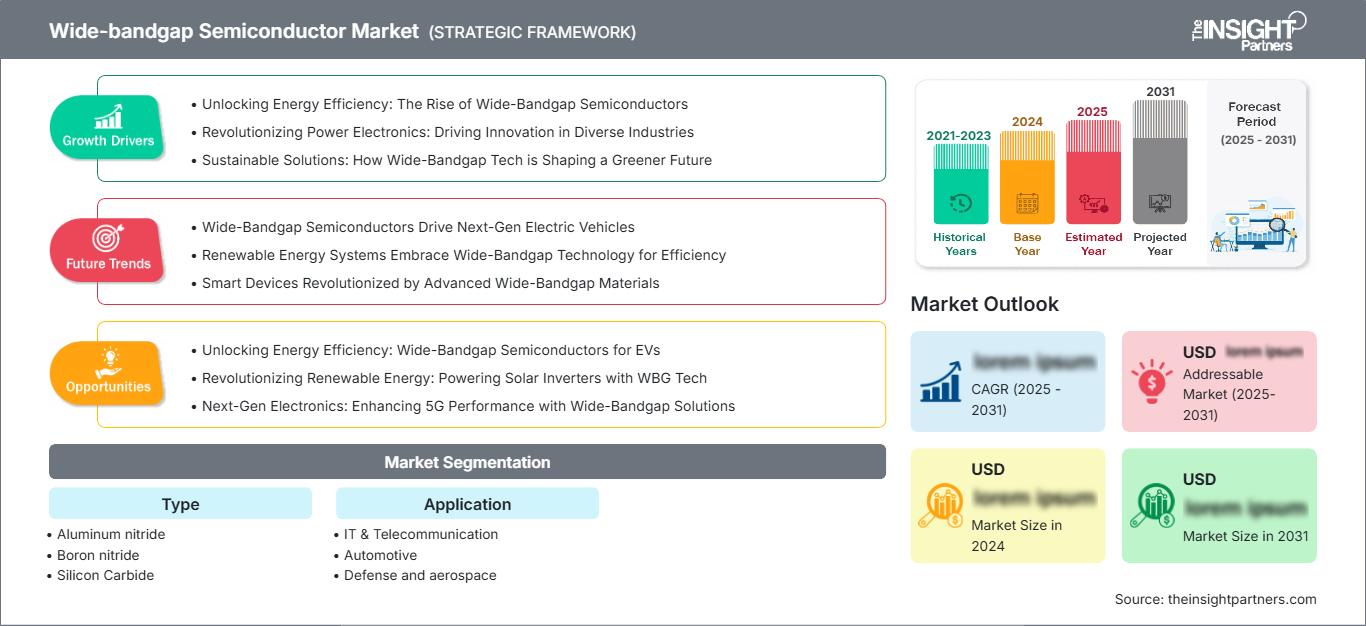
El mercado de semiconductores de banda prohibida ancha estaba valorado en 2440 millones de dólares estadounidenses en 2025 y se prevé que alcance los 7580 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 13,43 % durante el período 2026-2034. Este mercado abarca materiales semiconductores compuestos que admiten frecuencias de conmutación más altas, tolerancia a la temperatura, manejo de voltaje y densidad de potencia en los sectores del transporte y la informática.
Se prevé que Norteamérica mantenga una posición sólida, impulsada por la localización de semiconductores, las adquisiciones para la defensa, la movilidad eléctrica, la electrónica de potencia renovable y la inversión en centros de datos. Se espera que el mercado de semiconductores de banda prohibida ancha crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 12 % y el 14 % durante el período 2026-2034, siendo Estados Unidos el principal centro de demanda gracias al desarrollo tecnológico y las iniciativas de fabricación nacional.
Análisis y perspectivas del mercado de semiconductores de banda prohibida ancha
- América del Norte : Se estima que América del Norte tendrá una participación regional del 25-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 12-14% entre 2026 y 2034, impulsada por los vehículos eléctricos, la electrónica aeroespacial, la infraestructura de IA y la localización de la cadena de suministro de semiconductores.
- EE. UU .: Se estima que EE. UU. representará entre el 69 % y el 73 % de la demanda norteamericana en 2025, con un crecimiento anual compuesto del 12 % al 14 % durante el período 2026-2034 gracias a la adopción de la electrónica de potencia en los sectores de defensa, centros de datos y automoción.
- Europa : Se estima que Europa alcanzará una cuota del 22-26% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 12-14% hasta 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España, donde los programas de electrificación del sector automovilístico y de eficiencia industrial favorecen su adopción.
- Asia Pacífico : Se estima que la región de Asia Pacífico representará entre el 38 % y el 42 % en 2025 y que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 14 % al 16 % hasta 2034, con China, Japón, Corea del Sur e India impulsando la escala de fabricación, el despliegue de vehículos eléctricos y la demanda de productos electrónicos.
- Segmento más importante : Se estima que el carburo de silicio tendrá una cuota de mercado del 42-46% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 13-15% durante el período 2026-2034, lo que refleja las aplicaciones de energía y movilidad de alto voltaje.
- Segmento de alto crecimiento : Se estima que el nitruro de galio tendrá una cuota de mercado del 28-32% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 15-17% durante el período 2026-2034, impulsado por la conversión de energía compacta y los sistemas de alta frecuencia.
- Empresas clave analizadas en detalle : Cree, Inc.; Efficient Power Conversion Corporation, Inc.; FUJITSU LIMITED; GaN Systems; Infineon Technologies AG; Microchip Technology Incorporated; Mitsubishi Electric Corporation; Qorvo, Inc.; Toshiba Corporation; United Silicon Carbide, Inc.; ROHM Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La economía de la producción está cambiando a medida que aumentan los diámetros de las obleas de SiC y la fabricación de GaN se orienta hacia obleas más grandes, lo que mejora el rendimiento y la eficiencia de costos. El mercado de semiconductores de banda prohibida ancha se está expandiendo más allá de los dispositivos discretos hacia módulos integrados, controladores de puerta, sistemas de radiofrecuencia y arquitecturas de potencia para movilidad, generación de energía renovable, accionamientos industriales e informática. Las cadenas de suministro hacen hincapié en la calidad del sustrato, la epitaxia, el encapsulado y la cualificación.
De cara al futuro, la adopción debería intensificarse en aquellos aspectos donde las pérdidas de energía, las limitaciones térmicas y el rendimiento de la conmutación afectan a la economía del sistema. La inversión se está orientando hacia la capacidad regional de producción de obleas, el encapsulado, la cualificación de la fiabilidad y el diseño específico para cada aplicación. El apoyo normativo a la eficiencia de los vehículos, la modernización de la red eléctrica, la integración de energías renovables y la producción nacional de semiconductores debería reforzar la demanda, mientras que los ciclos de cualificación y los costes de los materiales siguen siendo consideraciones importantes para la comercialización.
Alcance del informe de mercado de semiconductores de banda prohibida ancha
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.440 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 7.580 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 13,43% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de semiconductores de banda prohibida ancha
El crecimiento del mercado de semiconductores de banda prohibida ancha se ve impulsado por una conversión de energía eficiente, temperaturas de funcionamiento más elevadas y componentes pasivos más pequeños. Mientras que el SiC es idóneo para aplicaciones como inversores de tracción de alta tensión, sistemas de carga, inversores solares y conversión industrial, el GaN se utiliza en cargadores rápidos, fuentes de alimentación para telecomunicaciones, electrónica de consumo y arquitecturas avanzadas de centros de datos. El ecosistema abarca empresas de sustratos, epitaxia, fabricación, ingeniería de dispositivos, encapsulado, módulos y equipos.
La dinámica de la cadena de suministro varía según el tipo de material. En el caso del SiC, abarca la calidad del sustrato, la gestión de defectos, las obleas epitaxiales y la miniaturización de las obleas; en el caso del GaN, incluye el proceso epitaxial, el diseño de transistores, la disipación térmica y la estandarización del empaquetado. Si bien la cualificación para el sector automotriz retrasa la comercialización de los dispositivos, los proyectos a gran escala pueden contribuir a optimizar la utilización de la fábrica.
El análisis del mercado de semiconductores de banda prohibida ancha muestra una competencia centrada en el rendimiento de los dispositivos, la escala de fabricación, la cualificación, la propiedad intelectual y la ingeniería de aplicaciones. Infineon Technologies AG está aumentando su capacidad de producción de SiC y GaN, mientras que Mitsubishi Electric Corporation avanza en las generaciones de MOSFET de SiC para vehículos eléctricos. Qorvo, Inc. y Efficient Power Conversion Corporation, Inc. refuerzan su posición en GaN para aplicaciones de alta frecuencia y potencia, mientras que Toshiba Corporation, Microchip Technology Incorporated y ROHM Co., Ltd. participan en la competencia mediante una oferta diversificada de soluciones de potencia.
El posicionamiento estratégico se asocia con la integración vertical y el desarrollo conjunto de productos. Cree, Inc., United Silicon Carbide, Inc. y GaN Systems aportan su experiencia, mientras que Fujitsu Limited refuerza su presencia en las industrias de semiconductores y comunicaciones. Las inversiones incluyen la ampliación de la capacidad de producción de obleas, encapsulados, laboratorios de cualificación y diseños de referencia para aplicaciones. Las alianzas estratégicas pueden facilitar la transferencia y cualificación de productos con mayor rapidez, especialmente en el caso de productos con una larga vida útil, como los que exigen los clientes de los sectores automotriz, aeroespacial e industrial.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de semiconductores de banda prohibida ancha: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de semiconductores de banda prohibida ancha
Se estima que Norteamérica tendrá una cuota de mercado de semiconductores de banda prohibida ancha del 25-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 12-14% hasta 2034. Estados Unidos impulsa la demanda regional gracias a los vehículos eléctricos, la electrónica de defensa, la conversión de energías renovables y la computación a hiperescala. Los incentivos para las inversiones nacionales en semiconductores y la diversificación de la cadena de suministro impulsan las inversiones en tecnologías de sustratos, procesos y encapsulados, mientras que los sistemas aeroespaciales impulsan los dispositivos resistentes a altas temperaturas y a la radiación. La experiencia de la región en tecnología de semiconductores compuestos ofrece una ventaja, aunque los elevados costes de capital y las dificultades de cualificación limitan la rápida expansión de la capacidad de fabricación.
Las aplicaciones se han ampliado para incluir el suministro de energía a centros de datos, accionamientos industriales, conversión fotovoltaica y telecomunicaciones. La adquisición de equipos para la defensa está fuertemente influenciada por la fiabilidad, la capacidad térmica y la eficiencia de conversión de energía, lo que impulsa el crecimiento del GaN y el SiC. Las conexiones establecidas entre proveedores de dispositivos e integradores de sistemas constituyen otra ventaja de la región. El costo de capital y la cualificación siguen siendo factores clave para las empresas que desarrollan capacidad regional y tecnología específica para aplicaciones.
Mercado estadounidense de semiconductores de banda prohibida ancha
Se estima que Estados Unidos representará entre el 69 % y el 73 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12 % al 14 % hasta 2034. Los sectores de demanda incluyen inversores para automóviles, equipos de carga, electrónica de defensa, electrónica satelital, equipos de telecomunicaciones, convertidores de energía para energías renovables y fuentes de alimentación para centros de datos. La localización de la producción de semiconductores contribuye a desarrollar la capacidad de producción local y a diversificar las fuentes de materiales.
Nuestra empresa cuenta con una sólida presencia en el diseño de dispositivos, módulos de potencia, sistemas de radiofrecuencia y equipos de fabricación. El SiC se está convirtiendo en una tecnología cada vez más popular en aplicaciones automotrices debido a su alta eficiencia de voltaje, mientras que el GaN se está expandiendo en cargadores pequeños, electrónica de comunicaciones y convertidores de alta frecuencia. La computación avanzada es otro sector con gran demanda, ya que las estructuras de suministro de energía deben ser capaces de manejar mayores densidades de racks.
Mercado europeo de semiconductores de banda prohibida ancha
Se estima que Europa representará entre el 22 % y el 26 % de la demanda en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 12 % al 14 % hasta 2034. Alemania sigue siendo líder gracias a las aplicaciones en los sectores de automoción y automatización industrial, que conforman la base instalada. El Reino Unido se centra en aplicaciones de GaN, radiofrecuencia (RF), aeroespaciales y de investigación. Francia, por su parte, integra aplicaciones en los sectores de defensa, automoción y energía. Italia y España contribuyen mediante el uso de maquinaria industrial, energías renovables y programas de electrificación.
La electrificación del sector automotriz sigue siendo el principal canal de aplicación, junto con la generación de energía renovable, la infraestructura de carga, los sistemas de propulsión industrial y el sector ferroviario. La eficiencia y la resiliencia del suministro energético son fundamentales para los fabricantes europeos, lo que favorece la localización de la fabricación de obleas, el ensamblaje de módulos y el empaquetado. La presión regulatoria en torno a la eficiencia energética de los vehículos y la industria fomenta el desarrollo de una electrónica de potencia más eficiente. La cualificación del cliente, el tiempo del ciclo de diseño automotriz y la competencia de Asia influyen en este panorama.
Mercado de semiconductores de banda prohibida ancha en la región Asia-Pacífico
Se estima que la región APAC representará entre el 38 % y el 42 % de la demanda en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 14 % al 16 % hasta 2034, lo que la convierte en el mercado regional líder. China combina la producción a gran escala de vehículos eléctricos, el despliegue de energías renovables y la fabricación de semiconductores. Japón mantiene una sólida posición en el sector automotriz y de dispositivos de potencia industrial, mientras que Corea del Sur impulsa la electrónica y la fabricación avanzada. India está expandiendo la adopción de vehículos eléctricos y electrónica de potencia, mientras que Australia contribuye a través de sistemas renovables y la electrificación de la minería.
Mercado de semiconductores de banda prohibida ancha en Oriente Medio y África
La demanda en Oriente Medio y África parte de una base más pequeña, con Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica ofreciendo las oportunidades más evidentes. La diversificación energética, los proyectos solares, la infraestructura de carga, las redes de telecomunicaciones y la modernización industrial impulsan una tasa de crecimiento anual compuesta (TCAC) del 10-12% hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos priorizan la infraestructura digital y la generación de energía renovable, mientras que Sudáfrica combina la minería, las necesidades de la red eléctrica y la conversión de energía industrial.
Análisis de segmentación
Tipo
La segmentación por tipo refleja las diferencias en las propiedades de los materiales, la madurez de la fabricación y la rentabilidad de las aplicaciones. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 13-15% entre 2026 y 2034, a medida que los diseñadores seleccionen los materiales según los requisitos de voltaje, frecuencia, temperatura y costo. El carburo de silicio lidera las aplicaciones de alta potencia, mientras que el nitruro de galio gana terreno en sistemas compactos y de alta frecuencia.
- El nitruro de aluminio admite altos requisitos de conductividad térmica y aislamiento eléctrico, lo que lo hace estratégicamente relevante para el embalaje avanzado, las estructuras de gestión térmica y los ensamblajes electrónicos exigentes donde el rendimiento térmico es fundamental.
- El nitruro de boro se utiliza en aplicaciones especializadas de gestión térmica y materiales electrónicos, con una demanda concentrada en entornos que requieren aislamiento eléctrico, disipación de calor y materiales capaces de soportar arquitecturas de semiconductores de alto rendimiento.
- El carburo de silicio ocupa la posición más sólida en la conversión de energía de alto voltaje, especialmente en inversores de tracción, sistemas de carga, sistemas de energía renovable y accionamientos industriales, donde las menores pérdidas y la robustez térmica mejoran la eficiencia del sistema.
- El nitruro de galio se elige cada vez más para la conmutación de alta frecuencia, cargadores compactos, alimentación para telecomunicaciones, sistemas de radiofrecuencia y arquitecturas de centros de datos, donde la conmutación rápida y la alta densidad de potencia pueden reducir el tamaño de los componentes.
Solicitud
Se prevé que la demanda de aplicaciones aumente a una tasa de crecimiento anual compuesta (TCAC) del 13-15% durante el período 2026-2034, a medida que los diseñadores de sistemas prioricen la eficiencia, la gestión térmica, la velocidad de conmutación y la conversión de energía compacta. El segmento de aplicaciones se beneficia de su adopción en los sectores de transporte, comunicaciones, informática y defensa.
- La demanda de TI y telecomunicaciones se ve respaldada por fuentes de alimentación de alta eficiencia, sistemas de radiofrecuencia, equipos de red e infraestructura de centros de datos, donde un mayor rendimiento de conmutación puede reducir las pérdidas de conversión y mejorar la densidad de los equipos.
- El sector automovilístico sigue siendo estratégicamente importante porque los vehículos eléctricos requieren inversores de tracción eficientes, cargadores a bordo, convertidores CC-CC e infraestructura de carga, siendo el SiC especialmente relevante para los sistemas de propulsión de alto voltaje.
- Las aplicaciones de defensa y aeroespaciales priorizan la tolerancia a la radiación, la alta frecuencia, la estabilidad térmica, la compacidad y la fiabilidad, lo que genera demanda de dispositivos especializados de GaN y SiC en sistemas de radar, comunicaciones, aeronaves y espaciales.
- La adopción de productos electrónicos de consumo está impulsada por cargadores rápidos más pequeños, adaptadores, gestión de energía y dispositivos compactos, donde el GaN puede permitir frecuencias de conmutación más altas y un tamaño reducido de los componentes magnéticos.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Tecnologías de la Información y las Telecomunicaciones |
Alto |
Poder de la IA |
Escalada |
|
Automotor |
Alto |
Carga rápida |
Escalada |
|
Defensa y aeroespacial |
Medio |
Sistemas de radar |
Escalada |
|
electrónica de consumo |
Medio |
Cargadores rápidos |
Maduro |
Factores que impulsan el crecimiento del mercado de semiconductores de banda prohibida ancha y análisis de su impacto
Requisitos de eficiencia del sistema de propulsión de vehículos eléctricos
La arquitectura de los vehículos eléctricos exige constantemente eficiencia en los inversores, gestión térmica, tiempo de carga y peso. El uso de SiC en estos sistemas reduce las pérdidas por conmutación y conducción, lo que disminuye la necesidad de gestión térmica y mejora la eficiencia de la transmisión. Según la Agencia Internacional de Energía, las ventas mundiales de vehículos eléctricos superaron los 20 millones en 2025, representando el 25 % del total de ventas de automóviles. Con esta creciente base instalada de equipos, aumenta el mercado potencial para semiconductores de potencia avanzados en lo que respecta a inversores de tracción, carga a bordo e infraestructura de carga.
Infraestructura de IA y suministro de energía de alta densidad
El aumento de la densidad computacional está generando cambios en el diseño eléctrico, ya que una mayor densidad de cómputo se traduce en mayor potencia por rack y una mayor importancia de la eficiencia de conversión. Los dispositivos WBG pueden permitir altas velocidades de conmutación y densidad de potencia en etapas de conversión de potencia específicas, lo que resultará beneficioso en términos de reducción de la disipación de calor y menor tamaño del sistema. Según Infineon, se prevé que los racks de los centros de datos de IA requieran un megavatio o más de potencia antes de que finalice la década. Esto implica que el cambio resultante en la arquitectura puede brindar nuevas oportunidades para GaN y SiC en aplicaciones de suministro de energía, buses intermedios, regulación de voltaje y sistemas de CC de alto voltaje.
Energías renovables y modernización de la red eléctrica
Para inversores solares, sistemas de almacenamiento de energía en baterías, estaciones de carga y convertidores de potencia industriales, ahora se requiere un alto rendimiento en medio de perfiles de carga variables y condiciones térmicas estrictas. Si bien el SiC ayuda a lograr conmutación de alto voltaje y menores pérdidas donde la eficiencia determina la viabilidad de un proyecto, el GaN podría ayudar a superar las etapas de conmutación rápida y las necesidades de energía auxiliar. La red inteligente también se beneficiaría de equipos compactos que puedan funcionar con altas densidades de potencia, pero no necesariamente con proporciones de sistemas de refrigeración que aumenten de manera lineal. A raíz de la integración de la generación distribuida por parte de las empresas de servicios públicos e industrias, la necesidad de conversión bidireccional se vuelve imperativa. Por lo tanto, los proveedores de dispositivos tienen la oportunidad de ir más allá de la venta de componentes individuales ofreciendo módulos calificados, soluciones de control de puerta y soluciones basadas en plataformas.
Tendencias futuras del mercado de semiconductores de banda prohibida ancha
El embalaje avanzado se convertirá en un factor diferenciador más importante.
Las tendencias del mercado de semiconductores de banda prohibida ancha apuntan hacia arquitecturas de encapsulado que aprovechan al máximo las características de los dispositivos a alta frecuencia y alta temperatura. Se espera que los futuros diseños de productos incorporen interconexiones de menor inductancia, mejores vías térmicas, innovaciones en el sustrato y módulos de menor tamaño. El desarrollo del encapsulado se realizará simultáneamente con el del transistor, en lugar de ser una etapa posterior en la fabricación. Este enfoque contribuirá significativamente a reducir los efectos parásitos y mejorar el comportamiento de conmutación, al tiempo que satisface las exigencias de los ciclos térmicos en aplicaciones automotrices e industriales. La estandarización de las huellas acelerará la aceptación al simplificar y facilitar la cualificación de las modificaciones de la placa. Con la creciente uniformidad de las características de los dispositivos, la fiabilidad del encapsulado, la densidad de potencia, la facilidad de fabricación y la integración con el sistema probablemente desempeñarán un papel fundamental en las decisiones de compra.
La diversificación de materiales ampliará la cobertura de aplicaciones.
La adopción futura reflejará cada vez más combinaciones específicas de SiC, GaN y nuevos materiales compuestos. Es probable que el SiC siga siendo el preferido en entornos con alto voltaje y condiciones térmicas extremas, mientras que el GaN puede expandirse donde la alta frecuencia de conmutación y la compacidad generen mayor valor para el sistema. El nitruro de aluminio y el nitruro de boro pueden ganar relevancia gracias a la gestión térmica y a ecosistemas de encapsulado avanzados. Los diseñadores evaluarán rutas de alimentación completas, incluyendo interruptores, controladores, componentes magnéticos, sustratos y refrigeración, en lugar de seleccionar dispositivos de forma independiente. Este enfoque sistémico puede crear nuevos modelos de colaboración entre proveedores de semiconductores y fabricantes de equipos. Con el tiempo, la optimización específica para cada aplicación debería ampliar el mercado potencial y reducir la suposición de que una única tecnología de banda prohibida ancha debe satisfacer todos los requisitos de conversión de energía.
Oportunidades de mercado en semiconductores de banda prohibida ancha
Ecosistemas de fabricación localizada y suministro seguro
El amplio mercado de semiconductores de banda prohibida ancha genera oportunidades de inversión en sustratos regionales, epitaxia, fabricación de obleas, empaquetado y pruebas. La concentración de la cadena de suministro ha impulsado a gobiernos y fabricantes a buscar una mayor resiliencia para las tecnologías de semiconductores. La nueva capacidad puede diferenciarse mediante formatos de oblea más grandes, un mejor control de defectos, automatización y cualificación específica para cada aplicación. Los inversores deben evaluar no solo la capacidad instalada, sino también la disponibilidad de sustratos, los procesos de cualificación de clientes, el rendimiento de los procesos y los acuerdos de compra. Las empresas capaces de conectar la producción de materiales con la fabricación de dispositivos y el ensamblaje de módulos pueden reducir la dependencia entre múltiples etapas y mejorar la capacidad de respuesta a las necesidades de los clientes. Los ecosistemas regionales también pueden beneficiarse de incentivos públicos, investigación universitaria y adquisiciones para los sectores de defensa o automoción que apoyen la cualificación en las primeras etapas y creen un camino hacia la producción a escala comercial.
Módulos de potencia integrados para sistemas electrificados
Una oportunidad atractiva identificada por las previsiones del mercado de semiconductores de banda ancha reside en los módulos integrados que combinan interruptores, controladores, sensores, estructuras térmicas y funciones de protección de banda ancha. Estos productos pueden simplificar el diseño de sistemas para inversores y cargadores de automoción, convertidores de energía renovable, accionamientos industriales y sistemas de alimentación para centros de datos. Los clientes valoran las arquitecturas de referencia validadas, ya que la cualificación y la optimización térmica pueden consumir importantes recursos de ingeniería. Los proveedores que ofrecen una integración eléctrica y mecánica completa pueden acercarse a los puntos de decisión a nivel de sistema y mejorar el rendimiento de conmutación sin que los clientes tengan que rediseñar cada componente auxiliar. Las prioridades de inversión deben incluir encapsulados de baja inductancia, interconexiones de alta fiabilidad, refrigeración avanzada y monitorización digital. Las mejores oportunidades se dan donde la integración de módulos reduce el tamaño, las pérdidas, el tiempo de ingeniería o el mantenimiento.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -