
Mercato delle membrane industriali non tejidas: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle membrane industriali non tessute (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per modulo (piastre e telai, avvolgimento a spirale, fibra cava, tubolare); applicazione (trattamento delle acque reflue, alimenti e bevande, prodotti chimici e biochimici, prodotti farmaceutici, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00016543
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 18, 2026


Dimensioni del mercato nel 2025
2,79 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
6,61 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10,06 %
Tasso di crescita
Mercato di riferimento
41,80 miliardi di dollari USA
(2026-2034)
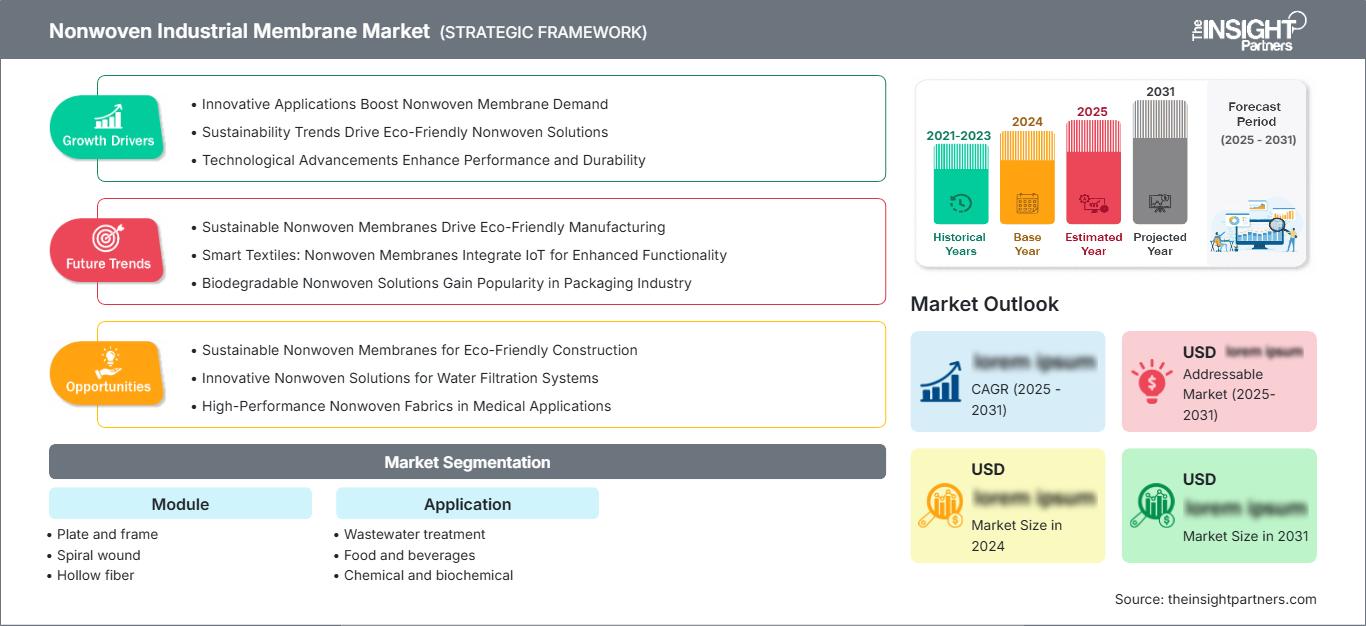
Il mercato delle membrane industriali non tessute aveva un valore di 2,79 miliardi di dollari nel 2025 e si prevede che raggiungerà i 6,61 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 10,06% dal 2026 al 2034. Il mercato comprende supporti per membrane e dispositivi di filtraggio impiegati nel trattamento delle acque, nella produzione alimentare, nella lavorazione chimica/biochimica e nel settore farmaceutico, a seconda del design del modulo.
Il Nord America continuerà a essere uno dei mercati tecnologicamente più avanzati grazie al riutilizzo delle acque reflue, al risparmio idrico nell'industria, alla produzione di prodotti farmaceutici e alla sostituzione dei filtri esistenti. Le dimensioni del mercato delle membrane industriali non tessute in Nord America sono inoltre trainate da rigorosi standard di scarico e dallo sviluppo di impianti di trattamento delle acque decentralizzati, oltre che dalla bassa tendenza all'intasamento e dalla compattezza delle membrane.
Analisi e approfondimenti sul mercato delle membrane industriali non tessute.
- Nord America: si prevede che il Nord America rappresenterà una quota del 20-24% nel 2025 , con una crescita annua composta (CAGR) del 9,0-10,0% tra il 2026 e il 2034 , grazie al riutilizzo delle acque reflue industriali, alla lavorazione farmaceutica, all'ammodernamento degli impianti a membrana e a requisiti di prestazione di trattamento più rigorosi.
- USA: Si prevede che gli Stati Uniti rappresenteranno il 76-80% della quota nordamericana nel 2025 , con una crescita annua composta (CAGR) del 9,1-10,1% tra il 2026 e il 2034 , grazie all'espansione del riutilizzo delle acque industriali e delle infrastrutture avanzate per il trattamento delle acque reflue.
- Europa: si stima che l'Europa deterrà una quota del 22-26% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,8-9,8% tra il 2026 e il 2034 , trainata da Germania, Francia, Regno Unito, Italia e Spagna grazie a iniziative di efficienza idrica e di riduzione degli scarichi industriali.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota del 36-40% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 10,8-11,8% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud e India, grazie all'espansione del settore manifatturiero, alla scarsità idrica e agli investimenti in infrastrutture.
- Segmento più ampio: si stima che i moduli a spirale rappresentino una quota di mercato del 38-42% nel 2025 , con un CAGR del 9,6-10,6% dal 2026 al 2034 , a testimonianza della loro ampia diffusione in ambito industriale e nel trattamento delle acque reflue.
- Segmento ad alta crescita: si stima che il settore farmaceutico deterrà una quota di mercato del 14-18% nel 2025 , espandendosi a un CAGR dell'11,5-12,5% dal 2026 al 2034, grazie alla domanda di acqua di processo ad elevata purezza e di filtrazione per i bioprocessi.
- Aziende chiave analizzate nel dettaglio: Ahlstrom-Munksjö Oyj, Asahi Kasei Corporation, Berry Global Group, Inc., DuPont de Nemours, Inc., Exxon Mobil Corporation, Fitesa SA, Freudenberg Filtration Technologies SE & Co. KG, Johns Manville, Mitsui Chemicals, Inc., Toray Industries, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il processo si è evoluto in membrane ingegnerizzate in grado di bilanciare permeabilità, resistenza meccanica, stabilità chimica e prevenzione dell'incrostazione. I tessuti non tessuti sono diventati supporti sempre più funzionali, anziché limitarsi a fungere da rinforzi, mentre la progettazione dei moduli determina la resistenza alla pressione, l'utilizzo della superficie, le esigenze di pulizia e i cicli di sostituzione. Tali sviluppi contribuiranno a stimolare la crescita del mercato delle membrane industriali non tessute nelle applicazioni più impegnative di separazione dei liquidi.
In futuro, l'espansione si registrerà nell'area Asia-Pacifico, in Medio Oriente e nelle regioni industrializzate più critiche, dove il riutilizzo sta diventando economicamente vantaggioso. I settori di crescita degli investimenti includono la lavorazione modulare, il recupero delle risorse, la separazione a basso consumo energetico e la produzione. La crescente pressione normativa sugli scarichi industriali e sul consumo idrico stimolerà l'adozione di queste tecnologie, mentre l'espansione della capacità produttiva del settore farmaceutico/biotecnologico aggiungerà un'ulteriore fonte di domanda per configurazioni di filtrazione ad alta purezza.
Ambito del rapporto sul mercato delle membrane industriali non tessute
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,79 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 6,61 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,06% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle membrane industriali non tessute
Il mercato delle membrane industriali non tessute dipende in modo significativo dalla crescente domanda di recupero, purificazione e riciclo delle acque industriali. Gli attori della catena del valore includono produttori di polimeri e fibre, produttori di tessuti non tessuti, produttori di membrane, produttori di moduli, integratori di sistemi, appaltatori di ingegneria e utilizzatori industriali dei sistemi. Le proprietà dei materiali influenzano la permeabilità, la bagnabilità, la compatibilità chimica e la stabilità meccanica; da qui l'importanza della formulazione a monte e dei processi produttivi come fattori competitivi chiave.
Si osserva una crescente tendenza tra i consumatori a preferire sistemi che riducano il consumo idrico complessivo piuttosto che limitarsi al trattamento delle acque reflue. Inoltre, le industrie alimentari necessitano di recuperare le acque di processo, mentre i produttori chimici richiedono la separazione dei contaminanti. Le aziende farmaceutiche sono interessate a flussi riproducibili ad alta purezza. Pertanto, la competizione si concentra su parametri quali durata delle membrane, stabilità del flusso, facilità di pulizia, densità dei moduli e integrazione del sistema.
Il rapporto sul mercato delle membrane industriali non tessute evidenzia un panorama competitivo frammentato, in cui la differenziazione è determinata dalla progettazione della membrana, dalla progettazione del substrato, dal know-how applicativo e dalla disponibilità geografica. Ahlstrom-Munksjö Oyj e Freudenberg Filtration Technologies SE & Co. KG vantano una solida esperienza nel settore dei mezzi filtranti ingegnerizzati, mentre DuPont de Nemours, Inc., Asahi Kasei Corporation e Toray Industries, Inc. integrano le membrane nelle proprie tecnologie di separazione.
Il posizionamento strategico dipende sempre più dalla produzione regionale e dallo sviluppo basato sulle applicazioni. Aziende come Berry Global Group, Inc., Fitesa SA, Johns Manville e Mitsui Chemicals, Inc. eccellono rispettivamente nei materiali e nei substrati ingegnerizzati, mentre Exxon Mobil Corporation ha la sua forza nel settore dei polimeri, che possono essere applicati alle strutture a membrana.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle membrane industriali non tessute: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle membrane industriali non tessute
Si stima che il Nord America deterrà una quota di mercato del 20-24% nel settore delle membrane industriali non tessute nel 2025, con una crescita annua composta (CAGR) del 9,0-10,0% dal 2026 al 2034. Gli Stati Uniti dominano la domanda regionale poiché il riutilizzo delle acque reflue industriali, la produzione farmaceutica, l'industria alimentare e le infrastrutture idriche municipali richiedono sistemi di filtrazione sempre più compatti ed efficienti. Il Canada contribuisce grazie alle applicazioni nei settori minerario, alimentare e del trattamento delle acque, mentre il Messico beneficia degli investimenti nel settore manifatturiero e nella gestione delle acque industriali.
Attualmente si registra una crescente domanda regionale di tecnologie a membrana, caratterizzate da costi operativi ridotti e un elevato tasso di recupero. Gli impianti industriali stanno ora considerando i cicli di sostituzione delle membrane, unitamente al consumo energetico e alle esigenze di pulizia. Nel 2025, la quota di mercato degli Stati Uniti nella regione nordamericana si attesterà tra il 76 e l'80%, grazie anche al crescente supporto tecnico da parte di fornitori regionali e aziende produttrici di membrane di altri Paesi.
Mercato statunitense delle membrane industriali non tessute
Si stima che gli Stati Uniti rappresenteranno il 76-80% del mercato nordamericano nel 2025, con una crescita annua composta (CAGR) del 9,1-10,1% dal 2026 al 2034. Il trattamento delle acque reflue industriali, il riutilizzo dell'acqua, la lavorazione di alimenti e bevande e la produzione farmaceutica sono i principali settori di applicazione. I grandi operatori industriali considerano sempre più la filtrazione a membrana come parte di programmi più ampi di efficienza idrica, piuttosto che come apparecchiature di trattamento isolate.
La presenza di una base installata consolidata stimola la domanda sia per la sostituzione che per l'ammodernamento, mentre le nuove installazioni offrono la possibilità di utilizzare moduli compatti e una maggiore resistenza all'incrostazione. DuPont de Nemours, Inc., Johns Manville, Berry Global Group, Inc. e molti altri produttori di materiali filtranti rimangono rilevanti sul mercato grazie alla loro offerta di membrane, substrati e sistemi di filtrazione. Anche i settori dei semiconduttori, delle biotecnologie e della produzione avanzata contribuiscono a trainare la domanda.
Mercato europeo delle membrane industriali non tessute
Si stima che l'Europa rappresenterà una quota del 22-26% nel 2025, con una crescita annua composta (CAGR) dell'8,8-9,8% dal 2026 al 2034, e la Germania rimarrà un mercato leader. Le industrie del Regno Unito, della Germania, della Francia, dell'Italia e della Spagna pongono sempre maggiore enfasi sull'efficienza idrica, sul recupero delle risorse e su una gestione più rigorosa degli scarichi industriali.
La Germania vanta vantaggi nei settori chimico, alimentare, farmaceutico e della lavorazione industriale, il che si traduce nella necessità di una separazione efficace. Nel Regno Unito, la domanda è soddisfatta dal trattamento delle acque reflue e dai programmi di riutilizzo industriale dell'acqua. In Francia, Italia e Spagna, la lavorazione alimentare, l'industria chimica e farmaceutica, nonché il trattamento delle acque industriali a rischio, contribuiscono ad aumentare la domanda. Gli acquirenti europei analizzano le membrane in base ai costi del ciclo di vita, al consumo energetico e al recupero delle risorse.
Mercato delle membrane industriali non tessute nella regione Asia-Pacifico
Si prevede che la quota di mercato dell'area Asia-Pacifico (APAC) si attesti intorno al 36%-40% nel 2025 e che continui a crescere a un tasso annuo composto (CAGR) del 10,8%-11,8% tra il 2026 e il 2034. La Cina è la regione leader in termini di domanda, seguita da Giappone, Corea del Sud, India e Australia. I fattori di crescita includono l'espansione del settore manifatturiero, il trattamento delle acque reflue industriali e la scarsità idrica.
La Cina vanta una forte capacità di sviluppo industriale e ingenti investimenti nel trattamento delle acque, mentre il Giappone si concentra sull'efficienza dei processi di separazione avanzati. La Corea del Sud trae vantaggio dallo sviluppo dei settori dell'elettronica e della chimica, l'India dallo sviluppo industriale e dalle infrastrutture idriche, e l'Australia dalle normative sul riutilizzo dell'acqua. Lo sviluppo di politiche regionali e maggiori investimenti in una produzione efficiente dovrebbero contribuire a sostenere il mercato delle membrane industriali non tessute.
Mercato delle membrane industriali non tessute in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 9,4-10,4% dal 2026 al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono all'avanguardia nell'adozione di queste tecnologie a livello regionale, grazie alla desalinizzazione, al riutilizzo delle acque industriali, alla lavorazione petrolchimica e agli investimenti infrastrutturali. Il Sudafrica rappresenta un importante mercato africano a causa delle acque reflue industriali e delle esigenze di sicurezza idrica.
Mentre l'Arabia Saudita ha un enorme potenziale per la diversificazione industriale e i progetti di sviluppo idrico, gli Emirati Arabi Uniti possono contare sul loro potenziale di desalinizzazione, unitamente a strategie di efficienza delle risorse. Il Sudafrica si è concentrato sui processi di riciclo dell'acqua nelle sue attività minerarie e manifatturiere. Il resto della regione del Medio Oriente e dell'Africa è più orientato ai progetti, con esigenze principalmente legate all'ubicazione degli impianti industriali o alle zone di scarsità idrica.
Analisi di segmentazione
Modulo
Si prevede che il segmento dei moduli crescerà a un tasso annuo composto (CAGR) del 9,7-10,7% dal 2026 al 2034. La configurazione determina l'area di filtrazione, la gestione della pressione, l'efficienza di pulizia, l'ingombro di installazione e i costi di sostituzione. I design a spirale rimangono importanti per un'ampia diffusione industriale, mentre le architetture a fibra cava e tubolari acquisiscono rilevanza laddove le caratteristiche di intasamento o la composizione del flusso di alimentazione richiedono un trattamento specializzato. Il mercato delle membrane industriali non tessute varia quindi in modo sostanziale a seconda della geometria del modulo e delle condizioni di processo.
- Piastra e telaio: questa configurazione rimane valida laddove sono importanti la facilità di accesso, l'ispezione e la flessibilità nella sostituzione della membrana. La sua struttura modulare supporta applicazioni che richiedono frequenti interventi di manutenzione o configurazioni di processo specializzate.
- Avvolgimento a spirale: i moduli avvolti a spirale offrono un'elevata superficie di membrana in dimensioni compatte, favorendo un'ampia diffusione nel trattamento delle acque industriali. La loro consolidata architettura di sistema li rende ideali per installazioni standardizzate e scalabili.
- Fibre cave: i moduli a fibre cave offrono un'elevata densità di superficie e un ingombro ridotto. Sono particolarmente importanti laddove sono prioritarie apparecchiature compatte, un'elevata capacità di filtrazione e prestazioni di separazione controllate.
- Tubolari: I moduli tubolari sono ideali per alimentazioni complesse con elevate concentrazioni di solidi o incrostazioni. La loro geometria facilita la pulizia e supporta applicazioni in cui una robusta gestione idraulica è più importante della massima densità di riempimento.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 10,2-11,2% dal 2026 al 2034. I requisiti applicativi determinano la chimica della membrana, la configurazione del modulo, il regime di pulizia e i criteri di qualificazione. Il trattamento delle acque reflue genera un'ampia domanda di volume, mentre le applicazioni farmaceutiche richiedono competenze tecniche più elevate. Il mercato delle membrane industriali non tessute privilegia sempre più i prodotti specifici per applicazione rispetto alle membrane universali.
- Trattamento delle acque reflue: Il trattamento delle acque reflue rappresenta un centro di domanda fondamentale, poiché gli operatori industriali mirano a un maggiore recupero dell'acqua, a volumi di scarico inferiori e a una migliore conformità alle normative. I sistemi a membrana favoriscono il riutilizzo e si integrano sempre più con sistemi di trattamento avanzati.
- Industria alimentare e delle bevande: le aziende del settore alimentare e delle bevande necessitano di una separazione affidabile, di un funzionamento igienico e di una qualità controllata dell'acqua di processo. Le membrane possono supportare la chiarificazione, la concentrazione, il recupero e il riutilizzo dell'acqua, riducendo al contempo la dipendenza dai metodi di separazione convenzionali.
- Processi chimici e biochimici: i processi chimici e biochimici richiedono resistenza a fluidi aggressivi, solventi, variazioni di temperatura e incrostazioni. Le strutture a membrana ingegnerizzate aiutano i produttori a migliorare la selettività e a recuperare flussi di processo preziosi.
- Settore farmaceutico: Le applicazioni farmaceutiche privilegiano la riproducibilità, l'acqua ad elevata purezza, il controllo della contaminazione e le prestazioni di processo validate. La domanda è supportata dalla produzione di farmaci biologici, dai sistemi di trattamento dell'acqua per uso farmaceutico e dai requisiti di purificazione a valle sempre più sofisticati.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Trattamento delle acque reflue |
Alto |
Riutilizzo dell'acqua |
Maturo |
|
Cibo e bevande |
Mezzo |
Recupero del processo |
Scalatura |
|
chimico e biochimico |
Alto |
Risorsa |
Scalatura |
|
Farmaceutico |
Mezzo |
Elevata purezza |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato delle membrane industriali non tessute.
Riutilizzo delle acque industriali e inasprimento dei requisiti di scarico
La scarsità d'acqua in ambito industriale sta spostando le priorità di trattamento dalla purificazione una tantum al recupero e al riutilizzo continui. Le aziende chimiche, alimentari, farmaceutiche e metallurgiche necessitano sempre più di sistemi di trattamento in grado di recuperare l'acqua controllando al contempo i contaminanti disciolti e sospesi. I processi a membrana possono essere integrati con il trattamento biologico, l'osmosi inversa e le fasi di affinamento, consentendo agli operatori di personalizzare il trattamento in base alle specifiche esigenze del sito. L'impatto commerciale va oltre la semplice sostituzione delle membrane, poiché un maggiore recupero può ridurre gli acquisti di acqua dolce, i volumi di scarico e i costi operativi relativi al trattamento. Le normative che regolano la qualità degli effluenti industriali incentivano ulteriormente gli investimenti laddove i sistemi convenzionali non siano in grado di soddisfare costantemente i parametri richiesti. Con la crescente scarsità d'acqua nei siti industriali, i fornitori di membrane con un forte controllo dell'incrostazione, resistenza chimica e prestazioni di pulizia elevate sono in grado di cogliere le opportunità di ammodernamento ed espansione.
Espansione della produzione farmaceutica e dei bioprocessi
La produzione farmaceutica e biotecnologica sta aumentando la domanda di tecnologie di filtrazione in grado di fornire condizioni di processo controllate e ripetibili. La produzione di farmaci biologici richiede acqua ad elevata purezza, capacità di separazione, chiarificazione e rimozione dei virus, creando opportunità per strutture a membrana progettate in base a specifiche di prestazione ristrette. I requisiti di qualificazione creano inoltre maggiori barriere alla sostituzione, poiché i fornitori devono dimostrare la coerenza dei materiali, la qualità di produzione e l'affidabilità del processo. Questo contesto favorisce le aziende in grado di combinare strutture di supporto in tessuto non tessuto con una chimica delle membrane avanzata e un'ingegneria modulare. L'espansione della capacità produttiva in Asia Pacifico, Nord America ed Europa dovrebbe ampliare la base di clienti per i prodotti a membrana specializzati. L'impatto è particolarmente significativo per i fornitori in grado di andare oltre i materiali di filtrazione standard e fornire materiali specifici per l'applicazione, capaci di soddisfare i rigorosi requisiti di processo farmaceutico.
Richiesta di sistemi di trattamento compatti ed efficienti dal punto di vista energetico
Gli operatori industriali valutano sempre più gli investimenti in sistemi di filtrazione in base all'economia del ciclo di vita totale, piuttosto che al costo iniziale delle apparecchiature. I moduli a membrana compatti possono ridurre l'ingombro degli impianti, mentre la migliore permeabilità e resistenza all'intasamento possono diminuire le esigenze di pompaggio, pulizia e sostituzione. Ciò diventa particolarmente importante negli impianti in cui la disponibilità di terreno, i costi della manodopera e il consumo energetico limitano l'espansione del trattamento. Le architetture modulari consentono inoltre di aggiungere capacità in modo incrementale, riducendo la necessità di impianti iniziali sovradimensionati. I fornitori stanno rispondendo migliorando l'utilizzo della superficie della membrana, la densità di riempimento dei moduli, l'integrazione del pretrattamento e la compatibilità con la pulizia. Il monitoraggio digitale consente inoltre agli operatori di identificare il deterioramento delle prestazioni prima che si verifichi un grave intasamento. Questi sviluppi aumentano le opportunità offerte dalle strutture a membrana non tessuta ingegnerizzate, poiché i miglioramenti delle prestazioni possono generare risparmi operativi misurabili durante l'intero ciclo di vita della membrana.
Mercato delle membrane industriali non tessute: tendenze future
Architetture di membrane antivegetative avanzate
Si prevede che lo sviluppo futuro delle membrane nel mercato delle membrane industriali non tessute si concentrerà sempre più sul controllo dell'incrostazione a livello di materiale e di modulo. La modifica della superficie, i trattamenti idrofili, le strutture dei pori ottimizzate e i supporti compositi non tessuti possono migliorare la resistenza ai depositi organici, agli oli, alle proteine e ai solidi sospesi. Piuttosto che massimizzare la sola permeabilità iniziale, i produttori probabilmente ottimizzeranno il flusso stabile su periodi operativi più lunghi. Questo approccio può ridurre la frequenza di pulizia e prolungare gli intervalli di sostituzione, migliorando l'economia del ciclo di vita. L'ingegneria del substrato specifica per l'applicazione dovrebbe diventare più comune man mano che la composizione delle acque reflue diventa sempre più complessa. I fornitori potrebbero anche combinare i dati sulle prestazioni delle membrane con il monitoraggio digitale per prevedere l'incrostazione e ottimizzare i programmi di pulizia. Questi sviluppi dovrebbero favorire le aziende con competenze che spaziano dai polimeri alle fibre, dalla chimica delle membrane alla conversione e all'ingegneria dei moduli, consentendo di progettare miglioramenti delle prestazioni sull'intera architettura di filtrazione.
Sistemi integrati a membrana per la gestione circolare dell'acqua.
Si prevede che la prossima fase di adozione coinvolgerà sistemi di trattamento integrati piuttosto che unità a membrana indipendenti. Gli impianti industriali combinano sempre più spesso ultrafiltrazione, microfiltrazione, osmosi inversa, bioreattori a membrana, evaporazione e tecnologie di recupero delle risorse, in base alla chimica dell'acqua e agli obiettivi di recupero. Tale integrazione consente di separare i flussi di acque reflue in acqua riutilizzabile, contaminanti concentrati e materiali recuperabili. I progettisti di sistemi, pertanto, probabilmente daranno priorità alla compatibilità tra le fasi di membrana, le apparecchiature di pretrattamento, i sensori e i processi a valle. Le strutture a membrana in tessuto non tessuto possono risultare vantaggiose laddove siano necessari un pretrattamento robusto e una filtrazione intermedia prima di fasi di separazione più rigorose. Poiché i clienti industriali puntano a ridurre al minimo gli scarichi liquidi e ad adottare sistemi idrici a ciclo chiuso, i fornitori di membrane con una vasta conoscenza dei processi avranno l'opportunità di partecipare fin dalle prime fasi della progettazione dell'impianto e di influenzare la selezione tecnologica a lungo termine.
Opportunità di mercato per le membrane industriali non tessute
Produzione localizzata in regioni industriali ad alta crescita
I produttori possono cogliere le opportunità regionali stabilendo capacità di produzione, trasformazione o assistenza tecnica più vicine ai clienti nell'area Asia-Pacifico e in altri mercati con scarsità idrica. La localizzazione può ridurre i tempi di consegna, minimizzare i rischi logistici e migliorare la capacità di risposta ai requisiti specifici delle applicazioni. Cina e India offrono condizioni particolarmente favorevoli, poiché la produzione industriale, la produzione farmaceutica e le infrastrutture idriche sono in espansione simultanea. Giappone e Corea del Sud offrono ulteriori opportunità per lo sviluppo di membrane avanzate legate all'elettronica, alla chimica e ai processi ad alta purezza. La produzione regionale può anche supportare la personalizzazione delle dimensioni dei moduli, delle caratteristiche del substrato e delle prestazioni di filtrazione senza richiedere lunghe catene di approvvigionamento internazionali. Partnership strategiche con società di ingegneria e integratori di sistemi di trattamento potrebbero rafforzare l'accesso al mercato, riducendo al contempo le barriere di qualificazione dei clienti. I fornitori che combinano un servizio localizzato con sistemi di qualità standardizzati a livello globale possono acquisire una posizione differenziata in questi mercati in espansione.
Soluzioni a membrana di alto valore per il recupero delle risorse
Il recupero delle risorse offre una seconda opportunità nel mercato delle membrane industriali non tessute, oltre al trattamento convenzionale delle acque reflue. Gli operatori industriali cercano sempre più di recuperare acqua, sali, sostanze chimiche, nutrienti e altri componenti preziosi dai flussi di processo, anziché trattarli semplicemente come rifiuti. I sistemi a membrana possono fungere da stadi di separazione selettiva all'interno di questi processi di recupero, in particolare se integrati con tecnologie di cristallizzazione, concentrazione o purificazione. I produttori chimici e biochimici possono trarre vantaggio dal recupero degli ingredienti di processo, mentre le aziende alimentari possono recuperare flussi utili e ridurre i costi di smaltimento. Anche le aziende farmaceutiche possono utilizzare la filtrazione avanzata per migliorare le rese di processo e ridurre le perdite di materiale. I fornitori dovrebbero quindi valutare le prestazioni delle membrane in base all'economia del recupero, non solo al rigetto dei contaminanti. I prodotti progettati per flussi di alimentazione difficili, fattori di concentrazione elevati e lavaggi ripetuti potrebbero avere un valore maggiore e supportare relazioni a lungo termine con i clienti.
Sviluppi recenti
- 14 maggio 2026: Integrated Water Services, Inc. ha completato l'acquisizione di Complete Filtration Resources, rafforzando le proprie capacità nel settore della filtrazione di processo e del trattamento delle acque reflue industriali. L'operazione combina tecnologie di bioreattori a membrana e aerazione con competenze specializzate nella filtrazione, in particolare per i clienti del settore alimentare e delle bevande. Le aziende hanno evidenziato il trattamento modulare, il riutilizzo delle acque reflue, il monitoraggio digitale e i servizi per l'intero ciclo di vita come aree strategiche di espansione.
- 4 novembre 2025: PPG Industries, Inc. ha presentato una membrana anti-incrostazione per ultrafiltrazione, destinata ad applicazioni complesse nel trattamento delle acque reflue industriali. L'elemento a spirale è progettato per flussi oleosi e contaminati e utilizza un materiale composito brevettato, privo di PFAS aggiunti intenzionalmente. PPG ha dichiarato che questa tecnologia può ridurre l'incrostazione, le esigenze di manutenzione e i tempi di inattività, favorendo al contempo il riutilizzo delle acque industriali.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -