
Mercado de membranas industriales no tejidas: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de membranas industriales no tejidas (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por módulo (placa y marco, enrollado en espiral, fibra hueca, tubular); aplicación (tratamiento de aguas residuales, alimentos y bebidas, química y bioquímica, farmacéutica, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00016543
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 18, 2026


Tamaño del mercado en 2025
2.790 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6.610 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,06 %
Índice de crecimiento
Mercado potencial
41.800 millones de dólares estadounidenses
(2026-2034)
El mercado de membranas industriales no tejidas alcanzó un valor de 2790 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 6610 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 10,06 % entre 2026 y 2034. Este mercado comprende soportes de membrana y dispositivos de filtración que se emplean en el tratamiento de agua, la producción de alimentos, el procesamiento químico/bioquímico y el sector farmacéutico, según el diseño del módulo.
América del Norte seguirá siendo uno de los mercados tecnológicamente más avanzados gracias a la reutilización de aguas residuales, el ahorro de agua en la industria, la producción farmacéutica y la sustitución de filtros existentes. El tamaño del mercado de membranas industriales no tejidas en América del Norte también se ve impulsado por las estrictas normas de vertido y el desarrollo de plantas de tratamiento de agua descentralizadas, junto con la baja obstrucción y la compacidad de las membranas.
Evaluación y perspectivas del mercado de membranas industriales no tejidas
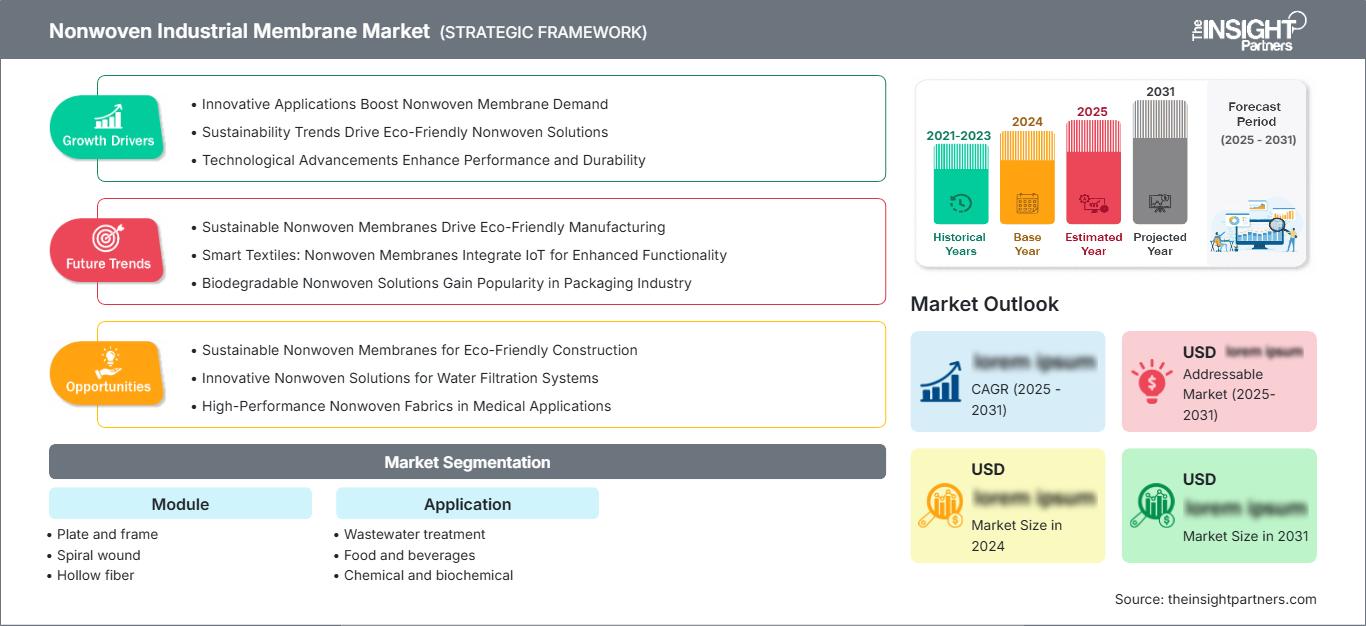
- América del Norte: Se prevé que América del Norte represente una participación del 20-24% en 2025 , con un crecimiento anual compuesto del 9,0-10,0% entre 2026 y 2034 , impulsado por la reutilización de aguas residuales industriales, el procesamiento farmacéutico, la modernización de membranas y requisitos de rendimiento de tratamiento más estrictos.
- EE. UU.: Se prevé que EE. UU. represente entre el 76 % y el 80 % de la cuota de mercado de Norteamérica en 2025 , con un crecimiento anual compuesto del 9,1 % al 10,1 % entre 2026 y 2034, a medida que se expandan la reutilización de aguas industriales y la infraestructura avanzada de tratamiento de aguas residuales.
- Europa: Se estima que Europa tendrá una cuota de mercado del 22-26% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8,8-9,8% entre 2026 y 2034 , liderada por Alemania, Francia, el Reino Unido, Italia y España a través de iniciativas de eficiencia hídrica y vertidos industriales.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 36 % y el 40 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 10,8 % al 11,8 % entre 2026 y 2034 , liderada por China, Japón, Corea del Sur e India, en un contexto de expansión manufacturera, escasez de agua e inversión en infraestructuras.
- Segmento más importante: Se estima que los módulos de bobinado en espiral tendrán una cuota de mercado del 38-42% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 9,6-10,6% entre 2026 y 2034 , lo que refleja su amplia implementación en los sectores industrial y de tratamiento de aguas residuales.
- Segmento de alto crecimiento: Se estima que el sector farmacéutico tendrá una cuota de mercado del 14-18% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 11,5-12,5% entre 2026 y 2034, impulsada por la demanda de agua de proceso de alta pureza y filtración de bioprocesos.
- Empresas clave analizadas en detalle: Ahlstrom-Munksjö Oyj, Asahi Kasei Corporation, Berry Global Group, Inc., DuPont de Nemours, Inc., Exxon Mobil Corporation, Fitesa SA, Freudenberg Filtration Technologies SE & Co. KG, Johns Manville, Mitsui Chemicals, Inc., Toray Industries, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El proceso ha evolucionado hasta convertirse en membranas de ingeniería con capacidad para equilibrar la permeación, la resistencia mecánica, la estabilidad química y la prevención de la obstrucción. Los no tejidos se han convertido en soportes cada vez más funcionales, en lugar de actuar simplemente como refuerzos, mientras que el diseño del módulo determina la resistencia a la presión, el uso de la superficie, las necesidades de limpieza y los ciclos de reemplazo. Estos avances impulsarán el crecimiento del mercado de membranas industriales no tejidas en aplicaciones exigentes de separación de líquidos.
En el futuro, se prevé una expansión en Asia Pacífico, Oriente Medio y regiones industriales con alta demanda, donde la reutilización se está volviendo económicamente viable. Entre las áreas de inversión en crecimiento se incluyen el procesamiento modular, la recuperación de recursos, la separación energéticamente eficiente y la fabricación. La creciente presión regulatoria sobre los vertidos industriales y el consumo de agua impulsará su adopción, mientras que la expansión de la capacidad de la industria farmacéutica y biotecnológica añade otra fuente de demanda para configuraciones de filtración de alta pureza.
Alcance del informe de mercado de membranas industriales no tejidas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.790 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.610 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,06% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de membranas industriales no tejidas
El mercado de membranas industriales no tejidas depende en gran medida de la creciente demanda de recuperación, purificación y reciclaje de aguas residuales industriales. Entre los actores de la cadena de valor se incluyen productores de polímeros y fibras, fabricantes de no tejidos, fabricantes de membranas, fabricantes de módulos, integradores de sistemas, contratistas de ingeniería y usuarios industriales de los sistemas. Las propiedades del material afectan la permeabilidad, la humectabilidad, la compatibilidad química y la estabilidad mecánica; de ahí la importancia de la formulación y los procesos de fabricación previos como factores competitivos clave.
Existe una creciente tendencia entre los consumidores a preferir sistemas que reduzcan el consumo total de agua en lugar de simplemente tratar los efluentes residuales. Además, las empresas procesadoras de alimentos necesitan recuperar el agua de proceso, mientras que los productores químicos requieren la separación de contaminantes. Los productores farmacéuticos están interesados en flujos reproducibles de alta pureza. Por lo tanto, la competencia se da en términos de vida útil de la membrana, estabilidad del flujo, facilidad de limpieza, densidad de módulos e integración del sistema.
El informe de mercado de membranas industriales no tejidas muestra un panorama competitivo fragmentado donde la diferenciación está impulsada por el diseño de la membrana, el diseño del sustrato, el conocimiento de las aplicaciones y la disponibilidad geográfica. Ahlstrom-Munksjö Oyj y Freudenberg Filtration Technologies SE & Co. KG destacan en el ámbito de los medios de filtración diseñados a medida, mientras que DuPont de Nemours, Inc., Asahi Kasei Corporation y Toray Industries, Inc. integran membranas en sus tecnologías de separación.
El posicionamiento estratégico depende cada vez más de la producción regional y del desarrollo basado en aplicaciones. Empresas como Berry Global Group, Inc., Fitesa SA, Johns Manville y Mitsui Chemicals, Inc. destacan en materiales y sustratos de ingeniería, respectivamente, mientras que Exxon Mobil Corporation destaca en el ámbito de los polímeros, que pueden aplicarse a estructuras basadas en membranas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de membranas industriales no tejidas: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de membranas industriales no tejidas
Se estima que Norteamérica tendrá una cuota de mercado de membranas industriales no tejidas del 20-24% en 2025, con un crecimiento anual compuesto del 9,0-10,0% entre 2026 y 2034. Estados Unidos lidera la demanda regional debido a que la reutilización de aguas residuales industriales, la fabricación de productos farmacéuticos, el procesamiento de alimentos y la infraestructura hídrica municipal requieren sistemas de filtración cada vez más compactos y eficientes. Canadá contribuye a través de la minería, el procesamiento de alimentos y las aplicaciones de tratamiento de agua, mientras que México se beneficia de la inversión en manufactura y gestión de aguas industriales.
Actualmente, existe una creciente demanda regional de tecnología de membranas con menores costos operativos y alta tasa de recuperación. Las plantas industriales están considerando los ciclos de reemplazo de membranas, junto con el aprovechamiento energético y las necesidades de limpieza. Se proyecta que para 2025, la cuota de mercado de Estados Unidos en Norteamérica se sitúe entre el 76 % y el 80 %, gracias al creciente apoyo técnico de proveedores regionales y empresas de membranas de otros países.
Mercado estadounidense de membranas industriales no tejidas
Se estima que Estados Unidos representará entre el 76 % y el 80 % del mercado norteamericano en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 9,1 % al 10,1 % entre 2026 y 2034. El tratamiento de aguas residuales industriales, la reutilización del agua, el procesamiento de alimentos y bebidas y la producción farmacéutica son áreas de aplicación clave. Los grandes operadores industriales consideran cada vez más la filtración por membrana como parte de programas más amplios de eficiencia hídrica, en lugar de como un equipo de tratamiento aislado.
La presencia de una base instalada consolidada impulsa la demanda de reemplazo y modernización, mientras que las nuevas instalaciones ofrecen la posibilidad de utilizar módulos compactos y una mayor resistencia a la obstrucción. DuPont de Nemours, Inc., Johns Manville, Berry Global Group, Inc. y otros fabricantes de materiales de filtración siguen siendo relevantes en el mercado gracias a su oferta de membranas, sustratos y sistemas de filtración. Asimismo, existen factores que impulsan la demanda en los sectores de semiconductores, biotecnología y manufactura avanzada.
Mercado europeo de membranas industriales no tejidas
Se estima que Europa representará entre el 22 % y el 26 % del mercado en 2025, con un crecimiento anual compuesto del 8,8 % al 9,8 % entre 2026 y 2034, siendo Alemania un mercado líder. Las industrias del Reino Unido, Alemania, Francia, Italia y España hacen cada vez más hincapié en la eficiencia hídrica, la recuperación de recursos y una gestión más estricta de los vertidos industriales.
Alemania cuenta con ventajas en los sectores químico, alimentario, farmacéutico e industrial, lo que genera la necesidad de una separación eficaz. En el Reino Unido, la demanda se satisface mediante el tratamiento de aguas residuales y los programas de reutilización industrial del agua. El procesamiento de alimentos, la industria química y farmacéutica, así como el tratamiento de aguas residuales industriales en Francia, Italia y España, incrementan la demanda. Los compradores europeos analizan las membranas en función de los costes del ciclo de vida, el consumo energético y la recuperación de recursos.
Mercado de membranas industriales no tejidas en la región Asia-Pacífico
Se prevé que la cuota de mercado en la región Asia-Pacífico (APAC) se sitúe entre el 36 % y el 40 % en 2025 y que continúe creciendo a una tasa de crecimiento anual compuesta (CAGR) del 10,8 % al 11,8 % entre 2026 y 2034. China lidera la demanda, seguida de Japón, Corea del Sur, India y Australia. Entre los factores que impulsan este crecimiento se encuentran el auge de la industria manufacturera, el tratamiento de aguas residuales y la escasez de agua.
China posee una gran capacidad de desarrollo industrial y realiza importantes inversiones en el tratamiento de aguas; Japón se centra en la eficiencia de separación avanzada. Corea del Sur se beneficia del desarrollo de su industria electrónica y química; India, del desarrollo industrial y la infraestructura hídrica; y Australia, de las regulaciones sobre la reutilización del agua. El desarrollo de políticas regionales y el aumento de las inversiones en una fabricación eficiente deberían contribuir a mantener el mercado de membranas industriales no tejidas.
Mercado de membranas industriales no tejidas de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 9,4 % al 10,4 % entre 2026 y 2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la adopción regional mediante la desalinización, la reutilización de aguas industriales, el procesamiento petroquímico y la inversión en infraestructura. Sudáfrica representa un mercado africano importante debido a las necesidades de aguas residuales industriales y seguridad hídrica.
Si bien Arabia Saudita posee un enorme potencial para la diversificación industrial y los proyectos de desarrollo hídrico, los Emiratos Árabes Unidos cuentan con un gran potencial en desalinización y estrategias de eficiencia de recursos. Sudáfrica se ha centrado en los procesos de reciclaje de agua en sus operaciones mineras y manufactureras. El resto de la región de Oriente Medio y África está más orientada a proyectos, con demandas principalmente relacionadas con la ubicación de la industria o las zonas con escasez de agua.
Análisis de segmentación
Módulo
Se prevé que el segmento de módulos crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,7 % al 10,7 % entre 2026 y 2034. La configuración determina el área de filtración, la capacidad de manejo de presión, la eficiencia de limpieza, el espacio necesario para la instalación y la rentabilidad de los reemplazos. Los diseños de bobinado en espiral siguen siendo importantes para su implementación industrial a gran escala, mientras que las arquitecturas de fibra hueca y tubulares cobran relevancia cuando las características de ensuciamiento o la composición de la alimentación requieren un tratamiento especializado. Por lo tanto, el alcance del mercado de membranas industriales no tejidas varía considerablemente según la geometría del módulo y las condiciones del proceso.
- Estructura de placas y marcos: Esta configuración sigue siendo relevante cuando la facilidad de acceso, inspección y reemplazo flexible de la membrana son importantes. Su estructura modular permite su uso en aplicaciones que requieren mantenimiento frecuente o configuraciones de proceso especializadas.
- Enrollado en espiral: Los módulos de enrollado en espiral ofrecen una gran superficie de membrana en un tamaño compacto, lo que favorece su amplia adopción en el tratamiento de aguas industriales. Su arquitectura de sistema consolidada los hace atractivos para instalaciones estandarizadas y escalables.
- Fibra hueca: Los módulos de fibra hueca ofrecen una alta densidad superficial y un embalaje eficiente. Son especialmente importantes cuando se priorizan equipos compactos, un alto rendimiento de filtración y una separación controlada.
- Tubular: Los módulos tubulares permiten procesar afluentes complejos con mayor contenido de sólidos o incrustaciones. Su geometría facilita la limpieza y es compatible con aplicaciones donde la robustez del sistema hidráulico es más importante que la máxima densidad de empaquetamiento.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 11,2 % entre 2026 y 2034. Los requisitos de la aplicación determinan la química de la membrana, la configuración del módulo, el régimen de limpieza y los criterios de cualificación. El tratamiento de aguas residuales genera una gran demanda en volumen, mientras que las aplicaciones farmacéuticas exigen mayores requisitos técnicos. El mercado de membranas industriales no tejidas se inclina cada vez más por productos específicos para cada aplicación, en lugar de membranas de construcción universal.
- Tratamiento de aguas residuales: El tratamiento de aguas residuales representa un sector clave, ya que los operadores industriales buscan una mayor recuperación de agua, menores volúmenes de descarga y un mejor cumplimiento normativo. Los sistemas de membranas facilitan la reutilización y se integran cada vez más con sistemas de tratamiento avanzados.
- Alimentos y bebidas: Las empresas procesadoras de alimentos y bebidas requieren una separación fiable, un funcionamiento higiénico y una calidad controlada del agua de proceso. Las membranas permiten la clarificación, la concentración, la recuperación y la reutilización del agua, a la vez que reducen la dependencia de los métodos de separación convencionales.
- Procesos químicos y bioquímicos: Los procesos químicos y bioquímicos requieren resistencia a sustancias agresivas, disolventes, variaciones de temperatura y ensuciamiento. Las estructuras de membrana diseñadas ayudan a los fabricantes a mejorar la selectividad y recuperar corrientes de proceso valiosas.
- Industria farmacéutica: Las aplicaciones farmacéuticas priorizan la reproducibilidad, el agua de alta pureza, el control de la contaminación y el rendimiento validado del proceso. La demanda se ve impulsada por la fabricación de productos biológicos, los sistemas de agua para la industria farmacéutica y los requisitos de purificación posteriores cada vez más sofisticados.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Tratamiento de aguas residuales |
Alto |
Reutilización del agua |
Maduro |
|
Alimentos y bebidas |
Medio |
Recuperación de procesos |
Escalada |
|
Química y bioquímica |
Alto |
Recuperación de recursos |
Escalada |
|
Farmacéutico |
Medio |
Alta pureza |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de membranas industriales no tejidas
Reutilización de aguas industriales y endurecimiento de los requisitos de vertido
La escasez de agua en la industria está cambiando las prioridades de tratamiento, pasando de la purificación puntual a la recuperación y reutilización continuas. Los fabricantes de productos químicos, procesamiento de alimentos, productos farmacéuticos y metales necesitan cada vez más sistemas de tratamiento que puedan recuperar agua controlando los contaminantes disueltos y en suspensión. Los procesos basados en membranas pueden integrarse con etapas de tratamiento biológico, ósmosis inversa y pulido, lo que permite a los operadores adaptar el tratamiento a los requisitos específicos de cada planta. El impacto comercial va más allá del reemplazo de membranas, ya que una mayor recuperación puede reducir la compra de agua dulce, los volúmenes de descarga y los costos operativos relacionados con el tratamiento. Las regulaciones que rigen la calidad de los efluentes industriales fomentan aún más la inversión allí donde los sistemas convencionales no pueden cumplir consistentemente con los parámetros requeridos. A medida que las plantas industriales se enfrentan a mayores limitaciones de agua, los proveedores de membranas con un fuerte control de la obstrucción, resistencia química y rendimiento de limpieza están en posición de aprovechar las oportunidades de modernización y expansión.
Expansión de la fabricación de productos farmacéuticos y bioprocesos.
La producción farmacéutica y biotecnológica está incrementando la demanda de tecnologías de filtración capaces de proporcionar condiciones de proceso controladas y repetibles. La fabricación de productos biológicos requiere agua de alta pureza, separación, clarificación y capacidad de eliminación de virus, lo que genera oportunidades para estructuras de membrana diseñadas en torno a especificaciones de rendimiento estrictas. Los requisitos de cualificación también crean mayores barreras a la sustitución, ya que los proveedores deben demostrar la consistencia de los materiales, la calidad de fabricación y la fiabilidad del proceso. Este entorno favorece a las empresas capaces de combinar estructuras de soporte no tejidas con química de membranas avanzada e ingeniería de módulos. La expansión de la capacidad de fabricación en Asia Pacífico, Norteamérica y Europa debería ampliar la base de clientes para productos de membrana especializados. El impacto es particularmente significativo para los proveedores que pueden ir más allá de los medios de filtración básicos y proporcionar materiales específicos para cada aplicación, capaces de cumplir con los estrictos requisitos de procesamiento farmacéutico.
Demanda de sistemas de tratamiento compactos y energéticamente eficientes.
Los operadores industriales evalúan cada vez más las inversiones en filtración considerando la economía del ciclo de vida completo en lugar del costo inicial del equipo. Los módulos de membrana compactos pueden reducir el espacio necesario para la instalación, mientras que una mayor permeabilidad y resistencia a la obstrucción pueden disminuir los requisitos de bombeo, limpieza y reemplazo. Esto cobra especial importancia en instalaciones donde la disponibilidad de terreno, los costos laborales y el consumo de energía limitan la expansión del tratamiento. Las arquitecturas modulares también permiten agregar capacidad de forma incremental, reduciendo la necesidad de instalaciones iniciales sobredimensionadas. Los proveedores están respondiendo mejorando la utilización de la superficie de la membrana, la densidad de empaquetamiento de los módulos, la integración del pretratamiento y la compatibilidad de la limpieza. El monitoreo digital permite además a los operadores identificar el deterioro del rendimiento antes de que se produzca una obstrucción grave. Estos avances aumentan las oportunidades para las estructuras de membrana no tejida diseñadas, ya que las mejoras en el rendimiento pueden generar ahorros operativos cuantificables durante la vida útil de la membrana.
Tendencias futuras del mercado de membranas industriales no tejidas
Arquitecturas avanzadas de membranas antiincrustantes
Se prevé que el desarrollo futuro de membranas en el mercado de membranas industriales no tejidas se centre cada vez más en el control de la obstrucción a nivel de material y módulo. La modificación de la superficie, los tratamientos hidrofílicos, las estructuras de poros optimizadas y los soportes compuestos no tejidos pueden mejorar la resistencia a los depósitos orgánicos, aceites, proteínas y sólidos en suspensión. En lugar de maximizar únicamente la permeabilidad inicial, es probable que los fabricantes optimicen el flujo estable durante periodos de funcionamiento más prolongados. Este enfoque puede reducir la frecuencia de limpieza y extender los intervalos de reemplazo, mejorando la rentabilidad del ciclo de vida. La ingeniería de sustratos específicos para cada aplicación debería ser más común a medida que la composición de las aguas residuales se vuelva cada vez más compleja. Los proveedores también pueden combinar los datos de rendimiento de la membrana con la monitorización digital para predecir la obstrucción y optimizar los programas de limpieza. Estos avances deberían favorecer a las empresas con capacidades que abarquen polímeros, fibras, química de membranas, conversión e ingeniería de módulos, lo que permitirá diseñar mejoras de rendimiento en toda la arquitectura de filtración.
Sistemas de membranas integrados para la gestión circular del agua.
Se prevé que la siguiente fase de adopción implique trenes de tratamiento integrados en lugar de unidades de membrana independientes. Las instalaciones industriales combinan cada vez más tecnologías de ultrafiltración, microfiltración, ósmosis inversa, biorreactores de membrana, evaporación y recuperación de recursos, en función de la química del agua y los objetivos de recuperación. Esta integración permite separar las corrientes de aguas residuales en agua reutilizable, contaminantes concentrados y materiales recuperables. Por lo tanto, es probable que los diseñadores de sistemas prioricen la compatibilidad entre las etapas de membrana, los equipos de pretratamiento, los sensores y los procesos posteriores. Las estructuras de membrana no tejida pueden resultar beneficiosas cuando se requiere un pretratamiento robusto y una filtración intermedia antes de las etapas de separación más rigurosas. A medida que los clientes industriales buscan sistemas de agua de circuito cerrado y con mínima descarga de líquidos, los proveedores de membranas con amplio conocimiento de procesos tendrán la oportunidad de participar desde las primeras etapas del diseño de la planta e influir en la selección de la tecnología a largo plazo.
Oportunidades de mercado en membranas industriales no tejidas
Fabricación localizada en regiones industriales de alto crecimiento.
Los fabricantes pueden aprovechar las oportunidades regionales estableciendo capacidades de producción, conversión o soporte técnico más cerca de los clientes en Asia Pacífico y otros mercados con escasez de agua. La localización puede acortar los plazos de entrega, reducir la exposición logística y mejorar la capacidad de respuesta a los requisitos específicos de cada aplicación. China e India ofrecen condiciones particularmente atractivas debido a la expansión simultánea de la fabricación industrial, la producción farmacéutica y la infraestructura hídrica. Japón y Corea del Sur brindan oportunidades adicionales para el desarrollo de membranas avanzadas vinculadas a la electrónica, los productos químicos y el procesamiento de alta pureza. La producción regional también puede respaldar la personalización de las dimensiones de los módulos, las características del sustrato y el rendimiento de la filtración sin necesidad de largas cadenas de suministro internacionales. Las alianzas estratégicas con empresas de ingeniería e integradores de sistemas de tratamiento podrían fortalecer el acceso al mercado y, al mismo tiempo, reducir las barreras de calificación del cliente. Los proveedores que combinan un servicio localizado con sistemas de calidad estandarizados globalmente pueden establecer posiciones diferenciadas en estos mercados en expansión.
Soluciones de membranas de alto valor para la recuperación de recursos
La recuperación de recursos ofrece una segunda oportunidad en el mercado de membranas industriales no tejidas, más allá del tratamiento convencional de aguas residuales. Los operadores industriales buscan cada vez más recuperar agua, sales, productos químicos, nutrientes y otros componentes valiosos de los flujos de proceso, en lugar de tratarlos simplemente como desechos. Los sistemas de membranas pueden funcionar como etapas de separación selectiva dentro de estos procesos de recuperación, especialmente cuando se integran con tecnologías de cristalización, concentración o pulido. Los productores químicos y bioquímicos pueden beneficiarse de la recuperación de ingredientes de proceso, mientras que los procesadores de alimentos pueden capturar flujos útiles y reducir los costos de eliminación. Los fabricantes farmacéuticos también pueden utilizar la filtración avanzada para mejorar el rendimiento del proceso y reducir las pérdidas de material. Por lo tanto, los proveedores deben evaluar el rendimiento de las membranas según la rentabilidad de la recuperación, no solo según el rechazo de contaminantes. Los productos diseñados para flujos difíciles, altos factores de concentración y limpiezas repetidas podrían alcanzar un mayor valor y fomentar relaciones a largo plazo con los clientes.
Novedades recientes
- 14 de mayo de 2026: Integrated Water Services, Inc. completó la adquisición de Complete Filtration Resources, fortaleciendo así sus capacidades en filtración de procesos y tratamiento de aguas residuales industriales. Esta transacción combina tecnologías de biorreactores de membrana y aireación con experiencia especializada en filtración, particularmente para clientes del sector de alimentos y bebidas. Las empresas destacaron el tratamiento modular, la reutilización de aguas residuales, el monitoreo digital y los servicios de ciclo de vida como áreas estratégicas de expansión.
- 4 de noviembre de 2025: PPG Industries, Inc. presentó una membrana antiincrustante de ultrafiltración para aplicaciones de aguas residuales industriales complejas. El elemento de bobinado en espiral está diseñado para corrientes aceitosas y contaminadas y utiliza un material compuesto patentado sin PFAS añadidos intencionalmente. PPG afirmó que la tecnología puede reducir la incrustación, los requisitos de mantenimiento y el tiempo de inactividad, al tiempo que facilita la reutilización del agua industrial.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -