
Marché des membranes industrielles non tissées : taille et prévisions 2034
Rapport d'analyse du marché des membranes industrielles non tissées : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par module (plaques et cadres, enroulement spiralé, fibres creuses, tubulaires) ; application (traitement des eaux usées, agroalimentaire, chimie et biochimie, industrie pharmaceutique, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00016543
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 18, 2026


Taille du marché en 2025
2,79 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
6,61 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,06 %
taux de croissance
Marché adressable
41,80 milliards de dollars américains
(2026-2034)
Le marché des membranes industrielles non tissées était évalué à 2,79 milliards de dollars américains en 2025 et devrait atteindre 6,61 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 10,06 % entre 2026 et 2034. Ce marché comprend des supports de membranes et des dispositifs de filtration utilisés dans le traitement de l'eau, la production alimentaire, les procédés chimiques/biochimiques et l'industrie pharmaceutique, selon la conception des modules.
L'Amérique du Nord restera un marché technologiquement avancé grâce à la réutilisation des eaux usées, aux économies d'eau réalisées dans l'industrie, à la production pharmaceutique et au remplacement des filtres existants. La taille du marché des membranes industrielles non tissées en Amérique du Nord est également stimulée par des normes de rejet strictes et le développement d'installations de traitement des eaux décentralisées, ainsi que par la faible propension à l'encrassement et la compacité des membranes.
Analyse et perspectives du marché des membranes industrielles non tissées
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 20 à 24 % en 2025 , avec un TCAC de 9,0 à 10,0 % entre 2026 et 2034 , grâce à la réutilisation des eaux usées industrielles, au traitement pharmaceutique, à la modernisation des membranes et à des exigences plus strictes en matière de performance de traitement.
- États-Unis : Les États-Unis devraient représenter 76 à 80 % de la part de l'Amérique du Nord en 2025 , progressant à un TCAC de 9,1 à 10,1 % entre 2026 et 2034 grâce à l'expansion de la réutilisation des eaux industrielles et des infrastructures de traitement des eaux usées avancées.
- Europe : L'Europe devrait détenir une part de 22 à 26 % en 2025 et connaître une croissance annuelle composée de 8,8 à 9,8 % entre 2026 et 2034 , sous l'impulsion de l'Allemagne, de la France, du Royaume-Uni, de l'Italie et de l'Espagne, grâce à des initiatives en matière d'efficacité de l'eau et de rejets industriels.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 36 à 40 % en 2025 , avec un TCAC de 10,8 à 11,8 % entre 2026 et 2034 , tirée par la Chine, le Japon, la Corée du Sud et l'Inde, dans un contexte d'expansion du secteur manufacturier, de stress hydrique et d'investissements dans les infrastructures.
- Segment le plus important : Les modules enroulés en spirale devraient représenter une part de marché de 38 à 42 % en 2025 , avec un TCAC de 9,6 à 10,6 % de 2026 à 2034 , reflétant un large déploiement dans les secteurs industriel et du traitement des eaux usées.
- Segment à forte croissance : Les produits pharmaceutiques devraient représenter une part de marché de 14 à 18 % en 2025 , avec un TCAC de 11,5 à 12,5 % entre 2026 et 2034, porté par la demande en eau de process de haute pureté et en filtration bioprocédée.
- Principales entreprises analysées en détail : Ahlstrom-Munksjö Oyj, Asahi Kasei Corporation, Berry Global Group, Inc., DuPont de Nemours, Inc., Exxon Mobil Corporation, Fitesa SA, Freudenberg Filtration Technologies SE & Co. KG, Johns Manville, Mitsui Chemicals, Inc., Toray Industries, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Ce procédé a permis de développer des membranes techniques alliant perméabilité, résistance mécanique, stabilité chimique et prévention de l'encrassement. Les non-tissés, autrefois simples renforts, sont désormais des supports fonctionnels, tandis que la conception des modules détermine la résistance à la pression, l'utilisation des surfaces, les exigences de nettoyage et la fréquence de remplacement. Ces évolutions contribueront à la croissance du marché des membranes industrielles non tissées pour les applications exigeantes de séparation de liquides.
L'expansion future se concentrera sur l'Asie-Pacifique, le Moyen-Orient et les régions industrielles sous tension où le réemploi devient rentable. Les investissements en croissance porteront notamment sur le traitement modulaire, la valorisation des ressources, la séparation écoénergétique et la fabrication. Le renforcement des réglementations sur les rejets industriels et la consommation d'eau stimulera l'adoption de ces technologies, tandis que l'expansion des capacités pharmaceutiques et biotechnologiques créera une demande supplémentaire pour des systèmes de filtration de haute pureté.
Rapport sur le marché des membranes industrielles non tissées
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,79 milliards de dollars américains |
| Taille du marché d'ici 2034 | 6,61 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,06% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des membranes industrielles non tissées
Le marché des membranes industrielles non tissées est fortement tributaire de la demande croissante en matière de récupération, de purification et de recyclage des eaux industrielles. Les acteurs de la chaîne de valeur comprennent les producteurs de polymères et de fibres, les fabricants de non-tissés, les fabricants de membranes, les fabricants de modules, les intégrateurs de systèmes, les entreprises d'ingénierie et les utilisateurs industriels de ces systèmes. Les propriétés des matériaux influent sur la perméabilité, la mouillabilité, la compatibilité chimique et la stabilité mécanique ; d'où l'importance des procédés de formulation et de fabrication en amont, facteurs clés de compétitivité.
Les consommateurs privilégient de plus en plus les systèmes permettant de réduire la consommation globale d'eau plutôt que de se contenter de traiter les effluents. Par ailleurs, les industries agroalimentaires ont besoin de récupérer l'eau de process, tandis que les producteurs de produits chimiques doivent séparer les contaminants. Les fabricants de produits pharmaceutiques recherchent des flux de haute pureté et reproductibles. La concurrence s'exerce donc sur la durée de vie des membranes, la stabilité du flux, la facilité de nettoyage, la densité des modules et l'intégration du système.
Le rapport sur le marché des membranes industrielles non tissées révèle un paysage concurrentiel fragmenté, où la différenciation repose sur la conception de la membrane et du substrat, le savoir-faire en matière d'applications et la disponibilité géographique. Ahlstrom-Munksjö Oyj et Freudenberg Filtration Technologies SE & Co. KG excellent dans le domaine des médias filtrants techniques, tandis que DuPont de Nemours, Inc., Asahi Kasei Corporation et Toray Industries, Inc. intègrent les membranes à leurs technologies de séparation.
Le positionnement stratégique dépend de plus en plus de la production régionale et du développement axé sur les applications. Des entreprises comme Berry Global Group, Inc., Fitesa SA, Johns Manville et Mitsui Chemicals, Inc. excellent respectivement dans les matériaux et les substrats techniques, tandis qu'Exxon Mobil Corporation se distingue par son expertise dans le domaine des polymères, applicables aux structures membranaires.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des membranes industrielles non tissées : Perspectives stratégiques
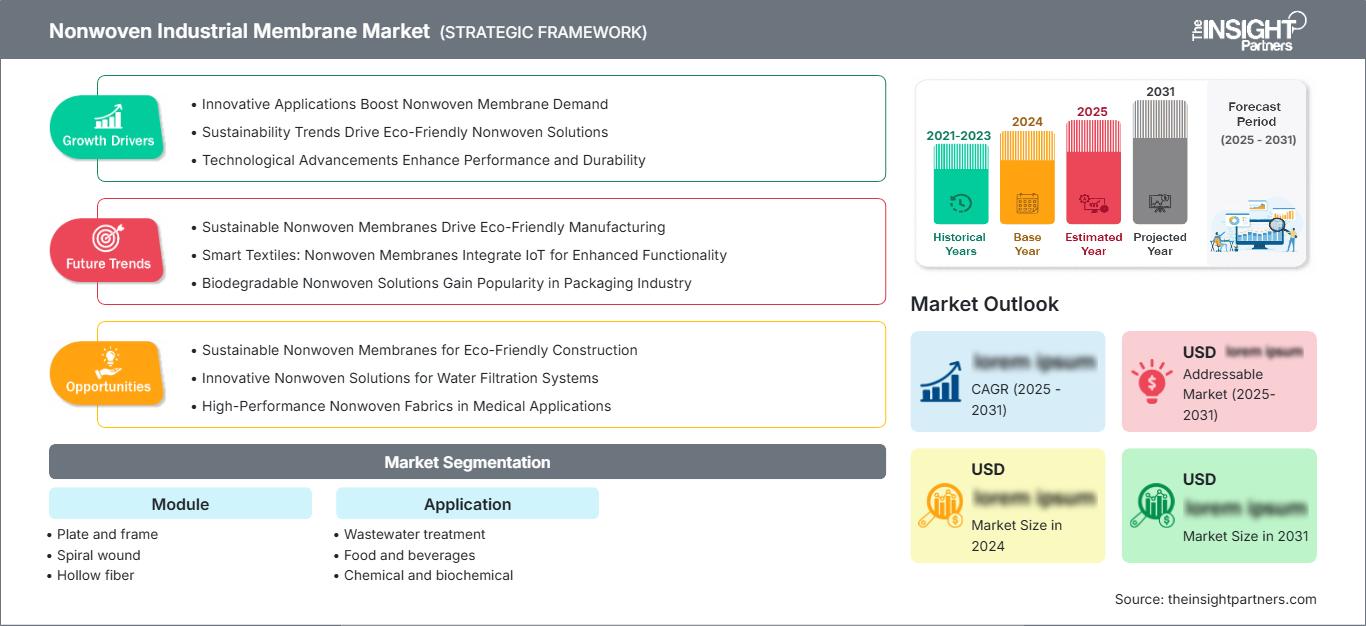
Perspectives régionales
marché des membranes industrielles non tissées en Amérique du Nord
L'Amérique du Nord devrait détenir entre 20 et 24 % du marché des membranes industrielles non tissées en 2025, avec une croissance annuelle composée (TCAC) de 9 à 10 % entre 2026 et 2034. Les États-Unis dominent la demande régionale, car la réutilisation des eaux usées industrielles, la fabrication de produits pharmaceutiques, l'agroalimentaire et les infrastructures d'eau potable municipales nécessitent une filtration toujours plus compacte et efficace. Le Canada contribue au marché grâce aux applications minières, agroalimentaires et de traitement de l'eau, tandis que le Mexique bénéficie des investissements dans la fabrication et la gestion des eaux industrielles.
On observe actuellement une demande régionale croissante pour la technologie membranaire, qui offre des coûts d'exploitation réduits et un taux de récupération élevé. Les installations industrielles prennent désormais en compte les cycles de remplacement des membranes, ainsi que leurs besoins en matière de consommation d'énergie et de nettoyage. En 2025, la part de marché des États-Unis en Amérique du Nord devrait se situer entre 76 et 80 %, grâce notamment au soutien technique croissant des fournisseurs régionaux et des entreprises de membranes d'autres pays.
Marché américain des membranes industrielles non tissées
On estime que les États-Unis représenteront 76 à 80 % du marché nord-américain en 2025, avec un taux de croissance annuel composé (TCAC) de 9,1 à 10,1 % entre 2026 et 2034. Le traitement des eaux usées industrielles, la réutilisation de l'eau, l'industrie agroalimentaire et la production pharmaceutique constituent les principaux domaines d'application. Les grands industriels intègrent de plus en plus la filtration membranaire à leurs programmes d'efficacité hydrique globale, plutôt que de la considérer comme un équipement de traitement isolé.
La présence d'une base installée établie stimule la demande de remplacement et de modernisation, tandis que les nouvelles installations offrent la possibilité d'utiliser des modules compacts et une meilleure résistance à l'encrassement. DuPont de Nemours, Inc., Johns Manville, Berry Global Group, Inc. et plusieurs autres fabricants de matériaux de filtration restent des acteurs majeurs du marché grâce à leurs membranes, substrats et systèmes de filtration. La demande est également stimulée par les secteurs des semi-conducteurs, des biotechnologies et de la fabrication de pointe.
Marché européen des membranes industrielles non tissées
On estime que l'Europe représentera entre 22 et 26 % du marché en 2025, avec une croissance annuelle composée de 8,8 à 9,8 % entre 2026 et 2034, l'Allemagne demeurant un marché de premier plan. Les industries britannique, allemande, française, italienne et espagnole privilégient de plus en plus l'efficacité de la consommation d'eau, la valorisation des ressources et une gestion plus stricte des rejets industriels.
L'Allemagne bénéficie d'atouts dans les secteurs de la chimie, de l'agroalimentaire, de la pharmacie et des procédés industriels, ce qui engendre un besoin accru de séparation efficace. Au Royaume-Uni, la demande est satisfaite par le traitement des eaux usées et les programmes de réutilisation industrielle de l'eau. En France, en Italie et en Espagne, les industries agroalimentaires, chimiques et pharmaceutiques, ainsi que le traitement des eaux industrielles sous pression, contribuent également à cette demande. Les acheteurs européens évaluent les membranes en fonction du coût global de leur cycle de vie, de leur consommation énergétique et de la valorisation des ressources.
Marché des membranes industrielles non tissées de la région Asie-Pacifique
La part de marché de la région Asie-Pacifique devrait se situer entre 36 % et 40 % en 2025 et poursuivre sa croissance à un TCAC de 10,8 % à 11,8 % entre 2026 et 2034. La Chine est le principal moteur de la demande, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Cette croissance est notamment due à l'essor du secteur manufacturier, au développement du traitement des eaux usées industrielles et à la pénurie d'eau.
La Chine dispose d'une forte capacité de développement industriel et investit considérablement dans le traitement de l'eau, tandis que le Japon privilégie l'efficacité de la séparation. La Corée du Sud tire profit du développement de ses industries électronique et chimique, l'Inde de son développement industriel et de ses infrastructures hydrauliques, et l'Australie de sa réglementation sur la réutilisation de l'eau. L'élaboration de politiques régionales et l'augmentation des investissements dans une production efficace devraient contribuer au maintien du marché des membranes industrielles non tissées.
Marché des membranes industrielles non tissées au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 9,4 % à 10,4 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis sont à la pointe de l'adoption régionale de ces technologies grâce au dessalement, à la réutilisation des eaux industrielles, au traitement pétrochimique et aux investissements dans les infrastructures. L'Afrique du Sud représente un marché africain important en raison de ses besoins en matière de traitement des eaux usées industrielles et de sécurité hydrique.
L’Arabie saoudite possède un potentiel considérable en matière de diversification industrielle et de projets d’aménagement hydraulique, tandis que les Émirats arabes unis misent sur le dessalement et des stratégies d’utilisation efficace des ressources. L’Afrique du Sud, quant à elle, privilégie le recyclage de l’eau dans ses activités minières et manufacturières. Le reste de la région MENA est davantage axé sur les projets, la demande étant principalement liée à la localisation des industries ou aux zones de pénurie d’eau.
Analyse de segmentation
Module
Le segment des modules devrait connaître une croissance annuelle composée (TCAC) de 9,7 % à 10,7 % entre 2026 et 2034. La configuration détermine la surface de filtration, la résistance à la pression, l'efficacité de nettoyage, l'encombrement et le coût de remplacement. Les membranes spiralées restent essentielles pour un déploiement industriel à grande échelle, tandis que les architectures à fibres creuses et tubulaires prennent de l'importance lorsque les caractéristiques d'encrassement ou la composition de l'alimentation nécessitent un traitement spécifique. Le marché des membranes industrielles non tissées varie donc considérablement selon la géométrie des modules et les conditions de traitement.
- Plaque et cadre : cette configuration reste pertinente lorsque la facilité d’accès, d’inspection et de remplacement flexible de la membrane est importante. Sa structure modulaire convient aux applications nécessitant une maintenance fréquente ou des configurations de processus spécialisées.
- Enroulement spiralé : Les modules à enroulement spiralé offrent une grande surface de membrane dans un format compact, ce qui favorise leur adoption généralisée dans le traitement des eaux industrielles. Leur architecture système éprouvée les rend particulièrement adaptés aux installations standardisées et évolutives.
- Fibres creuses : Les modules à fibres creuses offrent une densité de surface élevée et un conditionnement compact. Ils sont particulièrement importants lorsque la compacité des équipements, un débit de filtration élevé et des performances de séparation contrôlées sont essentiels.
- Modules tubulaires : Ces modules sont conçus pour traiter les alimentations difficiles, notamment celles présentant une forte concentration de matières solides ou d’encrassement. Leur géométrie facilite le nettoyage et convient aux applications où une gestion hydraulique robuste prime sur une densité de remplissage maximale.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 10,2 % à 11,2 % entre 2026 et 2034. Les exigences des applications déterminent la chimie des membranes, la configuration des modules, le protocole de nettoyage et les critères de qualification. Le traitement des eaux usées génère une forte demande en volume, tandis que les applications pharmaceutiques imposent des exigences techniques plus élevées. Le marché des membranes industrielles non tissées privilégie de plus en plus les produits spécifiques à une application plutôt que les membranes universelles.
- Traitement des eaux usées : Le traitement des eaux usées représente un important centre de demande, car les opérateurs industriels recherchent une meilleure récupération de l’eau, des volumes de rejet plus faibles et une conformité accrue. Les systèmes à membrane favorisent la réutilisation et s’intègrent de plus en plus aux chaînes de traitement avancées.
- Industrie agroalimentaire : Les entreprises de transformation des produits alimentaires et des boissons exigent une séparation fiable, un fonctionnement hygiénique et une qualité d’eau de process contrôlée. Les membranes permettent la clarification, la concentration, la récupération et la réutilisation de l’eau, tout en réduisant la dépendance aux méthodes de séparation conventionnelles.
- Procédés chimiques et biochimiques : Les procédés chimiques et biochimiques exigent une résistance aux charges agressives, aux solvants, aux variations de température et à l’encrassement. Les membranes techniques permettent aux fabricants d’améliorer la sélectivité et de récupérer les flux de procédé valorisables.
- Industrie pharmaceutique : Les applications pharmaceutiques privilégient la reproductibilité, l’eau de haute pureté, la maîtrise de la contamination et la validation des procédés. Cette demande est soutenue par la fabrication de produits biologiques, les systèmes d’eau pharmaceutique et les exigences de purification en aval de plus en plus sophistiquées.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
traitement des eaux usées |
Haut |
Réutilisation de l'eau |
Mature |
|
Nourriture et boissons |
Moyen |
Récupération du processus |
Mise à l'échelle |
|
Chimique et biochimique |
Haut |
Récupération des ressources |
Mise à l'échelle |
|
Pharmaceutique |
Moyen |
Haute pureté |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des membranes industrielles non tissées
Réutilisation des eaux industrielles et renforcement des exigences en matière de rejet
La raréfaction de l'eau à des fins industrielles modifie les priorités de traitement, passant d'une purification ponctuelle à une récupération et une réutilisation continues. Les fabricants des secteurs de la chimie, de l'agroalimentaire, de la pharmacie et de la métallurgie ont de plus en plus besoin de systèmes de traitement capables de récupérer l'eau tout en contrôlant les contaminants dissous et en suspension. Les procédés membranaires peuvent être intégrés aux étapes de traitement biologique, d'osmose inverse et de polissage, permettant ainsi aux opérateurs d'adapter le traitement aux exigences spécifiques de chaque site. L'impact commercial dépasse le simple remplacement des membranes, car une meilleure récupération peut réduire les achats d'eau douce, les volumes de rejets et les coûts d'exploitation liés au traitement. Les réglementations encadrant la qualité des effluents industriels encouragent également les investissements là où les systèmes conventionnels ne peuvent pas garantir le respect des paramètres requis. Face à la raréfaction croissante de l'eau sur les sites industriels, les fournisseurs de membranes performantes en matière de contrôle de l'encrassement, de résistance chimique et de nettoyage sont bien placés pour saisir les opportunités de modernisation et d'extension.
Expansion de la production pharmaceutique et biopharmaceutique
La production pharmaceutique et biotechnologique accroît la demande en technologies de filtration capables de garantir des conditions de procédé contrôlées et reproductibles. La fabrication de produits biologiques exige de l'eau de haute pureté, ainsi que des capacités de séparation, de clarification et d'élimination des virus, ce qui crée des opportunités pour les structures membranaires conçues selon des spécifications de performance précises. Les exigences de qualification renforcent également les barrières à la substitution, car les fournisseurs doivent démontrer la constance des matériaux, la qualité de fabrication et la fiabilité des procédés. Ce contexte favorise les entreprises capables d'associer des supports non tissés à une chimie membranaire avancée et à une ingénierie modulaire performante. L'expansion des capacités de production en Asie-Pacifique, en Amérique du Nord et en Europe devrait élargir la clientèle des produits membranaires spécialisés. L'impact est particulièrement significatif pour les fournisseurs capables de proposer des matériaux adaptés à des applications spécifiques, répondant aux exigences rigoureuses des procédés pharmaceutiques, au-delà des médias filtrants standard.
Demande de systèmes de traitement compacts et économes en énergie
Les opérateurs industriels évaluent de plus en plus leurs investissements en filtration en fonction de leur rentabilité sur l'ensemble du cycle de vie, plutôt que du coût initial de l'équipement. Les modules de membranes compacts permettent de réduire l'encombrement au sol, tandis que l'amélioration de la perméabilité et de la résistance à l'encrassement diminue les besoins en pompage, nettoyage et remplacement. Ceci est particulièrement important dans les installations où la disponibilité des terrains, les coûts de main-d'œuvre et la consommation d'énergie limitent l'extension des capacités de traitement. Les architectures modulaires permettent également d'ajouter de la capacité progressivement, réduisant ainsi le besoin d'installations initiales surdimensionnées. Les fournisseurs s'adaptent en améliorant l'utilisation de la surface des membranes, la densité d'assemblage des modules, l'intégration du prétraitement et la compatibilité avec le nettoyage. La surveillance numérique permet en outre aux opérateurs d'identifier la dégradation des performances avant qu'un encrassement important ne survienne. Ces évolutions élargissent le potentiel des structures de membranes non tissées techniques, car les améliorations de performance peuvent générer des économies d'exploitation mesurables tout au long de la durée de vie de la membrane.
Tendances futures du marché des membranes industrielles non tissées
Architectures de membranes anti-encrassement avancées
Les tendances futures du marché des membranes industrielles non tissées devraient privilégier la maîtrise de l'encrassement au niveau des matériaux et des modules. La modification de surface, les traitements hydrophiles, l'optimisation des structures poreuses et les supports non tissés composites peuvent améliorer la résistance aux dépôts organiques, aux huiles, aux protéines et aux matières en suspension. Plutôt que de maximiser uniquement la perméabilité initiale, les fabricants privilégieront probablement l'optimisation du flux stable sur de longues périodes de fonctionnement. Cette approche permet de réduire la fréquence de nettoyage et d'allonger les intervalles de remplacement, améliorant ainsi la rentabilité du cycle de vie. L'ingénierie des substrats spécifiques à chaque application devrait se généraliser à mesure que la composition des eaux usées se complexifie. Les fournisseurs pourront également combiner les données de performance des membranes avec une surveillance numérique afin de prédire l'encrassement et d'optimiser les programmes de nettoyage. Ces évolutions devraient favoriser les entreprises maîtrisant les polymères, les fibres, la chimie des membranes, la transformation et l'ingénierie des modules, permettant ainsi d'améliorer les performances de l'ensemble de l'architecture de filtration.
Systèmes membranaires intégrés pour la gestion circulaire de l'eau
La prochaine étape d'adoption devrait privilégier les chaînes de traitement intégrées plutôt que les unités membranaires autonomes. Les installations industrielles combinent de plus en plus l'ultrafiltration, la microfiltration, l'osmose inverse, les bioréacteurs à membrane, l'évaporation et les technologies de valorisation des ressources, en fonction de la chimie de l'eau et des objectifs de récupération. Cette intégration permet de séparer les flux d'eaux usées en eau réutilisable, contaminants concentrés et matériaux récupérables. Les concepteurs de systèmes privilégieront donc vraisemblablement la compatibilité entre les différentes étapes de filtration membranaire, les équipements de prétraitement, les capteurs et les procédés en aval. Les structures membranaires non tissées peuvent s'avérer avantageuses lorsqu'un prétraitement robuste et une filtration intermédiaire sont nécessaires avant des étapes de séparation plus poussées. Face à la recherche de rejets liquides minimaux et de systèmes d'eau en circuit fermé par les clients industriels, les fournisseurs de membranes possédant une vaste expertise des procédés auront l'opportunité d'intervenir plus tôt dans la conception des installations et d'influencer le choix des technologies à long terme.
Opportunités du marché des membranes industrielles non tissées
Production localisée dans les régions industrielles à forte croissance
Les fabricants peuvent saisir les opportunités régionales en implantant des sites de production, de transformation ou de support technique plus proches de leurs clients en Asie-Pacifique et sur d'autres marchés confrontés à des pénuries d'eau. La localisation permet de réduire les délais de livraison, de limiter les risques logistiques et d'améliorer la réactivité aux exigences spécifiques des applications. La Chine et l'Inde offrent des conditions particulièrement avantageuses, car la production industrielle, la production pharmaceutique et les infrastructures hydrauliques y sont en plein essor. Le Japon et la Corée du Sud offrent des perspectives supplémentaires pour le développement de membranes de pointe liées à l'électronique, la chimie et le traitement de l'eau de haute pureté. La production régionale permet également de personnaliser les dimensions des modules, les caractéristiques des substrats et les performances de filtration sans nécessiter de longues chaînes d'approvisionnement internationales. Des partenariats stratégiques avec des sociétés d'ingénierie et des intégrateurs de systèmes de traitement peuvent faciliter l'accès au marché tout en réduisant les obstacles à la qualification des clients. Les fournisseurs qui associent un service localisé à des systèmes de qualité standardisés à l'échelle mondiale peuvent se différencier sur ces marchés en expansion.
Solutions membranaires à haute valeur ajoutée pour la valorisation des ressources
La valorisation des ressources offre une seconde opportunité sur le marché des membranes industrielles non tissées, au-delà du traitement conventionnel des eaux usées. Les industriels cherchent de plus en plus à récupérer l'eau, les sels, les produits chimiques, les nutriments et autres composants précieux des flux de procédés, plutôt que de les considérer comme de simples déchets. Les systèmes membranaires peuvent servir d'étapes de séparation sélective au sein de ces procédés de valorisation, notamment lorsqu'ils sont intégrés à des technologies de cristallisation, de concentration ou de polissage. Les producteurs de produits chimiques et biochimiques peuvent tirer profit de la récupération des ingrédients de leurs procédés, tandis que les entreprises agroalimentaires peuvent valoriser les flux utiles et réduire leurs coûts d'élimination. Les fabricants de produits pharmaceutiques peuvent également utiliser une filtration avancée pour améliorer les rendements de leurs procédés et réduire les pertes de matières premières. Les fournisseurs doivent donc évaluer la performance des membranes en fonction de la rentabilité de la valorisation, et non uniquement du taux de rejet des contaminants. Les produits conçus pour les flux difficiles, les facteurs de concentration élevés et les nettoyages répétés pourraient offrir une valeur ajoutée supérieure et favoriser des relations clients durables.
Développements récents
- Le 14 mai 2026 : Integrated Water Services, Inc. a finalisé l’acquisition de Complete Filtration Resources, renforçant ainsi ses capacités en matière de filtration de procédés et de traitement des eaux usées industrielles. Cette transaction associe les technologies de bioréacteurs à membrane et d’aération à une expertise pointue en filtration, notamment pour les clients du secteur agroalimentaire. Les entreprises ont souligné que le traitement modulaire, la réutilisation des eaux usées, la surveillance numérique et les services de gestion du cycle de vie constituent des axes de développement stratégiques.
- Le 4 novembre 2025, PPG Industries, Inc. a présenté une membrane d'ultrafiltration anti-encrassement destinée aux applications de traitement des eaux usées industrielles difficiles. Cet élément spiralé est conçu pour les effluents huileux et contaminés et utilise un matériau composite exclusif sans ajout intentionnel de PFAS. PPG a indiqué que cette technologie permet de réduire l'encrassement, les besoins de maintenance et les temps d'arrêt, tout en favorisant la réutilisation de l'eau industrielle.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -